
StoryEditor
Rynek i trendy
25.01.2021 00:00

Polacy coraz bardziej niepokoją się o pieniądze. O zdrowie coraz mniej [DELOITTE]

Chociaż mniej się boimy o zdrowie własne i bliskich, wyniki badania firmy doradczej Deloitte "Global State of the Consumer Tracker" pokazują, że coraz bardziej martwią nas kwestie finansowe. Prawie dwie trzecie Polaków obawia się o możliwość spłaty kredytu, a 68 proc. z niepokojem patrzy na stan swoich oszczędności. 

Na przełomie grudnia i stycznia firma doradcza Deloitte  po raz 11. zbadała nastroje i obawy polskich konsumentów związane z pandemią koronawirusa. Na świecie badanie „Global State of the Consumer Tracker” zostało przeprowadzone po raz 14. Poza Polską, na pytania Deloitte odpowiedziało po tysiąc osób z 17 krajów – byli to mieszkańcy Australii, Kanady, Chin, Francji, Niemiec, Indii, Irlandii, Włoch, Japonii, Meksyku, Holandii, Korei Południowej, Hiszpanii, Wielkiej Brytanii, Stanów Zjednoczonych, Chile oraz RPA. 

Polacy oswoili pandemię. Największy w Europie spadek poziomu obaw

Z drugiego na szóste miejsce na świecie spadła Polska w zestawieniu dotyczącym poziomu obaw wywołanych pandemią. Indeks niepokoju, czyli różnica netto między osobami, które zgodziły się ze zdaniem „Jestem bardziej zaniepokojony niż tydzień temu” oraz tymi, które zaprzeczyły, wyniósł na początku roku 2 proc., a więc o 5 p.p. mniej niż miesiąc temu. Poziom obaw polskich konsumentów spada więc sukcesywnie od początku listopada, kiedy osiągając swój szczyt, wyniósł aż 34 proc.

Co ciekawe, zdecydowanie ubyło osób w najstarszej z badanych grup wiekowych – a więc 55+ które deklarują, że zwiększył się ich poziom niepokoju (-3 p.p.). Obecnie jest ich tyle samo co wśród konsumentów w wieku 18-34 lata (40 proc.). Wciąż najbardziej zaniepokojoną grupą wiekową są osoby w wieku pomiędzy 35 a 54 lata (46 proc.). 

Polska odnotowała najwyższy spadek indeksu niepokoju spośród krajów europejskich. To prawdziwy rollercoaster nastrojów. Z pewnością wpływ na uspokojenie miało rozpoczęcie szczepień wśród lekarzy i personelu medycznego oraz uruchomienie zapisów na szczepienia dla pozostałych grup, a także spadek liczby zachorowań. Na świecie największą zmianę, jeśli chodzi o poprawę nastrojów, widać w Chinach, gdzie opracowany przez nas indeks niepokoju spadł od początku grudnia aż o 10 p.p. – komentuje Michał Tokarski, Partner, lider sektora dóbr konsumenckich w Polsce, Deloitte.

W najnowszej edycji badania uwagę zwraca bardzo duży wzrost poziomu obaw w Irlandii, bo aż o 15 p.p. Obecnie wynosi on 12 proc., tym samym globalnie kraj ten znalazł się na trzecim miejscu z najwyższym indeksem niepokoju za RPA (17 proc.) i Indiami (28 proc.). Również wysoki wzrost odnotowała Wielka Brytania – +14 p.p. Niezmiennie najlepsze na świecie nastroje są wśród naszych zachodnich sąsiadów, choć w ciągu miesiąca indeks niepokoju Niemców nieco drgnął z -33 proc. na -30 proc. 

Martwimy się o bliskich, ale inne rzeczy niepokoją mniej

Eksperci Deloitte odnotowali nad Wisłą bardzo wysoki odsetek osób, które niepokoją się o zdrowie swoich bliskich. Odpowiedziało tak aż 80 proc. zapytanych, tyle samo co w Chile, Indiach i Meksyku. To też najwyższy wynik w Europie. Od ostatniego badania konsumenci w Polsce wyprzedzili pod tym względem Hiszpanów (78 proc.). Najbardziej na świecie zaniepokojeni o zdrowie rodziny są Chińczycy (86 proc.). 

Nie możemy mówić co prawda o szybkim tempie tych zmian, ale fakt, że obawy Polaków o własne zdrowie topnieją, widać na przykładzie zakupów w sklepach stacjonarnych. W grudniu znacznie, bo aż o 10 pp. wzrosła liczba konsumentów, którzy czują się bezpiecznie podczas robienia takich sprawunków. Mogło być to spowodowane faktem, że grudzień to czas zakupów produktów spożywczych na świąteczny stół, a tych Polacy nie lubią kupować w Internecie. Teraz, kiedy święta za nami widać nieznaczny spadek liczby osób, które czują się bezpiecznie w sklepach stacjonarnych – z 49 na 48 proc. – mówi Krzysztof Wilk, Partner Associate w dziale Doradztwa Podatkowego, lider praktyki Life Sciences & Health Care, Deloitte. 

Po wzroście poczucia bezpieczeństwa podczas typowych aktywności konsumenckich, jaki zauważalny był w wynikach ankiet przeprowadzonych miesiąc temu, w najnowszej edycji badania ten trend wyraźnie zwolnił. O 2 p.p. wzrosła liczba osób, które deklarują, że czują się komfortowo podczas podróży samolotem (28 proc.) i gdyby miały wziąć udział w meczu czy koncercie (22 proc.). Na niezmienionym poziomie (36 proc.) utrzymuje się liczba polskich konsumentów, którzy nie mają obaw przed zatrzymaniem się w hotelu, choć w poprzednim badaniu ich liczba wzrosła aż o 8 p.p. 

Co ciekawe minimalnie (-1p.p.) spadło poczucie bezpieczeństwa Polaków w przypadku wizyt w barach czy restauracjach (35 proc.). O 3 p.p. natomiast ubyło od ostatniej fali badania konsumentów, którzy czują się komfortowo, korzystając z indywidulanych usług, czyli np. podczas wizyty u dentysty czy fryzjera (39 proc.). 

Perspektywa utraty pracy nadal straszy

Najnowsza fala badania jest drugą z kolei, która pokazuje malejące obawy Polaków przed powrotem do biur. W ciągu miesiąca liczba osób, dla których jest to powód do obaw spadła o 5 p.p., a od początku listopada to spadek o w sumie 10 p.p., do 25 proc. Coraz mniej niepokoi nas podróżowanie komunikacją miejską, którą wielu z nas wykorzystuje na dotarcie do biur. Od początku grudnia liczba osób, które planują ograniczyć korzystanie z miejskiego transportu spadła z 54 proc. do 47 proc.

Niestety, uspokojenie nastrojów nie dotyczy poczucia bezpieczeństwa związanego z pracą. Od listopada, kiedy utraty zatrudnienia obawiało się rekordowe 54 proc. naszych ankietowanych, ich liczba spadła zaledwie o 1 p.p., do 53 proc. To drugi wynik w Europie za Hiszpanią, gdzie takie obawy ma aż 57 proc. mieszkańców – mówi John Guziak, Partner, lider ds. Kapitału Ludzkiego w Deloitte Polska. 

Najnowsza fala badania pokazuje, że Polacy mniej martwią się o zdrowie, a bardziej o stabilność swojej sytuacji finansowej. Jeszcze dwa miesiące temu troska o zdrowie bliskich i własne były odpowiednio na pierwszym i drugim miejscu wśród powodów niepokoju polskich konsumentów. W styczniu nadal zdrowie wiedzie prym, ale tuż za nim znajdują się stan oszczędności i obawa o możliwość spłaty kredytów. Troska o własne zdrowie jest dopiero na czwartym miejscu.

Od ostatniego badania aż o 4 pp. wzrosła liczba Polaków, dla których powodem do zmartwień jest spłata zadłużenia kredytowego. O 2 p.p. przybyło natomiast wśród naszych ankietowanych osób, które z niepokojem patrzą na stan swoich oszczędności. Może to być także pokłosiem niedawnych wydatków związanych ze świętami. Większość z nas nadwyrężyła swoje portfele, a do tego dochodzi przedłużający się lockdown i utrzymująca się niepewność co do najbliższej przyszłości – wskazuje Przemysław Szczygielski, Partner, lider branży Usług Finansowych w Polsce, Deloitte. 

Tylko o 1 p.p. spadła w ciągu miesiąca liczba Polaków, którzy obawiają się o uregulowanie nadchodzących płatności (29 proc.), a o 2 p.p. ubyło konsumentów, którzy odkładają na przyszłość robienie większych zakupów (37 proc.).

Kupujemy za dużo, ale nie chcemy płacić za wygodę

Prawie połowa z nas przyznaje, że kupuje więcej niż jest w stanie zużyć na bieżąco. To najwyższy wynik dla Polski w historii badania i najwyższy w Europie. Za nami są Brytyjczycy. Aż 41 proc. z nich kupuje na zapas, podczas gdy we Francji i Hiszpanii robi tak niespełna jedna czwarta konsumentów. Na świecie najwięcej osób, które kupują na zapas jest w Indiach – 64 proc.

Brytyjczycy i Niemcy najczęściej w Europie przyznają się do polowania na okazje (po 48 proc.). Globalnie najwięcej konsumentów, którzy, jeśli trafią na atrakcyjną cenę, są gotowi kupić rzecz, która nie jest im niezbędna, niezmiennie jest w Chinach – 64 proc. Nad Wisłą na okazje poluje 46 proc. zapytanych (-2 p.p.). 

Najnowsze wyniki badania pokazują minimalny odwrót od tzw. trendu convenience. Od października stopniowo przybywało osób gotowych płacić więcej za wygodę, jak na przykład dostarczenie zakupów do domu. Od grudnia takich osób ubyło o 2 p.p. – dodaje Michał Tokarski.

Znacznie, bo aż o 9 p.p. ubyło konsumentów, którzy decydują się płacić więcej za wygodę, by chronić swoje zdrowie. Ten powód wciąż jest najważniejszy, jednak od listopada osób, które go podają ubyło aż o 16 p.p. Na drugim miejscu jest oszczędność czasu, którą wskazała połowa ankietowanych.
 

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.09.2026 09:07
Moc opakowania – budowanie przewagi w segmencie kosmetyków i chemii gospodarczej
materiał partnera

Mniej niż jedno na cztery opakowania wyróżnia się na półce – wynika z audytu przeprowadzonego w Polsce przez DS Smith, wiodącego producenta opakowań z tektury falistej dla produktów z segmentu kosmetyków i chemii gospodarczej. Kategorie artykułów stają się trudniejsze do odróżnienia, a same produkty coraz łatwiej przeoczyć na półce. Co to oznacza i jak można temu zapobiec? Dowiedz się więcej podczas webinaru już 8 października 2026 roku!

Kategoria kosmetyków i chemii gospodarczej od kilku lat rozwija się bardzo dynamicznie. Z jednej strony powstało wiele nowych i niszowych marek, które oferują specjalistyczne produkty, wyróżniające się pod względem formuły i właściwości. Z drugiej strony coraz więcej sklepów inwestuje w rozwój marek własnych, tworząc szerokie portfolio produktów. Rynek jest rozdrobniony, konkurencja wśród marek jest duża, a walka o klienta wymaga nowego podejścia i strategii. 

Chociaż cena i jakość produktów wciąż odgrywają znaczącą rolę przy podejmowaniu decyzji zakupowych, to coraz mocniej walka rozgrywa się również na innych polach. Jak zwracają uwagę eksperci DS Smith, aż 74% produktów przebadanych podczas audytu było wystawionych
w opakowaniach typu SRP (Shelf Ready Packaging). Bardzo często właśnie to opakowanie zbiorcze jest pierwszym miejscem styku klienta z marką, co oznacza, że może ono znacząco przyciągać uwagę, jak również budować pozytywne doświadczenia z marką. Niestety, wyniki audytu pokazują, że marki niedostatecznie wykorzystują ten potencjał.

Niewykorzystany potencjał opakowań

Kiedyś rola opakowań zbiorczych sprowadzana była przede wszystkim do funkcji logistycznej, jednak na przestrzeni lat mocno się to zmieniło. Wpływ na to miały m.in. zmiany nawyków zakupowych konsumentów, rozwój nowych kanałów zakupowych i sposobów dystrybucji, czy czas rotacji produktów na półkach. Dziś odpowiednio zaprojektowane rozwiązania opakowaniowe zapewniają nie tylko bezpieczeństwo produktów w transporcie oraz w sklepie, ale przede wszystkim umożliwiają odpowiednią ekspozycję artykułów na półce sklepowej, pełne wykorzystanie funkcji brandingowej oraz dostarczenie niezbędnych informacji o produkcie. Nie wszystkie firmy zdają sobie sprawę, że czasami wystarczą niewielkie zmiany, aby wykorzystać pełen potencjał opakowań zbiorczych do tworzenia pierwszych, pozytywnych doświadczeń klienta oraz budowania świadomości marki w perspektywie długofalowej.

Chcesz wykorzystać moc opakowań? Zapisz się na webinar DS Smith 

Już 8 października 2026 obędzie się webinar organizowany przez DS Smith, który będzie skierowany między innymi do producentów, właścicieli marek, przedstawicieli sieci handlowych oraz osób odpowiedzialnych za rozwój produktów, zakupy, opakowania, logistykę i sprzedaż.

Podczas webinaru eksperci DS Smith opowiedzą m.in.:

  • jak opakowania mogą wpłynąć na optymalizację łańcucha dostaw oraz wzrost sprzedaży produktów,
  • jakie trendy konsumenckie wpływają na rynek, a tym samym na sprzedaż i dystrybucję produktów,
  • o wdrożeniu innowacyjnych rozwiązań opakowaniowych oraz ich przełożeniu na wyniki biznesowe.

Rejestracja na webinar daje natychmiastowy dostęp do raportu podsumowującego audyt DS Smith przeprowadzony w lipcu 2026 roku w polskich sklepach. Materiał prezentuje najważniejsze trendy, zmiany rynkowe i wyzwania związane z projektowaniem oraz doborem opakowań dla produktów z segmentu kosmetyków i chemii gospodarczej.

ARTYKUŁ SPONSOROWANY
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.09.2026 15:15
„Lalka” miała wszystko, by stworzyć beauty collab. Netflix nie wykorzystał tej szansy
Netflix

Sześcioodcinkowa „Lalka” Netflixa ma dokładnie te elementy, które pozwalają kostiumowej produkcji wyjść poza ekran: silną bohaterkę, wyrazisty świat wizualny, status, klasowe aspiracje, rytuały piękna i rozpoznawalny kod kulturowy. W momencie, gdy polski rynek kosmetyczny jest wart już 6,4 mld euro, a konsumenci coraz częściej kupują nie tylko produkt, lecz także jego historię i doświadczenie, brak wyrazistej współpracy beauty wokół serialu wygląda jak niewykorzystana szansa. „Bridgerton” pokazuje, jak można było zrobić to inaczej.

„Lalka” pojawiła się na Netflixie 16 września. Produkcja Pawła Maślony to sześć odcinków kostiumowego dramatu, który nie jest klasyczną ekranizacją powieści Bolesława Prusa. Twórcy wykorzystali literacki pierwowzór jako punkt wyjścia do opowieści o miłości, obsesji, pieniądzach, awansie społecznym i walce o niezależność. W centrum znalazły się Izabela Łęcka i Stanisław Wokulski, ale świat serialu tworzą także kostiumy Doroty Roqueplo, scenografia Joanny Machy i charakteryzacja Dariusza Krysiaka.  

Z perspektywy rynku kosmetycznego ta informacja jest ważniejsza, niż może się wydawać. Bo „Lalka” nie jest tylko opowieścią, którą można obejrzeć. To gotowy świat estetyczny, który można było przełożyć na produkt.

I właśnie tego przełożenia zabrakło.

Beauty jest już częścią ekonomii popkultury

To nie jest moment, w którym marka kosmetyczna musi uzasadniać, dlaczego chce współpracować z serialem. Beauty collaby stały się jednym z narzędzi monetyzowania popkulturowych franczyz. Netflix sam od kilku lat rozwija model, w którym produkty konsumenckie mają pozwalać widzowi „wejść głębiej” w świat produkcji, wyrażać fandom i przedłużać historię poza ekran. Tak właśnie platforma opisywała swoją strategię przy „Bridgertonach”.  

A potencjał jest szczególnie duży właśnie w kosmetykach i perfumach, ponieważ te kategorie nie wymagają dosłownego kopiowania kostiumu czy scenografii. Mogą przejąć emocję, kolor, zapach, rytuał i charakter bohaterki.

Polski rynek daje dziś ku temu mocne podstawy. Według najnowszego raportu Polskiego Związku Przemysłu Kosmetycznego wartość krajowego rynku kosmetycznego wyniosła w 2025 r. 6,4 mld euro, o 9,3 proc. więcej niż rok wcześniej. Polska odpowiada za 7 proc. rynku kosmetycznego UE i jest jego piątym co do wielkości rynkiem. W ciągu dekady wartość krajowego rynku wzrosła o 85 proc.  

Wydaje się niemal absurdalne nazywać sprawy po imieniu, ale zróbmy to: polski rynek beauty to nie jest mały, niszowy sektor, dla którego współpraca z popularnym serialem byłaby wyłącznie ciekawostką PR-ową. To rynek, na którym istnieje wystarczająco dużo marek, kategorii i konsumentów, aby popkulturowe IP mogło stać się realnym narzędziem sprzedaży.

Tym bardziej warto przyjrzeć się temu, co zrobił „Bridgerton”.

„Bridgerton” nie sprzedaje logo

Już w 2021 r. Netflix i Shondaland nawiązali współpracę z Pat McGrath Labs. Powstała kolekcja makijażowa inspirowana serialem, ale partnerstwo miało dodatkową wartość: kosmetyki Pat McGrath były wykorzystywane przy pracy z całą obsadą podczas zdjęć, a Nicola Coughlan została twarzą i muzą kolekcji. Produkt nie był więc przypadkowym gadżetem z logo. Był częścią języka wizualnego produkcji.  

image

Fenomen Bridgerton i milczenie polskich marek kosmetycznych — jak skorzystać na hitowym serialu?

To jest dosyć fundamentalna różnica. W słabszym modelu mamy schemat: serial → logo → produkt → sprzedaż. W modelu „Bridgertona”: świat serialu → kod estetyczny → produkt → doświadczenie konsumenta. Dzięki temu kosmetyk nie mówi wyłącznie „oglądam ten serial”. Mówi coś więcej, co pozwala marką "Bridgerton" sprzedać de facto wszystko, od mebli przez ubrania po waciki kosmetyczne: „chcę mieć fragment tego świata”.

Netflix i Shondaland nie poprzestały na jednej kolekcji makijażowej. W 2024 r., przy okazji trzeciego sezonu, platforma wymieniała wśród nowych partnerstw m.in. Kiko Milano Beauty, a równolegle rozwijano współprace z markami lifestyle’owymi. Netflix stworzył także w Nowym Jorku „Bridgerton Promenade” – wydarzenie, które łączyło doświadczenie świata serialu z prezentacją nowych produktów.  

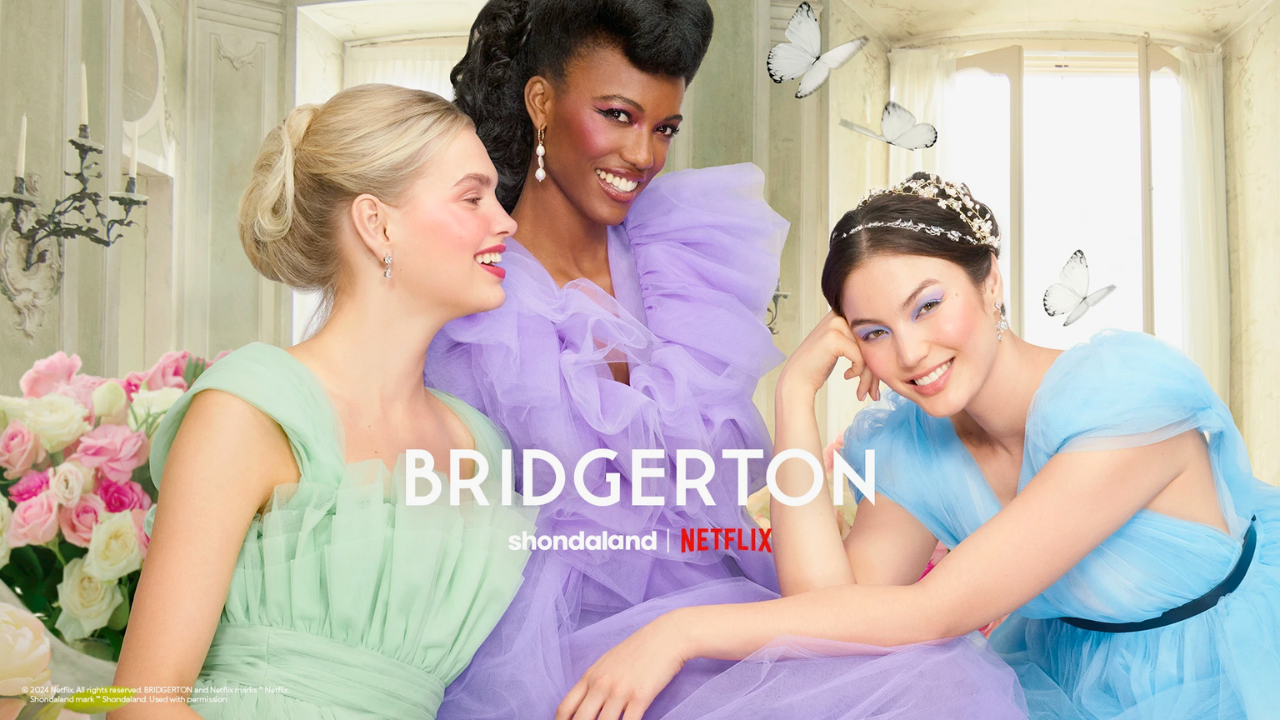
W 2026 r. portfolio jest jeszcze szersze. Netflix wymienia m.in. współprace „Bridgertona” z Dove, NYX Professional Makeup i Coty. Coty stworzyło pierwszą oficjalną kolekcję zapachów „Bridgerton”: trzy wody perfumowane – Dearest Tempting Peach, Dearest Rebel Vanilla i Dearest Graceful Hydrangea. NYX rozwija kolejne kolekcje makijażowe, a Dove oferuje limitowaną linię produktów do kąpieli i pielęgnacji ciała.  

To ważne także z punktu widzenia kategorii.

„Bridgerton” nie zatrzymał się na makijażu. Przeszedł od make-upu do body care, od body care do fragrance, a następnie do całego lifestyle’u. To dokładnie ten mechanizm, którego zabrakło przy „Lalce”. A przecież Izabela Łęcka jest gotowym beauty IP. W powieści jej wygląd nie jest neutralny. Jest częścią jej pozycji społecznej, narzędziem komunikowania przynależności do arystokracji i elementem świata, który Wokulski próbuje zdobyć. Nowy serial dodatkowo interpretuje ją jako kobietę próbującą wymknąć się społecznym ograniczeniom. Netflix opisuje jej postać poprzez własny plan na życie i pragnienie określenia własnego miejsca w zmieniającym się świecie.  

To jest właściwie gotowy consumer insight; Izabela mogła być nie tyle twarzą kosmetyku, ile bohaterką całej jego historii.

image

Dove we współpracy z serialem Netflixa “Bridgerton” – kampania „Let Them Talk”

Jeszcze ciekawsza byłaby jednak interpretacja współczesna, a nie rekonstrukcja historyczna. „Łęcka” mogłaby oznaczać określony styl makijażu, „Wąsowska” – inny typ kobiecości. Serial daje przecież kilka różnych kobiecych archetypów. Netflix sam podkreśla kontrast między Izabelą a Wąsowską, którą przedstawia jako ikonę wolności i kobietę żyjącą poza konwenansami.  

To niemal gotowa architektura kolekcji.

Największy potencjał ma jednak zapach

W przypadku „Lalki” szczególnie interesująca byłaby wspomniana już kategoria fragrance. „Bridgerton” już pokazał, że świat kostiumowego serialu można sprzedać przez zapach. W 2026 r. oficjalna kolekcja Coty składa się z trzech perfum, a więc nie jednego produktu „z logo”, lecz całej olfaktorycznej interpretacji świata przedstawionego.  

„Lalka” daje pod tym względem równie dużo materiału: kwiaty, wnętrza, pudry, tkaniny, drewno, herbatę, ogród, wieczorne spotkania, teatr, salony i oczywiście kontrast między arystokratycznym światem Łęckich a bardziej pragmatycznym światem Wokulskiego. Można było nawet stworzyć dwie równoległe narracje zapachowe: „salon” i „sklep”, luksus i przedsiębiorczość, arystokracja i mieszczaństwo. To byłoby znacznie bardziej interesujące niż klasyczne „perfumy inspirowane serialem”.

Można było zbudować wokół niej kolekcję makijażową opartą na kolorach świata „Lalki”. Można było stworzyć zapach inspirowany jej salonem, garderobą albo ogrodem Wąsowskiej. Można było opracować produkt typu mgiełka do ciała, perfumy do włosów czy świecę, która przenosiłaby zapachowy kod XIX-wiecznego salonu do współczesnego mieszkania.

Dane pokazują, że beauty potrzebuje takich historii

Rynek również sprzyja tego typu eksperymentom. Według Euromonitor International sprzedaż wartościowa kategorii premium beauty and personal care w Polsce wyniosła w 2025 r. 4,914 mld zł, co oznaczało wzrost o 10 proc. rok do roku. Jednocześnie cały rynek beauty and personal care w Polsce zwiększył sprzedaż wartościową o około 7 proc.  

image

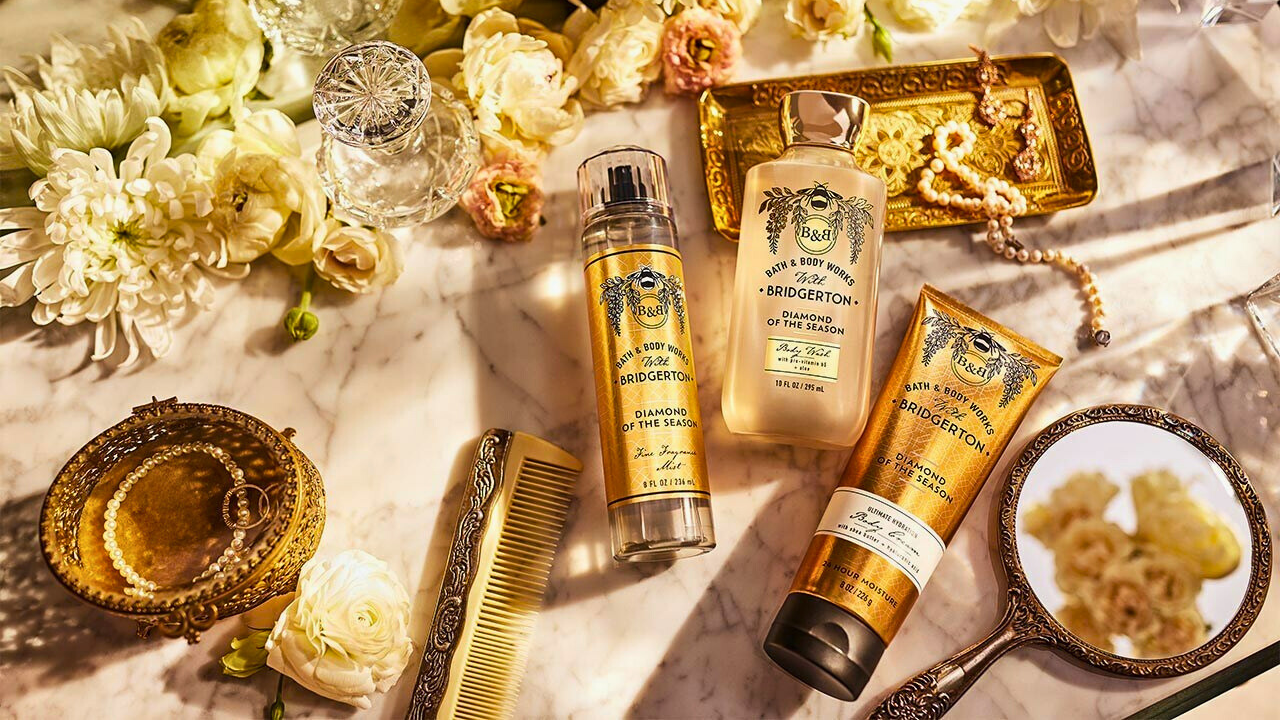
Netflix i Bath & Body Works stworzyły linię kosmetyków inspirowaną serialem Bridgerton

To szczególnie istotne w kontekście „Lalki”, ponieważ serial opowiada o aspiracji, statusie i pragnieniu uczestnictwa w świecie dóbr luksusowych. A właśnie te wartości są częścią współczesnej ekonomii beauty.

Nie chodzi więc o to, aby kosmetyk „pasował do epoki”. Chodzi o to, aby mechanizm, o którym opowiada serial, pasował do mechanizmu kategorii. „Lalka” mówi: przedmioty komunikują status. Branża beauty i cała kultura konsumpcji mówi: przedmioty komunikują tożsamość.

Punkt styku jest oczywisty.

„Bridgerton” zrobił z fandomu kategorię zakupową

Jeszcze mocniej pokazują to dane dotyczące konkretnych współprac. Współprace marek kosmetycznych z „Bridgertonem” wskazują, że dobrze dobrane IP może być czymś więcej niż narzędziem do budowania rozgłosu wokół limitowanej kolekcji. W niektórych przypadkach przełożyło się ono bezpośrednio na sprzedaż, w innych – na pozyskanie nowych klientów, wzrost wartości medialnej czy bardzo szybkie wyprzedanie produktów.

Jednym z najmocniejszych przykładów jest Bath & Body Works. Podczas calla po premierze współpracy firma poinformowała, że produkty z kolekcji „Bridgerton” odpowiadały za 4 proc. sprzedaży całej sieci w okresie launchu. Spółka określiła reakcję konsumentów jako przekraczającą oczekiwania i zwiększała zatowarowanie najlepiej sprzedających się zapachów oraz formatów. Trzeba przy tym zaznaczyć, że 4 proc. oznacza udział kolekcji w sprzedaży w okresie premierowym, a nie udział w rocznych przychodach Bath & Body Works. Współpraca wygenerowała również ponad 1 mld impresji i była – według firmy – najbardziej angażującą kampanią marki w social media w tamtym roku.

Efekt „Bridgertona” był widoczny także w przypadku marek, dla których kluczowym rezultatem nie była bezpośrednio raportowana sprzedaż, lecz wartość wygenerowanej ekspozycji. Kolekcja KIKO Milano × „Bridgerton” wygenerowała w pierwszym tygodniu 574 tys. dolarów Media Impact Value, według danych Launchmetrics cytowanych przez „Forbes”. MIV nie jest przychodem ani wartością sprzedaży – to estymacja wartości ekspozycji medialnej i w mediach społecznościowych – ale pozwala ocenić skalę komunikacyjnego oddziaływania współpracy. Dla porównania, w tym samym pierwszym tygodniu collab Primark × „Bridgerton” wygenerował 1,6 mln dolarów MIV. Różnica pokazuje, że siła IP może być szczególnie duża w przypadku marek, które potrafią wykorzystać społecznościowy i wizualny charakter fandomu.

image

Brytyjska marka stworzyła perfumy we współpracy z... Netflixem. Co było inspiracją?

Jeszcze bardziej bezpośrednie sygnały sprzedażowe przyniosła współpraca Pat McGrath Labs z „Bridgertonem”. Pierwsza kolekcja, uruchomiona w grudniu 2021 r., obejmująca m.in. paletę cieni, trio różu i dwa rozświetlacze, wyprzedała się w ciągu kilku dni od premiery. W styczniu została ponownie zatowarowana, a już w 2022 r. powstała kolejna odsłona współpracy, tym razem obejmująca m.in. róż, rozświetlacz, paletę cieni, body shimmer, eyeliner i 3 pomadki. To istotny przykład, ponieważ pokazuje przejście od jednorazowego „hype’u” do kolejnej komercyjnej współpracy. Podobny mechanizm widoczny był w przypadku Beekman 1802. Marka, która stworzyła kolekcję „Bridgerton” obejmującą m.in. produkty do ciała i mydła, odnotowała wyprzedanie najlepiej sprzedających się SKU. Jednocześnie współpraca wygenerowała 46 publikacji prasowych oraz 1,8 mld wyświetleń wygenerowanych przez influencerów.

Najciekawszy z perspektywy długoterminowego biznesowego efektu jest jednak przypadek Lush. Według danych przytaczanych przez „TheWrap” za „Forbes”, po uruchomieniu kolekcji „Bridgerton” liczba miesięcznych subskrybentów marki wzrosła o 25 proc., a 20 proc. sprzedaży pochodziło od nowych klientów. Oznacza to, że wartość współpracy nie musiała kończyć się wraz z wyczerpaniem zapasu limitowanych produktów. IP mogło działać jako mechanizm akwizycji – przyciągnąć do marki osoby, które wcześniej nie należały do jej bazy klientów. Z biznesowego punktu widzenia jest to istotna różnica między collabem generującym jedynie krótkotrwały pik zainteresowania a współpracą, która może poszerzać bazę konsumencką.

image

NYX Professional Makeup x Bridgerton: strategia „royal beauty” napędza także polski rynek kosmetyczny

Zebrane przykłady pokazują więc kilka różnych sposobów, w jakie „Bridgerton” oddziaływał na biznes partnerów: od bezpośredniego udziału w sprzedaży (4 proc. w przypadku Bath & Body Works), przez szybkie wyprzedawanie kolekcji, po generowanie wartości medialnej, zasięgów i pozyskiwanie nowych klientów. Szczególnie istotne jest przy tym rozszerzenie działania IP poza makijaż – przypadki Bath & Body Works, Beekman 1802 i Lush pokazują, że estetyka i narracja „Bridgertona” mogły być monetyzowane również w kategoriach zapachowych, body care czy produktów lifestyle’owych. Wspólnym mianownikiem nie była zatem konkretna kategoria kosmetyczna, lecz zdolność rozpoznawalnego IP do przeniesienia zainteresowania widzów serialu na produkty komercyjne.

Nie oznacza to oczywiście, że podobne wyniki byłyby automatycznie możliwe w Polsce. „Bridgerton” jest globalną franczyzą, a dane dotyczą konkretnych rynków, marek i okresów premierowych. Pokazują jednak coś ważniejszego: popkulturowe IP może generować mierzalną wartość dla marek beauty, jeśli współpraca jest częścią większej narracji.

To nie jest więc wyłącznie kwestia „fajnego opakowania”.

Gdzie „Lalka” przegapiła moment?

Paradoks polega na tym, że „Lalka” ma nawet przewagę, której nie ma „Bridgerton”. Ma lokalny kod kulturowy.

„Bridgerton” musi zbudować fikcyjną wersję regencyjnej Anglii. „Lalka” może korzystać z zakorzenionej w polskiej kulturze historii, którą kolejne pokolenia znają ze szkoły. Nowa adaptacja mogła więc zrobić coś więcej niż sprzedać nostalgiczny produkt. Mogła odczarować klasykę poprzez beauty i pokazać młodszym konsumentkom, że polskie dziedzictwo kulturowe może być materiałem dla współczesnej marki.

image

Kolejna marka łączy siły z Bridgerton: tym razem jest to Kiko Milano

To byłaby również szansa dla polskich producentów. Przy rynku wartym 6,4 mld euro i wzroście o 9,3 proc. trudno argumentować, że brakuje zarówno skali, jak i kompetencji produkcyjnych. Polska branża jest piątym rynkiem kosmetycznym UE, a w 2025 r. awansowała także na ósme miejsce wśród największych eksporterów kosmetyków na świecie.  

Potencjalnych partnerów można więc było szukać zarówno wśród marek makijażowych, jak i perfumeryjnych, pielęgnacyjnych, haircare czy home fragrance.

Nie chodziło o kolejną paletę z logo Netflixa

Największym błędem byłoby zresztą skopiowanie „Bridgertonów” jeden do jednego. „Lalka” nie potrzebowała pastelowej kolekcji, koronki i kilku kwiatowych nazw, tylko własnego języka konsumenckiego. Jej siłą mogły być pieniądze, status, aspiracja, emancypacja, warszawska ulica, arystokratyczny salon, przedsiębiorczość Wokulskiego i kobiety negocjujące swoją pozycję w świecie, który został zbudowany według zasad ustalonych przez innych. Wtedy collab z marką kosmetyczną przestałby być dodatkiem do premiery. Stałby się kolejnym sposobem opowiedzenia „Lalki”. Ba, sam Wokulski jest doskonałym lustrem dla Łęckiej, i mógłby stanowić doskonałą inspirację dla produktów przeznaczonych dla panów, od kolekcji barberskiej począwszy. W tej kwestii jeden Bytom próbował coś zadziałać, wprowadzając do sklepu online „lalczyną” serię odzieży męskiej, była to jednak próba polegająca, wydaje się, na skompilowaniu pod jedną kategorią nieobrandowanych nawet, gotowych towarów z portfolio marki.

I właśnie tu tkwi największa różnica między polską produkcją a „Bridgertonem”. Netflix potraktował „Bridgertona” jak uniwersum, które można konsumować także poza ekranem. „Lalka” nadal funkcjonuje niemal wyłącznie jak serial, który można oglądać. A przecież miała wszystko, aby stać się także zapachem, makijażem, rytuałem pielęgnacyjnym, doświadczeniem i produktem.

W świecie, w którym kosmetyki coraz częściej konkurują nie tylko formułą, ceną i skutecznością, ale również historią, emocją i przynależnością kulturową, była to wyjątkowo rzadka okazja. I dlatego największą stratą nie jest brak jednej limitowanej szminki „Izabela Łęcka”. Stratą jest niewykorzystanie możliwości, by sprawdzić, czy polska klasyka literacka może stać się pełnoprawnym beauty IP.

ZOBACZ KOMENTARZE (0)
22. wrzesień 2026 09:37