StoryEditor
Rynek i trendy
27.11.2018 00:00

Polacy przepłacają za markowe kosmetyki i detergenty

Niemcy płacą mniej za niektóre kosmetyki i detergenty w porównaniu do Polaków. Eksperci: Nikt na nas nie żeruje. Sami na to pozwalamy.

Za które kosmetyki i detergenty polscy konsumenci płacą więcej niż Niemcy? Znamy wyniki badania. Łącznie aż 68 proc. badanych artykułów chemicznych i kosmetycznych mamy droższych niż nasi zachodni sąsiedzi. Dotyczy to zwłaszcza popularnego żelu pod prysznic – prawie 100 proc. różnicy, balsamu do ciała – ponad 60 proc., a także chusteczek nawilżanych dla niemowląt – blisko 60 proc. Za to opłaca nam się kupować znany płyn do mycia naczyń. Jest o niespełna 55 proc. tańszy. Zyskujemy też na uznanej na rynku paście do zębów – przeszło 26 proc. Jednak eksperci wskazują, że jest co najmniej kilka istotnych powodów takiej polityki cenowej, w tym różny popyt na ten sam asortyment.

Jak wyjaśnia Sebastian Starzyński, prezes Instytutu Badawczego ABR SESTA, polscy konsumenci mają słabszą siłę zakupową niż Niemcy i w związku z tym częściej wybierają tańsze marki. Z kolei ich mniej interesują produkty o niższych parametrach. Artykuły, które oni postrzegają jako powszechne i nieciekawe, u nas mogą być towarami ze średniej półki cenowej. Te różnice kształtują popyt na konkretny asortyment w danym kraju. Jeżeli w Niemczech np. detergent ma kilkukrotnie większą sprzedaż ilościową, to wtedy można obniżyć jednostkową marżę. I tak staje się on tańszy.

– Płacimy drożej, bo sami jako konsumenci się na to godzimy. Jeśli dany produkt uważamy za dobry, podczas gdy Niemcy uznają go za przeciętny, to wydajemy więcej. Oczywiście towary są postrzegane wedle strategii realizowanych przez dwóch reżyserów sprzedaży, tj. producenta i detalistę. Pierwszy z nich chce, aby artykuł tworzył wizerunek firmy – brandu i budował wolumen sprzedaży. A sprzedawca określa, jak wyrób ma generować wysoką marżę i zwiększać ruch w sklepie. I tak produkty trafiają na określone półki cenowe – mówi Andrzej Wojciechowicz, ekspert Komisji Europejskiej i rynku FMCG.

Zdaniem prezesa Starzyńskiego różnice, które budzą najwięcej emocji, są w dużej części wynikiem wielu zjawisk niż zaplanowanym działaniem mającym na celu „żerowanie na biednych Polakach”. Większe rozproszenie handlu w naszym kraju oznacza wyższe koszty transportu i magazynowania, a także utrzymania kilkuset działów marketingu, logistyki, sprzedaży i zakupów. Chęć wykorzystania możliwości postrzegania danego produktu w Polsce do podniesienia jego ceny jest dopiero kolejnym z rzędu czynnikiem.

– W przypadku Polski dodatkowe znaczenie może mieć jeszcze to, że przez lata byliśmy w tzw. ogonie Europy pod względem sprzedaży środków czystości. Była ona zdecydowanie niższa niż w większości innych krajów rozwiniętych gospodarczo. Z tego powodu wprowadzono też mniej detergentów na nasz rynek. W Niemczech, gdzie jest ich zdecydowanie więcej, ceny mogą być niższe według relacji popytu i podaży. I to jest zupełnie zrozumiałe – dodaje ekspert Komisji Europejskiej.

Za co płacimy więcej?

Na naszą niekorzyść najbardziej widać różnice w cenach takich produktów, jak Palmolive mleko i oliwka żel pod prysznic 250 ml – 97,3 proc., Nivea balsam do ciała 400 ml – 64,2 proc., a także Pampers fresh clean chusteczki nawilżane 64 szt. – 56 proc. W tych przypadkach jak najbardziej mamy do czynienia z wykorzystaniem siły marek i ich pozycjonowania.

– W Polsce Nivea i Palmolive mają bardzo pozytywne konotacje historyczne. Obie marki wiele lat temu zaczęły ekspansję w naszym kraju i cieszą się dużym zaufaniem konsumentów. W Niemczech klienci nie chcą płacić za ww. produkty więcej niż za inne o takich samych parametrach. W Polsce producenci i sieci zapewne wiedzą o tym, że stały spadek cen nie podniósłby sprzedaży ilościowej. A taka obniżka osłabiłaby wizerunkowo ich marki. Podobnie byłoby z artykułami firmy Pampers – wyjaśnia Sebastian Starzyński.

Dwa kosmetyki tej samej marki – Nivea dry comfort dezodorant roll-on 50 ml i Nivea fresh natural dezodorant spray 150 ml – odnotowały jednakową różnicę – 45,2 proc. Są więc prawie o połowę droższe w naszym kraju niż za zachodnią granicą. Nivea krem 75 ml też ma u nas wyższą cenę, choć rozbieżność jest dużo mniejsza – 21,4 proc. Według Andrzeja Wojciechowicza, to również pokazuje siłę tej firmy i jej marki w Polsce, cenionej od pokoleń. W Niemczech środki kosmetyczne Nivea są traktowane jako bardzo powszechne produkty.

– Jest kilka produktów tańszych w Niemczech o ponad 20 proc. Wśród nich odnotowaliśmy m.in. Persil power żel 1 litr – 28 proc., a także Persil Universal kapsułki 600 g, 24 sztuki – 20,3 proc. To z kolei pokazuje pozycję tej marki w naszym kraju. Oba artykuły są tam na średniej półce cenowej, a u nas – na średniej wyższej. W Polsce mają mniejszą sprzedaż niż środki chemiczne uważane za bardziej powszechne, a zatem muszą realizować wyższe marże procentowe – stwierdza ekspert z Instytutu Badawczego ABR SESTA.

Droższe o ponad 20 proc. są u nas też tabletki do zmywarki Somat All-in-1 468 g (26 szt.) – 23,7 proc. Opakowanie w Polsce jest mniejsze, dlatego cena jednostkowa może być nieco wyższa. Jednak ta różnica nie tłumaczy w pełni tego zjawiska. Na niemieckim rynku jest wyższa penetracja zmywarek, a za tym idzie wyższy popyt. Jednocześnie u nas ten produkt jest traktowany jako marka lepszej jakości, więc wykazuje niższą elastyczność cenową niż tańsza konkurencja. Podobnie jest postrzegany płyn do prania Perwoll Renew Advanced 1,5 litra. Dlatego płacimy za ten artykuł o 23,4 proc. więcej. Nie ma natomiast zasadniczych różnic w samym towarze.

Co jest droższe w Niemczech?

– Największą rozbieżność cenową na niekorzyść naszych zachodnich sąsiadów widać w przypadku płynu do mycia naczyń Fairy Lemon 450 ml – 54,5 proc. Może to wynikać m.in. z różnic w składnikach, które również wykazało badanie. Całkiem możliwe jest to, że konsumenci w obu krajach mają nieco inne oczekiwania wobec tego produktu – analizuje Andrzej Wojciechowicz.

Kolejny tańszy u nas artykuł to Elmex Sensitive pasta do zębów 75 ml – 26,7%. Jak zauważa prezes Starzyński, w Niemczech produkt ma lepsze pozycjonowanie cenowe. Zdobył tam zapewne większą lojalność klientów, a zatem producent może pozwolić sobie na wyższe marże. W Polsce tego typu produkt z wyższej półki ma duży problem z budowaniem sprzedaży ilościowej, bo tutaj pasty o niższych od niego parametrach są rekomendowane w reklamach przez dentystów. A przeciętny konsument opiera swoją wiedzę na podstawie takich przekazów.

– Z badania wynika także, że kilka różnic niekorzystnych dla Niemców oscyluje wokół 20%. Persil color proszek do prania 1,4 kg mają oni o 23,4 proc. droższy. Niewiele niższy wynik odnotował Head&Shoulders citrus fresh szampon do włosów 500 ml – 21,2 proc. A następny jest Fa coconut 250 ml milk żel pod prysznic – 19,7 proc. Każdy z tych przykładów trzeba oddzielnie analizować, aby wyjaśnić, z czego dokładnie wynikają podobne rozbieżności. A przede wszystkim należy ustalić to, jaką rolę pełni dany artykuł w swojej grupie towarowej w danym kraju i na jakim tle wyrobów konkurencyjnych się prezentuje – wskazuje ekspert Komisji Europejskiej.

Natomiast Sebastian Starzyński zwraca uwagę na to, że Persil color proszek do prania 1,4 kg ma w obu krajach inną zawartość środków powierzchniowo czynnych. Anionowych jest w niemieckiej wersji 15-30%, a w polskiej – 5-15%, natomiast niejonowych – w Niemczech jest 5-15 proc., a u nas – poniżej 5 proc. W ocenie eksperta, to tłumaczy różnice w cenach. Polski rynek detergentów jest bardzo konkurencyjny, a zatem producent mógł podjąć decyzję o zmniejszeniu parametrów, aby oferować atrakcyjniejszy cenowo artykuł.

Dane, zebrane w październiku br. przez agentów platformy TakeTask, przeanalizował Instytut Badawczy ABR SESTA. 25 produktów do badania wybrano na podstawie ofert niemieckich e-sklepów. Wzięto pod uwagę te towary, które najszybciej pokazywały się na stronach i jednocześnie były dostępne również w Polsce. Ceny spisano w 4 tamtejszych i 4 naszych placówkach supermarketów oraz hipermarketów. Następnie zostały ze sobą zestawione. W sytuacji różnych gramatur przeliczono je do wielkości polskich towarów. Przyjęto średni kurs euro w NBP z dnia 24 października tego roku.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
29.10.2026 14:31
Pinterest: różowe włosy trendują, a precyzja zapytań rośnie
Włosy w nienaturalnych kolorach już od ponad dekady święcą triumfy.Marina Demeshko

Pierwszy raport Pinterest poświęcony trendom beauty wskazuje na rosnące zainteresowanie bardziej precyzyjnie określonymi stylizacjami. W danych dotyczących włosów uwagę zwracają wyszukiwania różowych pasemek, zestawień z turkusem i fryzur typu peekaboo. Wśród cotygodniowych użytkowników platformy 85% deklaruje, że odkryło na niej nowe trendy lub pomysły beauty, zanim zobaczyło je gdzie indziej, a 64% uważa ją za lepsze miejsce do wyszukiwania aktualnych trendów.

Raport pokazuje zmianę widoczną w sposobie opisywania inspiracji. Użytkownicy nie szukają już wyłącznie ogólnych kategorii, takich jak bob czy czerwony manicure, lecz wpisują bardziej szczegółowe określenia: teksturowany French bob albo ciemnoczerwony manicure cat-eye. Podobny poziom precyzji widać w wynikach dotyczących koloryzacji. Zamiast jednego, jednolitego koloru różowego pojawiają się zapytania o konkretne odcienie, połączenia barw i rozmieszczenie pasemek.

W danych Pinterest rośnie zainteresowanie różem jako akcentem we fryzurze, a niekoniecznie kolorem na całej długości włosów. Wyszukiwania hasła „dark pink peekaboo hair”, odnoszącego się do różowych pasm ukrytych pod wierzchnią warstwą włosów, wzrosły o 481%. Zapytanie „pink hair stripe”, dotyczące różowego pasma, odnotowało wzrost o 463%. O 190% wzrosły wyszukiwania „pink hair dye streaks”, czyli pasemek uzyskanych za pomocą różowej farby.

image

Beauty wysyła sprzeczne sygnały. Co mówią o kondycji branży wyniki gigantów i jakie są wnioski dla polskiej półki? [ANALIZA WK]

Wyniki wskazują również na zainteresowanie różnymi odcieniami i sposobami ich łączenia. Hasło „teal and pink hair”, dotyczące zestawienia różu z turkusem, zanotowało wzrost o 273%, a „dusty rose pink hair”, odnoszące się do przygaszonego, pudrowego różu, o 198%. W przypadku frazy „pink money piece hair brunette”, opisującej różowe pasma okalające twarz na brązowych włosach, wzrost wyniósł 33%. Z kolei „pink wig hairstyle”, czyli fryzury z różową peruką, wyszukiwano o 84% częściej.

Róż pojawia się także w zapytaniach związanych z warkoczami. Wyszukiwania „black and pink knotless braids” wzrosły o 87%, a „blonde and pink box braids” o 37%. Zestawienia pokazują, że kolor jest łączony z określonym rodzajem fryzury, bazowym odcieniem włosów lub techniką zaplatania. Tak szczegółowe frazy pozwalają odróżnić poszczególne warianty trendu, które przy ogólnym haśle „różowe włosy” mogłyby być trudniejsze do rozpoznania.

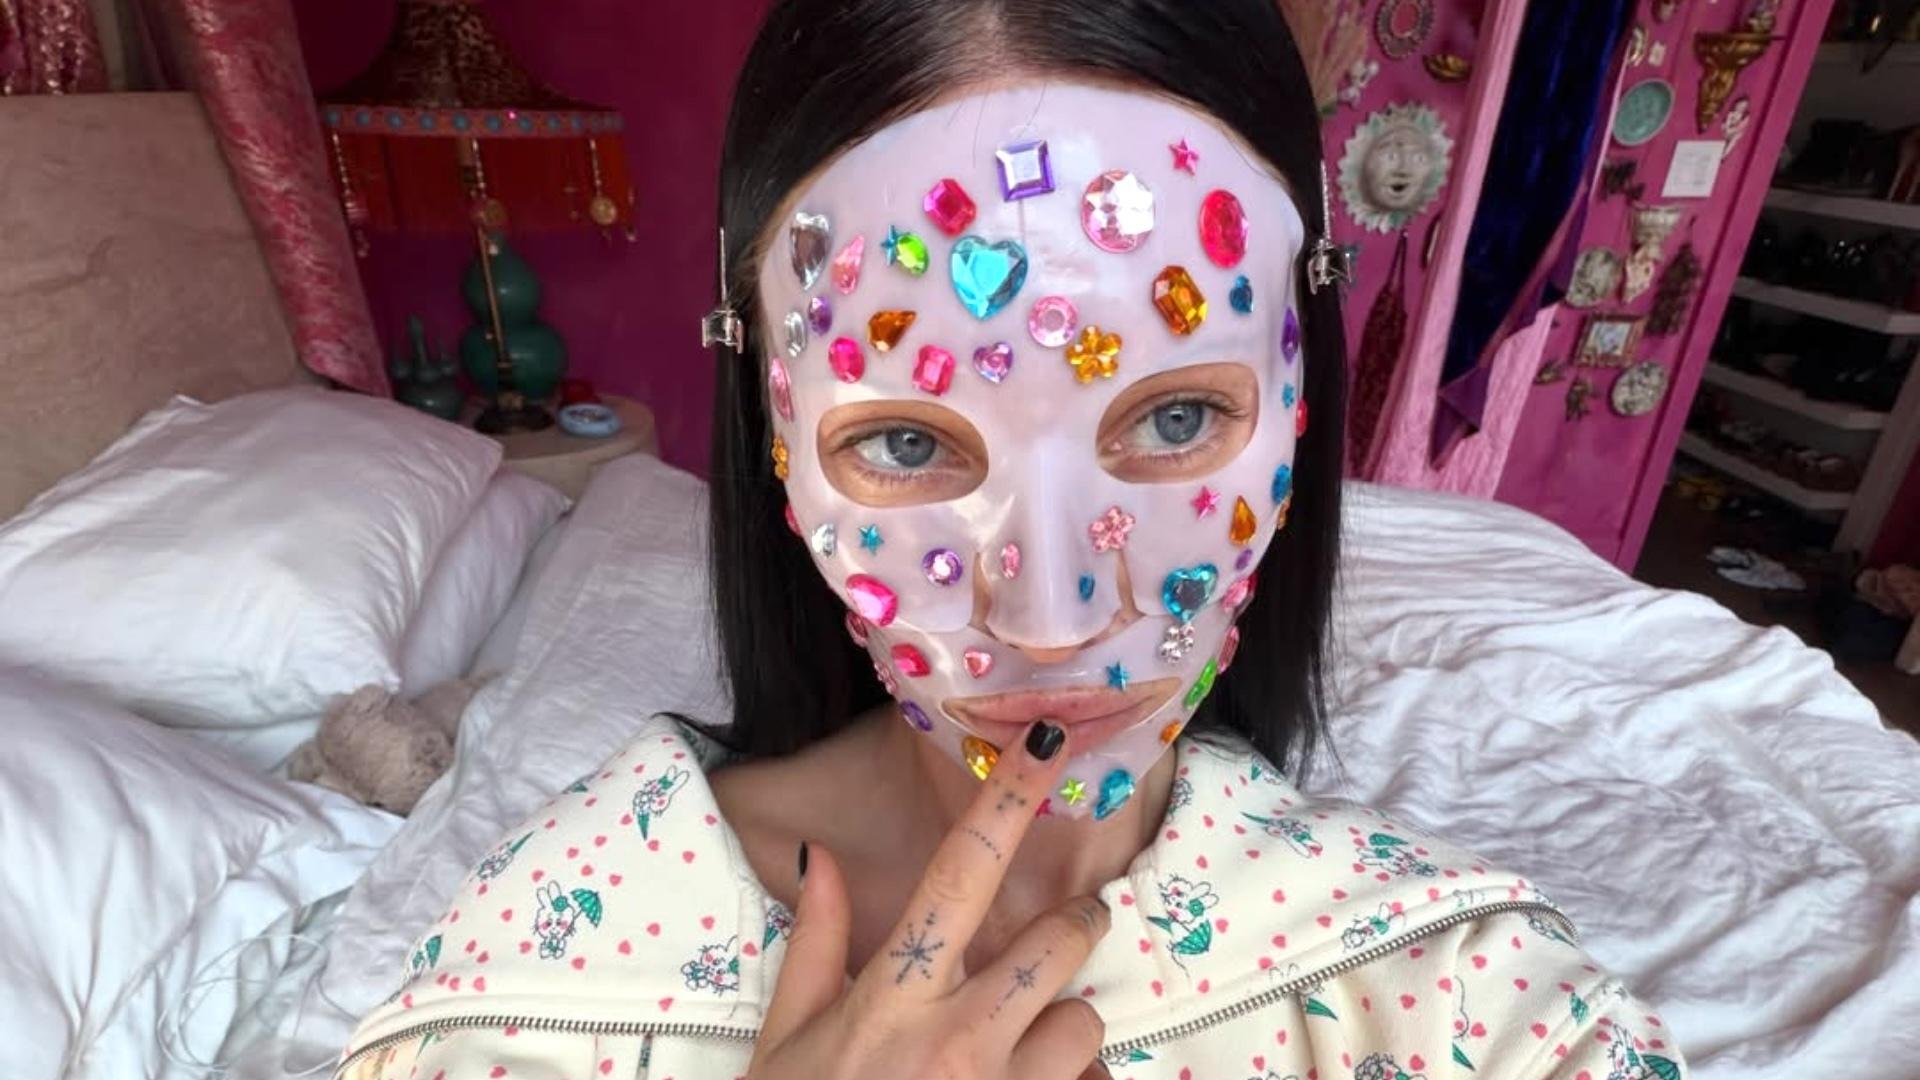
W raporcie pojawia się również akcesorium do włosów: wyszukiwania „bedazzled claw clip”, czyli ozdobnej klamry typu claw clip z dekoracyjnymi elementami, wzrosły o 749%. To najwyższy wzrost wśród wymienionych w zestawieniu zapytań. Różnica między tym wynikiem a wzrostem dla haseł dotyczących koloryzacji pokazuje, że zainteresowanie obejmuje zarówno zmianę koloru i fryzury, jak i dodatki uzupełniające stylizację.

Czy róż zawsze jest "in"?

Róż regularnie powraca w trendach beauty, ale jego popularność nie utrzymuje się na stałym poziomie. Zmieniają się zarówno odcienie, jak i sposób wykorzystania koloru: raz dominuje intensywny róż na całej długości włosów, innym razem pojawia się jako subtelne pasemko, akcent ukryty pod wierzchnią warstwą lub kontrastowy detal przy twarzy. Wyszukiwania na Pinterest pokazują, że zainteresowanie różem jest aktualne, lecz przybiera różne formy.

Takie wahania nie oznaczają, że kolor znika z rynku. Raczej przesuwa się między niszowymi i bardziej wyrazistymi zastosowaniami, dostosowując się do zmieniających się preferencji użytkowników. Wzrost wyszukiwań fraz dotyczących różowych pasemek, połączeń różu z turkusem czy fryzur peekaboo sugeruje, że odbiorcy nadal sięgają po ten kolor, ale coraz częściej szukają sposobu, by włączyć go do stylizacji na własnych warunkach.

image

Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady

Dane wskazują na dużą różnorodność form, które użytkownicy ujmują w wyszukiwaniach: od pojedynczego pasma przy twarzy, przez akcent ukryty pod włosami, po mocniejszy efekt kolorystyczny. Pinterest opisuje ten kierunek jako wybór własnego wariantu różu — od niewielkiego detalu po intensywną stylizację. Podane wzrosty dotyczą konkretnych zapytań, dlatego nie należy utożsamiać ich z udziałem poszczególnych trendów w całym rynku beauty. Raport nie określa w przekazanych danych okresu porównawczego ani bazowej liczby wyszukiwań.

Wyniki wpisują się w deklaracje użytkowników dotyczące roli platformy w odkrywaniu inspiracji. Według raportu 85% cotygodniowych użytkowników Pinterest twierdzi, że znalazło tam nowe trendy lub pomysły beauty, zanim natknęło się na nie w innych miejscach. 64% uważa natomiast, że platforma lepiej pomaga odkrywać aktualne trendy kosmetyczne. Zestawienie tych odpowiedzi z precyzyjnymi hasłami pokazuje, że wyszukiwanie inspiracji obejmuje nie tylko sam trend, lecz także jego konkretne wykonanie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
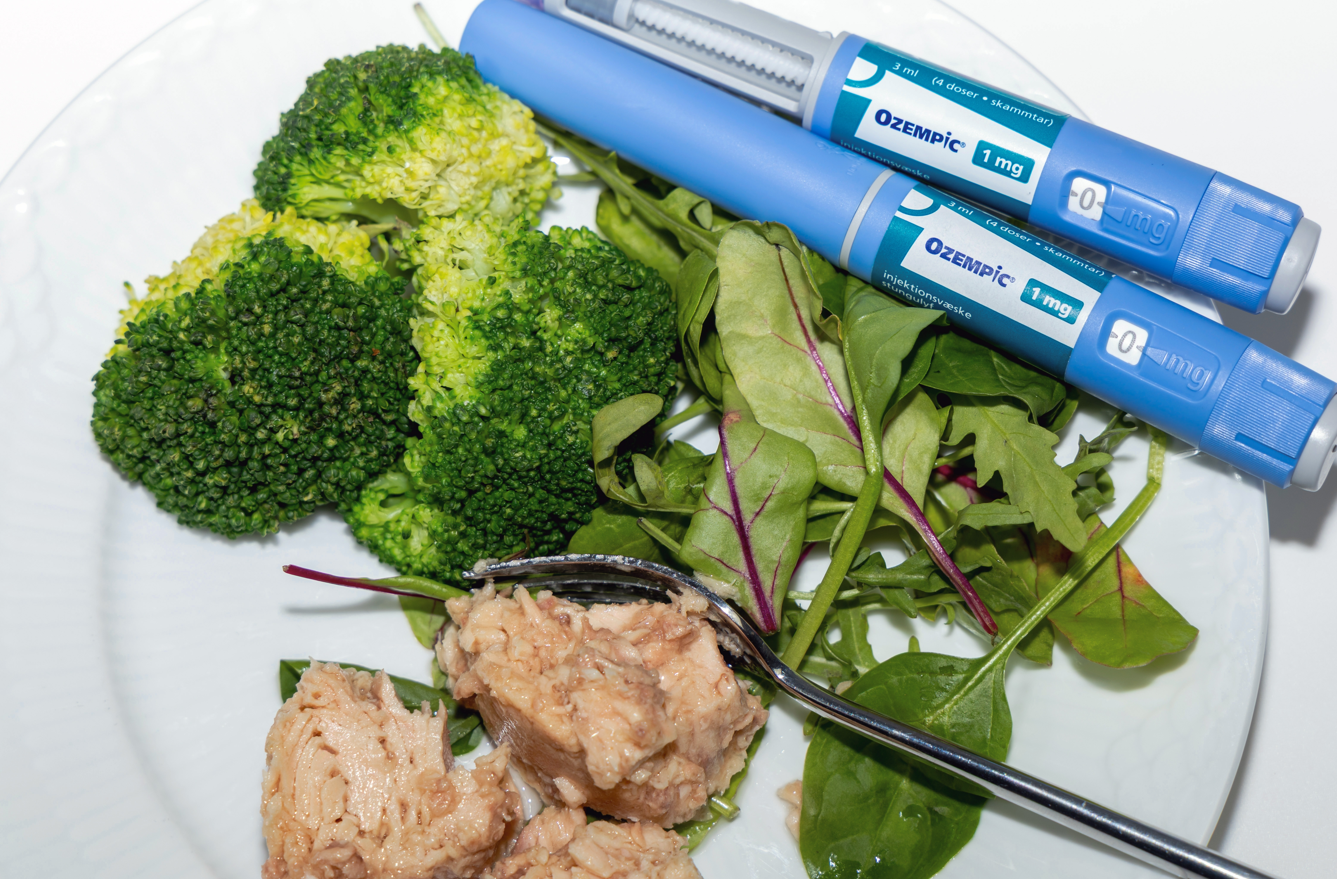
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
29. październik 2026 22:32