
Jakie są tendencje w rozwoju e-commerce w segmencie Zdrowie i Uroda?
Jeżeli spojrzymy na to, co się dzieje w kategorii Zdrowie i Uroda w polskim e-commerce, to na pewno trzeba podkreślić, że jest to szalenie ciekawy okres. Przeszliśmy fazę pierwszego etapu rozwoju rynku, a ostatnich 7 lat to był czas, kiedy dużo firm i instytucji regulacyjnych uczyło się sprzedaży internetowej. Wśród głównych graczy przeplatały się drogerie z aptekami oraz sklepy beauty.
W mojej ocenie następnych 5 lat, to będzie walka na rynku e-commerce o pozycję lidera w kategorii Zdrowia i Urody. Taki lider wyłonił się już np. w kategorii Consumer Electronics – Media Expert króluje nad całą resztą z obrotami na poziomie około 12 mld zł w ostatnim dostępnym raporcie finansowym, z czego prawdopodobnie przynajmniej 25 proc. to sprzedaż online. Tak samo Empik zdominował kategorię kultury i szeroko rozumianego hobby z obrotami za 2021 na poziomie 2,4 mld zł z czego około 48proc. to udział sprzedaży produktów cyfrowych i ecommerce. Castorama, podobnie jak Decathlon walczą o miano lidera w swoich kategoriach. Oczywiście hegemonem sprzedaży internetowej w Polsce pozostaje Allegro generujące blisko 50 mld zł.
Teraz czas na kategorię Zdrowia i Urody, gdzie w nadchodzącym czasie należy spodziewać się rywalizacji o miano lidera sprzedaży e-commerce.
Do tej rywalizacji stają Gemini wieloletni lider wysyłkowej sprzedaży, DOZ największa stacjonarna sieć aptek w Polsce, która w dużej mierze nadrobiła już zaległości wynikające z późnego wejścia w obszar e-commerce. Hebe i Super-Pharm, które w ostatnich latach bardzo mocno postawiły na rozwój w obszarze digital oraz Apteka Melissa z TOP3 wysyłkowej sprzedaży w kategorii Pharma, choć firma ma sporo zaległości technologicznych i logistycznych do nadgonienia.
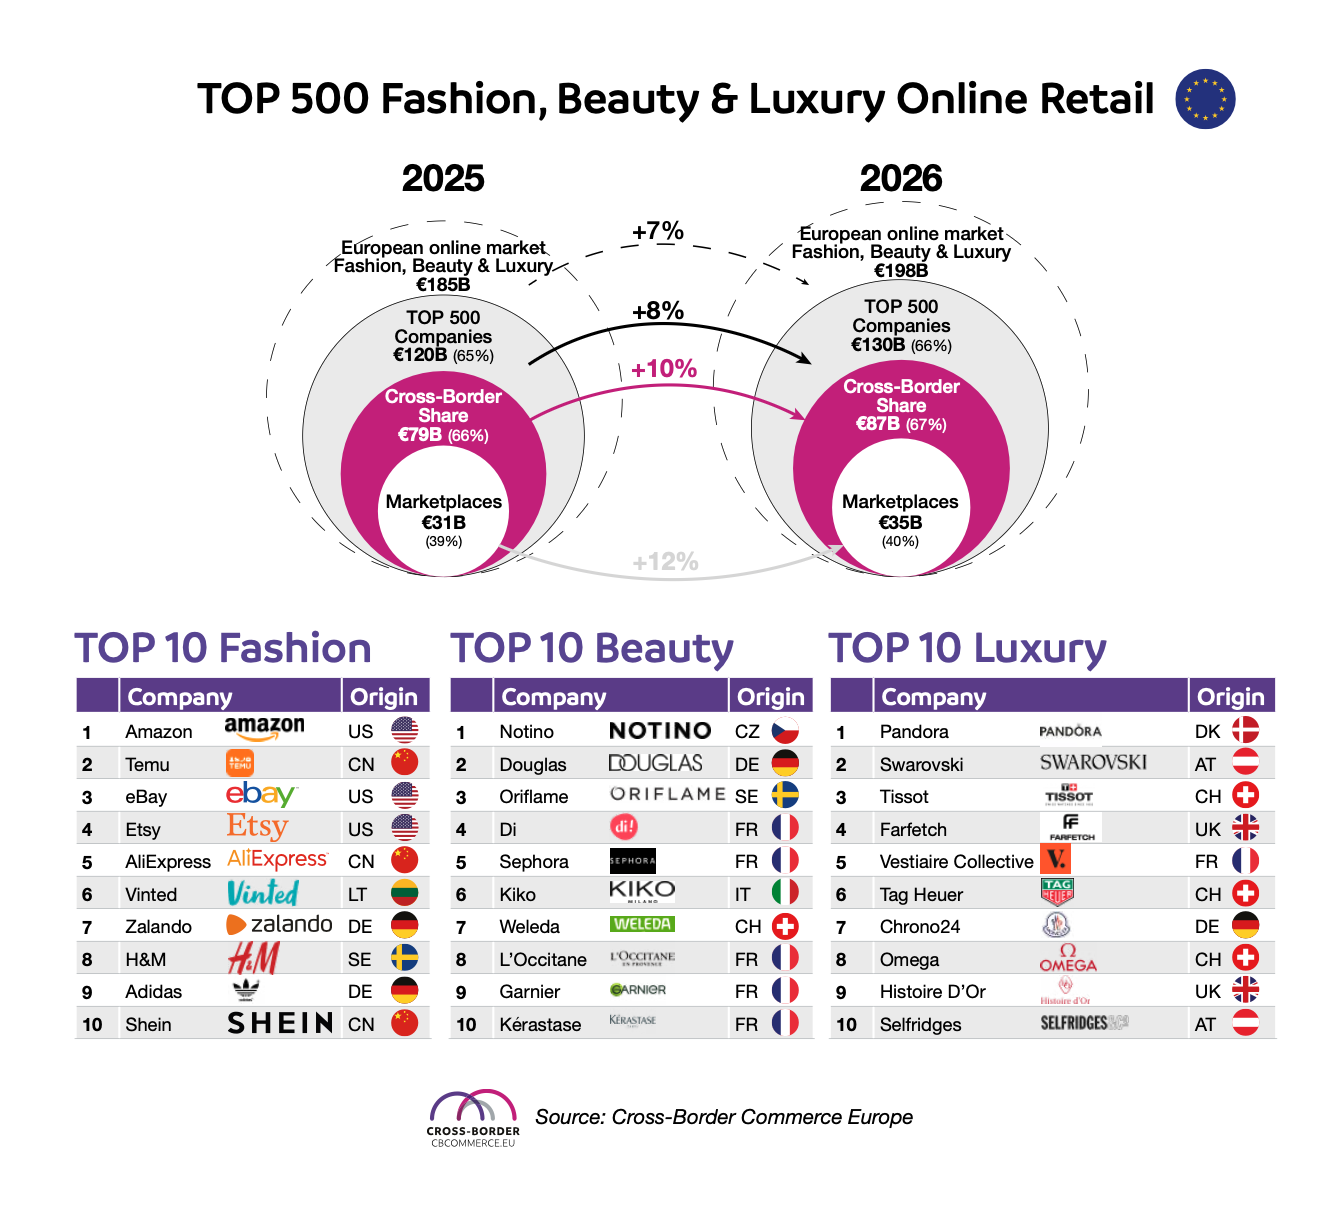
Zagadką pozostaje postawa Notino, którego tempo rozwoju e-commerce bardzo spadło w ostatnich latach oraz Rossmanna, dla którego za względu na mocną obecność stacjonarną e-commerce nie jest priorytetem, a przecież prawidłowo rozwijany mógłby już generować sprzedaż na poziomie 3 mld zł stanowiąc około 20 proc. obrotów całej sieci. Patrząc na rynek USA to trochę tak jakby Walmart nie podjął rywalizacji z Amazonem. Z drugiej strony to dzięki brakowi zainteresowania rozwojem e-commerce w Rossmannie, w ostatnich latach powstało tak wiele nowych firm, których roczna sprzedaż online przekracza 100 mln zł.
Co pokazują liczby?
Patrząc na światowy e-commerce, według Statista, jest on wart około 4 bilionów dolarów i to stanowi, w zależności od pomiarów, około 15-17 proc. udziałów w handlu. E-commerce w kategorii Zdrowie i Uroda jest rozbijany na Beauty, Personal Care i Health, ale łącząc te segmenty wychodzi, że jest wart 182 mld dolarów na całym świecie.
Schodząc na nasze podwórko, szacuję, że z perspektywy samych retailerów e-commerce w tej kategorii w Polsce jest wart około 7 mld złotych, czyli nieco ponad 1,6 mld dolarów. Ale jak uwzględnimy wszystkie segmenty, czyli też B2B, usługi medyczne itd., to PwC szacuje ten obszar na 15 mld złotych, czyli około 3,5 mld dolarów. To daje udział Polski na poziomie 2,2 proc. w światowym rynku e-commerce Zdrowia i Urody. To dobry wynik biorąc pod uwagę, że populacyjnie stanowimy pół procenta. Co więcej, według PwC, rynek e-commerce w kategorii Zdrowie i Uroda ma rosnąć mniej więcej o 12,3 proc., co roku przez następnych 5 lat.
Jednak dynamika rozwoju sprzedaży online będzie zwalniać, o ile nie pojawią się nowe przełomowe technologie. Już teraz obserwując rynek brytyjski czy niemiecki, które wydają się najbardziej rozwinięte w Europie, widzimy, że one istotnie zwalniają, a rynek niemiecki nawet zanotował pierwszy raz spadek sprzedaży rok do roku.
Jeszcze siedem, pięć lat temu, gdy e-commerce w niektórych kategoriach rósł nawet do 500 proc., wszyscy się zastanawiali, gdzie są granice, jaki e-commerce osiągnie udział w rynku. Widzimy już, że proporcja dla wspomnianych państw zatrzymuje się w okolicach 30 do 70. Oczywiście technologie oparte na sztucznej inteligencji mogą sporo zmienić w najbliższej przyszłości, jednocześnie należy pamiętać, że w przypadku e-commerce za tą technologią musi podążyć logistyka, a w tym obszarze jest jeszcze sporo do zrobienia.
Głosy są takie, że potężne wzrosty były spowodowane pandemią, a teraz po prostu wracamy do normy.
Warto to doprecyzować, biznesy dobrze przygotowane do skalowania sprzedaży, również logistycznie, wygenerowały spektakularne wzrosty w okresie pandemii. Jednocześnie w naszym obszarze Zdrowia i Urody jest nadal olbrzymi potencjał wzrostu sprzedaży e-commerce i nadal są biznesy, które notują 40-50 proc. wzrostu rok do roku. Oczywiście na rynku są też gracze, którzy z różnych powodów wstrzymali inwestycje lub ponoszą konsekwencje zaległości w rozwoju obszarów technologicznych czy logistycznych i przez to ich obroty rosną jednocyfrowo bo ze względu na dojrzewanie rynku, powoli kończą się czasy wysokich wzrostów samych z siebie.
Zatrzymajmy się więc przy tym wątku. Kto, Pana zdaniem, najlepiej poukładał się w e-commerce w naszej branży, a kto ma najwięcej do zrobienia przy swoim potencjale?
Zanim odpowiem na to pytanie, warto zarysować tło placu boju. W tej chwili e-commerce Zdrowie i Uroda, upraszczając, możemy podzielić na trzy obszary.
Po pierwsze mamy biznesy mniej lub bardziej regulowane prawem farmaceutycznym – apteki, portale zdrowia, portale rezerwacji leków. Na ten rynek próbują też wejść duzi wydawcy, jak np.: Medonet, który ma olbrzymią bazę artykułów i z nich już nie tylko odsyła linkami do stron reklamodawców, ale też zaczyna rozwijać swój marketplace. W tym obszarze liderami są Gemini, które pod względem technologicznym i logistycznym wydaje się być przygotowane do dalszego skalowania. Jest też DOZ, który ma olbrzymi potencjał do wzrostów ze względu na dużą sieć stacjonarną, prace nad własnym marketplacem oraz uruchomionym drugim brandem Aptelia.pl Trzeci gracz na rynku Apteka Melissa zmierza w ciekawym kierunku wchodząc z ofertą swojego sklepu e-melissa na Allegro, obecność na innych marketplace jest niepraktykowana przez wcześniej wymienionych liderów i przez to może okazać się, przynajmniej w perspektywie kolejnych 3 lat istotnym elementem wzrostowym. Wspomniana grupa opanowała już sprzedaż apteczną przez Internet i teraz coraz mocniej wchodzi do świata urody.
Drugą grupą są portale rezerwacyjne, jak apteline.pl, czy gdziepolek.pl oraz strony producentów takie jak chociażby Lush, Rituals, HealthLabsCare czy Pharmaceris. One też mają duży potencjał wzrostowy, choć raczej nie powalczą o miano lidera w całej kategorii Zdrowia i Urody, ze względu na ograniczony asortyment
Trzecia grupa to biznes, nazwijmy go, nieregulowany czyli drogerie i szeroko rozumiane sklepy beauty. Po tym co widać na rynku warto wskazać oczywiście na Hebe i Super-Pharm jako biznesy mocno inwestujące w kanał digital w ostatnich latach. Największym sklepem póki co wydaje się nadal być Notino, a za nim Makeup, których wzrost jednak zwolnił w ostatnich latach, ale potencjał rozwoju nadal jest duży. Jest też wcześniej wspomniany Rossmann, który nadal może przystąpić do rywalizacji, bo ryzyku kanibalizowania kanałów można zaradzić. Pozostali gracze jak Sephora, Douglas, Drogerie Natura, DM czy e-Zebra, raczej w przewidywalnej przyszłości pozostaną w klasie średniej pod względem swoich biznesów e-commerce.
Ta grupa próbuje wchodzić w świat apteczny, mam tutaj na myśli otwarcie apteki przez Notino w Czechach, czy przez Sephora we Francji oraz uruchomienie apteki online przez Hebe. Jednak sprzedaż apteczna nie jest taka łatwa do opanowania w Polsce i potrzeba przynajmniej kilku lat, dlatego z tej grupy największe szanse rozwojowe wydaje się mieć Super-Pharm, który ma szerokie doświadczenie w prowadzeniu aptek i drogerii, choć warto wspomnieć o ciekawym ruchu rozwojowym zapowiedzianym przez Hebe, a mianowicie ekspansja poza Polskę, ta opcja może otworzyć marce ciekawe perspektywy.
Granica pomiędzy e-drogeriami i e-aptekami zanika jeszcze w jednym istotnym obszarze, a są nim dermokosmetyki. Dermokosmetyki to nazwa nieuregulowana prawnie, teoretycznie mogą być sprzedawane wszędzie, ale do tej pory zasada była taka, że klasyczne brandy dermokosmetyczne, takie jak np. Vichy, SVR, La Roche Posay, CeraVe, Pharmaceris, Pierre Fabre i inne z tego segmentu, raczej były dedykowane wyłącznie aptekom. Tymczasem teraz ze względu na wspomniane zmiany w aptecznym funkcjonowaniu takich marek jak Sephora, Notino czy Hebe również ze strefą dermosmetyków, większość z tych marek dostępna jest już prawie wszędzie w e-commerce.
Ostatnią grupą są marketplace’y jak Allegro, Amazon czy Empik. Wygląda na to, że po wyrokach z 2022 r. jest wreszcie sposób na legalną sprzedaż produktów przez apteki na tych platformach, a to wraz ze wspomnianym ruchem Melissy i innych graczy spowoduje, że docelowo pewnie około 50 proc. sprzedaży w kategorii Zdrowie i Uroda będzie realizowane na stronach należących do biznesów marketplace.
Wracając więc do pytania – kto będzie rządził w e-commerce w kategorii Zdrowie i Uroda?
Moim zdaniem walka o 50 proc. rynku rozegra się w najbliższych latach między: Gemini, DOZ, Notino, Makeup, Rossmann, Super-Pharm, Hebe i Melissa.
Druga połowa przypadnie platformom marketplace z przewagą Allegro.
Czy może pojawić się jeszcze jakiś istotny gracz z zewnątrz, który zmieni układ sił w e-commerce w naszej branży?
Nie jest to wykluczone. Aczkolwiek po sytuacji z Shopee, które wycofało się z polskiego rynku, widzimy, że nie jest to proste.
Budując biznes od zera w kategorii Zdrowie i Uroda, w opcji tylko kanał online trzeba zainwestować między 50 a 100 mln zł, żeby go rozwinąć i wejść do top 10 sprzedawców na rynku. I to trwa. Widzimy na przykład po DM – z całą sympatią do tej marki – że stawiając gównie na rozwój organiczny nie jest łatwo osiągnąć w e-commerce dużego ruchu na stronie. Myślę, że będą potrzebowali 3-5 lat, żeby dojść do sensownych liczb, dzięki którym będą postrzegani przez producentów jako istotny gracz na rynku online. A w tym czasie cała reszta firm przecież też nie będzie stała w miejscu i może odskoczyć jeszcze bardziej. Raczej spodziewałbym się więc, że wejdzie do Polski jakiś duży inwestor lub w ten obszar włączy się ktoś z Polski, kto zainwestuje w jedną z obecnych sieci drogeryjnych, czy aptecznych i w wyniku tego istotnie przyspieszy ich rozwój także w e-commerce.
Czy to, że DOZ i Gemini wyrosły na liderów w e-commerce, jest wynikiem tego, że są kojarzone ze zdrowiem i aptekami?
Czynnik zdrowia ma wpływ na wiarygodność brandu. Kiedyś robiliśmy ciekawe testy wśród matek z dziećmi – chodziło o kupowanie mleka i pieluch. W ankietach matki mówiły, że jak kupują w aptece, to mają wrażenie, że lepiej opiekują się swoją rodziną. Istotnym elementem w tej układance jest więc to, że marki z obszaru zdrowia wchodzą w kategorie beauty.
Czy Pana zdaniem są na rynku jeszcze jakieś apteki, które w segmencie beauty mogą zrobić konkurencję drogeriom?
Mamy w e-commerce w kategorii aptek około dwudziestu liczących się graczy. Jest grupa liderów, u których już zwykle jest pozytywna EBITDA, zarabiają duże pieniądze, łatwiej jest im uruchamiać kolejne inwestycje. Mamy też sporo firm, które doszły do pewnego poziomu od kilku do kilkudziesięciu mln zł obrotu i przed nimi inwestycyjne decyzje co dalej. Mają duży próg do pokonania po to, żeby wybić się na poziom powyżej 100 mln zł obrotu. Czy te firmy będą miały faktycznie takie środki, czy znajdą inwestorów? Trudno powiedzieć. Na pewno nie wszystkie.
Doradzałem firmom będącym na różnych etapach rozwoju w e-commerce. Zupełnie inne podejście do inwestycji ma fundusz, inne prywatny właściciel. Fundusz inwestuje na 5 lat z założeniem, że po tym okresie sprzedaje biznes. Jest w stanie wyłożyć na dzień dobry 50 mln zł, by osiągnąć wzrost, który zwiększy wartość spółki.
Zupełnie inaczej inwestuje rodzinny biznes. Właściciel ma, załóżmy, 5 mln zł rocznie „luzu”, ale nie wyda wszystkiego, żeby rozwinąć e-commerce. W takich firmach wzrost jest organiczny, a przez to wcale nie jest powiedziane, że biznes zakończy się sukcesem. Wiele firm mamy właśnie w takiej sytuacji.
Czy opłaca się w ogóle jeszcze wchodzić w e-commerce z nowymi projektami, z nowymi sklepami w kategorii Zdrowia i Urody?
Tak, choć poprzeczka wejścia w przeciągu ostatnich dwóch lat podniosła się bardzo wysoko. Wcześniej wystarczyło 20-30 mln inwestycji, teraz 50-70 mln, żeby zaistnieć i dojść do pozytywnej EBITDA przy obrocie na poziomie 100 mln zł rocznie, więc z automatu jest coraz mniej graczy, których na to stać.
Raczej będziemy obserwować pewnego rodzaju konsolidację i stopniowo, w ciągu następnych kilku lat, wyłoni się grupa prawdziwych liderów. Myślę, że będzie to około pięciu istotnych graczy ze względu na specyfikę przeplatania się drogerii z farmacją. Chyba że, co zawsze mówiąc o digitalu trzeba zastrzec, pojawi się przełomowa technologia np. oparta o sztuczną inteligencję i firma, która w nowatorski sposób ją wykorzysta istotnie obniżając próg wejścia i granice inwestycyjne, a następnie zmieni zwyczaje zakupowe klientów
Był boom na e-commerce, wszyscy chcieli sprzedawać w internecie, także właściciele małych sklepów, drogerii. Dziś mówią, że nie wytrzymują konkurencji, że nie stać ich na e-commerce. Czy „wciągnie” ich Allegro? I czy to dobrze czy źle?
To jest naturalny proces. Dobrze dla klientów, bo będzie większa konkurencyjność w ramach tego portalu. Natomiast te mniejsze sklepy mogą działać lokalnie wykorzystując usługi typu click and collect. Myślę, że tak, Allegro będzie powoli zbierać wszystkich u siebie i skonsoliduje tych mniejszych graczy. Aczkolwiek nic nie stoi na przeszkodzie, aby tacy sprzedawcy zaczęli się pojawiać na marketplace’ach DOZ, Gemini, Hebe czy Super-Pharm, albo Empiku. Co ciekawe duzi gracze z naszej kategorii na Allegro nie wchodzą - oprócz Melissy. Budują swoje marki.
Z tego co słyszę na rynku, wyzwaniem dla producentów kosmetyków jest, aby nie stracić sprzedaży przez swoje e-sklepy, gdy wchodzą w e-ecommerce retailerów. Jak powinni ten biznes układać, żeby nie dopuszczać do kanibalizacji? Zakładam, że większość producentów chce mieć swoje własne e-sklepy.
To jest szalenie ciekawy i złożony temat. Wejście we współpracę z dużymi sprzedawcami i platformami marketplace to duża szansa dla producentów bo otrzymują dostęp do kilkunastomilionowej bazy klientów w Polsce. W pewnym momencie skalowania sprzedaży jest to wręcz must have. Jednocześnie taka współpraca niesie ze sobą wiele wyzwań w tym deprecjonowanie cenowe produktów, brak kontroli nad jakością procesu zakupowego, pakowania i wysyłki oraz wielu innych. Te tematy trzeba w miarę możliwości poukładać ze sprzedawcą.
Z drugiej strony sprzedaż przez własną stronę daje nam bliski i bezpośredni kontakt z naszymi klientami, co sprawia, że mamy dużo możliwości interakcji, budowania relacji oraz ciągłego wsłuchiwania się w potrzeby kupujących.
Finalnie decyzja należy do właściciela danej marki, na rynku można spotkać różne modele, są firmy, które większość sprzedaży realizują przez swoją stronę, wtedy po prostu trzeba zaakceptować brak możliwości pełnego skalowania sprzedaży na danym rynku. W zamian mamy prawie pełną kontrolę nad doświadczeniami zakupowymi naszych klientów.
Jeżeli chodzi natomiast o współpracę ze sprzedawcami to na bazie setek rozmów, które odbyłem w ciągu ostatnich lat, i znajomości brandów, podzieliłbym producentów działających w segmencie Beauty na trzy grupy, jeśli chodzi o świadomość e-commerce. Pierwsza – najmniej świadomi, nawet do 25 proc. producentów. To jest grupa, która prawie w ogóle nie interesuje się e-commercem, a także tym, na jakie działania wydawane są budżety marketingowe we współpracy z retailerami. Wiem, że to może brzmieć nieprawdopodobnie w obecnych czasach, ale jednak taka grupa jest.
Druga grupa, największa, około 75 proc., uczy się e-commerce. To są firmy, które mają największy potencjał. Zarazem jeszcze nie do końca wiedzą, na jakie narzędzia wydawać pieniądze, nie wszystkie mają zbudowaną strategię e-commerce. Prosta rzecz – czy ja jako producent chcę rozwijać brand do takiego stopnia, żeby on stał się must have na rynku i wtedy drogeria do mnie przyjdzie i powie: „daj mi swój produkt”, czy chce polegać na tym, że produkt jest ułożony głównie dobrze cenowo i buduję sobie jakąś dystrybucję. Większość tych producentów nie wie, jak rozliczać narzędzia marketingowe. Nie wie, jak analizować raporty, albo nie dostaje pełnych danych, żeby stwierdzić, czy dana kampania marketingowa, na którą wydali dziesiątki tysięcy złotych przyniosła efekty. Czy wzrost sprzedaży wynika z kampanii, a może z sezonowości, lub z czegoś zupełnie innego? Tu jest olbrzymi obszar do nauki, pracy bo przepalanych jest dużo pieniędzy.
Niewielka część producentów, raptem około 5 proc., jest świadomych, mają swoje zespoły e-commerce i z nimi rozmawia się jak z partnerami. Wiedzą, o co chodzi w e-commerce, wiedzą, które narzędzia działają, a które nie. Często mają dane, badania nie tylko z Polski, ale z Europy, ze świata. Z takimi producentami współpraca odbywa się na poziomie partnerskim, dzięki czemu możemy wzajemnie się rozwijać.
Z czego wynika to różne podejście do kanału e-commerce i mała jego świadomość?
Dla producentów z naszej branży e-commerce stanowi zwykle od 5 do 30 procent ich sprzedaży, ci, którzy mają większy udział bardziej interesują się tym kanałem, mają większą wiedzę. Jednak nadal znaczna część z nich boryka się z problemem mierzenia efektywności kampanii marketingowych w internecie.
Producenci powinni więc najpierw nauczyć się e-commerce’u. Każdy musi zdecydować, ile środków przeznacza na ten kanał i w którym kierunku idzie. Dopiero z tego wynikają kolejne kroki – czy chcemy sprzedawać przez Allegro, w e-drogeriach, w e-aptekach, czy chcemy mieć swój e-sklep.
Wracając do poprzedniego pytania – dla retailera ważne jest, by miał dużą część sprzedaży danego producenta, wtedy ma najlepsze warunki. Gdy realizuje 20-30 proc. jego rocznej sprzedaży to tak naprawdę rządzi i dzieli, producent nie wyrobi bez niego żadnych celów. Dla producenta odwrotnie – lepiej mieć rozdrobniony rynek, żeby każdy retailer miał po 5 proc. udziału, bo gdy któryś „wypadnie” to nie ma problemu z zagospodarowaniem tego obszaru. Jednak, by to zrobić producent musi mieć mocny, odpowiednio wypromowany produkt.
Osobiście uważam, że dobrze jest mieć swój e-sklep z perspektywy marki, nawet jeśli nie przynosi on dużych przychodów, a nie będzie przynosił, gdy idziemy w e-commerce szeroko. Jednak posiadanie swojego sklepu po pierwsze pozwala nam budować naprawdę bliskie relacje z tą grupą odbiorców, którzy są zakupami zainteresowani, a po drugie pozwala robić bardzo dużo testów i uczyć się e-commerce.
Za jakiś czas kryzys się skończy, Ci którzy mają tego świadomość i ten czas wykorzystają na mądre inwestycje oraz edukację, będą na wygranej pozycji.