StoryEditor
Rynek i trendy
30.10.2020 00:00

Zdrowie oraz stan finansów są dla Polaków najczęstszym powodem obaw [DELOITTE}

Pandemia oraz stan finansów są dla Polaków najczęstszym powodem obaw i wzrostu opracowanego przez Deloitte indeksu niepokoju. Ponad 60 proc. Polaków, którzy decydują się płacić więcej za udogodnienia, kieruje się potrzebą ochrony zdrowia. Z najnowszej edycji badania firmy doradczej Global State of the Consumer Tracker wynika też, że Polacy ostrożniej planują wydatki.

Oszczędności widać m.in. w przypadku wizyt w restauracjach i zamawiania jedzenia na wynos. Zwiększenie wydatków na ten cel planuje w najbliższych tygodniach tylko 13 proc. ankietowanych, to spadek w ciągu miesiąca aż o 7 pp. Mniej chętnie płacimy także za różnego rodzaju udogodnienia, jak na przykład dostawa zakupów do domu.

Choć obowiązującym, wywołanym pandemią obostrzeniom towarzyszy rosnący lęk o finanse wśród polskich konsumentów, tym co zdecydowanie najbardziej nas niepokoi są kwestie zdrowia naszego i naszych bliskich. W Europie jedynie Hiszpanie deklarują wyższy od nas poziom niepokoju. Eksperci Deloitte zauważają błyskawiczny wzrost od ostatniego badania ogólnego poziomu lęku wśród Polaków. W ciągu miesiąca do 4 proc., a więc aż o 12 pp. wzrósł opracowany przez Deloitte indeks niepokoju, czyli różnica netto między osobami, które zgodziły się ze zdaniem „Jestem bardziej zaniepokojony niż tydzień temu” oraz tymi, które zaprzeczyły. Wśród powodów niepokoju na pierwszym miejscu jest COVID-19 (64 proc.), na drugim stan finansów (49 proc.).

- Nasze obawy przekładają się na postawy konsumenckie. Od końca sierpnia do 36 proc., a więc o 4 pp. spadła liczba klientów sklepów, którzy deklarują, że kupują więcej niż są w stanie zużyć na bieżąco. Ten spadek jest jeszcze większy w porównaniu z pierwszą połową czerwca, kiedy aż 44 proc. z nas przyznawało, że kupuje więcej niż w danej chwili potrzebuje. Mimo to pod względem robienia zapasów nadal jesteśmy na pierwszym miejscu w Europie, razem z mieszkańcami Wielkiej Brytanii. Wśród europejskich konsumentów, którzy szukają najkorzystniejszych okazji zakupowych także dominują Polacy, choć dołączyli do nas Niemcy. Na dobre ceny poluje w tych krajach po 45 proc. klientów - mówi Michał Tokarski, partner, lider sektora dóbr konsumenckich w Polsce, Deloitte.

Ekspert dodaje, że mniej chętnie płacimy także za różnego rodzaju udogodnienia, jak na przykład dostawa zakupów do domu. Tzw. trend convenience wynosi obecnie 29 proc. To mniej o 5 pp. od ostatniej przeprowadzonej ankiety i aż o 8 pp. od pierwszej połowy czerwca, kiedy cieszył się największą popularnością w historii badania. Aż 61 proc. osób, które deklarują, że są gotowe więcej wydać na udogodnienia za powód podają ochronę zdrowia. Dla 38 proc. korzystanie z wygód podczas zakupów wiąże się z redukcją stresu, natomiast aż 37 proc. robi to, by uniknąć konieczności zakładania maski czy zachowania dystansu społecznego.

Mniejsze wydatki na jedzenie

Stopniowo od początku badania Deloitte wśród polskich konsumentów spada poziom planowanych wydatków na żywność. Pod koniec maja prawie jedna trzecia ankietowanych deklarowała, że w ciągu najbliższych tygodni planuje więcej wydać na jedzenie. Miesiąc temu odpowiedziało tak 26 proc. respondentów, a w najnowszej ankiecie już tylko niespełna jedna czwarta zapytanych. Oszczędności widać też w przypadku wizyt w restauracjach czy też zamawiania jedzenia na wynos. Coraz mniej konsumentów chce i planuje wydawać na ten cel więcej. W ciągu miesiąca to spadek o 7 pp., a od końca maja aż o 12 pp., do 13 proc. Coraz mniej jest także osób, które czują się bezpiecznie w restauracjach. Odpowiedziało tak 41 proc. osób, o 3 pp. mniej niż w sierpniu. Choć, trzeba przyznać, że to daleki wynik od tego z końca maja, kiedy bezpiecznie podczas wizyt w restauracjach czuła się zaledwie nieco ponad jedna trzecia zapytanych.

- Jedzenie pozostaje też tą kategorią zakupową, którą Polacy najchętniej kupują w sklepach stacjonarnych. Takie odpowiedzi dostaliśmy od 90 proc. naszych ankietowanych. Wśród 19 badanych przez nas krajów bardziej od nas przekonani do zakupów żywności offline i bardziej sceptyczni co do jej zakupu online są Niemcy. Aż 92 proc. z nich kupuje jedzenie w sklepach stacjonarnych, a tylko 4 proc. w sieci. Na świecie liderem w kupowaniu żywności online są mieszkańcy Południowej Korei, Chińczycy i Hindusi, w Europie natomiast Brytyjczycy – mówi Kamil Kucharczyk, wicedyrektor w dziale Doradztwa Finansowego, Deloitte.

Duże marki kontra marki własne sieci handlowych

W zdecydowanej większości najpopularniejszych kategorii zakupowych widać wyraźny spadek planowanych wydatków. O 3 pp. spadła liczba Polaków, którzy przewidują w najbliższych tygodniach większe wydatki na rzeczy niezbędne do domu (22 proc.), elektronikę (13 proc.) i meble (11 proc.). Tylko 20 proc. ankietowanych zamierza więcej wydawać na ubrania, podczas gdy miesiąc temu odpowiedziała tak jedna czwarta z nich. Wyraźny wzrost widać natomiast w przypadku leków. Na ten cel planowane wydatki wzrosły do 29 proc., czyli aż o 7 pp.
W tej edycji badania firma Deloitte po raz pierwszy zapytała respondentów o przekonania dotyczące marek własnych sieci handlowych i pozostałych marek. Najchętniej polscy respondenci kupują private labels, czyli marki sklepowe w przypadku jedzenia (34 proc.), napojów (28 proc.) oraz środków higieny (27 proc.). Duże marki najczęściej wybieramy, kupując rzeczy do domu (74 proc.).

- Aż 39 proc. naszych badanych wybiera duże marki, bo uważa, że ich produkty są lepszej jakości. Kolejne 35 proc. ma do dużych marek większe zaufanie niż do marek sklepowych. Co ciekawe jedna trzecia badanych, którzy decydują się na kupno marek własnych sieci handlowych za główny powód wymienia jakość podobną lub lepszą od tej, jaką prezentują produkty dużych marek. Jedna czwarta z kolei wybiera mniejsze marki, bo po prostu nie może sobie pozwolić na zakup droższych produktów – mówi Natalia Załęcka, CMO Advisory Leader, Deloitte.

W Europie największe zaufanie do marek własnych sieci handlowych zdają się mieć Holendrzy i Belgowie. Żywność sprzedawaną pod marką własną sieci kupuje odpowiednio 45 proc. i 44 proc. badanych.

Trend BOPIS zadomowiony nad Wisłą

Po żywności produktami, których nie lubimy kupować w sieci są rzeczy do domu i leki, po 82 proc. ankietowanych kupuje je tylko stacjonarnie. Z kolei online zdecydowanie najwięcej z polskich konsumentów kupuje elektronikę (35 proc.) a także ubrania (31 proc.) i jedzenie na wynos (26 proc). Najnowsze badanie pokazuje, że Polacy utrzymują się w średniej europejskiej, jeśli chodzi o tzw. trend. BOPIS (buy online, pick up in store).

- Najczęściej kupujemy online i odbieramy w sklepie elektronikę i ubrania. Takie odpowiedzi usłyszeliśmy od odpowiednio 12 proc. i 10 proc. naszych respondentów. We wszystkich badanych przez nas krajach w Europie tą drogą najczęściej decydujemy się kupować właśnie rzeczy z tych dwóch kategorii zakupowych. Prym wiodą Niemcy i Brytyjczycy. Gdzie po 12 proc. zapytanych sprzęt elektroniczny czy ubrania woli zamówić online i odebrać w sklepie – mówi Wiesław Kotecki, partner, lider zespołu Customer Strategy & Applied Design w Deloitte Digital.

Konsumenci na świecie najchętniej kupują w ten sposób jedzenie. Odpowiedziało tak aż 19 proc. Amerykanów.

Na stałym poziomie utrzymuje się liczba konsumentów, którzy chętniej kupują lokalne marki (49 proc.). Od początku czerwca, kiedy takich odpowiedzi było najwięcej, to jednak spadek o 4 pp.

- Mniej istotne jest dla nas także to, czy sklep w którym kupujemy, jest społecznie odpowiedzialny. Od marek, które odpowiedzialnie zareagowały na pandemię chętniej kupuje dziś tylko 35 proc. zapytanych Polaków. Na początku lipca było to aż 44 proc. respondentów – mówi Michał Tokarski.

Najnowsza edycja badania „Global State of the Consumer Tracker” została przeprowadzona przez Deloitte na przełomie września i października. Badanie reakcji i obaw konsumentów związanych z pandemią koronawirusa to jedenasta ankieta na świecie i ósma dla Polski. Na pytania Deloitte odpowiadało po tysiąc osób z każdego spośród 19 badanych krajów. Oprócz Polski były to: Australia, Belgia, Kanada, Chiny, Francja, Niemcy, Indie, Irlandia, Włochy, Japonia, Meksyk, Holandia, Korea Południowa, Hiszpania, Wielka Brytania, Stany Zjednoczone, Chile oraz RPA.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.11.2026 17:28
Novelty beauty podbija rynek. Kosmetyki łączą się z produktami innych branż
Kiko Milano, Inglot i Glamlite łączą kosmetyki z innymi branżamiKiko Milano

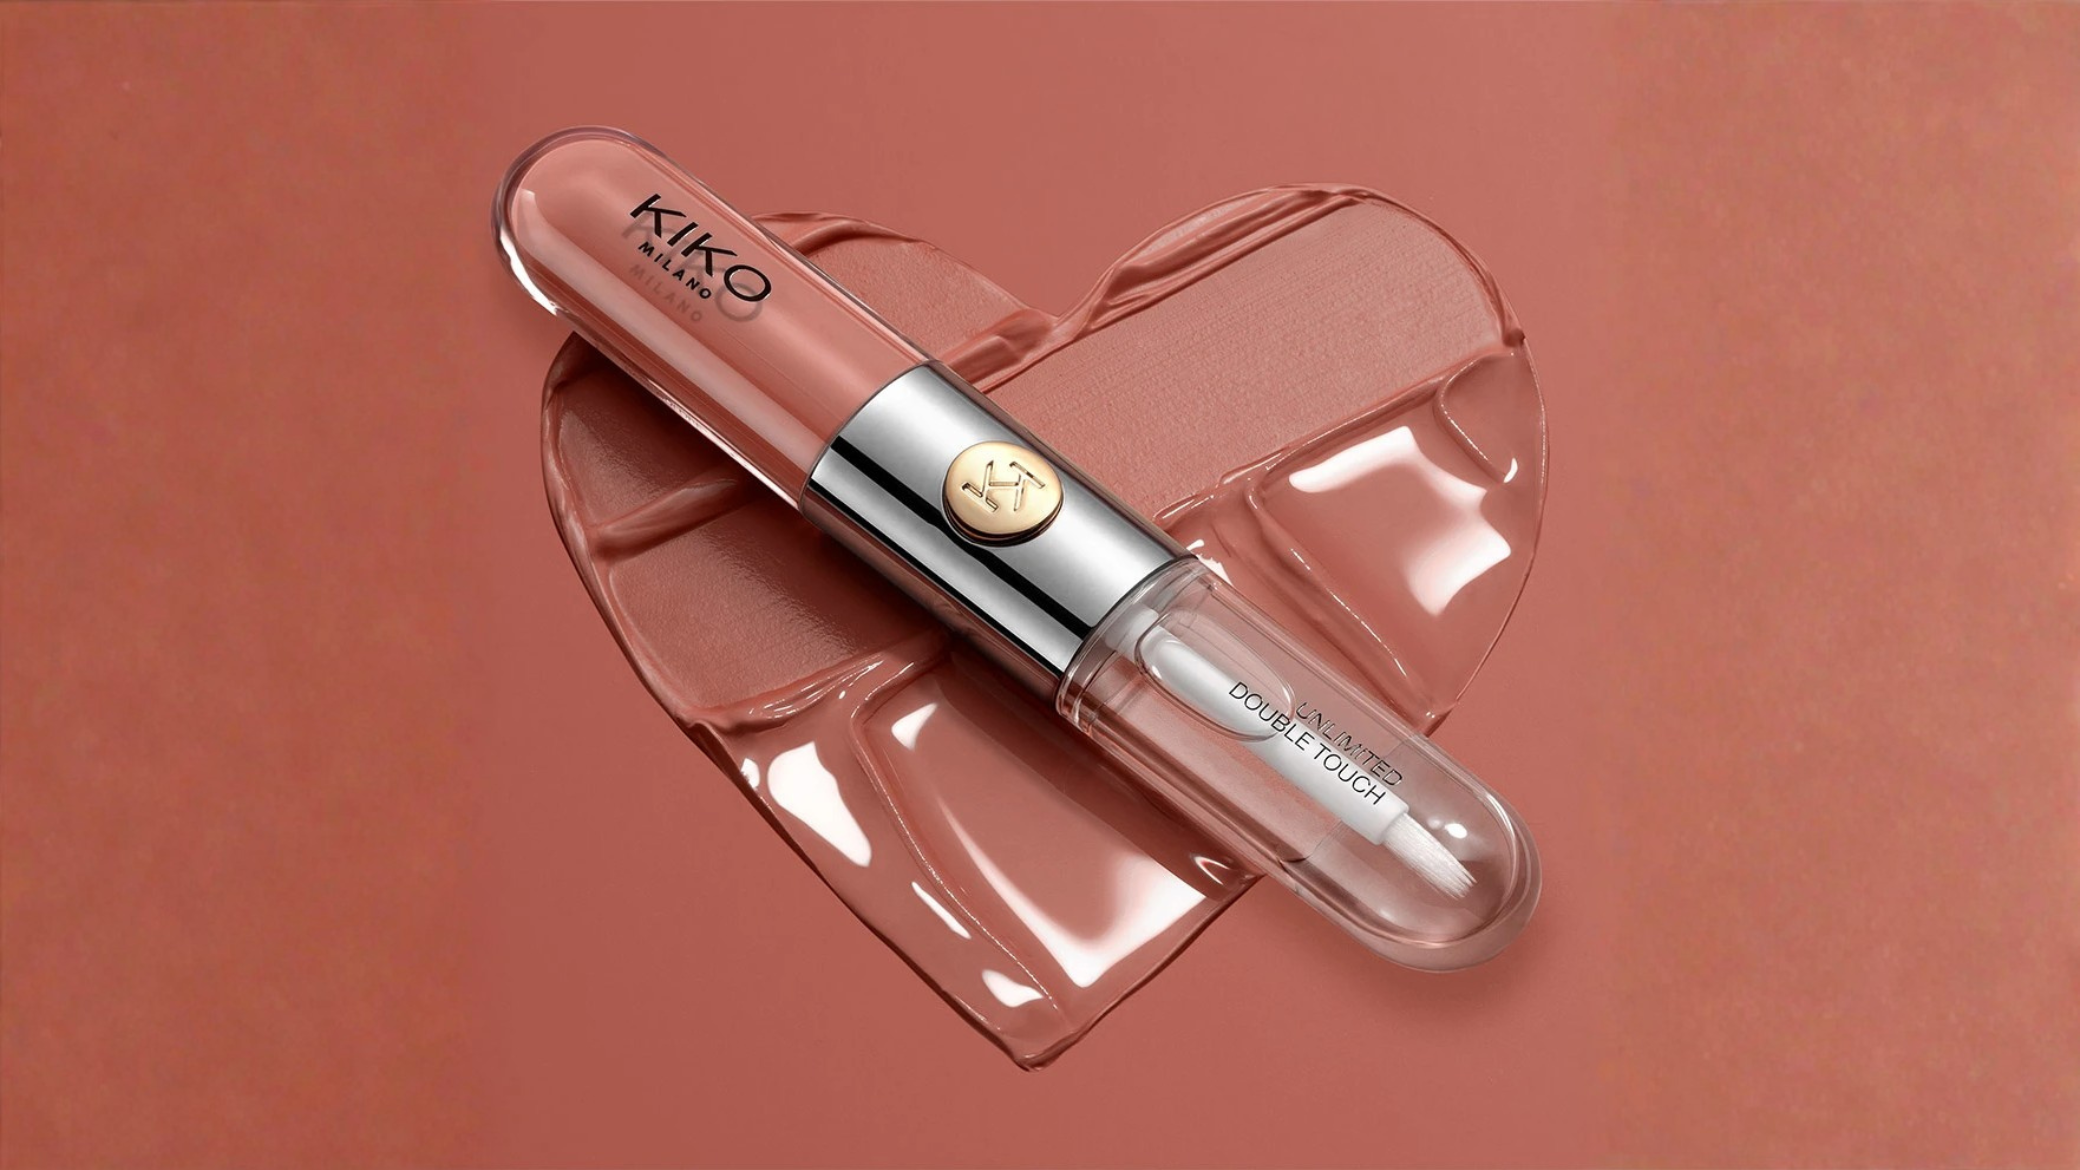
Współprace marek kosmetycznych z firmami spoza branży beauty przynoszą coraz bardziej nietypowe produkty. Przykładem jest kolekcja Stabilo i Kiko Milano, w której kultowe zakreślacze zamieniły się w kosmetyki do ust. To kolejny projekt wpisujący się w zjawisko określane jako novelty beauty.

W tym artykule przeczytasz:

  • Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki
  • Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?
  • Inglot i Allegro również postawiły na nietypową współpracę
  • Czy novelty beauty pomoże markom wyróżnić ofertę?
  • Czy novelty beauty zmieni rynek kosmetyczny?

Stabilo i Kiko Milano zamieniły zakreślacze w kosmetyki

Stabilo i zaprezentowały 5 listopada kolekcję Lip Mark(er). Jej najważniejszym elementem są kosmetyki do ust przypominające zakreślacze Stabilo Boss Mini. Zachowano charakterystyczną prostokątną obudowę, czarną zatyczkę i ściętą końcówkę, a zamiast tuszu do papieru wewnątrz znalazł się kosmetyk. 

Kolekcja obejmuje pięć odcieni: brązowy Fine Print, fiołkowy Afterthought, pomarańczowy Don’t Quote Me, czerwony On My Radar oraz fuksjowy Pink(er).

Produkty mają lekką, wodną formułę i zapewniają matowe wykończenie. Cena pojedynczego markera wynosi 12,99 euro. Kolekcja trafiła do sprzedaży m.in. we Francji, Włoszech, Hiszpanii, Niemczech i Wielkiej Brytanii, a także do wybranych kanałów internetowych Kiko Milano. Została również zaprezentowana na polskiej stronie marki.

image

KIKO Milano debiutuje na Notino w Polsce. Czy będzie otwierać znowu salony?

Czy kosmetyki coraz częściej wychodzą poza tradycyjne kategorie?

Współpraca Stabilo i Kiko Milano wpisuje się w szersze zjawisko łączenia marek kosmetycznych z brandami, których podstawowa działalność nie ma związku z urodą. W takich projektach punktem wyjścia staje się rozpoznawalność partnera, charakterystyczny wygląd jego produktów lub skojarzenia, jakie wywołuje u konsumentów.

Nie zawsze chodzi przy tym o stworzenie zupełnie nowej formuły kosmetycznej. Równie istotne mogą być sposób przedstawienia produktu, jego opakowanie czy nawiązanie do przedmiotu znanego z zupełnie innej kategorii. Zakreślacz pełniący funkcję kosmetyku do ust jest właśnie takim przykładem – znany przedmiot otrzymuje nowe zastosowanie i trafia do innej grupy produktowej.

image

„Lalka” miała wszystko, by stworzyć beauty collab. Netflix nie wykorzystał tej szansy

Inglot i Allegro również postawiły na nietypową współpracę

Podobny mechanizm można zaobserwować na polskim rynku. Inglot nawiązał współpracę z Allegro, przygotowując ekskluzywny, limitowany zestaw kosmetyków dostępny w ramach wspólnego projektu obu marek. Oferta została opracowana specjalnie z myślą o sprzedaży na platformie internetowej.

Zestaw obejmuje dwa produkty do makijażu ust w neutralnej kolorystyce. Pierwszym jest Velvet Define Lip Pencil w odcieniu Rosy Taupe 76, łączący funkcję konturówki i pomadki oraz wyposażony w zintegrowaną temperówkę. Drugim produktem jest Lip Volume Tinted Lip Balm w kolorze Rosy Nude 129, czyli koloryzujący balsam do ust o właściwościach nawilżających.

W tym przypadku nietypowe połączenie dotyczy nie tylko marek z różnych obszarów rynku, ale również kanału sprzedaży. Inglot przygotował ofertę ekskluzywną dla Allegro, co odróżnia ją od standardowej dystrybucji kosmetyków marki.

image

Too Good To Go wchodzi w kosmetyki. Nowa kategoria na rynku wartym 6,4 mld euro

Czy novelty beauty pomoże markom wyróżnić ofertę?

image
 Współpraca Stabilo i Kiko Milano  (fot. nowymarketing.pl)
nowymarketing.pl

Kolejne kolaboracje pokazują, że granice między kategoriami produktowymi stają się coraz bardziej umowne. Marki kosmetyczne sięgają po rozpoznawalne elementy świata mody, technologii, artykułów papierniczych czy branży spożywczej, tworząc produkty, które przyciągają uwagę nietypowym połączeniem dwóch znanych brandów.

Przykładem są współprace Bambino i E.Wedel, które wprowadziły limitowaną edycję produktów do mycia inspirowanych zapachami słodyczy, oraz E.Wedel i OnlyBio, które przygotowały kosmetyki pielęgnacyjne o zapachach nawiązujących do wedlowskich produktów.

Podobne działania podejmują marki zagraniczne. Glamlite wprowadziło kolekcję Pepsi x Glamlite, obejmującą m.in. kosmetyki do makijażu oraz produkty do pielęgnacji ciała, takie jak żel do mycia i peeling. Ich zapachy nawiązują do wariantów Pepsi Wild Cherry i Pepsi Vanilla.

Z kolei NeoNail wspólnie z lodziarnią Willisch stworzyło limitowany smak lodów „Rajska Przygoda”, inspirowany kolorami letniej kolekcji lakierów hybrydowych marki.

Przykłady te pokazują, że współpraca nie musi ograniczać się do stworzenia kosmetyku inspirowanego produktem partnera. Może również obejmować przeniesienie rozpoznawalnych motywów do innej kategorii lub połączenie oferty z odmiennym kanałem sprzedaży.

Dla firm takie współprace oznaczają szansę na dotarcie do nowych grup odbiorców i wykorzystanie rozpoznawalności partnera. Marka kosmetyczna może zaprezentować swoje produkty np. klientom kawiarni, a firma spoza branży beauty wejść w nową kategorię bez samodzielnego rozwijania całego portfolio.

image

Wedel, Willisch i Pepsi: kto i z kim wszedł we współpracę beauty?

Czy novelty beauty zmieni rynek kosmetyczny?

Rosnąca liczba współprac między markami z różnych branż może wpłynąć na rynek kosmetyczny na kilku poziomach. Po pierwsze, może zachęcić kolejne firmy do poszukiwania partnerów spoza branży beauty, poszerzając grono potencjalnych partnerów biznesowych. 

Po drugie, takie kolaboracje mogą prowadzić do powstawania produktów łączących dotychczas niezwiązane ze sobą kategorie, a tym samym poszerzać ofertę rynkową.

Po trzecie, współpraca może wykraczać poza samo projektowanie produktów i obejmować również wspólną sprzedaż oraz wykorzystanie kanałów dystrybucji obu partnerów. W ten sposób novelty beauty może stać się nie tylko narzędziem promocji, ale również impulsem do poszukiwania nowych modeli biznesowych w branży kosmetycznej.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.11.2026 11:45
„Farm to Face”: kosmetyka przenika do kuchni. Pinterest notuje wzrost zainteresowania domową pielęgnacją
Naturalne i inspirowane kuchnią metody dbania o urodę wracają do łask.Tatevosian Yana

Pielęgnacja skóry i włosów coraz częściej łączy się z codziennymi nawykami żywieniowymi oraz składnikami dostępnymi w domu. W danych Pinterest wzrosty wyszukiwań związanych z wybranymi produktami i przepisami sięgają od 35% do 782%. Pierwszy raport platformy poświęcony trendom urodowym wskazuje też, że użytkownicy szukają inspiracji, które pozwalają im tworzyć własne interpretacje popularnych stylizacji.

Trend określony jako „Farm to Face” opisuje przenikanie praktyk pielęgnacyjnych do innych obszarów codziennego życia. Produkty kojarzone z kuchnią — m.in. bulion kostny, rozmaryn, awokado, ryż, kurkuma i oliwa z oliwek — pojawiają się w zapytaniach dotyczących skóry i włosów. Wzrost zainteresowania hasłem „skin foods” wyniósł 35%. Równolegle rośnie widoczność domowych masek, płukanek i peelingów, przygotowywanych z prostych składników.

Największą dynamikę w zestawieniu odnotowało wyszukiwanie korzyści bulionu kostnego dla kobiet: wzrost wyniósł 782%. Zapytania o wodę rozmarynową do włosów zwiększyły się o 269%, a o przepis na maseczkę z awokado — o 141%. Wzrost dla przepisu na kawowy peeling do ciała sięgnął 129%.

image

Czy kosmetyki mogą pomóc mleczarniom? Serwatka zyskuje na znaczeniu w czasie zmian na rynku nabiału

Kolejne pozycje obejmują maseczkę do włosów z aloesem (+80%), zastosowanie oliwy z oliwek na skórę (+59%) oraz użycie wody ryżowej do twarzy (+58%). Zainteresowanie maseczką z borówek wzrosło o 57%, a przepisami na maseczki z kurkumy i jogurtu greckiego odpowiednio o 51% i 44%. Wyszukiwania dotyczące korzyści oleju kokosowego dla włosów zwiększyły się o 42%.

Zestawienie pokazuje szeroki zakres tematów: od składników spożywczych wykorzystywanych w pielęgnacji po konkretne instrukcje przygotowania domowych kosmetyków. Dane opisują wzrost zainteresowania zapytaniami, a nie wielkość sprzedaży produktów ani udział poszczególnych kategorii w rynku. W udostępnionych informacjach nie wskazano okresu porównawczego, dlatego podane wartości należy traktować jako dynamikę wyszukiwań w ujęciu raportu, a nie jako zmianę rok do roku.

Dla firm kosmetycznych i sprzedawców detalicznych istotna jest widoczność zarówno samych składników, jak i sposobów ich użycia. Użytkownik szuka nie tylko ogólnej inspiracji, lecz także odpowiedzi na konkretne pytanie: jak zastosować dany produkt lub przygotować określoną formułę. To sprawia, że znaczenie zyskują treści produktowe i edukacyjne powiązane z codzienną rutyną. Sam wzrost wyszukiwań nie przesądza jednak o zakupie ani o skuteczności danego rozwiązania.

Trend jako punkt wyjścia do indywidualizacji

Drugi wątek raportu dotyczy rosnącej specyfiki trendów i personalizacji wyglądu. Inspiracje krążą szybko, a ich popularność może wyjść poza niszę, zanim odbiorca zdąży je odtworzyć. W tym ujęciu wartością nie jest dokładne kopiowanie stylizacji, lecz wybranie jej elementów i dostosowanie do własnych preferencji. Według pierwszego raportu Pinterest poświęconego trendom urodowym 85% cotygodniowych użytkowników platformy deklaruje, że odkryło na niej nowe trendy lub pomysły kosmetyczne, zanim zobaczyło je gdzie indziej.

image

Açaí, biopiractwo i PR: jak Brazylia postanowiła „zaklepać” sobie owoc i składnik kosmetyczny

Z kolei 64% uważa Pinterest za lepsze miejsce do odkrywania aktualnych trendów beauty. Wartości te odnoszą się do opinii użytkowników platformy, a nie do całej populacji konsumentów. Dla branży dane łączą dwa kierunki: zainteresowanie składnikami i domowymi zastosowaniami oraz poszukiwanie bardziej osobistych interpretacji trendów. W pierwszym przypadku uwagę przyciągają konkretne hasła związane z produktami i recepturami; w drugim — warianty stylizacji, które można dopasować do własnego wyglądu. Raport wskazuje więc na rolę platformy jako źródła inspiracji, ale nie dostarcza danych o konwersji tej aktywności na sprzedaż.

Wartości wyszukiwań mogą pomóc w obserwacji zmieniających się zainteresowań i planowaniu tematów komunikacji. Nie zastępują jednak danych sprzedażowych ani badań konsumenckich. Zestawienie Pinterest pokazuje przede wszystkim, jakie pytania i inspiracje zyskują widoczność w obszarze urody: od bulionu kostnego i wody rozmarynowej po domowe maseczki oraz indywidualne warianty makijażu, manicure i koloryzacji.

ZOBACZ KOMENTARZE (0)
10. listopad 2026 21:51