StoryEditor
Prawo
15.04.2020 00:00

Tomasz Chróstny, UOKiK: Banki wykorzystują trudną sytuację konsumentów pod pozorem wakacji kredytowych 

Prezes UOKiK Tomasz Chróstny sprawdza zasady, na jakich banki udzielają wakacji kredytowych. Aneksy związane z „wakacjami kredytowymi” nie mogą stanowić w okresie epidemii wykorzystania trudnej sytuacji i położenia kredytobiorców - podaje PAP.

Prezes Urzędu Ochrony Konkurencji i Konsumentów wszczął postępowanie wyjaśniające, w którym sprawdza zasady oferowania wakacji kredytowych przez banki.

– Podstawą interwencji jest monitoring rynku oraz sygnały od kredytobiorców. Wiele osób w związku z epidemią koronawirusa jest w trudnej sytuacji finansowej i korzysta z odroczenia spłaty rat kredytowych – czyli tzw. wakacji kredytowych. Jest to oferta banków, z którą mogą się wiązać późniejsze problemy dla konsumentów. Otrzymane przez Urząd sygnały wskazują, że niektóre banki próbują wykorzystywać trudną sytuację, w jakiej znaleźli się klienci. Oczekuję większej wrażliwości ze strony sektora bankowego i natychmiastowej zmiany niektórych praktyk – mówi Tomasz Chróstny, prezes UOKiK. Urząd wezwał banki do przekazania dokumentów i informacji dotyczących oferowanych warunków wakacji kredytowych i na bieżąco analizuje otrzymywane odpowiedzi.

Pułapka aneksu

Odroczenie rat możliwe jest po podpisaniu przez konsumenta specjalnego aneksu. Wątpliwości prezesa UOKiK budzi zawieranie przez banki w aneksach postanowień, które w przyszłości mogą powodować trudności w dochodzeniu przez kredytobiorcę praw przed sądem (np. w sytuacji zamiaru żądania unieważnienia umowy kredytowej). Postanowienia sugerują bowiem, że konsument złożył oświadczenie o uznanie określonej kwoty zadłużenia. Takie oświadczenie nie ma związku z odroczeniem spłaty rat ze względu na trudności wywołane epidemią. Zdaniem prezesa UOKiK może ono naruszać dobre obyczaje, gdyż wymusza na słabszej stronie umowy złożenie oświadczenia nie mającego bezpośredniego związku z celem podpisania aneksu, którym jest odroczenie spłaty kredytu. W tym zakresie poważne wątpliwości budzi treść niektórych postanowień zawartych w aneksach stosowanych dotychczas przez Santander Bank Polska, co potwierdzają także skargi konsumentów otrzymywane przez Urząd. Każde potwierdzone naruszenie interesów konsumentów w tej newralgicznej kwestii spotka się z odpowiednią reakcją ze strony prezesa UOKiK.

Do urzędu docierają również informacje o tym, że banki mogą interpretować samo podpisanie aneksu jako uznanie długu przez konsumenta. Podobne stanowisko wyraził w piśmie do Urzędu Santander Bank Polska. Konsekwencją tego mogłoby być w przyszłości wykorzystywanie zawarcia przez konsumenta aneksu do oceny przedawnienia roszczeń.

Zdaniem prezesa UOKiK jest to nieuprawniona interpretacja. Zamiarem obu stron jest bowiem odroczenie spłaty kredytu, a nie uznanie długu przez konsumenta czy pozbawienie się przez niego w przyszłości możliwości kwestionowania ważności umowy kredytowej.

- Nie zgadzam się z argumentacją, że podpisanie aneksu dotyczącego zawieszenia spłaty rat kredytu może być traktowane jako uznanie długu. Wykorzystanie aneksów jako sposobu wymuszenia na konsumencie uznania długu oceniam, szczególnie w obecnej sytuacji, jako niedopuszczalne. Tego typu działanie może podważać zaufanie konsumentów do całego sektora bankowego. Instytucje finansowe, w tym szczególnie trudnym czasie epidemii, powinny wykazać się troską o swoich klientów i oferować im realne wsparcie, a nie zabezpieczać swoje partykularne interesy i pomnażać zyski. Oczekuję, że banki dobrowolnie wycofają się z nieprawidłowych zapisów, a tym konsumentom, którzy zawarli już aneksy z takimi postanowieniami, prześlą oświadczenie, że analizowane klauzule są bezskuteczne. Wzywam również do zajęcia jednoznacznego stanowiska Związek Banków Polskich oraz poszczególne banki, że nie będą w przyszłości wykorzystywać aneksów dotyczących wakacji kredytowych zawieranych w czasie stanu epidemii na szkodę konsumentów, np. jako okoliczność związaną z przerwaniem biegu przedawnienia roszczeń banków czy uznaniem długów – dodaje Tomasz Chróstny, prezes UOKiK.

Koszty wakacji kredytowych – pobieranie odsetek od odsetek

Wakacje kredytowe polegają na zawieszeniu spłaty rat na pewien czas. Konsument może zawiesić spłatę całej raty, samego kapitału bądź wyłącznie odsetek. Z obserwacji Urzędu, jak również z otrzymanych sygnałów konsumentów wynika, że w niektórych bankach spłata zostaje odroczona w czasie, ale – w oparciu o zawarty aneks - odsetki należne za okres zawieszenia spłaty dodawane są do całkowitej kwoty kredytu i od tej sumy banki obliczają kolejne odsetki. Ten sposób kapitalizacji rat odsetkowych wiąże się z dodatkową opłatą po stronie kredytobiorców.

– Takie działanie banków jest kolejną próbą wykorzystania i tak trudnej sytuacji konsumentów. Celem wakacji kredytowych jest wsparcie kredytobiorców mających przejściową trudność w regulowaniu płatności. Niestety, dwukrotne naliczenie odsetek może pogorszać ich sytuację ekonomiczną, zaś sam mechanizm kapitalizowania odsetek nie zawsze jest prawidłowo prezentowany konsumentowi – dodaje prezes UOKiK.

Informacja o skutkach finansowych zawarcia aneksu i możliwości odstąpienia od umowy

Ze skarg wpływających do urzędu wynika również, że konsumenci mogą nie być w wystarczający sposób informowani o warunkach finansowych, na jakich decydują się na odroczenie spłaty rat kredytów. Klient powinien mieć przed zawarciem aneksu pełną wiedzę w zakresie tego, jak wpłynie to na wysokość pozostałych do spłaty zobowiązań finansowych i ile faktycznie może „kosztować” go skorzystanie z wakacji kredytowych oferowanych przez banki w czasie epidemii. Służyć temu może przekazanie nowego harmonogramu spłaty.

Konsumenci powinni zostać również poinformowani o prawie do odstąpienia od aneksu w terminie 14 dni i kontynuowania umowy na dotychczasowych warunkach, w sytuacji w której konsument np. dojdzie do wniosku, że skorzystanie z wakacji kredytowych mu się nie opłaca lub też nie pogorszyła się jego tak sytuacja finansowa, jak pierwotnie przypuszczał. Ważne jest również to, aby banki nie wymagały przy tej okoliczności osobistej wizyty w placówce celem rezygnacji z aneksu, jeżeli nie była ona wymagana przy jego zawarciu.

Prezes UOKiK sprawdzi czy banki rzetelnie informują konsumentów o skutkach zawarcia aneksu i nie utrudniają możliwości odstąpienia od niego.

Konsumencie, zanim zdecydujesz się odroczyć spłatę rat:

1. Przeczytaj dokładnie aneks – masz prawo zapoznać się z jego treścią przed akceptacją.

2. Zapoznaj się z harmonogramem spłaty kredytu i wysokością rat przewidzianych po ustaniu wakacji kredytowych.

3. Przemyśl czy to rozwiązanie jest dla ciebie korzystne.

4. Masz 14 dni na odstąpienie od zawartego aneksu dotyczące umowy kredytowej. Nie musisz robić tego osobiście w placówce. Napisz oświadczenie o odstąpieniu od umowy i wyślij je do banku.

5. W przypadku wątpliwości lub podejrzenia naruszenia praw konsumentów można kontaktować się z Infolinią Konsumencką pod numerem 801 440 220 oraz 22 290 89 16 lub napisać e-mail na adres Ten adres pocztowy jest chroniony przed spamowaniem. Aby go zobaczyć, konieczne jest włączenie w przeglądarce obsługi JavaScript.. Telefoniczna i e-mailowa pomoc prawna finansowana jest ze środków UOKiK.

ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
02.11.2026 19:47
DSA w Polsce: nowe zasady egzekwowania obowiązków platform e-commerce i znaczenie dla branży kosmetycznej
DSA w Polsce: nowe zasady dla e-commerceShutterstock

25 września 2026 r. Prezydent Rzeczypospolitej Polskiej podpisał ustawę z 4 września 2026 r. o zmianie ustawy o świadczeniu usług drogą elektroniczną oraz niektórych innych ustaw[1]. W Polsce wprowadzone zostaną krajowe ramy egzekwowania unijnego Aktu o usługach cyfrowych (z ang. „Digital Services Act”, DSA).

W tym artykule przeczytasz:

  • Platformą może być także drogeria
  • Jak będzie wyglądać egzekwowanie DSA w Polsce?
  • Lekcja z dużych spraw
  • Co dalej?

Ustawa nie nakłada na platformy nowych obowiązków innych niż te wynikające bezpośrednio z DSA. Doprecyzowuje natomiast zasady ich egzekwowania oraz właściwość poszczególnych organów. Nowe przepisy wejdą w życie po upływie 30 dni od dnia ich ogłoszenia.

Dla branży kosmetycznej jest to istotna zmiana. Obowiązki wynikające z DSA mogą stanowić dodatkowy instrument ograniczania sprzedaży nielegalnych produktów, w tym podróbek np. perfum czy innych produktów kosmetycznych, za pośrednictwem platform internetowych. Dostawcy platform powinni upewnić się, że prawidłowo wdrożyli obowiązki wynikające z DSA oraz odpowiednie procedury zgodności. Ma to szczególne znaczenie w sektorze kosmetycznym, gdzie istotnym problemem pozostaje obrót produktami podrobionymi, a coraz większa część sprzedaży odbywa się za pośrednictwem platform, na których oferty zamieszczają również sprzedawcy zewnętrzni.

Platformą może być także drogeria

Ten model nie jest już domeną wyłącznie Allegro czy dużych platform marketplace. Także tradycyjne sieci drogeryjne rozwijają sprzedaż w modelu marketplace – przykładowo Hebe i Super-Pharm umożliwiają sprzedaż produktów oferowanych przez zewnętrznych partnerów.

Z perspektywy DSA znaczenie ma nie nazwa czy profil działalności przedsiębiorcy, lecz sposób działania jego serwisu internetowego. Jeżeli drogeria internetowa umożliwia zewnętrznym przedsiębiorcom oferowanie produktów konsumentom i zawieranie z nimi umów na odległość za pośrednictwem swojego serwisu, może podlegać szczególnym obowiązkom przewidzianym dla platform internetowych.

Jak będzie wyglądać egzekwowanie DSA w Polsce?

Za egzekwowanie DSA będą odpowiadać trzy organy. Prezes Urzędu Ochrony Konkurencji i Konsumentów (UOKiK) jest właściwy w szczególności w sprawach dotyczących obowiązków platform internetowych wobec konsumentów, w tym identyfikowania i weryfikowania sprzedawców oraz zapewnienia wymaganych informacji w ofertach. Przewodniczący Krajowej Rady Radiofonii i Telewizji (KRRiT) jest właściwy w sprawach dotyczących platform udostępniania wideo. Pozostałe sprawy będą należeć do Prezesa Urzędu Komunikacji Elektronicznej (UKE), który będzie pełnił funkcję Koordynatora ds. usług cyfrowych.

  • Obowiązki. Platformy muszą weryfikować dane sprzedawców oraz zapewnić, by oferty zawierały wymagane informacje. Muszą również udostępniać mechanizmy umożliwiające zgłaszanie nielegalnych treści, w tym ofert produktów podrobionych. Po otrzymaniu zgłoszenia platforma powinna rozpatrzyć je i podjąć odpowiednie działania zgodnie z procedurą przewidzianą w DSA. Jeżeli platforma dowie się o nielegalnym produkcie, musi również poinformować o tym konsumentów, którzy go nabyli.
  • Sankcje. Właściwy organ może wszcząć kontrolę z urzędu i żądać dokumentów, informacji oraz danych, także zdalnie. Za naruszenie m.in. obowiązków dotyczących identyfikowalności przedsiębiorców i informacji dla konsumentów grozi kara do 6% światowego obrotu, a za utrudnianie kontroli lub nieudzielenie informacji – do 1%.

Lekcja z dużych spraw

W przypadku bardzo dużych platform internetowych (VLOP) i bardzo dużych wyszukiwarek internetowych (VLOSE) za egzekwowanie kluczowych obowiązków DSA odpowiada bezpośrednio Komisja Europejska (KE), a nie krajowe organy. Komisja Europejska prowadzi już postępowania dotyczące przestrzegania obowiązków DSA przez największe platformy.

  • 28 maja 2026 r. KE nałożyła na Temu karę 200 mln euro za niedochowanie należytej staranności przy identyfikowaniu, analizowaniu i ocenianiu ryzyk systemowych związanych z rozpowszechnianiem na platformie nielegalnych produktów. W toku postępowania Komisja przeprowadziła m.in. zakupy testowe ładowarek i zabawek dla dzieci.
  • 17 lutego 2026 r. Komisja Europejska wszczęła formalne postępowanie przeciwko Shein na podstawie DSA. Dotyczy ono m.in. systemów stosowanych przez platformę w celu ograniczania sprzedaży nielegalnych produktów oraz przejrzystości systemów rekomendacji.

Powyższe sprawy nie dotyczyły konkretnie produktów kosmetycznych, ale pokazują, że platformy mogą być rozliczane z prawidłowego identyfikowania i oceny ryzyk związanych z oferowanymi na nich produktami.

Co dalej?

W badaniu ITIF z sierpnia 2025 r.[2] spośród 51 produktów zakupionych na platformach Temu, AliExpress i SHEI 24 produkty oceniono jako prawdopodobne podróbki, w tym koszyku zakupowym znalazły się także produkty kosmetyczne. Badanie miało charakter testowy i nie pozwala określić odsetka podróbek w całej ofercie tych platform, ale ilustruje skalę i charakter problemu.

Powyższa ustawa jest pierwszym z dwóch krajowych aktów prawnych związanych z wdrożeniem DSA. Drugi projekt, dotyczący m.in. krajowej procedury wydawania nakazów uniemożliwienia dostępu do nielegalnych treści, jest obecnie procedowany w Sejmie. Warto zatem monitorować dalszy przebieg prac legislacyjnych, które mogą przynieść kolejne zmiany w sposobie egzekwowania DSA w Polsce.

Już na obecnym etapie producenci kosmetyków zyskują dodatkowe instrumenty ochrony swoich praw. Platformy internetowe muszą zapewnić skuteczne mechanizmy zgłaszania nielegalnych ofert oraz podejmować odpowiednie działania w związku z otrzymanymi zgłoszeniami. Z kolei sprzedawcy zewnętrzni powinni być przygotowani na obowiązek przekazywania platformom rzetelnych i kompletnych informacji oraz ich weryfikację w ramach procedur przewidzianych w DSA.


Autor: radca prawny Natalia Basałaj, Kancelaria TOMKIEL

Źródło:

[1] https://sejm.gov.pl/Sejm10.nsf/PrzebiegProc.xsp?nr=2694 Niniejszą ustawą zmienia się ustawy: ustawę z dnia 17 listopada 1964 r. – Kodeks postępowania cywilnego, ustawę z dnia 17 czerwca 1966 r. o postępowaniu egzekucyjnym w administracji, ustawę z dnia 29 grudnia 1992 r. o radiofonii i telewizji, ustawę z dnia 4 lutego 1994 r. o prawie autorskim i prawach pokrewnych, ustawę z dnia 30 czerwca 2000 r. – Prawo własności przemysłowej, ustawę z dnia 16 lutego 2007 r. o ochronie konkurencji i konsumentów oraz ustawę z dnia 12 lipca 2024 r. – Prawo komunikacji elektronicznej.

[2] https://itif.org/publications/2025/08/20/itif-investigation-finds-chinese-e-commerce-sites-facilitate-counterfeits/ (ITIF, „How Chinese Online Marketplaces Fuel Counterfeits”, sierpień 2025).

ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
02.11.2026 13:49
Sol de Janeiro pozywa MCoBeauty za naśladowanie opakowań. Chodzi o tzw. "dupes"
Sol de Janeiro pozywa MCoBeautyInstagram Sol de Janeiro

Czy tańsza alternatywa popularnego kosmetyku może zbyt mocno przypominać oryginał? Spór między Sol de Janeiro a australijską marką MCoBeauty pokazuje, jak cienka bywa granica między inspiracją a naruszeniem praw do identyfikacji wizualnej. We wrześniu 2026 roku amerykański sąd oddalił roszczenie Sol de Janeiro dotyczące naruszenia tzw. trade dress, czyli chronionego wyglądu produktu. Nie oznacza to jednak końca sprawy.

W tym artykule przeczytasz:

  • Sol de Janeiro kwestionuje wygląd produktów MCoBeauty
  • Sąd oddalił roszczenie dotyczące opakowań. Dlaczego?
  • Spór dotyczy także sposobu prezentowania produktów w internecie
  • Rynek dupe‘ów rośnie, ale podobieństwo nie zawsze oznacza naruszenie prawa

Sol de Janeiro kwestionuje wygląd produktów MCoBeauty

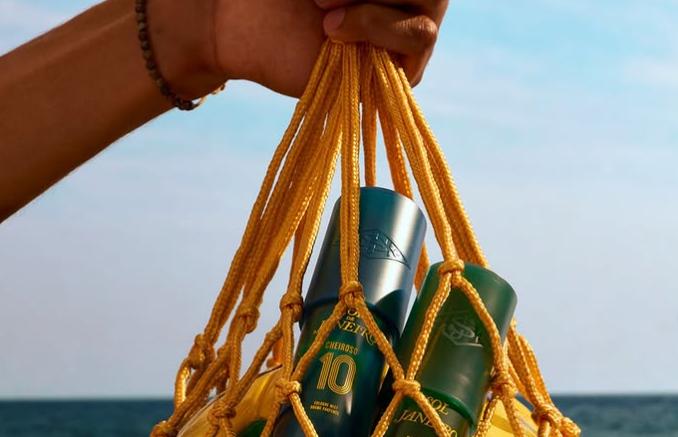
Sol de Janeiro, marka przywodząca na myśl Brazylię i inspirowanych nią zapachów i kosmetyków do pielęgnacji ciała, zarzuciła MCoBeauty sprzedaż mgiełek zapachowych, których wygląd miał naśladować charakterystyczne flakony z linii Cheirosa. Spór dotyczy nie tylko ogólnego podobieństwa produktów, ale przede wszystkim zestawienia konkretnych elementów opakowań: kształtów butelek, kolorystyki, białych nakrętek i wyraźnie eksponowanych numerów zapachów.

Sol de Janeiro argumentuje, że połączenie tych cech stało się na tyle rozpoznawalne, że konsumenci kojarzą je bezpośrednio z marką. W konsekwencji firma chce objąć je ochroną prawną i ograniczyć możliwość wykorzystywania podobnej estetyki przez konkurentów.

image

Sol de Janeiro ma nowy cel: mężczyźni. Marka wchodzi do segmentu męskich zapachów

Sąd oddalił roszczenie dotyczące opakowań. Dlaczego?

Wrześniowe orzeczenie amerykańskiego sądu federalnego nie rozstrzygnęło, czy MCoBeauty bezprawnie skopiowała wygląd produktów Sol de Janeiro. Sąd uznał natomiast, że przedstawione przez powódkę argumenty dotyczące ochrony opakowań były niewystarczające. W szczególności zakwestionował sposób wykazania, że wskazane elementy wyglądu produktów mają charakter niefunkcjonalny.

To ważne rozróżnienie w amerykańskim prawie znaków towarowych. Ochroną typu trade dress można objąć charakterystyczny wygląd produktu lub jego opakowania, jeśli spełnia on określone warunki. Nie można jednak zastrzec na wyłączność elementów, które pełnią przede wszystkim funkcję użytkową. Sam fakt, że opakowanie jest rozpoznawalne i kojarzy się konsumentom z konkretną marką, nie wystarcza jeszcze do uzyskania pełnej ochrony prawnej.

Roszczenie Sol de Janeiro zostało oddalone bez uszczerbku dla możliwości jego ponownego zgłoszenia. Oznacza to, że firma może poprawić skargę i przedstawić dodatkowe argumenty. Orzeczenie nie jest więc ostatecznym potwierdzeniem, że MCoBeauty może legalnie wykorzystywać sporne rozwiązania.


Spór dotyczy także sposobu prezentowania produktów w internecie

Postępowanie nie ogranicza się do wyglądu flakonów. Sol de Janeiro zakwestionowało również sposób prezentowania produktów MCoBeauty w internecie. Jednym z zarzutów było to, że po wpisaniu nazwy Sol de Janeiro w wyszukiwarce na stronie konkurencyjnej marki użytkownikom wyświetlały się produkty MCoBeauty. Zdaniem powódki takie działanie mogło wprowadzać konsumentów w błąd i sugerować powiązanie między firmami. Sąd dopuścił dalsze rozpatrywanie części zarzutów związanych z nieuczciwymi praktykami handlowymi i funkcjonowaniem wyszukiwarki na stronie MCoBeauty. Jednocześnie oddalił inne roszczenia, w tym część dotyczącą wprowadzających w błąd porównań reklamowych.

W branży kosmetycznej ryzyko prawne nie dotyczy wyłącznie samego produktu. Znaczenie ma również sposób, w jaki konkurencyjne marki wykorzystują nazwy, opisy i mechanizmy wyszukiwania, by kierować konsumentów do swojej oferty. W dobie zakupów online i rekomendacji produktów w mediach społecznościowych takie działania mogą mieć bezpośredni wpływ na decyzje klientów.

image

e.l.f. wchodzi w zapachy i pielęgnację ciała. Czy ma szansę przebić liderów?

Rynek dupe‘ów rośnie, ale podobieństwo nie zawsze oznacza naruszenie prawa

Popularność kosmetycznych dupe‘ów wynika przede wszystkim z poszukiwania tańszych alternatyw dla produktów znanych marek. Konsumenci chcą uzyskać podobny efekt, zapach czy doświadczenie zakupowe, niekoniecznie płacąc cenę charakterystyczną dla produktów premium. Samo stworzenie tańszego produktu o zbliżonym zapachu, działaniu czy przeznaczeniu nie oznacza jednak automatycznie naruszenia praw konkurenta. Problem pojawia się wtedy, gdy podobieństwo obejmuje również elementy identyfikacji marki objęte ochroną prawną lub gdy sposób prezentowania produktu może wprowadzać klientów w błąd.

Sprawa Sol de Janeiro i MCoBeauty jest przypomnieniem, że ochrona marki wymaga czegoś więcej niż rozpoznawalnego opakowania. Konieczne jest precyzyjne wskazanie, które elementy wyglądu mają być chronione, wykazanie, że spełniają wymogi prawne, oraz kontrolowanie sposobu prezentowania produktów na rynku.

Wrześniowe orzeczenie nie oznacza jeszcze rozstrzygnięcia na korzyść MCoBeauty. Sol de Janeiro może zmodyfikować swoje roszczenie dotyczące opakowań, a pozostałe kwestie sporne nadal pozostają przedmiotem postępowania. Branża beauty będzie bacznie obserowawać rozwój tej sprawy.


Źródło: Fashion & Law Journal 

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
03. listopad 2026 21:47