StoryEditor
E-commerce
03.02.2021 00:00

Popularność zyskują parki handlowe i mniejsze centra. Wiele marek ucieka jednak do e-commerce [ANALIZA]

Wymuszony przez pandemię lokalny styl życia obserwowany w ubiegłym roku, a w efekcie częstsze korzystanie z punktów usługowo-handlowo-gastronomicznych w sąsiedztwie miejsca zamieszkania miały i będą mieć znaczący wpływ na decyzje inwestorów. Na popularności zyskują parki handlowe i mniejsze centra o profilu zakupów codziennych. Firmy z branży handlowej w najbliższych latach coraz częściej będą też podejmować decyzje o optymalizacji kanałów dotarcia do klientów, koncentrując się na powierzchni magazynowej i rozwijaniu usług z zakresu e-commerce – prognozuje firma doradcza Colliers.

Sektor handlowy to segment nieruchomości, który najdotkliwiej ucierpiał podczas pandemii, głównie z powodu trzech lockdownów oraz wciąż przedłużanych ograniczeń. Pomimo to w 2020 r. do użytku oddano blisko 260 tys. mkw. GLA powierzchni w centrach handlowych, co stanowi wynik zbliżony do roku 2019. W 2021 możemy spodziewać się, że na rynek trafi kolejne 200-250 tys. mkw. GLA – prognozuje firma doradcza Colliers.

Dominacja małych

Wymuszony przez pandemię lokalny styl życia obserwowany w ubiegłym roku, a w efekcie częstsze korzystanie z punktów usługowo-handlowo-gastronomicznych w sąsiedztwie miejsca zamieszkania miały i będą mieć znaczący wpływ na decyzje inwestorów. Na popularności zyskują parki handlowe i mniejsze centra o profilu zakupów codziennych o powierzchni nieprzekraczającej 25 tys. mkw. GLA. Udział tych pierwszych w ubiegłorocznej podaży na rynku handlowym wyniósł 63,5 proc., obecnie zaś stanowią 52 proc. projektów w budowie. W 2020 r. otworzyły się m.in. parki Vendo w Jaworze, Częstochowie, Łukowie i Władysławowie, Karuzela w Lublińcu i Ełku, Saller w Chojnicach czy Stop Shop w Siedlcach. Najwięcej nowej powierzchni handlowej, bo aż 54 proc. pojawiło się w małych miastach.

W 2020 r. powstało 21 nowych obiektów, a 4 już istniejące zostały rozbudowane. Tym samym podaż całkowita powierzchni w polskich centrach handlowych wzrosła do 12,2 mln mkw. GLA, z czego najwięcej znajduje się w aglomeracji warszawskiej (1,7 mln mkw. GLA) i Górnośląsko-Zagłębiowskiej Metropolii (1,2 mln mkw. GLA). Do największych ukończonych w ubiegłym roku inwestycji należą: Park Handlowy Kujawia we Włocławku, Galeria Wiślanka w Żorach i Dekada Nysa.

Ubiegły rok przyniósł niewielki wzrost współczynnika pustostanów w centrach handlowych. Pod koniec sierpnia w ośmiu największych aglomeracjach wyniósł on 4,8 proc., w porównaniu z 4,1 proc. w grudniu 2019 r. Na wynajęcie czeka łącznie ok. 317 tys. mkw. GLA.

Pożądany mix

Jednym z trendów, które będą zyskiwać na znaczeniu przez najbliższe lata, są inwestycje w obiekty „mixed-use”. W 2020 r. oddano do użytku m.in. Elektrownię Powiśle, kolejny etap Browarów Warszawskich i Monopolis w Łodzi. W budowie znajdują się następne tego rodzaju inwestycje m.in. Fabryka Norblina w Warszawie, Fuzja w Łodzi czy Młode Miasto w Gdańsku.

Deweloperzy komercyjni dotychczas skupiający się na sektorze handlowym coraz chętniej będą dywersyfikować swój portfel, tworząc projekty wielofunkcyjne obejmujące przede wszystkim różnego rodzaju inwestycje mieszkaniowe. Tworzenie takich miejsc w połączeniu z rozwojem dzielnic mieszkaniowych kreuje nowe możliwości rozwoju marek handlowych, które obecne były dotychczas w centrach handlowych. Możemy więc spodziewać się wzrostu zainteresowania dobrze zlokalizowanymi lokalami ulicznymi w osiedlach mieszkaniowych i śródmiejskich projektach wielofunkcyjnych — mówi Marta Machus-Burek, senior partner i dyrektor Działu Powierzchni Handlowych w Colliers.

Boom na e-commerce

Ubiegły rok upłynął pod znakiem dynamicznego rozwoju e-commerce, który będzie kontynuowany także w roku 2021. Sieci handlowe wykazały się dużą elastycznością, opracowywały nowe modele sprzedaży i komunikacji wielokanałowej oraz zwiększały inwestycje w nowe technologie i rozwój różnych form dostaw. Działania te poskutkowały obserwowaną wzmożoną aktywnością na platformach sprzedażowych – szacuje się, że wydatki Polaków na zakupy internetowe wzrosły w 2020 r. o 31,4 proc. i przekroczyły 15,3 mld EUR.

— Możemy prognozować, że firmy z branży handlowej w najbliższych latach coraz częściej będą podejmować decyzje o optymalizacji kanałów dotarcia do klientów, koncentrując się na powierzchni magazynowej i rozwijaniu usług z zakresu e-commerce. Taką strategię przyjęli już m.in. grupa CCC, LPP, Inditex i H&M, a także Empik, który w ubiegłym roku zamknął swój flagowy sklep w Domach Towarowych Wars Sawa Junior w Warszawie — mówi Katarzyna Michnikowska, dyrektor w Dziale Doradztwa i Badań Rynku w Colliers.

Pewne jest, że w dalszym ciągu sieci handlowe rozwijać będą modele sprzedaży i komunikacji wielokanałowej (omnichannel) oraz zwiększać inwestycje  w nowe technologie i rozwój sprzedaży online. Dla sieci handlowej nadrzędne staje się efektywne dotarcie do klienta z przekazem, produktem i budowanie doświadczeń. Dlatego też sklepy stacjonarne stanowić będę nadal ważny element  strategii omnichannel.

— Możemy spodziewać się, że rozwiązania technologiczne zapewnią jeszcze lepszą integrację pomiędzy lokalami stacjonarnymi a e-commerce, zaś strategie opracowane na bazie Big Data pozwolą na zaoferowanie klientom jeszcze bardziej spersonalizowanych usług. Dodatkowo technologia coraz bardziej wspierać będzie działania operacyjne i logistyczne, optymalizując procesy i koszty  — dodaje Marta Machus-Burek.

Blisko 15 debiutów

Pomimo pandemii na wejście na polski rynek zdecydowały się w ubiegłym roku sieci takie, jak: Urban Outfitters w Warszawie czy Ulla Popken w Gdańsku. Największym wydarzeniem był jednak debiut marki Primark, która otworzyła swój pierwszy sklep w Galerii Młociny w Warszawie. Kolejny uruchomiony zostanie w poznańskiej galerii Posnania. Do marek debiutujących w ubiegłym roku w Warszawie zaliczają się również te z sektora  premium tj. Patek Philipe, Giorgio Armani Beauty oraz Carl Hansen & Son (branża meblarska).

W 2020 r. odnotowano również wprowadzenie na rynek nowych konceptów przez sieci obecne już w Polsce, np. Falconerii (Calzedonia), Modivo (CCC) i Fitanu.com (Martes Sport).

— Wiele firm kontynuuje ekspansję na polskim rynku, są to przede wszystkim dyskonty – KiK, Action, Pepco i Dealz. Na uwagę zasługuje dynamiczny rozwój sieci modowej Sinsay (LPP) oraz platformy obuwniczej e-obuwie, która w naszym kraju może pochwalić się już 25 sklepami stacjonarnymi. Wyjście z Polski zapowiedziały natomiast sieci takie, jak: Salamander, Promod, Camaieu i Sportisimo — wymienia Katarzyna Michnikowska. 

W 2021 roku możemy spodziewać się dalszego rozwój firm z ofertą o profilu „ekonomicznym”, dyskontów (m.in. rosyjskiej sieci Mere), sklepów outletowych (np. marki Half Price, należącej do sieci CCC), sieci spożywczych oraz sieci z sektora „wszystko dla domu”. Nowych modeli funkcjonowania poszukiwać będą najbardziej dotknięte pandemią sektory – gastronomiczny i rozrywkowo-rekreacyjny.

1 lutego ponownie otwarto galerie handlowe, co daje ich obiektów oraz najemcom szansę na generowanie obrotów, sprzedaż kolekcji zimowych, jeszcze w ramach wyprzedaży i szanse na odrabianie strat. Długo jeszcze nie będzie można jednak mówić o powrocie branży do stanu sprzed pandemii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Zdrowie
17.09.2026 12:32
Niebezpieczne kosmetyki nadal trafiają do klientów Amazona i Temu. W składzie rtęć
Kosmetyki z rtęcią wracają do sprzedaży. Problemem są marketplace‘y (fot. Shutterstock)Shutterstock

Mimo obowiązującego od lat zakazu produkty do rozjaśniania skóry zawierające rtęć nadal można znaleźć na dużych platformach e-commerce. Reuters zidentyfikował ponad 20 takich produktów oferowanych m.in. na Amazonie, Temu i TikTok Shop. Żaden z nich nie deklarował jednak obecności rtęci w składzie, a Reuters nie potwierdził niezależnie jej zawartości.

W tym artykule przeczytasz:

  • Produkty z rtęcią wracają pod innymi nazwami
  • Rtęć przyspiesza efekt rozjaśniania skóry
  • Rtęć może uszkadzać nerki i układ nerwowy
  • Amazon, Temu i TikTok deklarują walkę z nielegalnymi produktami
  • Regulacja nie nadąża za transgranicznym e-commerce?

Zakaz stosowania rtęci w kosmetykach obowiązuje w wielu krajach od lat, ale nie wyeliminował z rynku wszystkich produktów zawierających ten toksyczny metal. Jak wynika z analizy Reuters, kremy i inne produkty do rozjaśniania skóry, które znalazły się wcześniej na listach produktów zakazanych, nadal były dostępne na platformach należących do największych graczy e-commerce.

Dziennikarze Reuters znaleźli ponad 20 produktów na Amazonie, Temu i amerykańskim TikTok Shop, a także na należących do Amazona platformach w Wielkiej Brytanii, Francji, Belgii, Indiach i Zjednoczonych Emiratach Arabskich. Analizę przeprowadzono według stanu na 1 września 2026 roku.

Produkty z rtęcią wracają pod innymi nazwami

Problemem jest nie tylko samo oferowanie nielegalnych kosmetyków, ale także sposób, w jaki sprzedawcy próbują omijać systemy kontroli platform.

Reuters znalazł przypadki produktów, które po usunięciu z oferty pojawiały się ponownie pod inną nazwą lub za pośrednictwem innego sprzedawcy. W jednym z przypadków krem "Chandni”, wcześniej wskazany przez amerykańską FDA jako zawierający rtęć, był sprzedawany na Amazonie w Indiach jako "Beauty Brightening Cream”. Na zdjęciu produktu prawidłowa nazwa została dodatkowo zamazana.

Co istotne, żaden z produktów analizowanych przez Reuters nie wymieniał rtęci w składzie. Dziennikarze nie byli również w stanie niezależnie potwierdzić obecności toksycznego składnika we wszystkich znalezionych produktach. Ich identyfikacja opierała się na wcześniejszych listach produktów, wynikach badań i publicznie dostępnych informacjach.

image

Prawo się rzekło, PPWR u płota. Nowe obowiązki, koszty starych stocków i problem fragmentacji

Rtęć przyspiesza efekt rozjaśniania skóry

Produkty rozjaśniające skórę są częścią wartego miliardy dolarów rynku kosmetycznego, szczególnie popularnego w niektórych krajach Azji, Afryki i na Karaibach.

Jak wskazuje cytowany przez Reuters Winston Morgan, toksykolog z University of East London, rtęć może dawać efekt rozjaśnienia skóry w ciągu kilku dni, szybciej niż legalne składniki, takie jak kwas kojowy czy arbutyna. Jest również stosunkowo tania i łatwa do zastosowania w formulacjach.

To właśnie szybkość działania i cena mogą sprawiać, że produkty zawierające rtęć nadal znajdują nabywców. Reuters przywołuje badanie Boston University z 2021 roku, według którego kosmetyki rozjaśniające zawierające kwas kojowy kosztowały średnio 24,89 dolara za uncję, podczas gdy produkty zawierające rtęć znalezione przez dziennikarzy w USA kosztowały około 6,50 dolara za uncję.

Rtęć może uszkadzać nerki i układ nerwowy

Skala problemu jest szczególnie istotna ze względu na toksyczność rtęci. Światowa Organizacja Zdrowia (WHO) wskazuje, że nie istnieje znany bezpieczny poziom ekspozycji na rtęć. Metal może negatywnie wpływać m.in. na nerki, mózg i układ nerwowy.

W 2013 roku przyjęto Konwencję z Minamaty, której stronami jest ponad 150 państw. Dokument ma ograniczać m.in. produkcję, import i sprzedaż produktów zawierających rtęć.

W USA FDA ogranicza zawartość rtęci w kosmetykach do maksymalnie 1 części na milion (ppm). Reuters przypomina jednak, że organy regulacyjne w USA i Wielkiej Brytanii znajdowały wcześniej produkty do rozjaśniania skóry zawierające znacznie wyższe stężenia tego metalu.

image

Pakistan: toksyczne poziomy rtęci w kremach wybielających

Amazon, Temu i TikTok deklarują walkę z nielegalnymi produktami

Reuters zwrócił się do platform, na których znaleziono produkty. Amazon, Temu i TikTok podkreśliły, że sprzedaż wskazanych kosmetyków jest zabroniona i że podejmują działania mające na celu ich usunięcie oraz ukaranie sprzedawców.

Amazon poinformował o stosowaniu m.in. weryfikacji sprzedawców, wymaganiu dokumentacji potwierdzającej zgodność produktów oraz – w niektórych przypadkach – wyników badań laboratoryjnych przed dopuszczeniem produktu do sprzedaży. Firma deklaruje również współpracę z organami regulacyjnymi i aktualizowanie list produktów objętych zakazami.

TikTok wskazał, że jego zasady zabraniają produktów mających na celu wybielanie, rozjaśnianie skóry lub redukcję poziomu melaniny. Temu również zadeklarowało usuwanie ofert, które naruszają przepisy lub zasady platformy.

Jednocześnie Reuters podaje, że większość znalezionych przez dziennikarzy produktów nadal znajdowała się na platformach 1 września, mimo że wcześniej została zidentyfikowana jako potencjalnie nielegalna.

Regulacja nie nadąża za transgranicznym e-commerce?

Problem zwraca uwagę na trudność kontrolowania produktów sprzedawanych za pośrednictwem marketplace‘ów. Sprzedawca może znajdować się w innym kraju niż konsument, produkt może być oferowany pod zmienioną nazwą, a jego skład nie zawsze odpowiada informacjom zamieszczonym w ofercie.

WHO potwierdziła Reuters, że kosmetyki rozjaśniające skórę zawierające rtęć nadal są sprzedawane za pośrednictwem internetowych i transgranicznych platform e-commerce, co utrudnia nadzór i egzekwowanie przepisów. Organizacja wskazuje na potrzebę większej współpracy pomiędzy rządami, platformami i sprzedawcami.

Przykładem działań regulatorów jest Francja. 28 sierpnia francuskie władze wydały komunikat dotyczący wycofania kremu Advanced Beauty Cream – Pearl Shine – Parley Goldie, który wcześniej został znaleziony przez Reuters w sprzedaży. Według francuskich urzędników rtęć jest regularnie wykrywana w produktach przeznaczonych do rozjaśniania skóry, a jej obecność ma na celu blokowanie syntezy melaniny.


Źródło: Reuters

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

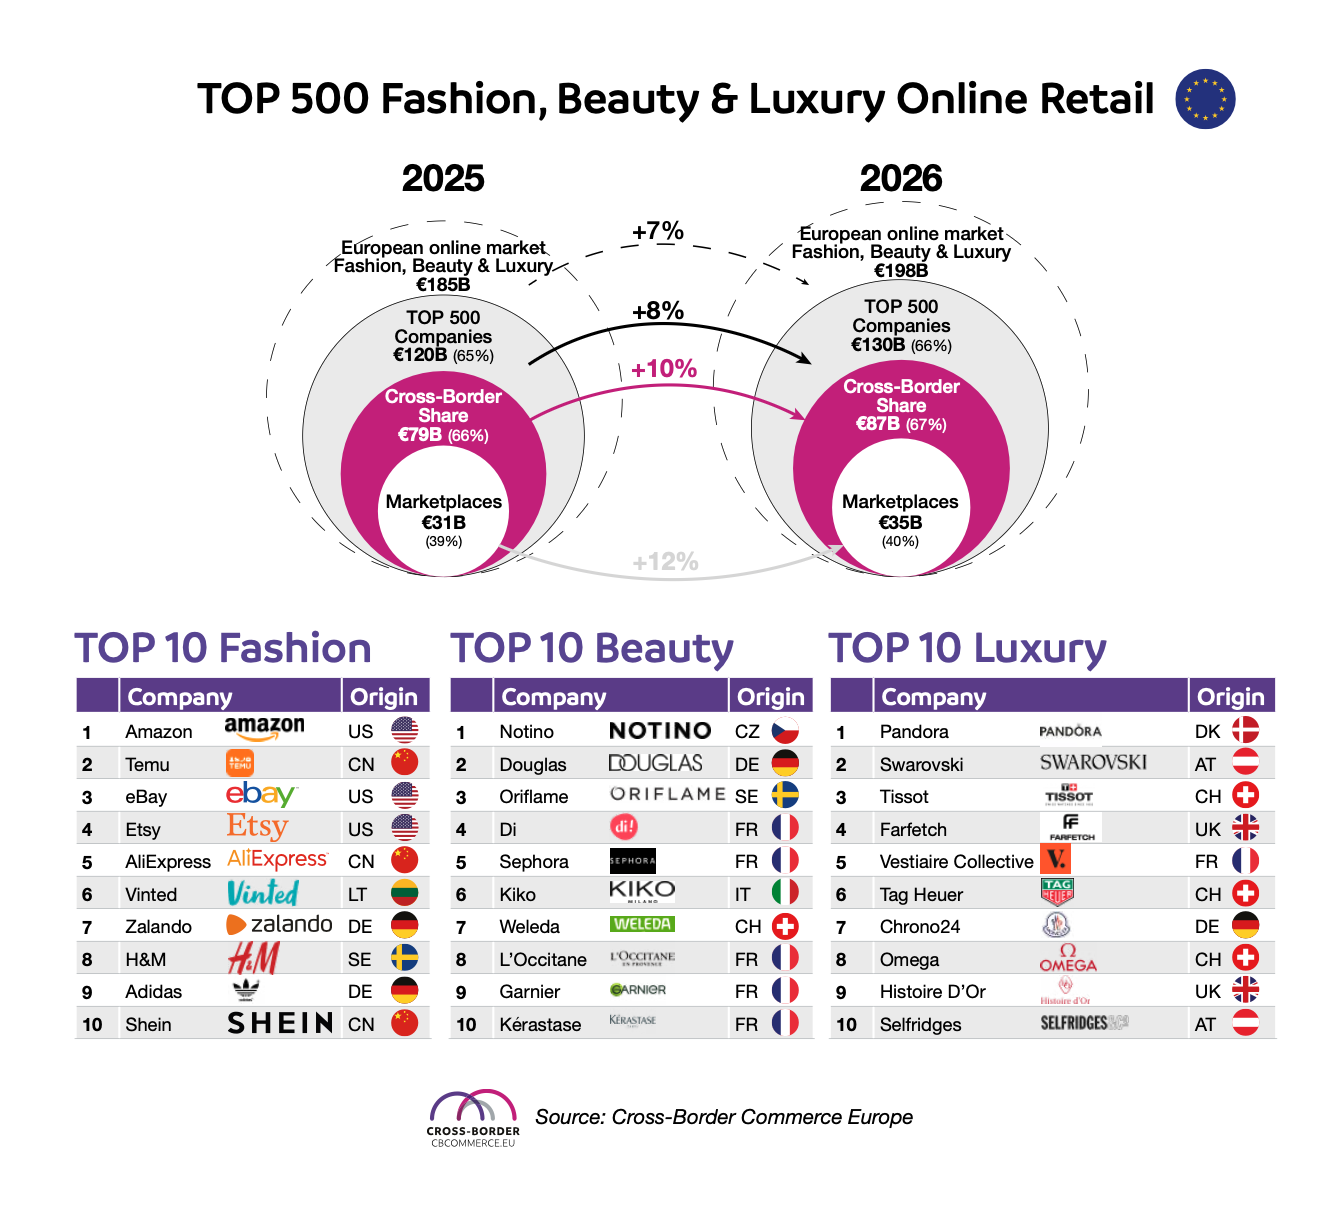
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
17. wrzesień 2026 20:05