StoryEditor
Producenci
21.10.2020 00:00

Co druga firma w Polsce spodziewa się powrotu koniunktury najwcześniej za 2-3 lata

Mikro, małe i średnie firmy w Polsce zaczynają odczuwać drugą falę koronawirusa „na własnej skórze”. Piąta edycja Barometru COVID-19, zrealizowana przez EFL pod koniec września br., pokazuje, że właściwie nie ma już przedsiębiorców, którzy wierzą, że koniunktura w ich branży powróci jeszcze w tym roku (tylko 1,7 proc. wskazań). 53 proc. uważa, że nastąpi to w ciągu 2-3 lat, a 20 proc. w ogóle nie liczy na rekonwalescencję branży.

Tak pesymistycznych prognoz przedstawiciele MŚP nie wysuwali od początku pandemii w Polsce.

- Źle już było, ale to nie oznacza, że nie może być gorzej. Tak można krótko opisać to, co za, ale i przed nami. W marcu i kwietniu zdecydowana większość z nas, w tym przedsiębiorcy, nie wiedziała, z jak poważnym przeciwnikiem mamy do czynienia. Przedsiębiorcy odczuli bolesne „ciosy” na własnej skórze w ciągu 2-3 miesięcy od wybuchu epidemii w Polsce, ale jednocześnie liczyli, że druga część roku będzie już spokojniejsza - mówi Radosław Woźniak, prezes zarządu EFL.

-  Dane z ostatnich dni dotyczące liczby nowych zakażeń koronawirusem wyraźnie pokazują, że musimy przygotować się na kolejne starcie. I to nie tylko w sferze opieki zdrowotnej, ale i gospodarczej. Z powagi sytuacji zdają sobie sprawę nasi przedsiębiorcy, wśród których, jak wynika z naszego badania, nie ma już prawie wcale głosów liczących na optymistyczne zakończenie roku. Na odbudowę gospodarki, zdaniem większości zapytanych, możemy potrzebować 2-3, a może i więcej lat. Tak pesymistycznych nastrojów nie było nawet pół roku temu – dodaje.

MŚP szykują się na drugie starcie

EFL w badaniu Barometr COVID-19 już po raz piąty zapytał przedsiębiorców z sektora MŚP, kiedy ich zdaniem nastąpi powrót koniunktury w branży, w której działa firma. We wrześniu br. prawie nie było przedsiębiorców, którzy wierzą, że stanie się to jeszcze w tym roku (1,7 proc.). Dla porównania, w czerwcu takiej odpowiedzi udzieliło 6 proc. zapytanych, a w maju ponad 18 proc. Nawet w kwietniu, czyli na początku epidemii w Polsce, było więcej optymistów – ponad 8 proc.

Co czwarty przedsiębiorca spodziewa się powrotu koniunktury w przyszłym roku (24 proc.). To prawie dwukrotnie mniej niż w czerwcu br. (40 proc.) i w kwietniu br. (45 proc.). Zdecydowanie więcej jest tych, którzy uważają, że nastąpi to w ciągu 2-3 lat (53 proc., poprzednio 39 proc.). Wzrósł też odsetek osób, które są zdania, że koniunktura nie powróci w najbliższych latach (20 proc., w czerwcu 13 proc.). Co ciekawe, w kwietniu uważało tak tylko niecałe 5 proc. przedstawicieli sektora MŚP, a w maju w ogóle nie było takich głosów.

Spodziewany powrót koniunktury jest oczekiwany we wszystkich branżach najczęściej w ciągu najbliższych 2-3 lat. Na odbicie w przyszłym roku liczy najwięcej przedstawicieli firm usługowych (30 proc.) i HoReCa (27 proc.). Jednocześnie najwięcej jest wśród hotelarzy i restauratorów głosów, że w najbliższych latach koniunktura nie powróci (28 proc.).

Trudny przeciwnik

Wpływ pandemii koronawirusa na MŚP jest nadal oceniany przede wszystkim jako negatywny. Łącznie 61 proc. przedsiębiorców we wrześniu br. ocenia, że wpływ ten będzie niekorzystny (poprzednio 67 proc.).

Podobnie jak w czerwcu pesymizm dotyczący wpływu COVID-19 na działalność firmy jest największy w branży HoReCa, w której większość osób prognozuje pogorszenie sytuacji (86 proc., poprzednio 73% proc.). Natomiast ponownie w branży budowlanej jest najoptymistyczniej. Najwięcej przedsiębiorców ze wszystkich branż uważa, że pandemia nie wpłynie na ich firmę (44 proc.) i najmniej tych, którzy wskazują na negatywne oddziaływanie pandemii na biznes (51 proc.).

W badaniu Barometr COVID-19 przedsiębiorcy ocenili również wpływ kryzysu spowodowanego pandemią koronawirusa na kondycję branży. W porównaniu z czerwcem we wrześniu br. znacznie spadł odsetek optymistów – z 24 proc. do 13 proc. Jednocześnie nie przełożyło się to wzrost odsetka pesymistów (wzrost o 0,5 pkt. proc. do 39 proc.).

Barometr COVID-19 to dodatkowe badanie towarzyszące Barometrowi EFL, zapoczątkowane w marcu 2020 roku w celu diagnozy wpływu pandemii koronawirusa na przedsiębiorstwa z sektora MŚP. Badanie jest realizowane co miesiąc. Pierwsza edycja badania Barometr COVID-19 odbyła się w dniach 17 marca-1 kwietnia 2020 roku. 

Barometr EFL jest syntetycznym wskaźnikiem informującym o skłonności firm z sektora MŚP do wzrostu. Prognozowana na dany kwartał kondycja finansowa firm MŚP daje punkt odniesienia do wnioskowania o zakładanym kierunku zmian, które sprzyjają wzrostowi lub działają hamująco na rozwój firm. 

Europejski Fundusz Leasingowy SA powstał w 1991 roku jako jedna z pierwszych firm leasingowych w Polsce. Od 2001 roku EFL jest częścią Grupy Crédit Agricole.


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
22.10.2026 15:44
Dove wprowadz na rynek perfumy z aromatem swojego kultowego mydła
Marka znana z kultowej kostki myjącej postanowiła przekuć swój produkt w zapach.Dove

Dove zamienia jeden ze swoich najbardziej rozpoznawalnych zapachów w limitowane perfumy. Nowy produkt, zaprojektowany z myślą o codziennym użyciu, ma trafić do sprzedaży 27 października. Marka odpowiada na wieloletnie prośby konsumentów, a jej debiut wpisuje się w szerszy trend: firmy kojarzone z pielęgnacją skóry wykorzystują rozpoznawalność swoich produktów, by rozwijać ofertę zapachową. Przykładem jest Nivea, która ma w swoim portfolio trzy kompozycje.

Dove wprowadza na rynek Dove Original Fragrance — limitowaną wodę zapachową inspirowaną aromatem kostki Dove Original Beauty Bar. Według marki konsumenci od lat prosili o udostępnienie tego zapachu w formie perfum. Nowa propozycja przenosi go z kategorii produktów do mycia i pielęgnacji do segmentu zapachów.

Produkt ma odtwarzać charakterystyczny aromat Beauty Bar w miękkiej, czystej i znajomej kompozycji przeznaczonej do codziennego noszenia. Za jej opracowanie odpowiada Ann Gottlieb, uznana twórczyni zapachów. Limitowany charakter edycji oraz silne powiązanie z rozpoznawalnym produktem marki mają podkreślać jej wyjątkowość.

Opakowanie nawiązuje do kultowego produktu

Dove Original Fragrance otrzyma flakon w kształcie kostki Beauty Bar. Szklaną butelkę wieńczy złota zakrętka z logo Dove. Projekt opakowania bezpośrednio odwołuje się do produktu, z którym konsumenci kojarzą zapach, i stanowi centralny element koncepcji nowej linii.

Marka wskazuje, że decyzja o wprowadzeniu perfum wynikała ze słuchania społeczności. Dana Paolucci, Head of Engagement Marketing w Dove U.S., określiła zapach kostki Original jako jeden z najbardziej rozpoznawalnych w branży beauty. Podkreśliła także, że nowa premiera jest ukłonem w stronę osób, które od pokoleń używają Beauty Bar.

image

GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia

Komunikacja produktu opiera się więc na dziedzictwie marki i zaangażowaniu konsumentów. Dove nie przedstawia zapachu jako zupełnie nowej historii, lecz rozwija skojarzenie, które już istnieje wokół jej produktu. To podejście pozwala połączyć znaną bazę odbiorców z ofertą z sąsiedniej kategorii.

Lista oczekujących na zakup Dove Original Fragrance ma zostać uruchomiona 22 października, a sprzedaż rozpocznie się 27 października. Marka nie podała w przekazanych informacjach ceny, wielkości flakonu ani planowanej liczby sztuk. Nie ujawniono również, czy produkt będzie dostępny poza rynkiem amerykańskim.

Pielęgnacja i zapachy w jednym portfolio

Premiera Dove nie jest pierwszym przypadkiem rozszerzenia oferty zapachowej przez markę kojarzoną przede wszystkim z pielęgnacją skóry. Nivea, należąca do hamburskiej spółki Beiersdorf AG, ma w bazie zapachów trzy perfumy. Najstarsza z wymienionych kompozycji pochodzi z 2015 roku, a najnowsza z 2019 roku. Wszystkie trzy zostały opracowane przez perfumiarkę Isabelle Abram.

Portfolio obejmuje Nivea Eau de Toilette — zapach dla kobiet i mężczyzn, Nivea Men — kompozycję dla mężczyzn, oraz Nivea Sun — zapach dla kobiet i mężczyzn. Zestawienie pokazuje, że marka pielęgnacyjna może rozwijać ofertę zarówno w kierunku produktów skierowanych do określonej grupy odbiorców, jak i kompozycji o charakterze uniseks.

Historia Nivea sięga 1882 roku, kiedy farmaceuta Paul Carl Beiersdorf założył firmę, która dała początek obecnemu przedsiębiorstwu. W przypadku tej marki przejście do perfum nie jest zatem nowym ruchem: wymienione pozycje ukazywały się w latach 2015–2019. Dove wchodzi w tę kategorię z innym punktem wyjścia — rozwija konkretny, rozpoznawalny zapach produktu pielęgnacyjnego i opiera premierę na ograniczonej edycji.

Dane dotyczące Nivea wskazują na trzy kompozycje w bazie, ale nie określają ich sprzedaży ani udziału w przychodach firmy. Podobnie w przypadku Dove dostępne informacje opisują produkt i terminy jego debiutu, lecz nie zawierają prognoz sprzedażowych. Nie ma więc podstaw do porównania skali obu przedsięwzięć w wymiarze komercyjnym.

image

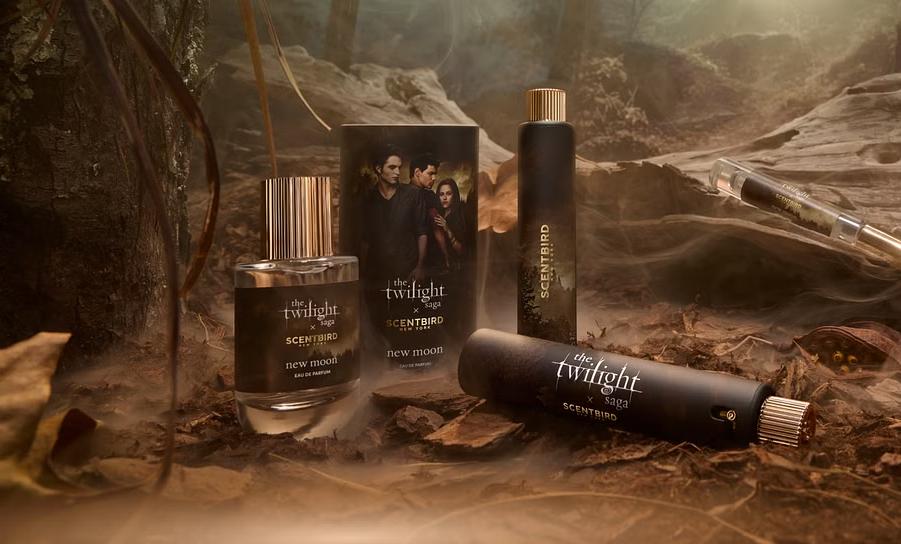
„Twilight” wraca w zapachu. Dlaczego beauty tak chętnie sięga po popkulturę?

Podobny ruch, co warto pamiętać, wykonała marka Huda Beauty, przenosząc do kategorii zapachów aromat kojarzony z jednym ze swoich pudrów. Perfumy Easy Bake inspirowane są zapachem pudru Easy Bake — produktu, który zdobył rozpoznawalność wśród użytkowniczek marki. W ten sposób Huda Beauty rozszerzyła istniejące skojarzenie produktowe na nową kategorię.

Takie premiery pokazują, jak marki kosmetyczne mogą wykorzystywać charakterystyczny zapach znanego produktu do budowania oferty perfumeryjnej. W przypadku Huda Beauty punktem wyjścia był puder, a w przypadku Dove — kostka Beauty Bar. Oba przykłady łączy odwołanie do rozpoznawalnych produktów i zapachów, które konsumenci już kojarzą z marką.

Dla branży kosmetycznej istotna jest sama droga od produktu pielęgnacyjnego do zapachu: rozpoznawalność marki i istniejące skojarzenia mogą stać się punktem wyjścia dla oferty w kolejnej kategorii. Dove wykorzystuje ten mechanizm, przekładając aromat Beauty Bar na limitowane perfumy. Nivea pokazuje z kolei, że portfolio zapachowe marki pielęgnacyjnej może obejmować kilka różnych kompozycji i utrzymywać się przez kolejne lata.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
21.10.2026 16:42
Rosyjski atak zniszczył część zakładu 2K. Produkcja wstrzymana
Rosyjski atak uszkodził zakład 2K w Ukrainie    Epicentr K

Rosyjski atak na ukraińsko-niemieckie przedsiębiorstwo 2K w Chmielnickim doprowadził do poważnych zniszczeń zakładu produkującego chemię gospodarczą, kosmetyki do włosów i artykuły higieniczne. Firma wstrzymała działalność i szacuje straty. Jednocześnie rynek produktów higienicznych w Rosji zmienia się pod wpływem sankcji i wycofywania części zagranicznych firm, a w Ukrainie rośnie zapotrzebowanie na usługi chirurgii plastycznej i rekonstrukcyjnej.

W tym artykule przeczytasz:

  • Rosyjski atak zniszczył część zakładu 2K
  • Sankcje zmieniają rynek produktów higienicznych w Rosji
  • Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Rosyjski atak zniszczył część zakładu 2K

19 października 2026 roku rosyjski atak na Chmielnicki doprowadził do poważnych zniszczeń w zakładzie ukraińsko-niemieckiej firmy 2K. Uszkodzone zostały część mocy produkcyjnych, infrastruktura przedsiębiorstwa oraz pomieszczenia biurowe. Produkcja została wstrzymana, a firma ocenia skalę zniszczeń i wysokość strat. Według przekazanych przez nią informacji żaden z pracowników nie ucierpiał. Nie podano terminu wznowienia działalności.

2K specjalizuje się w produkcji i dystrybucji chemii gospodarczej, kosmetyków do pielęgnacji włosów oraz artykułów higienicznych. Jej produkty są dostępne na rynku ukraińskim i zagranicznym pod markami Doctor Wash, Galax, Power De Luxe, Wash & Free, Family i Dallas.

Asortyment obejmuje m.in. środki do prania i pielęgnacji tkanin, preparaty myjące i czyszczące, szampony, maski oraz odżywki do włosów, a także mydła w płynie. Firma prowadzi również produkcję kontraktową (private label), wytwarzając towary pod markami należącymi do innych przedsiębiorstw.

image

NielsenIQ dla WK: Rynek beauty na rozdrożu [analiza]

Sankcje zmieniają rynek produktów higienicznych w Rosji

Po rozpoczęciu pełnoskalowej inwazji Rosji na Ukrainę w 2022 roku część zachodnich firm ograniczyła działalność na rosyjskim rynku lub rozpoczęła proces wycofywania się z niego. Sankcje i ograniczenia handlowe wpłynęły również na dostępność niektórych produktów oraz możliwości prowadzenia działalności przez międzynarodowe koncerny. W części kategorii powstała w ten sposób przestrzeń dla lokalnych producentów.

Przykładem jest Reckitt, właściciel m.in. marek z kategorii higieny i ochrony zdrowia. Z powodu sankcji unijnych oraz ograniczeń dotyczących dostaw i praw do marek rosyjska jednostka firmy rozwijała lokalne produkty, które miały zastępować część asortymentu niedostępnego na tamtejszym rynku. Jak informował Reuters, ograniczenia związane z sankcjami wpływały na wyniki działalności koncernu w Rosji.

W lipcu 2026 roku Reckitt uzgodnił sprzedaż rosyjskiego biznesu higienicznego spółce Arnest Management. Transakcja obejmuje m.in. zakład produkcyjny w Moskwie, około 400 pracowników oraz prawa do lokalnych marek. Koncern zachowuje natomiast prawa do swoich globalnych marek i rosyjską działalność w obszarze ochrony zdrowia.

image

Fundacja Feminoteka apeluje do firm kosmetycznych o wsparcie żołnierek na ukraińskim froncie

Przypadek Reckitt pokazuje, że zmiany na rosyjskim rynku nie ograniczają się do zastępowania importowanych produktów krajowymi odpowiednikami. Dotyczą także własności biznesów, zarządzania lokalnymi markami i możliwości dalszego prowadzenia działalności przez międzynarodowe firmy. Nie oznacza to jednak, że wszystkie kategorie kosmetyków i produktów higienicznych podlegają takim samym zmianom.

Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Wojna wpływa również na ukraiński rynek usług medycznych i estetycznych. Według informacji opublikowanych przez ukraiński portal UNIAN, powołujący się na przedstawicieli branży, zapotrzebowanie na chirurgię plastyczną w Ukrainie wzrosło od początku pełnoskalowej inwazji o około 100%. 

Wśród wskazywanych przyczyn są zabiegi odkładane wcześniej na później oraz większa skłonność części pacjentów do inwestowania w wygląd i samopoczucie. Jest to szacunek przytaczany przez przedstawicieli branży, a nie ogólnokrajowe dane statystyczne.

Na decyzje pacjentów wpływa również cena zabiegów. Według danych przytaczanych przez ukraińskie media niektóre usługi mogą kosztować w Ukrainie od dwóch do trzech razy mniej niż w krajach Unii Europejskiej i Stanach Zjednoczonych. Do popularnych procedur zaliczane są m.in. modelowanie owalu twarzy, lifting, powiększanie piersi i operacje nosa.

image

Michał Krygier, The Magnum Ice Cream Company: Kategoria lodów wymaga błyskawicznych decyzji [WYWIAD]

Rozwój rynku wiąże się jednak z problemami dotyczącymi kwalifikacji osób wykonujących zabiegi i nadzoru nad usługami estetycznymi. UNIAN zwracał uwagę na funkcjonowanie szarej strefy oraz trudności z jednoznacznym określeniem standardów i zasad wykonywania części procedur. 

W publikacjach branżowych pojawia się również szacunek, według którego w Ukrainie działa ponad 80 tys. specjalistów medycyny estetycznej. Liczby tej nie należy utożsamiać z liczbą lekarzy ani chirurgów plastycznych.

Osobnym obszarem jest chirurgia rekonstrukcyjna, potrzebna m.in. osobom z obrażeniami odniesionymi podczas wojny, bliznami, oparzeniami i ranami. Wymaga ona wysoko wykwalifikowanych zespołów medycznych i stanowi odrębny obszar rozwoju usług. Zapotrzebowanie na takie zabiegi może utrzymywać się długo po zakończeniu wojny, ponieważ leczenie części obrażeń i rekonstrukcja tkanek wymagają czasu oraz kolejnych etapów terapii.

Dla Europy Środkowo-Wschodniej istotne będzie połączenie rosnącego popytu na usługi estetyczne i rekonstrukcyjne z wysokimi standardami ich wykonywania. Konkurencja cenowa może przyciągać pacjentów, ale o długoterminowej pozycji rynkowej będą decydować również bezpieczeństwo, kwalifikacje specjalistów i zdolność do odpowiadania na zmieniające się potrzeby pacjentów.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
23. październik 2026 01:27