StoryEditor
Rynek i trendy
23.11.2013 00:00

Leki szturmują drogeryjne półki

Farmaceutyki już raz się w drogeriach nie przyjęły. Teraz znów do nich wracają. Czy tym razem będzie inaczej? Nadzieje detalistów są duże, bo mowa o produktach wysokomarżowych. Ale nie brak też sceptycznych głosów.

Moda na sprzedaż leków OTC, czyli dostępnych bez recepty, w sklepach, drogeriach i na stacjach benzynowych przyszła do Polski z Zachodu. Od ponad 1,5 roku ten asortyment rotuje w kanale pozaaptecznym coraz lepiej. Wszystko za sprawą obowiązującej od 1 stycznia 2012 roku nowelizacji prawa farmaceutycznego, które m.in. wprowadziło zakaz reklamy aptek oraz ich działalności. Brak możliwości korzystania z gazetek promocyjnych, ulotek, plakatów reklamowych i programów lojalnościowych przełożył się na wyraźny spadek sprzedaży leków, w efekcie czego blisko co piąta apteka w Polsce została zamknięta. – To się odbiło na całym rynku, a producentów zmusiło do spojrzenia przychylniejszym okiem na rynek pozaapteczny. Od ponad roku obserwujemy intensyfikację działań skierowanych do tego kanału – mówi Dorota Ruszkowska, dyrektor zarządzająca w firmie UpPharma. Dziś takie produkty oraz suplementy diety, można kupić w większości czołowych sieci handlowych – m.in. w Auchan, Real, E.Leclerc, sklepach Społem oraz mniejszych sieci regionalnych. Klient dostanie je także w sieciach drogeryjnych.
Na wzór Rossmanna
W drogeriach sieci Rossmann półka z lekami była w ostatnim czasie regularnie powiększana i dziś jej długość dochodzi nawet do 3 metrów. – Głównym asortymentem drogerii Rossmann są kosmetyki do pielęgnacji ciała i twarzy, a parafarmaceutyki to kategoria będąca uzupełnieniem naszego asortymentu – przekonuje Eliza Panek, rzecznik prasowy sieci. Czy konsument też tak postrzega ofertę Rossmanna, w którym są środki przeciwbólowe, na przeziębienie, na ból gardła, żołądka, przeciw chorobie lokomocyjnej, suplementy diety, przeróżne zestawy witamin, preparaty ziołowe, a nawet prezerwatywy i lubrykanty, termometry, testy ciążowe oraz owulacyjne? Można w to wątpić, bo wizyta w niemieckich drogeriach spokojnie zastąpi sporej części klientów odwiedziny apteki. Mimo to, niektórzy detaliści podchodzą do tego asortymentu sceptycznie. – To są chyba zapychacze, bo nie można zatowarować 400 mkw. samymi kosmetykami. Dlatego Rossmann wypełnia półki środkami chemii gospodarczej, karmą dla zwierząt, żywnością, a nawet lekami. Ale czy to jest tego warte? Czy tak duża półka zarabia na siebie? – zastanawia się Grzegorz Nowicki, prowadzący kilka niezależnych drogerii. Dorota Ruszkowska nie ma wątpliwości, że tak:
– Współpracujemy z 12 producentami leków, którzy przyznają, że Rossmann jest dla nich bardzo dużym i ważnym klientem. Kiedyś ten asortyment zajmował tam metrową półkę, a dziś jest to 2-3 razy więcej.
Wychodząc z założenia, że nikt nie rozwija półek z niechodliwym towarem, kolejne drogerie – m.in. Vica, Laboo oraz Drogerie Polskie – zdecydowały się wejść w ten asortyment. Ta ostatnia zdecydowała się na taki ruch, mimo iż już kiedyś na lekach się sparzyła.

Apteki idą w stronę drogerii i na odwrót

– 2-3 lata temu farmacja się u nas nie przyjęła. Być może to była kwestia cen – przyznaje Leszek Rzeszótko, dyrektor ds. rozwoju sieci Drogerie Polskie. Tym razem ma być inaczej. – Na pewno musimy patrzeć na największego gracza, ale w tej chwili wszystkie drogerie rozszerzają asortyment, by klientki mogły kupić tam wszystko, co może je interesować. Apteki wprowadzają kosmetyki i stają się apteko-drogeriami, dlaczego więc my nie mamy iść w drugą stronę? Czemu na lekach mają zarabiać tylko apteki? – pyta dyrektor Rzeszótko. Ponieważ w Drogeriach Polskich nie ma obecnie farmaceutyków, trwa tworzenie nowej kategorii produktowej od podstaw. W sumie w typowej placówce znajdzie się około 50 SKU, ale, zależnie od powierzchni sali sprzedaży, liczba ta będzie wahała się od 40 do 70 indeksów. – We wszystkich sklepach chcielibyśmy wprowadzić metrowe półki. W mniejszych wykorzystamy półki naladowe – informuje Dorota Ruszkowska z UpPharmy, która odpowiada za wdrożenie tego asortymentu w Drogeriach Polskich w ramach projektu „Zachowaj zdrowie”. Od września trwają testy – w kilku placówkach analiza sprzedaży ma pozwolić na ustalenie optymalnego asortymentu.

Sprzedaż nakręciły specjalnie oznakowane szafy

– Nie ukrywam, że wzorujemy się na tym, co jest na Zachodzie – Super-Pharm, Hebe, Rossmann – oni wprowadzają leki, więc my też. Zresztą sami klienci pytali o takie produkty – mówi Tomasz Skrzypiec, dyrektor handlowy Polskiej Sieci Drogerii Vica. Sieć wprowadziła leki OTC rok temu. – Rozwijamy tę kategorię, bo dostrzegamy powolny, ale jednak zauważalny, wzrost sprzedaży i coraz większe zainteresowanie konsumentów. Tak naprawdę handel tym asortymentem ruszył dopiero po wstawieniu specjalnych szaf oznakowanych jako „Moja apteczka”. W przypadku parafarmaceutyków widoczność jest kluczowa, bo nie każdy przychodzi do drogerii po takie produkty – dodaje nasz rozmówca. Jego zdaniem leki OTC to asortyment uzupełniający o charakterze impulsowym – klient przychodzi po inne rzeczy, a te kupuje przy okazji, zwiększając wartość koszyka. Dlatego muszą one koniecznie znaleźć się w strefie kasy. Podobnie myśli Jerzy Guentzel, właściciel sklepu sieci Laboo w Chojnicach: – Farmaceutyki, a zwłaszcza witaminy i suplementy diety, są asortymentem dobrze korespondującym z produktami do pielęgnacji urody. Kobieta, której zależy na dobrej kondycji włosów, kupuje odżywkę, a przy okazji skusi się też na suplement diety poprawiający ich witalność.
Podobnych zestawów kosmetyk plus lek, mających wzajemnie uzupełniające się działanie, jest więcej, czego przykładem mogą być produkty do opalania. 
100 proc. marży?
W drogeriach Vica dobrze sprzedają się przede wszystkim suplementy diety, np. przeciwdziałające wypadaniu włosów czy wspomagające odchudzanie, świetnie idą też plastry, słabo rotują prezerwatywy. Z konkretnych produktów trzeba byłoby wymienić Polopirynę S, Cerutin, Rutinoscorbin, różne odmiany magnezu. Jerzy Guentzel z Laboo asortyment farmaceutyków dobiera, zwracając uwagę na kilka aspektów, m.in. sezonowość, działanie uzupełniające dla kosmetyków oraz na to, czy dany produkt jest aktualnie reklamowany w telewizji i prasie kobiecej.
– Aflofarm cały czas wypuszcza nowości i robi ogromne kampanie marketingowe. W ten sposób rozkręciło się wiele kategorii, które wcześniej praktycznie nie istniały. Dobrym przykładem jest  Vocaler – środek na chrypę i suchość w gardle – tłumaczy Dorota Ruszkowska. Jednak, jak zauważa Jerzy Guentzel, najpopularniejszą grupą leków są środki przeciwbólowe. To podstawa każdej sklepowej apteczki. Według danych Nielsena segment tych leków w kanale pozaaptecznym był w 2012 roku wart ponad 300 mln zł i odnotował 5-proc. wzrost w porównaniu z 2011 rokiem. W tym czasie sprzedaż przeciwbólowych leków OTC w kanale aptecznym wzrosła o 3 proc. Szacuje się, że w bieżącym roku różnica na korzyść kanału pozaaptecznego będzie jeszcze większa.
Choć leków przeciwbólowych sprzedaje się najwięcej, z reguły są one tanie. Dlatego najlepszy interes robi się na suplementach diety. – To wdzięczne produkty dla handlu, bo są mocno reklamowane i ludzie o nie pytają, a większość kosztuje powyżej 20 zł. – twierdzi Tomasz Skrzypiec. W drogeriach Vica marże na parafarmaceutyki oscylują wokół 25-30 proc. W Drogeriach Polskich są wyższe i dochodzą nawet do 40 proc. Mimo tak wysokich marż, sieć zapewnia, że pozostanie konkurencyjna nie tylko wobec sieci handlowych, ale również  Rossmanna. Na pytanie, czy wynika to z tak dobrych warunków zakupowych UpPharmy, czy może sklepy narzucają na leki tak wysokie marże, dochodzące do 100 proc., nie uzyskaliśmy odpowiedzi.
– Wszystko zależy od indywidualnych potrzeb klienta, kategorii oraz produktu. W przypadku parafarmaceutyków bardzo ważna jest cena i często to ona determinuje wybór – mówi Katarzyna Jagiełowicz, starszy specjalista ds. marketingu Drogerii Hebe. To kolejny gracz, który stawia na ten asortyment.
Lek jako impuls do odwiedzenia drogerii
W zeszłym roku Jeronimo Martins ogłosiło, że chce mieć w Polsce docelowo 600 sklepów kosmetycznych Hebe, których integralną część będą stanowić punkty apteczne. Równocześnie w drogerie zostały przekształcone wszystkie apteki Na Zdrowie. Przedstawiciele sieci zapewnili, że nie zamierzają już otwierać w Polsce pojedynczych aptek, a wszystkie nowe zlokalizowane będą wewnątrz drogerii Hebe. Obecnie Hebe posiada 45 sklepów kosmetycznych, a w czterech z nich działają apteki. We wszystkich pozostałych leki OTC można znaleźć w sekcji dermopharm.  – Do tej pory segment drogeryjny nie oferował szerokiej gamy farmaceutyków. Tworząc ofertę Hebe chcemy to zmienić. W związku z tym rola tej kategorii, w kolejnych etapach rozwoju sprzedaży, będzie się zmieniać. Dziś możemy powiedzieć, że oferta jest zarówno uzupełniająca jak i budująca przewagę, ale coraz częściej staje się impulsem do odwiedzenia Hebe – mówi Katarzyna Jagiełowicz. Jedną z istotniejszych grup w portugalskich drogeriach są suplementy zwiększające odporność w okresie grypy i przeziębienia. Jak informuje przedstawicielka sieci, te pozycje w sezonie odnotowują nawet kilkudziesięcioprocentowe wzrosty sprzedaży. Podobne spostrzeżenia ma Eliza Panek z Rossmanna: – Parafarmaceutyki to kategoria sezonowa, wzrost liczby zachorowań, okres jesienny i zimowy, sprzyjają zwiększonej sprzedaży  Mocno sezonowe są również suplementy diety. – Po sylwestrze i wiosną, gdy wszyscy chcą się odchudzać, rośnie sprzedaż preparatów typu Linea, a latem środków, takich jak Lokomotiv czy Belissa Sun, wspomagająca opalanie – wylicza Tomasz Skrzypiec.
Leki a kosmetyki
Choć leki OTC to produkty wysokomarżowe i dobrze sprzedają się w dużych sieciach, nie zawsze ma to przełożenie na inne placówki. – Nie wiem dlaczego w Rossmannie leki idą tak dobrze. U nas rotują głównie tabletki na ból głowy i suplementy diety. Ceny mamy dobre, ale generalnie sprzedaż jest słaba i wynosi kilkadziesiąt opakowań miesięcznie. Trochę ratuje ją reklama telewizyjna – mówi Anna Grzyb z drogerii Wispol. Grzegorz Nowicki z drogerii Noel, który leki OTC oferował kilka lat temu, ale w końcu zrezygnował, ma swoją teorię. – Ten asortyment kłóci się z najważniejszym towarem w drogerii, czyli kosmetykami. Klientki przychodzą tu, bo chcą sobie poprawić urodę i nastrój. Konotacją leków jest choroba – ten towar przypomina o złym samopoczuciu, a ludzie zazwyczaj nie chcą tego pamiętać – przekonuje Nowicki. Niektóre drogerie, jak Jasmin, oferują tylko suplementy diety. – Na takie artykuły jak Colostrum, zwiększający odporność, Antydetoks czy Collagen firmy Noble Health, mamy stałych klientów, którzy przychodzą regularnie.  W tej chwili takiego asortymentu, jak leki OTC, nie mamy. Może wprowadzimy go w przyszłym roku – informuje Teresa Stachnio, wiceprezes sieci Drogerie Jasmin.
Ile to kosztuje?
Drogeria, która chciałaby zacząć handlować takim asortymentem, musi się liczyć z wydatkami na starcie.  Szafa z zatowarowaniem to wydatek kilku tys. zł, ale można zacząć od naladowej apteczki ze środkami przeciwbólowymi. – To podstawa, do tego dochodzą leki gastryczne i na ból gardła, które najlepiej rotują w okresie jesiennym i zimowym. W sumie na start potrzeba 20-25 indeksów, aby zaspokoić najważniejsze potrzeby. Stawiamy wtedy na silne marki znanych producentów, takie jak Apap, Ibuprom, Panadol, Gripex, Aspiryna, Etopiryna, Polopiryna, Cholinex, Nurofen, Rennie – doradza Adam Łysakowski, dyrektor handlowy Hurtowni Farmaceutycznej „Monika”. Jak przestrzega, leki słabo sprzedają się w placówkach ladowych.
– Parafarmaceutyki wymagają samoobsługi, bo klient musi mieć miejsce i czas, by na spokojnie przeczytać, jaki skład ma lek i do czego służy – kończy nasz rozmówca.
Sebastian Szczepaniak


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
04.10.2026 14:17
Beauty wchodzi w erę rezultatów. Sześć trendów, które zmienią rynek kosmetyczny do 2030 roku [RAPORT Huge Thing i DOUGLAS Polska]
Beauty napędzi także rozwój  AI, TikToka i personalizacjaShutterstock

Sztuczna inteligencja, diagnostyka, naukowe dowody skuteczności, wellness, zrównoważony rozwój oraz longevity – to właśnie te obszary będy dą coraz mocniej definiować przyszłość rynku beauty i wg DOUGLAS i Huge Thing to 6 trendów, które ukształtują rynek do 2030 roku. Najważniejsza zmiana jest jednak szersza: branża odchodzi od sprzedaży samego produktu i zmierza w stronę mierzalnego rezultatu, personalizacji oraz długoterminowej relacji z konsumentem.

image
Wg raportu DOUGLAS i Huge Thing branża odchodzi od sprzedaży samego produktu -  liczy się długoterminowa relacja z konsumentem.
mat. prasowe Douglas
Rynek kosmetyczny w Europie nadal rośnie. Jego wartość zwiększyła się ze 104 mld euro w 2024 r. do 110 mld euro w 2025 r. Jednocześnie zmienia się sposób konkurowania. Jak wskazuje raport „Trends in Beauty Industry”, przygotowany przez Huge Thing we współpracy z DOUGLAS Polska, w kolejnych latach przewagi marek nie będą już budowane przede wszystkim liczbą nowych produktów czy wysokością budżetów reklamowych.

Coraz większego znaczenia będą nabierać zaufanie, wiarygodność, dowody skuteczności, wygoda i umiejętność dopasowania oferty do rzeczywistych potrzeb konsumenta.

To właśnie autorzy raportu nazywają „erą rezultatów”. Konsument chce dziś wiedzieć nie tylko, co kupuje, ale przede wszystkim jaki efekt może osiągnąć, dlaczego dany produkt lub zabieg jest odpowiedni dla niego i czym można potwierdzić jego skuteczność.

image

Rhode w Polsce. Wielki hype Hailey Bieber czy realne zagrożenie dla rynku kosmetycznego?

Zmiana dotyczy więc całego modelu zakupowego. W przyszłości proces może coraz częściej wyglądać nie jak: produkt → zakup, lecz: diagnoza - rekomendacja - pielęgnacja - monitorowanie efektów - modyfikacja rutyny.

Polska rośnie, ale przede wszystkim dzięki obecnym konsumentom

Ta transformacja nie jest wyłącznie wizją odległej przyszłości. Widać ją już na polskim rynku.

W 2025 r. wydatki na produkty i usługi beauty w Polsce wzrosły o 7,8 proc. rok do roku. Sprzedaż produktów zwiększyła się o 7,5 proc., a usług – o 8,8 proc. Jednocześnie liczba klientów rosła znacznie wolniej niż wartość rynku. W przypadku produktów liczba kupujących zwiększyła się o 2,4 proc., częstotliwość zakupów o 3,4 proc., a średnia wartość transakcji o 1,6 proc. W usługach liczba klientów wzrosła o 0,7 proc., częstotliwość korzystania z nich o 1,7 proc., natomiast średnia wartość transakcji aż o 6,2 proc.

image

Polski rynek kosmetyczny urósł do 6,4 mld euro. Awans w rankingu eksporterów [RAPORT PZPK]

- Branża beauty wchodzi w etap, w którym przewagi nie można już budować wyłącznie kolejnym produktem i większym budżetem marketingowym. Konsumenci oczekują dziś, że marka pomoże im dokonać właściwego wyboru, pokaże mierzalny efekt i będzie towarzyszyć im dłużej niż do momentu zakupu. Nasz najnowszy raport, przygotowany wspólnie z Douglas Polska, pokazuje, jak technologia, nauka i zmieniające się zachowania klientów wpływają na cały rynek oraz gdzie pojawia się przestrzeń do wdrażania innowacji. - komentuje Monika Synoradzka, CEO Huge Thing. - Coraz więcej dużych organizacji otwiera się na współpracę ze startupami. Wyzwaniem pozostaje jednak nie sam dostęp do nowych technologii, lecz wybór rozwiązań, które odpowiadają na realne potrzeby i mogą przynieść mierzalne efekty biznesowe. W Huge Thing obserwujemy to na co dzień, pomagając firmom lepiej poruszać się w świecie innowacji i przekładać nowe technologie na konkretne wdrożenia. - dodaje Synoradzka.

Premiumizacja nie kończy się na cenie

Zmienia się również struktura wydatków. W 2025 roku rosła liczba klientów dokonujących zakupów o wartości przekraczającej 300 zł, ale najmocniejszą dynamikę widać w grupie wydającej jednorazowo ponad 500 zł. Liczba takich klientów zwiększyła się o 8,3%. w przypadku produktów beauty i aż o 12,1%. w usługach.

Nie oznacza to, że cena przestała mieć znaczenie. Dane pokazują jednak, że część konsumentów jest gotowa zapłacić więcej za zaawansowany produkt, spersonalizowaną usługę, eksperckie doradztwo lub rozwiązanie oferujące konkretny i możliwy do zweryfikowania efekt. Usługi beauty rosną przy tym szybciej niż sprzedaż produktów, co wpisuje się w szerszą zmianę: kosmetyki coraz częściej łączą się z diagnostyką, wellness, profilaktyką i długoterminową troską o kondycję skóry.

- Wraz z wartością zakupu rosną także oczekiwania klientów. Polacy nie szukają dziś kolejnego generycznego produktu, lecz rozwiązań, które dają mierzalne efekty. Z naszych obserwacji i danych zawartych w raporcie jasno wynika, że przyszłość retailu beauty leży w eksperckim doradztwie, nowoczesnej diagnostyce i personalizacji wspieranej przez AI. Niezależnie od tego, czy klient odwiedza naszą perfumerię stacjonarną, kupuje online, czy korzysta z naszego cyfrowego asystenta ANNA, oczekuje rekomendacji opartej na twardych danych i realnych potrzebach swojej skóry. - podkreśla Grzegorz Gęsik-Rudnicki, Dyrektor Marketingu DOUGLAS Polska.

1. AI przestaje być dodatkiem. Staje się warstwą całego doświadczenia

Pierwszym z sześciu trendów jest hiperpersonalizacja wykorzystująca sztuczną inteligencję.

Do tej pory AI w beauty kojarzyło się przede wszystkim z rekomendacją produktu, wirtualnym przymierzaniem czy wyszukiwaniem. Raport wskazuje jednak na znacznie głębszą zmianę: sztuczna inteligencja ma stopniowo stawać się infrastrukturą całego doświadczenia zakupowego i pielęgnacyjnego.

Algorytmy mogą łączyć informacje o produktach z danymi dotyczącymi potrzeb skóry, stylu życia, środowiska czy wcześniejszych zachowań zakupowych. Dzięki temu rekomendacja przestaje być jednorazową podpowiedzią, a może stać się usługą, która zmienia się wraz z konsumentem.

Według danych przywołanych w raporcie już dziś 58 proc. kupujących sięga po narzędzia AI w pierwszej kolejności, gdy szuka informacji lub rekomendacji. Kolejnym etapem będzie przejście od AI reagującej na pytania konsumenta do AI, która będzie potrafiła przewidywać jego potrzeby i wcześniej dostosowywać rekomendacje.

image

AI zmienia rynek kosmetyczny od laboratorium po półkę. Eksperci: firmy muszą produkować skuteczne produkty, a nie idealne twarze

Dla marek oznacza to również zmianę podejścia do lojalności. Zamiast jednorazowej sprzedaży coraz większe znaczenie będą miały systemy, które pomagają klientowi przez dłuższy czas – od wyboru kosmetyku, przez budowanie rutyny, aż po jej uzupełnianie i modyfikowanie.

2. Najpierw diagnoza, potem kosmetyk

Drugi kierunek to rozwój diagnostyki i urządzeń połączonych z cyfrowym ekosystemem beauty.

Konsument coraz częściej nie chce już samodzielnie zgadywać, czego potrzebuje jego skóra. Chce otrzymać informację, która pozwoli mu podjąć bardziej świadomą decyzję.

Technologie analizy obrazu, komputerowego rozpoznawania obrazu czy urządzenia monitorujące kondycję skóry mogą zmienić kolejność całego procesu zakupowego. Zamiast zaczynać od półki z produktami, konsument może zaczynać od diagnozy. Dopiero później pojawi się rekomendacja konkretnej rutyny.

Raport zakłada, że pierwsza fala masowej adopcji technologii diagnostycznych przypadnie na lata 2026–2027, a do 2030 r. ciągłe monitorowanie kondycji skóry może stać się standardem.

To oznacza także nowe zadanie dla retailerów. Sklep przyszłości nie będzie wyłącznie miejscem, w którym klient ogląda produkty. Może stać się przestrzenią diagnozy, konsultacji, edukacji i monitorowania rezultatów.

3. Koniec ery samych obietnic. Liczyć się będą dowody

Trzecim trendem jest rozwój beauty opartego na dowodach naukowych.

Konsumenci coraz lepiej rozumieją składniki, mechanizmy działania kosmetyków i sposoby weryfikowania deklaracji producentów. W efekcie sama obietnica marketingowa przestaje wystarczać.

Większego znaczenia nabierają badania kliniczne, transparentność formulacji, wiarygodne dane dotyczące skuteczności oraz eksperckie rekomendacje. Raport wskazuje, że do 2030 r. naukowa wiarygodność może przestać być wyróżnikiem najbardziej zaawansowanych czy premium marek i stać się jednym z podstawowych elementów konkurencji w całej kategorii beauty.

To ważna zmiana także z perspektywy komunikacji. Marki będą musiały nie tylko mówić „ten produkt działa”, ale coraz częściej odpowiadać na pytania: dlaczego działa, dla kogo działa i jak można potwierdzić jego skuteczność.

4. Beauty coraz bliżej wellness

Granica pomiędzy urodą, zdrowiem i dobrostanem stopniowo się zaciera.

Pielęgnacja skóry coraz częściej jest postrzegana jako część szerszego stylu życia obejmującego sen, odżywianie, stres, aktywność fizyczną czy zdrowe starzenie. W konsekwencji kosmetyki przestają funkcjonować jako całkowicie odrębna kategoria.

Raport wskazuje, że do 2030 r. mogą rozwijać się ekosystemy łączące produkty stosowane na skórę, suplementację, cyfrowe doradztwo i technologie monitorujące zdrowie. Dane z urządzeń ubieralnych – dotyczące m.in. snu, stresu czy odżywiania – mogą w przyszłości wspierać tworzenie bardziej dopasowanych rekomendacji.

Zmienia się także rola zapachu. Fragrance coraz częściej jest traktowany nie tylko jako element wyglądu czy stylu, ale również jako narzędzie związane z emocjami i dobrostanem.

Dla rynku oznacza to potencjalne przesunięcie od sprzedaży pojedynczych kategorii do tworzenia kompleksowych rytuałów i usług wspierających dobre samopoczucie.

image

Suplementy beauty & wellness - nowy silnik wzrostu branży kosmetycznej. Koncerny FMCG i Big Pharma konsolidują rynek

5. Zrównoważony rozwój przestaje być hasłem marketingowym

Piąty trend dotyczy zrównoważonego i efektywnego wykorzystania zasobów.

Raport zwraca uwagę na zmianę charakteru tego obszaru. Zrównoważony rozwój coraz mniej przypomina dodatkowy element komunikacji marki, a coraz bardziej staje się wymogiem operacyjnym.

Firmy będą musiały uwzględniać kwestie środowiskowe już na etapie projektowania produktu, opakowania i łańcucha dostaw. Znaczenia nabiorą rozwiązania ograniczające zużycie zasobów, modele refill, obieg opakowań, transparentność łańcucha dostaw czy składniki pozyskiwane dzięki biotechnologii.

Jednocześnie konsumenci oczekują, że bardziej zrównoważone rozwiązania nie będą oznaczały kompromisu w zakresie skuteczności, wygody czy estetyki.

To oznacza, że przyszłość zrównoważonego beauty będzie zależała nie tylko od tego, co marka deklaruje, ale przede wszystkim od tego, jak projektuje produkt i jak zarządza jego całym cyklem życia.

6. Od anti-aging do preventive beauty i longevity

Szósty trend zmienia sposób, w jaki branża myśli o starzeniu się skóry.

Model koncentrujący się na korygowaniu widocznych oznak starzenia stopniowo ustępuje miejsca podejściu prewencyjnemu. Zamiast czekać na pojawienie się problemu, konsumenci coraz częściej chcą wcześniej działać na rzecz długoterminowego zdrowia skóry.

Rozwój biotechnologii, diagnostyki i sztucznej inteligencji może w przyszłości umożliwić tworzenie rozwiązań wykorzystujących dane dotyczące biologii organizmu, stylu życia i środowiska. Raport wskazuje również na możliwość rozwoju ekosystemów łączących diagnostykę, AI, pielęgnację i suplementację.

W takim modelu skincare staje się nie tyle reakcją na pojawiające się zmarszczki, ile długoterminową praktyką wspierającą zdrowe starzenie się skóry.

To również potencjalnie zmienia model biznesowy. Zamiast jednorazowej sprzedaży kosmetyku mogą rozwijać się usługi oparte na ciągłej opiece, subskrypcjach, monitorowaniu zmian i regularnym dostosowywaniu rutyny.

Nie chodzi o więcej kosmetyków. Chodzi o lepsze doświadczenie Choć sześć opisanych trendów dotyczy różnych obszarów – od AI, przez naukę i diagnostykę, po wellness i zrównoważony rozwój – łączy je jedna fundamentalna zmiana.

Beauty odchodzi od modelu opartego na produkcie na rzecz modelu opartego na rezultacie.

image

Miliony zysku w dzień. Tak TikTok Shop i discover commerce rewolucjonizują rynek kosmetyków

Największą przewagą nie musi być już największy asortyment. Może nią być umiejętność uproszczenia konsumentowi wyboru, dostarczenia wiarygodnej wiedzy, dobrania właściwego rozwiązania i pokazania, że ono rzeczywiście działa.

Właśnie dlatego raport przewiduje, że do 2030 r. liderzy rynku będą konkurować przede wszystkim jakością tworzonych ekosystemów, a nie liczbą wprowadzanych produktów. AI, diagnostyka, produkty poparte badaniami, wellness, rozwiązania cyrkularne i longevity mają działać razem, tworząc ciągłą wartość w całej relacji z konsumentem.

Polska jako europejski poligon innowacji

Na tym tle Polska ma szczególnie interesującą pozycję.

Według raportu wartość polskiego rynku beauty w 2025 r. wyniosła około 6,4 mld euro. Polska jest wskazywana jako piąty największy rynek kosmetyczny w Unii Europejskiej po wyłączeniu Wielkiej Brytanii, a jego skala, rosnące wydatki konsumentów i silne zaangażowanie w kanały cyfrowe tworzą dobre warunki do testowania nowych rozwiązań.

To może być szczególnie ważne dla Beauty Tech. Polska łączy dużą bazę konsumentów z szybko rosnącym rynkiem i otwartością na rozwiązania cyfrowe. W praktyce może więc stać się miejscem testowania technologii związanych z personalizacją, diagnostyką czy sprzedażą omnichannel.

Nieprzypadkowo raport powstał w ramach współpracy dużego gracza retailowego ze środowiskiem startupowym. Female Fundraising Academy, której towarzyszyła współpraca DOUGLAS i Huge Thing, miała łączyć founderki, inwestorów, ekspertów i duży biznes oraz ułatwiać młodym firmom wejście w świat skalowania i współpracy z korporacjami.

Agnieszka Mosurek-Zava: „Przyszłość beauty jest kształtowana właśnie teraz”

W raporcie szczególnie mocno wybrzmiewa perspektywa Agnieszki Mosurek-Zava, CEO DOUGLAS Poland & CEE. Jej zdaniem rola współczesnego retailera wykracza już daleko poza oferowanie produktów.

„Branża beauty rozwija się dzięki pasji, świeżemu spojrzeniu i nowym pomysłom. Obok kultowych marek, które od pokoleń cieszą się zaufaniem naszych klientów, z dumą wspieramy również innowacyjne przedsięwzięcia tworzone przez wschodzące liderki branży w ramach programu Female Fundraising Academy.

Tempo zmian jest dziś szybsze niż kiedykolwiek, a w Douglas postrzegamy naszą rolę jako znacznie szerszą niż samo oferowanie wyjątkowych produktów. Chcemy być miejscem, w którym przyszłość branży beauty jest kształtowana i wcielana w życie. Wraz ze zmianą oczekiwań konsumentów – rosnącą potrzebą prawdziwej personalizacji, eksperckiego doradztwa i autentycznego zaufania – nasze perfumerie i platformy cyfrowe naturalnie ewoluują w kierunku przestrzeni, które oferują jeszcze bardziej kompleksową troskę, wiedzę i wsparcie.

Dlatego właśnie nasze partnerstwo z Huge Thing przy tworzeniu tego raportu ma dla nas tak duże znaczenie. Nie jest to jedynie spojrzenie na trendy rynkowe z zewnątrz, lecz odzwierciedlenie naszego sposobu myślenia i działania. Polska jest dynamicznym, szybko rozwijającym się rynkiem i jestem niezwykle dumna z tego, że nie tylko podążamy za zmianami, ale aktywnie wyznaczamy kierunek tych rozmów.

Prawdziwe przywództwo w naszej branży nie polega na wprowadzaniu największej liczby produktów. Chodzi o łączenie właściwych ludzi, budowanie wartościowych partnerstw i odwagę, by działać krok przed innymi. Mam nadzieję, że ten raport będzie źródłem świeżej inspiracji i pozwoli lepiej zobaczyć, w jakim kierunku zmierza nasza branża.”

Ta wypowiedź dobrze podsumowuje zmianę, którą opisuje raport. Retailer przyszłości nie będzie tylko selekcjonerem produktów. Będzie również przewodnikiem po coraz bardziej skomplikowanym świecie beauty – łączącym produkty, wiedzę, technologię, diagnostykę i doświadczenie.

Beauty 2030: mniej zgadywania, więcej wiedzy

Jeśli prognozy raportu się potwierdzą, za kilka lat pytanie „który kosmetyk kupić?” będzie miało znacznie mniejsze znaczenie niż dziś.

Konsument będzie chciał wiedzieć: czego potrzebuje moja skóra, jakie rozwiązanie będzie dla mnie najlepsze, jakie są na to dowody i czy rzeczywiście widzę efekt?

To właśnie dlatego przyszłość beauty może należeć do firm, które najlepiej połączą naukę, technologię, personalizację i wygodę.

Era kolejnych produktów jeszcze się nie skończyła. Ale coraz wyraźniej zaczyna się era, w której produkt jest dopiero początkiem relacji, a nie jej końcem.

*Artykuł opracowany na podstawie raportu „Trends in Beauty Industry”, przygotowanego przez Huge Thing we współpracy z DOUGLAS Polska, oraz informacji prasowej z 1 października 2026 r. Raport zaznacza, że przedstawione kierunki rozwoju i tzw. słabe sygnały mają charakter obserwacji kierunkowych, a nie prognoz rynkowych.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.10.2026 15:43
Enzymy w detergentach zyskują na znaczeniu. Rynek ma rosnąć dzięki ekologii i technologii
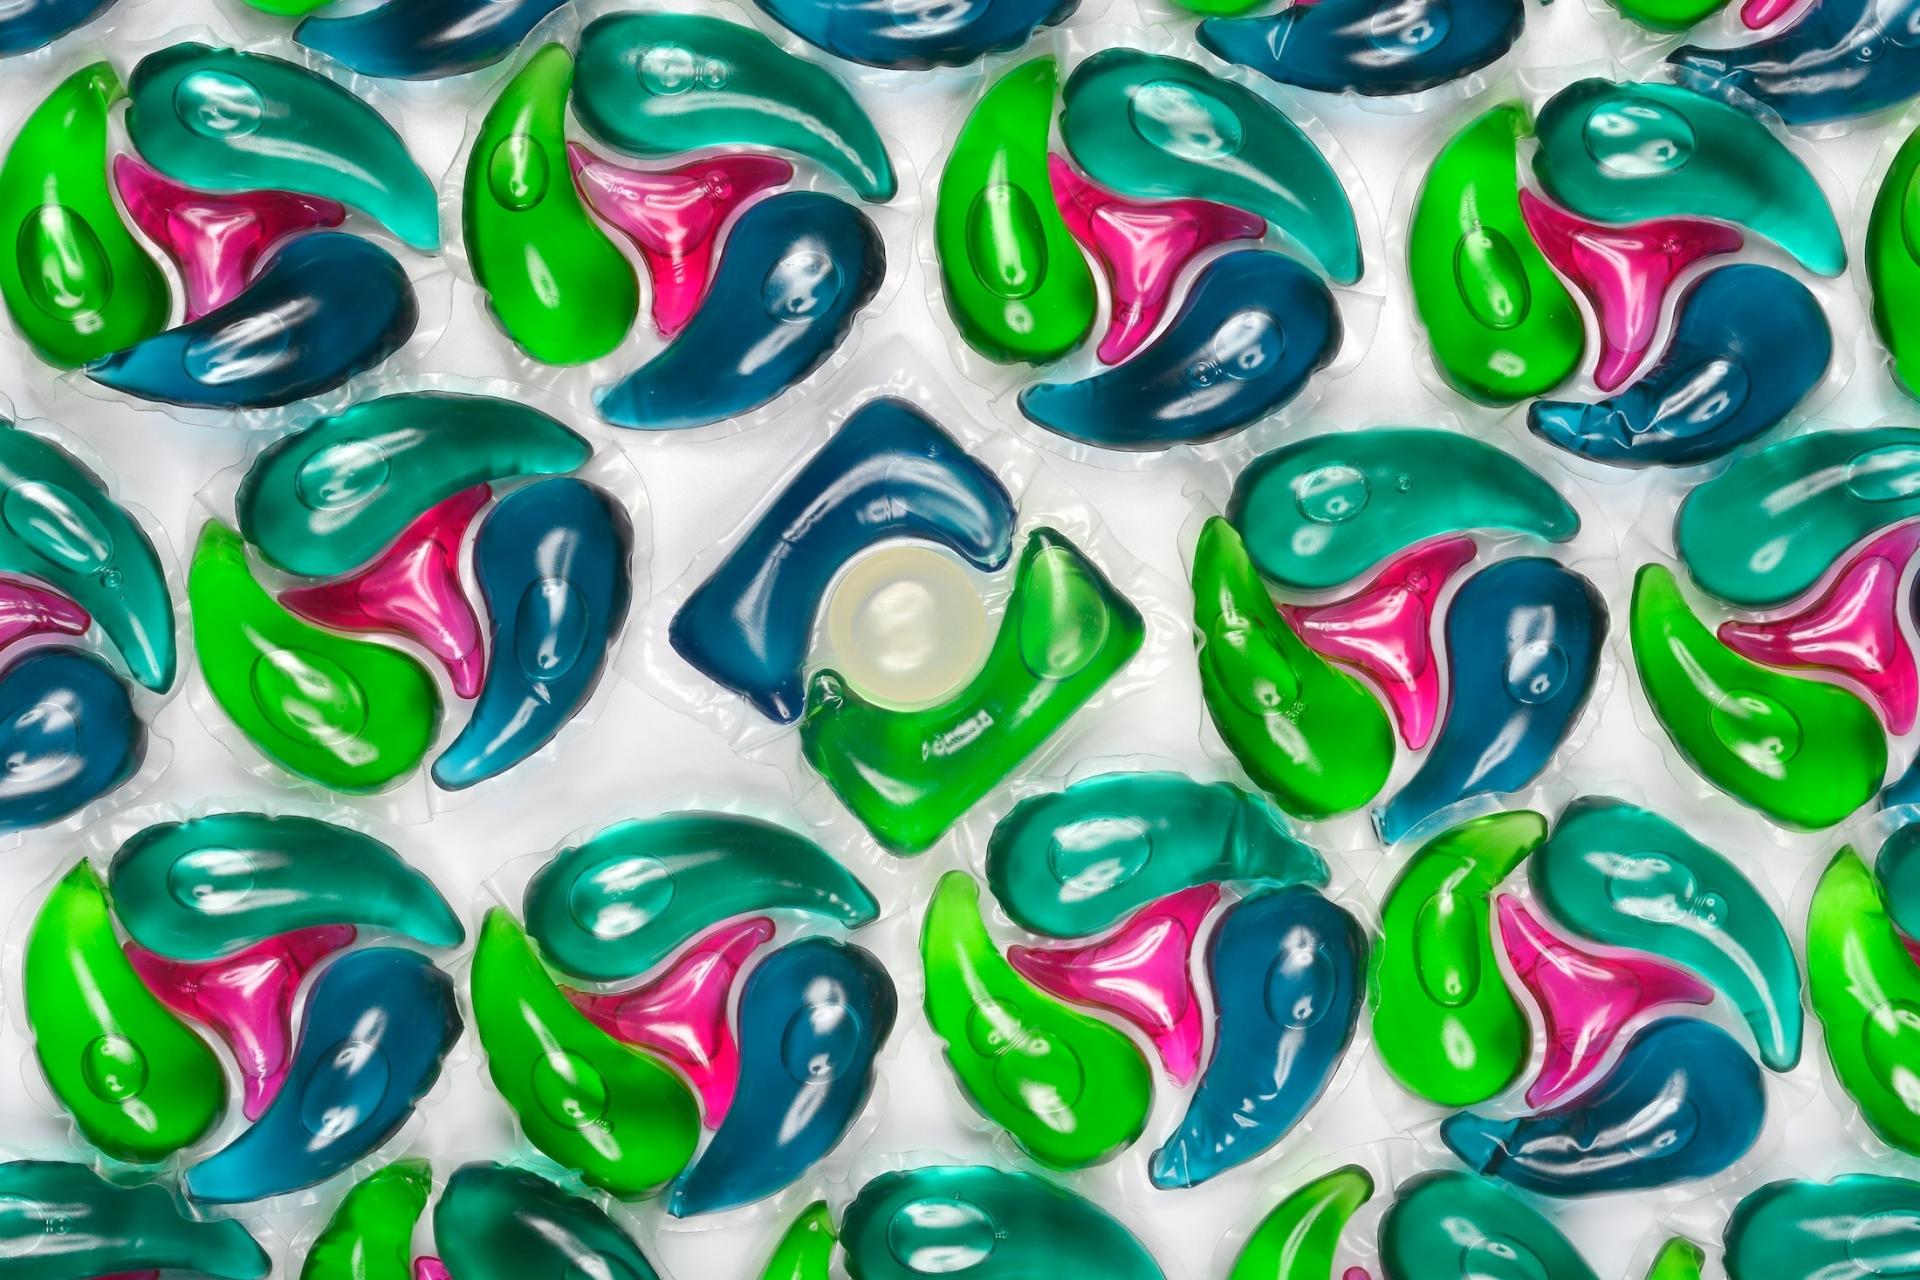
Kapsułki z detergentem do prania.Mouse family/Shutterstock

Rosnące zapotrzebowanie na biodegradowalne środki czyszczące, rozwój technologii wieloenzymatycznych i zastosowanie detergentów enzymatycznych w ochronie zdrowia zwiększają znaczenie tej kategorii. Według Market Growth Reports globalny rynek detergentów enzymatycznych może wzrosnąć z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6,2 proc. Dane zawarte w materiale wskazują jednak na różne wartości bazowe rynku, zależnie od przyjętej definicji kategorii.

Detergenty enzymatyczne są kategorią środków czyszczących, w których za rozkładanie określonych rodzajów zabrudzeń odpowiadają enzymy, m.in. proteazy, amylazy, lipazy czy celulazy. Ich zastosowanie obejmuje zarówno gospodarstwa domowe, jak i sektor medyczny, przemysł oraz laboratoria. W ostatnich latach rozwój tej kategorii jest powiązany przede wszystkim z poszukiwaniem skutecznych środków czyszczących, które jednocześnie pozwalają ograniczać wykorzystanie agresywnych substancji chemicznych.

Według jednego z ujęć przedstawionych w analizie globalny rynek detergentów enzymatycznych był wart w 2024 r. około 3,2 mld dol. i ma osiągnąć 5,8 mld dol. w 2030 r. Inne dane zawarte w materiale odnoszą się do węższej kategorii i wskazują na wartość 1,5 mld dol. globalnego rynku enzymów detergentowych w 2024 r. Jeszcze inna prognoza zakłada wzrost rynku detergentów enzymatycznych z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r. przy CAGR 6,2 proc. Różnice wskazują na odmienne zakresy analizowanych segmentów i definicje rynku.

Szpitale głównym odbiorcą

Największym obszarem zastosowania detergentów enzymatycznych pozostaje ochrona zdrowia. Z przedstawionych danych wynika, że szpitale odpowiadały w 2024 r. za 60,18 proc. udziału w rynku według zastosowania. Produkty enzymatyczne wykorzystywane są m.in. do mycia narzędzi chirurgicznych i endoskopów, czyli na etapie poprzedzającym właściwą dezynfekcję lub sterylizację.

W szerszej segmentacji zastosowania medyczne i związane z ochroną zdrowia odpowiadały za około 54 proc. globalnego rynku, podczas gdy zastosowania gospodarstwa domowego stanowiły około 29 proc. popytu. W USA około 38 proc. całkowitego popytu na detergenty enzymatyczne ma pochodzić z zastosowań w ochronie zdrowia.

image

Rozporządzenie 2026/405 w sprawie detergentów – nowy etap regulacji środków powierzchniowo czynnych

Znaczenie segmentu medycznego wiąże się z właściwościami enzymów. Proteazy mogą rozkładać pozostałości białkowe, amylazy – skrobię, a lipazy – tłuszcze. Pozwala to projektować preparaty przeznaczone do usuwania różnych rodzajów zanieczyszczeń organicznych.

Rozwijane są przy tym formulacje zawierające kilka enzymów. Detergenty dwuenzymatyczne odpowiadały w 2024 r. za 51,15 proc. rynku według typu produktu, co czyniło je największym segmentem. Najczęściej łączą one proteazę i amylazę. Jednocześnie najszybciej rozwijającą się kategorią mają być detergenty wieloenzymatyczne, zawierające trzy lub więcej enzymów.

To właśnie technologie wieloenzymatyczne są jednym z istotnych kierunków prac badawczo-rozwojowych. Według przedstawionych danych około 42 proc. działań związanych z rozwojem produktów koncentruje się na technologiach wykorzystujących wiele enzymów. Ich celem jest zwiększenie skuteczności preparatów wobec różnych rodzajów zabrudzeń oraz umożliwienie ich stosowania w większej liczbie procesów czyszczenia.

Ekologia wpływa na formulacje

Drugim ważnym czynnikiem rozwoju kategorii jest presja na ograniczanie wpływu środków czyszczących na środowisko. Około 66 proc. zainteresowania rynkowego ma koncentrować się na biodegradowalnych i bardziej przyjaznych środowisku detergentach. Z kolei około 46 proc. producentów ma rozwijać formulacje biodegradowalne i pozbawione fosforanów.

Ważnym kierunkiem są również produkty skoncentrowane. Według danych zawartych w analizie około 41 proc. producentów pracuje nad skoncentrowanymi i oszczędzającymi wodę formulacjami. W przypadku detergentów enzymatycznych może to oznaczać jednoczesne ograniczenie ilości produktu potrzebnego do wykonania procesu czyszczenia oraz zmniejszenie udziału wody w formule i transporcie.

Kategoria korzysta również z rozwoju enzymów pochodzenia biologicznego. Rynek enzymów bio-pochodnych stosowanych w detergentach ma osiągnąć wartość 3,14 mld dol. do 2032 r. Rozwój tego segmentu jest związany zarówno z oczekiwaniami konsumentów dotyczącymi produktów o niższym wpływie środowiskowym, jak i z presją regulacyjną dotyczącą składu i oddziaływania środków czyszczących.

image

Polacy na zakupach chemii domowej. Absolutna dominacja dyskontów!

W 2024 r. około 48 proc. nowych produktów miało obejmować biodegradowalne formulacje o ograniczonej zawartości substancji chemicznych. Jednocześnie około 42 proc. inwestycji miało być kierowanych na poprawę stabilności enzymów i zwiększenie ich skuteczności.

Niższa temperatura, większa skuteczność

Jedną z potencjalnych przewag technologii enzymatycznych jest możliwość skutecznego usuwania części zabrudzeń w niższych temperaturach. Ma to znaczenie szczególnie w segmencie detergentów do prania oraz środków stosowanych w gospodarstwach domowych.

Według przedstawionych danych około 51 proc. konsumentów preferuje produkty enzymatyczne do prania i sprzątania ze względu na skuteczność usuwania plam oraz możliwość czyszczenia w niższej temperaturze. Około 47 proc. preferencji konsumenckich ma być związanych właśnie ze skutecznością usuwania zabrudzeń i działaniem w niskich temperaturach.

Największą część rynku produktowego stanowią natomiast detergenty enzymatyczne w płynie – około 51 proc. preferencji produktowych. Ich popularność wiązana jest z wygodą stosowania i możliwością uzyskania odpowiedniego stężenia preparatu w zależności od zastosowania.

Jednocześnie technologia enzymatyczna ma ograniczenia. Enzymy są szczególnie skuteczne wobec zabrudzeń organicznych, natomiast mogą być mniej przydatne w przypadku osadów mineralnych czy rdzy. Ich działanie zależy również od temperatury i pH. Oznacza to konieczność precyzyjnego projektowania formulacji pod kątem konkretnego zastosowania.

Problemem pozostają także koszty. Około 53 proc. presji kosztowej na rynku ma być związane z ceną formulacji i produkcji enzymów. Procesy biotechnologiczne wymagane do ich wytwarzania są bardziej złożone niż produkcja części tradycyjnych składników detergentowych.

image

74 proc. konsumentów zwraca uwagę na zrównoważony rozwój. Detergenty enzymatyczne zyskują na znaczeniu

Kolejne ograniczenia dotyczą stabilności produktu. Około 36 proc. barier adopcji ma być związanych z przechowywaniem oraz krótszym okresem przydatności części formulacji. Z kolei około 42 proc. konsumentów deklaruje obawy dotyczące potencjalnej wrażliwości skóry i reakcji alergicznych.

Ameryka Północna liderem, Azja-Pacyfik rośnie

Pod względem geograficznym największy udział w rynku ma Ameryka Północna. Według danych zawartych w materiale region odpowiada za około 37 proc. globalnego popytu. Dominującą pozycję zajmują Stany Zjednoczone, gdzie znaczenie detergentów enzymatycznych wynika m.in. z wymogów dotyczących higieny w placówkach medycznych oraz rozwoju technologii czyszczenia.

Około 63 proc. procesów sterylizacji i czyszczenia instrumentów szpitalnych w USA ma obecnie wykorzystywać detergenty enzymatyczne. Jednocześnie zastosowania medyczne odpowiadają za około 38 proc. krajowego popytu na tę kategorię.

Europa pozostaje istotnym rynkiem dzięki rozwiniętej infrastrukturze ochrony zdrowia oraz regulacjom środowiskowym wspierającym stosowanie biodegradowalnych środków czyszczących. Wśród głównych rynków wymieniane są Niemcy, Francja i Wielka Brytania.

Najwyższą dynamikę wzrostu ma natomiast wykazywać region Azji-Pacyfiku. Jego udział w globalnym popycie szacowany jest na około 33 proc. Rozwój rynku wspierają inwestycje w ochronę zdrowia, urbanizacja oraz rosnąca świadomość dotycząca higieny gospodarstw domowych. Szczególnie istotne są Chiny, Indie i Japonia.

Dla producentów enzymów i detergentów oznacza to możliwość rozwoju zarówno w segmencie profesjonalnym, jak i konsumenckim. Jednocześnie wejście na rynki medyczne wiąże się z koniecznością spełnienia wymogów dotyczących bezpieczeństwa, skuteczności i zgodności produktów z lokalnymi regulacjami.

Inwestycje w biotechnologię

Rozwój rynku przekłada się na inwestycje w technologie enzymatyczne. Według danych przedstawionych w analizie w 2024 r. na badania i rozwój technologii enzymatycznych na świecie przeznaczono ponad 420 mln dol. Środki kierowane są m.in. na zwiększenie stabilności enzymów, poprawę ich aktywności w różnych temperaturach i zakresach pH oraz opracowywanie nowych kombinacji enzymatycznych.

image

UOKIK: Skontrolowano oznakowania detergentów, 16 proc. partii z nieprawidłowościami

Około 45 proc. inwestycji strategicznych ma być związanych z zaawansowanymi badaniami nad enzymami i technologiami zrównoważonego czyszczenia. Z kolei około 37 proc. aktywności partnerskiej koncentruje się na rozwiązaniach dla zrównoważonego czyszczenia w ochronie zdrowia i przemyśle.

Na konkurencyjnym rynku działają zarówno globalne firmy z sektora chemicznego i biotechnologicznego, jak i wyspecjalizowani producenci środków do zastosowań medycznych. Wśród wymienianych przedsiębiorstw znajdują się m.in. Ecolab, Getinge, Ruhof, Lion Corporation i Micro-Scientific. Około 57 proc. rynku ma być skoncentrowane w rękach ugruntowanych przedsiębiorstw z branży chemicznej i biotechnologicznej, podczas gdy około 39 proc. wzrostu konkurencji ma pochodzić od regionalnych producentów ekologicznych detergentów.

Dla sektora kosmetycznego rozwój tej technologii jest istotny przede wszystkim jako element szerszego trendu w kierunku biodegradowalnych składników, niższych temperatur procesów mycia, koncentratów i formulacji o ograniczonym wpływie środowiskowym. Jednocześnie dane dotyczące rynku detergentów enzymatycznych należy interpretować z uwzględnieniem różnic w definicjach kategorii – przedstawione prognozy obejmują bowiem różne zakresy produktowe, od samych enzymów detergentowych po szerzej definiowany rynek gotowych detergentów enzymatycznych.

ZOBACZ KOMENTARZE (0)
07. październik 2026 08:22