StoryEditor
Producenci
31.01.2023 00:00

Szymon Mordasiewicz, GfK: Spodziewamy się dalszego spadku wolumenu sprzedaży. To będzie rok pracy nad półką

Szymon Mordasiewicz, dyrektor komercyjny Panelu Gospodarstw Domowych GfK Polonia: 2023 to będzie kolejny rok, kiedy silni w handlu staną się jeszcze silniejsi / fot. materiały prasowe
W 2023 r. prawdopodobnie nastąpi dalszy ilościowy spadek sprzedaży w kategoriach FMCG, w tym w kosmetycznych. Nie będzie już też „premii” wartościowej wynikającej z napływu do Polski uchodźców z Ukrainy. Konsumenci wyraźnie przechodzą na tańsze odpowiedniki produktów, które dotychczas kupowali lub na marki własne. To będzie rok przebudowywania półek i usuwania słabo rotujących produktów. Trudny rok dla marek premium. Silne sieci handlowe staną się jeszcze silniejsze – taką prognozę dla rynku FMCG przedstawia Szymon Mordasiewicz, dyrektor komercyjny Panelu Gospodarstw Domowych GfK Polonia. 

Wysoka inflacja, rosnące koszty życia, obawy o przyszłość, zmieniają podejście konsumentów do zakupów. Jak wynika z danych GfK Polonia analizującej wydatki polskich gospodarstw domowych (dane nie zawierają wydatków imigrantów, którzy napłynęli z Ukrainy) aż 36 proc. Polaków pod koniec 2022 r. żyło bez oszczędności i odsetek ten wzrósł o 6 proc. od marca 2022 r.

– Jednej trzeciej gospodarstw domowych pod koniec roku ledwo wystarczało na pokrycie wszystkich wydatków – podkreślił Szymon Mordasiewicz, dyrektor komercyjny Panelu Gospodarstw Domowych GfK Polonia podczas swojej prezentacji „Z jakim bagażem wchodzimy w 2023 rok? Obraz polskiego konsumenta i handlu detalicznego w czasach niepewności”, którą omówił i skomentował w ramach cyklu GfK „FMCG przy kawie”.

Co niepokojące, o 3 p.proc. spadł także w tym okresie odsetek konsumentów odpornych na kryzys, czyli tych, którzy dotąd nie musieli ograniczać się w wydatkach. Aż 93 proc. wszystkich gospodarstw domowych zadeklarowało w listopadzie 2022 r., że musi oszczędzać w konkretnych obszarach życia. Najwięcej respondentów, którzy mogli wskazać maksymalnie 5 odpowiedzi, wskazało na oszczędzanie na rozrywce poza domem i wyjściach do restauracji czy kawiarni (po 44 proc.). Dla porównania – oszczędności na żywności zamierza wprowadzić 22 proc. respondentów.

Oszczędności na kosmetykach. Gospodarstwa domowe kupują mniej

Pojawiły się też symptomy niepokojące dla sektora beauty. Polacy zamierzają oszczędzać na usługach salonów piękności/fryzjerów (32 proc.) oraz ciąć wydatki na perfumy, kosmetyki i higienę (23 proc.) oraz na chemię gospodarczą (10 proc.). Deklaracje konsumentów co do wydatków na fryzjera czy kosmetyczkę wahały się na przestrzeni roku.  W marcu 2022 zamierzało oszczędzać w tym obszarze 34 proc. w sierpniu 29 proc., a w listopadzie znów 32 proc., co może wiązać się nie tylko z zasobami finansowymi, ale też z sezonowością popytu na takie usługi. Natomiast tendencja do oszczędzania na kosmetykach jest stała. W marcu 2022 r. potwierdzało chęć cięcia wydatków ok. 18 proc. konsumentów, a w listopadzie 2022 już 22 proc.
Jednocześnie konsumenci wskazali, że dezodoranty (8 proc.), produkty do higieny jamy ustnej (6 proc.) produkty do higieny dla kobiet (4 proc.) to kategorie, na których nie można oszczędzać.

Według danych GfK cały rynek FMCG wzrósł wartościowo o 11,4 proc. rok do roku ze  181,2 bln zł w 2021 r. do  201,9 bln zł w 2022 r. Wzrost wynikał z poziomu inflacji i rosnących cen. Kosmetyki były kategorią, która rosła najwolniej (+5,3 proc.). Wzrost wartościowy dla kategorii home care wyniósł 12,1 proc.  

– Wartościowo właściwie każda kategoria koszyka kosmetycznego rośnie, ponieważ również na tym rynku mamy  do czynienia ze wzrostem cen. Jednak wolumenowo w przypadku gospodarstw domowych zarejestrowaliśmy spadek koszyka kosmetycznego. Jedyne, które szybciej rosły to był papier toaletowy i chusteczki do nosa. Dla kosmetyków jest to niestety trudny czas – powiedział Szymon Mordasiewicz. Jak podkreślił, różnica pomiędzy tym co pokazują dane zebrane wśród polskich gospodarstw domowych, a całkowitym odczytem z rynku pochodzącym z sieci handlowych, w wielu kategoriach wynika z napływu imigrantów z Ukrainy, którzy dołożyli się do koszyków zakupowych. W tym roku tej „premii” już nie będzie.  

Polaków stać na coraz mniej. Promocje, multipaki, marki własne to sposób na oszczędzanie

Mówiąc o prognozach dla rynku FMCG na 2023 r. Szymon Mordasiewicz zwrócił uwagę na niepokojące zjawisko, pokazujące, że wielkość zakupów w gospodarstwach domowych mających dochody do 5499 zł netto spada. – Te gospodarstwa nie są w stanie wydać więcej, wielkość zakupów w ich przypadku spada dwucyfrowo – podkreślił.  

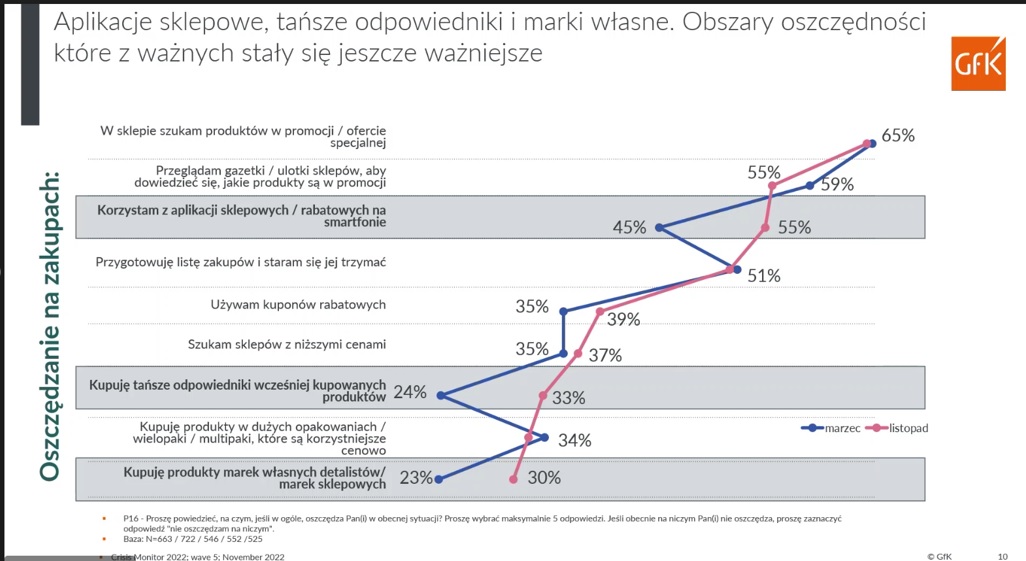
65 proc. konsumentów deklarowało pod koniec 2022 r., że w sklepie szuka produktów będących w promocji i ofert specjalnych; 59 proc. przegląda gazetki reklamowe i ulotki, żeby poznać promocje (wzrost z 55 proc. w marcu 2022); 55 proc. korzysta z aplikacji sklepowych, kuponów rabatowych na smartfonie (wzrost z 45 proc. w marcu 2022); 51 proc. robi listy zakupów i stara się ich trzymać; 37 proc. szuka sklepów z niższymi cenami (wzrost z 35 proc.).

33 proc. respondentów GfK twierdzi, że kupuje tańsze odpowiedniki produktów (w marcu 2022 było to 24 proc.); 34 proc. kupuje produkty w dużych opakowaniach, wielopaki, multipaki, które wypadają korzystniej cenowo. Już 30 proc. twierdzi, że wdrażając strategie oszczędnościowe kupuje marki własne detalistów/marki sklepowe, a w marcu 2022 tak deklarowało 24 proc. badanych. To wszystko powinni, zdaniem Szymona Mordasiewicza, wziąć pod uwagę producenci przygotowując swoje strategie działania na 2023 r.

Idzie ciężki czas dla marek premium. Trwa przebudowa półek

Średni realny wzrost wynagrodzeń (+10,3 proc.), jaki wystąpił w 2022 r. był niższy niż koszt inflacji (+16,6 proc.), rosły czynsze, opłaty za media i raty kredytów hipotecznych. Z takim bagażem konsumenci weszli w 2023 r., co ma swoje konsekwencje dla rynku FMCG. W ciągu najbliższych 6 miesięcy 2023 r. aż 61 proc. konsumentów zamierza sprawdzać ceny produktów i kierować się nimi, 57 proc. będzie szukać promocji lub czekać na nie, 48 proc. utrzymywać niską wartość koszyka, 46 proc. przechodzić z premium na tańsze marki.

– To jeszcze nie jest koniec wzrostu cen. Idzie bardzo ciężki czas dla marek premium. Konsumenci jednoznacznie potwierdzają to, że będą zmieniali swoje wybory w kierunku marek tańszych, mainstreamowych, z dobrą ofertą cenową lub promocyjną, albo w kierunku marek własnych – powiedział Szymon Mordasiewicz dodając, że są to jego wnioski i przemyślenia wynikające z obserwacji rynku i zachowań konsumentów.

Podkreślił, że rearanżacja półek, praca z asortymentem na półkach, to będzie wyzwanie tego roku.  – To będzie czas przebudowywania produktów, może reformulacji, może zmian gramatury, po to, żeby sprostać punktowi cenowemu, który i tak musi się przesunąć w górę. Trwa racjonalizacja półek sklepowych, pozbywanie się „półkowników”. Kluczowe jest skupienie się na produktach, których klient potrzebuje z dużym naciskiem na to, czego oczekuje sieć handlowa – zaznaczył. To dlatego, że dziś najgorszym scenariuszem dla sieci jest „wypuszczenie z rąk" konsumenta, który przyszedł do jej sklepu z pieniędzmi i nie znalazł produktu, który chciał kupić. Wtedy pójdzie innej sieci i ona może stać się dla niego następnym razem sklepem pierwszego wyboru.     

– 2023 to będzie kolejny rok, kiedy silni w handlu staną się jeszcze silniejsi. Dotyczy to dyskontów oraz sieci multiformatowych, które bardzo dobrze poradziły sobie w roku 2022 – podkreślił Szymon Mordasiewicz.

Prawdopodobny dalszy spadek sprzedaży ilościowej

– Ekonomiści i eksperci przewidują, że inflacja na koniec 2023 r. będzie dwucyfrowa i wyniesie ok. 13,6 proc. Uważam, że 2023 rok przyniesie nam wzrost wartości rynku FMCG, który będzie pochodnym wzrostu cen, natomiast niewykluczone, że nastąpi jeszcze większy spadek wolumenu sprzedaży – dodał Szymon Mordasiewicz.

Według prognoz GfK wartościowo rynek FMCG wzrośnie w 2023 r. o 8 proc. (w 2022 r. + 11 proc.), wolumenowy spadek wyniesie -4 proc. (w 2022 r. – 2 proc.)

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
26.10.2026 16:10
Szef Riway przed sądem. Kiedy polskie urzędy zareagują?
Riway bazuje na swoim suplemencie z łożyska jelenia.Riway

Malezyjski sąd rozpatruje zarzuty wobec dyrektorów firmy Riway dotyczące promocji systemu piramidowego i naruszenia warunków licencji sprzedaży bezpośredniej. Sprawa zwraca uwagę branży beauty na ryzyka związane z promowaniem suplementów w salonach i kanałach sprzedaży kosmetycznej. Purtier Placenta jest suplementem diety, a nie kosmetykiem, jednak jego marketing odwołuje się do zdrowia, witalności i zachowania młodości — obszarów bliskich komunikacji marek beauty.

23 września 2026 r. przed malezyjskim sądem sesyjnym stanęli Lim Boon Hong, dyrektor generalny Riway, oraz dyrektorka spółki Ong Sim Yee. Oboje są obywatelami Singapuru i nie przyznali się do zarzutów. Według New Straits Times dotyczą one promowania systemu piramidowego oraz naruszenia warunków licencji sprzedaży bezpośredniej przez zastosowanie niezatwierdzonego planu marketingowego.

Zarzut dotyczący systemu piramidowego oparto na malezyjskiej ustawie o sprzedaży bezpośredniej i systemach antypiramidowych z 1993 r. W przypadku skazania grozi za niego grzywna od 50 tys. do 1 mln ringgitów malezyjskich (RM), kara do pięciu lat więzienia albo obie sankcje. Za naruszenie warunków licencji przewidziano grzywnę do 100 tys. RM, do trzech lat więzienia albo obie kary. Oskarżeni zostali zwolnieni za kaucją i mają zgłaszać się władzom co dwa miesiące. Kolejny termin rozprawy wyznaczono na 2 listopada 2026 r. Zarzuty nie przesądzają o winie.

Suplement promowany językiem beauty

Riway działa w modelu marketingu wielopoziomowego i koncentruje się na suplementach diety. Firma powstała w 2008 r., ma siedzibę w Singapurze i deklaruje obecność na rynkach azjatyckich, m.in. w Malezji, Indonezji, Tajlandii, Mjanmie, na Filipinach, Tajwanie i w Japonii. Jej flagowym produktem jest Purtier Placenta, kapsułkowany suplement, którego głównym składnikiem ma być łożysko jelenia z Nowej Zelandii. Riway przedstawia produkt jako swoją „7. edycję”.

image

Czy polskie organy zajmą się Riway? Kolejne kontrowersje wokół MLMu.

W materiałach promocyjnych produkt wiązany jest z młodością, witalnością i poprawą zdrowia. Publikowane są także relacje użytkowników deklarujących poprawę samopoczucia lub stanu zdrowia. To przekazy istotne dla firm kosmetycznych i salonów beauty: skojarzenie suplementu z pielęgnacją czy odmładzaniem może zacierać granicę między kosmetyczną obietnicą a deklaracją działania zdrowotnego. W komunikacji handlowej znaczenie ma więc nie tylko nazwa kategorii produktu, lecz także to, jakie efekty przypisują mu sprzedawcy.

Purtier nie jest kosmetykiem, a podane informacje nie zawierają danych o wielkości polskiego rynku kosmetycznego ani jego sprzedaży. Liczbowe wskaźniki dotyczą przede wszystkim skali działania Riway i sankcji przewidzianych w Malezji. Według Similarweb we wrześniu 2026 r. witrynę Riway odwiedziło około 59,1 tys. użytkowników. Największy udział w ruchu, jak donosi BehindMLM.com miała Japonia (46%), następnie Tajwan (22%), Singapur (20%) i Malezja (7%).

Wcześniejsze interwencje i pytania o Polskę

Spółka była już przedmiotem działań regulatorów. W czerwcu 2018 r. filipińska FDA wydała ostrzeżenie dotyczące Purtier Deer Placenta Plus, wskazując na niezatwierdzone i potencjalnie wprowadzające w błąd twierdzenia reklamowe. W Japonii w 2021 r. władze zarzuciły Riway naruszenie przepisów o transakcjach handlowych i zawiesiły działalność firmy w całym kraju na sześć miesięcy. W Singapurze firma była ścigana w związku z nieprawdziwymi oświadczeniami zdrowotnymi dotyczącymi Purtier. W 2025 r. czeskie służby zatrzymały dwie przesyłki produktów o łącznej masie blisko sześciu ton; według przekazanych informacji towaru nie dopuszczono do obrotu w UE z powodu wymogów dotyczących składnika kwalifikowanego jako nowa żywność.

image

Dlaczego kosmetyki MLM to biznesowy strzał w stopę dla salonu?

W Polsce redakcja Network Magazyn sprawdzała status produktów i sposób ich dystrybucji. Według informacji uzyskanych od Głównego Inspektoratu Sanitarnego Purtier Placenta nie figurował w rejestrze powiadomień o suplementach. W rejestrze znajdowało się natomiast zgłoszenie Purtier Soft Gel, złożone przez Riway Poland w 2025 r.; jego status określono jako „postępowanie w toku”. Samo powiadomienie nie jest potwierdzeniem skuteczności produktu. Z kolei według relacji redakcji sprawa działalności Riway została zgłoszona do prokuratury przez Główny Inspektorat Farmaceutyczny. Szczegółów postępowania nie ujawniono. Firma nie udzieliła redakcji merytorycznej odpowiedzi na pytania.

Ryzyko dla firm kosmetycznych

W rozmowach opisanych przez Network Magazyn przedstawiciele Riway mieli wskazywać rekomendowane wydatki na produkt na poziomie około 5 tys. zł miesięcznie. To kwota, która może mieć znaczenie dla oceny modelu sprzedaży i obciążeń ponoszonych przez uczestników sieci. O legalności systemu MLM decydują jednak konkretne zasady sprzedaży i wynagradzania, a nie samo używane nazewnictwo.

Dla przedsiębiorców beauty praktyczny wniosek dotyczy kontroli przekazów wykorzystywanych w salonach, materiałach promocyjnych i mediach społecznościowych. Polecanie suplementu w kontekście leczenia, zapobiegania chorobom lub potwierdzonego efektu odmładzającego może wiązać markę i sprzedawcę z twierdzeniami, których statusu nie potwierdzają przedstawione informacje. Sprawa Riway pokazuje, że działania wobec dystrybutorów mogą obejmować zarówno kontrolę składu i dopuszczenia produktu do obrotu, jak i ocenę reklamy oraz modelu sprzedaży.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
26.10.2026 11:34
Pielęgnacja włosów, kosmetyki dermo i luksusowe napędzają wyniki L’Oréal i P&G
Dwaj najwięksi gracze globalni idą łeb w łeb.Ibnu Ihza

L’Oréal osiągnął 35,33 mld euro sprzedaży w pierwszych dziewięciu miesiącach 2026 r., a Procter & Gamble (P&G) zwiększył przychody o 4 proc. w pierwszym kwartale roku obrotowego 2027, do 23,3 mld dolarów. W obu grupach wzrost wspierały segmenty kosmetyczne, w tym pielęgnacja włosów i skóry, produkty premium oraz zapachy. Dane wskazują także na znaczenie sprzedaży internetowej i popytu na rynkach rozwijających się.

Sprzedaż L’Oréal za dziewięć miesięcy zakończonych we wrześniu 2026 r. wzrosła o 7,7 proc. w ujęciu raportowanym i o 6,9 proc. na bazie porównywalnej. W samym trzecim kwartale przychody wyniosły 11,56 mld euro, co oznacza wzrost o 11,9 proc. raportowany oraz przyspieszenie wzrostu porównywalnego do 7,7 proc.

Najwyższą dynamikę wśród dywizji w okresie dziewięciu miesięcy odnotowały Professional Products oraz Dermatological Beauty. Sprzedaż pierwszej wzrosła o 12,3 proc. w ujęciu porównywalnym, a drugiej o 11,6 proc. W segmencie dermatologicznym wyniki wspierały marki La Roche-Posay, CeraVe i SkinCeuticals. Wzrost Professional Products wskazuje na silną pozycję profesjonalnej pielęgnacji włosów w portfelu grupy.

image

L’Oréal wchodzi na TikTok Shop. Dr.G zaczyna od social commerce

L’Oréal Luxe zwiększył sprzedaż o 5,8 proc. Wzrost wspierały zapachy oraz odbudowujący się popyt na produkty do pielęgnacji skóry. Dywizja Consumer Products, obejmująca produkty konsumenckie, odnotowała wzrost o 4,2 proc. Wszystkie regiony geograficzne zakończyły okres ze wzrostem sprzedaży. Najwyższy, 15,8-procentowy, osiągnął region obejmujący Azję Południową i Pacyfik, Bliski Wschód, Afrykę Północną oraz Afrykę Subsaharyjską.

Ważnym kanałem sprzedaży pozostaje e-commerce. Przychody internetowe L’Oréal wzrosły o około 17 proc. w pierwszych dziewięciu miesiącach roku, szybciej niż łączna sprzedaż grupy. Firma sfinalizowała również zakup większościowego udziału w indyjskiej spółce z sektora pielęgnacji osobistej Innovist. Transakcja rozszerza obecność L’Oréal na rynku indyjskim, a jej wartość nie została podana w przekazanych danych.

P&G: wzrost w kategorii beauty

P&G uzyskał w kwartale zakończonym 30 września 2026 r. sprzedaż netto w wysokości 23,3 mld dolarów, o 4 proc. wyższą niż rok wcześniej. Sprzedaż organiczna, nieuwzględniająca wpływu zmian kursów walutowych i przejęć, również wzrosła o 4 proc. Zysk na akcję według podstawowej miary spółki zwiększył się o 1 proc., do 2 dolarów.

Dywizja Beauty wygenerowała 4,41 mld dolarów przychodów, o 6 proc. więcej w ujęciu raportowanym. Sprzedaż organiczna segmentu wzrosła o 5 proc. W pielęgnacji włosów wzrost wynikał z innowacji produktowych, cen oraz korzystniejszej struktury sprzedawanych produktów. W pielęgnacji osobistej pozytywnie na wynik wpłynęły wyższe wolumeny w Chinach i Europie. Segment pielęgnacji skóry osiągnął średni jednocyfrowy wzrost organiczny, wspierany przez produkty premium i większy popyt w Ameryce Północnej. Sprzedaż organiczna w segmencie Grooming, obejmującym produkty do golenia i pielęgnacji zarostu i skóry, wzrosła o 5 proc.

image

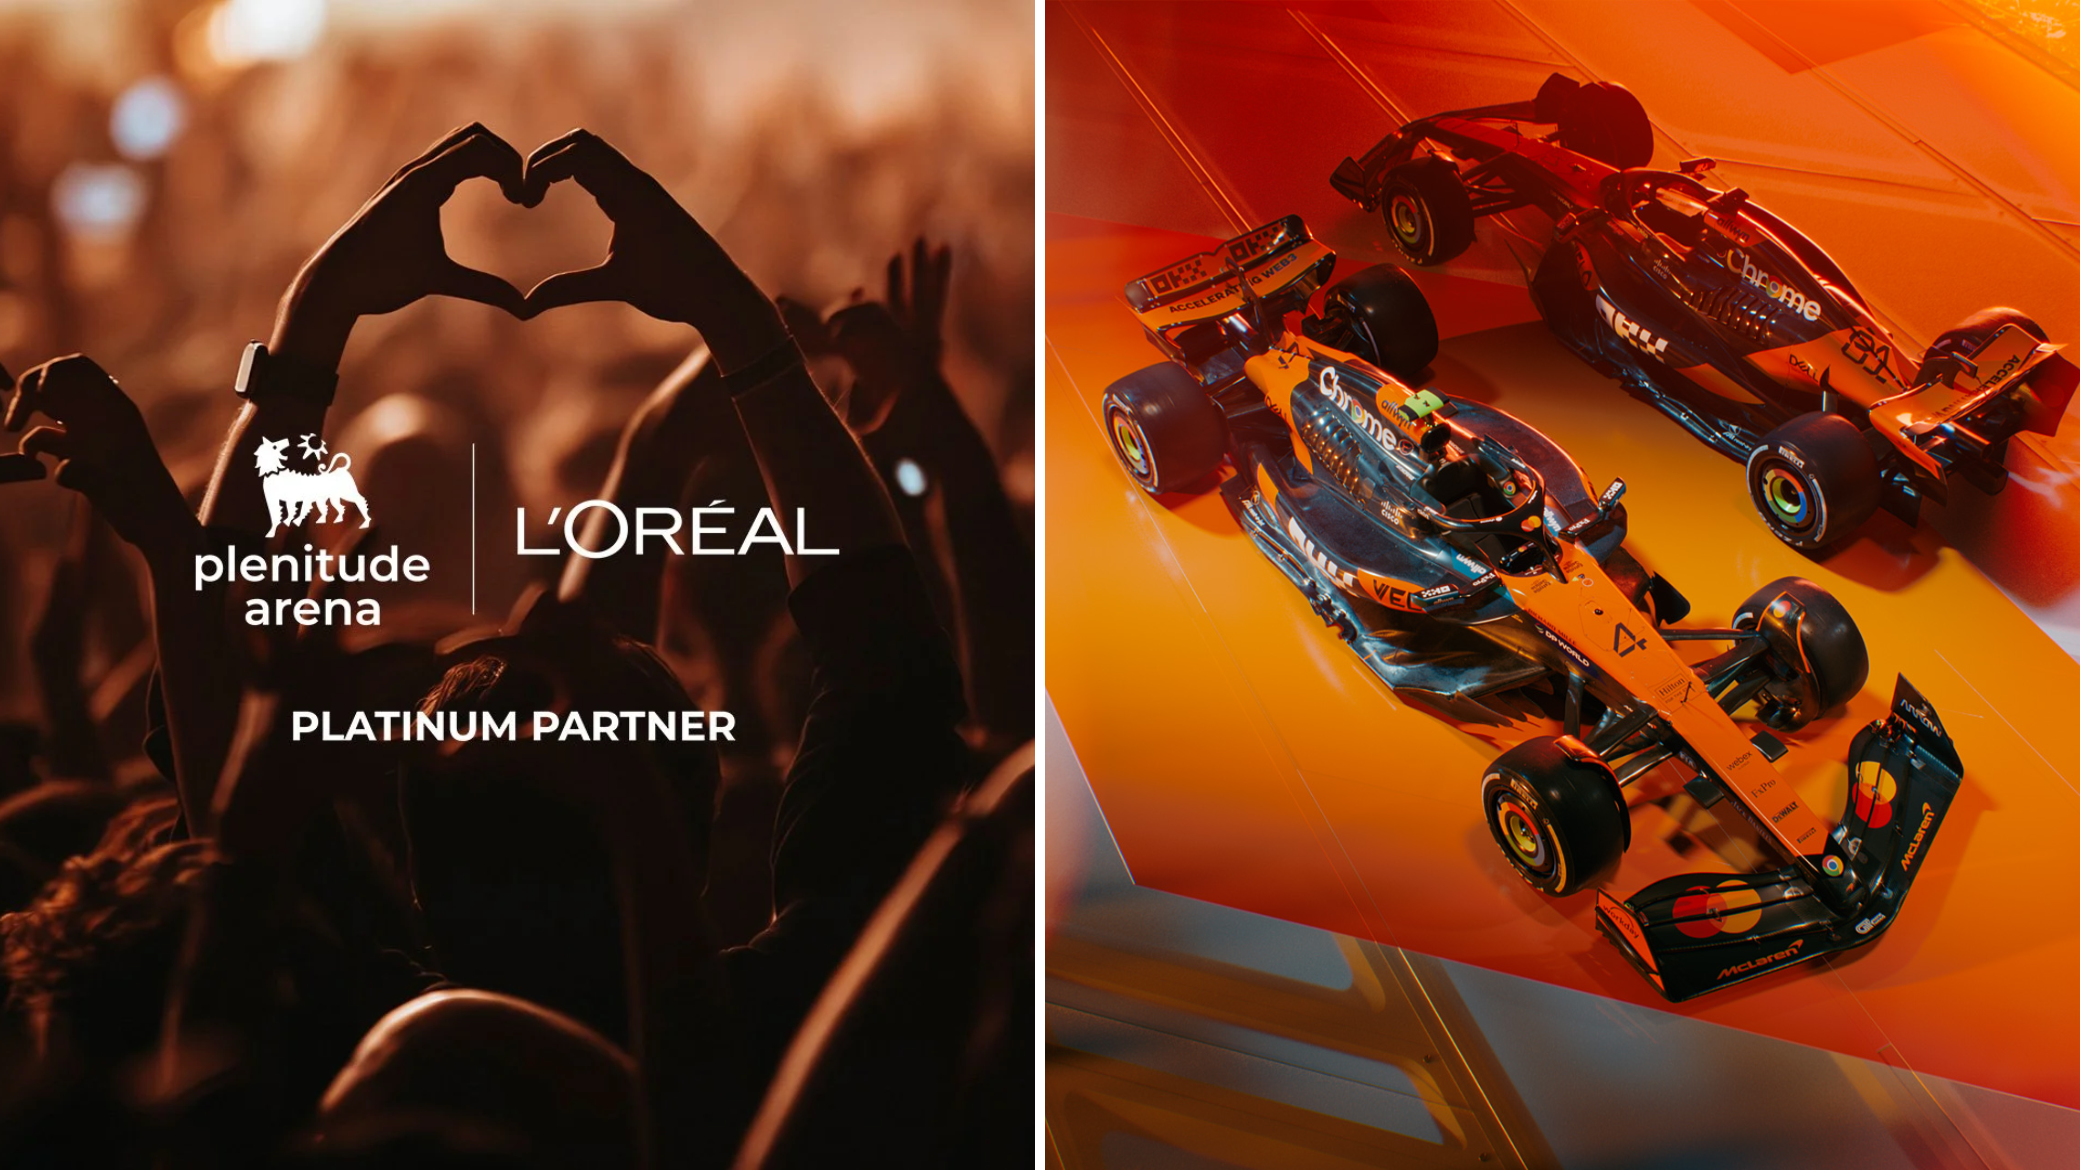
Sport i beauty w jednej lidze: P&G i L’Oréal wychodzą poza półki na stadiony

P&G utrzymał prognozę wzrostu sprzedaży organicznej w całym roku obrotowym na poziomie 1–3 proc. Jednocześnie podniósł przedział prognozy wzrostu sprzedaży raportowanej do 2–4 proc., uwzględniając przejęcie spółki Thorne.

Koszty i konkurencyjność

Wyniki obu grup pokazują, że kosmetyki pozostają istotnym źródłem wzrostu w szerokich portfelach dóbr konsumenckich. L’Oréal korzystał z wyników profesjonalnej pielęgnacji włosów, dermokosmetyków i segmentu luksusowego, a P&G z kategorii Beauty, pielęgnacji włosów i skóry oraz produktów premium. W przypadku L’Oréal wzrost odnotowano we wszystkich regionach, natomiast w wynikach P&G wskazano między innymi na większe wolumeny w Chinach i Europie oraz popyt w Ameryce Północnej.

Obie spółki podkreślają znaczenie innowacji i odpowiedniego miksu produktów. Dla P&G wzrost sprzedaży włosów wspierały nowe rozwiązania produktowe, ceny i struktura sprzedaży; w przypadku pielęgnacji skóry kluczowe były produkty premium. L’Oréal odnotował natomiast wzrost w kategoriach dermatologicznych i zapachowych oraz 17-procentową dynamikę e-commerce.

P&G wskazuje zarazem na presję ze strony rosnących kosztów surowców, energii i transportu. Wpływ tych czynników zwiększa znaczenie polityki cenowej i efektywności łańcucha dostaw dla rentowności. W dostępnych danych L’Oréal nie podano analogicznych informacji o kosztach. W obu przypadkach wyniki pokazują, że wzrost przychodów w branży zależy od połączenia rozwoju marek i produktów, kanałów cyfrowych oraz ekspansji na rynkach o rosnącym popycie.

ZOBACZ KOMENTARZE (0)
26. październik 2026 21:13