StoryEditor
Producenci
28.05.2020 00:00

COVID-19 zmienia handel i biznes na całym świecie [Raport Deloitte i Salesforce]

Pandemia coraz mocniej wpływa na światową gospodarkę. Nowe dane zebrane w trakcie międzynarodowych badań Salesforce Research Consumer i Salesforce Workforce Research pokazują ogromną skalę zjawiska i różne scenariusze możliwe w przyszłości.  Przedsiębiorcy zdwoili siły we wdrażaniu innowacji i przemodelowaniu metod działania. Większego znaczenia nabiera technologia, potrzebna do pracy zdalnej, rozwoju e-commerce i płatności elektronicznych. Konsumenci zwiększyli zakupy przez internet, handel tradycyjny liczy straty. W okresie pandemii dla handlowców głównym wyzwaniem są dostawy i zaopatrzenie.

Pandemia coraz mocniej wpływa na światową gospodarkę. Nowe dane zebrane w trakcie międzynarodowych badań Salesforce Research Consumer i Salesforce Workforce Research pokazują ogromną skalę zjawiska i różne scenariusze możliwe w przyszłości.  Przedsiębiorcy zdwoili siły we wdrażaniu innowacji i przemodelowaniu metod działania. Większego znaczenia nabiera technologia, potrzebna do pracy zdalnej, rozwoju e-commerce i płatności elektronicznych. Konsumenci zwiększyli zakupy przez internet, handel tradycyjny liczy straty. W okresie pandemii dla handlowców głównym wyzwaniem są dostawy i zaopatrzenie.

PKB większości krajów w tym roku będzie znacznie niższy od prognoz ustalonych na początku roku. Według Międzynarodowego Funduszu Walutowego w 2020 r. światowa gospodarka zamiast się rozwijać, może odnotować spadek o 3%. Jak głęboki to będzie spadek, zależy od tego, kiedy wygaśnie pandemia i jak szybko gospodarki w poszczególnych krajach będą wychodzić z kryzysu.

Salesforce prowadzi systematyczne obserwacje zmian wywołanych przez pandemię – analizuje dane, opinie i zachowania klientów z różnych branż z wielu krajów świata. Wnioski i dane z badań publikowane są w cyklicznych opracowaniach Salesforce Research Consumer oraz Salesforce Workforce Research. Aby oddać choć część obrazu, jaki wyłania się po kilku miesiącach od wybuchu pandemii, warto podać przynajmniej te kluczowe informacje pochodzące z ogólnoświatowych badań:

    Wpływ COVID-19 na handel detaliczny

    Metody zakupów stosowane obecnie częściej w porównaniu do okresu sprzed pandemii:

    • 38% wzrost bezkontaktowych dostaw,
    • 37% wzrost liczby elektronicznych płatności,
    • 23% wzrost wykorzystania kas samoobsługowych,
    • 23% wzrost zakupów przez Internet do odbioru osobistego w sklepie (buy online, pick-up in store – BOPIS),
    • 20% wzrost obrotów w segmencie subskrypcji usług,
    • 16% wzrost zamówień w kanale social media.

    Wpływ COVID-19 na biznes

    • 45% badanych przedstawicieli MSP twierdzi, że zmienia dotychczasowy model biznesowy,
    • 38% zmienia również taktykę obsługi klienta i działania marketingowe (35%),
    • 35% ankietowanych osób zna właścicieli małych firm, które ucierpiały z powodu pandemii,
    • 27% ankietowanych osób zna firmy, które zostały zamknięte na stałe w wyniku pandemii.

    Zmiana modelu biznesowego zazwyczaj wiąże się z koniecznością wykorzystania odpowiednich technologii. Pozytywnym skutkiem kryzysu będzie więc przyspieszenie cyfryzacji także w niewielkich firmach.

    Wpływ COVID-19 na rynek pracy

    • 69% pracowników uważa, że pandemia na trwałe zmieniła charakter pracy,
    • od czasu ogłoszenia pandemii 62% pracowników pracuje zdalnie, w tym 51% z domu,
    • 86% pracowników ocenia swoją produktywność w pracy zdalnej jako dobrą, w tym 37% jako bardzo dobrą,
    • 79% pracowników twierdzi, że pracodawca dostarcza odpowiednią technologię, w tym 34% ocenia ją jako świetną,
    • 24% pracowników przyznaje, że ich firmy zainwestowały w nowe technologie lub ulepszyły dotychczasowe rozwiązania, by usprawnić pracę zdalną,
    • 48% osób zatrudnionych boi się, że straci pracę,
    • 43% chce zmienić pracę i pracować w stabilniejszej, bezpiecznej branży,
    • aż 36% pracowników obawia się, że ich praca zostanie zautomatyzowana.

    Gospodarka po pandemii – cztery scenariusze

    Dziś nie wiadomo, jakie straty poniosą firmy i co nas czeka, niemniej przedsiębiorcy mają pewne możliwości, by przygotować się na różne scenariusze. COVID-19 spowodował zmiany w sposobie świadczenia pracy i prowadzenia biznesu – m.in. wymusił na firmach większe wykorzystanie technologii. Wiele z nowych trendów, które pojawiły się w okresie pandemii, zostanie z nami na stałe, jak choćby rozpowszechnienie pracy zdalnej. Przyspieszona cyfryzacja to trend widoczny we wszystkich krajach, również w Polsce. Według danych Ministerstwa Przedsiębiorczości i Technologii 3 lata temu usługi cyfrowe miały 6,2% udział w PKB Polski. W 2020 r. wpływ cyfryzacji na PKB może być dwukrotnie większy.

    Raport opracowany przez Salesforce i Deloitte „The world remade by COVID-19. Scenarios for resilient leaders, 3-5 years" (Świat zmieniony po COVID-19, Scenariusze dla elastycznych przywódców na następne 3 – 5 lat”) przedstawia cztery scenariusze rozwoju wydarzeń. W wariancie optymistycznym ożywienie gospodarki nastąpi pod koniec 2020 r., w najbardziej pesymistycznym – dopiero w drugiej połowie 2022 r.

    Scenariusz 1, Przelotna burza – Gospodarka ożywia się pod koniec 2020 r. i przyspiesza w drugiej połowie 2021. Wirus zostaje wyeliminowany wcześniej niż oczekiwano dzięki skoordynowanym działaniom globalnych graczy. Mimo iż pandemia jest stosunkowo krótkotrwała, wywołuje długoterminowe skutki gospodarcze. Tarcze finansowe pomagają doraźnie, lecz nie mogą odwrócić strat, które najdotkliwiej odczuwają małe firmy i osoby o względnie niskich dochodach.

    Scenariusz 2, Późniejsze odbicie zmienia dotychczasowe modele działania – ożywienie gospodarcze rozpoczyna się pod koniec 2021 r. Jest niewielkie na początku 2022 r., ale przyspiesza w drugiej połowie 2022 r. Pandemia utrzymuje się, co stanowi coraz większe obciążenie dla rządów na całym świecie. Pojawiają się nowe ekosystemy i partnerstwa publiczno-prywatne, które podejmują współpracę, by reagować na kluczowe potrzeby i wprowadzać potrzebne innowacje.

    Scenariusz 3, Kierunek Daleki Wschód – odbicie gospodarcze rozpoczyna się pod koniec 2021 r., przy czym na Wschodzie jest szybsze i bardziej zdecydowane. Zachód radzi sobie z wirusem wolniej i mniej konsekwentnie niż Wschód, co powoduje, że światowe centrum władzy przenosi się do Chin i Azji Wschodniej. Wschód staje się liderem w globalnej koordynacji systemów opieki zdrowotnej i biznesu.

    Scenariusz 4, Samotne wilki – światowe ożywienie gospodarcze pojawia się w połowie 2022 r. Wirus mutuje, a pandemia trwa dłużej niż się spodziewano. Kraje izolują się, współpraca między nimi jest utrudniona, co skutkuje m.in. wprowadzaniem ścisłej kontroli nad importem. Rządy państw przejmują większą kontrolę nad biznesem, wywierając duży wpływ na wewnętrzne przepływy kapitału. Kraje koncentrują się na niezależności energetycznej i żywnościowej. Przedsiębiorstwa i konsumenci coraz bardziej boją się częstych wstrząsów rynkowych, a ich oszczędności maleją z powodu wzrostu cen towarów.

     W obliczu niepewnej przyszłości przedsiębiorcy powinni zadać sobie następujące pytania:

    • Jakie są największe zagrożenia dla obecnego biznesu?
    • Jacy nowi dostawcy, modele biznesowe i ekosystemy mogą się pojawić w zarysowanych okolicznościach?
    • Jakie możliwości, relacje i aktywa są najważniejsze w każdym ze scenariuszy?

    Firmy, które odnajdą miejsce dla siebie w tych czterech odrębnych wersjach zdarzeń, będą mieć szanse rozwoju, a nie tylko przetrwania złych czasów.

    Pracownicy chcą pracować zdalnie i uciekają z branż dotkniętych kryzysem

    Podczas pandemii pracownicy spędzają znacznie mniej czasu na dojazdach do pracy, ponieważ 51% z nich pracuje zdalnie. Aż 86% pracujących zdalnie wysoko ocenia swoją produktywność. 67% ankietowanych przez Salesforce pracowników chciałoby mieć możliwość wykonywania pracy zdalnej także po zakończeniu kryzysu, co rodzi konsekwencje dla pracodawców. Wielu pracodawców już wyposażyło pracowników w odpowiednie narzędzia IT. Aż 79% pracowników przyznaje, że pracodawca dostarczył im świetną (34%) lub dobrą (45%) technologię. Możliwość zdalnej pracy, którą można wykonywać z każdego miejsca, nie tylko w rejonie zamieszkania, może również ułatwić znalezienie zatrudnienia w związku z oczekiwaną dużą falą zwolnień – 48% pracowników obawia się utraty stanowiska pracy. Najbardziej o utratę posad boją się przedstawiciele najmłodszego pracującego pokolenia (millenialsi). W niektórych branżach pracownicy czują się stosunkowo pewnie, podczas gdy wielu szuka nowych możliwości zatrudnienia. Najbardziej zainteresowani zmianą pracy są pracownicy, którzy znaleźli się na pierwszej linii walki z epidemią oraz ci, których miejsca pracy dotknęły problemy. Obecnie o zmianie pracy lub jej podjęciu myślą pracownicy z sektora turystycznego i hotelarskiego (52%), z branży transportowej (52%), służby zdrowia (49%), handlu (47%) i produkcji (47%).

    Coraz więcej ułatwień dla konsumentów kupujących online

    Niewątpliwym „zwycięzcą” w trudnych czasach okazuje się handel elektroniczny. Tradycyjny handel odniósł spore straty. Jak podaje Salesforce Q1 Shopping Index z 2020 r. ogólna sprzedaż detaliczna w USA spadła w marcu o 8,7% w stosunku do ubiegłego roku (w Polsce według GUS zmniejszyła się w tym czasie o 9% rok do roku). Natomiast handel elektroniczny w tym czasie wzrósł średnio o 20%, a w okresie od początku pandemii do końca marca zakupy w sklepach internetowych wzrosły o 200%.

    W okresie pandemii dla handlowców głównym wyzwaniem są dostawy i zaopatrzenie. Dlatego coraz częściej pojawiają się różne opcje odbioru zamówienia, które do minimum skracają czas dostarczenia towaru. Należą do nich odbiór w sklepie, a także dostawa tego samego dnia – zazwyczaj realizowana za pośrednictwem firm trzecich. Największym powodzenie wśród klientów cieszyła się opcja zakupów w sieci z odbiorem w fizycznym sklepie (BOPIS). Detaliści oferujący zakupy online i odbiór w systemie BOPIS osiągnęli największe wzrosty przychodów z e-commerce w czasie pandemii. Według danych z Salesforce Shopping Index w I kwartale br. sklepy oferujące model zakupów z opcją BOPIS zwiększyły sprzedaż o 27%, w porównaniu do 13% wzrostu sklepów nieoferujących BOPIS.

    ZOBACZ KOMENTARZE (0)
    StoryEditor
    Ogłoszenia
    25.09.2026 16:39
    Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
    Anna Lewandowska Dorota Szulc

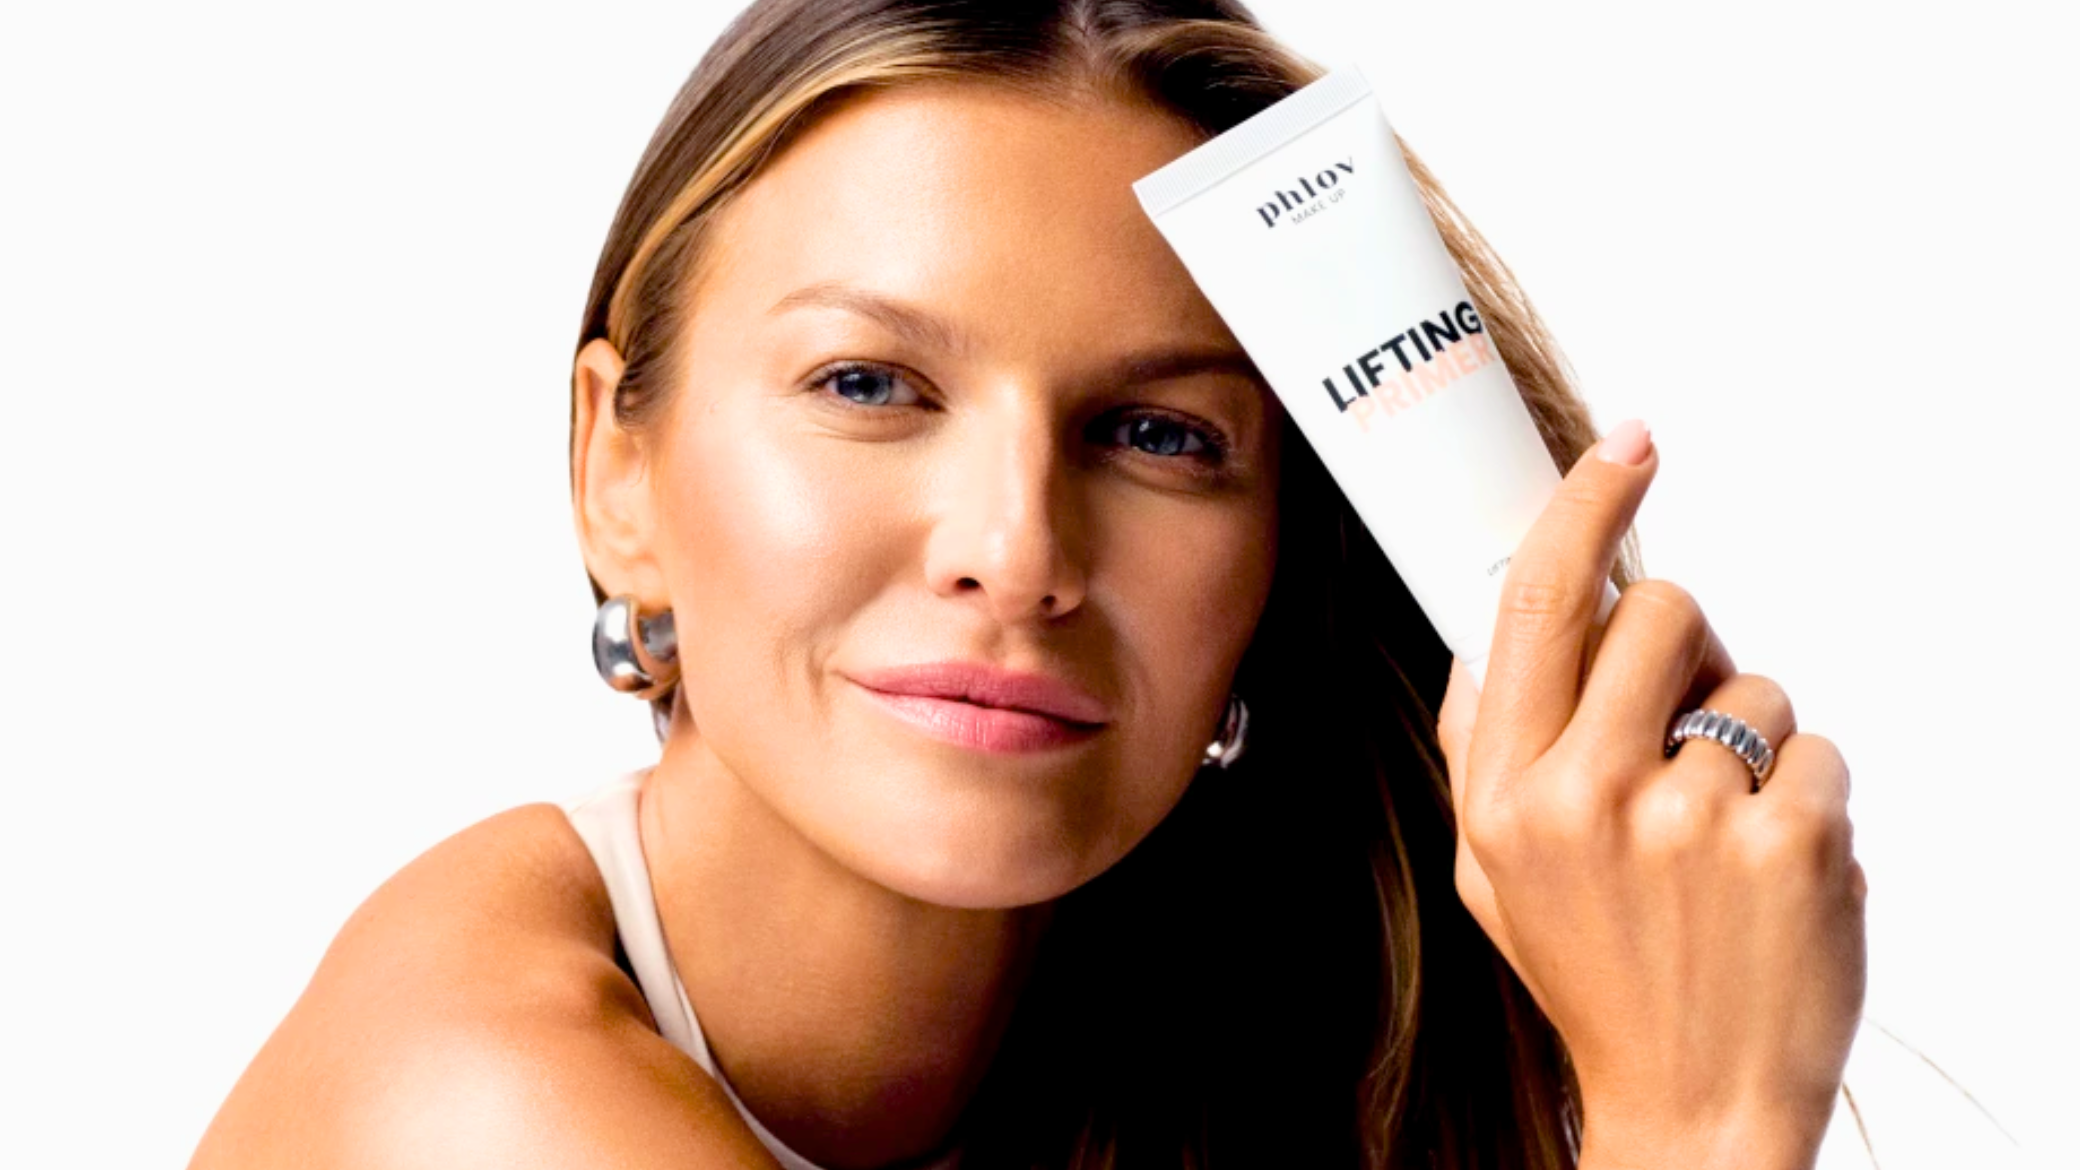
    Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

    Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

    Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

    Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

    Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

    Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

    image

    Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

    Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

    Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

    Dlaczego Phlov trafił na sprzedaż?

    Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

    Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

    image

    Phlov wchodzi w kategorię makijażową

    Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

    Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

    Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

    Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

    Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

    Weronika Pisarska
    ZOBACZ KOMENTARZE (0)
    StoryEditor
    Producenci
    24.09.2026 16:10
    Unilever sprzedaje Zwitsal. Koncern upraszcza portfolio i inwestuje w globalne marki
    Zwitsal

    Unilever otrzymał wiążącą ofertę od holenderskiego producenta kosmetyków i produktów higieny osobistej Royal Sanders dotyczącą przejęcia marki Zwitsal. Transakcja ma objąć działalność brandu w Holandii, Belgii, Surinamie i na holenderskich Karaibach. Sprzedaż jest kolejnym elementem strategii Unilevera zakładającej koncentrację inwestycji na największych globalnych markach i kategoriach o najwyższym potencjale wzrostu.

    Zwitsal to marka specjalizująca się w produktach do pielęgnacji niemowląt i całej rodziny. Jej portfolio obejmuje m.in. kosmetyki i produkty higieniczne przeznaczone do pielęgnacji skóry dzieci. Choć brand należy do najbardziej rozpoznawalnych marek kategorii baby care w Holandii, jego działalność ma przede wszystkim charakter regionalny. To odróżnia go od marek, na których Unilever chce koncentrować kapitał i zasoby marketingowe.

    Nabywcą ma zostać Royal Sanders, holenderski producent specjalizujący się w wytwarzaniu produktów personal care, produkcji marek własnych oraz własnych brandów. W jego portfolio znajdują się m.in. Odorex, Melkmeisje, Sanicur, Van Gils, Fresh Up i ProSet. Transakcja ma zostać sfinalizowana w pierwszym kwartale 2027 r. Jej wartość nie została ujawniona. Unilever przy transakcji doradzała kancelaria Baker McKenzie.

    Mniej marek, większa koncentracja

    Sprzedaż Zwitsal wpisuje się w szerszą zmianę sposobu zarządzania portfolio Unilevera. Koncern chce kierować większą część inwestycji do marek o globalnym zasięgu, które mogą być rozwijane jednocześnie na wielu rynkach i wykorzystywane do wprowadzania innowacji w kolejnych krajach.

    Według raportu rocznego Unilevera za 2025 r. marki Power Brands odpowiadały za 78 proc. całkowitych obrotów grupy. Jeszcze wyższy był ich udział w segmencie Personal Care. Marki takie jak Dove, Rexona, Axe, Lifebuoy, Lux, Pepsodent i Closeup odpowiadały łącznie za 90 proc. obrotów tej kategorii.

    image

    Iwona Towalska, Unilever: Rola sieci będzie się zwiększać. Wygra nie jeden kanał, lecz najlepiej połączony ekosystem

    Jednocześnie koncern ogranicza liczbę produktów w portfolio. Od 2022 r. liczba SKU w segmencie Personal Care została zmniejszona o ponad 20 proc. Unilever określa efekt tych działań jako prostsze, bardziej globalne portfolio skoncentrowane wokół Power Brands.

    W przypadku Zwitsal argumentem przemawiającym za sprzedażą jest więc nie tyle rezygnacja z kategorii produktów dla dzieci, ile ograniczenie zaangażowania w markę, której potencjał geograficzny jest znacznie węższy niż w przypadku największych brandów grupy. Royal Sanders ma natomiast przejąć markę wraz z możliwością dalszego rozwijania jej pozycji w regionie.

    Personal Care pozostaje priorytetem

    Sprzedaż Zwitsal nie oznacza ograniczania znaczenia kategorii Personal Care w strategii Unilevera. Wręcz przeciwnie – po wynikach za 2025 r. koncern zapowiedział większą koncentrację na segmentach Beauty & Wellbeing oraz Personal Care, a także na produktach premium, handlu cyfrowym oraz rozwoju działalności w Stanach Zjednoczonych i Indiach.

    W 2025 r. Beauty & Wellbeing zwiększył sprzedaż bazową o 4,3 proc., a Personal Care o 4,7 proc. Oba segmenty należały do obszarów napędzających wyniki grupy. W pierwszym kwartale 2026 r. Power Brands zwiększyły sprzedaż bazową o 5 proc., podczas gdy dla całego Unilevera wzrost wyniósł 3,8 proc.

    W tym samym okresie Dove i Vaseline odnotowały dwucyfrowy wzrost wolumenowy. Wyniki te wspierają kierunek, w którym koncern chce rozwijać portfolio: większe znaczenie mają mieć marki zdolne do generowania wzrostu poprzez innowacje, segmentację premium i rozwój na wielu rynkach.

    67 proc. obrotów po podziale

    Koncentracja portfolio będzie jeszcze bardziej widoczna po planowanym wydzieleniu działalności Foods. Unilever łączy ten biznes z amerykańskim producentem żywności McCormick, a pozostała część grupy ma koncentrować się na czterech obszarach: Beauty, Wellbeing, Personal Care i Home Care.

    Według wcześniejszych informacji po zakończeniu tego procesu Beauty, Wellbeing i Personal Care mają odpowiadać za 67 proc. obrotów grupy, wobec 51 proc. w roku finansowym 2025. Oznacza to zmianę struktury działalności i jednocześnie zwiększenie znaczenia kategorii związanych z kosmetykami, pielęgnacją oraz higieną osobistą.

    image

    Unilever inwestuje w papierowe opakowania. Wchodzi do konsorcjum PaperFlex

    Unilever równocześnie rozwija portfolio poprzez przejęcia. Do grupy dołączyły m.in. marka refillowych dezodorantów Wild oraz producent męskich produktów personal care Dr. Squatch. Oba brandy wpisują się w kierunek zakładający rozwój segmentów premium, marketing oparty na kanałach cyfrowych oraz możliwość ekspansji na kolejne rynki.

    Regionalna marka poza grupą

    Z perspektywy Unilevera sprzedaż Zwitsal jest potencjalnie elementem szerszej przebudowy portfolio. Koncern ogranicza liczbę SKU, koncentruje obrót wokół swoich power brandów i kieruje inwestycje do marek, które mogą być rozwijane międzynarodowo. Jednocześnie zwiększa znaczenie segmentów Beauty, Wellbeing i Personal Care w strukturze grupy.

    Dla Royal Sanders transakcja oznacza przejęcie rozpoznawalnej marki z ugruntowaną pozycją w kategorii baby care. Dla Unilevera – kolejny krok w kierunku modelu, w którym mniejsza liczba marek otrzymuje większą część dostępnych zasobów. Finalizacja transakcji jest obecnie planowana na I kwartał 2027 r.

    ZOBACZ KOMENTARZE (0)
    25. wrzesień 2026 18:07