
StoryEditor
Producenci
13.02.2026 18:00

Dlaczego Rhode sprzedano za 1 mld dolarów, a Makeup by Mario wciąż szuka kupca?

Sprzedaż marki Rhode za 1 mld dolarów w maju 2025 r. oraz brak zainteresowanych kupców na Makeup by Mario, mimo wyższych przychodów, stały się jednym z najczęściej komentowanych przykładów mechaniki przejęć w sektorze beauty.

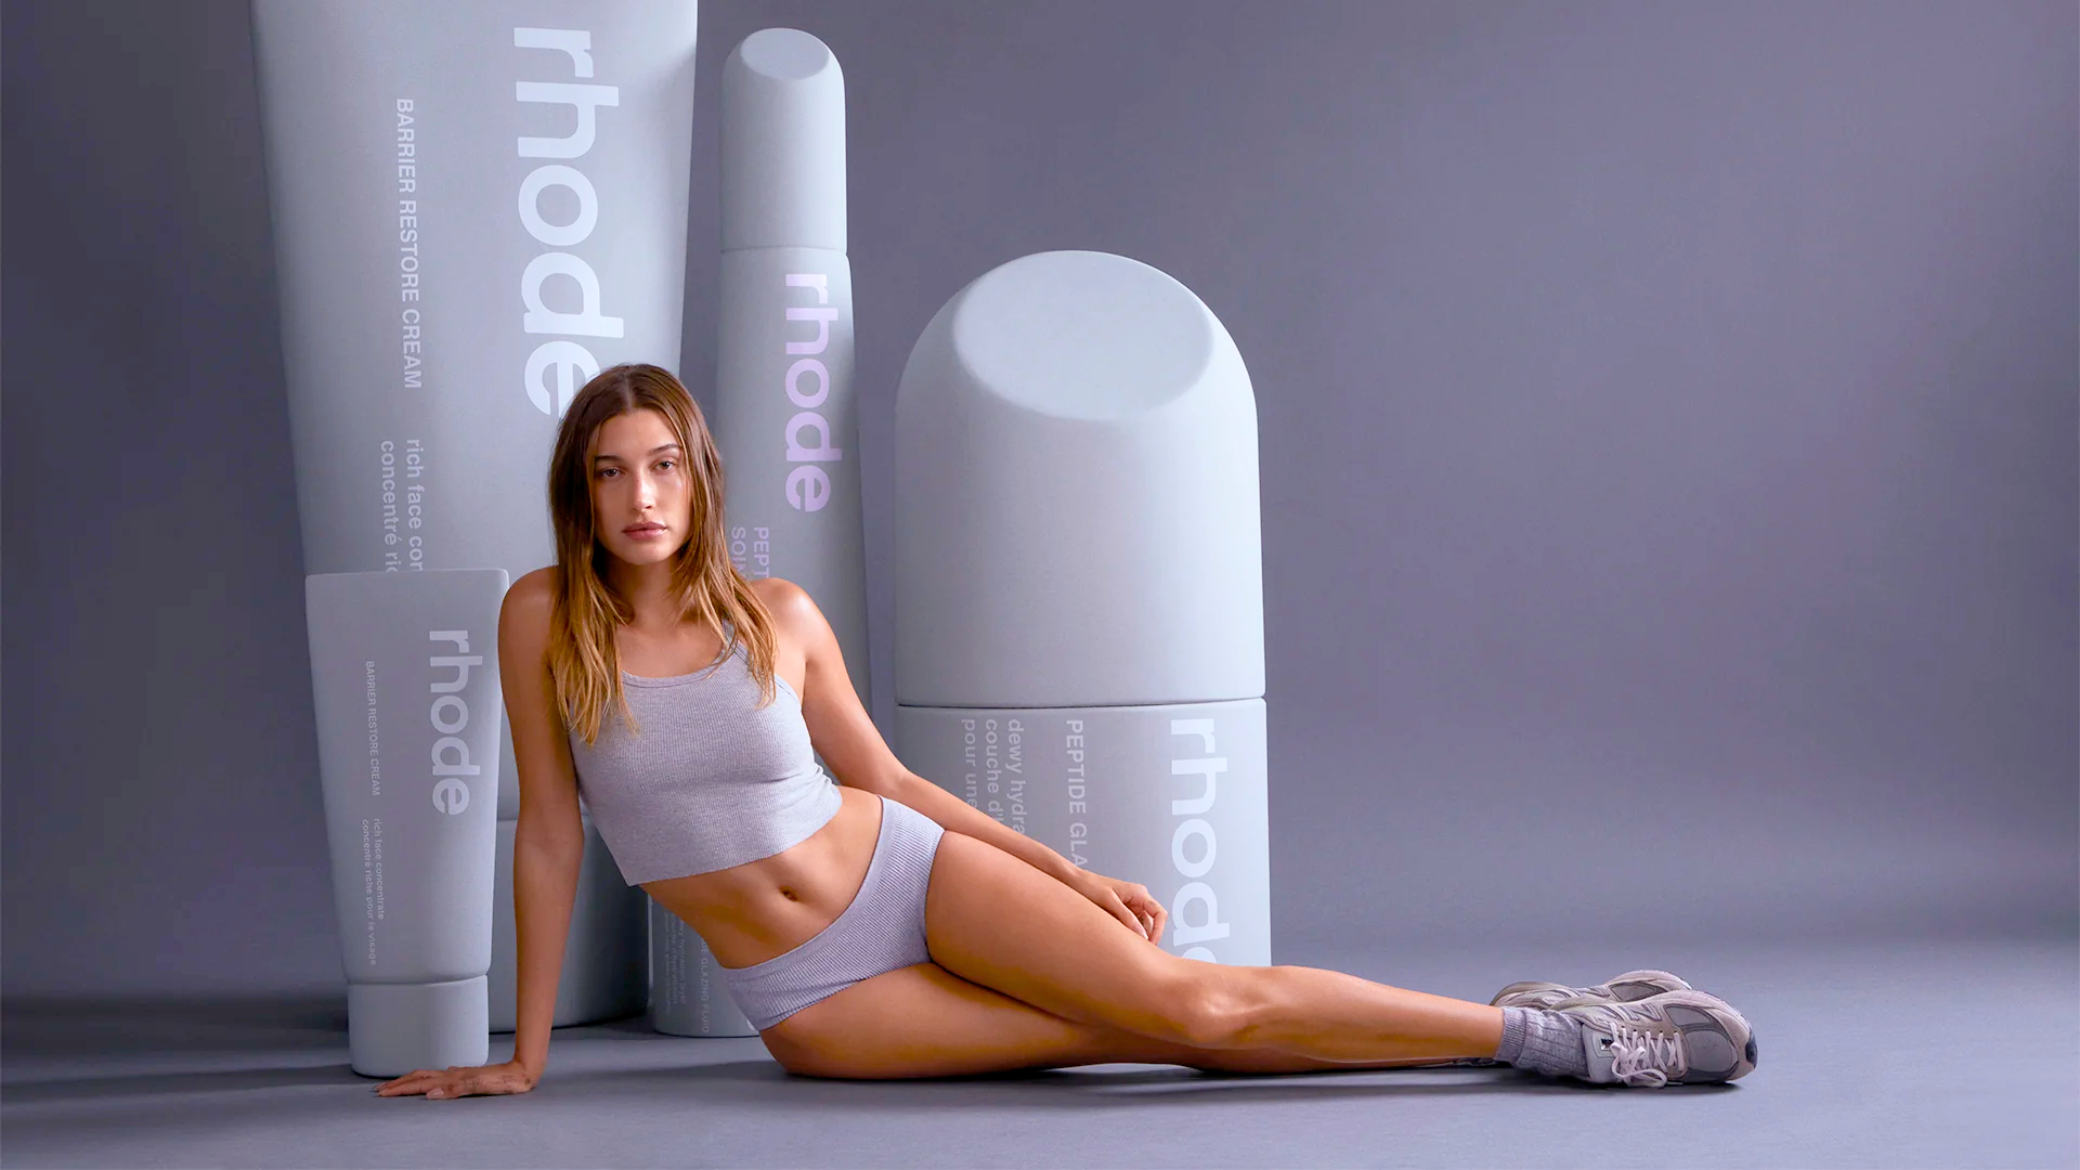
Rhode osiągnęło w momencie sprzedaży przychody rzędu 212 mln dolarów, podczas gdy Makeup by Mario raportowało ok. 250 mln dolarów rocznego obrotu. Różnica nie leży jednak w skali biznesu, lecz w strukturze wzrostu i potencjale, jaki widzą nabywcy. Rhode zostało przejęte przez E.l.f., który nie zapłacił wyłącznie za dotychczasowe wyniki finansowe marki. W momencie przejęcia Rhode funkcjonowało wyłącznie w modelu DTC, bez obecności w handlu stacjonarnym, bez wejścia do sieci takich jak Sephora bez międzynarodowej dystrybucji. Brak dystrybucji detalicznej okazał się paradoksalnie największym atutem Rhode. 

Marka istniała zaledwie trzy lata, opierała się na bardzo wysokim popycie generowanym przez założycielkę, Hailey Bieber, obserwowaną przez ok. 55 mln użytkowników na Instagramie, a jednocześnie pozostawiała niemal wszystkie dźwignie wzrostu nietknięte. Dla nabywcy oznaczało to czysty potencjał do monetyzacji. Kluczowe było to, co nowy właściciel mógł zrobić z brandem po zamknięciu transakcji.

image

e.l.f. Beauty zwiększa sprzedaż i EBITDA w Q3 oraz po dziewięciu miesiącach roku fiskalnego

Po sfinalizowaniu transakcji E.l.f. uruchomił sprzedaż Rhode w Sephorze we wrześniu 2025 r. W ciągu pierwszych dwóch dni marka wygenerowała ok. 10 mln dolarów sprzedaży, co według dostępnych danych było największym debiutem marki w historii Sephory w Ameryce Północnej. Kolejne etapy obejmowały ekspansję do Wielkiej Brytanii, rozwój dystrybucji międzynarodowej w oparciu o istniejący łańcuch dostaw E.l.f. oraz wejście w nowe kategorie produktowe.

W praktyce przejęcie Rhode było zakupem “mapy drogowej” dalszego wzrostu. Pozwalało łatwo określić każdy kolejny ruch w rozwoju marki: retail, ekspansja geograficzna, rozszerzanie portfolio. W pakiecie z przepisem na wzrost przyszła jego wykonalność i wymierna wartość finansowa. To właśnie ten wciąż niewykorzystany potencjał stanowił uzasadnienie wyceny na poziomie 1 mld dolarów.

Sytuacja Makeup by Mario wygląda odwrotnie. Marka, stworzona przez makijażystę hollywoodzkich gwiazd Mario Dedivanovica, w ciągu trzech lat znalazła się w czołówce brandów w Sephorze w USA. Produkty regularnie zajmowały miejsca w top 3 kluczowych kategorii makijażowych, a marka była obecna w ponad 2,1 tys. sklepów Sephory na świecie.

Około 30 proc. przychodów Makeup by Mario pochodziło z rynków międzynarodowych, w tym z Europy i Bliskiego Wschodu. Przychody rosły w tempie bliskim 30 proc. rok do roku, osiągając poziom ok. 250 mln dolarów. Z perspektywy operacyjnej i rynkowej była to jedna z najlepiej rozwiniętych marek w segmencie niezależnych brandów beauty.

image

Rhode debiutuje w Europie; marka trafi także do Polski

Problem pojawia się jednak w momencie, kiedy założyciel rozgląda się za kupcem swojego kosmetycznego “dziecka”. Dla potencjalnych nabywców, takich jak L’Oréal, Shiseido czy Estée Lauder, kluczowe pytanie nie brzmi „czy marka odniosła sukces?”, lecz „jaki potencjał możemy jeszcze spieniężyć?”. W przypadku Makeup by Mario większość oczywistych dźwigni wzrostu została już rozpoznana i wykorzystana do granic możliwości.

Marka otworzyła kluczowe rynki zagraniczne, weszła w najważniejsze kategorie makijażowe i maksymalnie wykorzystała dystrybucję w najbardziej prestiżowej sieci beauty na świecie. Potencjalny nabywca musiałby zapłacić wysoką cenę głównie za utrzymanie istniejącej skali biznesu, a nie za możliwość wygenerowania nowej, spektakularnej fali wzrostu.

Dodatkowym czynnikiem ryzyka okazuje się silna zależność od Sephory. Umowa na wyłączność wygasa z końcem 2025 r., a ewentualna ekspansja do sieci Ulta, największej konkurencji dla Sephory w USA, wiąże się z realnym zagrożeniem kanibalizacji sprzedaży. Dane rynkowe wskazują, że marki przechodzące z modelu wyłączności w Sephorze do obecności w Ulta często notują spadek sprzedaży w Sephorze rzędu 20–40 proc., a nowy dystrybutor nie rekompensuje tej straty.

Rhode uniknęło tego problemu, ponieważ przez trzy lata działało wyłącznie w kanale DTC. Brak konfliktów między kanałami sprzedaży, niezależność od sieci perfumeryjnych i „czysta karta” w momencie wejścia do retailu były zaletami, w które E.l.f. był gotów wiele zainwestować. W tym kontekście brak skali okazał się atutem, a nie mankamentem.

image

Coty rozprzedaje dział makijażu. Reuters: Wartość transakcji może być niższa od oczekiwań

Porównanie marek pokazuje, że w kontekście przejęć w branży beauty wartość nie wynika bezpośrednio z wysokości przychodów. Kluczowy jest drzemiący potencjał wzrostu, który nabywca może wyskalować po transakcji. Przejęcia przez globalny koncern marki nie powinny traktować jak nagrody za idealne przejście z punktu A do punktu B, a raczej jak casting na autora nadchodzącego globalnego sukcesu.

Wnioski dla założycieli nasuwają się same: najlepszy moment na sprzedaż firmy nie zawsze przypada wtedy, gdy biznes został w pełni zoptymalizowany. Często wyższe wyceny osiągają marki, które udowodniły swoją silną pozycję, ale pozostawiły skalowanie w rękach kolejnego właściciela. W przejęciach nie płaci się za udany przelot samolotem z logo marki, lecz za miejsce na pasie startowym samolotu, który obiecuje lecieć wysoko i daleko.


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
07.10.2026 14:32
Miraculum zwiększa sprzedaż. Po trzech kwartałach 2026 r. przychody wzrosły o 9 proc.
W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin.Miraculum

Miraculum szacuje, że w okresie od stycznia do września 2026 r. osiągnęło 41,91 mln zł przychodów ze sprzedaży netto. Oznacza to wzrost o 9 proc. w porównaniu z analogicznym okresem 2025 r. Spółka realizuje jednocześnie strategię na lata 2026–2030, zakładającą koncentrację na sześciu kluczowych markach kosmetycznych.

Miraculum szacuje przychody ze sprzedaży netto w pierwszych trzech kwartałach 2026 r. na 41,910 mln zł. W analogicznym okresie 2025 r. sprzedaż netto wyniosła 38,559 mln zł. Oznacza to wzrost o 3,351 mln zł, czyli 9 proc. rok do roku.

Tegoroczny wynik oznacza również wyraźne zwiększenie dynamiki sprzedaży w porównaniu z pierwszym półroczem. Po sześciu miesiącach 2026 r. Miraculum raportowało 27,921 mln zł przychodów netto, wobec 27,652 mln zł rok wcześniej. W ujęciu rocznym oznaczało to wówczas wzrost o zaledwie 1 proc.

Oznacza to, że w samym trzecim kwartale spółka wygenerowała szacunkowo około 13,989 mln zł przychodów ze sprzedaży netto. Dla porównania, w III kwartale 2025 r. sprzedaż wyniosła około 10,907 mln zł, jeśli różnicę między wynikami dziewięciomiesięcznymi i półrocznymi potraktować jako przybliżenie. Wzrost sprzedaży w tym ujęciu wyniósł więc około 28 proc.

Sześć marek w centrum strategii

Wyniki sprzedażowe są realizowane w momencie wdrażania przez Miraculum nowej strategii rozwoju na lata 2026–2030, przedstawionej przez spółkę na początku czerwca 2026 r. Jednym z jej głównych założeń jest koncentracja na markach, które spółka uznaje za kluczowe dla dalszego rozwoju.

W centrum strategii znalazły się Pani Walewska, Wars, JOKO, Miraculum, Prastara oraz Chopin. Spółka chce wzmacniać ich pozycję poprzez wyraźniejsze zdefiniowanie cech poszczególnych marek i budowanie ich odrębności na rynku. Ma to służyć zarówno zwiększeniu konkurencyjności, jak i budowaniu długoterminowej wartości brandów.

image

Boom nostalgii lat 90.: które marki mogą na nim realnie zyskać i dlaczego

Taka strategia oznacza koncentrację zasobów na ograniczonej liczbie marek zamiast równomiernego rozwijania całego portfolio. W przypadku producenta posiadającego marki o różnym profilu i historii ma to pozwolić na bardziej precyzyjne określenie ich grup docelowych, pozycjonowania oraz przewag konkurencyjnych.

Miraculum zakłada przy tym dalszy rozwój sprzedaży zagranicznej. Europa pozostaje dla spółki kluczowym rynkiem, jednak jej potencjał wzrostu oceniany jest jako niższy niż w regionach rozwijających się. Wśród przyczyn spółka wskazuje przede wszystkim dojrzałość europejskiego rynku oraz wymagania regulacyjne.

Sprzedaż rośnie, ale sytuacja finansowa pozostaje wyzwaniem

Wzrost przychodów w 2026 r. należy analizować również w kontekście sytuacji finansowej Miraculum. Na 31 grudnia 2025 r. suma bilansowa spółki wynosiła 59,7 mln zł. Jednocześnie spółka wykazała 1,02 mln zł straty, a jej kapitał własny zmniejszył się do 27,8 mln zł.

Dane za trzy kwartały 2026 r. wskazują więc na poprawę dynamiki sprzedaży, szczególnie widoczną po słabszym pod względem wzrostu pierwszym półroczu. Przychody po dziewięciu miesiącach są już o 3,35 mln zł wyższe niż rok wcześniej, podczas gdy po sześciu miesiącach różnica wynosiła niespełna 0,27 mln zł.

Z perspektywy branży kosmetycznej kluczowe będzie zatem nie tylko utrzymanie 9-proc. dynamiki przychodów w całym 2026 r., ale także przełożenie wzrostu sprzedaży na poprawę rentowności. Strategia na lata 2026–2030 zakłada jednocześnie rozwój rozpoznawalnych polskich marek i ekspansję geograficzną, co będzie wymagało odpowiedniego poziomu inwestycji w marketing, dystrybucję i rozwój portfolio.

Po trzech kwartałach 2026 r. Miraculum znajduje się zatem w innym punkcie niż po pierwszym półroczu. Przychody wzrosły z 27,921 mln zł po sześciu miesiącach do szacowanych 41,910 mln zł po dziewięciu miesiącach, a dynamika roczna przyspieszyła z 1 do 9 proc. Kolejne miesiące pokażą, czy wzrost sprzedaży będzie miał charakter trwały i w jakim stopniu wesprze realizację celów przyjętych w strategii na lata 2026–2030.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
06.10.2026 14:59
Rituals mocno rozwija sieć w Polsce. Kolejne trzy sklepy już w październiku
. Rituals rośnie w Polsce. Kolejne trzy otwarciaShutterstock

Rituals przyspiesza z ekspansją w Polsce. Holenderska marka otworzy w październiku trzy nowe sklepy, a łącznie w ciągu dwóch miesięcy uruchomi sześć nowych lokalizacji.

W tym artykule przeczytasz:

  • Kolejne otwarcia Rituals w krótkim czasie
  • Sklepy mają być ważną częścią strategii marki
  • Rituals zapowiada kolejne lokalizacje

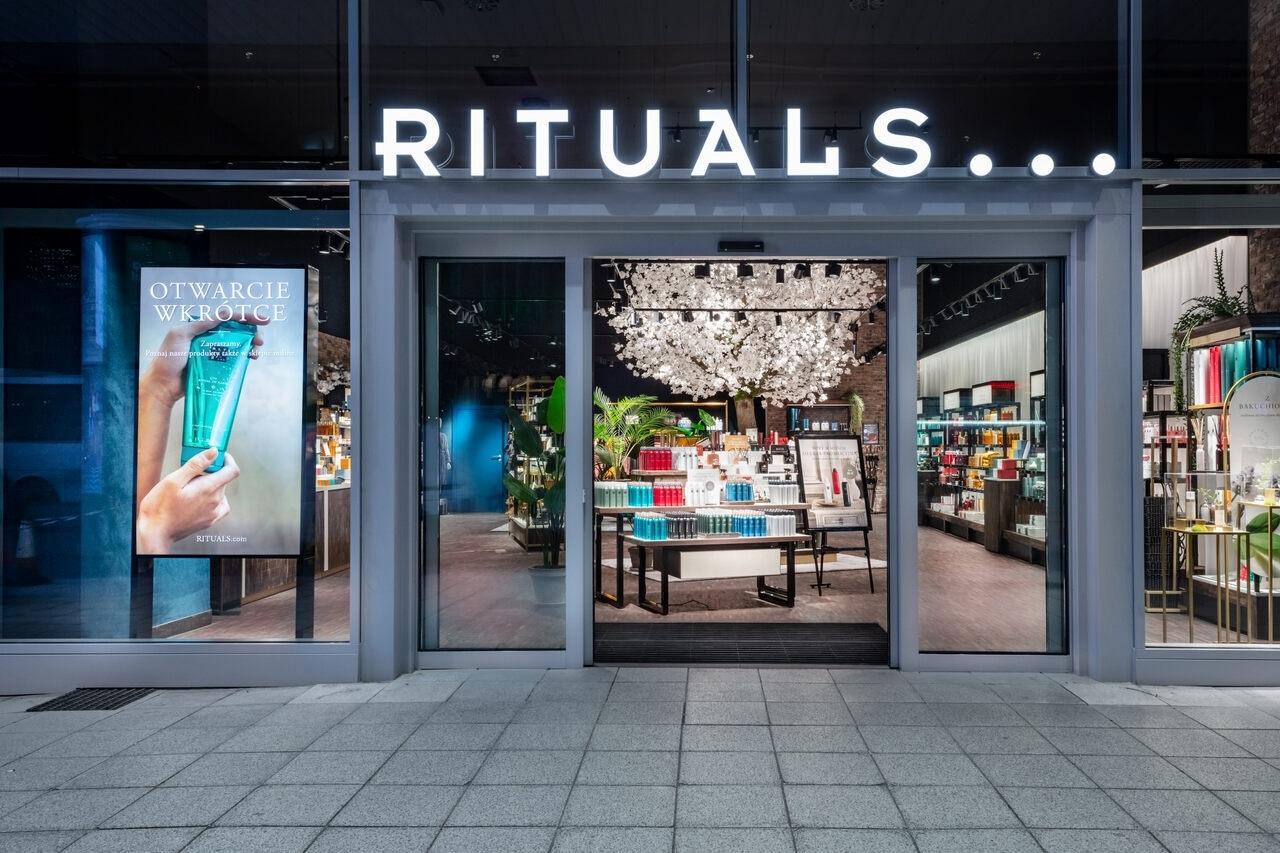
Rituals planuje kolejne otwarcia na polskim rynku. W październiku do sieci dołączą trzy sklepy: 7 października w Centrum Handlowym Brama Mazur w Ełku oraz w Galerii Chełm, a 28 października w Centrum Handlowym Morena w Gdańsku. 

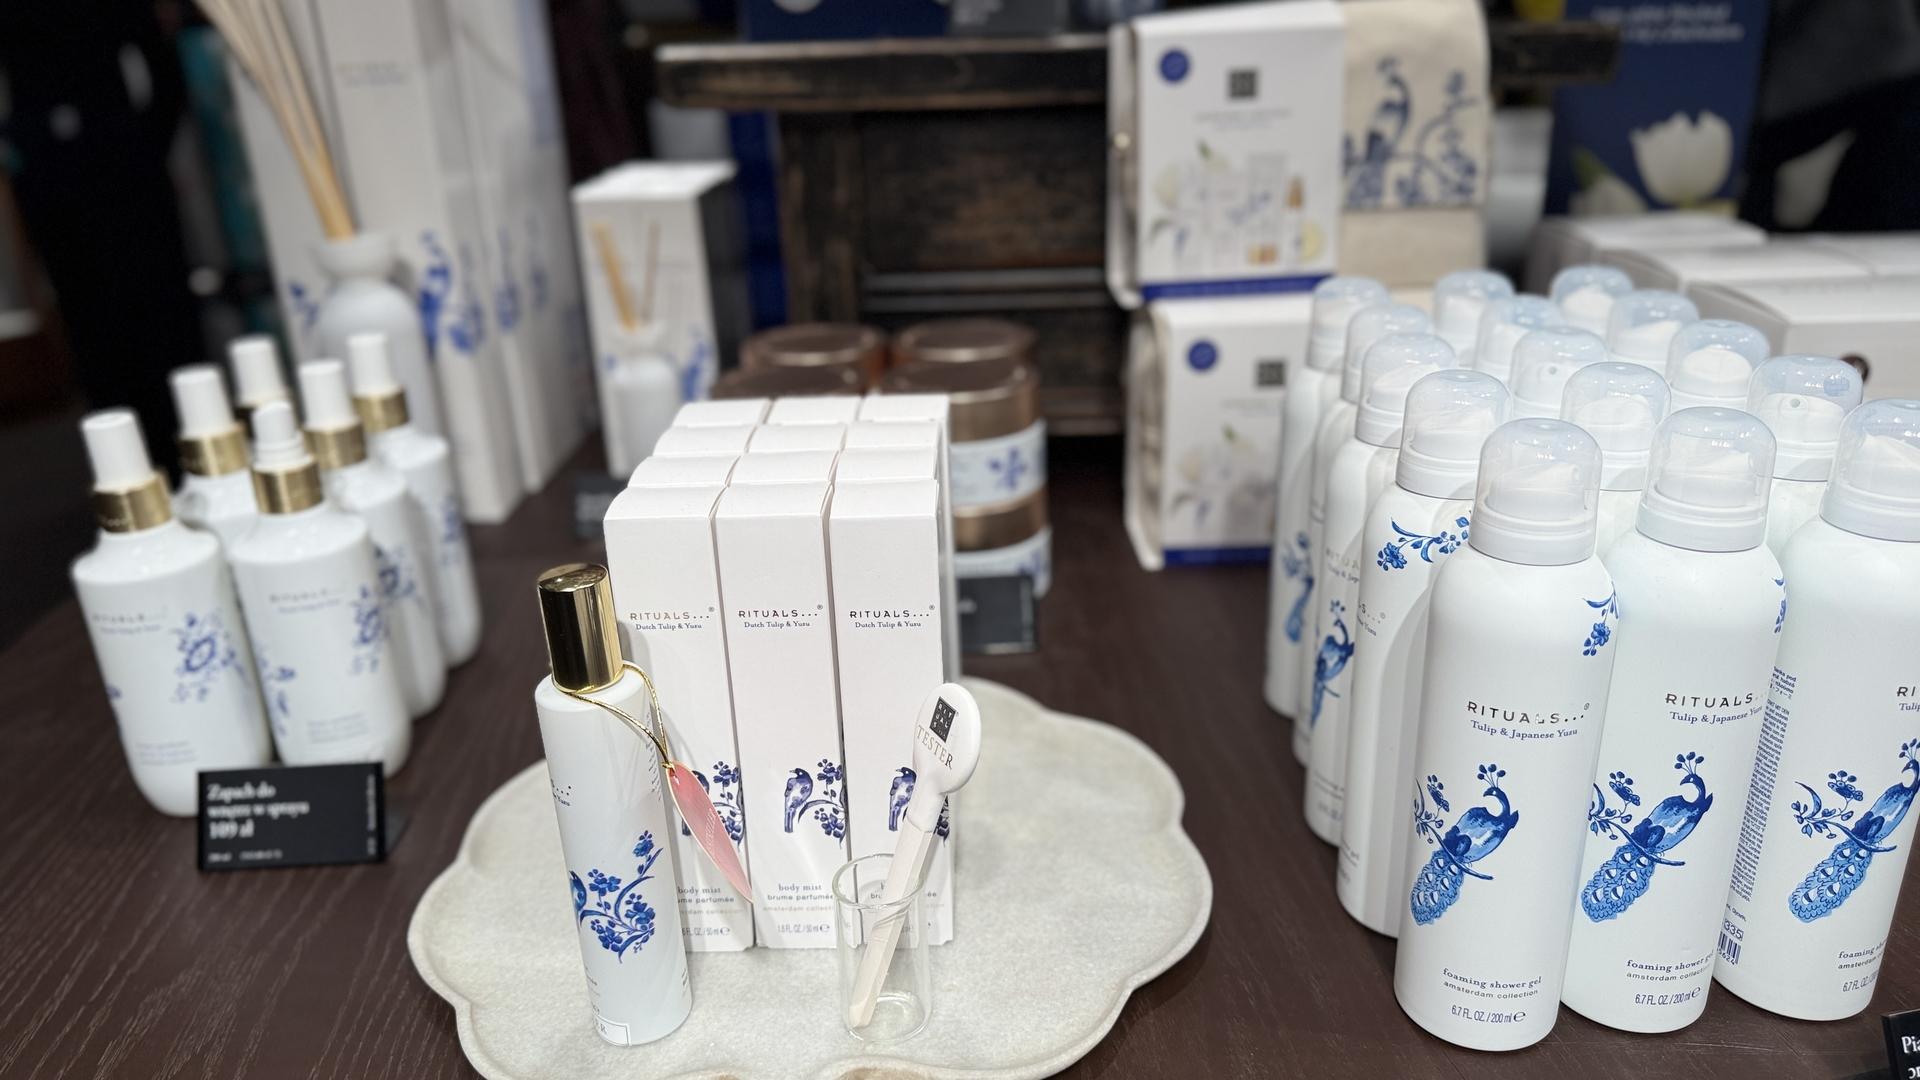
Nowe placówki będą oferowały pełne portfolio marki obejmujące produkty do pielęgnacji ciała, kąpieli oraz zapachy do domu. Rituals rozwija więc w Polsce przede wszystkim własną sieć sprzedaży stacjonarnej, traktując sklepy jako istotny element modelu sprzedażowego.

image

Naruszenie danych w Rituals. Jakie informacje wyciekły?

Kolejne otwarcia Rituals w krótkim czasie

Październikowe debiuty są kolejnym etapem ekspansji Rituals w Polsce. We wrześniu marka otworzyła trzy sklepy – w Gdyni, Stalowej Woli i Warszawie. W sumie oznacza to sześć nowych lokalizacji uruchamianych przez sieć w ciągu dwóch miesięcy.

Rituals pojawił się na polskim rynku stacjonarnym w 2021 roku. Pierwszy sklep został otwarty w Warszawie, a następnie sieć zaczęła rozwijać obecność w kolejnych miastach i centrach handlowych. W styczniu 2024 roku marka informowała już o otwarciu 40. sklepu w Polsce.

Tempo ekspansji zwiększyło się w tym roku. We wrześniowej informacji dotyczącej nowych placówek Rituals zapowiadał kolejne otwarcia w następnych miesiącach.

Sklepy mają być ważną częścią strategii marki

Rozwój sieci w Polsce wpisuje się w szerszą strategię Rituals, która zakłada dalsze inwestowanie w kanał stacjonarny. W lipcu marka informowała o przeznaczeniu 40 mln euro na modernizację 1500 butików w 30 krajach. Projekt ma objąć placówki na całym świecie i jest przedstawiany przez firmę jako jedna z największych operacji modernizacyjnych w jej historii.

Rituals buduje przy tym sklepy wokół doświadczenia zakupowego, a nie wyłącznie prezentacji produktów. Marka łączy w swoim portfolio kosmetyki do pielęgnacji ciała i twarzy, produkty dla mężczyzn, akcesoria kąpielowe, zapachy do domu oraz produkty lifestyle’owe.

Globalnie firma działa w ponad 33 krajach. Według informacji przekazanych przez Rituals sieć obejmuje ponad 1500 butików i 4176 sklepów typu shop-in-shop.

image

Rituals z dwucyfrowym wzrostem wyników w 25-lecie marki

Rituals zapowiada kolejne lokalizacje

Październikowe otwarcia nie mają być ostatnimi. Marka zapowiada, że kolejne lokalizacje w Polsce zostaną ogłoszone w późniejszym terminie.

Z okazji otwarć nowych sklepów Rituals przygotował również oferty promocyjne. Przez 10 dni od otwarcia wybrana pianka pod prysznic w żelu będzie dostępna za 35 złotych zamiast 45 złotych. Pierwszych 100 klientów w każdym sklepie otrzyma także goodie bags. W październiku marka oferuje ponadto 25 proc. rabatu na kremy do rąk i stóp.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
08. październik 2026 11:53