StoryEditor
Producenci
30.03.2026 16:07

Lush redukuje straty i zwiększa sprzedaż, ale walczy z rosnącymi kosztami

Choć 65 proc. produktów Lush sprzedawanych jest bez opakowań, firma została uderzona nowymi regulacjami EPR / Marzena Szulc

Brytyjski gigant kosmetyki naturalnej, firma Lush, opublikował najnowsze sprawozdania finansowe, z których wyłania się obraz marki w fazie silnej odbudowy operacyjnej. Mimo niemal ośmioprocentowego wzrostu obrotów i drastycznej redukcji strat, sieć zmaga się z "kosztowym bólem głowy" wywołanym przez czterokrotny wzrost cen kakao oraz nowe obciążenia podatkowe.

Jak wynika z raportu, do którego dotarł dziennik The Times, obroty grupy wzrosły o blisko 8 proc., osiągając poziom 727 mln funtów. Kluczowym osiągnięciem jest jednak stan finansów przed opodatkowaniem: Lush odnotował stratę w wysokości 6,7 mln funtów, co jest wynikiem nieporównywalnie lepszym od straty 52,1 mln funtów rok wcześniej.

Geografia wzrostu: Ameryka Północna liderem

Największym rynkiem dla marki pozostaje Ameryka Północna, gdzie sprzedaż wzrosła o 12 proc. Na rodzimym rynku (Wielka Brytania i Irlandia) dynamika wyniosła 9 proc.

Warto jednak odnotować pewne sygnały ostrzegawcze:

  • Spowolnienie online w USA: pod koniec roku fiskalnego sprzedaż cyfrowa w Stanach Zjednoczonych osłabła, co zarząd Lush przypisuje pogorszeniu nastrojów konsumenckich
  • Mieszany początek nowego roku: sprzedaż świąteczna w UK nie spełniła oczekiwań, choć sklepy stacjonarne w USA utrzymały dobrą formę
  • Ekspansja w Chinach i na Bliskim Wschodzie: te regiony pozostają silnymi motorami wzrostu, mimo że napięcia geopolityczne wprowadzają element niepewności.

Główne bariery wzrostu: podatki i surowce

Mimo pozytywnego trendu w przychodach, Lush musiał odpisać dodatkowe 3,1 mln funtów z zysku z powodu rosnących kosztów prowadzenia działalności.

  • Paradoks opakowań: choć 65 proc. produktów Lush sprzedawanych jest bez opakowań ("naked"), firma została uderzona nowymi regulacjami Extended Producer Responsibility (EPR). Dyrektor finansowa Lush, Kim Coles, wskazała na fakt, że firma płaci setki tysięcy funtów podatku od opakowań, co bezpośrednio uderzyło w wynik finansowy
  • Kryzys na rynku kakao: czterokrotny wzrost cen tego surowca stał się jednym z największych wyzwań dla marży produktowej
  • Koszty pracy i taryfy: w Wielkiej Brytanii wzrost składek na ubezpieczenie społeczne pracodawców dodał ok. 3 mln funtów do kosztów personelu. Z kolei w USA nowe taryfy celne wpłynęły na rentowność, gdyż większość produktów na ten rynek powstaje w kanadyjskich fabrykach marki.
    image

    Lush: rośnie sprzedaż kosmetyków do pielęgnacji skóry głowy

Inwestycje i zadłużenie netto

Zadłużenie netto spółki wzrosło z 11,7 mln do 22,2 mln funtów. Nie jest to jednak wynik słabości, lecz efekt świadomej strategii:

  • inwestycje w modernizację i nowe otwarcia sklepów
  • zwiększenie stanów magazynowych w związku z rozszerzeniem gamy produktowej i licznymi nowymi premierami.

– Można w związku z tym wszystkim narzekać i jęczeć, albo po prostu wziąć się do roboty – skomentował obecne wyzwania rynkowe Mark Constantine, współzałożyciel i CEO Lush.

Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

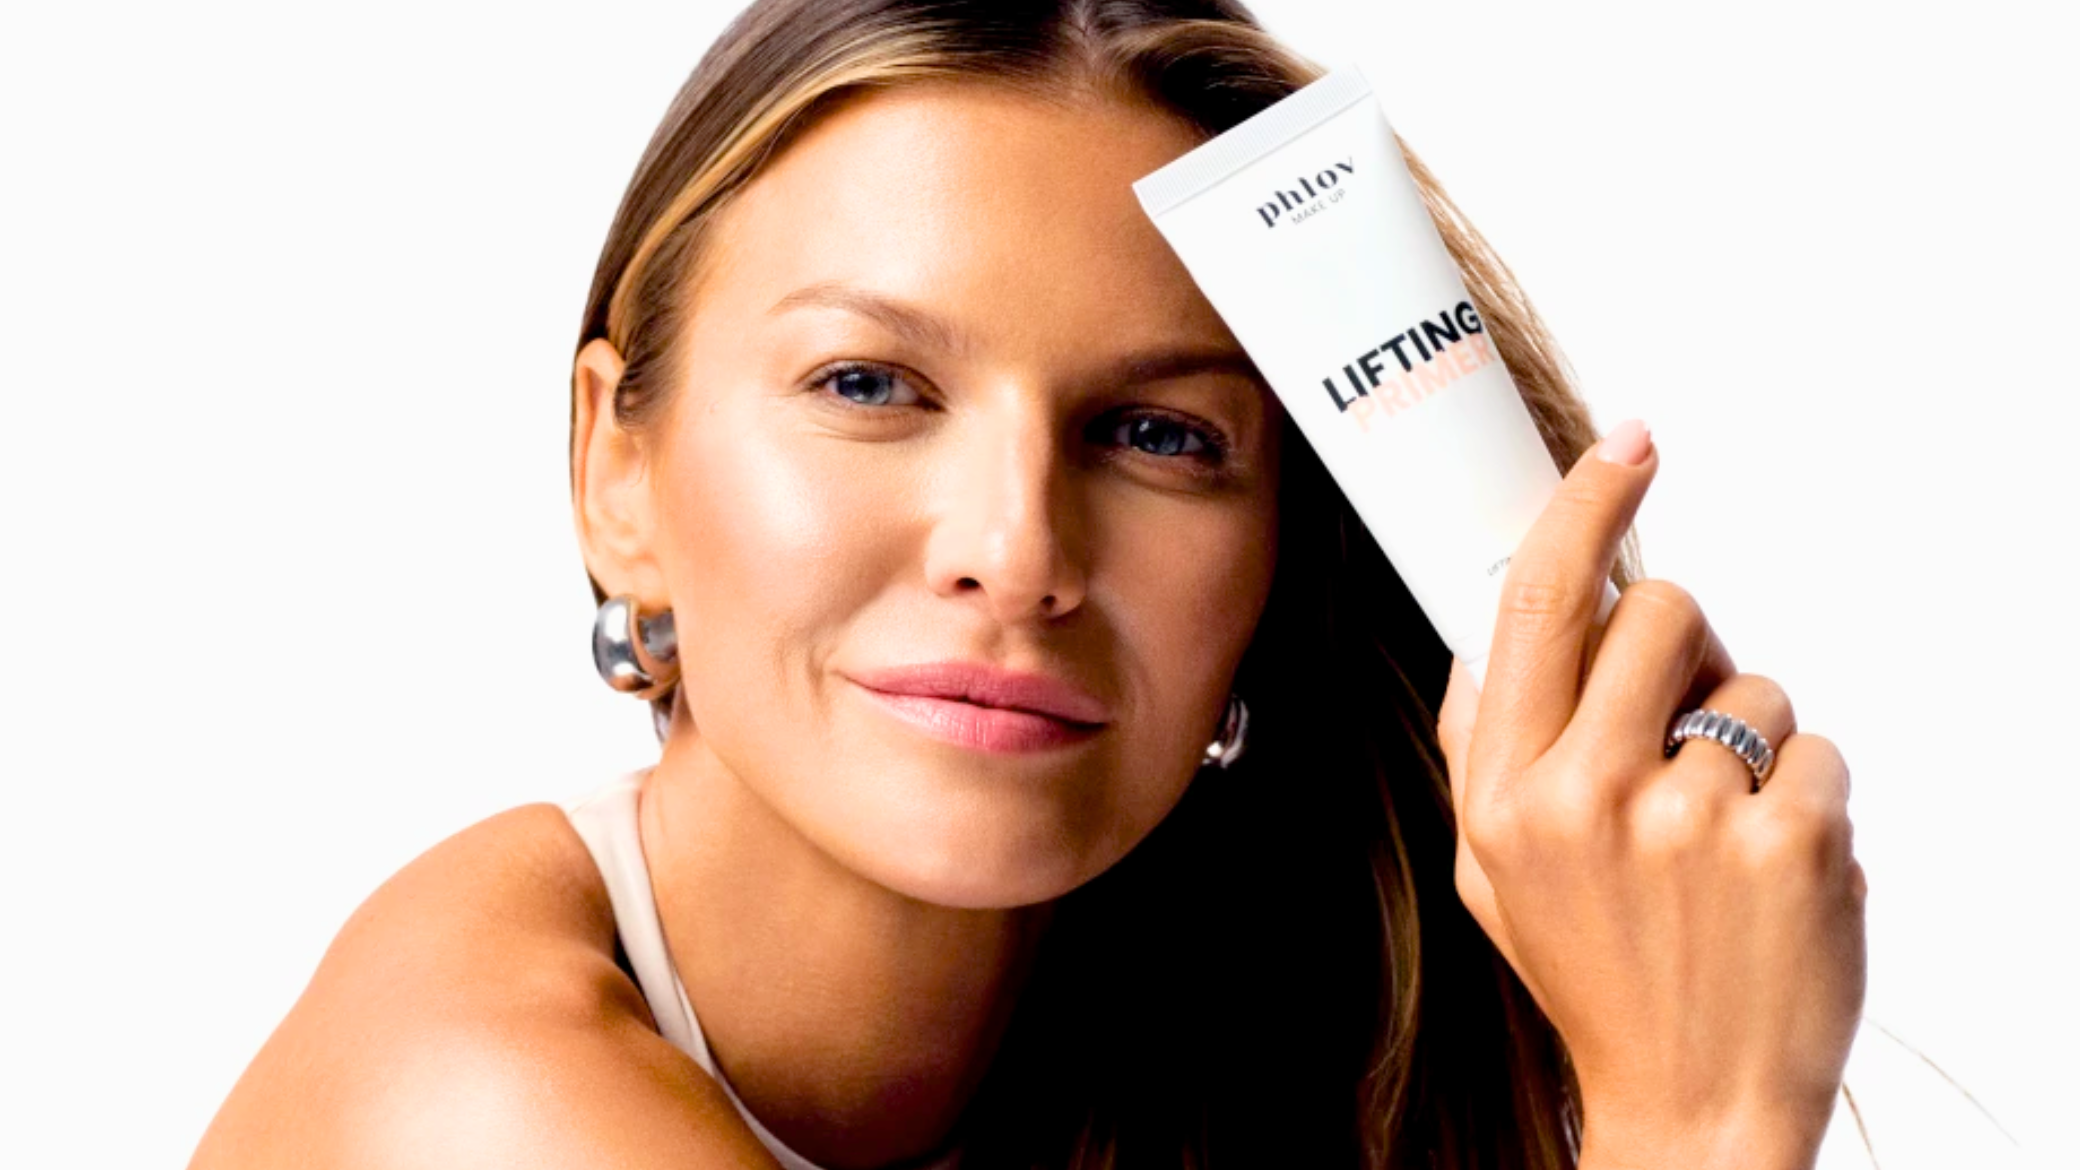
Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
24.09.2026 16:10
Unilever sprzedaje Zwitsal. Koncern upraszcza portfolio i inwestuje w globalne marki
Zwitsal

Unilever otrzymał wiążącą ofertę od holenderskiego producenta kosmetyków i produktów higieny osobistej Royal Sanders dotyczącą przejęcia marki Zwitsal. Transakcja ma objąć działalność brandu w Holandii, Belgii, Surinamie i na holenderskich Karaibach. Sprzedaż jest kolejnym elementem strategii Unilevera zakładającej koncentrację inwestycji na największych globalnych markach i kategoriach o najwyższym potencjale wzrostu.

Zwitsal to marka specjalizująca się w produktach do pielęgnacji niemowląt i całej rodziny. Jej portfolio obejmuje m.in. kosmetyki i produkty higieniczne przeznaczone do pielęgnacji skóry dzieci. Choć brand należy do najbardziej rozpoznawalnych marek kategorii baby care w Holandii, jego działalność ma przede wszystkim charakter regionalny. To odróżnia go od marek, na których Unilever chce koncentrować kapitał i zasoby marketingowe.

Nabywcą ma zostać Royal Sanders, holenderski producent specjalizujący się w wytwarzaniu produktów personal care, produkcji marek własnych oraz własnych brandów. W jego portfolio znajdują się m.in. Odorex, Melkmeisje, Sanicur, Van Gils, Fresh Up i ProSet. Transakcja ma zostać sfinalizowana w pierwszym kwartale 2027 r. Jej wartość nie została ujawniona. Unilever przy transakcji doradzała kancelaria Baker McKenzie.

Mniej marek, większa koncentracja

Sprzedaż Zwitsal wpisuje się w szerszą zmianę sposobu zarządzania portfolio Unilevera. Koncern chce kierować większą część inwestycji do marek o globalnym zasięgu, które mogą być rozwijane jednocześnie na wielu rynkach i wykorzystywane do wprowadzania innowacji w kolejnych krajach.

Według raportu rocznego Unilevera za 2025 r. marki Power Brands odpowiadały za 78 proc. całkowitych obrotów grupy. Jeszcze wyższy był ich udział w segmencie Personal Care. Marki takie jak Dove, Rexona, Axe, Lifebuoy, Lux, Pepsodent i Closeup odpowiadały łącznie za 90 proc. obrotów tej kategorii.

image

Iwona Towalska, Unilever: Rola sieci będzie się zwiększać. Wygra nie jeden kanał, lecz najlepiej połączony ekosystem

Jednocześnie koncern ogranicza liczbę produktów w portfolio. Od 2022 r. liczba SKU w segmencie Personal Care została zmniejszona o ponad 20 proc. Unilever określa efekt tych działań jako prostsze, bardziej globalne portfolio skoncentrowane wokół Power Brands.

W przypadku Zwitsal argumentem przemawiającym za sprzedażą jest więc nie tyle rezygnacja z kategorii produktów dla dzieci, ile ograniczenie zaangażowania w markę, której potencjał geograficzny jest znacznie węższy niż w przypadku największych brandów grupy. Royal Sanders ma natomiast przejąć markę wraz z możliwością dalszego rozwijania jej pozycji w regionie.

Personal Care pozostaje priorytetem

Sprzedaż Zwitsal nie oznacza ograniczania znaczenia kategorii Personal Care w strategii Unilevera. Wręcz przeciwnie – po wynikach za 2025 r. koncern zapowiedział większą koncentrację na segmentach Beauty & Wellbeing oraz Personal Care, a także na produktach premium, handlu cyfrowym oraz rozwoju działalności w Stanach Zjednoczonych i Indiach.

W 2025 r. Beauty & Wellbeing zwiększył sprzedaż bazową o 4,3 proc., a Personal Care o 4,7 proc. Oba segmenty należały do obszarów napędzających wyniki grupy. W pierwszym kwartale 2026 r. Power Brands zwiększyły sprzedaż bazową o 5 proc., podczas gdy dla całego Unilevera wzrost wyniósł 3,8 proc.

W tym samym okresie Dove i Vaseline odnotowały dwucyfrowy wzrost wolumenowy. Wyniki te wspierają kierunek, w którym koncern chce rozwijać portfolio: większe znaczenie mają mieć marki zdolne do generowania wzrostu poprzez innowacje, segmentację premium i rozwój na wielu rynkach.

67 proc. obrotów po podziale

Koncentracja portfolio będzie jeszcze bardziej widoczna po planowanym wydzieleniu działalności Foods. Unilever łączy ten biznes z amerykańskim producentem żywności McCormick, a pozostała część grupy ma koncentrować się na czterech obszarach: Beauty, Wellbeing, Personal Care i Home Care.

Według wcześniejszych informacji po zakończeniu tego procesu Beauty, Wellbeing i Personal Care mają odpowiadać za 67 proc. obrotów grupy, wobec 51 proc. w roku finansowym 2025. Oznacza to zmianę struktury działalności i jednocześnie zwiększenie znaczenia kategorii związanych z kosmetykami, pielęgnacją oraz higieną osobistą.

image

Unilever inwestuje w papierowe opakowania. Wchodzi do konsorcjum PaperFlex

Unilever równocześnie rozwija portfolio poprzez przejęcia. Do grupy dołączyły m.in. marka refillowych dezodorantów Wild oraz producent męskich produktów personal care Dr. Squatch. Oba brandy wpisują się w kierunek zakładający rozwój segmentów premium, marketing oparty na kanałach cyfrowych oraz możliwość ekspansji na kolejne rynki.

Regionalna marka poza grupą

Z perspektywy Unilevera sprzedaż Zwitsal jest potencjalnie elementem szerszej przebudowy portfolio. Koncern ogranicza liczbę SKU, koncentruje obrót wokół swoich power brandów i kieruje inwestycje do marek, które mogą być rozwijane międzynarodowo. Jednocześnie zwiększa znaczenie segmentów Beauty, Wellbeing i Personal Care w strukturze grupy.

Dla Royal Sanders transakcja oznacza przejęcie rozpoznawalnej marki z ugruntowaną pozycją w kategorii baby care. Dla Unilevera – kolejny krok w kierunku modelu, w którym mniejsza liczba marek otrzymuje większą część dostępnych zasobów. Finalizacja transakcji jest obecnie planowana na I kwartał 2027 r.

ZOBACZ KOMENTARZE (0)
28. wrzesień 2026 09:28