StoryEditor
Producenci
06.03.2019 00:00

Silna pozycja marek beauty w rankingu Top 100 Megabrands 2019

W rankingu 100 megabrandów, czyli najszybciej rozwijających się marek w sektorze dóbr konsumpcyjnych (FMCG) na świecie, jedna czwarta to marki kosmetyczne i artykułów higienicznych - wynika z raportu Euromonitora International.

Każda z marek, które znalazły się w pierwszej setce zakwalifikowała się do rankingu na podstawie wartości sprzedaży detalicznej w 2017 roku. 

W raporcie ujęto takie kategorie sektora FMCG jak pakowana żywność, napoje bezalkoholowe, kosmetyki i środki higieny osobistej, suplementy diety, artykuły higieniczne, środki do czyszczenia domu, gorące napoje i opieka nad zwierzętami. 

Raport wskazał, że postawy konsumentów w zakresie zdrowia ewoluują, a marki, które nie mogą sprostać nowym realiom, znikają z rynku. Zmiany w sposobie, w jaki ludzie poszukują informacji na temat produktów i robią zakupy online, mają na to ogromny wpływ. Dla wielu marek zmieniło się znaczenie różnych regionów świata a wraz z nim sugestie, gdzie firmy powinny koncentrować swoje zasoby.

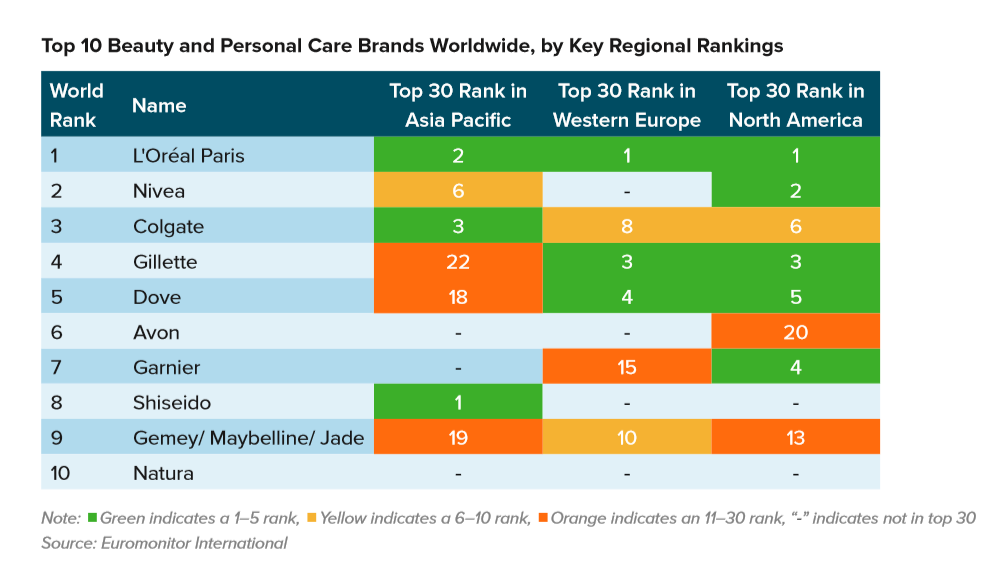
W pierwszej setce najsilniejszych megabrandów znajduje się 41 marek spożywczych, to więcej niż zdobyła jakakolwiek inna kategoria. Marki kosmetyczne i higieniczne zajmują drugą pozycję, z 25 markami w pierwszej setce. Dokładnie jedna czwarta megabrandów to marki kosmetyków do pielęgnacji urody i higieny osobistej. 
Wysoka pozycja kategorii piękno i higiena osobista 

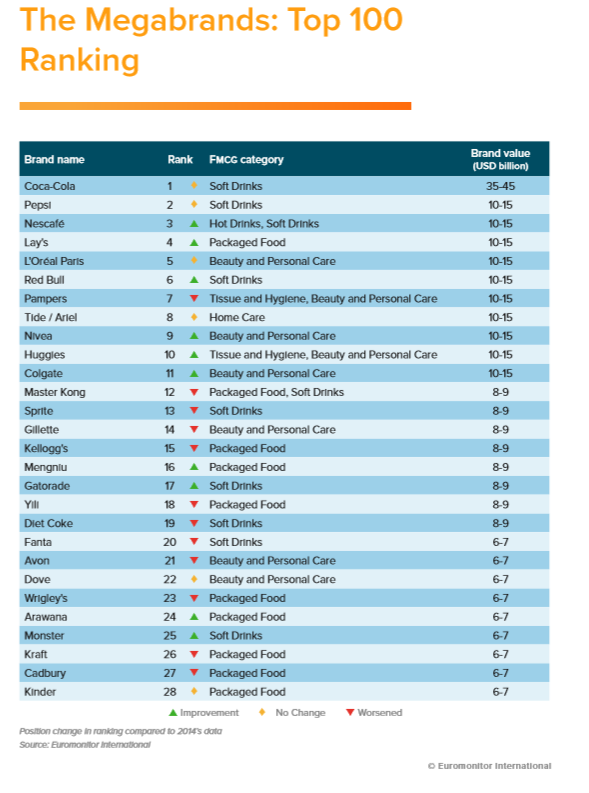
W rankingu marek kosmetycznych i kosmetyków do pielęgnacji ciała, zarówno L'Oréal Paris, jak i Nivea, znajdujące się na pierwszym i drugim miejscu, nie zmieniły swojej silnej pozycji w porównaniu do 2014 roku.
Tylko jedna marka weszła do pierwszej dziesiątki najsilniejszych marek kosmetycznych od 2014 roku: jest to marka Shiseido, która zajęła teraz ósme miejsce.

Od 2014 roku głównym trendem w kategorii beauty był zwrot ku produktom premium. Rosnące zaufanie konsumentów na kluczowych rynkach, a także zapotrzebowanie na wschodzących regionach znacznie zwiększyło zainteresowanie rynkiem produktów wysokiej jakości. Wielkie marki zareagowały na tę tendencję, a marki premium dążyły do zwiększenia zróżnicowania poprzez pozycjonowanie i personalizację. 
Marki kosmetyczne według regionów

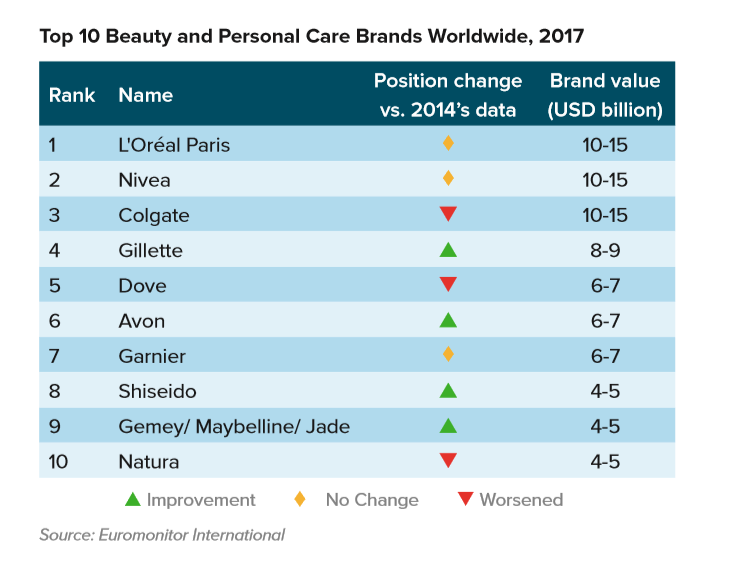
Cztery z pięciu najlepszych marek kosmetyków i higieny osobistej mieszczą się w pierwszej 30. w każdym z kluczowych regionów. Trzy najlepsze marki: L'Oréal Paris, Nivea i Colgate są szczególnie silne w regionie Azji i Pacyfiku oraz w Ameryce Północnej. 

Jeśli chodzi o Nivea, to jej sprzedaż detaliczna spadła w Europie Zachodniej od 2014 roku, ale sprzedaż w regionie Azji i Pacyfiku stale rośnie, a Chiny są trzecim najważniejszym rynkiem tej marki.

Podczas gdy Gillette i Dove są blisko siebie w pierwszej dziesiątce, perspektywy tych marek wydają się nieco rozbieżne. Podczas gdy obie marki odnotowały wzrost sprzedaży detalicznej w regionie Azji i Pacyfiku od czasu rankingu z 2014 roku, to Dove również silnie rośnie w Ameryce Północnej.

W przypadku Avonu wydaje się mało prawdopodobne, aby ta marka utrzymała swoją pozycję w rankingu. Sprzedaż detaliczna marki spadła od 2014 roku we wszystkich regionach, nawet na kluczowych rynkach Ameryki Łacińskiej i Europy Wschodniej.

Z kolei Shiseido ilustruje znaczenie regionu Azji i Pacyfiku dla marek kosmetycznych -  pierwsze miejsce w rankingu w tamtym regionie daje jej ósme miejsce na świecie.

Kosmetyczni liderzy

Nivea zajęła 9. miejsce w rankingu Top 100 Megabrands 2019 Euromonitora International.  Nivea to najważniejsza marka niemieckiej firmy Beiersdorf, stanowiła 86 proc. sprzedaży jego kosmetyków w 2017 roku. Marka jest światowym liderem w pielęgnacji skóry i ochronie przeciwsłonecznej i jest obecna również w kategorii dezodorantów, produktów do kąpieli i pod prysznic. Jej sprzedaż plasuje się w przedziale 10-15 mld dol.

Głównymi regionami dla Nivei są Europa Zachodnia i Ameryka Łacińska. Jednak sprzedaż spadła w obu, ponieważ ta marka masowa konkuruje w branży kosmetycznej, gdzie produkty premium wykazały szybszy wzrost. Wartość sprzedaży detalicznej wzrosła w regionie Azji i Pacyfiku, a Chiny są trzecim co do wielkości rynkiem sprzedaży Nivea. Rozpoznawalność marki przyczyniła się do jej sukcesu na rynkach wschodzących.

W 2014 roku Nivea zakończyła wprowadzanie nowego logo w oparciu o niebieską plakietkę marki, aby zapewnić większą spójność między regionami i wyraźniejszą tożsamość marki. Marka szukała również nowoczesnych technologii, takich jak aplikacje internetowe, aby lepiej współpracować z młodymi osobami i sprostać zmianom w kierunku premium.

L'Oréal Paris znalazł się na wysokim 5. miejscu w rankingu. L'Oréal Paris jest wiodącą na świecie marką kosmetyków do pielęgnacji urody i higieny osobistej, a jej najważniejszymi rynkami są Europa Zachodnia, Azja i Pacyfik oraz Ameryka Północna. L'Oréal Paris to marka średniej klasy, która jest marką "masstige": przystępną cenowo, ale oferującą też droższe linie specjalistyczne. Jej sprzedaż również plasuje się w przedziale 10-15 mld dol.

Marka sprzedaje się najlepiej w USA i Chinach, jednak pozostałe kraje w pierwszej piątce sprzedaży znajdują się w Europie Zachodniej. Chiny są szczególnym celem marek i rynkiem wzrostu, ponieważ przewiduje się, że w ciągu następnych pięciu lat sprzedaż kosmetyków i produktów do pielęgnacji ciała wzrośnie tam o jedną trzecią, a wzrost sprzedaży marek masowych będzie wynikiem rosnącej siły nabywczej.

Francuska marka korzysta z wyjątkowo wysokich inwestycji na badania i rozwój, które zapewnia właściciel L'Oréal, co napędza regularne wprowadzanie na rynek nowych produktów. W sierpniu 2018 roku firma ogłosiła współpracę między Facebookiem i firmą kosmetyczną ModiFace, której właścicielem jest L'Oréal, pozwalającą użytkownikom cyfrowo testować różne produkty do makijażu za pomocą rozszerzonej rzeczywistości i kamery Facebooka.

Świetlana przyszłość marek beauty

Region Azji i Pacyfiku ma kluczowe znaczenie dla megabrandów sektora FMCG, w tym marek kosmetycznych. Ogromne znaczenie Chin potwierdza fakt, że chińskie marki krajowe znalazły się w setce największych firm, bo generują wystarczająco wysoką wartość sprzedaży, aby znaleźć się na takiej globalnej liście.

Wysoki status marek kosmetyków do pielęgnacji urody i higieny osobistej rankingu Euromonitora International jest dobrym wskaźnikiem popytu konsumpcyjnego na produkty kosmetyczne. 

Jednak utrzymanie statusu megabrandów jest trudne jak nigdy dotąd, więc dla marek, które znalazły się wysoko w tym zestawieniu, jest to ogromne wyróżnienie.
 

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
25.10.2026 21:40
Beauty 2030. Jak rosnąć w warunkach presji cenowej i rosnących kosztów? L’Oréal, INGLOT, Unilever i Arvato o branży dla branży [FBK 2026]
Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever oraz Bartosz Woźnicki, Wiceprezes INGLOTwiadomoscikosmetyczne.pl

Ograniczenie ryzyka nietrafionego zakupu, innowacje o dłuższej żywotności i sprawne zaplecze rozwoju — te kierunki wskazywali przedstawiciele Unilevera, Inglota i Arvato podczas Forum Branży Kosmetycznej 2026. Ich wypowiedzi pokazują, gdzie firmy mogą szukać wzrostu w warunkach presji cenowej i rosnących kosztów działalności.

Po latach dynamicznych, dwucyfrowych wzrostów polski rynek kosmetyczny wchodzi w etap dojrzałości i weryfikacji dotychczasowych strategii biznesowych. Warto spojrzeć na najnowsze, twarde dane z raportów branżowych, które wyznaczyły tło dla dyskusji:

Sytuacja makroekonomiczna i polska potęga (Raporty PZPK i WiseEuropa):

Polska pozostaje 5. największym rynkiem kosmetycznym w Unii Europejskiej z wartością przekraczającą 30 mld zł i ogromną siłą eksportową. Raporty Polskiego Związku Przemysłu Kosmetycznego wskazują jednak na wyraźne wyhamowanie dynamiki wolumenowej. Producenci mierzą się z presją marżową, rosnącymi kosztami surowców, energii i transportu oraz nadchodzącym tsunami regulacyjnym – z rozporządzeniem PPWR (opakowania) i paszportami cyfrowymi (DPP) na czele. Czysty wzrost oparty na podnoszeniu cen właśnie się wyczerpał.

Mimo wyzwań makro, rynek kosmetyczny w Polsce rośnie wartościowo – w 2025/2026 roku zanotowaliśmy wzrost na poziomie 7,8 proc. (produkty +7,5  proc., usługi +8,8 proc.). Co kluczowe, polski konsument kupuje inaczej: rośnie liczba transakcji o wysokiej wartości. Liczba paragonów powyżej 500 zł wzrosła o 8,3 proc. w produktach i aż o 12,1 proc. w usługach. Raport wskazuje jednoznacznie: weszliśmy w ‘Erę Rezultatów‘ (Outcomes Era). 

Klient nie płaci już za obietnice – oczekuje dowodów naukowych, diagnostyki, hiperpersonalizacji opartej na AI (z której korzysta już 58 proc. poszukujących wiedzy) oraz holistycznego podeście do długowieczności (Longevity/Healthy Ageing).

Weryfikacja operacyjna i e-commerce:

Nawet najbardziej genialna nauka i koncept marketingowy runą, jeśli zawiedzie egzekucja. Rynek e-commerce nie wybacza opóźnień ani błędów. Obietnica złożona klientowi musi zostać bezbłędnie dowieziona – zwłaszcza w szczytach sprzedażowych (peaki), przy zachowaniu pełnego bezpieczeństwa magazynowego.

Jak budować wartość, którą konsument dostrzeże i za którą będzie gotowy zapłacić? To pytanie połączyło perspektywy producentów, handlu i operatora logistycznego podczas debaty „Inspiring growth. Budowanie wartości dla konsumenta w sektorze beauty”, zorganizowanej 15 października w Warszawie podczas Forum Branży Kosmetycznej.

– Konsument nadal wydaje pieniądze na kosmetyki, ale coraz uważniej ocenia, co za nie otrzymuje. Szuka skuteczności, wygody, dopasowania do własnych potrzeb i wiarygodnych argumentów przemawiających za wyborem konkretnego produktu – mówił otwierający debatę Łukasz Stępniak, redaktor naczelny wiadomoscihandlowe.pl.

W rozmowie uczestniczyli Łukasz Bobiński z L’Oréal, Iwona Towalska z Unilevera, Bartosz Woźnicki z Inglota, Grzegorz Gęsik-Rudnicki z Douglasa i Przemysław Klich z Arvato. Dyskusję prowadzili Łukasz Stępniak i Anita Leowska-Skiba.

Konsument chce mieć pewność, że dobrze wybrał

Z perspektywy Unilevera budowanie wartości zaczyna się od zaufania. Iwona Towalska, odpowiedzialna za strategię komercyjną kategorii Personal Care w Unilewerze, zwracała uwagę na znaczenie ograniczania ryzyka zakupowego:.– Wzrosty nie będą wynikały z samej ceny, choć ona wciąż jest ważna. Niezwykle ważne będzie ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania 

Wskazała trzy obszary rozwoju, które wylistowaliśmy skrótowo:

  • nowe okazje użycia produktów,
  • upowszechnianie skuteczniejszych rozwiązań 
  • precyzyjne dopasowanie asortymentu do kanałów sprzedaży.

Przykładem pierwszego kierunku są dezodoranty do całego ciała. Drugi oznacza udostępnianie szerszej grupie klientów korzyści popartych nauką. Trzeci wymaga rozpoznania, z jaką potrzebą konsument przychodzi do konkretnego sklepu.

Mniej premier, więcej trwałych innowacji - wyzwanie podjęte producentów na FBVK 2026 

Rozpoznanie przyszłych potrzeb klientów wymaga od marek wyjścia poza badanie bieżących deklaracji zakupowych. Zwróciła na to uwagę współprowadząca debatę.

– Konsument nie zawsze potrafi powiedzieć, czego będzie potrzebował za dwa czy trzy lata. Firmy muszą więc nie tylko badać deklaracje klientów, ale także rozumieć zmiany stylu życia, demografię, nowe nawyki i sytuacje zakupowe – podkreśliła Anita Leowska-Skiba, redaktor prowadząca wiadomoscikosmetyczne.pl.

Bartosz Woźnicki, wiceprezes Inglot, postawił wtedy pytanie o jakość innowacji w branży. – Ostatnio nadprodukujemy nowości, ale brakuje prawdziwych innowacji – takich, które będą relewantne nie przez miesiąc, lecz przez 5 czy 10 lat.

W jego ocenie przewagę mogą zdobywać firmy wprowadzające mniej produktów, ale utrzymujące ich znaczenie dla klientów przez dłuższy czas.

Woźnicki wskazał również eksport jako przestrzeń rozwoju. Potencjał P-beauty wiązał z zapleczem produkcyjnym i międzynarodową obecnością polskich firm. Zastrzegał jednak, że stworzenie rozpoznawalności porównywalnej z K-beauty wymaga szerszego wsparcia państwa. Sam udział w targach z pomocą PAIH uznawał za niewystarczający. Wśród marek z potencjałem dalszego skalowania wymienił Inglot, Dr Irena Eris i Oceanic.

FBK 2026: Logistyka może ułatwić ekspansję firm kosmetycznych 

Dyskusja o wartości obejmowała równo też zaplecze operacyjne marek i handlu. Jak zaznaczyła Anita Leowska-Skiba, logistyka „decyduje o tym, czy obiecana klientowi wartość rzeczywiście do niego dociera”.

Przemysław Klich, dyrektor ds. sprzedaży w Arvato, pokazał operacyjny wymiar wzrostu. Dla rozwijających się firm współpraca z operatorem logistycznym może ułatwiać ekspansję bez konieczności samodzielnego budowania infrastruktury i kompetencji potrzebnych do jej obsługi.

Jednocześnie logistyka mierzy się z rosnącymi kosztami paliw, energii, surowców i wynagrodzeń oraz niepewnością geopolityczną. Klich przestrzegał przed podejmowaniem decyzji pod wpływem strachu.

Wskazywał także na automatyzację, której opłacalność trzeba oceniać w odniesieniu do skali obsługiwanych produktów. To istotne zastrzeżenie dla marek planujących inwestycje: wybór technologii powinien wynikać z potrzeb i ekonomiki działalności.

Zestawienie tych perspektyw pokazuje, że strategia wzrostu wymaga połączenia obietnicy składanej konsumentowi z produktem i możliwościami firmy. Zaufanie pomaga zdobyć klienta, trwała innowacja daje powód do powrotu, a sprawna organizacja pozwala rozwijać sprzedaż.

Kryzys zaufania do tradycyjnego marketingu 

Zaledwie kilka dni przed FBK światem branży wstrząsnął incydent nazwany przez mediów ‘Eye Patch Gate‘. Trzy globalne marki (Fenty, Glow Recipe, Huda Beauty) wprowadziły na rynek niemal identyczny produkt w tym samym opakowaniu od jednego dostawcy kontraktowego. Konsumenci na TikToku natychmiast to wychwycili. Wyedukowany konsument wie dziś, jak działa produkcja kontraktowa, czyta składy, zna fabryki w Seulu i odrzuca marketingowe ‘gotowce‘.


Ciekawe wnioski panelistów FBK 2026 - FAQ: 

Za co konsument jest gotowy zapłacić więcej?

Unilever: zaufanie, skuteczność i ograniczenie ryzyka zakupu. ów i udostępnianie lepszych rozwiązań szerszej grupie klientów.

Gdzie technologia przynosi wymierną korzyść?

Arvato: automatyzacja uzasadniona skalą działalności. Do uzupełnienia konkretnymi przykładami AI i personalizacji od pozostałych rozmówców.

Co pozwala marce zwiększać skalę działalności?

Inglot: eksport i budowanie P-beauty.

Arvato: zaplecze logistyczne ułatwiające ekspansję.

Na czym budować wzrost do 2030 roku?

Iwona Towalska, Unilever Ograniczać ryzyko nietrafionego zakupu, budować zaufanie i zapewniać przyjemne doświadczenie związane z produktem. Rozwijać nowe okazje użycia, udostępniać lepsze korzyści szerszej grupie klientów i dopasowywać ofertę do misji zakupowych w poszczególnych kanałach.

Jakie innowacje mają potencjał?

Bartosz Woźnicki, Inglot Produkty o trwałym znaczeniu dla konsumenta. Większa liczba premier sama w sobie nie zapewnia sukcesu.

Co jest potrzebne do rozwoju P-beauty?

Bartosz Woźnicki, Inglot Wykorzystanie potencjału eksportowego i szersze wsparcie państwa w budowaniu rozpoznawalności polskich kosmetyków.

Jak ułatwić ekspansję marki?

Przemysław Klich, Arvato: Operator logistyczny może zapewnić infrastrukturę i kompetencje bez konieczności samodzielnego budowania zaplecza.

Kiedy automatyzacja ma sens?

Przemysław Klich, Arvato Gdy uzasadnia ją skala obsługiwanych produktów. Wdrożenie powinno uwzględniać opłacalność.


Źródło: relacje dziennikarzy z FBK 2026: 

Iwona Towalska — trzy filary wzrostu personal care

Bartosz Woźnicki — P-beauty i innowacje

Przemysław Klich — logistyka i automatyzacja


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
23.10.2026 10:59
Oriflame traci klientów i notuje kolejne spadki. Sprzedaż w Europie niższa o 19 proc.
Oriflame traci klientów. Sprzedaż spadła o 23 proc.Oriflame

Oriflame zakończyło trzeci kwartał 2026 roku ze spadkiem sprzedaży o 23 proc. i stratą operacyjną EBITDA na poziomie 1,5 mln euro. Szwedzka firma ogranicza koszty, zmienia model sprzedaży i rozwija wybrane linie kosmetyczne, ale problemem pozostaje malejąca liczba aktywnych klientów i konsultantów. W ciągu roku ich społeczność skurczyła się o ponad jedną czwartą.

W tym artykule przeczytasz:

  • Sprzedaż spada, a aktywna społeczność się kurczy
  • Które kategorie kosmetyków radzą sobie lepiej?
  • Oriflame tnie koszty i zmienia model sprzedaży
  • Mniej zapasów, ale nadal trudna sytuacja finansowa

Sprzedaż spada, a aktywna społeczność się kurczy

W okresie od lipca do września 2026 roku przychody Oriflame wyniosły 97,6 mln euro, wobec 126 mln euro rok wcześniej. To spadek o 23 proc. W całym okresie od stycznia do końca września sprzedaż osiągnęła 338,5 mln euro, czyli o 16 proc. mniej niż w analogicznym okresie 2025 roku.

Jednym z najważniejszych sygnałów jest liczba aktywnych członków społeczności Oriflame, obejmującej konsultantów i klientów, którzy złożyli zamówienie w ostatnich kampaniach. Na koniec września grupa ta liczyła 1,023 mln osób, wobec 1,388 mln rok wcześniej. Oznacza to spadek o 26 proc.

Firma wskazuje, że na wyniki wpłynęło m.in. ograniczenie aktywności sił sprzedaży oraz mniejsza liczba rekrutowanych osób. W Europie i krajach Wspólnoty Niepodległych Państw sprzedaż spadła o 19 proc., w Azji o 22 proc., a w regionie Turcji i Afryki aż o 26 proc. Najmniejszy spadek odnotowano w Ameryce Łacińskiej – o 5 proc.

Na wyniki wpłynęła także decyzja o zakończeniu sprzedaży produktów wytwarzanych w polskiej fabryce na rzecz zewnętrznych odbiorców. Oriflame szacuje, że zmniejszyło to kwartalną sprzedaż o około 4 punkty procentowe. Po wyłączeniu tego efektu spadek przychodów wyniósłby około 18 proc.

image

Oriflame ma nowego CEO. Kenneth Benaim Campbell zastępuje Annę Malmhake

Które kategorie kosmetyków radzą sobie lepiej?

Raport pokazuje, że problemy nie dotyczą wyłącznie jednej części portfolio. Sprzedaż pielęgnacji skóry pozostaje poniżej ubiegłorocznego poziomu, przede wszystkim z powodu mniejszej liczby aktywnych klientów i ograniczonej dostępności niektórych produktów. Wzrosty linii Novage+ i Diamond Cellular częściowo zrównoważyły spadki Optimals, Love Nature i Royal Velvet.

Podobna sytuacja występuje w kategorii wellness. Sprzedaż osłabiają starsze linie suplementów i produktów zastępujących posiłki, choć Oriflame odnotowuje wzrosty w przypadku Beauty Collagen Complex, Metabo Boost i Gluco Shape. Firma zapowiada rozwój produktów łączących różne obszary dbania o zdrowie i urodę oraz rozwiązań opartych na subskrypcji.

W makijażu presja na wolumen sprzedaży utrzymuje się w kategoriach produktów do twarzy i oczu. Lepsze wyniki wybranych marek premium, w tym Giordani Gold, oraz wzrost Waunt nie wystarczyły jednak, by odwrócić ogólny trend.

Na tle pozostałych kategorii wyróżniają się akcesoria. Choć ich sprzedaż również była niższa niż przed rokiem, segment ten poradził sobie lepiej niż cała grupa. Wsparciem okazała się biżuteria, nowe kolekcje i produkty do stylizacji paznokci. Słabiej wypadły natomiast narzędzia kosmetyczne i akcesoria modowe.

Oriflame tnie koszty i zmienia model sprzedaży

Oriflame kontynuuje restrukturyzację oraz ograniczanie wydatków. W trzecim kwartale koszty sprzedaży i marketingu zmniejszyły się o 25 proc. rok do roku, do 31,9 mln euro. Spadły również koszty administracyjne, m.in. w następstwie zmian organizacyjnych i redukcji wydatków na personel, IT oraz podróże.

Oszczędności nie wystarczyły jednak, by zrównoważyć spadek przychodów. Skorygowana EBITDA za kwartał wyniosła minus 1,5 mln euro, podczas gdy rok wcześniej firma wykazała 0,5 mln euro zysku. Po dziewięciu miesiącach wskaźnik ten był już ujemny i wyniósł minus 12,5 mln euro, wobec dodatnich 0,4 mln euro w 2025 roku.

Firma rozwija jednocześnie model sprzedaży skoncentrowany na kanałach cyfrowych, w tym handel społecznościowy. Testuje również narzędzia wykorzystujące sztuczną inteligencję do marketingu, rekrutacji i kontaktu z klientami. Wśród priorytetów znalazły się uproszczenie procesu dołączania do społeczności, personalizacja komunikacji oraz nowe rozwiązania motywacyjne dla sprzedawców.

Ważnym elementem zmian jest także reorganizacja produkcji. W trzecim kwartale Oriflame zakończyło przekazanie działalności produkcyjnej w Indiach i zawarło z nabywcą długoterminową umowę produkcyjno-dostawczą. Transakcja przyniosła około 5 mln euro wpływów gotówkowych.

image

Oriflame: nauka o długowieczności zmienia podejście branży beauty do starzenia się skóry

Mniej zapasów, ale nadal trudna sytuacja finansowa

W trzecim kwartale Oriflame wygenerowało 3,7 mln euro skorygowanych przepływów pieniężnych przed finansowaniem. Poprawę wsparło przede wszystkim zmniejszenie zapasów o 8,3 mln euro i należności o 5,3 mln euro. To część działań mających uwolnić kapitał zamrożony w działalności operacyjnej.

Na koniec września firma dysponowała jednak 23,2 mln euro gotówki, wobec 69 mln euro na koniec 2025 roku. Wyniki wskazują więc, że poprawa zarządzania zapasami nie rozwiązuje wszystkich problemów finansowych spółki.

Dla Oriflame kluczowe pozostaje teraz nie tylko ograniczanie kosztów, lecz także odbudowa aktywnej bazy klientów i konsultantów. Bez odwrócenia tego trendu nawet dalsze oszczędności i rozwój sprzedaży cyfrowej mogą nie wystarczyć do powrotu do wzrostu.


Źródło: Raport Oriflame Interim Management Statement 1 January - 30 September 2026

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
26. październik 2026 01:38