
StoryEditor
Rynek i trendy
21.08.2026 10:23

Arabia Saudyjska nowym eldorado dla beauty? Rynek wart 8,1 mld dolarów

Rynek beauty przenosi uwagę z Dubaju na Arabię Saudyjską / Instagram Moonglaze

Przez lata Dubaj był naturalnym pierwszym skojarzeniem z beauty na Bliskim Wschodzie. To tam globalne marki testowały swoją obecność w regionie i budowały wizerunek. Dziś coraz więcej uwagi przyciąga jednak Arabia Saudyjska. Większy rynek wewnętrzny, młoda populacja i dynamicznie rozwijający się sektor beauty sprawiają, że dla branży zaczyna być równie ważna jak Zjednoczone Emiraty Arabskie.

W tym artykule przeczytasz:

  • Ulta wchodzi do Arabii Saudyjskiej
  • Młody konsument napędza beauty
  • Jakie produkty cieszą się największą popularnością w Arabii Saudyjskiej?
  • Lokalne marki zyskują na wartości
  • Arabia Saudyjska szuka własnego języka beauty
  • To może być szansa dla polskich marek

Jeszcze kilka lat temu, gdy mówiło się o ekspansji beauty na Bliski Wschód, jednym z pierwszych skojarzeń był Dubaj. To właśnie Zjednoczone Emiraty Arabskie stały się dla wielu międzynarodowych marek bramą do regionu. Głównie dzięki rozwiniętemu handlowi, turystyce, obecności luksusowych galerii i dużej liczbie zagranicznych konsumentów.

Dziś środek ciężkości powoli przesuwa się jednak w stronę Arabii Saudyjskiej. Skala tamtejszego rynku, młoda populacja i transformacja społeczno-gospodarcza sprawiają, że królestwo coraz częściej pojawia się na radarze globalnych firm kosmetycznych.

Jak pisze WWD, wartość saudyjskiego rynku beauty i personal care wynosi już 8,1 mld dolarów, a w 2025 roku zwiększyła się o 8 proc. To największy rynek kosmetyczny wśród państw Rady Współpracy Zatoki Perskiej (GCC). Dla porównania rynek Zjednoczonych Emiratów Arabskich jest wart około 3,3 mld dolarów, a Kuwejtu – 1,2 mld dolarów.

Ulta wchodzi do Arabii Saudyjskiej

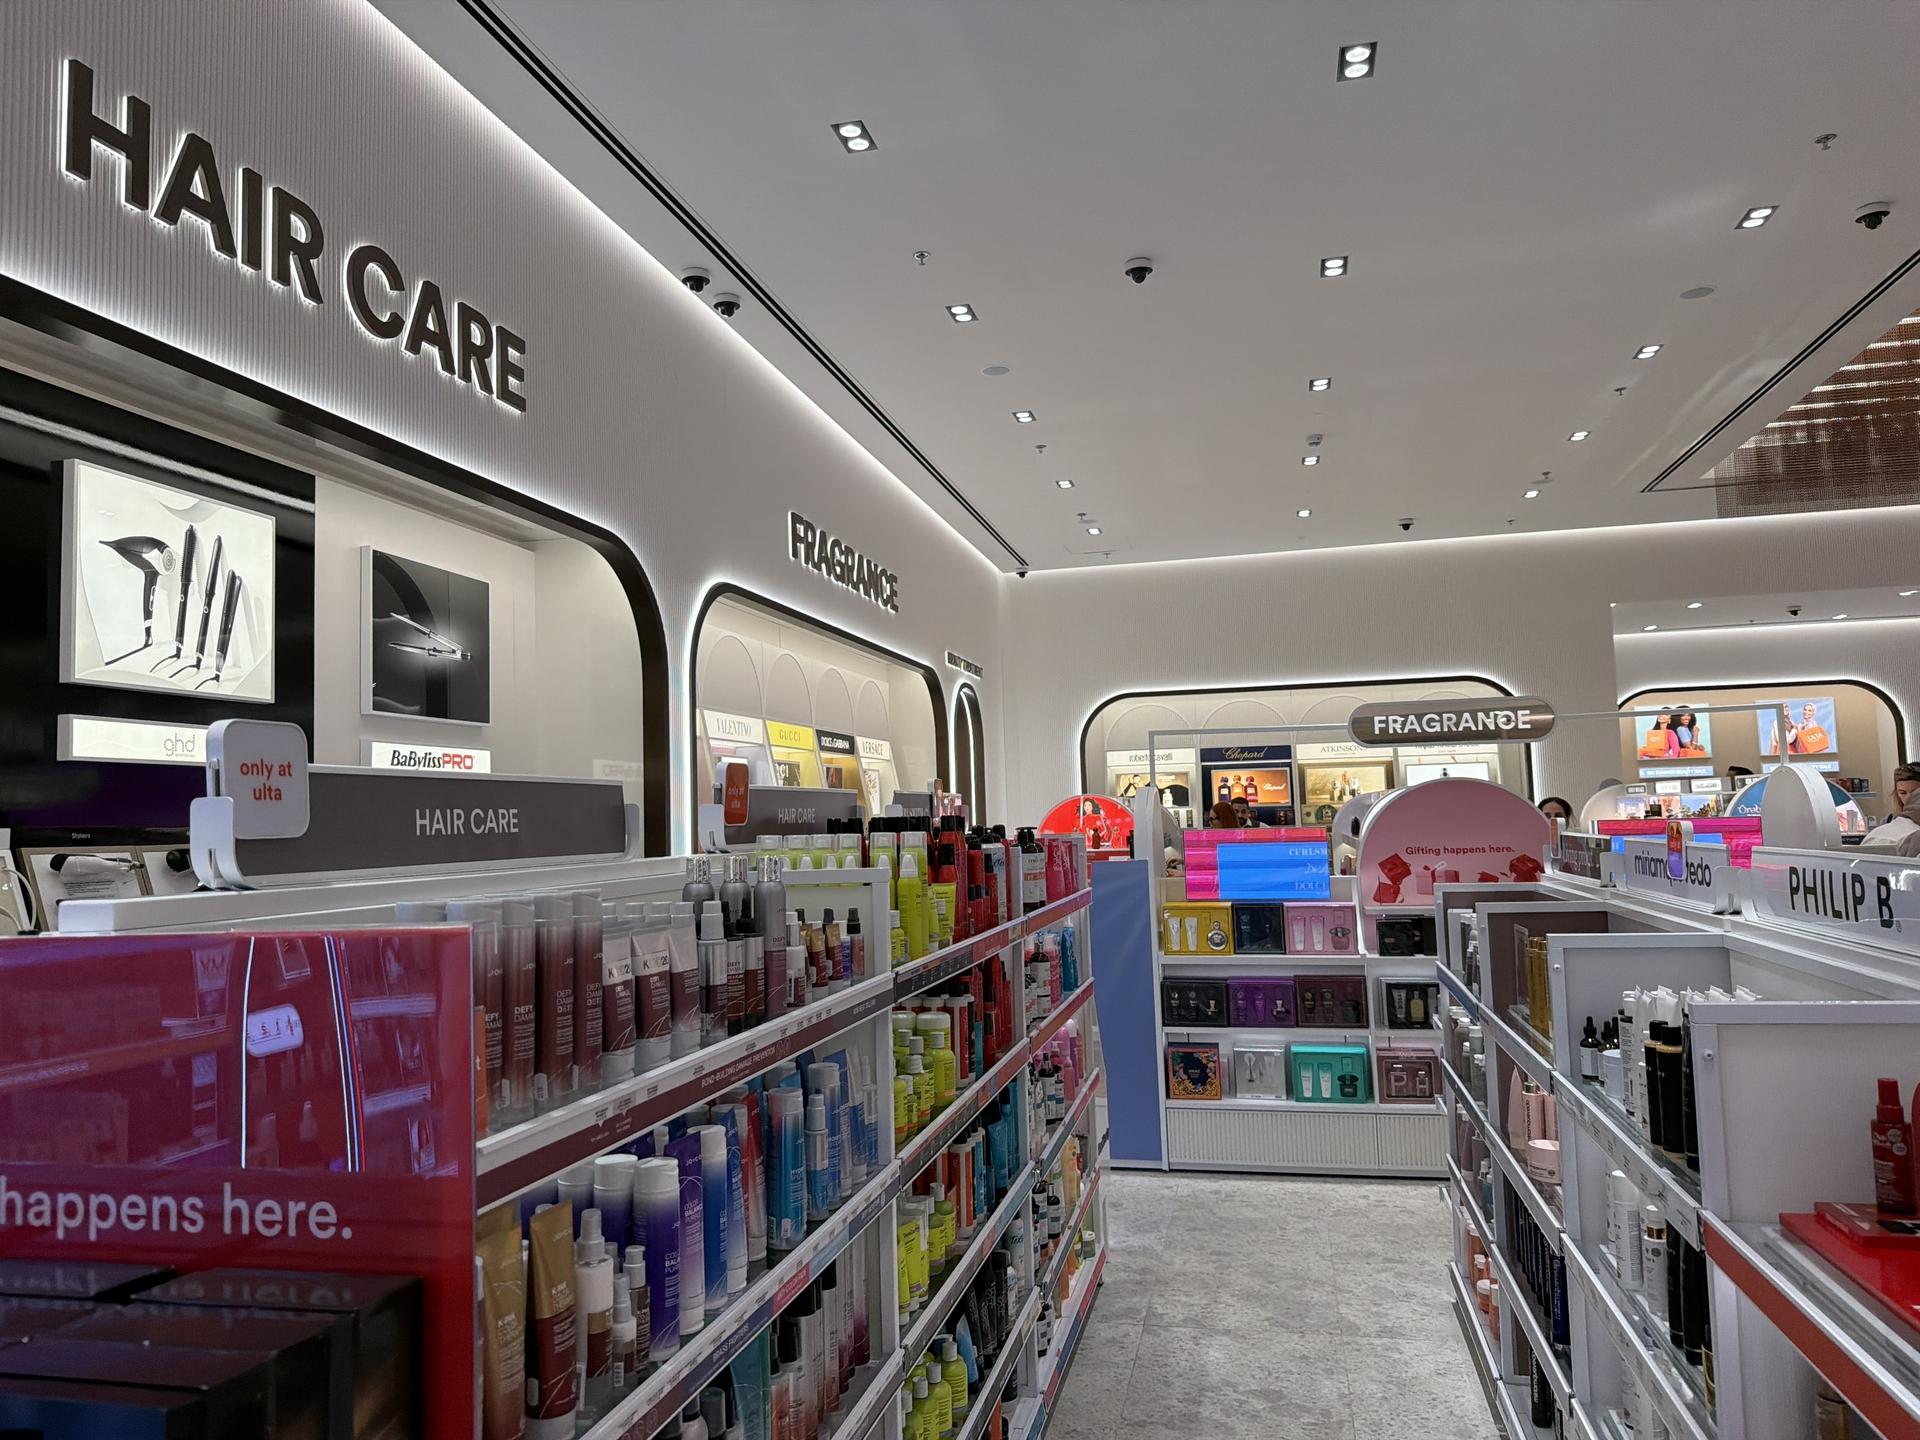
Jednym z najbardziej wymownych sygnałów rosnącego znaczenia Arabii Saudyjskiej jest ekspansja Ulta Beauty. Amerykański gigant, który rozwija międzynarodową działalność we współpracy z Alshaya Group, przygotowuje otwarcie pierwszego sklepu w Arabii Saudyjskiej – w Red Sea Mall w Dżuddzie. Kolejna lokalizacja ma powstać w Riyadh Park.

To kolejny etap ekspansji Ulty na Bliski Wschód po wejściu do Zjednoczonych Emiratów Arabskich i Kataru.

Nie jest to jednak rynek, na którym globalne sieci dopiero zaczynają budować swoją pozycję. Sephora działa w Arabii Saudyjskiej od 2007 roku we współpracy z Chalhoub Group i ma tam około 30 sklepów. Obecne są również takie marki i sieci jak Harvey Nichols, Bloomingdale’s czy należąca do Chalhoub Group Faces, która ma w kraju około 45 lokalizacji.

image

Pełne półki mimo wojny. Jak kryzys na Bliskim Wschodzie wpływa na rynek beauty?

Młody konsument napędza beauty

Jednym z największych atutów Arabii Saudyjskiej jest demografia. Według danych przywoływanych przez WWD około 60 proc. Saudyjczyków ma mniej niż 30 lat.

To pokolenie funkcjonuje w zupełnie innym środowisku niż wcześniejsze generacje. Jest mocno obecne w mediach społecznościowych, szybko przejmuje globalne trendy i jest przyzwyczajone do odkrywania produktów w internecie.

Nie oznacza to jednak, że saudyjscy konsumenci bezrefleksyjnie kopiują zachodnie trendy. Wręcz przeciwnie. Jak zwracają uwagę przedstawiciele rynku cytowani przez WWD, są coraz bardziej świadomi składników, technologii i działania produktów.

To ważna zmiana dla marek. Nie wystarczy już stworzyć "wersji na Bliski Wschód” produktu zaprojektowanego pierwotnie dla europejskiego czy amerykańskiego konsumenta. Lokalny odbiorca oczekuje produktów odpowiadających na jego rzeczywiste potrzeby, klimat i styl życia.

Jakie produkty cieszą się największą popularnością w Arabii Saudyjskiej?

Wśród kategorii o największym potencjale znajdują się zapachy, ochrona przeciwsłoneczna, pielęgnacja skóry i włosów oraz dermokosmetyki.

Szczególną rolę odgrywa perfumeria. Zapach jest w Arabii Saudyjskiej nie tylko elementem codziennej pielęgnacji, ale również częścią kultury i tradycji. Oud, piżmo, kadzidło czy róża są związane z lokalnym dziedzictwem i społecznym rytuałem używania perfum.

Jednocześnie tradycyjna perfumeria spotyka się z globalnym trendem premiumizacji. Konsumenci są zainteresowani zarówno lokalnymi kompozycjami, jak i światowymi markami niszowymi oraz luksusowymi.

Na znaczeniu zyskują również rozwiązania odpowiadające na warunki klimatyczne. Produkty muszą dobrze funkcjonować w wysokich temperaturach, a pielęgnacja coraz częściej łączy skuteczność z ochroną skóry i komfortem użytkowania.

image

Bella Hadid rozwija Ôrəbella. Marka perfum pozyskała inwestora i nowego CEO

Lokalne marki zyskują na wartości

Ciekawym elementem saudyjskiego rynku jest rozwój marek tworzonych lokalnie. I to właśnie ten segment może w kolejnych latach szczególnie zmienić układ sił.

Jednym z przykładów jest Asteri Beauty, założona w 2023 roku przez Sarę Al Rashid. Marka rozwija ofertę makijażową i pielęgnacyjną, ma już dziewięć sklepów w Arabii Saudyjskiej oraz jest obecna w innych krajach regionu. Produkty Asteri są również dostępne w Ulta Beauty na Bliskim Wschodzie.

Innym przykładem jest Moonglaze, założona przez makijażystkę Yarę Alnamlah. Marka pojawiła się w Sephora Middle East jako pierwsza saudyjska marka w ofercie tej sieci, a jej produkty są dostępne również w londyńskim Selfridges..


Ich przewagą jest lokalna znajomość konsumenta. Produkty powstają z myślą o specyfice regionu, ale jednocześnie nie muszą już wpisywać się w stereotypowy obraz arabskiego piękna.

To szczególnie istotne dla młodych konsumentek, które doskonale wiedzą, co dzieje się w Korei, Japonii, Stanach Zjednoczonych czy Europie. Chcą produktów odpowiadających ich potrzebom, ale niekoniecznie takich, które narzucają jeden model wyglądu.

Arabia Saudyjska szuka własnego języka beauty

Transformacja rynku jest częścią większego procesu. W ramach Vision 2030 Arabia Saudyjska rozwija sektory związane m.in. z kulturą, turystyką, modą i urodą. Rośnie również aktywność zawodowa kobiet, co wpływa na ich udział w konsumpcji i zwiększa znaczenie kategorii związanych z pielęgnacją, makijażem i stylem życia.

Jednocześnie państwo inwestuje w rozwój lokalnego przemysłu kreatywnego. Beauty staje się więc nie tylko rynkiem sprzedaży zagranicznych produktów, ale również przestrzenią dla powstawania własnych marek.

To odróżnia dzisiejszą Arabię Saudyjską od obrazu rynku sprzed kilkunastu lat. Konsument nie jest już wyłącznie odbiorcą produktów zachodnich. Coraz częściej jest również współtwórcą trendów.

image

Coty wraca do gry… ale czy na długo? Bliski Wschód uderza w sprzedaż

To może być szansa dla polskich marek

Na tym rynku mają czego szukać również polscy producenci kosmetyków. Polska branża ma już doświadczenie w eksporcie na Bliski Wschód, a część marek jest obecna w regionie od lat. Wśród nich można wymienić m.in. Inglot, Dr Irena Eris, Eveline Cosmetics, Ziaję, Miraculum, Yope, Clochee, GLOV czy HiSkin.

Polski potencjał wynika przede wszystkim z połączenia europejskich standardów jakości, konkurencyjnej ceny, szerokiego portfolio i elastyczności produkcyjnej. Polska branża może odpowiadać zarówno na potrzeby mass marketu, jak i segmentów premium czy dermokosmetycznych. Polskie firmy przygotowują również produkty dostosowane do specyfiki konsumentów z Bliskiego Wschodu, w tym formuły zgodne z wymaganiami halal.

Dubaj przestaje być jedynym adresem

Zmiana zachodząca na Bliskim Wschodzie nie oznacza oczywiście, że Dubaj czy szerzej Zjednoczone Emiraty Arabskie tracą znaczenie. To nadal jeden z najważniejszych hubów beauty w regionie, a obecność międzynarodowych marek, rozwinięta infrastruktura handlowa i turystyka sprawiają, że ZEA pozostają naturalnym punktem wejścia na rynek.

Ale coraz trudniej mówić o Bliskim Wschodzie wyłącznie przez pryzmat Dubaju.

Arabia Saudyjska ma znacznie większy rynek wewnętrzny, młodszą populację i coraz bardziej rozwinięty ekosystem lokalnych marek. Do tego dochodzą inwestycje w retail, e-commerce, kulturę i sektor beauty.

To właśnie dlatego wejście Ulta do Arabii Saudyjskiej jest czymś więcej niż kolejnym otwarciem sklepu. Jest sygnałem, że globalny handel beauty coraz wyraźniej patrzy na Rijad i Dżuddę. Nie jako na odległe, przyszłościowe kierunki, ale jako rynek, o który warto walczyć już teraz.

I dla polskich producentów może to być moment, by spojrzeć na Arabię Saudyjską nie jako dodatek do ekspansji w Dubaju, lecz jako osobny, strategiczny kierunek rozwoju.


Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
06.09.2026 23:21
Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady
Influencerki prześcigają się w okryształkowywaniu... wszystkiego.@meredithduxbury

Różowe opakowania, kryształki, plastikowe cyrkonie i maksymalizm zamiast estetyki „clean girl” – w 2026 roku branża beauty obserwuje kolejną odsłonę nostalgii za estetyką Y2K. Trend bedazzlingu, czyli ozdabiania przedmiotów błyszczącymi aplikacjami, wychodzi poza manicure i trafia na opakowania kosmetyków, lusterka, balsamy do ust i akcesoria. Dane ze sprzedaży pokazują gwałtowny wzrost popytu na kamyczki, choć popularność jednorazowych dekoracji może oznaczać również nowe wyzwania środowiskowe.

Jeszcze kilka lat temu dominującym kodem wizualnym branży beauty był minimalizm. Neutralne kolory, proste opakowania, estetyka „clean girl” i pielęgnacja przedstawiana jako element codziennej optymalizacji stopniowo wypierają jednak bardziej ekspresyjne formy. W 2026 roku coraz wyraźniej widoczny jest zwrot w kierunku maksymalizmu, nostalgii i świadomego dekorowania przedmiotów, które nie musi pełnić żadnej praktycznej funkcji.

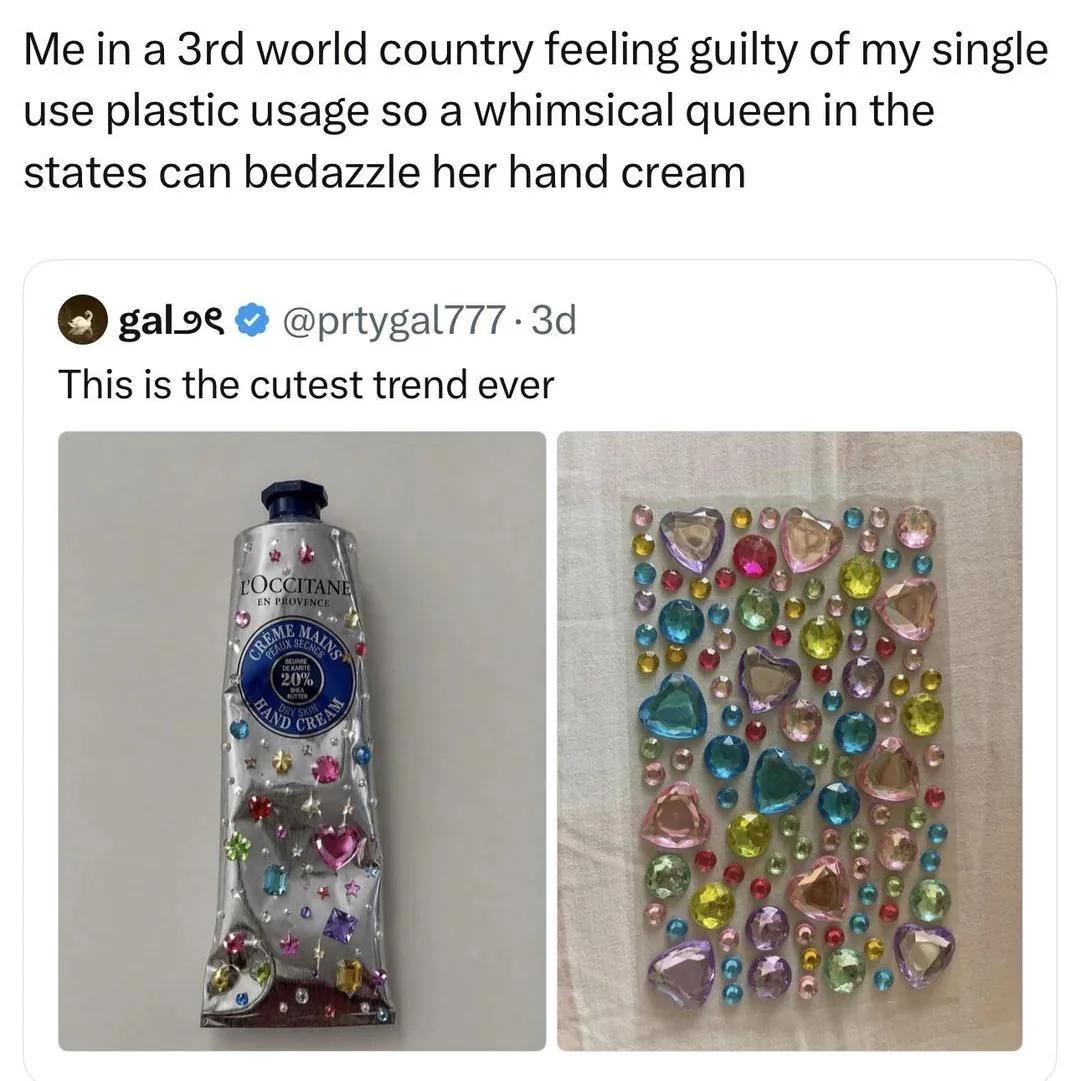
Jednym z najbardziej widocznych przejawów tego zjawiska jest bedazzling – ozdabianie przedmiotów plastikowymi kryształkami i cyrkoniami. Błyszczące aplikacje pojawiają się już nie tylko na paznokciach czy ubraniach, ale także na opakowaniach kosmetyków, balsamach do ust, kompaktach, lusterkach, flakonach perfum, etui telefonów i innych przedmiotach codziennego użytku.

Trend wpisuje się w szersze zjawisko określane w internecie mianem „whimsymaxxing”, czyli celowego wprowadzania do codzienności elementów nadmiaru, zabawy i estetycznej bezużyteczności. Dla branży kosmetycznej oznacza to kolejny sygnał, że konsumenci coraz częściej oczekują od produktów nie tylko skuteczności, ale również możliwości wizualnej ekspresji i personalizacji.

Co to jest whimsy?

Młode pokolenia coraz wyraźniej zwracają się ku estetyce określanej jako „whimsy” i idei „whimsical life”, rozumianej jako świadome wprowadzanie do codzienności fantazji, spontaniczności, humoru i drobnych, pozornie niepotrzebnych przyjemności - „cieszmy się z małych rzeczy”. Nie chodzi przy tym o odcięcie się od rzeczywistości, lecz raczej o odpowiedź na funkcjonowanie w świecie naznaczonym presją, niepewnością i kolejnymi kryzysami.

Po okresie dominacji minimalizmu, kultu produktywności i estetyki powagi generacje Z i Alpha coraz chętniej wybierają kolor, ekspresję i zabawę. Trend jest widoczny zarówno w modzie – w postaci pastelowych ubrań, haftowanych aplikacji, nostalgicznych spinek w kształcie motyli czy stylizacji inspirowanych bajkami i vintage – jak i we wnętrzach, gdzie klasyczną funkcjonalność zastępują fantazyjne formy, nietypowe lampy oraz odważne zestawienia wzorów i faktur.

Podobne zjawisko obserwować można w internecie, gdzie popularność zdobywają absurdalne memy oraz estetyki takie jak fairycore czy clowncore, napędzane przede wszystkim przez viralowe treści w mediach społecznościowych.

Kylie Jenner i przyspieszenie trendu

Choć Kylie Jenner nie stworzyła trendu ozdabiania przedmiotów cyrkoniami, jej aktywność w mediach społecznościowych znacząco przyczyniła się do jego popularyzacji. Estetyka „kamyczkowa” była już obecna na TikToku i Instagramie wraz z powrotem stylu Y2K, kryształowych zdobień paznokci oraz trendu DIY. Wiosną 2026 roku media beauty wskazywały manicure z cyrkoniami jako jeden z rosnących trendów, a sama Jenner prezentowała podobne stylizacje m.in. podczas Coachelli.

Momentem szczególnego przyspieszenia była jednak jej 29. impreza urodzinowa. Utrzymana w różowej, księżniczkowej estetyce oprawa wydarzenia obejmowała tiary, pióra i torty pokryte kolorowymi cyrkoniami. Kluczowe z punktu widzenia mechaniki trendu okazało się to, że estetykę można było stosunkowo łatwo i tanio skopiować.

Kylie Jenner pozostaje jedną z najbardziej wpływowych postaci na styku celebrity, mediów społecznościowych i biznesu kosmetycznego. Jej konto na Instagramie obserwuje ponad 380 mln użytkowników, a równolegle prowadzi własny biznes beauty. W przypadku trendu bedazzlingu istotna jest jednak przede wszystkim niska bariera wejścia – konsument nie musi kupować luksusowego produktu, aby uczestniczyć w estetyce promowanej przez celebrytkę. Wystarczy niedroga paczka samoprzylepnych kryształków.

Prawie 300 tys. sztuk miesięcznie

Skalę rosnącego zainteresowania pokazują dane sprzedażowe. ASINSIGHT, firma monitorująca sprzedaż na amerykańskim Amazonie, szacuje, że 50 najpopularniejszych ofert związanych z hasłem „rhinestones” sprzedało w lipcu 2026 roku łącznie około 296,3 tys. sztuk. Dla porównania, w sierpniu 2025 roku było to 87,5 tys. sztuk.

Oznacza to wzrost o około 239 proc. w porównaniu z poziomem odnotowanym rok wcześniej.

Podobną dynamikę widać w kategorii „bedazzling”. W lipcu 2026 roku sprzedaż 50 najpopularniejszych ofert związanych z tym hasłem wyniosła około 294,3 tys. sztuk, podczas gdy w sierpniu 2025 roku było to 64,4 tys. sztuk. To wzrost rzędu 357 proc.

Dane te pokazują, że trend przestał być wyłącznie niszową estetyką funkcjonującą w mediach społecznościowych. Cyrkonie i zestawy do samodzielnego dekorowania stają się produktem masowym, a ich zastosowanie coraz częściej przenika do kategorii związanych z kosmetykami i akcesoriami beauty.

Dla producentów oznacza to potencjał rozwoju produktów bazujących na personalizacji. Konsument może kupić identyczny kosmetyk jak tysiące innych osób, ale poprzez samodzielne ozdobienie opakowania nadać mu indywidualny charakter. To odpowiada jednemu z istotnych napięć współczesnej konsumpcji – potrzebie jednoczesnego przynależenia do trendu i wyróżnienia się w jego ramach.

Od „clean girl” do estetyki nadmiaru

Popularność bedazzlingu można również interpretować jako reakcję na wieloletnią dominację minimalizmu. W ostatnich latach branża beauty intensywnie promowała uproszczone rutyny, naturalność, neutralną kolorystykę oraz wizerunek konsumenta, który świadomie optymalizuje każdy element swojej pielęgnacji.

Obecny zwrot idzie w przeciwnym kierunku. Maksymalizm nie musi być funkcjonalny, a dekoracja nie wymaga uzasadnienia. W tym sensie „whimsymaxxing” jest kontynuacją wcześniejszych cykli kulturowych – od kolorowego maksymalizmu lat 90., przez estetykę Y2K, po kryształowe zdobienia charakterystyczne dla popkultury początku XXI wieku.

Dla sektora kosmetycznego jest to kolejny dowód na skracanie cykli trendowych przez media społecznościowe. Estetyka nie musi już przechodzić tradycyjnej drogi od projektantów i magazynów modowych do masowego odbiorcy. Wystarczy kilka wiralowych publikacji, aktywność dużego influencera oraz produkt dostępny w niskiej cenie, aby trend w krótkim czasie przełożył się na realny popyt.

Plastikowy koszt błyszczącego trendu

Wzrost popularności cyrkonii rodzi jednak pytania o środowiskowy koszt tej formy konsumpcji. Plastikowe cyrkonie i dekoracyjne kryształki są zwykle niewielkie, trudne do odzyskania i recyklingu. W przeciwieństwie do płaskich naklejek trójwymiarowe elementy mogą odklejać się w wyniku tarcia, kontaktu z wodą lub codziennego użytkowania.

image
Twitter

Pojedyncze elementy łatwo trafiają do odpadów lub kanalizacji, a ich niewielki rozmiar praktycznie uniemożliwia skuteczne odzyskanie. Problem wpisuje się w szerszą debatę dotyczącą drobnych elementów plastikowych przedostających się do środowiska. Amerykańska National Oceanic and Atmospheric Administration wskazuje, że ponad 700 gatunków zwierząt udokumentowano jako organizmy, które połknęły plastik, co może prowadzić m.in. do blokad i obrażeń wewnętrznych.

W przypadku branży beauty pytanie dotyczy również trwałości trendu. Estetyka oparta na ciągłym dekorowaniu nowych przedmiotów może napędzać dodatkową konsumpcję: nowe kryształki do nowego kubka, opakowania kosmetyku czy akcesorium. Szczególnie problematyczne są dekoracje tworzone wyłącznie na potrzeby pojedynczego zdjęcia lub filmu publikowanego w mediach społecznościowych.

Dla marek kosmetycznych bedazzling jest więc jednocześnie sygnałem rosnącego znaczenia personalizacji i ostrzeżeniem przed kolejną falą jednorazowej konsumpcji. Dane sprzedażowe pokazują wyraźnie, że konsumenci są gotowi kupować produkty umożliwiające szybkie uczestnictwo w trendzie. Długofalowym wyzwaniem pozostaje jednak znalezienie form personalizacji, które pozwolą połączyć efekt wizualny z trwałością i ograniczeniem ilości odpadów.

Błyszcząca estetyka może być jednym z symboli beauty w 2026 roku, ale dla branży istotniejsze od samego trendu pozostaje pytanie, jak długo konsumenci będą chcieli kupować dekoracje, które równie szybko jak pojawiają się w ich mediach społecznościowych, znikają później w koszu.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
04.09.2026 15:56
Sinsay stanie się marketplacem. Będzie sprzedawał kosmetyki
Sinsay Plus ma przyciągać klientów częściej niż tylko na zakupy (fot. Shutterstock)Shutterstock

Sinsay otwiera swój e-commerce na zewnętrznych sprzedawców. Jedną z pierwszych rozwijanych kategorii mają być kosmetyki. W 2027 roku oferta platformy ma przekroczyć 100 tys. produktów. Dane Fulfilio pokazują, że decyzja LPP wpisuje się w szerszy trend: chociaż w całym e-commerce znaczenie marketplace’ów lekko słabnie, w segmencie urody i kosmetyków nadal wyraźnie rośnie.

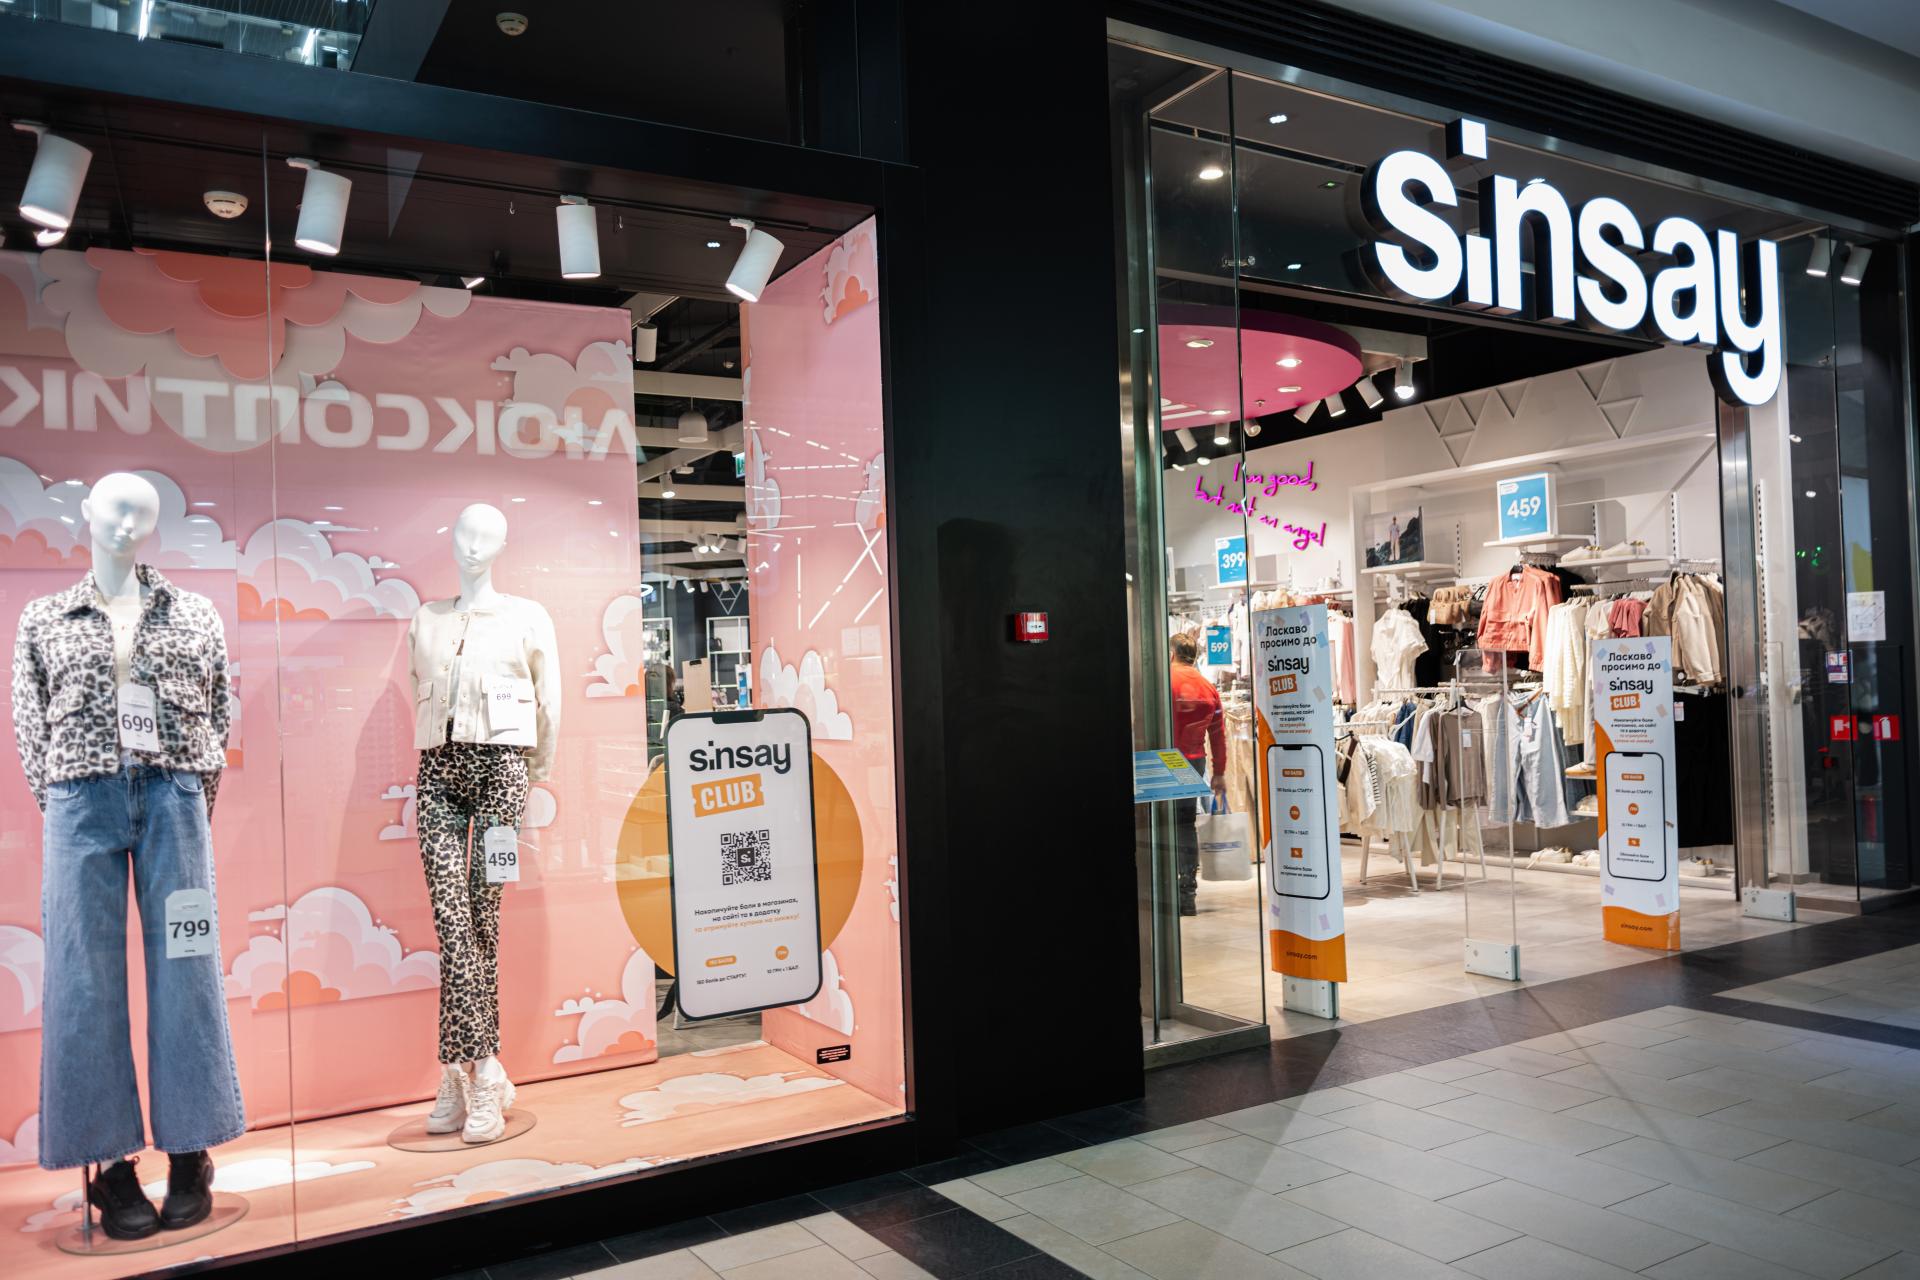
Należący do Grupy LPP Sinsay uruchamia marketplace i po raz pierwszy otwiera swoją platformę sprzedażową na zewnętrznych partnerów. Nowy model ma pozwolić marce poszerzyć asortyment bez ograniczania się do własnych produktów. Wśród kategorii, które mają być rozwijane w pierwszej kolejności, znalazły się kosmetyki, a także zabawki, obuwie, artykuły do domu i akcesoria.

Marketplace Sinsay ma działać w modelu zamkniętym

Oznacza to, że Sinsay będzie wybierać partnerów i kontrolować jakość wprowadzanej oferty. Do platformy mają dołączać zarówno duże marki i producenci, jak i wyspecjalizowani dystrybutorzy oraz sklepy internetowe. Według zapowiedzi spółki liczba dostępnych produktów ma przekroczyć 100 tys. w 2027 roku. Część zamówień ma być wówczas realizowana również z magazynów LPP przez LPP Logistics.

image

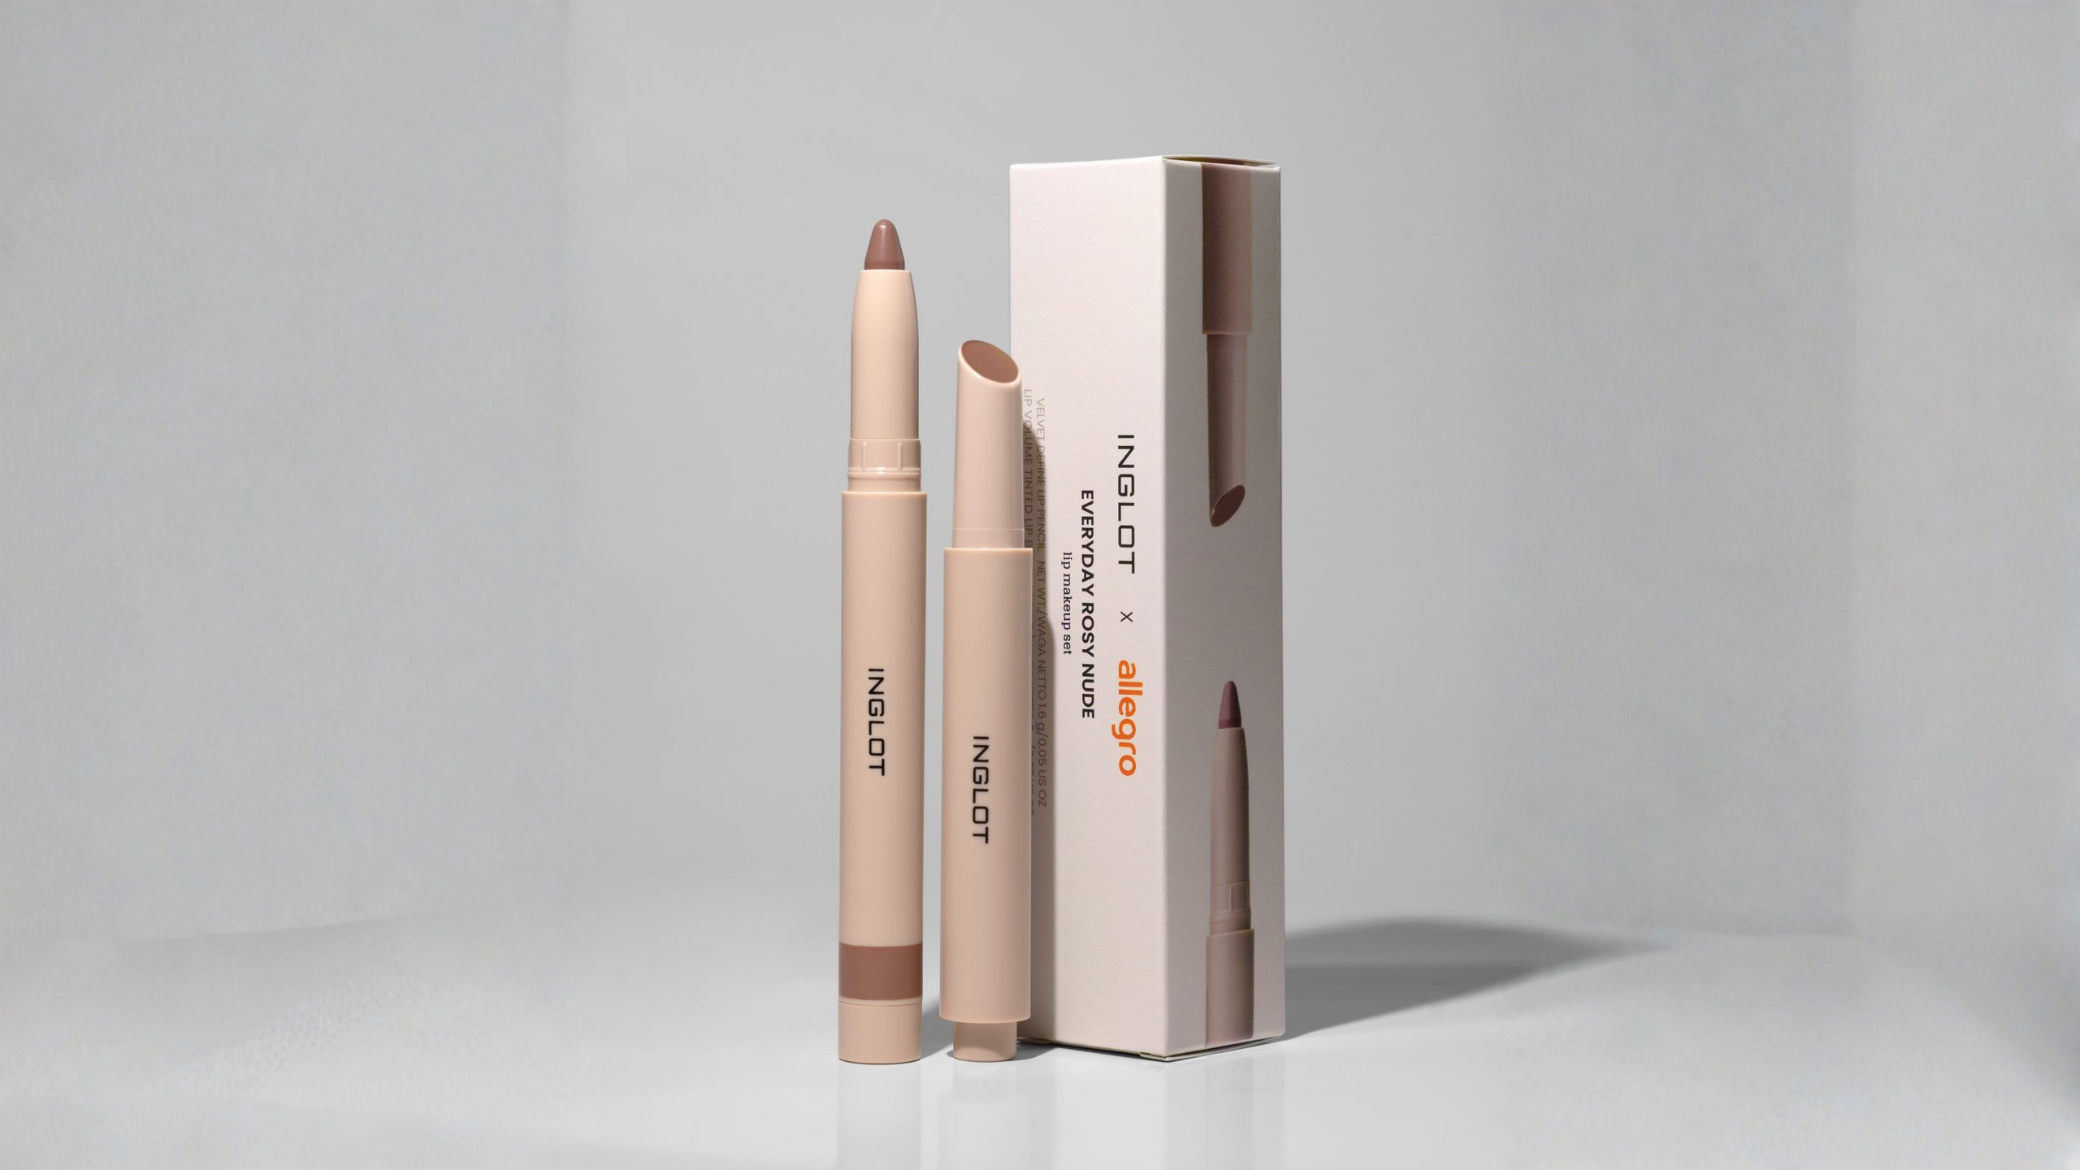
Inglot x Allegro? Nadchodzi nowa era współprac beauty: z marketplace‘ami.

Kosmetyki rosną na marketplace’ach szybciej niż cały e-commerce

Wejście Sinsay w model marketplace jest szczególnie interesujące z perspektywy branży kosmetycznej. Z raportu Fulfilio „Marketplace czy własny sklep?” wynika, że beauty zachowuje się inaczej niż cały polski e-commerce.

W ujęciu ogólnorynkowym 21 proc. e-sklepów odnotowało w ostatnich 12 miesiącach spadek udziału marketplace’ów w sprzedaży online. Wzrost wskazało 17 proc. badanych, a 62 proc. nie zauważyło istotnych zmian.

W kategorii uroda i kosmetyki proporcje są odwrotne: 27 proc. firm deklaruje wzrost udziału platform sprzedażowych, a tylko 9 proc. jego spadek.

– Branża beauty jest dobrym przykładem kategorii, w której marketplace i własny sklep mogą pełnić różne role. Z naszego raportu „Marketplace czy własny sklep?” wynika, że w segmencie uroda i kosmetyki tak samo silną pozycję mają Allegro i własne sklepy internetowe – z obu kanałów korzysta po 43% firm z tej kategorii. Beauty wyróżnia się też na tle całego rynku, jeśli spojrzymy na zmianę udziału marketplace’ów w łącznej sprzedaży online - mówi Arkadiusz Filipowski, prezes zarządu Fulfilio.

image

Sinsay uruchamia marketplace. Oferta ma przekroczyć 100 tys. produktów

Ogółem 21% e-commerce’ów wskazało, że w ostatnich 12 miesiącach udział platform sprzedażowych w ich sprzedaży online spadł, a 17% mówi o wzroście. - W kategorii uroda i kosmetyki proporcje wyglądają inaczej – 27% firm deklaruje wzrost udziału marketplace’ów w łącznej sprzedaży online, a 9% wskazuje spadek. To pokazuje, że w beauty platformy nadal mają przestrzeń do wzrostu dodaje Filipowski. 

Sinsay chce zbudować ekosystem zakupowy

Marketplace ma pomóc przekształcić Sinsay z sieci kojarzonej przede wszystkim z modą w wielokategorialne miejsce zakupów dla całej rodziny. Kosmetyki mogą mieć w tym modelu szczególne znaczenie: są kupowane regularnie, dobrze uzupełniają ofertę modową i lifestylową oraz pozwalają zwiększać częstotliwość kontaktu klienta z platformą.

– Uruchomienie marketplace’u przez Sinsay dobrze wpisuje się w ten trend. Duże marki handlowe coraz częściej chcą budować nie tylko sklep, ale cały ekosystem zakupowy, w którym klient może kupić modę, kosmetyki, akcesoria czy produkty do domu w jednym miejscu. Widać to także szerzej na rynku. Rośnie znaczenie marketplace’ów branżowych i specjalistycznych, np. budowlanych, motoryzacyjnych czy lifestyle’owych – komentuje Arkadiusz Filipowski.

Przykładami takiego kierunku są m.in. platformy marketplace rozwijane przez sieci handlowe, takie jak Castorama czy Kaufland, a wcześniej także projekt VeloMarket, który był pozycjonowany jako marketplace z ofertą zielonych produktów i zdrowego stylu życia.

image

Google się zmienia. Kto wygrywa SEO w e-commerce w 2026 roku?

Dla producentów i dystrybutorów kosmetyków pojawia się zatem kolejny kanał dotarcia do konsumentów – i to do klientów, którzy niekoniecznie rozpoczynają zakupy od poszukiwania kosmetyków. Produkt beauty może zostać dodany do koszyka przy okazji zakupu odzieży, wyposażenia domu, akcesoriów lub produktów dla dzieci.

To jednocześnie kolejny sygnał, że marki modowe, sieci spożywcze i platformy wielokategorialne coraz mocniej konkurują z tradycyjnymi drogeriami oraz perfumeriami o część kosmetycznego koszyka.

Marketplace daje zasięg, własny sklep – dane i lojalność

Rozwój marketplace’ów nie oznacza, że marki kosmetyczne powinny rezygnować z własnego e-commerce. Dane Fulfilio pokazują, że w beauty Allegro i własne sklepy mają dokładnie taki sam zasięg wśród sprzedawców – z obu rozwiązań korzysta po 43 proc. firm z tej kategorii.

Marketplace zapewnia szybki dostęp do dużej grupy klientów i pozwala przetestować popyt bez budowania całej infrastruktury sprzedażowej. Własny sklep daje natomiast większą kontrolę nad marżą, prezentacją produktu, danymi konsumentów oraz komunikacją po zakupie.

image

TOP 10 września 2025: Sinsay buduje marketplace, Perły Rynku 2025 rozdane, Rossmann kłania się młodym

– Dla marek kosmetycznych obecność na takim marketplace może być szansą na dodatkowy zasięg i dotarcie do klienta, który nie szuka wyłącznie kosmetyków, ale kupuje przy okazji inne kategorie. Jednocześnie nie powinno to zastępować własnego sklepu. W beauty bardzo ważne są zaufanie, prezentacja produktu, skład, opinie, obsługa posprzedażowa i powtarzalność zakupów. Dlatego marketplace może wspierać sprzedaż, ale przewagę długoterminową nadal buduje się poprzez własną markę, relację z klientem i dobrze prowadzony kanał własny – podkreśla prezes Fulfilio.

Hybrydowa sprzedaż zamiast uzależnienia od jednej platformy

Z całego badania wynika, że ryzyko uzależnienia sprzedaży od marketplace’ów jest dobrze rozpoznawane przez polskie firmy. Jako średnie ocenia je 77 proc. badanych, jako wysokie – 16 proc., a jako niskie jedynie 7 proc. Tymczasem wśród sprzedawców obecnych na platformach najważniejszym graczem pozostaje Allegro, wskazywane przez 54 proc. firm.

Równolegle rośnie znaczenie własnych sklepów.

image

Paradoks polskiego e-commerce: Allegro daje skalę, ale to własny sklep przynosi największe zyski [RAPORT]

Wzrost ich udziału w sprzedaży internetowej deklaruje 28 proc. firm prowadzących taki kanał, a spadek – 11 proc. Najczęściej wykorzystywanym źródłem ruchu jest e-mail marketing, wskazywany przez 53 proc. respondentów. Ponad połowa sklepów korzysta również z programów lojalnościowych.

W praktyce najbardziej dojrzałym rozwiązaniem staje się model hybrydowy, w którym marketplace odpowiada przede wszystkim za pozyskiwanie nowych klientów i skalowanie sprzedaży, natomiast własny sklep służy budowaniu lojalności, wartości klienta oraz powtarzalności zakupów. Taki model wymaga jednak sprawnego zarządzania cenami, zapasami, dostawami i zwrotami we wszystkich kanałach.


Metodyka badania:Badanie „Własny sklep czy marketplace. Strategie sprzedaży e-commerce w Polsce” zostało zlecone przez Fulfilio i przeprowadzone na panelu Ariadna. Wzięło w nim udział 249 przedstawicieli polskich sklepów internetowych odpowiedzialnych za sprzedaż online, rozwój e-commerce, marketplace, marketing lub operacje. Badanie przeprowadzono metodą CAWI w dniach 4–16 marca 2026 roku.

ZOBACZ KOMENTARZE (0)
08. wrzesień 2026 02:08