StoryEditor
Rynek i trendy
04.10.2026 14:17

Beauty wchodzi w erę rezultatów. Sześć trendów, które zmienią rynek kosmetyczny do 2030 roku [RAPORT Huge Thing i DOUGLAS Polska]

Sztuczna inteligencja, diagnostyka, naukowe dowody skuteczności, wellness, zrównoważony rozwój oraz longevity – to właśnie te obszary będy dą coraz mocniej definiować przyszłość rynku beauty i wg DOUGLAS i Huge Thing to 6 trendów, które ukształtują rynek do 2030 roku. Najważniejsza zmiana jest jednak szersza: branża odchodzi od sprzedaży samego produktu i zmierza w stronę mierzalnego rezultatu, personalizacji oraz długoterminowej relacji z konsumentem.

Rynek kosmetyczny w Europie nadal rośnie. Jego wartość zwiększyła się ze 104 mld euro w 2024 r. do 110 mld euro w 2025 r. Jednocześnie zmienia się sposób konkurowania. Jak wskazuje raport „Trends in Beauty Industry”, przygotowany przez Huge Thing we współpracy z DOUGLAS Polska, w kolejnych latach przewagi marek nie będą już budowane przede wszystkim liczbą nowych produktów czy wysokością budżetów reklamowych.

Coraz większego znaczenia będą nabierać zaufanie, wiarygodność, dowody skuteczności, wygoda i umiejętność dopasowania oferty do rzeczywistych potrzeb konsumenta.

To właśnie autorzy raportu nazywają „erą rezultatów”. Konsument chce dziś wiedzieć nie tylko, co kupuje, ale przede wszystkim jaki efekt może osiągnąć, dlaczego dany produkt lub zabieg jest odpowiedni dla niego i czym można potwierdzić jego skuteczność.

Zmiana dotyczy więc całego modelu zakupowego. W przyszłości proces może coraz częściej wyglądać nie jak: produkt → zakup, lecz: diagnoza → rekomendacja → pielęgnacja → monitorowanie efektów → modyfikacja rutyny.

Polska rośnie, ale przede wszystkim dzięki obecnym konsumentom

Ta transformacja nie jest wyłącznie wizją odległej przyszłości. Widać ją już na polskim rynku.

W 2025 r. wydatki na produkty i usługi beauty w Polsce wzrosły o 7,8 proc. rok do roku. Sprzedaż produktów zwiększyła się o 7,5 proc., a usług – o 8,8 proc. Jednocześnie liczba klientów rosła znacznie wolniej niż wartość rynku. W przypadku produktów liczba kupujących zwiększyła się o 2,4 proc., częstotliwość zakupów o 3,4 proc., a średnia wartość transakcji o 1,6 proc. W usługach liczba klientów wzrosła o 0,7 proc., częstotliwość korzystania z nich o 1,7 proc., natomiast średnia wartość transakcji aż o 6,2 proc.

Rośnie także grupa konsumentów dokonujących większych zakupów. Liczba klientów wydających podczas jednej transakcji ponad 500 zł zwiększyła się w 2025 r. o 8,3 proc. w przypadku produktów beauty i o 12,1 proc. w przypadku usług.

To ważny sygnał dla całej branży. Wzrost rynku nie wynika wyłącznie z pozyskiwania kolejnych klientów. Coraz większe znaczenie ma wartość pojedynczego doświadczenia, częstotliwość zakupów oraz zdolność marek i retailerów do odpowiadania na coraz bardziej konkretne potrzeby.

1. AI przestaje być dodatkiem. Staje się warstwą całego doświadczenia

Pierwszym z sześciu trendów jest hiperpersonalizacja wykorzystująca sztuczną inteligencję.

Do tej pory AI w beauty kojarzyło się przede wszystkim z rekomendacją produktu, wirtualnym przymierzaniem czy wyszukiwaniem. Raport wskazuje jednak na znacznie głębszą zmianę: sztuczna inteligencja ma stopniowo stawać się infrastrukturą całego doświadczenia zakupowego i pielęgnacyjnego.

Algorytmy mogą łączyć informacje o produktach z danymi dotyczącymi potrzeb skóry, stylu życia, środowiska czy wcześniejszych zachowań zakupowych. Dzięki temu rekomendacja przestaje być jednorazową podpowiedzią, a może stać się usługą, która zmienia się wraz z konsumentem.

Według danych przywołanych w raporcie już dziś 58 proc. kupujących sięga po narzędzia AI w pierwszej kolejności, gdy szuka informacji lub rekomendacji. Kolejnym etapem będzie przejście od AI reagującej na pytania konsumenta do AI, która będzie potrafiła przewidywać jego potrzeby i wcześniej dostosowywać rekomendacje.

Dla marek oznacza to również zmianę podejścia do lojalności. Zamiast jednorazowej sprzedaży coraz większe znaczenie będą miały systemy, które pomagają klientowi przez dłuższy czas – od wyboru kosmetyku, przez budowanie rutyny, aż po jej uzupełnianie i modyfikowanie.

2. Najpierw diagnoza, potem kosmetyk

Drugi kierunek to rozwój diagnostyki i urządzeń połączonych z cyfrowym ekosystemem beauty.

Konsument coraz częściej nie chce już samodzielnie zgadywać, czego potrzebuje jego skóra. Chce otrzymać informację, która pozwoli mu podjąć bardziej świadomą decyzję.

Technologie analizy obrazu, komputerowego rozpoznawania obrazu czy urządzenia monitorujące kondycję skóry mogą zmienić kolejność całego procesu zakupowego. Zamiast zaczynać od półki z produktami, konsument może zaczynać od diagnozy. Dopiero później pojawi się rekomendacja konkretnej rutyny.

Raport zakłada, że pierwsza fala masowej adopcji technologii diagnostycznych przypadnie na lata 2026–2027, a do 2030 r. ciągłe monitorowanie kondycji skóry może stać się standardem.

To oznacza także nowe zadanie dla retailerów. Sklep przyszłości nie będzie wyłącznie miejscem, w którym klient ogląda produkty. Może stać się przestrzenią diagnozy, konsultacji, edukacji i monitorowania rezultatów.

3. Koniec ery samych obietnic. Liczyć się będą dowody

Trzecim trendem jest rozwój beauty opartego na dowodach naukowych.

Konsumenci coraz lepiej rozumieją składniki, mechanizmy działania kosmetyków i sposoby weryfikowania deklaracji producentów. W efekcie sama obietnica marketingowa przestaje wystarczać.

Większego znaczenia nabierają badania kliniczne, transparentność formulacji, wiarygodne dane dotyczące skuteczności oraz eksperckie rekomendacje. Raport wskazuje, że do 2030 r. naukowa wiarygodność może przestać być wyróżnikiem najbardziej zaawansowanych czy premium marek i stać się jednym z podstawowych elementów konkurencji w całej kategorii beauty.

To ważna zmiana także z perspektywy komunikacji. Marki będą musiały nie tylko mówić „ten produkt działa”, ale coraz częściej odpowiadać na pytania: dlaczego działa, dla kogo działa i jak można potwierdzić jego skuteczność.

4. Beauty coraz bliżej wellness

Granica pomiędzy urodą, zdrowiem i dobrostanem stopniowo się zaciera.

Pielęgnacja skóry coraz częściej jest postrzegana jako część szerszego stylu życia obejmującego sen, odżywianie, stres, aktywność fizyczną czy zdrowe starzenie. W konsekwencji kosmetyki przestają funkcjonować jako całkowicie odrębna kategoria.

Raport wskazuje, że do 2030 r. mogą rozwijać się ekosystemy łączące produkty stosowane na skórę, suplementację, cyfrowe doradztwo i technologie monitorujące zdrowie. Dane z urządzeń ubieralnych – dotyczące m.in. snu, stresu czy odżywiania – mogą w przyszłości wspierać tworzenie bardziej dopasowanych rekomendacji.

Zmienia się także rola zapachu. Fragrance coraz częściej jest traktowany nie tylko jako element wyglądu czy stylu, ale również jako narzędzie związane z emocjami i dobrostanem.

Dla rynku oznacza to potencjalne przesunięcie od sprzedaży pojedynczych kategorii do tworzenia kompleksowych rytuałów i usług wspierających dobre samopoczucie.

5. Zrównoważony rozwój przestaje być hasłem marketingowym

Piąty trend dotyczy zrównoważonego i efektywnego wykorzystania zasobów.

Raport zwraca uwagę na zmianę charakteru tego obszaru. Zrównoważony rozwój coraz mniej przypomina dodatkowy element komunikacji marki, a coraz bardziej staje się wymogiem operacyjnym.

Firmy będą musiały uwzględniać kwestie środowiskowe już na etapie projektowania produktu, opakowania i łańcucha dostaw. Znaczenia nabiorą rozwiązania ograniczające zużycie zasobów, modele refill, obieg opakowań, transparentność łańcucha dostaw czy składniki pozyskiwane dzięki biotechnologii.

Jednocześnie konsumenci oczekują, że bardziej zrównoważone rozwiązania nie będą oznaczały kompromisu w zakresie skuteczności, wygody czy estetyki.

To oznacza, że przyszłość zrównoważonego beauty będzie zależała nie tylko od tego, co marka deklaruje, ale przede wszystkim od tego, jak projektuje produkt i jak zarządza jego całym cyklem życia.

6. Od anti-aging do preventive beauty i longevity

Szósty trend zmienia sposób, w jaki branża myśli o starzeniu się skóry.

Model koncentrujący się na korygowaniu widocznych oznak starzenia stopniowo ustępuje miejsca podejściu prewencyjnemu. Zamiast czekać na pojawienie się problemu, konsumenci coraz częściej chcą wcześniej działać na rzecz długoterminowego zdrowia skóry.

Rozwój biotechnologii, diagnostyki i sztucznej inteligencji może w przyszłości umożliwić tworzenie rozwiązań wykorzystujących dane dotyczące biologii organizmu, stylu życia i środowiska. Raport wskazuje również na możliwość rozwoju ekosystemów łączących diagnostykę, AI, pielęgnację i suplementację.

W takim modelu skincare staje się nie tyle reakcją na pojawiające się zmarszczki, ile długoterminową praktyką wspierającą zdrowe starzenie się skóry.

To również potencjalnie zmienia model biznesowy. Zamiast jednorazowej sprzedaży kosmetyku mogą rozwijać się usługi oparte na ciągłej opiece, subskrypcjach, monitorowaniu zmian i regularnym dostosowywaniu rutyny.

Nie chodzi o więcej kosmetyków. Chodzi o lepsze doświadczenie

Choć sześć opisanych trendów dotyczy różnych obszarów – od AI, przez naukę i diagnostykę, po wellness i zrównoważony rozwój – łączy je jedna fundamentalna zmiana.

Beauty odchodzi od modelu opartego na produkcie na rzecz modelu opartego na rezultacie.

Największą przewagą nie musi być już największy asortyment. Może nią być umiejętność uproszczenia konsumentowi wyboru, dostarczenia wiarygodnej wiedzy, dobrania właściwego rozwiązania i pokazania, że ono rzeczywiście działa.

Właśnie dlatego raport przewiduje, że do 2030 r. liderzy rynku będą konkurować przede wszystkim jakością tworzonych ekosystemów, a nie liczbą wprowadzanych produktów. AI, diagnostyka, produkty poparte badaniami, wellness, rozwiązania cyrkularne i longevity mają działać razem, tworząc ciągłą wartość w całej relacji z konsumentem.

Polska jako europejski poligon innowacji

Na tym tle Polska ma szczególnie interesującą pozycję.

Według raportu wartość polskiego rynku beauty w 2025 r. wyniosła około 6,4 mld euro. Polska jest wskazywana jako piąty największy rynek kosmetyczny w Unii Europejskiej po wyłączeniu Wielkiej Brytanii, a jego skala, rosnące wydatki konsumentów i silne zaangażowanie w kanały cyfrowe tworzą dobre warunki do testowania nowych rozwiązań.

To może być szczególnie ważne dla Beauty Tech. Polska łączy dużą bazę konsumentów z szybko rosnącym rynkiem i otwartością na rozwiązania cyfrowe. W praktyce może więc stać się miejscem testowania technologii związanych z personalizacją, diagnostyką czy sprzedażą omnichannel.

Nieprzypadkowo raport powstał w ramach współpracy dużego gracza retailowego ze środowiskiem startupowym. Female Fundraising Academy, której towarzyszyła współpraca DOUGLAS i Huge Thing, miała łączyć founderki, inwestorów, ekspertów i duży biznes oraz ułatwiać młodym firmom wejście w świat skalowania i współpracy z korporacjami.

Agnieszka Mosurek-Zava: „Przyszłość beauty jest kształtowana właśnie teraz”

W raporcie szczególnie mocno wybrzmiewa perspektywa Agnieszki Mosurek-Zava, CEO DOUGLAS Poland & CEE. Jej zdaniem rola współczesnego retailera wykracza już daleko poza oferowanie produktów.

„Branża beauty rozwija się dzięki pasji, świeżemu spojrzeniu i nowym pomysłom. Obok kultowych marek, które od pokoleń cieszą się zaufaniem naszych klientów, z dumą wspieramy również innowacyjne przedsięwzięcia tworzone przez wschodzące liderki branży w ramach programu Female Fundraising Academy.

Tempo zmian jest dziś szybsze niż kiedykolwiek, a w Douglas postrzegamy naszą rolę jako znacznie szerszą niż samo oferowanie wyjątkowych produktów. Chcemy być miejscem, w którym przyszłość branży beauty jest kształtowana i wcielana w życie. Wraz ze zmianą oczekiwań konsumentów – rosnącą potrzebą prawdziwej personalizacji, eksperckiego doradztwa i autentycznego zaufania – nasze perfumerie i platformy cyfrowe naturalnie ewoluują w kierunku przestrzeni, które oferują jeszcze bardziej kompleksową troskę, wiedzę i wsparcie.

Dlatego właśnie nasze partnerstwo z Huge Thing przy tworzeniu tego raportu ma dla nas tak duże znaczenie. Nie jest to jedynie spojrzenie na trendy rynkowe z zewnątrz, lecz odzwierciedlenie naszego sposobu myślenia i działania. Polska jest dynamicznym, szybko rozwijającym się rynkiem i jestem niezwykle dumna z tego, że nie tylko podążamy za zmianami, ale aktywnie wyznaczamy kierunek tych rozmów.

Prawdziwe przywództwo w naszej branży nie polega na wprowadzaniu największej liczby produktów. Chodzi o łączenie właściwych ludzi, budowanie wartościowych partnerstw i odwagę, by działać krok przed innymi. Mam nadzieję, że ten raport będzie źródłem świeżej inspiracji i pozwoli lepiej zobaczyć, w jakim kierunku zmierza nasza branża.”

Ta wypowiedź dobrze podsumowuje zmianę, którą opisuje raport. Retailer przyszłości nie będzie tylko selekcjonerem produktów. Będzie również przewodnikiem po coraz bardziej skomplikowanym świecie beauty – łączącym produkty, wiedzę, technologię, diagnostykę i doświadczenie.

Beauty 2030: mniej zgadywania, więcej wiedzy

Jeśli prognozy raportu się potwierdzą, za kilka lat pytanie „który kosmetyk kupić?” będzie miało znacznie mniejsze znaczenie niż dziś.

Konsument będzie chciał wiedzieć: czego potrzebuje moja skóra, jakie rozwiązanie będzie dla mnie najlepsze, jakie są na to dowody i czy rzeczywiście widzę efekt?

To właśnie dlatego przyszłość beauty może należeć do firm, które najlepiej połączą naukę, technologię, personalizację i wygodę.

Era kolejnych produktów jeszcze się nie skończyła. Ale coraz wyraźniej zaczyna się era, w której produkt jest dopiero początkiem relacji, a nie jej końcem.

*Artykuł opracowany na podstawie raportu „Trends in Beauty Industry”, przygotowanego przez Huge Thing we współpracy z DOUGLAS Polska, oraz informacji prasowej z 1 października 2026 r. Raport zaznacza, że przedstawione kierunki rozwoju i tzw. słabe sygnały mają charakter obserwacji kierunkowych, a nie prognoz rynkowych.


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.10.2026 15:43
Enzymy w detergentach zyskują na znaczeniu. Rynek ma rosnąć dzięki ekologii i technologii
Kapsułki z detergentem do prania.Mouse family/Shutterstock

Rosnące zapotrzebowanie na biodegradowalne środki czyszczące, rozwój technologii wieloenzymatycznych i zastosowanie detergentów enzymatycznych w ochronie zdrowia zwiększają znaczenie tej kategorii. Według Market Growth Reports globalny rynek detergentów enzymatycznych może wzrosnąć z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6,2 proc. Dane zawarte w materiale wskazują jednak na różne wartości bazowe rynku, zależnie od przyjętej definicji kategorii.

Detergenty enzymatyczne są kategorią środków czyszczących, w których za rozkładanie określonych rodzajów zabrudzeń odpowiadają enzymy, m.in. proteazy, amylazy, lipazy czy celulazy. Ich zastosowanie obejmuje zarówno gospodarstwa domowe, jak i sektor medyczny, przemysł oraz laboratoria. W ostatnich latach rozwój tej kategorii jest powiązany przede wszystkim z poszukiwaniem skutecznych środków czyszczących, które jednocześnie pozwalają ograniczać wykorzystanie agresywnych substancji chemicznych.

Według jednego z ujęć przedstawionych w analizie globalny rynek detergentów enzymatycznych był wart w 2024 r. około 3,2 mld dol. i ma osiągnąć 5,8 mld dol. w 2030 r. Inne dane zawarte w materiale odnoszą się do węższej kategorii i wskazują na wartość 1,5 mld dol. globalnego rynku enzymów detergentowych w 2024 r. Jeszcze inna prognoza zakłada wzrost rynku detergentów enzymatycznych z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r. przy CAGR 6,2 proc. Różnice wskazują na odmienne zakresy analizowanych segmentów i definicje rynku.

Szpitale głównym odbiorcą

Największym obszarem zastosowania detergentów enzymatycznych pozostaje ochrona zdrowia. Z przedstawionych danych wynika, że szpitale odpowiadały w 2024 r. za 60,18 proc. udziału w rynku według zastosowania. Produkty enzymatyczne wykorzystywane są m.in. do mycia narzędzi chirurgicznych i endoskopów, czyli na etapie poprzedzającym właściwą dezynfekcję lub sterylizację.

W szerszej segmentacji zastosowania medyczne i związane z ochroną zdrowia odpowiadały za około 54 proc. globalnego rynku, podczas gdy zastosowania gospodarstwa domowego stanowiły około 29 proc. popytu. W USA około 38 proc. całkowitego popytu na detergenty enzymatyczne ma pochodzić z zastosowań w ochronie zdrowia.

image

Rozporządzenie 2026/405 w sprawie detergentów – nowy etap regulacji środków powierzchniowo czynnych

Znaczenie segmentu medycznego wiąże się z właściwościami enzymów. Proteazy mogą rozkładać pozostałości białkowe, amylazy – skrobię, a lipazy – tłuszcze. Pozwala to projektować preparaty przeznaczone do usuwania różnych rodzajów zanieczyszczeń organicznych.

Rozwijane są przy tym formulacje zawierające kilka enzymów. Detergenty dwuenzymatyczne odpowiadały w 2024 r. za 51,15 proc. rynku według typu produktu, co czyniło je największym segmentem. Najczęściej łączą one proteazę i amylazę. Jednocześnie najszybciej rozwijającą się kategorią mają być detergenty wieloenzymatyczne, zawierające trzy lub więcej enzymów.

To właśnie technologie wieloenzymatyczne są jednym z istotnych kierunków prac badawczo-rozwojowych. Według przedstawionych danych około 42 proc. działań związanych z rozwojem produktów koncentruje się na technologiach wykorzystujących wiele enzymów. Ich celem jest zwiększenie skuteczności preparatów wobec różnych rodzajów zabrudzeń oraz umożliwienie ich stosowania w większej liczbie procesów czyszczenia.

Ekologia wpływa na formulacje

Drugim ważnym czynnikiem rozwoju kategorii jest presja na ograniczanie wpływu środków czyszczących na środowisko. Około 66 proc. zainteresowania rynkowego ma koncentrować się na biodegradowalnych i bardziej przyjaznych środowisku detergentach. Z kolei około 46 proc. producentów ma rozwijać formulacje biodegradowalne i pozbawione fosforanów.

Ważnym kierunkiem są również produkty skoncentrowane. Według danych zawartych w analizie około 41 proc. producentów pracuje nad skoncentrowanymi i oszczędzającymi wodę formulacjami. W przypadku detergentów enzymatycznych może to oznaczać jednoczesne ograniczenie ilości produktu potrzebnego do wykonania procesu czyszczenia oraz zmniejszenie udziału wody w formule i transporcie.

Kategoria korzysta również z rozwoju enzymów pochodzenia biologicznego. Rynek enzymów bio-pochodnych stosowanych w detergentach ma osiągnąć wartość 3,14 mld dol. do 2032 r. Rozwój tego segmentu jest związany zarówno z oczekiwaniami konsumentów dotyczącymi produktów o niższym wpływie środowiskowym, jak i z presją regulacyjną dotyczącą składu i oddziaływania środków czyszczących.

image

Polacy na zakupach chemii domowej. Absolutna dominacja dyskontów!

W 2024 r. około 48 proc. nowych produktów miało obejmować biodegradowalne formulacje o ograniczonej zawartości substancji chemicznych. Jednocześnie około 42 proc. inwestycji miało być kierowanych na poprawę stabilności enzymów i zwiększenie ich skuteczności.

Niższa temperatura, większa skuteczność

Jedną z potencjalnych przewag technologii enzymatycznych jest możliwość skutecznego usuwania części zabrudzeń w niższych temperaturach. Ma to znaczenie szczególnie w segmencie detergentów do prania oraz środków stosowanych w gospodarstwach domowych.

Według przedstawionych danych około 51 proc. konsumentów preferuje produkty enzymatyczne do prania i sprzątania ze względu na skuteczność usuwania plam oraz możliwość czyszczenia w niższej temperaturze. Około 47 proc. preferencji konsumenckich ma być związanych właśnie ze skutecznością usuwania zabrudzeń i działaniem w niskich temperaturach.

Największą część rynku produktowego stanowią natomiast detergenty enzymatyczne w płynie – około 51 proc. preferencji produktowych. Ich popularność wiązana jest z wygodą stosowania i możliwością uzyskania odpowiedniego stężenia preparatu w zależności od zastosowania.

Jednocześnie technologia enzymatyczna ma ograniczenia. Enzymy są szczególnie skuteczne wobec zabrudzeń organicznych, natomiast mogą być mniej przydatne w przypadku osadów mineralnych czy rdzy. Ich działanie zależy również od temperatury i pH. Oznacza to konieczność precyzyjnego projektowania formulacji pod kątem konkretnego zastosowania.

Problemem pozostają także koszty. Około 53 proc. presji kosztowej na rynku ma być związane z ceną formulacji i produkcji enzymów. Procesy biotechnologiczne wymagane do ich wytwarzania są bardziej złożone niż produkcja części tradycyjnych składników detergentowych.

image

74 proc. konsumentów zwraca uwagę na zrównoważony rozwój. Detergenty enzymatyczne zyskują na znaczeniu

Kolejne ograniczenia dotyczą stabilności produktu. Około 36 proc. barier adopcji ma być związanych z przechowywaniem oraz krótszym okresem przydatności części formulacji. Z kolei około 42 proc. konsumentów deklaruje obawy dotyczące potencjalnej wrażliwości skóry i reakcji alergicznych.

Ameryka Północna liderem, Azja-Pacyfik rośnie

Pod względem geograficznym największy udział w rynku ma Ameryka Północna. Według danych zawartych w materiale region odpowiada za około 37 proc. globalnego popytu. Dominującą pozycję zajmują Stany Zjednoczone, gdzie znaczenie detergentów enzymatycznych wynika m.in. z wymogów dotyczących higieny w placówkach medycznych oraz rozwoju technologii czyszczenia.

Około 63 proc. procesów sterylizacji i czyszczenia instrumentów szpitalnych w USA ma obecnie wykorzystywać detergenty enzymatyczne. Jednocześnie zastosowania medyczne odpowiadają za około 38 proc. krajowego popytu na tę kategorię.

Europa pozostaje istotnym rynkiem dzięki rozwiniętej infrastrukturze ochrony zdrowia oraz regulacjom środowiskowym wspierającym stosowanie biodegradowalnych środków czyszczących. Wśród głównych rynków wymieniane są Niemcy, Francja i Wielka Brytania.

Najwyższą dynamikę wzrostu ma natomiast wykazywać region Azji-Pacyfiku. Jego udział w globalnym popycie szacowany jest na około 33 proc. Rozwój rynku wspierają inwestycje w ochronę zdrowia, urbanizacja oraz rosnąca świadomość dotycząca higieny gospodarstw domowych. Szczególnie istotne są Chiny, Indie i Japonia.

Dla producentów enzymów i detergentów oznacza to możliwość rozwoju zarówno w segmencie profesjonalnym, jak i konsumenckim. Jednocześnie wejście na rynki medyczne wiąże się z koniecznością spełnienia wymogów dotyczących bezpieczeństwa, skuteczności i zgodności produktów z lokalnymi regulacjami.

Inwestycje w biotechnologię

Rozwój rynku przekłada się na inwestycje w technologie enzymatyczne. Według danych przedstawionych w analizie w 2024 r. na badania i rozwój technologii enzymatycznych na świecie przeznaczono ponad 420 mln dol. Środki kierowane są m.in. na zwiększenie stabilności enzymów, poprawę ich aktywności w różnych temperaturach i zakresach pH oraz opracowywanie nowych kombinacji enzymatycznych.

image

UOKIK: Skontrolowano oznakowania detergentów, 16 proc. partii z nieprawidłowościami

Około 45 proc. inwestycji strategicznych ma być związanych z zaawansowanymi badaniami nad enzymami i technologiami zrównoważonego czyszczenia. Z kolei około 37 proc. aktywności partnerskiej koncentruje się na rozwiązaniach dla zrównoważonego czyszczenia w ochronie zdrowia i przemyśle.

Na konkurencyjnym rynku działają zarówno globalne firmy z sektora chemicznego i biotechnologicznego, jak i wyspecjalizowani producenci środków do zastosowań medycznych. Wśród wymienianych przedsiębiorstw znajdują się m.in. Ecolab, Getinge, Ruhof, Lion Corporation i Micro-Scientific. Około 57 proc. rynku ma być skoncentrowane w rękach ugruntowanych przedsiębiorstw z branży chemicznej i biotechnologicznej, podczas gdy około 39 proc. wzrostu konkurencji ma pochodzić od regionalnych producentów ekologicznych detergentów.

Dla sektora kosmetycznego rozwój tej technologii jest istotny przede wszystkim jako element szerszego trendu w kierunku biodegradowalnych składników, niższych temperatur procesów mycia, koncentratów i formulacji o ograniczonym wpływie środowiskowym. Jednocześnie dane dotyczące rynku detergentów enzymatycznych należy interpretować z uwzględnieniem różnic w definicjach kategorii – przedstawione prognozy obejmują bowiem różne zakresy produktowe, od samych enzymów detergentowych po szerzej definiowany rynek gotowych detergentów enzymatycznych.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

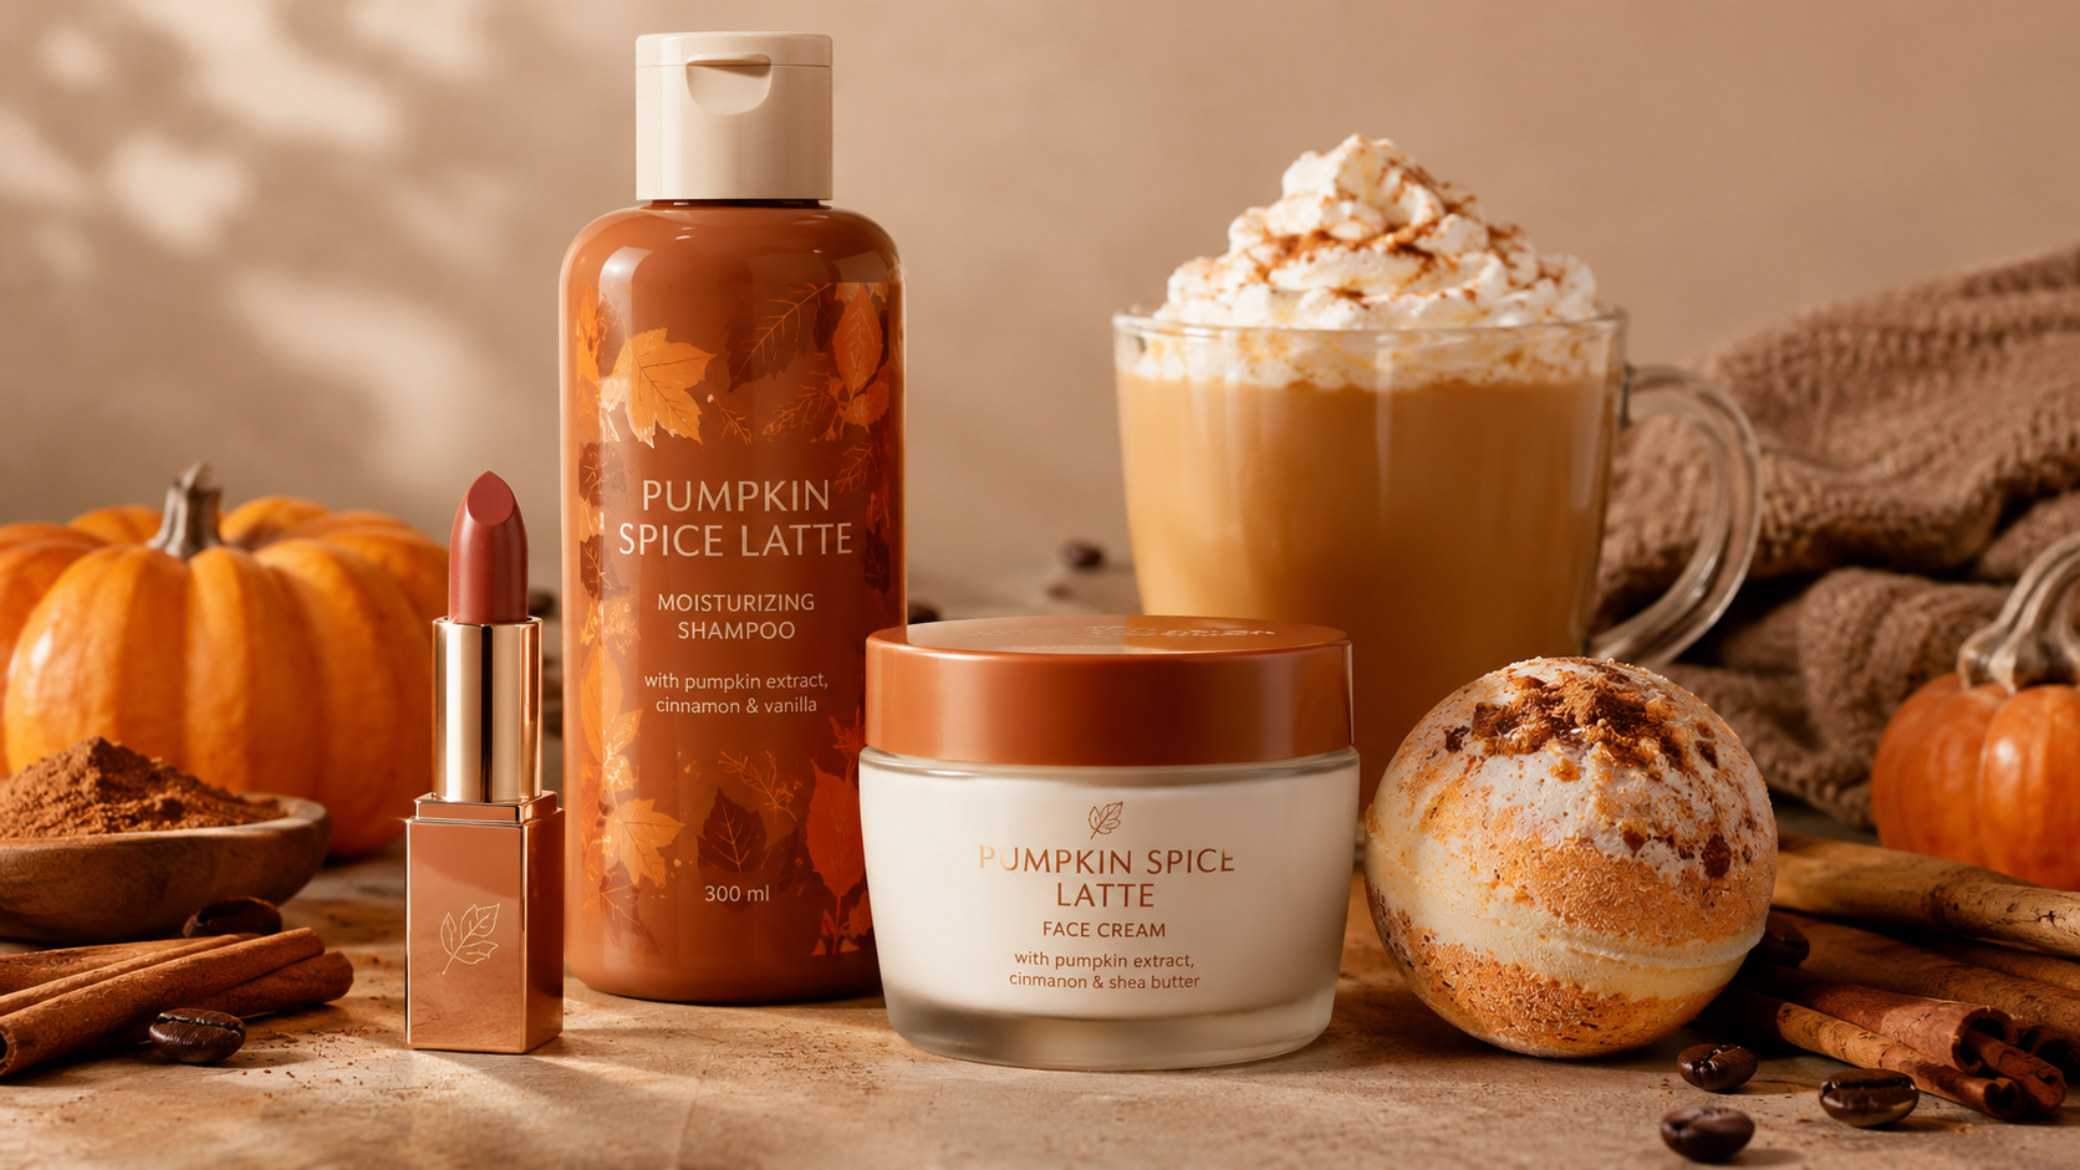
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
04. październik 2026 14:19