W tym artykule przeczytasz:
- Kosmetyki rosną szybciej niż cały koszyk FMCG
- Cena nadal decyduje, ale za skuteczność można zapłacić więcej
- K-beauty nie zwalnia. Polska ważnym kierunkiem importu
- Gen Z szuka innowacji, ale nie można pomijać Gen X
- Wellness i zdrowe starzenie się zyskują na znaczeniu
- Co będzie napędzać rynek beauty do 2030 roku?
Rynek beauty wchodzi w okres, w którym o wzrost będą walczyć nie tylko marki wprowadzające innowacyjne produkty, lecz także te, które najlepiej rozumieją zmieniające się oczekiwania konsumentów. Dane NielsenIQ pokazują, że polscy klienci są wrażliwi na ceny, ale nie oznacza to, że rezygnują z jakości czy nowości. Coraz większe znaczenie ma uzasadnienie wydatku: skuteczność produktu, jego dopasowanie do potrzeb oraz relacja jakości do ceny.
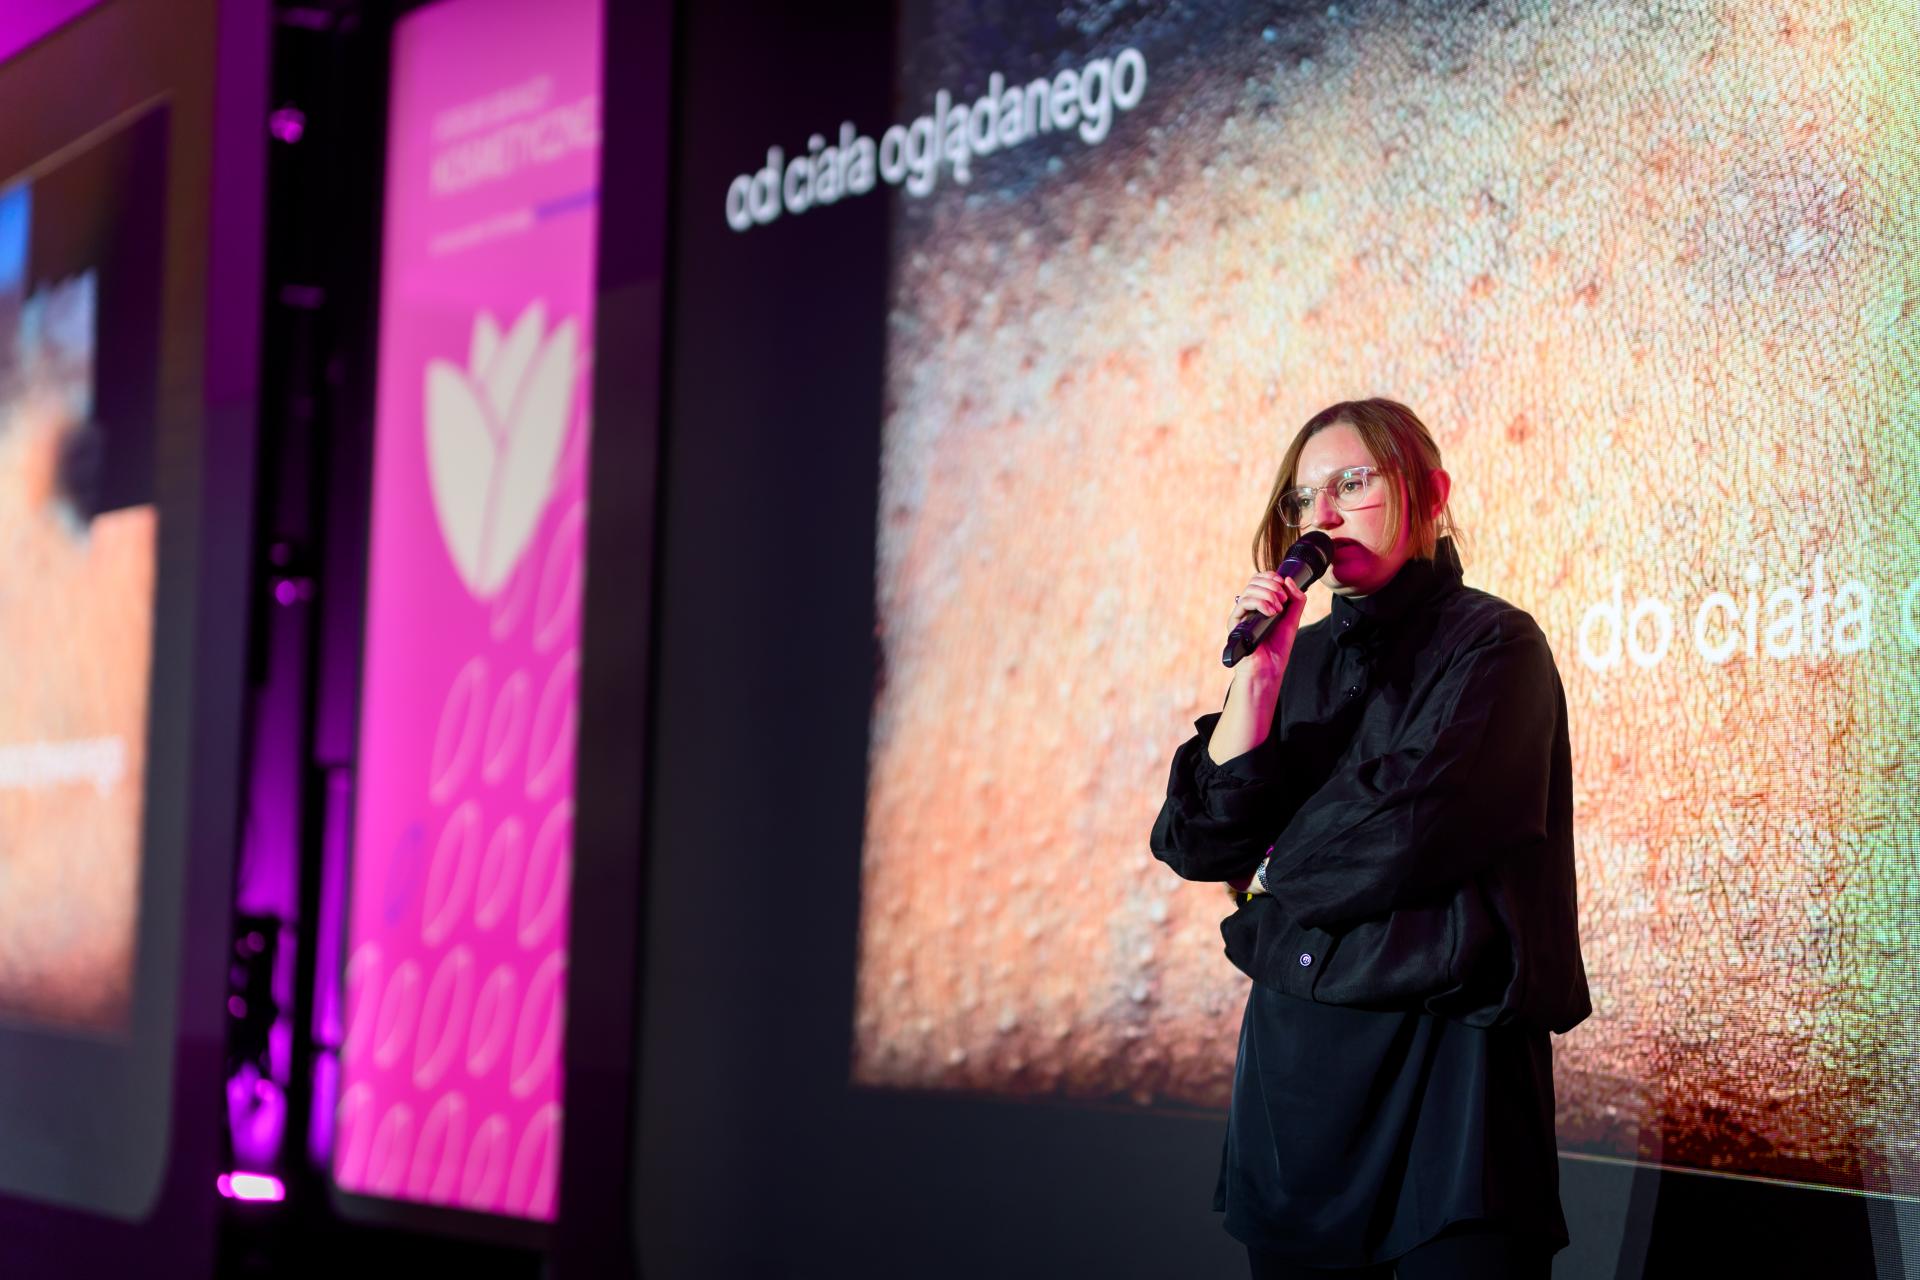
Podczas prezentacji „State of Beauty 2030: co będzie napędzać wzrost?” na Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane, które pozwalają spojrzeć na rynek nie tylko przez pryzmat bieżącej sprzedaży, lecz także kierunków, które mogą zyskiwać na znaczeniu w najbliższych latach.
Kosmetyki rosną szybciej niż cały koszyk FMCG
Dane NielsenIQ za okres do sierpnia 2026 roku wskazują, że kosmetyki wyróżniają się na tle pozostałych kategorii FMCG. W całym koszyku Beauty & Home Care wartość sprzedaży wzrosła o 2,3 proc. rok do roku. W przypadku kosmetyków wzrost wartości był znacznie wyższy i wyniósł 6,3 proc. Co istotne, za wynikiem tej kategorii stał przede wszystkim wzrost wolumenu sprzedaży, który równoważył wpływ cen.
Najmocniej wyróżniają się zapachy, pielęgnacja twarzy i ciała. W zestawieniu kategorii kosmetycznych w Polsce za okres do sierpnia 2026 roku perfumy damskie odnotowały wzrost wartości o 10 proc., pielęgnacja ciała o 11 proc., a pielęgnacja twarzy o 8 proc. Dobre wyniki osiągnęły również odżywki do włosów, których wartość sprzedaży zwiększyła się o 9 proc.
Polska wpisuje się tym samym w szersze trendy globalne. Według danych NielsenIQ za pierwszy kwartał 2026 roku światowa sprzedaż zapachów wzrosła wartościowo o 10 proc., pielęgnacji skóry o 9,1 proc., a pielęgnacji włosów o 7,4 proc. W Polsce dynamika tych kategorii wyniosła odpowiednio 8 proc., 6,7 proc. i 6,5 proc.
Cena nadal decyduje, ale za skuteczność można zapłacić więcej
Ostrożność konsumentów pozostaje jednym z najważniejszych czynników wpływających na rynek. Z badania NielsenIQ Omnibus przeprowadzonego w sierpniu 2026 roku wynika, że 59 proc. polskich respondentów wskazuje cenę jako najważniejszą cechę kosmetyku. Jednocześnie 60 proc. deklaruje, że jeśli dwa produkty mają podobne działanie lub skład, chętnie wybierze tańszy odpowiednik.
Nie oznacza to jednak, że konsumenci kierują się wyłącznie najniższą ceną. 45 proc. badanych jest gotowych zapłacić więcej za kosmetyk o udowodnionej skuteczności.
– Gdzie konsument szuka oszczędności? Polski konsument jest bardzo "smart”, prawie 60 proc. twierdzi, że przy wyborze kosmetyków najważniejsza jest cena. Zwłaszcza jeżeli mówimy o pastach do zębów czy body care – podkreśla Michał Rudecki, Commercial Director w NielsenIQ.
Różnice między kategoriami mają znaczenie także dla strategii cenowych. Według prezentacji NielsenIQ 62 proc. wolumenu sprzedaży past do zębów, 59 proc. żeli pod prysznic i 57 proc. produktów do pielęgnacji twarzy przypada na sprzedaż promocyjną. W całej kategorii kosmetyków udział ten wynosi 37 proc.
K-beauty nie zwalnia. Polska ważnym kierunkiem importu
Jednym z najbardziej wyrazistych trendów przedstawionych przez NielsenIQ jest dalszy wzrost popularności koreańskich kosmetyków. Według danych za ostatnie 52 tygodnie do maja 2026 roku wartość sprzedaży K-beauty wzrosła o 60 proc. na 37 analizowanych rynkach, z wyłączeniem Chin.
Równolegle rośnie eksport koreańskich kosmetyków do kolejnych krajów. Dane koreańskiego Ministerstwa Handlu, Przemysłu i Energii wskazują, że wartość eksportu K-beauty do Polski zwiększyła się w 2025 roku o 112 proc. rok do roku. To jeden z najmocniejszych sygnałów rosnącego znaczenia polskiego rynku dla koreańskich producentów.
Zainteresowanie tą kategorią widać również w deklaracjach konsumentów. W badaniu NielsenIQ 29 proc. respondentów stwierdziło, że chętnie kupuje i testuje kosmetyki inspirowane koreańską pielęgnacją. Wśród przedstawicieli Gen Z odsetek ten wzrasta do 47 proc., podczas gdy wśród boomersów wynosi 14 proc.
Gen Z szuka innowacji, ale nie można pomijać Gen X
Młodsze pokolenia pozostaną ważnym motorem odkrywania nowych produktów. 34 proc. respondentów deklaruje zainteresowanie kosmetykami wykorzystującymi innowacyjne składniki aktywne lub nowe technologie. Wśród przedstawicieli Gen Z odsetek ten sięga 48 proc. Z kolei 39 proc. osób z tego pokolenia wskazuje, że innowacje produktowe są dla nich ważniejsze niż cena, a od marek oczekują regularnego wprowadzania nowości.
Jednak zdaniem Michała Rudeckiego równie istotne jest dostrzeżenie potencjału starszych grup wiekowych.
– W Gen X tkwi siła. Musimy pamiętać o tej grupie, ponieważ jest to nadal grupa z dużym potencjałem. W tej grupie budżet będzie wydawany na wellness, skincare, pielęgnację włosów i makeup – wskazuje ekspert NielsenIQ.
Prognozy World Data Lab przytoczone w prezentacji zakładają, że w ciągu pięciu lat rynek beauty wśród przedstawicieli Gen X zwiększy się do 1,3-krotności obecnej wielkości. W perspektywie lat 2025–2035 szczególny potencjał mają usługi beauty, których wzrost wartości szacowany jest na 48,9 mld dolarów. W pielęgnacji skóry największe przyrosty prognozowane są dla kremów – 14,1 mld dolarów – oraz produktów do mycia twarzy, z potencjałem wzrostu o 5,4 mld dolarów.
– Pamiętajmy o Gen X, bo oni też mają swoje potrzeby i co ważniejsze - mają większe portfele niż modsze pokolenia. – podkreślił ekspert.
Wellness i zdrowe starzenie się zyskują na znaczeniu
Granice między kosmetykami, pielęgnacją, zdrowiem i dobrostanem będą coraz mniej wyraźne. W prezentacji NielsenIQ 60 proc. konsumentów deklaruje, że "dobre starzenie się” jest dla nich ważniejsze niż pięć lat wcześniej.
To kierunek, który może wspierać rozwój produktów do pielęgnacji skóry i włosów, kosmetyków ukierunkowanych na konkretne potrzeby oraz usług beauty. Istotne będą przy tym wiarygodność deklaracji, udowodniona skuteczność i jasna komunikacja korzyści.
Beauty coraz mocniej przenosi się do internetu
Kolejnym obszarem wzrostu jest sprzedaż online i social commerce. Według NielsenIQ w Polsce około 50 proc. konsumentów deklaruje zakupy online w kategorii beauty i health care. Wśród osób kupujących online produkty spożywcze 55 proc. preferuje internet przy zakupie kosmetyków do pielęgnacji skóry, a 60 proc. przy zakupie produktów do pielęgnacji włosów.
Znaczenie zyskują także media społecznościowe. 52 proc. przedstawicieli Gen Z deklaruje, że platformy społecznościowe są dla nich ważnym źródłem inspiracji i odkrywania nowych kosmetyków. Globalnie 22 proc. konsumentów deklaruje zakup produktu bezpośrednio przez TikTok Shop, a w Europie odsetek ten wynosi 8 proc.
W praktyce ścieżka zakupowa coraz częściej zaczyna się od krótkiego filmu, rekomendacji twórcy lub viralowego produktu. Skuteczna strategia sprzedaży będzie więc wymagać połączenia kanałów. Obecności w mediach społecznościowych, łatwego zakupu online i możliwości przetestowania produktu w sklepie stacjonarnym.
Co będzie napędzać rynek beauty do 2030 roku?
Z prezentacji NielsenIQ wyłania się kilka kierunków istotnych dla producentów i detalistów. Wzrost będą wspierać zapachy, pielęgnacja skóry i włosów, dalsza ekspansja K-beauty oraz innowacje odpowiadające na potrzeby młodszych konsumentów. Jednocześnie marki nie powinny pomijać Gen X, który dysponuje znaczącym potencjałem zakupowym i coraz większym zainteresowaniem kategorią beauty.
W najbliższych latach coraz ważniejsze będzie uzasadnianie wyższej ceny realną wartością: skutecznością, wygodą, przyjemnością użytkowania i dopasowaniem do potrzeb. Konsumenci będą poszukiwać oszczędności tam, gdzie uznają produkty za porównywalne, ale pozostaną skłonni inwestować w rozwiązania, które oferują im konkretną korzyść.
Jak podkreśla Michał Rudecki, konsumenci są gotowi płacić więcej, ale oczekują, że produkty będą odpowiadały na ich potrzeby.