StoryEditor
Rynek i trendy
14.09.2021 00:00

Jak kosmetyki wybierają nastolatki? Oddajemy im głos [CASE STUDY]

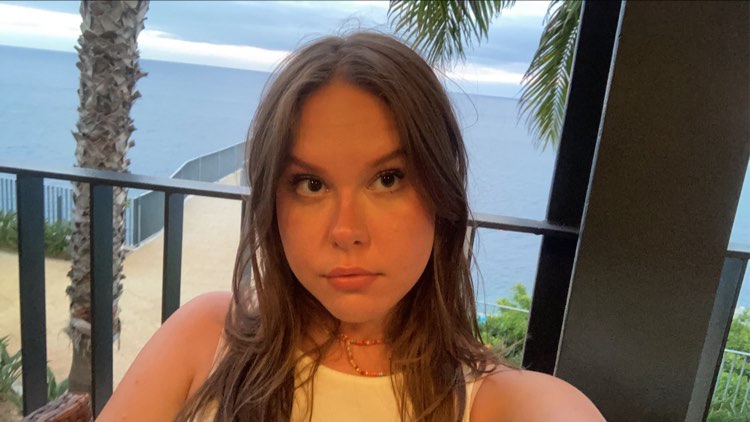
Generacja Z czyli osoby w wieku 16-24 to już dość szeroko opisana grupa. Nadchodzi jednak pokolenie R. Wraz z początkiem pierwszej dekady XXI wieku na świat zaczęły przychodzić dzieci, które dziś są nastolatkami i za chwilę wkroczą w dorosłość, pójdą na studia i do pracy. Przedstawicielką tego pokolenia jest 15-letnia Ola Sumiła, która uwielbia kosmetyki, makijaż i wszelkie nowości z kategorii beauty. Autorka tego tekstu. Jakie kosmetyki są obecnie na topie, gdzie szukasz o nich informacji? – zapytałyśmy. A ona napisała. 

Koncentracja firm na markach młodzieżowych występuje na niespotykaną dotychczas skalę. Bardzo obniżył się też wiek dziewczyn, które zaczęły sięgać po kosmetyki kolorowe. Gdy spróbujemy scharakteryzować nastoletnie konsumentki okaże się, że nie są zbyt lojalne. Dopiero wkraczają w świat kosmetyków, makijażu i przede wszystkim są ciekawe nowości, chcą wszystkiego spróbować i często dokonują zakupów pod wpływem impulsu. Liczy się moda, zabawa, „fajność” produktu oraz opakowanie. Generalnie można powiedzieć, że dzisiejsze nastolatki to klientki bardzo świadome, które śledzą trendy i mają swoje oczekiwania do produktów. Jak kupują? Oddajemy głos Oli.

Co jest na topie?

Ostatnio bardzo popularnym trendem wśród nastolatek jest makijaż inspirowany serialem „Euphoria”. Makijaż ten robiony jest przy pomocy brokatów, błysków i diamencików. Przeważają w nim kolory różowy, fioletowy i niebieski. Trendem tutaj jest nie tylko nakładanie wyżej wymienionych kosmetyków na oczy, ale również na policzki albo brwi.

Wiele marek stara się teraz stworzyć błyski i brokaty godne serialu. Nyx w ostatnim czasie wprowadził wiele błysków, które idealnie nadają się do makijażu inspirowanego serialem, ale nic nie przebije brokatów i błysków polskich marek takich jak Miyo czy PigmentoweLove, które stworzyły kosmetyki jak z serialu, a nawet lepsze! Marki te mają w swoim asortymencie wiele kosmetyków, ale to właśnie ich brokatowe pigmenty są super.

Kto wyznacza trendy?

Youtuberzy na swoich kanałach uczą jak poprawnie wykonywać makijaż i jakich produktów warto używać. Do najpopularniejszych makijażowych influencerów należą: Nikkietutorials, James Charles, Jeffree Star i Kylie Jenner. Są oni guru wśród youtuberów zajmujących się makijażem. Wyznaczają trendy i tworzą własne kosmetyki. Jeśli jakaś marka nawiąże z nimi współpracę ma pewność, że jej kosmetyki będą hitem wśród młodzieży, dla której są wzorami. Kylie Jenner to celebrytka, która kilka lat temu stworzyła swoją markę Kylie Cosmetics i swoje kultowe matowe pomadki, które były i nadal są prawdziwym hitem. Wpływ Kylie jest ogromny, gdy powiedziała, że jej ulubionym różem jest ten od Diora, został natychmiast wyprzedany.

James Charles i Jeffree Star to jedni z pierwszych męskich makijażowych youtuberów, którzy obecnie mają ogrom fanów i własne kosmetyki. Paletka Jamesa z marką Morphy dwa lata temu, była hitem wśród młodzieży jak i wśród starszych klientów. Nikkietoutorials to kolejna pochodząca z Holandii ceniona youtuberka, której kanał podbił cały świat. Nagrywa z gwiazdami, testuje kosmetyki i zapoczątkowuje różne trendy makijażowe. Ci influencerzy są dla mnie i moich koleżanek inspiracją, ale też wzorem do naśladowania.

Bardzo lubię też aplikację Pinterest, na której mogę znaleźć inspiracje, w tym makijażowe. Pomysłów można szukać na też na Youtube, Instagramie czy Tiktoku, ale tak naprawdę najłatwiej ciekawe makijaże znaleźć właśnie na Pintereście. Wpisujesz czego szukasz, np. ciuchów, zdjęć, styli, kosmetyków, makijaży, celebrytów czy mebli, a w odpowiedzi aplikacja daje ci masę zdjęć, które pomogą znaleźć to czego szukasz. Po jakimś czasie Pinterest na będzie już wiedział co Cię interesuje i jakie zdjęcia ma ci pokazywać. Super!

Poniżej wymienię kilka kosmetyków, które moim zdaniem są warte uwagi i pozytywnie mnie zaskoczyły.

Puder Golden Rose Long Wear Finishing Powder – jest to mało popularny, a moim zdaniem godny polecenia puder. Poznałam go, dzięki pewnej youtuberce. Bardzo długo szukałam odpowiedniego, dobrze matującego pudru dla mojej mieszanej cery. Wtedy natrafiłam na jej film, w którym porównywała trwałość i jakość tego pudru z pudrami od Fenty Beauty i Huda Beauty. Zaciekawił mnie ten film bo wiem, że Golden Rose to marka ze średniej półki, a dwa wyżej wymienione to już pudry drogich marek. Pod koniec filmu youtuberka doszła do wniosku, że te trzy pudry są sobie równe tylko tyle, że puder od Fenty Beauty kosztował 150 zł, od Huda Beauty 180 zł, a od Golden Rose niecałe 30zł! Od razu zainteresowałam się tym produktem, bo nigdy wcześniej o nim nie słyszałam. Po tym jak naczytałam się o nim samych dobrych opinii poszłam do sklepu i go kupiłam. Teraz mijają dwa lata od kiedy używam go codziennie i dalej go uwielbiam. Jest on idealny dla mojej cery, ponieważ dobrze ją matuje, ale nie wysusza. Wygładza też cerę, a z moimi rozszerzonymi porami jest mi to potrzebne. Produkt jest też wydajny więc, jedno opakowanie wystarczy na pół roku.

Inglot Amc Pure Pigment – jest to błyszczący pyłek do oczu, który świetnie sprawdza się do bardziej pokazowych makijaży, ale jeśli ktoś lubi mocne makijaże na co dzień to będzie to coś dla niego. Pyłek ten poznałam przez przypadek będąc w sklepie Inglot. Kupowałam wtedy bronzer do policzków i pani ekspedientka zaproponowała mi ten produkt, ponieważ był w promocji. Chętnie go wzięłam, ponieważ jest to coś w moim stylu, jak później się okazało był to świetny zakup. Pyłek pięknie wygląda na powiekach i jest bardzo trwały, można go używać również jako rozświetlacza, ponieważ tworzy tafle na policzkach.

Mario Badescu Drying Lotion – to wysuszający tonik, który pomaga w pozbyciu się trądziku. Używa go teraz wiele młodych osób, ponieważ jego efekty są bardzo szybko widoczne. Poznałam go, dzięki kilku youtuberkom, które go polecały. Pomimo nie najniższej ceny nie żałuje zakupu bo produkt działa świetnie.

Mgiełki od Victoria Secret – długo szukałam perfum odpowiednich dla mnie. Większość z nich ma bardzo wysoką cenę i nie mogę sobie na nie pozwolić. Kiedy przypadkowo weszłam do sklepu Victoria Secret, przypomniało mi się o mgiełkach, które polecało mi wiele osób. Postanowiłam pójść i od razu je sprawdzić, pozytywnie zaskoczył mnie szeroki wybór zapachów i dobra cena. Teraz mogę polecić tę mgiełką każdemu. Długo się utrzymuje i każdy znajdzie zapach dla siebie.

Lovely H2O Lip Gloss – to błyszczyk do ust, który optycznie powiększa, nadaje ustom kolor i blask. Dzięki tym cechom mogę określić go mianem idealnego błyszczyka dla nastolatek i nie tylko. Poznałam go, dzięki moim koleżankom, ponieważ wiele z nich go używało i bardzo mi polecało. Kiedy poszłam do drogerii zdziwiła mnie jego niska cena. Błyszczyk sprostał moim oczekiwaniom i potwierdził pozytywne opinie od innych dziewczyn.Ola Sumiła ma 15 lat i mieszka w Olsztynie.
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
13.10.2026 16:05
Sephora zwiększa udziały w rynku. LVMH ujawnia wyniki za trzeci kwartał
LVMH poniżej oczekiwań analityków. Sephora i kosmetyki na plusieShutterstock

LVMH zakończył trzeci kwartał 2026 roku ze wzrostem sprzedaży organicznej o 1 proc., poniżej oczekiwań analityków. Podczas gdy segment mody i wyrobów skórzanych tracił, na znaczeniu zyskiwały perfumy, kosmetyki kolorowe i sprzedaż detaliczna Sephory. Wyniki pokazują, że poszczególne części rynku luksusowego radzą sobie dziś bardzo różnie.

W tym artykule przeczytasz:

  • Wyniki LVMH nie spełniły oczekiwań
  • Perfumy i kosmetyki Diora oraz Guerlain na plusie
  • Sephora rośnie szybciej niż reszta grupy
  • Moda traci, beauty pozostaje bardziej odporne
  • Co wyniki LVMH mówią o rynku beauty?

Wyniki LVMH nie spełniły oczekiwań

Grupa LVMH, właściciel m.in. Parfums Christian Dior, Guerlain i sieci Sephora, odnotowała w trzecim kwartale 2026 roku przychody w wysokości 18,5 mld euro. Sprzedaż organiczna wzrosła o 1 proc. rok do roku, podczas gdy konsensus analityków cytowany przez Reutersa zakładał wzrost o 1,3 proc. Po dziewięciu miesiącach roku przychody grupy wyniosły 57,1 mld euro, co oznacza wzrost organiczny o 2 proc.

Wyniki nie spełniły oczekiwań rynku, a akcje LVMH spadły we wtorkowym handlu w Paryżu. Na kondycję grupy nadal wpływa osłabiony popyt na dobra luksusowe w Chinach. Nie wszystkie segmenty biznesu radziły sobie jednak równie słabo. Dział Perfumes & Cosmetics oraz Selective Retailing, do którego należy Sephora, wykazały wzrost w ujęciu organicznym.

Perfumy i kosmetyki Diora oraz Guerlain na plusie

Segment Perfumes & Cosmetics wygenerował w trzecim kwartale 2,01 mld euro przychodów, notując 1-procentowy wzrost organiczny. Po trzech kwartałach sprzedaż wyniosła 5,92 mld euro i pozostawała stabilna w ujęciu organicznym.

W przypadku Parfums Christian Dior wyniki wspierały premiery zapachowe, w tym J’adore Intense, Sauvage Extrait i Dior Addict. Marka odnotowała również dobre rezultaty w makijażu, szczególnie w liniach Forever i Backstage.

Wzrost raportował także Guerlain, któremu sprzyjała oferta zapachów oraz pomadka Rouge G. Wyniki pokazują, że innowacje produktowe i rozwój rozpoznawalnych linii pozostają istotnymi czynnikami sprzedaży w segmencie prestiżowych kosmetyków.

image

Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów

Sephora rośnie szybciej niż reszta grupy

Mocniejszym punktem wyników LVMH okazał się Selective Retailing. Segment ten zwiększył sprzedaż organiczną o 8 proc. w trzecim kwartale, a jednym z jego głównych motorów wzrostu pozostaje Sephora.

Sieć zyskuje udział w rynku dzięki szerokiej ofercie znanych marek, ekskluzywnym premierom i poszerzaniu asortymentu. Wśród wymienionych przez grupę nowości znalazły się produkty Rhode oraz chińskich marek kosmetycznych. Sephora kontynuuje również ekspansję geograficzną – w ostatnim okresie rozwijała działalność w Belgii i Chorwacji.

Wynik segmentu pokazuje znaczenie specjalistycznej dystrybucji beauty w strukturze LVMH. W przeciwieństwie do części rynku dóbr luksusowych, która pozostaje pod presją słabszego popytu, Sephora może korzystać z zainteresowania konsumentów różnorodną ofertą kosmetyczną, nowymi markami i produktami dostępnymi na wyłączność.

Moda traci, beauty pozostaje bardziej odporne

Kontrast między poszczególnymi działami LVMH jest wyraźny. W trzecim kwartale sprzedaż organiczna w segmencie Fashion & Leather Goods spadła o 5 proc., podczas gdy rynek oczekiwał spadku o 1,8 proc. Wyhamował również wzrost w zegarkach i biżuterii.

Presja jest szczególnie widoczna w Azji. Sprzedaż grupy w regionie spadła o 5 proc. rok do roku, a słabszy popyt w Chinach pozostaje jednym z głównych problemów branży luksusowej. Według informacji przytoczonych przez Investing.com znaczenie mają m.in. zaostrzone kontrole podatkowe wobec zamożnych konsumentów w Chinach. Na sytuację sektora wpływają również niepewność gospodarcza i rosnące koszty związane z napięciami geopolitycznymi.

Na tym tle perfumy, kosmetyki i specjalistyczna sprzedaż detaliczna wypadają relatywnie lepiej. Nie oznacza to, że segment beauty jest odporny na spowolnienie. Dziewięciomiesięczna sprzedaż Perfumes & Cosmetics pozostała na stabilnym poziomie organicznym.

image

LVMH sprzedaje kolejną markę. Patou wraca do poprzedniego właściciela

Co wyniki LVMH mówią o rynku beauty?

Rezultaty za trzeci kwartał wskazują na dwa obszary, które wspierają działalność beauty LVMH: rozwój produktów w segmencie prestiżowym oraz siłę wyspecjalizowanej dystrybucji. Premiery zapachów i wyniki makijażu Diora, a także oferta Guerlain, wspierają sprzedaż marek własnych. Sephora z kolei może przyciągać klientów dzięki połączeniu uznanych producentów, nowych brandów i ekskluzywnych premier.

Jednocześnie wzrost sprzedaży Sephory nie zrównoważył słabszych wyników całej grupy. LVMH pozostaje silnie uzależniony od kondycji dóbr luksusowych, a spadek w największym segmencie – modzie i wyrobach skórzanych, obciąża całościowy rezultat.

Wyniki za trzeci kwartał pokazują więc nie tyle jednolite osłabienie rynku luksusowego, ile rosnące różnice między jego kategoriami. W przypadku LVMH beauty i specjalistyczny handel detaliczny pozostają obszarami wzrostu, choć na razie nie wystarczają, by zneutralizować presję w pozostałych częściach biznesu.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
12.10.2026 15:19
Eye patch gate: co się stało, czemu, i co to mówi konsumentom i konsumentkom
O co chodzi z Eye patch gate?Fenty Skin/Huda Beauty

Fenty Skin, Glow Recipe i Huda Beauty w odstępie kilku dni pokazały niemal identyczne opakowania hydrożelowych płatków pod oczy. Internet szybko zaczął pytać, kto od kogo skopiował rozwiązanie. Okazało się jednak, że za pozornie przełomową innowacją stoi najprawdopodobniej wspólny dostawca opakowań. Historia pokazuje, jak niewielka może być dziś granica między własną innowacją a rozwiązaniem dostępnym w katalogu producenta.

17 września Fenty Skin zaprezentowała Dew N Plump Fresh-Sliced Hydrogel Eye Patches. Produkt zwrócił uwagę nie tylko formułą, ale przede wszystkim sposobem aplikacji. Hydrożel znajduje się w szczelnie zamkniętym pojemniku, a po przekręceniu mechanizmu z opakowania wysuwa się pojedynczy, świeżo odcięty płatek pod oczy. Rozwiązanie miało być odpowiedzią m.in. na problem higieny, konieczności pobierania płatków ze słoiczka za pomocą szpatułki, oraz wylewania się serum, w którym płatki są zanurzone. Płatki były "temperowane".

Kilka dni później okazało się, że podobne rozwiązanie pojawiło się także u konkurencji. 20 września twórcy internetowi zaczęli pokazywać Glow Recipe Exopeptide Caffeine Brightening and Depuffing Fresh Slices Eye Mask. Opakowanie wykorzystuje ten sam charakterystyczny mechanizm dozowania. 22 września indyjska twórczyni Prableen Kaur Bhomrah zaprezentowała z kolei produkt Huda Beauty Undereye Jelly Patches, również wykorzystujący cylindryczny pojemnik i system odcinania pojedynczych płatków.

W mediach społecznościowych pojawiło się więc pytanie...

...kto skopiował kogo?

Fenty Skin odpowiedziało na sytuację memem inspirowanym tym ze Spider-Manem wskazującym na drugiego Spider-Mana. Pozostałe marki podchwyciły żart, a dyskusja szybko przesunęła się z potencjalnego kopiowania receptur na źródło samej technologii.

Okazało się bowiem, że rozwiązanie było dostępne wcześniej. 16 lipca 2026 r. Wonder Bath opublikowała na swojej stronie informację o premierze Slice Serum. Marka oferuje trzy warianty produktu – Pore Tightening, Dark Spot Toning i Volume Lifting – każdy po 60 płatków. 

Jeszcze istotniejszy jest fakt, że według późniejszych ustaleń medialnych dostawca opakowania miał oferować ten sam mechanizm wielu markom. Business of Fashion podał, że rozwiązanie było prezentowane w Korei Południowej już od października 2025 r., a Wonder Bath jako pierwsza wykorzystała je komercyjnie w lipcu 2026 r.

Nie chodziło więc o identyczną recepturę. Chodziło o możliwość wykorzystania tego samego rozwiązania technologicznego przez różne firmy.

Producent kontraktowy staje się częścią innowacji

To właśnie ten element „Eye Patch Gate” jest z biznesowego punktu widzenia najważniejszy. Współczesna marka kosmetyczna coraz rzadziej musi samodzielnie posiadać cały łańcuch kompetencji niezbędnych do stworzenia produktu.

Może zlecić produkcję zewnętrznemu producentowi, kupić gotową bazę formulacyjną, wykorzystać składniki opracowane przez dostawcę surowców, a opakowanie zamówić u wyspecjalizowanego producenta. W efekcie produkt trafiający na półkę może być własnością marki przede wszystkim na poziomie brandingu, pozycjonowania i komunikacji, podczas gdy część jego technologicznego zaplecza jest współdzielona z innymi klientami tego samego ekosystemu dostawców.

Skala tego modelu jest znacząca. Według Grand View Research globalny rynek kontraktowej produkcji produktów personal care był wart 24,2 mld dol. w 2025 r., a w 2026 r. ma osiągnąć 25,8 mld dol. Prognoza zakłada wzrost do 45,4 mld dol. w 2033 r., co oznacza średnioroczne tempo wzrostu na poziomie 8,4 proc. w latach 2026–2033. Region Azji i Pacyfiku odpowiadał za 38,6 proc. przychodów tego rynku w 2025 r. 

Podobną skalę pokazują dane GlobalData. Według tej firmy globalny rynek kontraktowej produkcji personal care wygenerował w 2025 r. 23,8 mld dol. przychodów, rosnąc w latach 2020–2025 średnio o 5,4 proc. rocznie. 

Różnice między szacunkami wynikają m.in. z odmiennego zakresu analizowanych usług i segmentów rynku, ale oba źródła wskazują na ten sam kierunek: outsourcing produkcji kosmetyków i produktów personal care jest dużym i rosnącym segmentem globalnego rynku.

W Europie Grand View Research szacuje wartość rynku kontraktowej produkcji personal care na 4,67 mld dol. w 2025 r., wobec 4,67 mld dol. w 2024 r. Według prognozy do 2030 r. rynek ma osiągnąć 6,71 mld dol., przy CAGR na poziomie 6,4 proc. Co ważne, badanie obejmuje nie tylko samą produkcję. W strukturze rynku znajdują się również usługi custom formulation i R&D oraz packaging. To dokładnie ten obszar, który w przypadku „Eye Patch Gate” okazał się kluczowy.

Opakowanie z katalogu

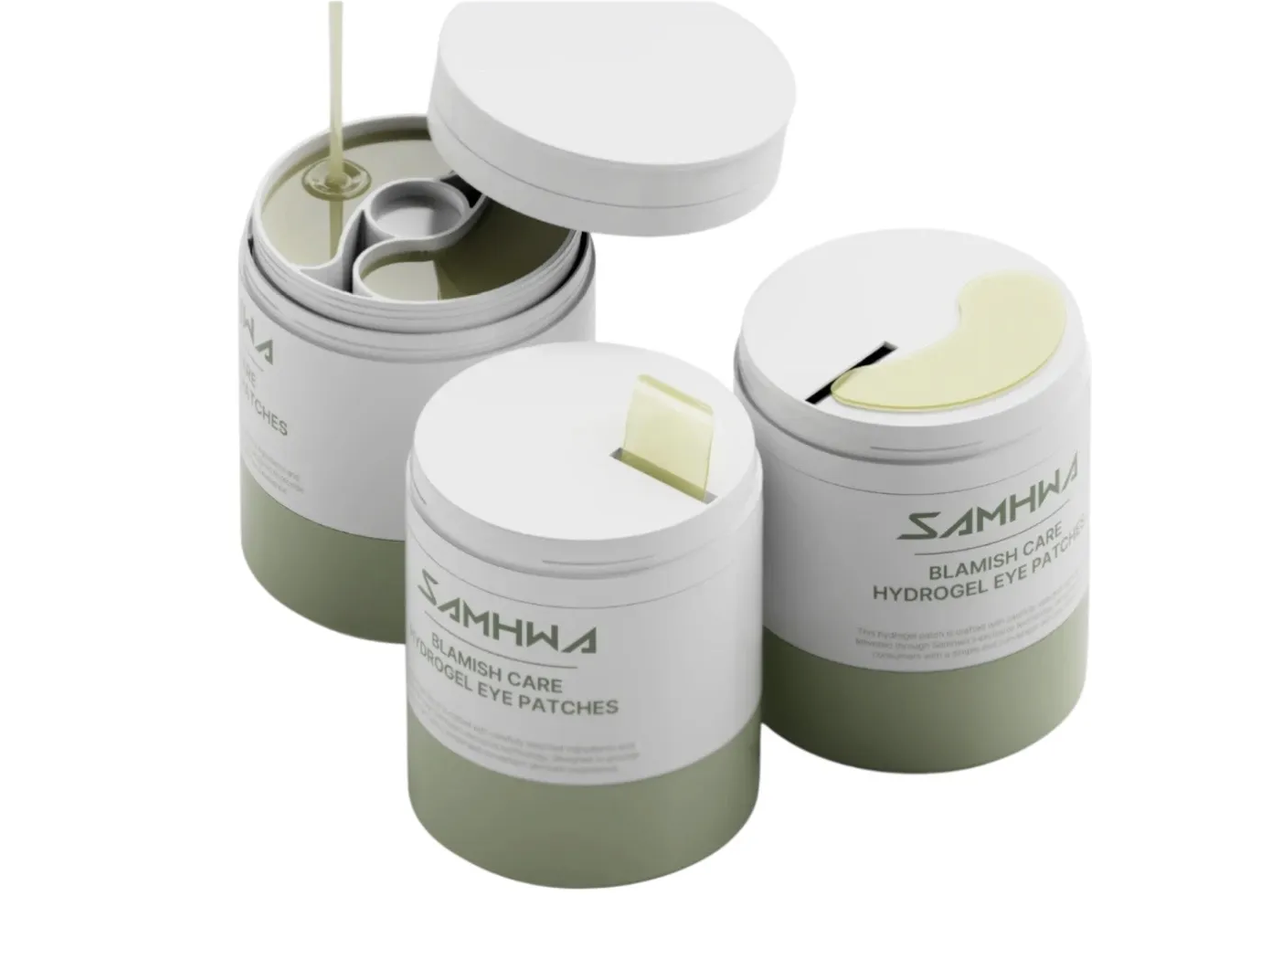
Według ustaleń Marie Claire najbardziej prawdopodobnym źródłem wykorzystanego rozwiązania jest południowokoreańska firma Samhwa. Magazyn wskazał konkretny komponent: Samhwa 100 ml PP Fresh-Slice Hydrogel Eye Patch Dispenser, oznaczony kodem SEP-F100M-01-A-IP. Według publikacji mechanizm umożliwia odcinanie pojedynczego płatka po przekręceniu elementu opakowania, a pojemnik ma mieścić około 60–70 porcji. Podawane przez Marie Claire minimum zamówienia wynosi 5000 sztuk, przy czasie realizacji około sześciu tygodni. 

image
Opakowanie "temperowanych" płatków pod oczy, za: Marie Claire
Samhwa

Te dane należy jednak traktować jako ustalenia medialne, a nie oficjalne potwierdzenie przez wszystkie zainteresowane marki, że korzystają z dokładnie tego samego dostawcy. Mechanizm pokazuje jednak, jak może działać współczesny rynek opakowań kosmetycznych. Dostawca rozwija rozwiązanie, a następnie oferuje je wielu klientom. Każdy z nich może zamówić własną wersję wizualną, napełnić opakowanie inną formułą i stworzyć zupełnie inną historię marketingową.

Samo opakowanie nie determinuje więc receptury.

W przypadku produktów będących przedmiotem „Eye Patch Gate” różnice są widoczne w komunikowanych składnikach i funkcjach. Glow Recipe pozycjonuje swój produkt wokół eksopetydów i kofeiny. Fenty Skin wykorzystuje m.in. niacynamid oraz składniki charakterystyczne dla swojej komunikacji. Wonder Bath oferuje trzy warianty odpowiadające różnym potrzebom skóry. Oficjalna strona marki potwierdza obecność 60 płatków w każdym z wariantów.

Ważne, żeby to podkreślić i komunikować: wspólna technologia opakowania nie oznacza wspólnej technologii kosmetycznej.

R&D kontra szybkość wejścia na rynek

„Eye Patch Gate” pojawił się w momencie, gdy globalny rynek beauty znajduje się pod presją jednoczesnego wzrostu i coraz większego nasycenia. Według najnowszej analizy McKinsey globalny rynek beauty ma rosnąć średnio o 5 proc. rocznie do 2030 r., osiągając wartość około 590 mld dol.

Jednocześnie tempo wzrostu jest niższe niż w poprzednim okresie. W raporcie z 2025 r. McKinsey wskazywał, że światowy rynek beauty rósł w latach 2022–2024 średnio o 7 proc. rocznie. Firma prognozowała następnie spowolnienie do około 5 proc. rocznie do 2030 r. Dla producentów oznacza to presję na regularne dostarczanie nowości. Im większa konkurencja, tym większą wartość ma skrócenie czasu pomiędzy identyfikacją trendu a premierą produktu.

To z kolei zwiększa znaczenie producentów kontraktowych.

Zlecenie części prac na zewnątrz pozwala marce ograniczyć nakłady na własną infrastrukturę produkcyjną i szybciej wprowadzać produkty na rynek. Grand View Research wskazuje właśnie na przechodzenie marek na bardziej „asset-light” modele biznesowe jako jeden z czynników napędzających rozwój kontraktowej produkcji personal care.

Model ten ma jednak drugą stronę. Jeżeli wiele firm korzysta z tych samych dostawców, skraca się dystans pomiędzy konkurencyjnymi premierami. W efekcie kilka marek może równocześnie wprowadzić produkt o podobnym wyglądzie, funkcjonalności czy sposobie aplikacji. Nie musi to być rezultat kopiowania. Może być efektem tego, że wszystkie firmy obserwują te same trendy i korzystają z tych samych dostawców.

Kto posiada innowację?

Właśnie tutaj pojawia się największy problem „Eye Patch Gate”.

Huda Kattan, założycielka Huda Beauty, publicznie sugerowała, że kilka marek otrzymało od dostawcy zapewnienia dotyczące wyłączności opakowania. Jej zdaniem okazało się później, że dostawca oferował rozwiązanie także innym klientom. ELLE cytowało również stanowisko założycielek Glow Recipe, Sarah Lee i Christine Chang, które podkreślały, że opakowanie jest tylko jednym elementem całego produktu, a formuły marek są różne.

Jeżeli informacje o obietnicach wyłączności są prawdziwe, problem nie dotyczy więc samego kopiowania, lecz zarządzania prawami do technologii i komunikowania jej przez dostawcę.

Dla marek oznacza to konieczność znacznie dokładniejszego definiowania ekskluzywności w umowach. „Wyłączność” może oznaczać bowiem wiele różnych rzeczy: wyłączność geograficzną, czasową, wyłączność w określonej kategorii produktu albo wyłączność konkretnej formy wizualnej. Bez precyzyjnych zapisów rozwiązanie może jednocześnie funkcjonować w kilku konkurencyjnych portfolio.

To problem szczególnie istotny dla marek D2C i mniejszych firm. Duża marka może zainwestować w autorskie laboratorium, własny zespół R&D i długoterminowe badania. Mniejszy podmiot często musi korzystać z infrastruktury partnerów zewnętrznych. Granica między „własną innowacją” a „innowacją kupioną od dostawcy” staje się wówczas płynna.

Przewaga nie kończy się na formule

Historia „Eye Patch Gate” nie oznacza, że produkcja kontraktowa ogranicza innowacyjność. Wręcz przeciwnie. Dostawcy wyspecjalizowani w formulacji, opakowaniach i produkcji mogą pozwalać mniejszym markom na dostęp do technologii, których samodzielnie nie byłyby w stanie opracować.

Problem pojawia się wtedy, gdy dostęp do tej samej technologii otrzymuje wielu konkurentów, a każda marka próbuje przedstawić ją jako własny przełom. W takiej sytuacji przewaga musi zostać zbudowana gdzie indziej. Może nią być rzeczywiście autorska receptura, opatentowana technologia, własne badania skuteczności, unikalny system dozowania albo doświadczenie użytkownika. Równie ważne pozostają marka, społeczność, dystrybucja i wiarygodność.

To szczególnie istotne przy rosnącej wiedzy konsumentów. McKinsey wskazuje, że jednym z kluczowych problemów branży jest dziś większa ostrożność klientów wobec obietnic marek i koncentracja na rzeczywistej wartości produktu. W badaniu z 2025 r. 54 proc. ankietowanych menedżerów beauty wskazało niepewny popyt konsumentów lub ograniczone wydatki jako największe ryzyko dla przyszłego wzrostu branży.

W takich warunkach samo nowe opakowanie może nie wystarczyć.

Lekcja dla producentów i marek

Eye patch gate jest więc czymś więcej niż internetową ciekawostką dotyczącą kilku wariantów płatków pod oczy. Pokazuje strukturę współczesnego rynku kosmetycznego, na którym coraz więcej kompetencji znajduje się poza samymi markami.

Dostawca surowca może opracować składnik. Laboratorium kontraktowe może przygotować bazę formulacyjną. Producent opakowania może opracować mechanizm dozowania. Producent kontraktowy może połączyć wszystkie elementy w gotowy produkt. Marka pozostaje właścicielem relacji z konsumentem i odpowiada za to, jak te elementy zostaną połączone i przedstawione na rynku. Skala tego modelu będzie prawdopodobnie rosła wraz z samym rynkiem kontraktowym. Globalna wartość tego sektora jest już liczona w dziesiątkach miliardów dolarów, a prognozy zakładają dalszy wzrost. 

Dla branży kosmetycznej oznacza to zmianę definicji innowacji. Nie wystarczy już znaleźć dostawcę nowego opakowania i jako pierwsza marka wprowadzić je na rynek. Trzeba wiedzieć, kto jeszcze ma dostęp do tej technologii, na jakich zasadach jest ona oferowana i czy deklarowana ekskluzywność rzeczywiście istnieje.

W przeciwnym razie „pierwszy na rynku” może się okazać zaledwie „pierwszym w swojej firmie/segmencie”. W przypadku Eye patch gate internet wykonał za branżę kosmetyczną audyt w ciągu kilku dni. Konsumenci znaleźli wcześniejszy produkt Wonder Bath, marki zaczęły publicznie komentować wspólnego dostawcę, a dyskusja o kopiowaniu zamieniła się w dyskusję o tym, kto naprawdę posiada innowację.

To ważny sygnał dla całego sektora: w świecie, w którym ta sama technologia może trafić jednocześnie do kilku marek, przewagę coraz trudniej zbudować na samym produkcie. Tym bardziej liczą się własne R&D, realna różnica technologiczna, dobrze zabezpieczone umowy z dostawcami oraz wiarygodność komunikacji.

ZOBACZ KOMENTARZE (0)
13. październik 2026 19:41