Polska Izba Handlu 15 stycznia br. skierowała do premiera, marszałków sejmu i senatu oraz przewodniczących klubów parlamentarnych pismo z apelem o działania w sprawie niekontrolowanego rozwoju dyskontów, które zaburzają równowagę w polskim handlu detalicznym.
– Na rynku potrzebne są wszystkie formaty handlu, nie możemy zawężać pola wyboru konsumentowi, nie możemy doprowadzić do sytuacji, gdy nie będzie sklepów innych niż dyskonty – a do tego obecnie zmierzamy. Dzisiejsza sytuacja na polu handlu jest przez nas oceniana jako prowadząca do monopolizacji i asymetrii, ponieważ nie jest normalnym, gdy np. w miejscowości liczącej niecałe 17 tys. mieszkańców znajduje się pięć sklepów dyskontowych, a mniejsze placówki bez szans na konkurowanie upadają. Jest to przykład Olecka, jednak takich miast jest w Polsce wiele – ocenia Waldemar Nowakowski, prezes Polskiej Izby Handlu.
To nie są bezpodstawne stwierdzenia. Z danych instytutu badawczego Nielsen wynika, że w Polsce co 32 godziny otwiera się nowy dyskont. W 2007 roku na milion mieszkańców przypadały 32 dyskonty, w 2013 już 79. Instytut Market Side podaje przykład 56-tysięcznego Raciborza. Tu zadomowiło się aż 11 dyskontów, a obok nich również Auchan, Kaufland, Tesco, E. Leclerc. Najwięcej dyskontów działa w województwie śląskim, najszybciej przybywa ich w województwach łódzkim, małopolskim, pomorskim i mazowieckim. Najsłabiej rozwinęły się w województwach świętokrzyskim i lubelskim, gdzie jest wysoki odsetek wiejskiej ludności. – Szacujemy, że przy zachowaniu obecnych trendów i preferencji konsumenckich w 2015 roku będzie działało ponad 4 tys. dyskontów. Docelową wielkość rynku dyskontów w Polsce oceniamy na 5 tys. – mówił Maciej Bartmiński, prezes Market Side, podczas Forum Branży Kosmetyczno--Chemicznej zorganizowanego w październiku ub.r. przez „Wiadomości Kosmetyczne”. Prawdopodobnie ten proces będzie jednak postępował szybciej.
Bankructwa liczone w tysiącach
Według danych GUS za 2012 r. (opublikowanych w październiku 2013 r.) w Polsce mamy 375 tys. sklepów. Co roku upada kilka tysięcy, przede wszystkim tych drobnych, tzw. tradycyjnych.
Ostatnie prognozy podane przez Euromonitor International są zatrważające. W 2014 roku, według tej agencji badawczej, zjawisko ma przybrać na sile, z rynku zniknie 8 tys. placówek. W tym samym czasie może powstać ponad 400 nowych dyskontów. Tylko Biedronka zapowiada otwarcie 300 kolejnych, również w małych formatach, poniżej 200 mkw., które mają ułatwić sieci wejście do miast, gdzie brakuje odpowiednio dużych lokalizacji (teraz średnia powierzchnia Biedronki to 650 mkw.). Inni dyskonterzy też nie zamierzają oddać pola konkurencji. Jak podaje „Gazeta Prawna”, sieć Netto, która w 2013 r. otworzyła 38 dyskontów, w tym roku chce dodać kolejnych 50. Kaufland chce uruchamiać przynajmniej 5 nowych placówek co kwartał, ma ich obecnie ponad 170. W ubiegłym roku 40 nowych punktów otworzył Lidl, w tym roku zamierza utrzymać to tempo. Ma już ponad 500 sklepów.
– Potrzebne jest sporządzanie miejscowych planów zagospodarowania przestrzennego – uwzględniających zrównoważony rozwój wszystkich formatów handlu oraz niezbędne jest przeprowadzanie analiz wpływu nowo powstałych i planowanych podmiotów handlu na rynek lokalny – przekonuje Waldemar Nowakowski w komunikacje rozesłanym do mediów. – Przyczyni się to do ożywienia rozwoju gospodarczego, zwłaszcza na szczeblu regionalnym, ponieważ zagwarantuje to m.in. wpływy z podatków płaconych lokalnie, większą stabilność i dywersyfikację zatrudnienia oraz przyczyni się do rewitalizacji centrów miast. Jeżeli obecnie nie zatroszczymy się o formę polskiego handlu, postawimy wkrótce nas samych i przyszłe pokolenia w sytuacji braku możliwości dokonywania swobodnych wyborów konsumenckich – podkreśla prezes Izby.
Jak uratować polski handel?
Polska Izba Handlu uważa, że niezbędne jest otwarcie debaty społecznej, skutkującej konkretnymi działaniami legislacyjnymi, które zapewnią zrównoważony rozwój sklepom i sieciom wszystkich formatów. Ten pomysł popierają detaliści, ale oczekują konkretów. – Ta debata powinna mieć przewodnie hasło – nie czy, lecz JAK uratować polski handel – mówi Jerzy Kwiatkowski, właściciel Kosmeterii „Renata” i członek Rady Sieci Kosmeteria zrzeszającej na zasadzie franczyzy ponad 100 placówek. – W takich działaniach trzeba upatrywać interesu kraju i jego mieszkańców. Trzeba spojrzeć na ten temat dużo szerzej, stworzyć strategię dla polskiego handlu, warunki i szansę rozwoju dla polskich przedsiębiorców – przekonuje. – Rozwój zachodnich sieci handlowych i dyskontów okazał się dla nas wyniszczający. Producenci, widząc co się dzieje, szukają zbytu gdziekolwiek i za wszelką cenę. Widzą, że detal się kurczy i zamiast go wspierać, żeby dla swoich biznesów mieć alternatywę, opuścili nas. A przede wszystkim całkowicie brakuje polityki państwa, mamy w tym temacie „wolną amerykankę” – podkreśla Jerzy Kwiatkowski.
Lody obojętności jednak puściły, albo temat dyskontów zrobił się nośny, bo politycy coraz chętniej zabierają na ten temat głos. Solidarna Polska chce, by wicepremier i minister gospodarki Janusz Piechociński poinformował, ile w Polsce jest hipermarketów i dyskontów, gdzie i jakie płacą podatki oraz czy nie omijają polskich przepisów podatkowych. Politycy Solidarnej Polski chcą też wiedzieć, jakie działania na rzecz wspomagania konkurencyjności polskich przedsiębiorstw podjął lub chce podjąć polski rząd.
9 stycznia br., podczas konferencji prasowej zwołanej w Sejmie, szef klubu SP Arkadiusz Mularczyk podkreślał, że hipermarkety i sieci odprowadzają podatki przede wszystkim za granicą, zamiast wesprzeć polską gospodarkę, a drobni sklepikarze, płacący podatki w Polsce nie są w stanie obniżyć cen do tego stopnia, by konkurować z wielkimi sieciami. Poseł SP Andrzej Romanek grzmiał, że państwo „przegrało bitwę o polski handel”.
Konsekwencje nie tylko dla handlu
Sami detaliści jeszcze się nie poddają. To dla nich nie jest przegrana bitwa. Chcą debaty proponowanej przez Polską Izbę Handlu. – Jest jak najbardziej zasadna, szkoda tylko, że dopiero dzisiaj podejmuje się takie działania – mówi Teresa Jonas, prezes franczyzowej sieci Drogerie Polskie, skupiającej około 300 sklepów. – W każdym czasie handel tradycyjny powinien walczyć o udziały rynkowe, które w naszej branży dla wielu wiodących producentów są nadal znaczące – zaznacza.
Za debatą stanowczo opowiada się Krzysztof Rejman, dyrektor franczyzowej sieci Kosmeteria-Eksperci Urody. – Polacy powinni się dowiedzieć, jakie konsekwencje czy zagrożenia czyhają na polskich konsumentów i właścicieli małych, ale też i wielkich przedsiębiorstw oraz ich pracowników, bo tak naprawdę kwestia właściwych proporcji w handlu, równowagi, o której mówi prezes Polskiej Izby Handlu, ma bardzo szerokie konsekwencje dla pozostałych sektorów gospodarki, z czego mało kto zdaje sobie sprawę – podkreśla. – Taka debata może też uświadomić i pobudzić do działania tych, którzy mają dzisiaj władzę i wpływ na zmiany, ale z różnych powodów nie uznali do dzisiaj, że są one niezbędne. Debata powinna zawierać wszelkie analizy, które mogą pokazać prawdziwy, obiektywny stan rzeczy, jakie konsekwencje dla wszelkich formatów sklepów mają dyskonty i jakie konsekwencje rodzą dla całej gospodarki – co jest dobre, bo na pewno są takie obszary, a co jest z pewnością złe – mówi Krzysztof Rejman.
Teresa Stachnio, wiceprezes sieci drogerii Jasmin jest pewna, że debata na temat niekontrolowanego rozwoju dyskontów jest konieczna i powinna być poparta aktywnościami lokalnych przedsiębiorców. – Wydaje się, że jeśli będziemy umieli pokazać siłę naszego detalicznego handlu – nowoczesnego z tradycjami – to powinno doprowadzić do planowania modelu zagospodarowania powierzchni handlowych i ustaleń modelu handlowego – komentuje.
Coraz niższe ceny, znikome marże
Zaburzenie równowagi rynkowej poprzez zaniżanie cen, to działa wytaczane przez innych uczestników handlu przeciwko dyskontom, ale i producentom. – Dyskonty są obecnie największym zagrożeniem dla lokalnego handlu, w tym drogeryjnego. Obniżają drastycznie ceny na produkty, najczęściej koncernowe w innych opakowaniach i gramaturach niż są dostępne w innych sieciach. To dezorientuje klientów, którzy już nie wiedzą, czy dany produkt jest w dobrej cenie, czy nie, zawsze jutro oferta może być jeszcze lepsza – mówi Teresa Stachnio.
Producentom drobni detaliści zarzucają, że gonią za szybkim zyskiem, bez względu na konsekwencje. Wśród głównych grzechów wymieniają krótkowzroczne działanie, brak polityki cenowej, nierówne traktowanie odbiorców. Jak mówią, ceny produktów są coraz niższe, marże znikome, promocje obowiązują na 70 proc. asortymentu w sklepach, różnice pomiędzy produktami z półki ekonomicznej a premium są coraz mniejsze – nie wiadomo, co markowe, co dyskontowe. Zauważają, że w dyskontowej formule handlu nie ma miejsca na szeroką ofertę, na lokalne produkty, co jest niekorzystne i dla handlu i dla samych producentów. Ta zabójcza pogoń zdaje się prowadzić donikąd – przekonują.
Czy producent może zrezygnować z dyskontu?
Z drugiej strony trzeba pamiętać o nastrojach społecznych – 83 proc. Polaków twierdzi, że gospodarka znajduje się obecnie w recesji. 90 proc. uważa, że jest zła sytuacja na rynku pracy, 70 proc. negatywnie
ocenia stan swoich finansów, 75 proc. uważa, że to nie jest dobry czas na zakup dóbr – pokazują dane Nielsena. Zdaje się, że producenci nie mają wyjścia. Nawet firmy obecne dotychczas tylko w segmencie premium starają się wprowadzać tańsze marki, żeby wejść z nimi na masowy rynek i sprzedawać. Tradycyjny rynek się kurczy. Dyskonty zapewniają obrót, którego potrzebują. – Biedronka podczas jednorazowej, dwutygodniowej akcji typu „in-out” sprzedaje 200 tys. sztuk danego produktu, a rynek tradycyjny taką samą ilość kupuje w ciągu 6 miesięcy. To pokazuje, jaka jest siła dyskontów – mówi jeden z producentów obecny ze swoimi kosmetykami w obu kanałach sprzedaży. Z oczywistych względów chce pozostać anonimowy. – Oczywiście marża wypracowana przez producenta w Biedronce jest dużo mniejsza niż na rynku tradycyjnym. Są też długie 60-90-dniowe terminy płatności. Tyle się czeka na pieniądze za to, co Biedronka sprzeda w ciągu dwóch tygodni. Na rynku tradycyjnym terminy są krótsze – dodaje. Dlaczego więc rynek tradycyjny ma takie kłopoty? – pytamy. – Dyskonty zmieniły politykę asortymentową. Jeszcze dwa lata temu skupiały się na własnych markach. Dziś oferują dobre, markowe kosmetyki. Jeśli klient może więc kupić w dyskoncie kosmetyki znanych marek o 30-40 procent taniej niż w drogeriach, to handel tradycyjny przestaje być wiarygodny – tłumaczy nasz rozmówca. Zarazem przyznaje, że ta droga prowadzi donikąd, bo zdanie się na dyskonty może doprowadzić do tego, że za chwilę producent zamiast 200 produktów w portfolio będzie miał 20 najlepiej rotujących. – A jak jego konkurent obniży cenę o złotówkę, to z tych 20 zrobi mu się 10, bo trzeba pamiętać, że kupcy w dyskontach wprowadzają element rywalizacji pomiędzy producentami. Liczy się, kto da najtańszą ofertę – dodaje. Czy w takim razie producent może pozwolić sobie na zrezygnowanie z dyskontów?
– Moim zdaniem nie. Rynek tradycyjny ma wartość „x”, na którą pracujesz 12 miesięcy. A skoro 4 akcje w Biedronce robią ci połowę tego „ x”, to zastanawiasz się, po co pakować się w zatrudnianie przedstawicieli handlowych, w negocjacje z hurtowniami? Tu szalę przeważa wartość tego jednorazowego obrotu, który można zrobić z dyskontem – mówi nasz rozmówca. Trzeba też dodać - odnosząc się do argumentu nierównego traktowania partnerów handlowych - że producent nie może narzucać swoim odbiorcom cen, za jakie ci zaoferują je klientom. To prawnie zakazane. To nie on decyduje więc, za ile dyskont wystawi towar na sprzedaż, a taka sieć jak Biedronka może sobie pozwolić na zrezygnowanie z własnej marży i sprzedaż w cenach detalicznych niższych niż hurtowe w handlu tradycyjnym.
Czy producenci mogą liczyć na zrozumienie? – Żyjemy w gospodarce rynkowej, co oznacza, ze każdy biznes szuka dla siebie najlepszych możliwości na rozwój – a bez zysku nie ma na niego szans – komentuje Krzysztof Rejman, dyrektor sieci Kosmeteria. – Nigdy nie będę winił producenta, że zachowuje się tak czy inaczej – on ma prawo podejmować wszelkie decyzje, które dla jego biznesu będą najkorzystniejsze, z pełnymi konsekwencjami dla niego, jak i pracowników, których zatrudnia. I w tym obszarze zawiera się jego odpowiedzialność. Na tym też polega gra rynkowa, że każdy, kto bierze w niej udział, pragnie wygrać i zapewnić sobie najbardziej bezpieczną i stabilną przyszłość. Natomiast ustalanie zasad tej gry, to już domena i odpowiedzialność państwa i jego agend. Ewidentnie widać, że gra, która toczy się aktualnie w handlu w Polsce, zmienia go bardzo dynamicznie – jedni bardzo zyskują, inni bardzo tracą. Jeszcze nie tak dawno to hipermarkety były najbardziej przyciągającym konsumentów formatem sklepów, dzisiaj są to ewidentnie dyskonty – i jedne, i drugie, mają wpływ na „kurczenie” się indywidualnych, małopowierzchniowych sklepów detalicznych. A to na pewno nie jest w interesie społecznym – dodaje Krzysztof Rejman.
Co na to konsumenci?
Polacy chcą kupować tanio, bo na drożej ich nie stać. W większości nie analizują, skąd biorą się niskie ceny, nie kierują się lokalnym patriotyzmem. Jeśli sami nie prowadzą biznesu, nie rozumieją zachodzących tu zależności. Krytykują doniesienia o próbach regulacji rynku przez inicjatywy społeczne lub rządowe. I są bezlitośni w swoich ocenach.
„Nie wiem, czy politykom to wyjdzie na zdrowie – może i zyskają poparcie paru czy parunastu tysięcy drobnych kupczyków, ale zrażą do siebie miliony klientów dużych sklepów, którzy chcą kupować w dyskontach i supermarketach, bo tam jest po prostu taniej”.
„Czy chcecie walczyć z sieciami w interesie sklepikarzy, ale WBREW interesom większości Polaków?”
„Jest wolny rynek, jeżeli do kogoś trafia oferta małych sklepów, to tam kupuje. Jeżeli nie, to sklepy muszą zmienić ofertę albo się zwinąć. Jak ze wszystkim”.
„Nie było sklepów, było źle, teraz są i też jest źle. Co będzie, jak te Kauflandy, Tesco, Lidle, Auchany, Biedronki... wrócą tam, skąd przyszły? Będzie lepiej?” – to tylko przykłady wpisów na wyborcza.pl pod artykułem dotyczącym planowanej walki z sieciami handlowymi, dyskontami i handlem w niedziele.
Szczególnego znaczenia nabierają wobec takich nastrojów społecznych wysiłki zmierzające do konsolidacji polskiego handlu i zbudowania mocnych, polskich sieci drogeryjnych. – Nie możemy tylko narzekać, że handel tradycyjny upada, trzeba podjąć konkretne wyzwania, aby to zmienić. Sieci działające w rynku tradycyjnym silne będą wtedy, kiedy będą w stanie spełnić oczekiwania producentów i konsumentów. Tylko dobrze zorganizowany model biznesowy będzie w stanie skutecznie konkurować z dyskontami, i nie tylko z nimi – podkreśla Teresa Jonas, prezes franczyzowej sieci Drogerie Polskie.
Katarzyna Bochner
Sześcioodcinkowa „Lalka” Netflixa ma dokładnie te elementy, które pozwalają kostiumowej produkcji wyjść poza ekran: silną bohaterkę, wyrazisty świat wizualny, status, klasowe aspiracje, rytuały piękna i rozpoznawalny kod kulturowy. W momencie, gdy polski rynek kosmetyczny jest wart już 6,4 mld euro, a konsumenci coraz częściej kupują nie tylko produkt, lecz także jego historię i doświadczenie, brak wyrazistej współpracy beauty wokół serialu wygląda jak niewykorzystana szansa. „Bridgerton” pokazuje, jak można było zrobić to inaczej.
„Lalka” pojawiła się na Netflixie 16 września. Produkcja Pawła Maślony to sześć odcinków kostiumowego dramatu, który nie jest klasyczną ekranizacją powieści Bolesława Prusa. Twórcy wykorzystali literacki pierwowzór jako punkt wyjścia do opowieści o miłości, obsesji, pieniądzach, awansie społecznym i walce o niezależność. W centrum znalazły się Izabela Łęcka i Stanisław Wokulski, ale świat serialu tworzą także kostiumy Doroty Roqueplo, scenografia Joanny Machy i charakteryzacja Dariusza Krysiaka.
Z perspektywy rynku kosmetycznego ta informacja jest ważniejsza, niż może się wydawać. Bo „Lalka” nie jest tylko opowieścią, którą można obejrzeć. To gotowy świat estetyczny, który można było przełożyć na produkt.
I właśnie tego przełożenia zabrakło.
Beauty jest już częścią ekonomii popkultury
To nie jest moment, w którym marka kosmetyczna musi uzasadniać, dlaczego chce współpracować z serialem. Beauty collaby stały się jednym z narzędzi monetyzowania popkulturowych franczyz. Netflix sam od kilku lat rozwija model, w którym produkty konsumenckie mają pozwalać widzowi „wejść głębiej” w świat produkcji, wyrażać fandom i przedłużać historię poza ekran. Tak właśnie platforma opisywała swoją strategię przy „Bridgertonach”.
A potencjał jest szczególnie duży właśnie w kosmetykach i perfumach, ponieważ te kategorie nie wymagają dosłownego kopiowania kostiumu czy scenografii. Mogą przejąć emocję, kolor, zapach, rytuał i charakter bohaterki.
Polski rynek daje dziś ku temu mocne podstawy. Według najnowszego raportu Polskiego Związku Przemysłu Kosmetycznego wartość krajowego rynku kosmetycznego wyniosła w 2025 r. 6,4 mld euro, o 9,3 proc. więcej niż rok wcześniej. Polska odpowiada za 7 proc. rynku kosmetycznego UE i jest jego piątym co do wielkości rynkiem. W ciągu dekady wartość krajowego rynku wzrosła o 85 proc.
Wydaje się niemal absurdalne nazywać sprawy po imieniu, ale zróbmy to: polski rynek beauty to nie jest mały, niszowy sektor, dla którego współpraca z popularnym serialem byłaby wyłącznie ciekawostką PR-ową. To rynek, na którym istnieje wystarczająco dużo marek, kategorii i konsumentów, aby popkulturowe IP mogło stać się realnym narzędziem sprzedaży.
Tym bardziej warto przyjrzeć się temu, co zrobił „Bridgerton”.
„Bridgerton” nie sprzedaje logo
Już w 2021 r. Netflix i Shondaland nawiązali współpracę z Pat McGrath Labs. Powstała kolekcja makijażowa inspirowana serialem, ale partnerstwo miało dodatkową wartość: kosmetyki Pat McGrath były wykorzystywane przy pracy z całą obsadą podczas zdjęć, a Nicola Coughlan została twarzą i muzą kolekcji. Produkt nie był więc przypadkowym gadżetem z logo. Był częścią języka wizualnego produkcji.
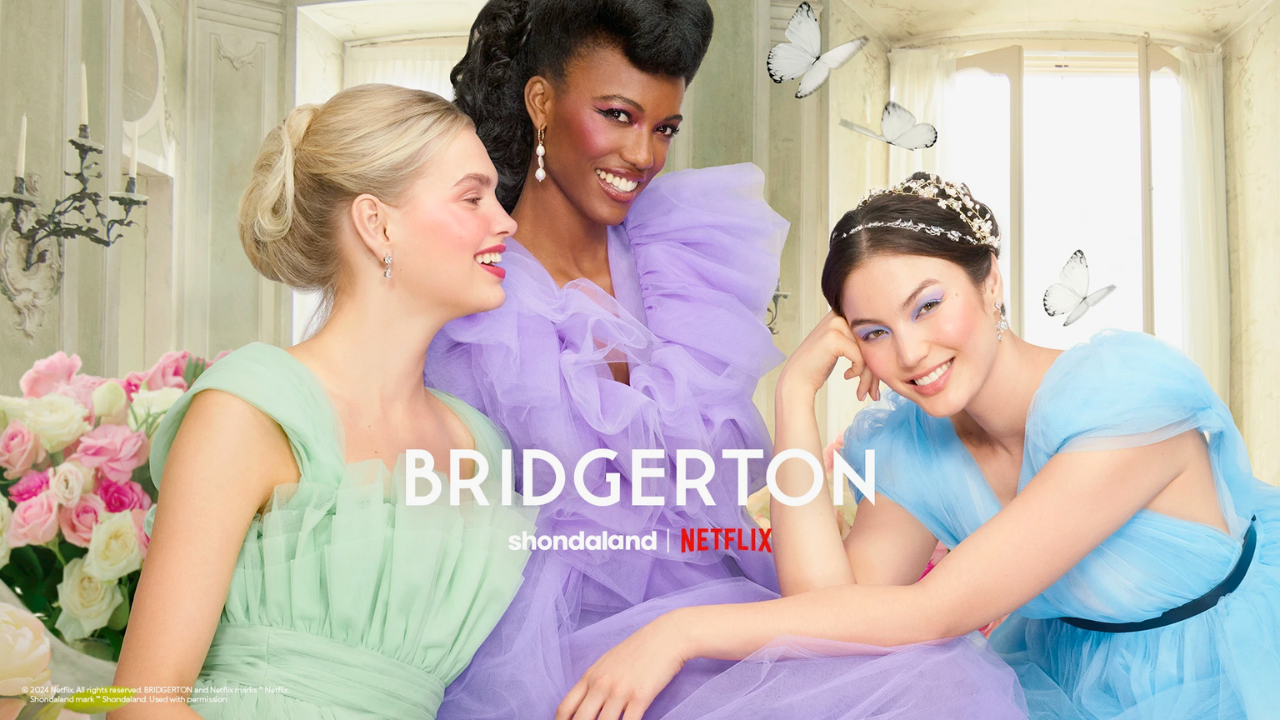
To jest dosyć fundamentalna różnica. W słabszym modelu mamy schemat: serial → logo → produkt → sprzedaż. W modelu „Bridgertona”: świat serialu → kod estetyczny → produkt → doświadczenie konsumenta. Dzięki temu kosmetyk nie mówi wyłącznie „oglądam ten serial”. Mówi coś więcej, co pozwala marką "Bridgerton" sprzedać de facto wszystko, od mebli przez ubrania po waciki kosmetyczne: „chcę mieć fragment tego świata”.
Netflix i Shondaland nie poprzestały na jednej kolekcji makijażowej. W 2024 r., przy okazji trzeciego sezonu, platforma wymieniała wśród nowych partnerstw m.in. Kiko Milano Beauty, a równolegle rozwijano współprace z markami lifestyle’owymi. Netflix stworzył także w Nowym Jorku „Bridgerton Promenade” – wydarzenie, które łączyło doświadczenie świata serialu z prezentacją nowych produktów.
W 2026 r. portfolio jest jeszcze szersze. Netflix wymienia m.in. współprace „Bridgertona” z Dove, NYX Professional Makeup i Coty. Coty stworzyło pierwszą oficjalną kolekcję zapachów „Bridgerton”: trzy wody perfumowane – Dearest Tempting Peach, Dearest Rebel Vanilla i Dearest Graceful Hydrangea. NYX rozwija kolejne kolekcje makijażowe, a Dove oferuje limitowaną linię produktów do kąpieli i pielęgnacji ciała.
To ważne także z punktu widzenia kategorii.
„Bridgerton” nie zatrzymał się na makijażu. Przeszedł od make-upu do body care, od body care do fragrance, a następnie do całego lifestyle’u. To dokładnie ten mechanizm, którego zabrakło przy „Lalce”. A przecież Izabela Łęcka jest gotowym beauty IP. W powieści jej wygląd nie jest neutralny. Jest częścią jej pozycji społecznej, narzędziem komunikowania przynależności do arystokracji i elementem świata, który Wokulski próbuje zdobyć. Nowy serial dodatkowo interpretuje ją jako kobietę próbującą wymknąć się społecznym ograniczeniom. Netflix opisuje jej postać poprzez własny plan na życie i pragnienie określenia własnego miejsca w zmieniającym się świecie.
To jest właściwie gotowy consumer insight; Izabela mogła być nie tyle twarzą kosmetyku, ile bohaterką całej jego historii.
Jeszcze ciekawsza byłaby jednak interpretacja współczesna, a nie rekonstrukcja historyczna. „Łęcka” mogłaby oznaczać określony styl makijażu, „Wąsowska” – inny typ kobiecości. Serial daje przecież kilka różnych kobiecych archetypów. Netflix sam podkreśla kontrast między Izabelą a Wąsowską, którą przedstawia jako ikonę wolności i kobietę żyjącą poza konwenansami.
To niemal gotowa architektura kolekcji.
Największy potencjał ma jednak zapach
W przypadku „Lalki” szczególnie interesująca byłaby wspomniana już kategoria fragrance. „Bridgerton” już pokazał, że świat kostiumowego serialu można sprzedać przez zapach. W 2026 r. oficjalna kolekcja Coty składa się z trzech perfum, a więc nie jednego produktu „z logo”, lecz całej olfaktorycznej interpretacji świata przedstawionego.
„Lalka” daje pod tym względem równie dużo materiału: kwiaty, wnętrza, pudry, tkaniny, drewno, herbatę, ogród, wieczorne spotkania, teatr, salony i oczywiście kontrast między arystokratycznym światem Łęckich a bardziej pragmatycznym światem Wokulskiego. Można było nawet stworzyć dwie równoległe narracje zapachowe: „salon” i „sklep”, luksus i przedsiębiorczość, arystokracja i mieszczaństwo. To byłoby znacznie bardziej interesujące niż klasyczne „perfumy inspirowane serialem”.
Można było zbudować wokół niej kolekcję makijażową opartą na kolorach świata „Lalki”. Można było stworzyć zapach inspirowany jej salonem, garderobą albo ogrodem Wąsowskiej. Można było opracować produkt typu mgiełka do ciała, perfumy do włosów czy świecę, która przenosiłaby zapachowy kod XIX-wiecznego salonu do współczesnego mieszkania.
Dane pokazują, że beauty potrzebuje takich historii
Rynek również sprzyja tego typu eksperymentom. Według Euromonitor International sprzedaż wartościowa kategorii premium beauty and personal care w Polsce wyniosła w 2025 r. 4,914 mld zł, co oznaczało wzrost o 10 proc. rok do roku. Jednocześnie cały rynek beauty and personal care w Polsce zwiększył sprzedaż wartościową o około 7 proc.
To szczególnie istotne w kontekście „Lalki”, ponieważ serial opowiada o aspiracji, statusie i pragnieniu uczestnictwa w świecie dóbr luksusowych. A właśnie te wartości są częścią współczesnej ekonomii beauty.
Nie chodzi więc o to, aby kosmetyk „pasował do epoki”. Chodzi o to, aby mechanizm, o którym opowiada serial, pasował do mechanizmu kategorii. „Lalka” mówi: przedmioty komunikują status. Branża beauty i cała kultura konsumpcji mówi: przedmioty komunikują tożsamość.
Punkt styku jest oczywisty.
„Bridgerton” zrobił z fandomu kategorię zakupową
Jeszcze mocniej pokazują to dane dotyczące konkretnych współprac. Współprace marek kosmetycznych z „Bridgertonem” wskazują, że dobrze dobrane IP może być czymś więcej niż narzędziem do budowania rozgłosu wokół limitowanej kolekcji. W niektórych przypadkach przełożyło się ono bezpośrednio na sprzedaż, w innych – na pozyskanie nowych klientów, wzrost wartości medialnej czy bardzo szybkie wyprzedanie produktów.
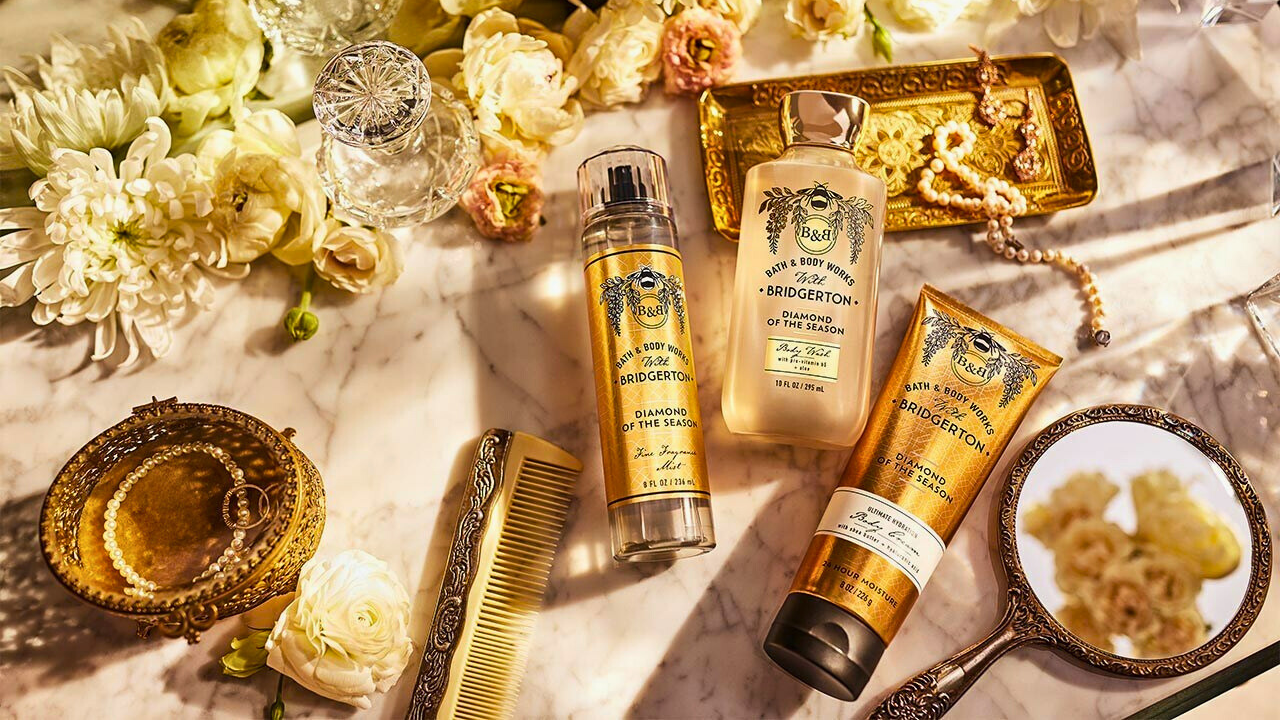
Jednym z najmocniejszych przykładów jest Bath & Body Works. Podczas calla po premierze współpracy firma poinformowała, że produkty z kolekcji „Bridgerton” odpowiadały za 4 proc. sprzedaży całej sieci w okresie launchu. Spółka określiła reakcję konsumentów jako przekraczającą oczekiwania i zwiększała zatowarowanie najlepiej sprzedających się zapachów oraz formatów. Trzeba przy tym zaznaczyć, że 4 proc. oznacza udział kolekcji w sprzedaży w okresie premierowym, a nie udział w rocznych przychodach Bath & Body Works. Współpraca wygenerowała również ponad 1 mld impresji i była – według firmy – najbardziej angażującą kampanią marki w social media w tamtym roku.
Efekt „Bridgertona” był widoczny także w przypadku marek, dla których kluczowym rezultatem nie była bezpośrednio raportowana sprzedaż, lecz wartość wygenerowanej ekspozycji. Kolekcja KIKO Milano × „Bridgerton” wygenerowała w pierwszym tygodniu 574 tys. dolarów Media Impact Value, według danych Launchmetrics cytowanych przez „Forbes”. MIV nie jest przychodem ani wartością sprzedaży – to estymacja wartości ekspozycji medialnej i w mediach społecznościowych – ale pozwala ocenić skalę komunikacyjnego oddziaływania współpracy. Dla porównania, w tym samym pierwszym tygodniu collab Primark × „Bridgerton” wygenerował 1,6 mln dolarów MIV. Różnica pokazuje, że siła IP może być szczególnie duża w przypadku marek, które potrafią wykorzystać społecznościowy i wizualny charakter fandomu.
Jeszcze bardziej bezpośrednie sygnały sprzedażowe przyniosła współpraca Pat McGrath Labs z „Bridgertonem”. Pierwsza kolekcja, uruchomiona w grudniu 2021 r., obejmująca m.in. paletę cieni, trio różu i dwa rozświetlacze, wyprzedała się w ciągu kilku dni od premiery. W styczniu została ponownie zatowarowana, a już w 2022 r. powstała kolejna odsłona współpracy, tym razem obejmująca m.in. róż, rozświetlacz, paletę cieni, body shimmer, eyeliner i 3 pomadki. To istotny przykład, ponieważ pokazuje przejście od jednorazowego „hype’u” do kolejnej komercyjnej współpracy. Podobny mechanizm widoczny był w przypadku Beekman 1802. Marka, która stworzyła kolekcję „Bridgerton” obejmującą m.in. produkty do ciała i mydła, odnotowała wyprzedanie najlepiej sprzedających się SKU. Jednocześnie współpraca wygenerowała 46 publikacji prasowych oraz 1,8 mld wyświetleń wygenerowanych przez influencerów.
Najciekawszy z perspektywy długoterminowego biznesowego efektu jest jednak przypadek Lush. Według danych przytaczanych przez „TheWrap” za „Forbes”, po uruchomieniu kolekcji „Bridgerton” liczba miesięcznych subskrybentów marki wzrosła o 25 proc., a 20 proc. sprzedaży pochodziło od nowych klientów. Oznacza to, że wartość współpracy nie musiała kończyć się wraz z wyczerpaniem zapasu limitowanych produktów. IP mogło działać jako mechanizm akwizycji – przyciągnąć do marki osoby, które wcześniej nie należały do jej bazy klientów. Z biznesowego punktu widzenia jest to istotna różnica między collabem generującym jedynie krótkotrwały pik zainteresowania a współpracą, która może poszerzać bazę konsumencką.
Zebrane przykłady pokazują więc kilka różnych sposobów, w jakie „Bridgerton” oddziaływał na biznes partnerów: od bezpośredniego udziału w sprzedaży (4 proc. w przypadku Bath & Body Works), przez szybkie wyprzedawanie kolekcji, po generowanie wartości medialnej, zasięgów i pozyskiwanie nowych klientów. Szczególnie istotne jest przy tym rozszerzenie działania IP poza makijaż – przypadki Bath & Body Works, Beekman 1802 i Lush pokazują, że estetyka i narracja „Bridgertona” mogły być monetyzowane również w kategoriach zapachowych, body care czy produktów lifestyle’owych. Wspólnym mianownikiem nie była zatem konkretna kategoria kosmetyczna, lecz zdolność rozpoznawalnego IP do przeniesienia zainteresowania widzów serialu na produkty komercyjne.
Nie oznacza to oczywiście, że podobne wyniki byłyby automatycznie możliwe w Polsce. „Bridgerton” jest globalną franczyzą, a dane dotyczą konkretnych rynków, marek i okresów premierowych. Pokazują jednak coś ważniejszego: popkulturowe IP może generować mierzalną wartość dla marek beauty, jeśli współpraca jest częścią większej narracji.
To nie jest więc wyłącznie kwestia „fajnego opakowania”.
Gdzie „Lalka” przegapiła moment?
Paradoks polega na tym, że „Lalka” ma nawet przewagę, której nie ma „Bridgerton”. Ma lokalny kod kulturowy.
„Bridgerton” musi zbudować fikcyjną wersję regencyjnej Anglii. „Lalka” może korzystać z zakorzenionej w polskiej kulturze historii, którą kolejne pokolenia znają ze szkoły. Nowa adaptacja mogła więc zrobić coś więcej niż sprzedać nostalgiczny produkt. Mogła odczarować klasykę poprzez beauty i pokazać młodszym konsumentkom, że polskie dziedzictwo kulturowe może być materiałem dla współczesnej marki.
To byłaby również szansa dla polskich producentów. Przy rynku wartym 6,4 mld euro i wzroście o 9,3 proc. trudno argumentować, że brakuje zarówno skali, jak i kompetencji produkcyjnych. Polska branża jest piątym rynkiem kosmetycznym UE, a w 2025 r. awansowała także na ósme miejsce wśród największych eksporterów kosmetyków na świecie.
Potencjalnych partnerów można więc było szukać zarówno wśród marek makijażowych, jak i perfumeryjnych, pielęgnacyjnych, haircare czy home fragrance.
Nie chodziło o kolejną paletę z logo Netflixa
Największym błędem byłoby zresztą skopiowanie „Bridgertonów” jeden do jednego. „Lalka” nie potrzebowała pastelowej kolekcji, koronki i kilku kwiatowych nazw, tylko własnego języka konsumenckiego. Jej siłą mogły być pieniądze, status, aspiracja, emancypacja, warszawska ulica, arystokratyczny salon, przedsiębiorczość Wokulskiego i kobiety negocjujące swoją pozycję w świecie, który został zbudowany według zasad ustalonych przez innych. Wtedy collab z marką kosmetyczną przestałby być dodatkiem do premiery. Stałby się kolejnym sposobem opowiedzenia „Lalki”. Ba, sam Wokulski jest doskonałym lustrem dla Łęckiej, i mógłby stanowić doskonałą inspirację dla produktów przeznaczonych dla panów, od kolekcji barberskiej począwszy. W tej kwestii jeden Bytom próbował coś zadziałać, wprowadzając do sklepu online „lalczyną” serię odzieży męskiej, była to jednak próba polegająca, wydaje się, na skompilowaniu pod jedną kategorią nieobrandowanych nawet, gotowych towarów z portfolio marki.
I właśnie tu tkwi największa różnica między polską produkcją a „Bridgertonem”. Netflix potraktował „Bridgertona” jak uniwersum, które można konsumować także poza ekranem. „Lalka” nadal funkcjonuje niemal wyłącznie jak serial, który można oglądać. A przecież miała wszystko, aby stać się także zapachem, makijażem, rytuałem pielęgnacyjnym, doświadczeniem i produktem.
W świecie, w którym kosmetyki coraz częściej konkurują nie tylko formułą, ceną i skutecznością, ale również historią, emocją i przynależnością kulturową, była to wyjątkowo rzadka okazja. I dlatego największą stratą nie jest brak jednej limitowanej szminki „Izabela Łęcka”. Stratą jest niewykorzystanie możliwości, by sprawdzić, czy polska klasyka literacka może stać się pełnoprawnym beauty IP.
Do Bożego Narodzenia zostały jeszcze ponad trzy miesiące, a kalendarze adwentowe z kosmetykami już pojawiły się w ofercie marek i sieci beauty. Od luksusowych zestawów Rituals, przez propozycje Douglasa, po kalendarze dostępne w Rossmannie – rynek zaczyna świąteczną sprzedaż coraz wcześniej. Popularność produktów dodatkowo napędzają media społecznościowe, gdzie unboxingi kalendarzy i codzienne otwieranie kolejnych okienek stały się osobnym formatem contentu.
Kalendarze adwentowe dawno przestały być wyłącznie dziecięcym odliczaniem do świąt. W branży beauty stały się pełnoprawnym produktem sezonowym, który łączy sprzedaż, odkrywanie nowości, kolekcjonowanie i doświadczenie konsumenckie. Choć wrzesień dopiero się rozpoczął, tegoroczne propozycje są już dostępne w polskim e-commerce.
To z jednej strony odpowiedź marek na rosnące zainteresowanie kosmetycznymi kalendarzami, a z drugiej – sposób na rozpoczęcie komunikacji świątecznej na długo przed grudniem.
Kalendarz adwentowy jako beauty experience
Mechanizm jest prosty: 24 okienka, 24 niespodzianki i codzienny rytuał otwierania kolejnego produktu (choć istnieją też warianty z 12 okienkami). W praktyce współczesne kalendarze beauty coraz częściej przypominają jednak miniaturowe zestawy zakupowe lub kolekcjonerskie boxy.
W ofercie Douglasa na 2026 rok znalazły się m.in. kalendarze zawierające produkty do makijażu, pielęgnacji skóry i włosów oraz akcesoria. Douglas Collection oferuje w tym sezonie m.in. Make-Up Advent Calendar, Accessoires Beauty Advent Calendar i Exclusive Beauty Highlights. Ceny wachają się między 165 a 349 złotych.
Rituals idzie w stronę bardziej premium. Tegoroczny Premium Advent Calendar kosztuje 705 złotych, a wartość produktów producent wycenia na 1020 złotych. Kalendarz ma formę dekoracyjnego pociągu i łączy produkty do ciała, kąpieli oraz domu. Marka oferuje także tańszą wersję Classic za 419 złotych.
Z kolei Rossmann pokazuje, jak szeroko rozrosła się sama kategoria. W ofercie na 2026 rok znalazły się kalendarze związane z pielęgnacją twarzy i ciała, włosami, makijażem, a także propozycje dla różnych grup wiekowych. Wśród przykładów są m.in. Neboa x Kimoco czy Fluff 24 Days of Delicious Skin.
Swoje kalendarze wydają też marki takie jak Dior, Charlotte Tilburry, Joe Malone czy Yves Saint Laurent.
Dlaczego marki zaczynają sprzedaż już we wrześniu?
Wczesna premiera nie jest przypadkowa. Kalendarz adwentowy jest produktem limitowanym i często występuje w ograniczonych nakładach. Dla marek oznacza to możliwość rozpoczęcia sprzedaży jeszcze przed jesiennym szczytem zakupowym, a dla konsumentów – wcześniejszy dostęp do najbardziej wyczekiwanych edycji.
Rituals wprost informuje, że jego kalendarze pojawiają się we wrześniu i zachęca klientów do wcześniejszego zainteresowania się ofertą. Marka podkreśla również, że jej kalendarze co roku szybko się wyprzedają.
To także produkt, który dobrze wpisuje się w strategię budowania napięcia wokół premiery. Sama zawartość może być częściowo ujawniana, ale jednocześnie marki mogą zostawić przestrzeń na element niespodzianki. W efekcie kalendarz zaczyna żyć w komunikacji jeszcze przed 1 grudnia.
TikTok dodatkowo nakręca kalendarzową gorączkę
Na popularność kalendarzy adwentowych mocno wpływają media społecznościowe. Szczególnie dobrze działa format unboxingu – twórca pokazuje zawartość kalendarza, otwiera kolejne przegródki i komentuje produkty.
Co ciekawe, w przypadku kalendarzy beauty unboxing może być rozłożony na cały miesiąc. Zamiast jednego filmu prezentującego zawartość całego pudełka twórcy publikują codzienne nagrania z otwierania kolejnego okienka.
Mechanizm został już dobrze wykorzystany przez twórców internetowych. TechCrunch opisywał fenomen filmów z drogimi kalendarzami beauty na TikToku i YouTubie, wskazując, że ich oglądanie działa podobnie jak wirtualne „window shopping”. Widz może śledzić kolejne odkrycia, porównywać produkty i emocjonować się zawartością, nawet jeśli sam nie kupił kalendarza.
Format nadal jest obecny na platformach społecznościowych. W TikTok Shop funkcjonują dziś nawet dedykowane wyniki dotyczące „Advent Calendar Unboxing” oraz beauty advent calendars.
24 dni contentu zamiast jednej reklamy
Z perspektywy marek kalendarz ma jeszcze jedną istotną przewagę: generuje treści przez cały grudzień.
Jeden produkt może być bohaterem 24 krótkich filmów, serii stories, recenzji czy reakcji twórców. Do tego dochodzi element napięcia – odbiorca nie zawsze wie, co znajdzie się za kolejnym okienkiem. To sprawia, że produkt sam w sobie staje się scenariuszem contentowym.
W przypadku beauty ma to szczególne znaczenie, ponieważ każda kolejna niespodzianka może być jednocześnie mini-recenzją, rekomendacją i inspiracją zakupową. Kalendarz przestaje więc być tylko opakowaniem na 24 produkty. Staje się formatem komunikacyjnym, który może generować zainteresowanie marką przez cały okres przedświąteczny.
Kalendarze coraz bardziej premium
Tegoroczne propozycje pokazują też, że rynek kalendarzy mocno się rozwarstwia. Obok stosunkowo niedrogich zestawów pojawiają się produkty kosztujące kilkaset, a nwet tysiące złotych, w których liczy się nie tylko liczba kosmetyków, ale również ich wartość, marka i sposób prezentacji.
Widać więc, że kalendarz adwentowy stał się dla branży kosmetycznej czymś więcej niż sezonowym gadżetem. To produkt, który pozwala połączyć sprzedaż limitowanej edycji z doświadczeniem, prezentem, odkrywaniem nowych produktów i co szczególnie ważne – potencjałem do generowania treści w social mediach.
A skoro konsumenci mogą zobaczyć pierwsze kalendarze już we wrześniu, trudno się dziwić, że marki również nie chcą czekać z ich premierą do grudnia.