StoryEditor
Rynek i trendy
16.06.2020 00:00

Nieskuteczne produkty do dezynfekcji zalewają rynek. Uważaj, co wprowadzasz na półki!

Produkty, które nie zawierają ani grama alkoholu nie zapewniają ochrony przed koronawirusem - alarmują producenci i organizacje branżowe. Rynek ma problem z nadmiarem produktów dezynfekcyjnych, a jeszcze większy z firmami, które wprowadzają do obrotu produkty nietrzymające żadnych standardów jakościowych. To poważny kłopot dla konsumentów i dla sprzedawców, którzy również ponoszą odpowiedzialność za to, co wprowadzają na półki. 

Produkcja preparatów biobójczych, dezynfekcyjnych, wykorzystywanych w profilaktyce zapobiegania COVID-19 stała się dla wielu firm sposobem na przetrwanie trudnego okresu spadku sprzedaży w innych kategoriach. Przestawienie linii produkcyjnych na ten asortyment było możliwe dzięki decyzji Urzędu Rejestracji Produktów Leczniczych, Wyrobów Medycznych i Produktów Biobójczych (URPL), który w pierwszej połowie marca otworzył szybką ścieżkę rejestracji tych produktów, zawieszając na 180 dni bardzo rygorystyczne wcześniej przepisy. Pozwoliło to szybko uzupełnić rynkowe niedobory środków do dezynfekcji potrzebnych w czasie pandemii. Produkcję uruchomiły duże spółki Skarbu Państwa, a także setki innych firm, w tym kosmetycznych, ale nie tylko.

Dane URPL pokazują, że o ile pod koniec marca w rejestrach urzędu były 243 produkty biobójcze, to na początku maja ich liczba wzrosła do 1065. Jak ocenia Blanka Chmurzyńska-Brown, dyrektor generalna Polskiego Związku Przemysłu Kosmetycznego, w czasie pandemii przybyło w Polsce ok. 500 producentów środków biobójczych. Wśród nich ok. setka to firmy kosmetyczne, dla których produkty do dezynfekcji stały się sposobem na wyrównanie spadków sprzedaży na rynku kosmetyków do pielęgnacji twarzy czy do makijażu.  

Marzec był miesiącem żniw dla firm, które posiadały w ofercie produkty biobójcze, a także preparaty o działaniu antybakteryjnym. Jednak już w kwietniu rynek nasycił się nimi. Konsumenci zużywali zapasy, a także zaczęli sami robić proste mikstury mieszając wysokoprocentowy alkohol np. z aloesowym żelem. Wielu producentów, a także dystrybutorów, zostało z zapasami niesprzedanych produktów. To jednak nie jedyny problem. Drugim jest pojawienie się produktów, które nie trzymają jakości i nie mają działania antywirusowego, choć takie deklarują.

"W konsekwencji epidemii SARS-CoV-2 w sklepach pojawiła się tzw. nowa dezynfekcja. Mowa o preparatach antybakteryjnych dostarczanych przez świeżo przebranżowionych producentów. Na rynek w ciągu ostatnich tygodni wprowadzono niesłychaną liczbę nikomu nieznanych, niegwarantujących jakości marek produktów higienicznych podszywających się pod profesjonalną dezynfekcję" – alarmuje firma Medisept specjalizująca się w produkcji preparatów dezynfekcyjnych, które dostarcza do szpitali i do profesjonalnych odbiorców, a od niedawna także na rynek detaliczny.

–  Obserwujemy to, w jaki sposób zniesienie barier legislacyjnych i wymogów jakościowych dewastuje rynek, dając krótkoterminowo efekt zaspokojonej podaży. Natomiast korzyścią wypływającą z obecnej sytuacji niewątpliwie jest podniesienie świadomości ogółu społeczeństwa na temat konieczności i znaczenia dezynfekcji również z naszym codziennym otoczeniu, w domu i pracy – mówią Przemysław Śnieżyński i Waldemar Ferschke – prezesi Mediseptu. 

O tym, że problem produktów nietrzymających standardów istnieje wspomina raport Polskiego Związku Przemysłu Kosmetycznego. „Obecnie jest wysoka nadprodukcja środków do dezynfekcji. Wynika to z faktu, że popyt okazał się znacznie mniejszy, niż zakładaliśmy, a jednocześnie produkcję rozpoczęło kilkaset podmiotów z innych branż, przykładowo producenci płynów motoryzacyjnych. W efekcie braku doświadczenia na rynku pojawiły się produkty niskiej jakości, albo co gorsza o zbyt małej zawartości alkoholu, które nie zapewniały ochrony przed koronawirusem” – czytamy w opracowaniu, które powstało na podstawie ankiet przeprowadzonych w ponad 100 firmach kosmetycznych.

Tyko zawartość alkoholu 60%-80% gwarantuje odpowiednią ochronę

Potwierdza to Karol Szmich, prezes firmy Delia Cosmetics. – Z jednej strony chylę czoła polskim przedsiębiorcom, że tak szybko odpowiedzieli na zapotrzebowanie. Jednakże z przykrością zauważam, że wiele produktów jest niskiej jakości. W większości przypadków jest to skutkiem braku doświadczenia producentów, ale zdarzają się również sytuacje wykorzystywania niewiedzy konsumentów – mówi.

Najczęstszym przypadkiem jest niewłaściwa zawartość alkoholu. – Tylko zawartość z przedziału 60%-80% stanowi odpowiednią ochronę, a zbyt wysoka wartość tak samo obniża skuteczność, jak za niska. Wymyka się to kontrolom organów państwowych, ale trudno się temu dziwić, skoro mają na głowie walkę z epidemią – dodaje prezes Karol Szmich

Prezes Delii Cosmetics podkreśla, że najgorszym przypadkiem są produkty, które nie zawierają ani grama alkoholu, przez co nie zapewniają absolutnie żadnej ochrony przed koronawirusem. – Producenci używają sloganu „antybakteryjny” powołując się na składniki roślinne, które wykazują tylko słabe działanie antybakteryjne, a działania antywirusowego nie wykazują wcale. Nieposiadanie odpowiednich zezwoleń, raportów bezpieczeństwa, czy błędy w etykietach produktów to przy tym drobiazg. Dla handlu może być jednak dotkliwy, gdyż jest to łatwiejsze do weryfikacji, niż rzeczywisty skład – było to już powodem nakazów wycofania produktów z rynku – przestrzega. – Dlatego ważna jest samoregulacja branży kosmetycznej. Na półkach powinny znaleźć się tylko produkty bezpieczne, pochodzące od zaufanych i doświadczonych producentów – dodaje.

Produkty biobójcze i antybakteryjne podlegają określonym wymogom prawnym

Dr Ewa Starzyk, dyrektor ds. naukowych i legislacyjnych w Polskim Związku Przemysłu Kosmetycznego przypomina, że nie ma czegoś takiego, jak „nowa dezynfekcja”. –  W handlu spotykamy czasem określenie „nowa dezynfekcja”. Nie istnieje jednak taka kategoria produktów. Zgodnie z przepisami prawa Unii Europejskiej produkty do higieny lub dezynfekcji są w większości albo produktami kosmetycznymi albo produktami biobójczymi, nieco rzadziej wyrobami medycznymi. Każdy z tych produktów powinien być przyporządkowany do jednej, konkretnej grupy i zgodny z wymaganiami prawa przewidzianymi dla tej właśnie grupy – tłumaczy.

– W legalnym obrocie znajdują się dwie grupy produktów, które ułatwiają walkę z epidemią COVID-19: produkty biobójcze służące do dezynfekcji (rąk, powierzchni, urządzeń) oraz produkty kosmetyczne, służące codziennej higienie i ochronie, przede wszystkim skóry rąk. Są to mydła oraz żele do higieny, oczyszczania i odświeżania rąk o dodatkowym działaniu antybakteryjnym. Obie grupy produktów są ważne w walce z COVID-19 – mają zapewnić właściwą higienę i pomagają w ograniczaniu transmisji wirusów i innych szkodliwych mikroorganizmów – kontynuuje dr Ewa Starzyk.

Obie grupy produktów, aby były skuteczne, muszą zawierać alkohol w składzie. Kosmetyki o działaniu antybakteryjnym różnią się tym od preparatów do dezynfekcji powierzchni, że są łagodniejsze dla skóry. Znajdziemy w nich dodatkowe składniki, które wpływają na to, że alkohol nie działa aż tak agresywnie na dłonie, które są nim często traktowane. 

Dr Ewa Starzyk przypomina też, że obie grupy produktów podlegają określonym wymogom prawnym. – Używane, np. jako element reklamy lub oznakowania produktu, deklaracje działania produktów powinny być zgodne z obowiązującymi przepisami. Producenci kosmetyków, którzy zamieszczają na produktach takie informacje jak „działanie biobójcze”, „zabijanie 99,99% wirusów”, „działanie dezynfekcyjne” muszą je rejestrować jako biobójcze. Jeśli produkt nie jest zarejestrowany w Urzędzie Rejestracji Produktów Leczniczych, Wyrobów Medycznych i Produktów Biobójczych, a znajdują się na nim takie informacje, producent łamie prawo – podkreśla dr Ewa Starzyk.  

Sprawdzaj, co wprowadzasz na półki

Firma Medisept, w komunikacie rozesłanym do prasy alarmuje, że również na dystrybutorach i detalistach spoczywa odpowiedzialność za to, co wprowadzają do obrotu. „Hurtownicy, detaliści, drogerie, sieci franczyzowe, a nawet pojedyncze sklepy sprzedające preparaty odkażające są odpowiedzialne za oferowane produkty i ich wpływ na bezpieczeństwo kupującego i środowiska. Dystrybutorzy muszą szczegółowo weryfikować dokumentację przedstawianą przez oferentów, w tym aktualne pozwolenie na obrót produktem bójczym. Preparaty muszą być odpowiednio opakowane i oznakowane zgodnie z wymogami ustawowymi. Etykiety powinny zawierać informacje dotyczące zastosowania, sposobu użycia, składu, zagrożeń, środków ostrożności i pierwszej pomocy. Na opakowaniu należy też szukać nazwy podmiotu odpowiedzialnego i znaków CLP. Kluczową dostępną informacją musi być numer pozwolenia na obrót wydany przez Urząd Rejestracji Produktów Biobójczych, Wyrobów Medycznych i Produktów Leczniczych” – informuje firma powołując się na zapisy dotyczące odpowiedzialności karnej wg Ustawy z dnia 9 października 2015 r. o produktach biobójczych (Dz.U.2018.2231): zgodnie z art. 45, 46 tejże ustawy podmiot udostępniający na rynku (producent, dystrybutor, sklep) produkt posiadający cechy biobójczego, który nie posiada pozwolenia na obrót lub prawidłowego oznakowania na etykiecie, podlega odpowiedzialności karnej włącznie z karą pozbawienia wolności do 2 lat. (Rozporządzenie Parlamentu Europejskiego i Rady (UE) nr 528/2012 z dnia 22 maja 2012 r. w sprawie udostępniania na rynku i stosowania produktów biobójczych (Dz. Urz. UE L 167 z 27.06.2012, str. 1, z późn. zm.)."

Jednak dr Ewa Starzyk doprecyzowuje: – Zgodnie z prawem Unii Europejskiej za produkt odpowiada podmiot (firma/osoba), który wprowadza ten produkt na rynek. Dystrybutor produktów kosmetycznych powinien podjąć działania, jeśli ma uzasadnione podejrzenie, że produkt nie jest zgodny z wymaganiami, ale nie jest podmiotem czy osobą odpowiedzialną i zwykle nie dysponuje wiedzą, aby tę zgodność ocenić. W przypadku wątpliwości dystrybutor powinien w pierwszej kolejności skontaktować się z osobą odpowiedzialną w danej firmie – mówi.

Wg. rozporządzenia 528/2012/WE w sprawie produktów biobójczych odpowiedzialność za wprowadzenie do obrotu produktów biobójczych ponosi podmiot odpowiedzialny. W przypadku produktów kosmetycznych taka firma nazywana jest osobą odpowiedzialną i również ponosi odpowiedzialność za wprowadzenie produktu do obrotu oraz za zgodność tego produktu z wymaganiami rozporządzenia kosmetycznego 1223/2009/WE.

Ewa Starzyk dodaje też, że jeśli konsumenci lub handlowcy mają wątpliwości co do jakości lub pochodzenia produktu – znajomość danej marki lub firmy może być pewnym wskazaniem, czy można jej zaufać. – Wcześniejsze, wieloletnie doświadczenie firmy w produkcji produktów z sektora szeroko pojętej chemii – np. produktów kosmetycznych, biobójczych, chemii gospodarczej itd. – może być sygnałem, że firma stosuje standardy produkcji, kontrolę jakości produktów i dba o zgodność z wymogami prawa – stwierdza Ewa Starzyk. – Oczywiście o jakości i zgodności produktu z wymaganiami świadczą także inne cechy. W przypadku wątpliwości można skonsultować się z Państwową Inspekcją Sanitarną lub organizacją branżową, np. Polskim Związkiem Przemysłu Kosmetycznego – podpowiada.  

Czytaj także: Czym różni się produkt antybakteryjny od biobójczego

Przegląd podstawowych informacji prawnych znajdziesz w: przewodniku technicznym Rozgraniczanie pomiędzy produktami kosmetycznymi o działaniu antybakteryjnym i produktami biobójczymi do dezynfekcji


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.10.2026 15:43
Enzymy w detergentach zyskują na znaczeniu. Rynek ma rosnąć dzięki ekologii i technologii
Kapsułki z detergentem do prania.Mouse family/Shutterstock

Rosnące zapotrzebowanie na biodegradowalne środki czyszczące, rozwój technologii wieloenzymatycznych i zastosowanie detergentów enzymatycznych w ochronie zdrowia zwiększają znaczenie tej kategorii. Według Market Growth Reports globalny rynek detergentów enzymatycznych może wzrosnąć z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6,2 proc. Dane zawarte w materiale wskazują jednak na różne wartości bazowe rynku, zależnie od przyjętej definicji kategorii.

Detergenty enzymatyczne są kategorią środków czyszczących, w których za rozkładanie określonych rodzajów zabrudzeń odpowiadają enzymy, m.in. proteazy, amylazy, lipazy czy celulazy. Ich zastosowanie obejmuje zarówno gospodarstwa domowe, jak i sektor medyczny, przemysł oraz laboratoria. W ostatnich latach rozwój tej kategorii jest powiązany przede wszystkim z poszukiwaniem skutecznych środków czyszczących, które jednocześnie pozwalają ograniczać wykorzystanie agresywnych substancji chemicznych.

Według jednego z ujęć przedstawionych w analizie globalny rynek detergentów enzymatycznych był wart w 2024 r. około 3,2 mld dol. i ma osiągnąć 5,8 mld dol. w 2030 r. Inne dane zawarte w materiale odnoszą się do węższej kategorii i wskazują na wartość 1,5 mld dol. globalnego rynku enzymów detergentowych w 2024 r. Jeszcze inna prognoza zakłada wzrost rynku detergentów enzymatycznych z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r. przy CAGR 6,2 proc. Różnice wskazują na odmienne zakresy analizowanych segmentów i definicje rynku.

Szpitale głównym odbiorcą

Największym obszarem zastosowania detergentów enzymatycznych pozostaje ochrona zdrowia. Z przedstawionych danych wynika, że szpitale odpowiadały w 2024 r. za 60,18 proc. udziału w rynku według zastosowania. Produkty enzymatyczne wykorzystywane są m.in. do mycia narzędzi chirurgicznych i endoskopów, czyli na etapie poprzedzającym właściwą dezynfekcję lub sterylizację.

W szerszej segmentacji zastosowania medyczne i związane z ochroną zdrowia odpowiadały za około 54 proc. globalnego rynku, podczas gdy zastosowania gospodarstwa domowego stanowiły około 29 proc. popytu. W USA około 38 proc. całkowitego popytu na detergenty enzymatyczne ma pochodzić z zastosowań w ochronie zdrowia.

image

Rozporządzenie 2026/405 w sprawie detergentów – nowy etap regulacji środków powierzchniowo czynnych

Znaczenie segmentu medycznego wiąże się z właściwościami enzymów. Proteazy mogą rozkładać pozostałości białkowe, amylazy – skrobię, a lipazy – tłuszcze. Pozwala to projektować preparaty przeznaczone do usuwania różnych rodzajów zanieczyszczeń organicznych.

Rozwijane są przy tym formulacje zawierające kilka enzymów. Detergenty dwuenzymatyczne odpowiadały w 2024 r. za 51,15 proc. rynku według typu produktu, co czyniło je największym segmentem. Najczęściej łączą one proteazę i amylazę. Jednocześnie najszybciej rozwijającą się kategorią mają być detergenty wieloenzymatyczne, zawierające trzy lub więcej enzymów.

To właśnie technologie wieloenzymatyczne są jednym z istotnych kierunków prac badawczo-rozwojowych. Według przedstawionych danych około 42 proc. działań związanych z rozwojem produktów koncentruje się na technologiach wykorzystujących wiele enzymów. Ich celem jest zwiększenie skuteczności preparatów wobec różnych rodzajów zabrudzeń oraz umożliwienie ich stosowania w większej liczbie procesów czyszczenia.

Ekologia wpływa na formulacje

Drugim ważnym czynnikiem rozwoju kategorii jest presja na ograniczanie wpływu środków czyszczących na środowisko. Około 66 proc. zainteresowania rynkowego ma koncentrować się na biodegradowalnych i bardziej przyjaznych środowisku detergentach. Z kolei około 46 proc. producentów ma rozwijać formulacje biodegradowalne i pozbawione fosforanów.

Ważnym kierunkiem są również produkty skoncentrowane. Według danych zawartych w analizie około 41 proc. producentów pracuje nad skoncentrowanymi i oszczędzającymi wodę formulacjami. W przypadku detergentów enzymatycznych może to oznaczać jednoczesne ograniczenie ilości produktu potrzebnego do wykonania procesu czyszczenia oraz zmniejszenie udziału wody w formule i transporcie.

Kategoria korzysta również z rozwoju enzymów pochodzenia biologicznego. Rynek enzymów bio-pochodnych stosowanych w detergentach ma osiągnąć wartość 3,14 mld dol. do 2032 r. Rozwój tego segmentu jest związany zarówno z oczekiwaniami konsumentów dotyczącymi produktów o niższym wpływie środowiskowym, jak i z presją regulacyjną dotyczącą składu i oddziaływania środków czyszczących.

image

Polacy na zakupach chemii domowej. Absolutna dominacja dyskontów!

W 2024 r. około 48 proc. nowych produktów miało obejmować biodegradowalne formulacje o ograniczonej zawartości substancji chemicznych. Jednocześnie około 42 proc. inwestycji miało być kierowanych na poprawę stabilności enzymów i zwiększenie ich skuteczności.

Niższa temperatura, większa skuteczność

Jedną z potencjalnych przewag technologii enzymatycznych jest możliwość skutecznego usuwania części zabrudzeń w niższych temperaturach. Ma to znaczenie szczególnie w segmencie detergentów do prania oraz środków stosowanych w gospodarstwach domowych.

Według przedstawionych danych około 51 proc. konsumentów preferuje produkty enzymatyczne do prania i sprzątania ze względu na skuteczność usuwania plam oraz możliwość czyszczenia w niższej temperaturze. Około 47 proc. preferencji konsumenckich ma być związanych właśnie ze skutecznością usuwania zabrudzeń i działaniem w niskich temperaturach.

Największą część rynku produktowego stanowią natomiast detergenty enzymatyczne w płynie – około 51 proc. preferencji produktowych. Ich popularność wiązana jest z wygodą stosowania i możliwością uzyskania odpowiedniego stężenia preparatu w zależności od zastosowania.

Jednocześnie technologia enzymatyczna ma ograniczenia. Enzymy są szczególnie skuteczne wobec zabrudzeń organicznych, natomiast mogą być mniej przydatne w przypadku osadów mineralnych czy rdzy. Ich działanie zależy również od temperatury i pH. Oznacza to konieczność precyzyjnego projektowania formulacji pod kątem konkretnego zastosowania.

Problemem pozostają także koszty. Około 53 proc. presji kosztowej na rynku ma być związane z ceną formulacji i produkcji enzymów. Procesy biotechnologiczne wymagane do ich wytwarzania są bardziej złożone niż produkcja części tradycyjnych składników detergentowych.

image

74 proc. konsumentów zwraca uwagę na zrównoważony rozwój. Detergenty enzymatyczne zyskują na znaczeniu

Kolejne ograniczenia dotyczą stabilności produktu. Około 36 proc. barier adopcji ma być związanych z przechowywaniem oraz krótszym okresem przydatności części formulacji. Z kolei około 42 proc. konsumentów deklaruje obawy dotyczące potencjalnej wrażliwości skóry i reakcji alergicznych.

Ameryka Północna liderem, Azja-Pacyfik rośnie

Pod względem geograficznym największy udział w rynku ma Ameryka Północna. Według danych zawartych w materiale region odpowiada za około 37 proc. globalnego popytu. Dominującą pozycję zajmują Stany Zjednoczone, gdzie znaczenie detergentów enzymatycznych wynika m.in. z wymogów dotyczących higieny w placówkach medycznych oraz rozwoju technologii czyszczenia.

Około 63 proc. procesów sterylizacji i czyszczenia instrumentów szpitalnych w USA ma obecnie wykorzystywać detergenty enzymatyczne. Jednocześnie zastosowania medyczne odpowiadają za około 38 proc. krajowego popytu na tę kategorię.

Europa pozostaje istotnym rynkiem dzięki rozwiniętej infrastrukturze ochrony zdrowia oraz regulacjom środowiskowym wspierającym stosowanie biodegradowalnych środków czyszczących. Wśród głównych rynków wymieniane są Niemcy, Francja i Wielka Brytania.

Najwyższą dynamikę wzrostu ma natomiast wykazywać region Azji-Pacyfiku. Jego udział w globalnym popycie szacowany jest na około 33 proc. Rozwój rynku wspierają inwestycje w ochronę zdrowia, urbanizacja oraz rosnąca świadomość dotycząca higieny gospodarstw domowych. Szczególnie istotne są Chiny, Indie i Japonia.

Dla producentów enzymów i detergentów oznacza to możliwość rozwoju zarówno w segmencie profesjonalnym, jak i konsumenckim. Jednocześnie wejście na rynki medyczne wiąże się z koniecznością spełnienia wymogów dotyczących bezpieczeństwa, skuteczności i zgodności produktów z lokalnymi regulacjami.

Inwestycje w biotechnologię

Rozwój rynku przekłada się na inwestycje w technologie enzymatyczne. Według danych przedstawionych w analizie w 2024 r. na badania i rozwój technologii enzymatycznych na świecie przeznaczono ponad 420 mln dol. Środki kierowane są m.in. na zwiększenie stabilności enzymów, poprawę ich aktywności w różnych temperaturach i zakresach pH oraz opracowywanie nowych kombinacji enzymatycznych.

image

UOKIK: Skontrolowano oznakowania detergentów, 16 proc. partii z nieprawidłowościami

Około 45 proc. inwestycji strategicznych ma być związanych z zaawansowanymi badaniami nad enzymami i technologiami zrównoważonego czyszczenia. Z kolei około 37 proc. aktywności partnerskiej koncentruje się na rozwiązaniach dla zrównoważonego czyszczenia w ochronie zdrowia i przemyśle.

Na konkurencyjnym rynku działają zarówno globalne firmy z sektora chemicznego i biotechnologicznego, jak i wyspecjalizowani producenci środków do zastosowań medycznych. Wśród wymienianych przedsiębiorstw znajdują się m.in. Ecolab, Getinge, Ruhof, Lion Corporation i Micro-Scientific. Około 57 proc. rynku ma być skoncentrowane w rękach ugruntowanych przedsiębiorstw z branży chemicznej i biotechnologicznej, podczas gdy około 39 proc. wzrostu konkurencji ma pochodzić od regionalnych producentów ekologicznych detergentów.

Dla sektora kosmetycznego rozwój tej technologii jest istotny przede wszystkim jako element szerszego trendu w kierunku biodegradowalnych składników, niższych temperatur procesów mycia, koncentratów i formulacji o ograniczonym wpływie środowiskowym. Jednocześnie dane dotyczące rynku detergentów enzymatycznych należy interpretować z uwzględnieniem różnic w definicjach kategorii – przedstawione prognozy obejmują bowiem różne zakresy produktowe, od samych enzymów detergentowych po szerzej definiowany rynek gotowych detergentów enzymatycznych.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

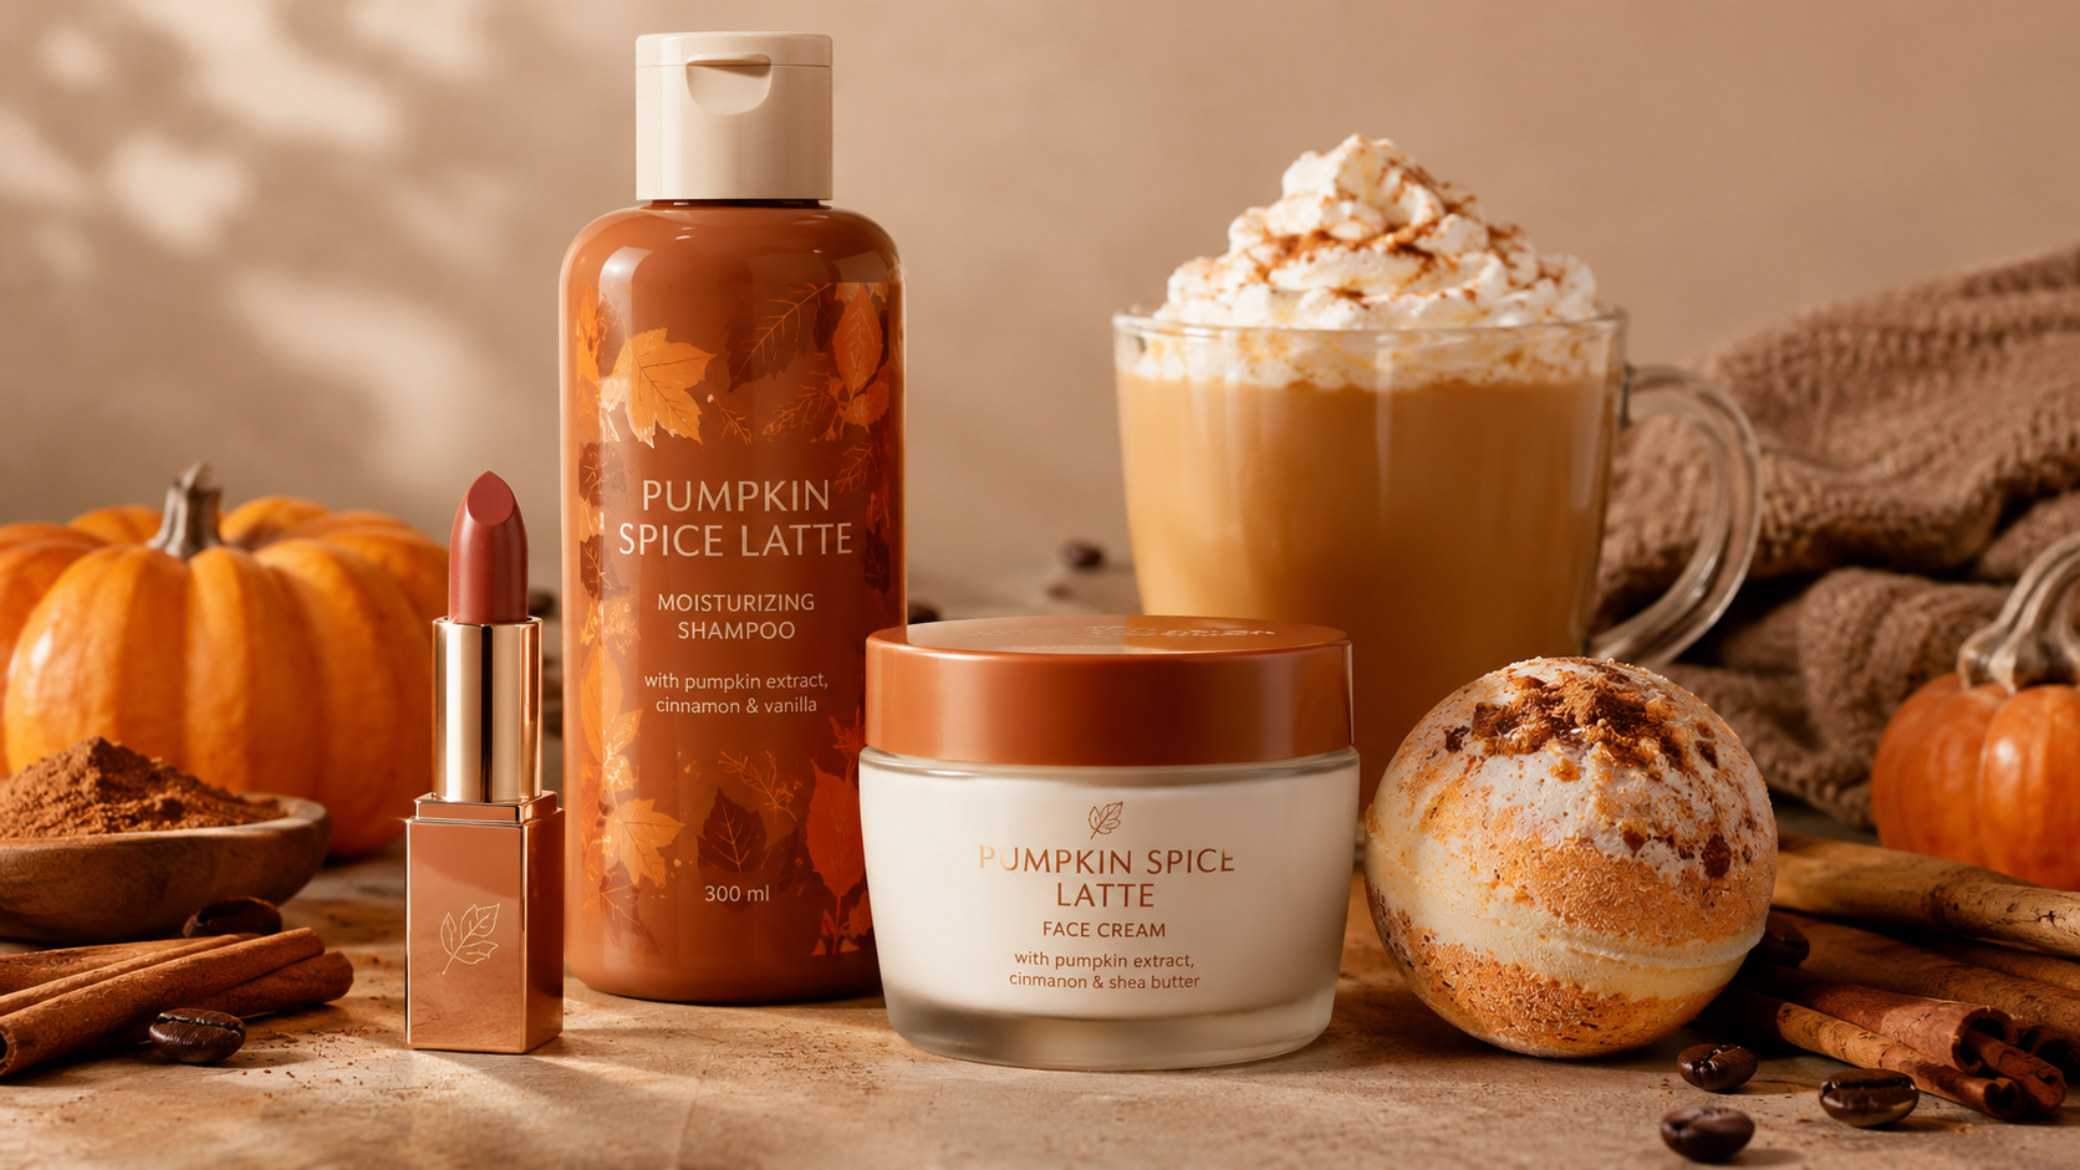
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

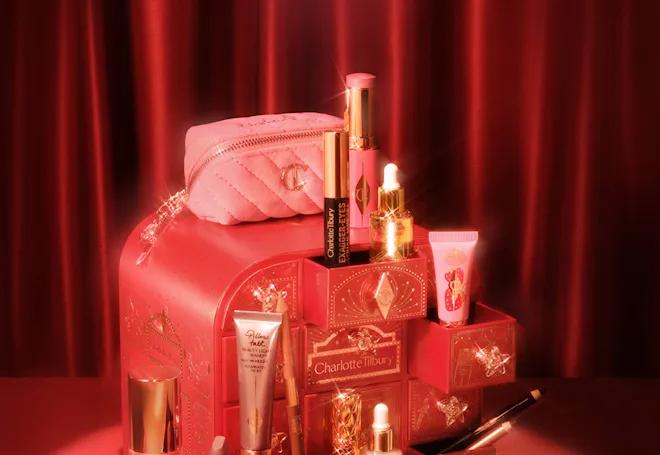
Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
03. październik 2026 21:51