StoryEditor
Rynek i trendy
20.01.2011 00:00

Polski rynek drogerii przechodzi terapię wstrząsową

Rossmann – największa sieć drogerii samoobsługowych na polskim rynku – wchodzi do coraz mniejszych miejscowości. To one stanowią jeszcze białe plamy na mapie jej rozwoju. 7 listopada br., w liczącym zaledwie 17 000 mieszkańców Lidzbarku Warmińskim został otwarty 500 sklep Rossmanna. Na właścicieli małych, lokalnych drogerii padł blady strach. Łączą siły pod szyldami sieci organizowanych głównie przez firmy dystrybucyjne i szukają wsparcia u producentów.

To właśnie takie sieci jak Rossmann a także Drogerie Natura, Schlecker i Super-Pharm są odpowiedzialne za rozwój najważniejszych kategorii kosmetycznych w Polsce. Rossmann w 2015 roku chce mieć 1000 sklepów w Polsce. Drogeria Natura – druga pod względem liczebności sieć drogerii na naszym rynku – zapowiada dalszy rozwój poprzez otwieranie własnych sklepów, ewentualnie ajencyjnych. – Nasz potencjał oceniam na 600 drogerii – powiedział Wojciech Filipczyk, prezes spółki Polbita, do której należy sieć. Obecnie pod szyldem Drogerii Natura działa ponad 230 sklepów.

Dobrze radzą sobie także perfumerie. Sephora ma już 83 salony. Kolejne punkty otwiera Douglas. 3 grudnia br. w warszawskim centrum handlowym Arkadia przyjął klientów flagowy sklep Douglas House of Beauty. To największa perfumeria w Polsce o powierzchni 1200 mkw. W 40 polskich miastach Douglas ma 86 sklepów, o łącznej powierzchni 23 000 mkw. Na świecie – ponad 1200 perfumerii.
To nie koniec zmian
Tymczasem liczba drogerii tzw. tradycyjnych, czyli należących do prywatnych właścicieli, prowadzących rodzinne biznesy, nadal spada. Wg ostatnich danych Nielsena (za 2009 r.) jest ich niewiele ponad 7000. Prognozy dla handlu tradycyjnego niestety nie są najlepsze. Dostawcy wieszczą spadek liczby drogerii nawet kolejne o 30 proc. Podkreślają jednak, że – choć zmiany na rynku przyspieszyła ekspansja Rossmanna, a także umocnienie się pozycji dyskontów – w dużej mierze jest to naturalny proces, który rynek spożywczy ma już za sobą. Z rywalizacji odpadają w pierwszej kolejności sklepy niedoinwestowane, słabi płatnicy. Kurczenie się tradycyjnego rynku drogerii nie jest jednak na rękę producentom, gdyż to właśnie ten kanał sprzedaży nadal generuje większą niż drogerie sieciowe wartościową sprzedaż w przeliczeniu na sklep.
Różne pomysły na przetrwanie
Równowaga na rynku kosmetycznym pomiędzy kanałami sprzedaży została już jednak zachwiana. Przed postępowaniem tego procesu handel tradycyjny broni się poprzez procesy konsolidacyjne. Włączyli się w nie silni dystrybutorzy. Firma Navo (główny partner Procter & Gamble na rynku tradycyjnym) wykorzystując model spółki
komandytowo-akcyjnej Laboo, przyciąga przedsiębiorców, dla których istotne jest to, że staną się współwłaścicielami sieci. Firma dystrybucyjna Błysk powołała do życia sieć Drogerie Polskie. Na zasadzie franczyzy działa w niej już  120 sklepów. Polska Grupa Drogeryjna (spółka wchodząca w skład grupy Eko-Holding) stworzyła franczyzową ofertę dla drogerii pod szyldem sieci Jasmin. W sieci działa już 100 drogerii. Firma Brodr. Jorgensen – wyłączny dystrybutor na Polskę marki Gosh Professional – zaproponowała właścicielom drogerii przystąpienie do grupy zakupowej Kosmeteria. Na udział w projekcie, który największy nacisk kładzie na profesjonalną obsługę klienta (doradztwo, bliski kontakt z klientem, znajomość lokalnego rynku – to najważniejsze atuty tradycyjnych drogerii), zdecydowało się blisko 200 właścicieli sklepów.
Ponad 100 sklepów kosmetycznych przystąpiło do sieci Sekret Urody – drogerie blisko Ciebie organizowanej przez regionalnych dystrybutorów – Sonia z Rzeszowa
i T&T z Bydgoszczy. Obie hurtownie należą do Grupy Delko.
Ostatnio do rywalizacji w zagospodarowywaniu rynku drogerii włączyła się również Grupa Emperia. Poprzez swoją spółkę Tradis kupiła 100 proc. udziałów franczyzowej sieci Koliber. Spółka planuje intensywny rozwój organiczny sieci Koliber oraz kolejne przejęcia.
Ważnym graczem staje się też Interchem. Spółka pozyskała partnera finansowego – fundusz Resource Partners, poprzez kupno akcji i podwyższenie kapitału Interchem, stał się jej głównym akcjonariuszem. Paweł Chodakowski-Malkiewicz, prezes firmy Interchem, przekonuje że silny partner finansowy pozwoli jej aktywnie uczestniczyć w szybkim rozwoju polskiego rynku drogeryjnego. Firma uzyskała ponadto dostęp do dodatkowych środków na akwizycje. Kwoty transakcji nie podano. Grupa Interchem od 2000 roku tworzy sieć sklepów drogeryjnych pod marką Drogerie Aster. W 2010 r. przejęła konkurenta – spółkę DPJ i należącą do niej sieć drogerii À propos. Obecnie do Interchemu należy 119 sklepów, głównie w północno-wschodniej Polsce, zlokalizowanych w małych i średnich miejscowościach.
Istotną z punktu widzenia dostawców grupę drogerii stanowią również małe, silne lokalnie sieci, budowane od lat przez prywatnych właścicieli (np. Wispol – 17 własnych drogerii, Kama Beauty – 10 drogerii i 2 perfumerie, Stars – 19 drogerii, Vica – 11 drogerii, Noel – 10 drogerii). Większość z nich nie zdecydowała się na przystąpienie do sieci organizowanych przez dystrybutorów.
Późno, ale w dobrym kierunku
„Procesy konsolidacyjne na rynku drogerii zaczęły się przynajmniej o dwa lata za późno” – to zdanie, które najczęściej pojawia się w rozmowach zarówno z przedstawicielami handlu, jak i dostawcami. Właściciele drogerii dodają jeszcze: „Żałujemy, że producenci zachłysnęli się nowoczesną dystrybucją i są gotowi na dialog z nami dopiero, gdy niektórym z nich udziały w handlu tradycyjnym spadły do 30 procent”. Najważniejsze jednak dla obu stron jest, że dialog ten został rozpoczęty. Producenci kibicują inicjatywom konsolidacji i coraz chętniej podpisują roczne umowy z lokalnymi sieciami. Organizują atrakcyjne programy lojalnościowe dla sklepów tradycyjnych, oferują coraz lepsze pakiety cenowe, usprawniają proces wymiany towarów.
– Nasza współpraca z większością dostawców układa się wręcz wzorowo. Dostajemy bardzo duże wsparcie, w porównaniu do tego, co było jeszcze dwa lata temu. Tylko w pojedynczych przypadkach nie ma płaszczyzny porozumienia – mówi Grzegorz Nowicki, właściciel drogerii Noel. – Chęci do współpracy muszą być jednak po obu stronach. My również wywiązujemy się z założonych planów – podkreśla. Dodaje, że są firmy, które z korzyścią dla wszystkich, potrafią zorganizować dystrybucję swoich produktów w różnych kanałach sprzedaży.
– Proszę spojrzeć na markę Nivea, którą można kupić praktycznie wszędzie. Zarazem firma prowadzi od lat stabilną politykę sprzedażową i organizuje odpowiednie działania dostosowane do różnych kanałów dystrybucji. Nie mam poczucia, że którykolwiek z nich faworyzuje – mówi Grzegorz Nowicki.
Również właścicielka Drogerii Kama, Mariola Frysiak, uważa że w stosunkach z dostawcami nastąpił przełom. – Na rozmowy do nas przyjeżdżają dyrektorzy handlowi, a nie szefowie regionu, jak było do tej pory. Dostajemy coraz lepsze oferty cenowe, atrakcyjne pakiety z produktami gratis. Ogromnie się z tego cieszę, bo to są realne korzyści, dzięki którym możemy być konkurencyjni. Wszystkim nam przecież chodzi o to, żeby zrealizować plany, odsprzedać towar i nie tylko utrzymać się na rynku, ale też zarabiać i rozwijać – mówi. Chwali też producentów za zaangażowanie w szkolenia i przestrzega przed zbyt prostymi kalkulacjami. – Owszem, otwieram jeden sklep na rok, ale zawsze mówię: proszę podzielić obroty, które robię przez liczbę moich drogerii i to samo zrobić z siecią Rossmann. Dopiero wtedy zaczyna się rozmowa o konkretach – tłumaczy.
Nowo powstałe sieci również zdołały zdobyć zaufanie dostawców i podpisały z częścią z nich roczne umowy o współpracy, co pozwoliło im m.in. na zaplanowanie emisji gazetek promocyjnych. Drogerie Polskie i Kosmeteria wydają je już w nakładzie 750 000 egzemplarzy.
Właściciele drogerii podkreślają, że o lepsze stosunki z handlem detalicznym starają się zarówno polskie, jak i międzynarodowe marki. Wyraźnie widać jednak, że rodzimi producenci umacniają swoją pozycję. Nasze kosmetyki pielęgnacyjne zawsze miały doskonałą renomę, teraz dołączyły do nich marki makijażowe. – Jakość, kolorystyka, opakowania – polskie kosmetyki do makijażu prezentują się świetnie i zdobywają coraz większe uznanie klientów – mówi Grzegorz Nowicki.


Katarzyna Bochner

Opinie
____________________________
Edward Hajdrych
dyrektor handlowy Gosh
Professional: Zostaną te
drogerie, które mają pomysł
na siebie, bądź będą czerpały
z pomysłów innych konsolidując się
Dopóki rynek detaliczny się nie skonsoliduje zawsze będzie traktowany mniej poważnie, niż silne sieci, a wsparcie dla sklepów będzie topniało. My autentycznie pracujemy dla dobra detalu. Bez fajerwerków – można naszą pracę porównać do pozytywistycznej pracy organicznej. Żmudnej i konsekwentnej. Główna płaszczyzna to rozwój kompetencji właścicieli i personelu sklepów. Ponieważ najskuteczniejsze w czasie kryzysu są promocje cenowe to skoncentrowaliśmy się właśnie na nich. W 2010 roku wiele takich głębokich promocji zrealizowaliśmy, były to okresowe obniżki cen najlepiej rotujących produktów – cieni, podkładów, maskar. Uwieńczeniem tych działań była grudniowa wielka akcja, w której konsumentki mogły wymienić dowolną starą maskarę na maskarę Gosh za jedyne 5 zł.
Z całą pewnością rynek drogerii tradycyjnych będzie jeszcze dynamicznie topniał. Według mnie liczba sklepów zmniejszy się  nawet o połowę. Zostaną te, które mają pomysł na siebie, bądź będą czerpały z pomysłów innych konsolidując się.
Pozytywny skutek wspólnych działań jest już widoczny w głowach detalistów. Wyrywają się z marazmu, zmieniają wygląd sklepów, szkolą się. Na nowo mają siły, by zmieniać swój świat. Chcą walczyć o swoje sklepy, które kochają. A ja jestem absolutnie pewien, że tym najbardziej zaangażowanym uda się wyjść zwycięsko i ich sklepy poradzą sobie z twardą konkurencją.

Robert Zeszutek,
dyrektor handlowy Pierre
René: Wierzę w polskie sieci.
Nic lepiej nie reguluje rynku,
jak zdrowa konkurencja

W związku z bardzo dynamicznym rozwojem Rossmana sytuacja na rynku tradycyjnym staje się coraz trudniejsza, szczególnie dla firm, które bazują na detalu, a takich jest większość.
W konsekwencji prowadzi to do eliminacji z rynku najsłabszych ogniw: zarówno producentów nieobecnych w handlu nowoczesnym, dystrybutorów, aż po samotne sklepy, które nie odnalazły się w nowych realiach.
Producenci doceniają ostatnie bastiony silnego detalu przede wszystkim dlatego, że te wreszcie łączą się, bo tylko tak mogą stawić czoła chociażby Rossmanowi. Detaliści masowo zrzeszają się w sieci wiedząc, że nie robiąc nic, staczają się w niebyt. Oczywiście zostaną wyjątki, ale dla reszty szansą jest wstąpienie do silnej grupy, co samo w sobie oczywiście nie jest żadną gwarancją sukcesu, a raczej początkiem nowej drogi.
Która z polskich sieci jest obecnie najsilniejsza? Trudno powiedzieć. Jak zwykle zweryfikuje to życie. Oczywiście liczą się parametry, takie jak: wielkość i potencjał sieci, zasoby finansowe i doświadczenie ludzi, którzy ją tworzą. Dla naszej firmy ważna jest każda z takich inicjatyw. Jesteśmy obecni we wszystkich tworzących się krajowych sieciach od Drogerii Jasmin przez Drogerie Polskie, Koliber aż po Kosmeterię. Pozytywnym efektem konsolidacji drogerii jest wzrost liczby naszych sklepów strategicznych, które posiadają szafy kosmetyczne Pierre René – jest ich już blisko 700! To, że niektóre sieci zgłaszają się do nas same, świadczy o dobrej opinii o marce Pierre René wypracowanej przez lata. Aby wzmacniać pozycję swoją i naszych partnerów w detalu kładziemy nacisk na wsparcie sprzedaży, specjalne oferty, pokazy makijażu i szkolenia dedykowane sieciom przy udziale mistrza świata makijażu Olafa Tabaczyńskiego.
Mimo iż eksport rozwija się w przypadku Pierre René kilkukrotnie szybciej niż sprzedaż w kraju, to Polska jest dla nas najważniejszym rynkiem. Mam wrażenie, że w Polsce, ze względu na tak niespotykaną konkurencję, przebiega główna linia frontu i będą się tu działy rzeczy ciekawe. Celem poważnej firmy jest być w ich centrum.
Przyszłość? Moim zdaniem znajdzie się stałe miejsce na rynku dla kilku rosnących sieci o zasięgu pozalokalnym, które dadzą odpór Rossmanowi. Mimo ogólnie topniejącego detalu pozostaną również samodzielne, najlepsze sklepy detaliczne, które na to będzie stać.
A nade wszystko wierzę, że poprzez wspólne działania skonsolidowanych sieci, rozwój Rossmana zostanie skutecznie utrudniony, gdyż nic lepiej nie reguluje rynku, jak jego niewidzialna ręka i zdrowa konkurencja.

Małgorzata Obara,
dyrektor marketingu Bell: Wspieramy konsolidację
handlu tradycyjnego
i równocześnie wchodzimy
w rynek nowoczesny
Część producentów w zwiększonej sile negocjacyjnej nowoczesnego kanału dystrybucji widzi realne zagrożenie dla dystrybucji oferty własnej. Przecież każda sieć drogerii ma ograniczoną ilość miejsca – SKU, czyli ograniczoną liczbę dostawców i asortymentu. Niektórzy producenci zostaną więc wyeliminowani z grona partnerów handlowych, zaś ci, którzy pozostaną w sieciach, będą narażeni na wyższe koszty związane z obecnością na półkach. W konsekwencji oznacza to problem sprzedaży własnych wyrobów, a także wzrost kosztów działalności.
Wiemy, jak ważne jest wspieranie sprzedaży promocjami cenowymi, bonusami, gratisami, a przede wszystkim – stałe inwestowanie w rozwój firmy. Silna marka to marka o solidnym zapleczu finansowym, a to oznacza nie tylko komfort ale i swobodę w poruszaniu się na tak konkurencyjnym rynku z jakim mamy do czynienia.
Aby być konkurencją dla sieci, tradycyjne polskie drogerie powinny się skonsolidować. Samotni gracze muszą się liczyć z poważnymi kłopotami finansowymi, czy wręcz z upadkiem. Niewątpliwie liczba takich punktów będzie malała. Podjęliśmy więc działania dwutorowe – z jednej strony wspieramy konsolidację, z drugiej zaś wchodzimy w rynek nowoczesny. Faza konsolidacji drogerii wymaga od nas stałego inwestowania. Szacujemy, że jedne z większych korzyści przyniesie nam rok 2011.

Jacek Kaczanowski,
sales development manager
Coty Polska: W ciągu 5-7 lat
okaże się, kto dobrze
wykorzysta pozostały czas
i umocni pozycję rynkową
Ekspansja Rossmanna była zapowiadana. Rozwój tej i innych sieci wymusił na polskich przedsiębiorcach ruchy konsolidacyjne. W ciągu ostatnich dwóch lat na nowo kształtuje się rynek detaliczno-hurtowy. Powstają grupy zakupowe, które z czasem tworzyć będą sieci detaliczne. Niestety, polscy właściciele, zarówno hurtowni jak i drogerii, niechętnie przystępują do projektów konsolidacji. A wydaje się, że innej drogi nie ma i z każdym rokiem będzie coraz trudniej prowadzić mały sklep lub hurtownię. W naszym przypadku udział w sprzedaży kanału tradycyjnego maleje o ok. 1,5 proc. rocznie w porównaniu do kanału nowoczesnego i kształtuje się na poziomie ponad 30 proc.
Konsolidacja ważna jest zarówno dla małych jak i dużych producentów. Pewne jest, iż Rossmann będzie nadal rozwijał swoją sieć handlową i wskazane by było, by miał silną konkurencję. W ciągu 5-7 lat okaże się, kto najlepiej wykorzysta pozostały czas i umocni swoją pozycję rynkową.
Coty od kilku lat wspiera i kibicuje wszystkim przedsięwzięciom, które podejmowane są przez naszych partnerów handlowych. Staramy się rozwijać wszystkie kanały dystrybucji. Od kilku lat prowadzimy programy wsparcia, które z powodzeniem sprawdzają się i są doceniane przez naszych partnerów handlowych. Mam tu na myśli cykliczne szkolenia dla właścicieli sklepów i personelu sklepowego. Oprócz typowych szkoleń produktowych poruszamy zagadnienia biznesowe, tj. zarządzanie personelem, zarządzanie kategoriami, obsługa klienta.
Z sukcesem prowadzimy jeden z lepszych programów lojalnościowych Coty Club, który skierowany jest nie tylko do właścicieli sklepów, ale również do personelu sklepowego i konsumentów. Dla rynku tradycyjnego opracowaliśmy strategię opartą w głównej mierze na właściwym planowaniu i skutecznej realizacji sprzedaży. Zależy nam, aby nasi kontrahenci byli zadowoleni ze współpracy z nami, jesteśmy więc otwarci na wszystkie sugestie płynące z rynku. Przykładamy szczególną uwagę do tego, aby nasi przedstawiciele handlowi odpowiedzialni za rynek tradycyjny profesjonalnie się nim zajmowali.

Małgorzata Bielicka,
corporate communications
manager Nivea Polska: Szansą dla tradycyjnych drogerii
jest wdrożenie nowoczesnych
koncepcji wyglądu sklepu
i metod sprzedaży
Mimo iż tradycyjny rynek kosmetyczny kurczy się, Nivea utrzymuje swoje udziały w tym segmencie na zeszłorocznym poziomie – 30 proc. Na tym samym poziomie utrzymany został także serwis, czyli liczba dostarczanych do tego kanału produktów oraz liczba przedstawicieli handlowych.
Rossmann rozwija się bardzo dynamicznie, a my rozwijamy się razem z nim. W swojej strategii sieć wykorzystuje nowoczesną koncepcję sklepu dbając o wystrój i ułożenie produktów na półkach, prezentery, przestrzeń, oświetlenie. Odpowiedzią na dynamiczny rozwój Rossmanna jest konsolidacja drogerii na rynku tradycyjnym. I jeżeli nowo powstające sieci, które zrzeszają najlepsze drogerie na tym rynku, zadbają o zastosowanie nowoczesnej koncepcji wyglądu sklepu, także powinny się rozwijać.
Na zaufanie marki pracują latami. Produkty Nivea już od 99 lat są dobrze znane i darzone ogromnym zaufaniem. Dlatego muszą być dostępne wszędzie tam, gdzie konsument chce je zakupić. Każdy kanał sprzedaży jest więc dla nas tak samo ważny. Dedykowani key account managerowie na co dzień opiekują się klientami z kanału nowoczesnego, natomiast wewnętrzni i zewnętrzni przedstawiciele handlowi – łącznie ponad 80 osób – codziennie współpracują z przedstawicielami kanału tradycyjnego. W naszych aktywnościach koncentrujemy się na profesjonalnym wyglądzie półki. Poprzez dodatkową ekspozycję towarów w punkcie sprzedaży ciągle poszerzamy dystrybucję produktów. Dzięki dedykowanym dla kanału tradycyjnego materiałom POS zapewniamy widoczność naszej marki, zaznaczamy wprowadzane nowości i produkty w promocyjnych cenach.
Z zainteresowaniem obserwujemy wszystkie toczące się na rynku procesy konsolidacyjne i już teraz podejmujemy współpracę z większością nowych organizacji. Jednocześnie przygotowujemy się do współpracy w 2011 r. opartej na umowach. Ocenę, który z tych projektów jest najkorzystniejszy, pozostawiamy właścicielom drogerii, którzy sami muszą podjąć decyzję, do którego
z nich przystąpią.
Dostarczając drogeriom odpowiednie materiały, będziemy je wspierać w dalszym rozwoju i poprawie stylu sklepów. Jednak podejrzewamy, że ogólna liczba drogerii na rynku tradycyjnym będzie się zmniejszała. Szansą dla nich jest konsekwentne wdrożenie nowoczesnej koncepcji do sklepów oraz skoncentrowanie się na sprzedaży najlepszych marek w różnych kategoriach cenowych.

Grzegorz Chyła,
dyrektor handlowy Delia
Cosmetics Distribution
Udział handlu nowoczesnego w sprzedaży kosmetyków Delia od wielu lat jest na tym samym poziomie – około 30 proc. Pozostałe 70 proc. to obroty na rynku tradycyjnym, który jest dla nas priorytetowy. Przygotowując liczne oferty promocyjne bierzemy pod uwagę konieczność zagwarantowania wysokiej rentowności dla drogerii. Pakiety promocyjne mają od 10 proc. do 25 proc. w gratisach do sprzedaży oraz zawierają testery, displeye czy próbki. Dodatkowo przekazujemy sklepom duże plakaty z reklamą produktów do zawieszenia w witrynach, tak jak robią to Rossmann czy Drogerie Natura. Budżet przeznaczony na wymianę przeterminowanych produktów na rynku tradycyjnym przekroczył
w 2010 r. ponad 100 000 zł, a dla 15 drogerii, które zakupiły produkty Delia z gazetki Delia Fashion & Beauty, przeznaczyliśmy nagrody pieniężne o łącznej wartości 20 tys. zł.
Rossmann przekraczając liczbę 500 sklepów spowoduje zmiany na rynku tradycyjnym w dwóch płaszczyznach. Pierwsza – nastąpi redukcja sklepów, które obecnie handlują „wszystkim”. Półki drogerii tradycyjnych są zasypane produktami koncernów szeroko dostępnymi w supermarketach i to w cenach niższych do 40 proc. w chwili promocji, a lepiej by było, gdyby były przeznaczone na produkty polskich producentów tworzących miejsca pracy na lokalnym rynku. Druga płaszczyzna – to zmiany na rynku dystrybucyjnym. Rok 2010 był rokiem zachwiania równowagi, głównie w kosztach obsługi rynku tradycyjnego: rabat dystrybucyjny, termin płatności, dodatkowe rabaty promocyjne, logistyka, przedstawiciel handlowy, wymiana przeterminowanych produktów w sklepach przekraczają koszty funkcjonowania producentów w sieciach handlowych. W zamian otrzymujemy słabą jakość dystrybucji numerycznej, bo każdy właściciel sklepu obsługiwany przez dystrybutora podejmuje indywidualnie decyzję czy wprowadzić nasze kosmetyki do sklepu, czy nie. 
Drogerie Vica, Noel, Kama to jedne z najlepiej działających polskich sieci drogeryjnych w Polsce, niczym nie ustępują Rossmanowi czy Drogerii Natura, z którymi też współpracujemy. Według mnie liderem tej grupy jest sieć Vica – pełen profesjonalizm i dobrze zarządzane promocje. Programy konsolidacyjne, które zostały zapoczątkowane w 2010 roku i moim zdaniem mogą przetrwać, to Drogerie Polskie oraz Laboo. W obu projektach uczestniczymy.
Liczba drogerii tradycyjnych spadnie o około 30 proc. na rzecz powstającego rynku sieciowego. My już przygotowujemy się do tych zmian, czego nie można powiedzieć o dystrybutorach – brak pomysłu oraz ich wpływu na niezrzeszone sklepy, krytyczne uwagi pod adresem producentów, dyrektorów, warunków handlowych i sił sprzedażowych – pogarszająca się atmosfera nie spowoduje poprawy sytuacji na rynku tradycyjnym. Strategia Delii jest przygotowana na sytuacje kryzysowe poprzez dywersyfikację systemu sprzedaży. Jesteśmy znaczącym producentem marek własnych oraz agresywnym eksporterem produktów do ponad 30 państw. Rok 2010 zakończyliśmy z 15-procentowym wzrostem, jak każdy od 2005 roku.


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.09.2026 15:15
„Lalka” miała wszystko, by stworzyć beauty collab. Netflix nie wykorzystał tej szansy
Netflix

Sześcioodcinkowa „Lalka” Netflixa ma dokładnie te elementy, które pozwalają kostiumowej produkcji wyjść poza ekran: silną bohaterkę, wyrazisty świat wizualny, status, klasowe aspiracje, rytuały piękna i rozpoznawalny kod kulturowy. W momencie, gdy polski rynek kosmetyczny jest wart już 6,4 mld euro, a konsumenci coraz częściej kupują nie tylko produkt, lecz także jego historię i doświadczenie, brak wyrazistej współpracy beauty wokół serialu wygląda jak niewykorzystana szansa. „Bridgerton” pokazuje, jak można było zrobić to inaczej.

„Lalka” pojawiła się na Netflixie 16 września. Produkcja Pawła Maślony to sześć odcinków kostiumowego dramatu, który nie jest klasyczną ekranizacją powieści Bolesława Prusa. Twórcy wykorzystali literacki pierwowzór jako punkt wyjścia do opowieści o miłości, obsesji, pieniądzach, awansie społecznym i walce o niezależność. W centrum znalazły się Izabela Łęcka i Stanisław Wokulski, ale świat serialu tworzą także kostiumy Doroty Roqueplo, scenografia Joanny Machy i charakteryzacja Dariusza Krysiaka.  

Z perspektywy rynku kosmetycznego ta informacja jest ważniejsza, niż może się wydawać. Bo „Lalka” nie jest tylko opowieścią, którą można obejrzeć. To gotowy świat estetyczny, który można było przełożyć na produkt.

I właśnie tego przełożenia zabrakło.

Beauty jest już częścią ekonomii popkultury

To nie jest moment, w którym marka kosmetyczna musi uzasadniać, dlaczego chce współpracować z serialem. Beauty collaby stały się jednym z narzędzi monetyzowania popkulturowych franczyz. Netflix sam od kilku lat rozwija model, w którym produkty konsumenckie mają pozwalać widzowi „wejść głębiej” w świat produkcji, wyrażać fandom i przedłużać historię poza ekran. Tak właśnie platforma opisywała swoją strategię przy „Bridgertonach”.  

A potencjał jest szczególnie duży właśnie w kosmetykach i perfumach, ponieważ te kategorie nie wymagają dosłownego kopiowania kostiumu czy scenografii. Mogą przejąć emocję, kolor, zapach, rytuał i charakter bohaterki.

Polski rynek daje dziś ku temu mocne podstawy. Według najnowszego raportu Polskiego Związku Przemysłu Kosmetycznego wartość krajowego rynku kosmetycznego wyniosła w 2025 r. 6,4 mld euro, o 9,3 proc. więcej niż rok wcześniej. Polska odpowiada za 7 proc. rynku kosmetycznego UE i jest jego piątym co do wielkości rynkiem. W ciągu dekady wartość krajowego rynku wzrosła o 85 proc.  

Wydaje się niemal absurdalne nazywać sprawy po imieniu, ale zróbmy to: polski rynek beauty to nie jest mały, niszowy sektor, dla którego współpraca z popularnym serialem byłaby wyłącznie ciekawostką PR-ową. To rynek, na którym istnieje wystarczająco dużo marek, kategorii i konsumentów, aby popkulturowe IP mogło stać się realnym narzędziem sprzedaży.

Tym bardziej warto przyjrzeć się temu, co zrobił „Bridgerton”.

„Bridgerton” nie sprzedaje logo

Już w 2021 r. Netflix i Shondaland nawiązali współpracę z Pat McGrath Labs. Powstała kolekcja makijażowa inspirowana serialem, ale partnerstwo miało dodatkową wartość: kosmetyki Pat McGrath były wykorzystywane przy pracy z całą obsadą podczas zdjęć, a Nicola Coughlan została twarzą i muzą kolekcji. Produkt nie był więc przypadkowym gadżetem z logo. Był częścią języka wizualnego produkcji.  

image

Fenomen Bridgerton i milczenie polskich marek kosmetycznych — jak skorzystać na hitowym serialu?

To jest dosyć fundamentalna różnica. W słabszym modelu mamy schemat: serial → logo → produkt → sprzedaż. W modelu „Bridgertona”: świat serialu → kod estetyczny → produkt → doświadczenie konsumenta. Dzięki temu kosmetyk nie mówi wyłącznie „oglądam ten serial”. Mówi coś więcej, co pozwala marką "Bridgerton" sprzedać de facto wszystko, od mebli przez ubrania po waciki kosmetyczne: „chcę mieć fragment tego świata”.

Netflix i Shondaland nie poprzestały na jednej kolekcji makijażowej. W 2024 r., przy okazji trzeciego sezonu, platforma wymieniała wśród nowych partnerstw m.in. Kiko Milano Beauty, a równolegle rozwijano współprace z markami lifestyle’owymi. Netflix stworzył także w Nowym Jorku „Bridgerton Promenade” – wydarzenie, które łączyło doświadczenie świata serialu z prezentacją nowych produktów.  

W 2026 r. portfolio jest jeszcze szersze. Netflix wymienia m.in. współprace „Bridgertona” z Dove, NYX Professional Makeup i Coty. Coty stworzyło pierwszą oficjalną kolekcję zapachów „Bridgerton”: trzy wody perfumowane – Dearest Tempting Peach, Dearest Rebel Vanilla i Dearest Graceful Hydrangea. NYX rozwija kolejne kolekcje makijażowe, a Dove oferuje limitowaną linię produktów do kąpieli i pielęgnacji ciała.  

To ważne także z punktu widzenia kategorii.

„Bridgerton” nie zatrzymał się na makijażu. Przeszedł od make-upu do body care, od body care do fragrance, a następnie do całego lifestyle’u. To dokładnie ten mechanizm, którego zabrakło przy „Lalce”. A przecież Izabela Łęcka jest gotowym beauty IP. W powieści jej wygląd nie jest neutralny. Jest częścią jej pozycji społecznej, narzędziem komunikowania przynależności do arystokracji i elementem świata, który Wokulski próbuje zdobyć. Nowy serial dodatkowo interpretuje ją jako kobietę próbującą wymknąć się społecznym ograniczeniom. Netflix opisuje jej postać poprzez własny plan na życie i pragnienie określenia własnego miejsca w zmieniającym się świecie.  

To jest właściwie gotowy consumer insight; Izabela mogła być nie tyle twarzą kosmetyku, ile bohaterką całej jego historii.

image

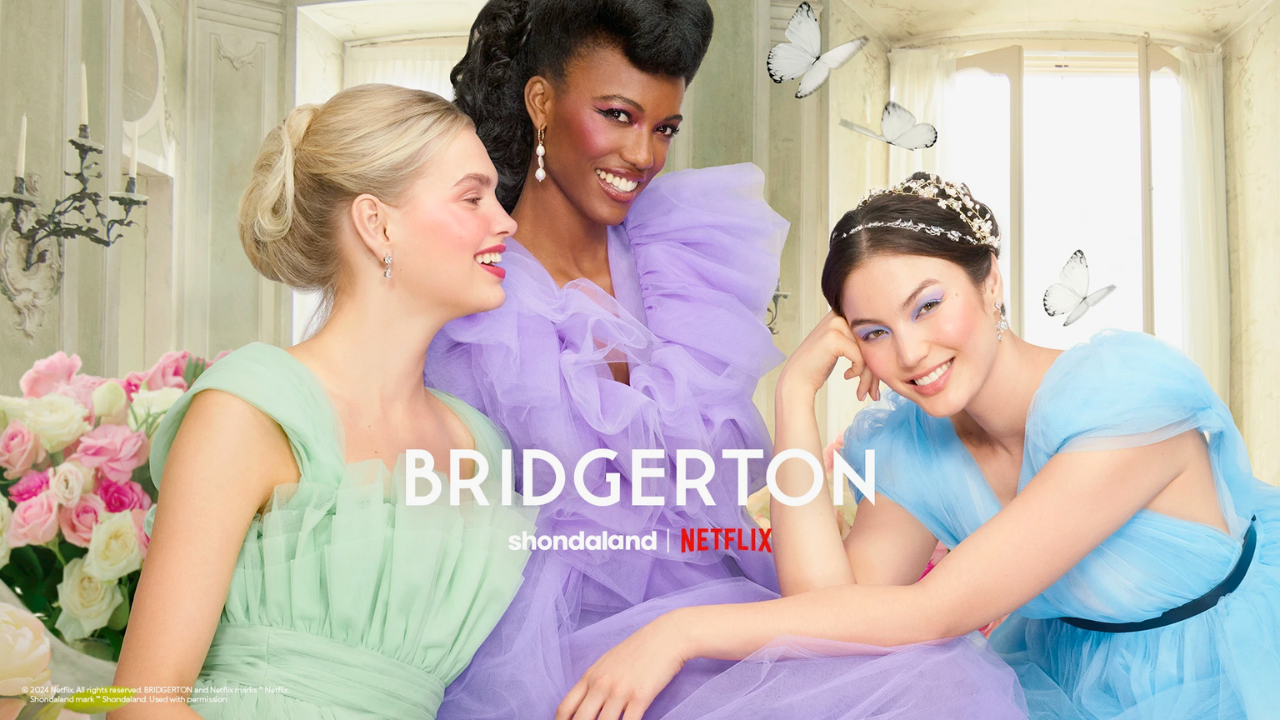
Dove we współpracy z serialem Netflixa “Bridgerton” – kampania „Let Them Talk”

Jeszcze ciekawsza byłaby jednak interpretacja współczesna, a nie rekonstrukcja historyczna. „Łęcka” mogłaby oznaczać określony styl makijażu, „Wąsowska” – inny typ kobiecości. Serial daje przecież kilka różnych kobiecych archetypów. Netflix sam podkreśla kontrast między Izabelą a Wąsowską, którą przedstawia jako ikonę wolności i kobietę żyjącą poza konwenansami.  

To niemal gotowa architektura kolekcji.

Największy potencjał ma jednak zapach

W przypadku „Lalki” szczególnie interesująca byłaby wspomniana już kategoria fragrance. „Bridgerton” już pokazał, że świat kostiumowego serialu można sprzedać przez zapach. W 2026 r. oficjalna kolekcja Coty składa się z trzech perfum, a więc nie jednego produktu „z logo”, lecz całej olfaktorycznej interpretacji świata przedstawionego.  

„Lalka” daje pod tym względem równie dużo materiału: kwiaty, wnętrza, pudry, tkaniny, drewno, herbatę, ogród, wieczorne spotkania, teatr, salony i oczywiście kontrast między arystokratycznym światem Łęckich a bardziej pragmatycznym światem Wokulskiego. Można było nawet stworzyć dwie równoległe narracje zapachowe: „salon” i „sklep”, luksus i przedsiębiorczość, arystokracja i mieszczaństwo. To byłoby znacznie bardziej interesujące niż klasyczne „perfumy inspirowane serialem”.

Można było zbudować wokół niej kolekcję makijażową opartą na kolorach świata „Lalki”. Można było stworzyć zapach inspirowany jej salonem, garderobą albo ogrodem Wąsowskiej. Można było opracować produkt typu mgiełka do ciała, perfumy do włosów czy świecę, która przenosiłaby zapachowy kod XIX-wiecznego salonu do współczesnego mieszkania.

Dane pokazują, że beauty potrzebuje takich historii

Rynek również sprzyja tego typu eksperymentom. Według Euromonitor International sprzedaż wartościowa kategorii premium beauty and personal care w Polsce wyniosła w 2025 r. 4,914 mld zł, co oznaczało wzrost o 10 proc. rok do roku. Jednocześnie cały rynek beauty and personal care w Polsce zwiększył sprzedaż wartościową o około 7 proc.  

image

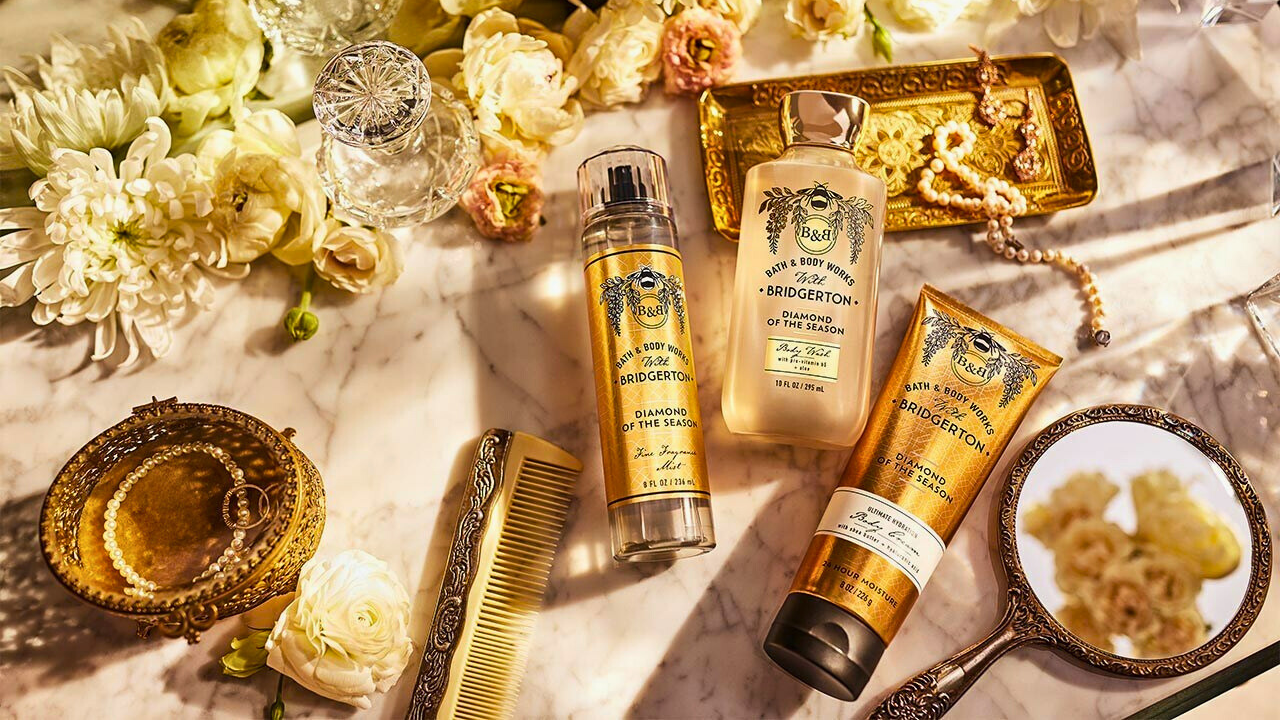
Netflix i Bath & Body Works stworzyły linię kosmetyków inspirowaną serialem Bridgerton

To szczególnie istotne w kontekście „Lalki”, ponieważ serial opowiada o aspiracji, statusie i pragnieniu uczestnictwa w świecie dóbr luksusowych. A właśnie te wartości są częścią współczesnej ekonomii beauty.

Nie chodzi więc o to, aby kosmetyk „pasował do epoki”. Chodzi o to, aby mechanizm, o którym opowiada serial, pasował do mechanizmu kategorii. „Lalka” mówi: przedmioty komunikują status. Branża beauty i cała kultura konsumpcji mówi: przedmioty komunikują tożsamość.

Punkt styku jest oczywisty.

„Bridgerton” zrobił z fandomu kategorię zakupową

Jeszcze mocniej pokazują to dane dotyczące konkretnych współprac. Współprace marek kosmetycznych z „Bridgertonem” wskazują, że dobrze dobrane IP może być czymś więcej niż narzędziem do budowania rozgłosu wokół limitowanej kolekcji. W niektórych przypadkach przełożyło się ono bezpośrednio na sprzedaż, w innych – na pozyskanie nowych klientów, wzrost wartości medialnej czy bardzo szybkie wyprzedanie produktów.

Jednym z najmocniejszych przykładów jest Bath & Body Works. Podczas calla po premierze współpracy firma poinformowała, że produkty z kolekcji „Bridgerton” odpowiadały za 4 proc. sprzedaży całej sieci w okresie launchu. Spółka określiła reakcję konsumentów jako przekraczającą oczekiwania i zwiększała zatowarowanie najlepiej sprzedających się zapachów oraz formatów. Trzeba przy tym zaznaczyć, że 4 proc. oznacza udział kolekcji w sprzedaży w okresie premierowym, a nie udział w rocznych przychodach Bath & Body Works. Współpraca wygenerowała również ponad 1 mld impresji i była – według firmy – najbardziej angażującą kampanią marki w social media w tamtym roku.

Efekt „Bridgertona” był widoczny także w przypadku marek, dla których kluczowym rezultatem nie była bezpośrednio raportowana sprzedaż, lecz wartość wygenerowanej ekspozycji. Kolekcja KIKO Milano × „Bridgerton” wygenerowała w pierwszym tygodniu 574 tys. dolarów Media Impact Value, według danych Launchmetrics cytowanych przez „Forbes”. MIV nie jest przychodem ani wartością sprzedaży – to estymacja wartości ekspozycji medialnej i w mediach społecznościowych – ale pozwala ocenić skalę komunikacyjnego oddziaływania współpracy. Dla porównania, w tym samym pierwszym tygodniu collab Primark × „Bridgerton” wygenerował 1,6 mln dolarów MIV. Różnica pokazuje, że siła IP może być szczególnie duża w przypadku marek, które potrafią wykorzystać społecznościowy i wizualny charakter fandomu.

image

Brytyjska marka stworzyła perfumy we współpracy z... Netflixem. Co było inspiracją?

Jeszcze bardziej bezpośrednie sygnały sprzedażowe przyniosła współpraca Pat McGrath Labs z „Bridgertonem”. Pierwsza kolekcja, uruchomiona w grudniu 2021 r., obejmująca m.in. paletę cieni, trio różu i dwa rozświetlacze, wyprzedała się w ciągu kilku dni od premiery. W styczniu została ponownie zatowarowana, a już w 2022 r. powstała kolejna odsłona współpracy, tym razem obejmująca m.in. róż, rozświetlacz, paletę cieni, body shimmer, eyeliner i 3 pomadki. To istotny przykład, ponieważ pokazuje przejście od jednorazowego „hype’u” do kolejnej komercyjnej współpracy. Podobny mechanizm widoczny był w przypadku Beekman 1802. Marka, która stworzyła kolekcję „Bridgerton” obejmującą m.in. produkty do ciała i mydła, odnotowała wyprzedanie najlepiej sprzedających się SKU. Jednocześnie współpraca wygenerowała 46 publikacji prasowych oraz 1,8 mld wyświetleń wygenerowanych przez influencerów.

Najciekawszy z perspektywy długoterminowego biznesowego efektu jest jednak przypadek Lush. Według danych przytaczanych przez „TheWrap” za „Forbes”, po uruchomieniu kolekcji „Bridgerton” liczba miesięcznych subskrybentów marki wzrosła o 25 proc., a 20 proc. sprzedaży pochodziło od nowych klientów. Oznacza to, że wartość współpracy nie musiała kończyć się wraz z wyczerpaniem zapasu limitowanych produktów. IP mogło działać jako mechanizm akwizycji – przyciągnąć do marki osoby, które wcześniej nie należały do jej bazy klientów. Z biznesowego punktu widzenia jest to istotna różnica między collabem generującym jedynie krótkotrwały pik zainteresowania a współpracą, która może poszerzać bazę konsumencką.

image

NYX Professional Makeup x Bridgerton: strategia „royal beauty” napędza także polski rynek kosmetyczny

Zebrane przykłady pokazują więc kilka różnych sposobów, w jakie „Bridgerton” oddziaływał na biznes partnerów: od bezpośredniego udziału w sprzedaży (4 proc. w przypadku Bath & Body Works), przez szybkie wyprzedawanie kolekcji, po generowanie wartości medialnej, zasięgów i pozyskiwanie nowych klientów. Szczególnie istotne jest przy tym rozszerzenie działania IP poza makijaż – przypadki Bath & Body Works, Beekman 1802 i Lush pokazują, że estetyka i narracja „Bridgertona” mogły być monetyzowane również w kategoriach zapachowych, body care czy produktów lifestyle’owych. Wspólnym mianownikiem nie była zatem konkretna kategoria kosmetyczna, lecz zdolność rozpoznawalnego IP do przeniesienia zainteresowania widzów serialu na produkty komercyjne.

Nie oznacza to oczywiście, że podobne wyniki byłyby automatycznie możliwe w Polsce. „Bridgerton” jest globalną franczyzą, a dane dotyczą konkretnych rynków, marek i okresów premierowych. Pokazują jednak coś ważniejszego: popkulturowe IP może generować mierzalną wartość dla marek beauty, jeśli współpraca jest częścią większej narracji.

To nie jest więc wyłącznie kwestia „fajnego opakowania”.

Gdzie „Lalka” przegapiła moment?

Paradoks polega na tym, że „Lalka” ma nawet przewagę, której nie ma „Bridgerton”. Ma lokalny kod kulturowy.

„Bridgerton” musi zbudować fikcyjną wersję regencyjnej Anglii. „Lalka” może korzystać z zakorzenionej w polskiej kulturze historii, którą kolejne pokolenia znają ze szkoły. Nowa adaptacja mogła więc zrobić coś więcej niż sprzedać nostalgiczny produkt. Mogła odczarować klasykę poprzez beauty i pokazać młodszym konsumentkom, że polskie dziedzictwo kulturowe może być materiałem dla współczesnej marki.

image

Kolejna marka łączy siły z Bridgerton: tym razem jest to Kiko Milano

To byłaby również szansa dla polskich producentów. Przy rynku wartym 6,4 mld euro i wzroście o 9,3 proc. trudno argumentować, że brakuje zarówno skali, jak i kompetencji produkcyjnych. Polska branża jest piątym rynkiem kosmetycznym UE, a w 2025 r. awansowała także na ósme miejsce wśród największych eksporterów kosmetyków na świecie.  

Potencjalnych partnerów można więc było szukać zarówno wśród marek makijażowych, jak i perfumeryjnych, pielęgnacyjnych, haircare czy home fragrance.

Nie chodziło o kolejną paletę z logo Netflixa

Największym błędem byłoby zresztą skopiowanie „Bridgertonów” jeden do jednego. „Lalka” nie potrzebowała pastelowej kolekcji, koronki i kilku kwiatowych nazw, tylko własnego języka konsumenckiego. Jej siłą mogły być pieniądze, status, aspiracja, emancypacja, warszawska ulica, arystokratyczny salon, przedsiębiorczość Wokulskiego i kobiety negocjujące swoją pozycję w świecie, który został zbudowany według zasad ustalonych przez innych. Wtedy collab z marką kosmetyczną przestałby być dodatkiem do premiery. Stałby się kolejnym sposobem opowiedzenia „Lalki”. Ba, sam Wokulski jest doskonałym lustrem dla Łęckiej, i mógłby stanowić doskonałą inspirację dla produktów przeznaczonych dla panów, od kolekcji barberskiej począwszy. W tej kwestii jeden Bytom próbował coś zadziałać, wprowadzając do sklepu online „lalczyną” serię odzieży męskiej, była to jednak próba polegająca, wydaje się, na skompilowaniu pod jedną kategorią nieobrandowanych nawet, gotowych towarów z portfolio marki.

I właśnie tu tkwi największa różnica między polską produkcją a „Bridgertonem”. Netflix potraktował „Bridgertona” jak uniwersum, które można konsumować także poza ekranem. „Lalka” nadal funkcjonuje niemal wyłącznie jak serial, który można oglądać. A przecież miała wszystko, aby stać się także zapachem, makijażem, rytuałem pielęgnacyjnym, doświadczeniem i produktem.

W świecie, w którym kosmetyki coraz częściej konkurują nie tylko formułą, ceną i skutecznością, ale również historią, emocją i przynależnością kulturową, była to wyjątkowo rzadka okazja. I dlatego największą stratą nie jest brak jednej limitowanej szminki „Izabela Łęcka”. Stratą jest niewykorzystanie możliwości, by sprawdzić, czy polska klasyka literacka może stać się pełnoprawnym beauty IP.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.09.2026 14:54
Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?
Święta we wrześniu? Kalendarze adwentowe 2026 już podbijają beautyCharlotte Tilburry

Do Bożego Narodzenia zostały jeszcze ponad trzy miesiące, a kalendarze adwentowe z kosmetykami już pojawiły się w ofercie marek i sieci beauty. Od luksusowych zestawów Rituals, przez propozycje Douglasa, po kalendarze dostępne w Rossmannie – rynek zaczyna świąteczną sprzedaż coraz wcześniej. Popularność produktów dodatkowo napędzają media społecznościowe, gdzie unboxingi kalendarzy i codzienne otwieranie kolejnych okienek stały się osobnym formatem contentu.

W tym artykule przeczytasz:

  • Kalendarz adwentowy jako beauty experience
  • Dlaczego marki zaczynają sprzedaż już we wrześniu?
  • TikTok dodatkowo nakręca kalendarzową gorączkę
  • 24 dni contentu zamiast jednej reklamy
  • Kalendarze coraz bardziej premium

Kalendarze adwentowe dawno przestały być wyłącznie dziecięcym odliczaniem do świąt. W branży beauty stały się pełnoprawnym produktem sezonowym, który łączy sprzedaż, odkrywanie nowości, kolekcjonowanie i doświadczenie konsumenckie. Choć wrzesień dopiero się rozpoczął, tegoroczne propozycje są już dostępne w polskim e-commerce.

To z jednej strony odpowiedź marek na rosnące zainteresowanie kosmetycznymi kalendarzami, a z drugiej – sposób na rozpoczęcie komunikacji świątecznej na długo przed grudniem.

Kalendarz adwentowy jako beauty experience

Mechanizm jest prosty: 24 okienka, 24 niespodzianki i codzienny rytuał otwierania kolejnego produktu (choć istnieją też warianty z 12 okienkami). W praktyce współczesne kalendarze beauty coraz częściej przypominają jednak miniaturowe zestawy zakupowe lub kolekcjonerskie boxy.

W ofercie Douglasa na 2026 rok znalazły się m.in. kalendarze zawierające produkty do makijażu, pielęgnacji skóry i włosów oraz akcesoria. Douglas Collection oferuje w tym sezonie m.in. Make-Up Advent Calendar, Accessoires Beauty Advent Calendar i Exclusive Beauty Highlights. Ceny wachają się między 165 a 349 złotych. 

Rituals idzie w stronę bardziej premium. Tegoroczny Premium Advent Calendar kosztuje 705 złotych, a wartość produktów producent wycenia na 1020 złotych. Kalendarz ma formę dekoracyjnego pociągu i łączy produkty do ciała, kąpieli oraz domu. Marka oferuje także tańszą wersję Classic za 419 złotych. 

Z kolei Rossmann pokazuje, jak szeroko rozrosła się sama kategoria. W ofercie na 2026 rok znalazły się kalendarze związane z pielęgnacją twarzy i ciała, włosami, makijażem, a także propozycje dla różnych grup wiekowych. Wśród przykładów są m.in. Neboa x Kimoco czy Fluff 24 Days of Delicious Skin.

Swoje kalendarze wydają też marki takie jak Dior, Charlotte Tilburry, Joe Malone czy Yves Saint Laurent.


Dlaczego marki zaczynają sprzedaż już we wrześniu?

Wczesna premiera nie jest przypadkowa. Kalendarz adwentowy jest produktem limitowanym i często występuje w ograniczonych nakładach. Dla marek oznacza to możliwość rozpoczęcia sprzedaży jeszcze przed jesiennym szczytem zakupowym, a dla konsumentów – wcześniejszy dostęp do najbardziej wyczekiwanych edycji.

Rituals wprost informuje, że jego kalendarze pojawiają się we wrześniu i zachęca klientów do wcześniejszego zainteresowania się ofertą. Marka podkreśla również, że jej kalendarze co roku szybko się wyprzedają. 

To także produkt, który dobrze wpisuje się w strategię budowania napięcia wokół premiery. Sama zawartość może być częściowo ujawniana, ale jednocześnie marki mogą zostawić przestrzeń na element niespodzianki. W efekcie kalendarz zaczyna żyć w komunikacji jeszcze przed 1 grudnia.

image

60 proc. młodych woli kosmetyki z dyskontów. „Dupe culture” zmienia układ sił na rynku

TikTok dodatkowo nakręca kalendarzową gorączkę

Na popularność kalendarzy adwentowych mocno wpływają media społecznościowe. Szczególnie dobrze działa format unboxingu – twórca pokazuje zawartość kalendarza, otwiera kolejne przegródki i komentuje produkty.

Co ciekawe, w przypadku kalendarzy beauty unboxing może być rozłożony na cały miesiąc. Zamiast jednego filmu prezentującego zawartość całego pudełka twórcy publikują codzienne nagrania z otwierania kolejnego okienka.

Mechanizm został już dobrze wykorzystany przez twórców internetowych. TechCrunch opisywał fenomen filmów z drogimi kalendarzami beauty na TikToku i YouTubie, wskazując, że ich oglądanie działa podobnie jak wirtualne „window shopping”. Widz może śledzić kolejne odkrycia, porównywać produkty i emocjonować się zawartością, nawet jeśli sam nie kupił kalendarza. 


@naomimiz Replying to @?????? ? @Cult Beauty 2026 beauty advent calendar unboxing!!!! Who’s shopping this calendar this year? ##beautyadventcalendar##unboxing##beautyreview##makeup##skincare ♬ original sound - Naomi Mizrahi


Format nadal jest obecny na platformach społecznościowych. W TikTok Shop funkcjonują dziś nawet dedykowane wyniki dotyczące „Advent Calendar Unboxing” oraz beauty advent calendars.

24 dni contentu zamiast jednej reklamy

Z perspektywy marek kalendarz ma jeszcze jedną istotną przewagę: generuje treści przez cały grudzień.

Jeden produkt może być bohaterem 24 krótkich filmów, serii stories, recenzji czy reakcji twórców. Do tego dochodzi element napięcia – odbiorca nie zawsze wie, co znajdzie się za kolejnym okienkiem. To sprawia, że produkt sam w sobie staje się scenariuszem contentowym.


W przypadku beauty ma to szczególne znaczenie, ponieważ każda kolejna niespodzianka może być jednocześnie mini-recenzją, rekomendacją i inspiracją zakupową. Kalendarz przestaje więc być tylko opakowaniem na 24 produkty. Staje się formatem komunikacyjnym, który może generować zainteresowanie marką przez cały okres przedświąteczny.

image

Szef Amazona i Charlotte Tilbury wyróżnieni przez króla Karola III

Kalendarze coraz bardziej premium

Tegoroczne propozycje pokazują też, że rynek kalendarzy mocno się rozwarstwia. Obok stosunkowo niedrogich zestawów pojawiają się produkty kosztujące kilkaset, a nwet tysiące złotych, w których liczy się nie tylko liczba kosmetyków, ale również ich wartość, marka i sposób prezentacji.

Widać więc, że kalendarz adwentowy stał się dla branży kosmetycznej czymś więcej niż sezonowym gadżetem. To produkt, który pozwala połączyć sprzedaż limitowanej edycji z doświadczeniem, prezentem, odkrywaniem nowych produktów i co szczególnie ważne – potencjałem do generowania treści w social mediach.

A skoro konsumenci mogą zobaczyć pierwsze kalendarze już we wrześniu, trudno się dziwić, że marki również nie chcą czekać z ich premierą do grudnia.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
21. wrzesień 2026 23:51