StoryEditor
Rynek i trendy
19.08.2026 11:38

Suplementy beauty & wellness - nowy silnik wzrostu branży kosmetycznej. Koncerny FMCG i Big Pharma konsolidują rynek

Granice między branżą farmaceutyczną, spożywczą i kosmetyczną ulegają zatarciu. Przejęcia producentów suplementów diety i marek „wellness” przez gigantów FMCG, Beauty oraz Big Pharma to obecnie jeden z najsilniejszych trendów rynkowych. Miliardowe transakcje pozwalają prognozować, że będzie to najbardziej rentowny obszar rynku. W ubiegłym tygodniu Procter & Gamble ogłosił plan przejęcia firmy Thorne, w kwietniu br. Unilever kupił Grüns, producenta żelków „superfoods”. Nie brakuje też polskich przykładów.

Według najnowszego raportu Fortune Business Insights (sierpień 2026) wartość globalnego rynku suplementów i witamin w 2026 r. ma wzrosnąć do 174,45 mld dolarów (ze 164,4 mld w ub.r.), a w 2034 r. przekroczy 284 mld dol.. Oznacza to średnioroczne tempo wzrostu na poziomie 6,29 proc.

Tylko jedna podkategoria tzw. suplementów beauty (obejmującej m.in. kolagen, witaminy i minerały, kwasy omega-3, kwas hialuronowy, antyoksydanty oraz probiotyki przeznaczone do wspierania skóry, włosów i paznokci)  obecnie wyceniana jest - przez różne ośrodki analityczne - na około 4 mld dolarów. 

Także nutrikosmetyki stają się coraz wyraźniejszą częścią światowego rynku zdrowia i urody.  Według Euromonitor International już 20 proc. suplementów diety wprowadzonych na rynek od drugiej połowy 2024 r. do teraz zawierało przynajmniej jedno pozycjonowanie związane z urodą. W 2025 r. internetowa sprzedaż suplementów beauty wzrosła o 8 proc., przy czym USA i Chiny odpowiadały za 86 proc. monitorowanej sprzedaży online. 


Fala fuzji i przejęć w sektorze health&wellness

Koncepcja "Beauty from Within" (uroda od wewnątrz), bazująca na nutrikosmetykach i specjalistycznych suplementach (skóra, włosy, paznokcie, sen, stres), przestała więc być niszowym trendem. Rynek jest bardzo rozdrobniony – istnieje na nim tysiące małych marek. Trwa więc faza "wielkiej konsolidacji" - koncerny FMCG kupują mniejsze marki z dojrzałym kanałem sprzedaży e-commerce, bazą lojalnych klientów. 

W sierpniu 2026 roku P&G ogłosiło przejęcie marki Thorne za kwotę blisko 3,8 mld dolarów. Marka została założona w 1984 roku i produkuje suplementy diety, których skuteczność jest potwierdzona klinicznie -  rozwój produktów odpowiada bowiem wewnętrzny zespół lekarzy i badaczy. W sektorze zdrowia i urody jest pozycjonowana jako marka „premium”, kojarzona z nauką, często rekomendowana lekarzy oraz sportowców. 

 - To ważny krok dla działu opieki zdrowotnej P&G” – powiedział Paul Gama, dyrektor generalny działu opieki zdrowotnej P&G. - Thorne wzmacnia naszą pozycję w segmencie premium wellness dzięki zaufanej, popartej badaniami naukowymi marce, która uzupełnia nasze obecne portfolio.

Colin Watts, dyrektor generalny Thorne, powiedział, że wierzy, iż P&G jest właściwym partnerem, który pomoże firmie zwiększyć zasięg, jednocześnie pozostając wierną jej wartościom i standardom. 

P&G wraz z Thorne przejęło także platformę Taia - wirtualnego doradcę ds. dobrego samopoczucia, opartego na sztucznej inteligencji, który korzysta z ponad 40-letniego doświadczenia firmy w badaniach klinicznych, wiedzy specjalistów i materiałów edukacyjnych. Oferuje on klientom środowisko czatu, dzięki któremu mogą oni zasięgać porad i podejmować decyzje zakupowe.

Także koncern Unilever od kilku lat mocno konsoliduje rynek supelementów. Przejął m.in. OLLY Nutrition (2019) oraz SmartyPants Vitamins (2020) – pionierów na rynku witamin w żelkach. Z kolei w kwietniu 2026 r. za ok. 1,2 mld dolarów kupił markę Grüns, produkującą „zielone superfoods” w formie żelków, o niesamowicie szybkich wzrostach sprzedaży na Amazonie i w modelu subskrypcyjnym.

W 2026 roku miały miejsce także inne transakcje np. w marcu gigant odżywczy Herbalife zainwestował w markę Bioniq, specjalizującą się w personalizowanej suplementacji. 

Dotąd najbardziej agresywnym graczem w tym sektorze było Nestlé (Nestlé Health Science), które w sierpniu 2021 roku kupiło od firmy The Bountiful Company za 5,75 miliarda dolarów kluczowe marki: Nature‘s Bounty i Solgar (witaminy premium), Vital Proteins (kolagen) oraz Nuun (tabletki elektrolitowe z kategorii active lifestyle).

"Beauty from Within"  motorem napędowym branży kosmetycznej

Zjawisko to jest silnie powiązane ze zmianą mentalności konsumentów, którzy odchodzą od tradycyjnych leków (OTC) leczących objawy, na rzecz profilaktyki i wysokomarżowych produktów prozdrowotnych. Chcą inwestować w zapobieganie, długowieczność (longevity), odporność i ogólny dobrostan. To rynek, który rośnie znacznie szybciej niż tradycyjne FMCG.

Kolagen i kwas hialuronowy stanowią absolutny fundament nowej kategorii. Globalny rynek kwasu hialuronowego wyceniany jest na miliardy dolarów, a to właśnie preparaty kolagenowe królują zarówno na rynkach zachodnich, jak i azjatyckich. Od czasów pandemii do najlepiej sprzedających się kosmetyków dołączyły produkty ułatwiające dobry sen oraz wspierające radzenie sobie ze stresem ("Beauty Sleep").

Zmieniają się też kanały dystrybucji. Zamiast budować e-commerce od zera, korporacje kupują zwinne, "cyfrowe" marki, które opierają się na subskrypcjach. Pozwala to ominąć tradycyjne sieci handlowe i pozyskać cenne dane bezpośrednio od konsumentów.

Suplementy diety – zwłaszcza te z kategorii „premium” czy oparte na naturalnych składnikach – mają znacznie wyższe marże niż szampony, proszki do prania czy margaryna. (Unilever niedawno wręcz zdecydował się odsprzedać swój dział żywnościowy m.in. z majonezami Hellmann‘s na rzecz produktów Health & Beauty).

Suplementy dla urody i zdrowia. Jak wygląda rynek w Polsce?

Polska jest jednym z największych rynków suplementów diety w Europie (Polacy przodują w ich spożyciu).  Według danych PMR  w 2024 r. był on wart 7,1 mld zł, a do 2027 r. ma przekroczyć  9 mld zł.

Ale w Polsce strategie firm wyglądają nieco inaczej.Polscy liderzy farmaceutyczni często "wypuszczają" dziesiątki własnych, tanich w produkcji marek suplementów wspieranych agresywnym marketingiem telewizyjnym.

Konsolidacja i przejęcia również mają miejsce, choć inicjatorami są raczej giganci farmacji. Zaczynają oni coraz częściej przejmować gotowe firmy, gdy chcą szybko zaistnieć za granicą lub w bardzo konkretnej niszy (np. sport, e-commerce, lifestyle, sex). W połowie 2026 roku Polpharma sfinalizowała gigantyczną transakcję (wartą ok. 1,1 mld zł), przejmując rumuńską spółkę Biofarm. Cel? M.in. skokowe poszerzenie portfolio w rentownym segmencie suplementów diety i leków bez recepty (OTC) na rynku europejskim.

 Aflofarm, który jest królem polskiego rynku suplementów tworzonych od podstaw (dzięki potężnej machinie reklamowej), zdecydował się na przejęcie marki Trec Nutrition (znanego producenta odżywek dla sportowców). Chodziło o wejście w niszę, której nie mogli łatwo podbić swoimi standardowymi aptecznymi brandami.

Przykładem strategii zbliżonej do rynków zachodnich jest inwestycja Grupy USP (właściciela m.in. USP Zdrowie) w przejęcie polskiej marki Health Labs Care.

Health Labs Care to polski, rynkowy fenomen założony w 2019 r., który zrewolucjonizował rodzimy rynek suplementów diety premium (w tym nutrikosmetyków), budując potężną sprzedaż w e-commerce w oparciu o influencer marketing (m.in. na Instagramie). Przejęcie lidera sprzedaży online (który w 2025 r. osiągnął ponad 137 mln zł przychodów) przez tradycyjnego giganta leków OTC pokazuje wyraźnie, gdzie przesuwa się dziś kategoria dbania o zdrowie. 

Żelek na młodość, szot na sen. Tradycyjne tabletki źle się kojarzą

Półki sklepowe i e-commerce wypełniają się więc obecnie nowymi formatami: żelkami, szotami i proszkami, które ułatwiają codzienne nawyki. Suplementy w formie żelków (gummies), proszków do rozpuszczania, czy szotów to produkty lifestylowe. Konsumenci traktują je jak zdrową przekąskę i przyjemny codzienny rytuał.

Ogromną popularnością cieszą się tzw. „stacks” (złożone, synergiczne zestawy składników ukierunkowane na konkretny cel, np. sen, skupienie, longevity) oraz rozwiązania personalizowane. Klasyczna branża beauty, oparta na aplikacji miejscowej (kremy, sera, maski), także osiąga nasycenie. Najnowsze dane wskazują, że konsumenci oczekują synergii działania od zewnątrz i od wewnątrz.

Zdaniem ekspertów suplementy beauty i nutrikosmetyki właśnie przestają być domeną firm suplementacyjnych, a własne linie będą chciały mieć niedługo nie tylko duże koncerny FMCG, ale także klasyczne marki kosmetyczne, aby zdywersyfikować portfolio i budować dynamicznie rozwijającą się kategorię „beauty &wellness”. 


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
06.09.2026 23:21
Plastikowe cyrkonie wracają. Viralowy trend na whimsy napędza sprzedaż, ale rodzi pytania o odpady
Influencerki prześcigają się w okryształkowywaniu... wszystkiego.@meredithduxbury

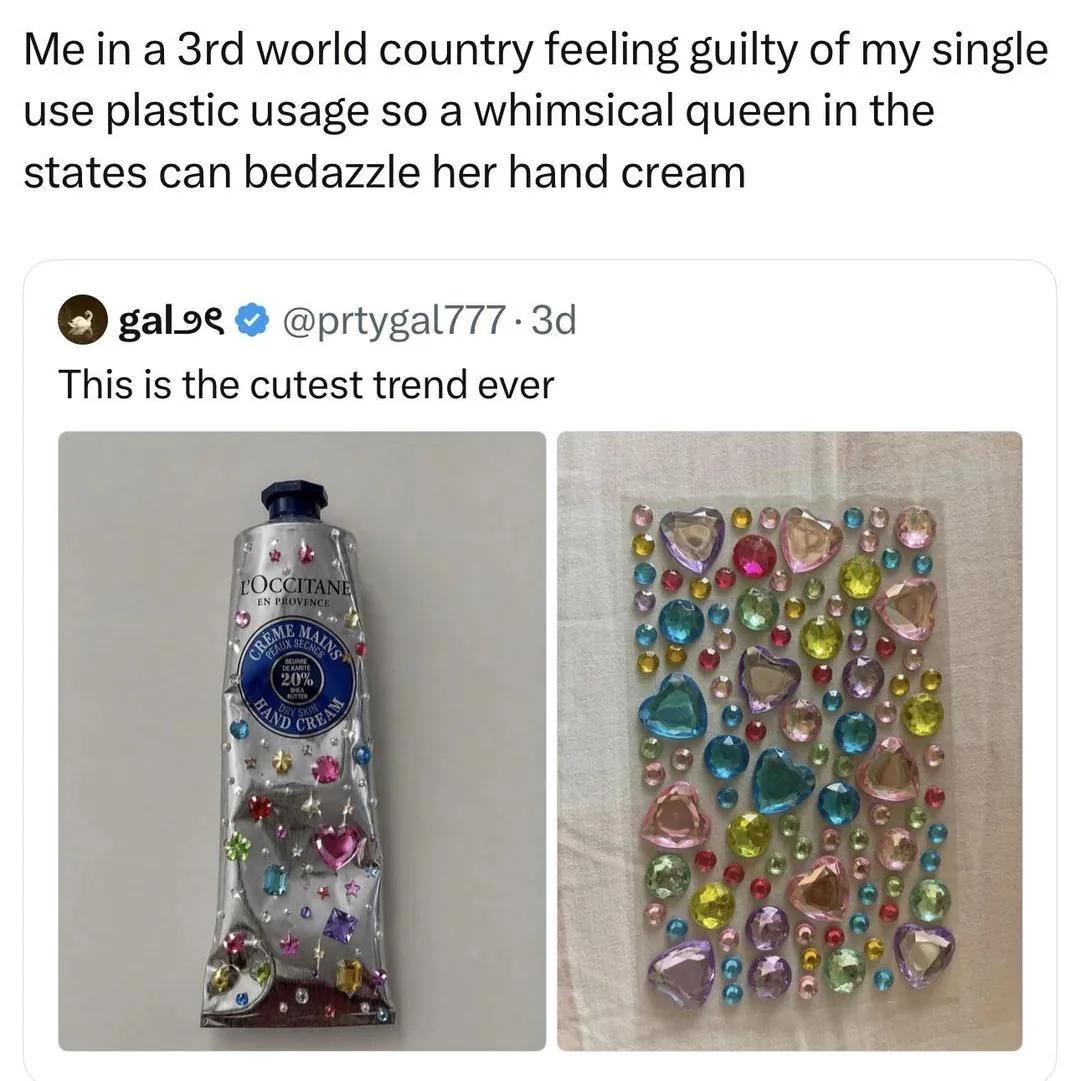
Różowe opakowania, kryształki, plastikowe cyrkonie i maksymalizm zamiast estetyki „clean girl” – w 2026 roku branża beauty obserwuje kolejną odsłonę nostalgii za estetyką Y2K. Trend bedazzlingu, czyli ozdabiania przedmiotów błyszczącymi aplikacjami, wychodzi poza manicure i trafia na opakowania kosmetyków, lusterka, balsamy do ust i akcesoria. Dane ze sprzedaży pokazują gwałtowny wzrost popytu na kamyczki, choć popularność jednorazowych dekoracji może oznaczać również nowe wyzwania środowiskowe.

Jeszcze kilka lat temu dominującym kodem wizualnym branży beauty był minimalizm. Neutralne kolory, proste opakowania, estetyka „clean girl” i pielęgnacja przedstawiana jako element codziennej optymalizacji stopniowo wypierają jednak bardziej ekspresyjne formy. W 2026 roku coraz wyraźniej widoczny jest zwrot w kierunku maksymalizmu, nostalgii i świadomego dekorowania przedmiotów, które nie musi pełnić żadnej praktycznej funkcji.

Jednym z najbardziej widocznych przejawów tego zjawiska jest bedazzling – ozdabianie przedmiotów plastikowymi kryształkami i cyrkoniami. Błyszczące aplikacje pojawiają się już nie tylko na paznokciach czy ubraniach, ale także na opakowaniach kosmetyków, balsamach do ust, kompaktach, lusterkach, flakonach perfum, etui telefonów i innych przedmiotach codziennego użytku.

Trend wpisuje się w szersze zjawisko określane w internecie mianem „whimsymaxxing”, czyli celowego wprowadzania do codzienności elementów nadmiaru, zabawy i estetycznej bezużyteczności. Dla branży kosmetycznej oznacza to kolejny sygnał, że konsumenci coraz częściej oczekują od produktów nie tylko skuteczności, ale również możliwości wizualnej ekspresji i personalizacji.

Co to jest whimsy?

Młode pokolenia coraz wyraźniej zwracają się ku estetyce określanej jako „whimsy” i idei „whimsical life”, rozumianej jako świadome wprowadzanie do codzienności fantazji, spontaniczności, humoru i drobnych, pozornie niepotrzebnych przyjemności - „cieszmy się z małych rzeczy”. Nie chodzi przy tym o odcięcie się od rzeczywistości, lecz raczej o odpowiedź na funkcjonowanie w świecie naznaczonym presją, niepewnością i kolejnymi kryzysami.

Po okresie dominacji minimalizmu, kultu produktywności i estetyki powagi generacje Z i Alpha coraz chętniej wybierają kolor, ekspresję i zabawę. Trend jest widoczny zarówno w modzie – w postaci pastelowych ubrań, haftowanych aplikacji, nostalgicznych spinek w kształcie motyli czy stylizacji inspirowanych bajkami i vintage – jak i we wnętrzach, gdzie klasyczną funkcjonalność zastępują fantazyjne formy, nietypowe lampy oraz odważne zestawienia wzorów i faktur.

Podobne zjawisko obserwować można w internecie, gdzie popularność zdobywają absurdalne memy oraz estetyki takie jak fairycore czy clowncore, napędzane przede wszystkim przez viralowe treści w mediach społecznościowych.

Kylie Jenner i przyspieszenie trendu

Choć Kylie Jenner nie stworzyła trendu ozdabiania przedmiotów cyrkoniami, jej aktywność w mediach społecznościowych znacząco przyczyniła się do jego popularyzacji. Estetyka „kamyczkowa” była już obecna na TikToku i Instagramie wraz z powrotem stylu Y2K, kryształowych zdobień paznokci oraz trendu DIY. Wiosną 2026 roku media beauty wskazywały manicure z cyrkoniami jako jeden z rosnących trendów, a sama Jenner prezentowała podobne stylizacje m.in. podczas Coachelli.

Momentem szczególnego przyspieszenia była jednak jej 29. impreza urodzinowa. Utrzymana w różowej, księżniczkowej estetyce oprawa wydarzenia obejmowała tiary, pióra i torty pokryte kolorowymi cyrkoniami. Kluczowe z punktu widzenia mechaniki trendu okazało się to, że estetykę można było stosunkowo łatwo i tanio skopiować.

Kylie Jenner pozostaje jedną z najbardziej wpływowych postaci na styku celebrity, mediów społecznościowych i biznesu kosmetycznego. Jej konto na Instagramie obserwuje ponad 380 mln użytkowników, a równolegle prowadzi własny biznes beauty. W przypadku trendu bedazzlingu istotna jest jednak przede wszystkim niska bariera wejścia – konsument nie musi kupować luksusowego produktu, aby uczestniczyć w estetyce promowanej przez celebrytkę. Wystarczy niedroga paczka samoprzylepnych kryształków.

Prawie 300 tys. sztuk miesięcznie

Skalę rosnącego zainteresowania pokazują dane sprzedażowe. ASINSIGHT, firma monitorująca sprzedaż na amerykańskim Amazonie, szacuje, że 50 najpopularniejszych ofert związanych z hasłem „rhinestones” sprzedało w lipcu 2026 roku łącznie około 296,3 tys. sztuk. Dla porównania, w sierpniu 2025 roku było to 87,5 tys. sztuk.

Oznacza to wzrost o około 239 proc. w porównaniu z poziomem odnotowanym rok wcześniej.

Podobną dynamikę widać w kategorii „bedazzling”. W lipcu 2026 roku sprzedaż 50 najpopularniejszych ofert związanych z tym hasłem wyniosła około 294,3 tys. sztuk, podczas gdy w sierpniu 2025 roku było to 64,4 tys. sztuk. To wzrost rzędu 357 proc.

Dane te pokazują, że trend przestał być wyłącznie niszową estetyką funkcjonującą w mediach społecznościowych. Cyrkonie i zestawy do samodzielnego dekorowania stają się produktem masowym, a ich zastosowanie coraz częściej przenika do kategorii związanych z kosmetykami i akcesoriami beauty.

Dla producentów oznacza to potencjał rozwoju produktów bazujących na personalizacji. Konsument może kupić identyczny kosmetyk jak tysiące innych osób, ale poprzez samodzielne ozdobienie opakowania nadać mu indywidualny charakter. To odpowiada jednemu z istotnych napięć współczesnej konsumpcji – potrzebie jednoczesnego przynależenia do trendu i wyróżnienia się w jego ramach.

Od „clean girl” do estetyki nadmiaru

Popularność bedazzlingu można również interpretować jako reakcję na wieloletnią dominację minimalizmu. W ostatnich latach branża beauty intensywnie promowała uproszczone rutyny, naturalność, neutralną kolorystykę oraz wizerunek konsumenta, który świadomie optymalizuje każdy element swojej pielęgnacji.

Obecny zwrot idzie w przeciwnym kierunku. Maksymalizm nie musi być funkcjonalny, a dekoracja nie wymaga uzasadnienia. W tym sensie „whimsymaxxing” jest kontynuacją wcześniejszych cykli kulturowych – od kolorowego maksymalizmu lat 90., przez estetykę Y2K, po kryształowe zdobienia charakterystyczne dla popkultury początku XXI wieku.

Dla sektora kosmetycznego jest to kolejny dowód na skracanie cykli trendowych przez media społecznościowe. Estetyka nie musi już przechodzić tradycyjnej drogi od projektantów i magazynów modowych do masowego odbiorcy. Wystarczy kilka wiralowych publikacji, aktywność dużego influencera oraz produkt dostępny w niskiej cenie, aby trend w krótkim czasie przełożył się na realny popyt.

Plastikowy koszt błyszczącego trendu

Wzrost popularności cyrkonii rodzi jednak pytania o środowiskowy koszt tej formy konsumpcji. Plastikowe cyrkonie i dekoracyjne kryształki są zwykle niewielkie, trudne do odzyskania i recyklingu. W przeciwieństwie do płaskich naklejek trójwymiarowe elementy mogą odklejać się w wyniku tarcia, kontaktu z wodą lub codziennego użytkowania.

image
Twitter

Pojedyncze elementy łatwo trafiają do odpadów lub kanalizacji, a ich niewielki rozmiar praktycznie uniemożliwia skuteczne odzyskanie. Problem wpisuje się w szerszą debatę dotyczącą drobnych elementów plastikowych przedostających się do środowiska. Amerykańska National Oceanic and Atmospheric Administration wskazuje, że ponad 700 gatunków zwierząt udokumentowano jako organizmy, które połknęły plastik, co może prowadzić m.in. do blokad i obrażeń wewnętrznych.

W przypadku branży beauty pytanie dotyczy również trwałości trendu. Estetyka oparta na ciągłym dekorowaniu nowych przedmiotów może napędzać dodatkową konsumpcję: nowe kryształki do nowego kubka, opakowania kosmetyku czy akcesorium. Szczególnie problematyczne są dekoracje tworzone wyłącznie na potrzeby pojedynczego zdjęcia lub filmu publikowanego w mediach społecznościowych.

Dla marek kosmetycznych bedazzling jest więc jednocześnie sygnałem rosnącego znaczenia personalizacji i ostrzeżeniem przed kolejną falą jednorazowej konsumpcji. Dane sprzedażowe pokazują wyraźnie, że konsumenci są gotowi kupować produkty umożliwiające szybkie uczestnictwo w trendzie. Długofalowym wyzwaniem pozostaje jednak znalezienie form personalizacji, które pozwolą połączyć efekt wizualny z trwałością i ograniczeniem ilości odpadów.

Błyszcząca estetyka może być jednym z symboli beauty w 2026 roku, ale dla branży istotniejsze od samego trendu pozostaje pytanie, jak długo konsumenci będą chcieli kupować dekoracje, które równie szybko jak pojawiają się w ich mediach społecznościowych, znikają później w koszu.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
04.09.2026 15:56
Sinsay stanie się marketplace. Będzie sprzedawał kosmetyki
Sinsay Plus ma przyciągać klientów częściej niż tylko na zakupy (fot. Shutterstock)Shutterstock

Sinsay otwiera swój e-commerce na zewnętrznych sprzedawców. Jedną z pierwszych rozwijanych kategorii mają być kosmetyki. W 2027 roku oferta platformy ma przekroczyć 100 tys. produktów. Dane Fulfilio pokazują, że decyzja LPP wpisuje się w szerszy trend: chociaż w całym e-commerce znaczenie marketplace’ów lekko słabnie, w segmencie urody i kosmetyków nadal wyraźnie rośnie.

Należący do Grupy LPP Sinsay uruchamia marketplace i po raz pierwszy otwiera swoją platformę sprzedażową na zewnętrznych partnerów. Nowy model ma pozwolić marce poszerzyć asortyment bez ograniczania się do własnych produktów. Wśród kategorii, które mają być rozwijane w pierwszej kolejności, znalazły się kosmetyki, a także zabawki, obuwie, artykuły do domu i akcesoria.

Marketplace Sinsay ma działać w modelu zamkniętym

Oznacza to, że Sinsay będzie wybierać partnerów i kontrolować jakość wprowadzanej oferty. Do platformy mają dołączać zarówno duże marki i producenci, jak i wyspecjalizowani dystrybutorzy oraz sklepy internetowe. Według zapowiedzi spółki liczba dostępnych produktów ma przekroczyć 100 tys. w 2027 roku. Część zamówień ma być wówczas realizowana również z magazynów LPP przez LPP Logistics.

image

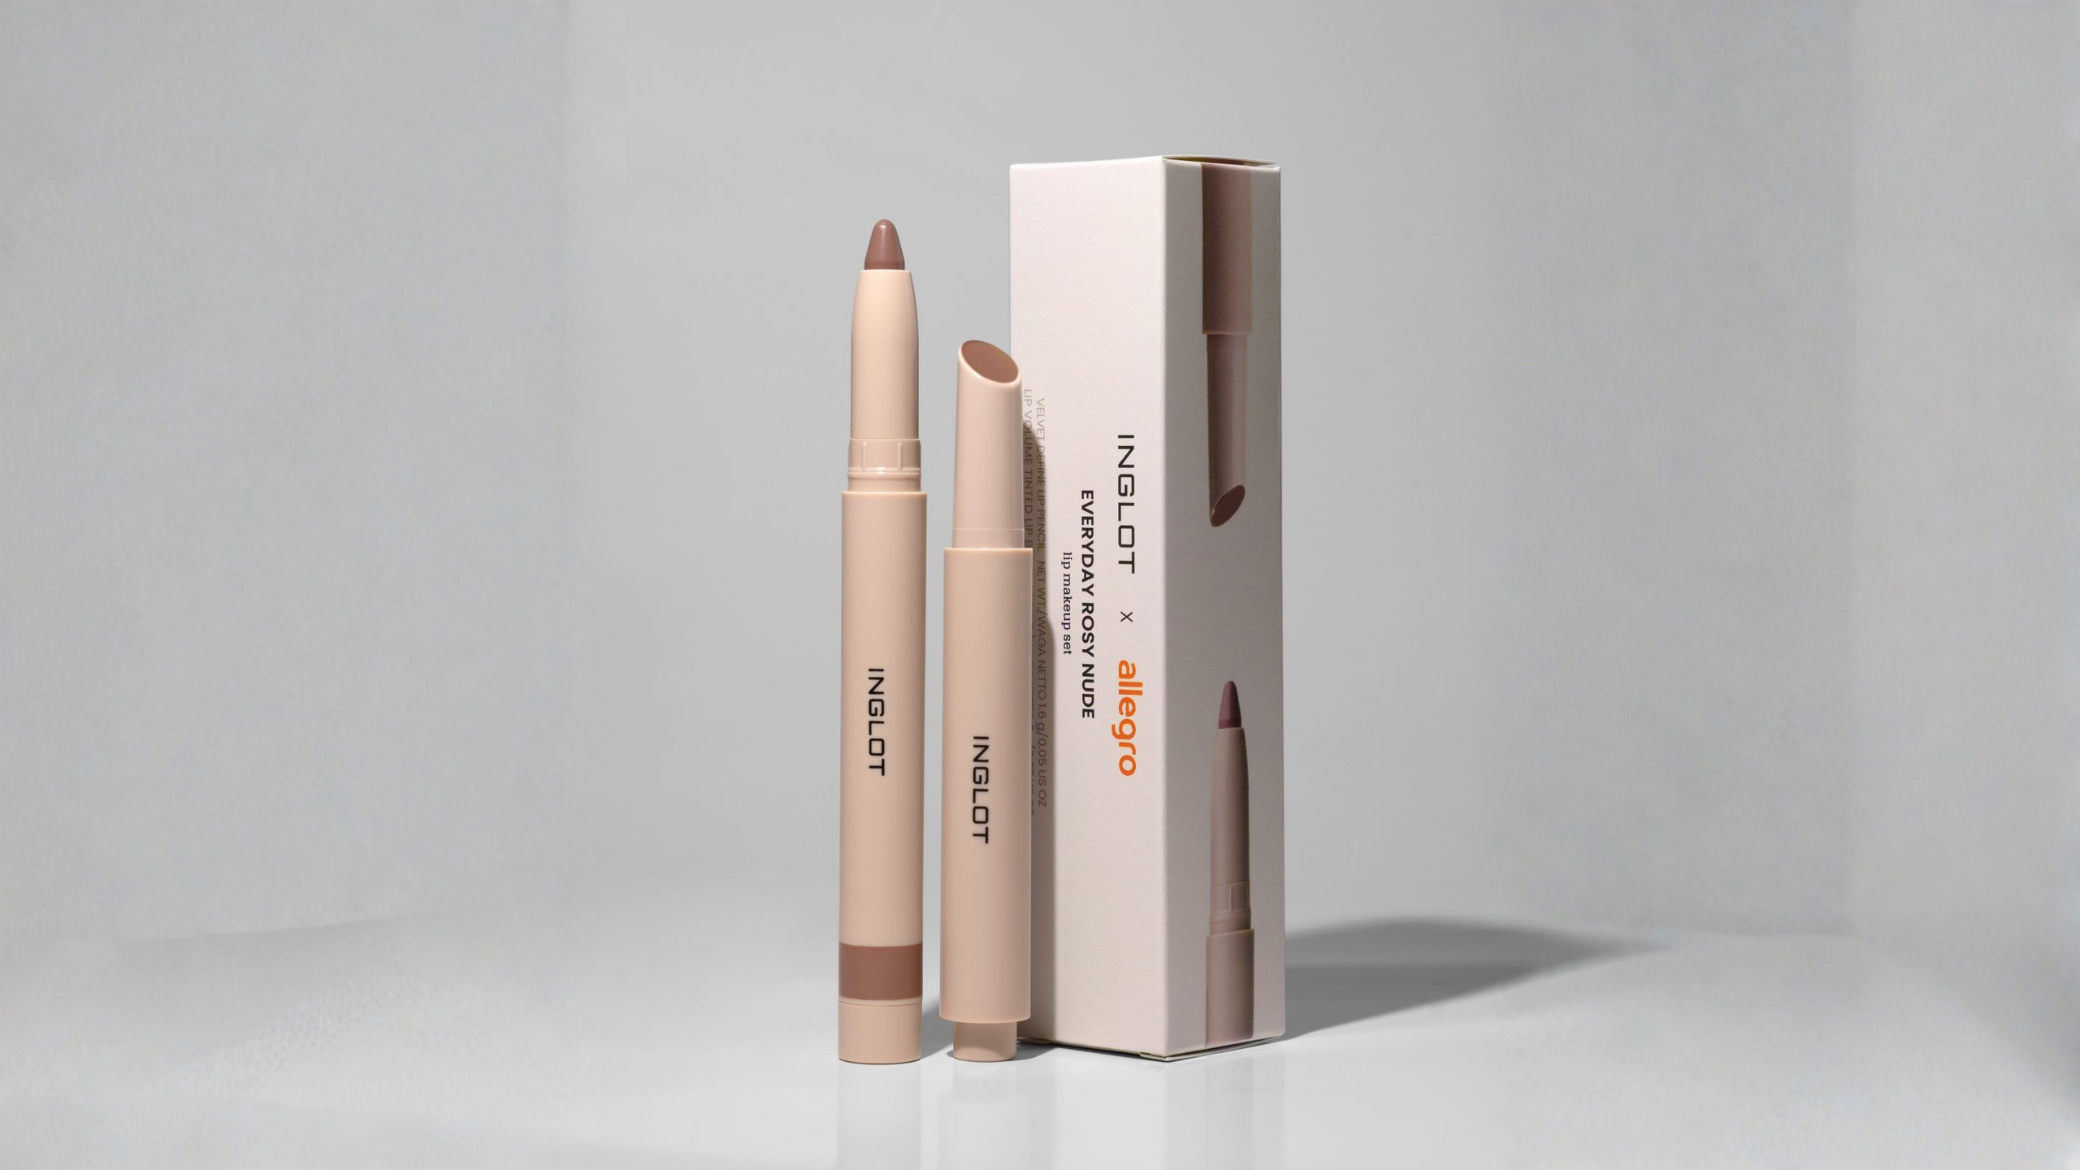
Inglot x Allegro? Nadchodzi nowa era współprac beauty: z marketplace‘ami.

Kosmetyki rosną na marketplace’ach szybciej niż cały e-commerce

Wejście Sinsay w model marketplace jest szczególnie interesujące z perspektywy branży kosmetycznej. Z raportu Fulfilio „Marketplace czy własny sklep?” wynika, że beauty zachowuje się inaczej niż cały polski e-commerce.

W ujęciu ogólnorynkowym 21 proc. e-sklepów odnotowało w ostatnich 12 miesiącach spadek udziału marketplace’ów w sprzedaży online. Wzrost wskazało 17 proc. badanych, a 62 proc. nie zauważyło istotnych zmian.

W kategorii uroda i kosmetyki proporcje są odwrotne: 27 proc. firm deklaruje wzrost udziału platform sprzedażowych, a tylko 9 proc. jego spadek.

– Branża beauty jest dobrym przykładem kategorii, w której marketplace i własny sklep mogą pełnić różne role. Z naszego raportu „Marketplace czy własny sklep?” wynika, że w segmencie uroda i kosmetyki tak samo silną pozycję mają Allegro i własne sklepy internetowe – z obu kanałów korzysta po 43% firm z tej kategorii. Beauty wyróżnia się też na tle całego rynku, jeśli spojrzymy na zmianę udziału marketplace’ów w łącznej sprzedaży online - mówi Arkadiusz Filipowski, prezes zarządu Fulfilio.

image

Sinsay uruchamia marketplace. Oferta ma przekroczyć 100 tys. produktów

Ogółem 21% e-commerce’ów wskazało, że w ostatnich 12 miesiącach udział platform sprzedażowych w ich sprzedaży online spadł, a 17% mówi o wzroście. - W kategorii uroda i kosmetyki proporcje wyglądają inaczej – 27% firm deklaruje wzrost udziału marketplace’ów w łącznej sprzedaży online, a 9% wskazuje spadek. To pokazuje, że w beauty platformy nadal mają przestrzeń do wzrostu dodaje Filipowski. 

Sinsay chce zbudować ekosystem zakupowy

Marketplace ma pomóc przekształcić Sinsay z sieci kojarzonej przede wszystkim z modą w wielokategorialne miejsce zakupów dla całej rodziny. Kosmetyki mogą mieć w tym modelu szczególne znaczenie: są kupowane regularnie, dobrze uzupełniają ofertę modową i lifestylową oraz pozwalają zwiększać częstotliwość kontaktu klienta z platformą.

– Uruchomienie marketplace’u przez Sinsay dobrze wpisuje się w ten trend. Duże marki handlowe coraz częściej chcą budować nie tylko sklep, ale cały ekosystem zakupowy, w którym klient może kupić modę, kosmetyki, akcesoria czy produkty do domu w jednym miejscu. Widać to także szerzej na rynku. Rośnie znaczenie marketplace’ów branżowych i specjalistycznych, np. budowlanych, motoryzacyjnych czy lifestyle’owych – komentuje Arkadiusz Filipowski.

Przykładami takiego kierunku są m.in. platformy marketplace rozwijane przez sieci handlowe, takie jak Castorama czy Kaufland, a wcześniej także projekt VeloMarket, który był pozycjonowany jako marketplace z ofertą zielonych produktów i zdrowego stylu życia.

image

Google się zmienia. Kto wygrywa SEO w e-commerce w 2026 roku?

Dla producentów i dystrybutorów kosmetyków pojawia się zatem kolejny kanał dotarcia do konsumentów – i to do klientów, którzy niekoniecznie rozpoczynają zakupy od poszukiwania kosmetyków. Produkt beauty może zostać dodany do koszyka przy okazji zakupu odzieży, wyposażenia domu, akcesoriów lub produktów dla dzieci.

To jednocześnie kolejny sygnał, że marki modowe, sieci spożywcze i platformy wielokategorialne coraz mocniej konkurują z tradycyjnymi drogeriami oraz perfumeriami o część kosmetycznego koszyka.

Marketplace daje zasięg, własny sklep – dane i lojalność

Rozwój marketplace’ów nie oznacza, że marki kosmetyczne powinny rezygnować z własnego e-commerce. Dane Fulfilio pokazują, że w beauty Allegro i własne sklepy mają dokładnie taki sam zasięg wśród sprzedawców – z obu rozwiązań korzysta po 43 proc. firm z tej kategorii.

Marketplace zapewnia szybki dostęp do dużej grupy klientów i pozwala przetestować popyt bez budowania całej infrastruktury sprzedażowej. Własny sklep daje natomiast większą kontrolę nad marżą, prezentacją produktu, danymi konsumentów oraz komunikacją po zakupie.

image

TOP 10 września 2025: Sinsay buduje marketplace, Perły Rynku 2025 rozdane, Rossmann kłania się młodym

– Dla marek kosmetycznych obecność na takim marketplace może być szansą na dodatkowy zasięg i dotarcie do klienta, który nie szuka wyłącznie kosmetyków, ale kupuje przy okazji inne kategorie. Jednocześnie nie powinno to zastępować własnego sklepu. W beauty bardzo ważne są zaufanie, prezentacja produktu, skład, opinie, obsługa posprzedażowa i powtarzalność zakupów. Dlatego marketplace może wspierać sprzedaż, ale przewagę długoterminową nadal buduje się poprzez własną markę, relację z klientem i dobrze prowadzony kanał własny – podkreśla prezes Fulfilio.

Hybrydowa sprzedaż zamiast uzależnienia od jednej platformy

Z całego badania wynika, że ryzyko uzależnienia sprzedaży od marketplace’ów jest dobrze rozpoznawane przez polskie firmy. Jako średnie ocenia je 77 proc. badanych, jako wysokie – 16 proc., a jako niskie jedynie 7 proc. Tymczasem wśród sprzedawców obecnych na platformach najważniejszym graczem pozostaje Allegro, wskazywane przez 54 proc. firm.

Równolegle rośnie znaczenie własnych sklepów.

image

Paradoks polskiego e-commerce: Allegro daje skalę, ale to własny sklep przynosi największe zyski [RAPORT]

Wzrost ich udziału w sprzedaży internetowej deklaruje 28 proc. firm prowadzących taki kanał, a spadek – 11 proc. Najczęściej wykorzystywanym źródłem ruchu jest e-mail marketing, wskazywany przez 53 proc. respondentów. Ponad połowa sklepów korzysta również z programów lojalnościowych.

W praktyce najbardziej dojrzałym rozwiązaniem staje się model hybrydowy, w którym marketplace odpowiada przede wszystkim za pozyskiwanie nowych klientów i skalowanie sprzedaży, natomiast własny sklep służy budowaniu lojalności, wartości klienta oraz powtarzalności zakupów. Taki model wymaga jednak sprawnego zarządzania cenami, zapasami, dostawami i zwrotami we wszystkich kanałach.


Metodyka badania:Badanie „Własny sklep czy marketplace. Strategie sprzedaży e-commerce w Polsce” zostało zlecone przez Fulfilio i przeprowadzone na panelu Ariadna. Wzięło w nim udział 249 przedstawicieli polskich sklepów internetowych odpowiedzialnych za sprzedaż online, rozwój e-commerce, marketplace, marketing lub operacje. Badanie przeprowadzono metodą CAWI w dniach 4–16 marca 2026 roku.

ZOBACZ KOMENTARZE (0)
07. wrzesień 2026 11:30