
StoryEditor
Rynek i trendy
12.06.2020 00:00

Tu zaszła zmiana. Jak zmieniły się nastroje konsumentów po ponownym otwarciu? [TRENDY]

Na całym świecie widocznych jest sześć trendów dotyczących nastrojów i zachowań konsumentów . Chociaż z pewnością istnieją różnice między krajami i regionami, trendy te utrzymują się w krajach, które badaliśmy - czytamy w raporcie McKinseya. 

1. Optymizm konsumentów spadł, a większość konsumentów nadal spodziewa się długotrwałego wpływu COVID-19 na ich wydatki i zwyczaje zakupowe.

Optymizm konsumentów spadł w większości krajów w ostatnich tygodniach. Chiny i Indie pozostają najbardziej optymistyczne, Japonia - najmniej, a wiele krajów w Europie ma więcej konsumentów, którzy są bardziej pesymistycznie nastawieni do ożywienia gospodarczego niż optymistycznie. Większość konsumentów na całym świecie spodziewa się, że COVID-19 będzie wpływał na ich zwyczaje zakupowe przez długi czas, a 70 proc. konsumentów w krajach dotkniętych kryzysem przewiduje ich zmiany przez co najmniej cztery kolejne miesiące. W większości krajów konsumenci oczekują, że ich finanse się szybko odbudują, chociaż ponad połowa konsumentów w większości krajów nadal uważa, że ​​kryzys wpłynie na ich budżet przez cztery miesiące lub dłużej.

2. Ponieważ dochody spadły, konsumenci wydają na podstawowe, a nie uznaniowe kategorie, z pewnymi wyjątkami w Korei Południowej i Chinach.

Konsumenci na całym świecie nadal odczuwają wpływ COVID-19 na swoje dochody, przy czym najbardziej  osoby z Brazylii, Południowej Afryki i Indii. W 2/3 badanych krajów ogólna skłonność do wydawania pieniędzy spadła.

Wydatki na artykuły spożywcze i rozrywkę w domu nadal wykazują pozytywny impet, podobnie jak było to w pierwszej fali badania w marcu. Obecnie konsumenci w większej liczbie krajów zamierzają zwiększyć wydatki na  kategorie, takie jak artykuły gospodarstwa domowego i higiena osobista. Konsumenci z Chin i Korei Południowej zamierzają wydać więcej na: jedzenie na wynos i z dostawą, przekąski, produkty do pielęgnacji skóry, nieżywnościowe produkty dla dzieci, fitness i wellness oraz benzynę. Podczas gdy ogólnie nastawienie do wydatków na produkty, które nie są niezbędne jest nadal ujemne,  spada pesymizm co do przyszłych wydatków jedzenie w restauracjach, dostawy jedzenia z restauracji, odzież, obuwie i elektronika użytkowa w porównaniu do połowy marca.  

3. Konsumenci przechodzą na rozwiązania online i cyfrowe, a także kanały o ograniczonym kontakcie, aby uzyskać towary i usługi.

Chęć dokonywania zakupów przez internet jest wysoka w kilku krajach, w tym w USA, Indiach, Korei Południowej i Japonii. W Europie i Ameryce Łacińskiej jest mniejsza. Ta niższa penetracja prawdopodobnie wynika z niższego zasięgu przy ograniczonej infrastrukturze. We wszystkich badanych krajach konsumenci przyjmują i intensyfikują cyfrowe sposoby uzyskiwania dostępu do produktów i usług. Gdy patrzymy bardziej szczegółowo, to w USA ten trend jest silniejszy w przypadku generacji Z i pokolenia milenialsów oraz konsumentów o wyższych dochodach.

 Niektóre kategorie zyskują wielu nowych klientów, którzy zamierzają pozostać przy zwyczaju kontaktowania się i kupowania online po COVID-19, w tym aplikacje do fitnessu i odnowy biologicznej online, odbiór dostawy w sklepie i konsultacje zdrowotne przez telefon. Natomiast konsumenci wykazują mniejszy apetyt na dalsze cyfrowe rozwijanie się w innych rosnących kategoriach, w tym odbiór posiłków w restauracji, profesjonalne wideokonferencje, telefoniczne konsultacje dot. zdrowia psychicznego i zdalna nauka dzieci.

4. Mimo że wiele krajów zniosło ograniczenia pobytu w domu, większość konsumentów nadal odczuwa tendencję do przebywania „w gospodarstwie domowym”.

Większość konsumentów w różnych krajach nadal uważa, że ​​nie wracają do „regularnych” zajęć poza domem. Jednak coraz częściej ruszają się z domów. Prawie wszyscy respondenci planują zakupy poza domem w ciągu najbliższych dwóch tygodni, a mniej więcej połowa z nich planuje kupienie rzeczy niekoniecznych. W Europie i Chinach ponad 50 proc. badanych planuje wyjść z domu, aby spotkać się z rodziną. Znaczna mniejszość  zamierza zjeść posiłek w restauracji lub barze, spotkać się z przyjaciółmi, pójść do salonu fryzjerskiego lub  manicure, ewentualnie pracować poza domem. Niska jest chęć do podróżowania, robienia zakupów w centrach handlowych lub uczestnictwa w zatłoczonych imprezach w pomieszczeniach.

5. Konsumenci chcą dodatkowego wsparcia, aby wznowić codzienne czynności poza domem.

Aby czuć się swobodnie poza domem, większość konsumentów czeka na wsparcie wykraczające poza zniesienie ograniczeń rządowych. Wielu konsumentów chce aprobaty władz medycznych i wdrożenia widocznych środków bezpieczeństwa w sklepach, restauracjach i innych miejscach. Inni (około 10 do 15 proc. w większości krajów) czekają na szczepionkę.

6. Konsumenci chcą również, aby stale kładziono nacisk na czystość i bezpieczeństwo.

Gdy konsumenci decydują, gdzie robić zakupy, nadają priorytet czystości i odkażaniu oraz szukają miejsc, gdzie są stosowane maseczki i inne bariery powstrzymujące rozprzestrzenianie się wirusa. Zachowanie odległości fizycznej - choć ważne - jest mniej istotne w większości regionów świata.

Joanna Rokicka
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.10.2026 13:48
Kosmetyki przyczyną ponad 42 tys. urazów oczu. Badanie objęło 20 lat
Tusze do rzęs, zalotki, eyelinery i spraye utrwalające odpowiadają za sporo urazów oczu.Zyanya BMO

W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.

Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.

Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.

Kobiety i małe dzieci w grupie ryzyka

Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.

Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.

image

Trend golenia rzęs u mężczyzn: nowy sposób na „męskość” i nowa usługa barberska?

W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.

Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.

Inne zagrożenia dla dzieci i dorosłych

Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.

Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.

W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.

image

Usterka przyprawiająca o ból zębów: Dyson wycofuje część szczoteczek CameraJet

Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.

Zmiany w strukturze urazów

Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.

Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.

Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.

American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.

ZOBACZ KOMENTARZE (0)
StoryEditor
Zdrowie
20.10.2026 15:03
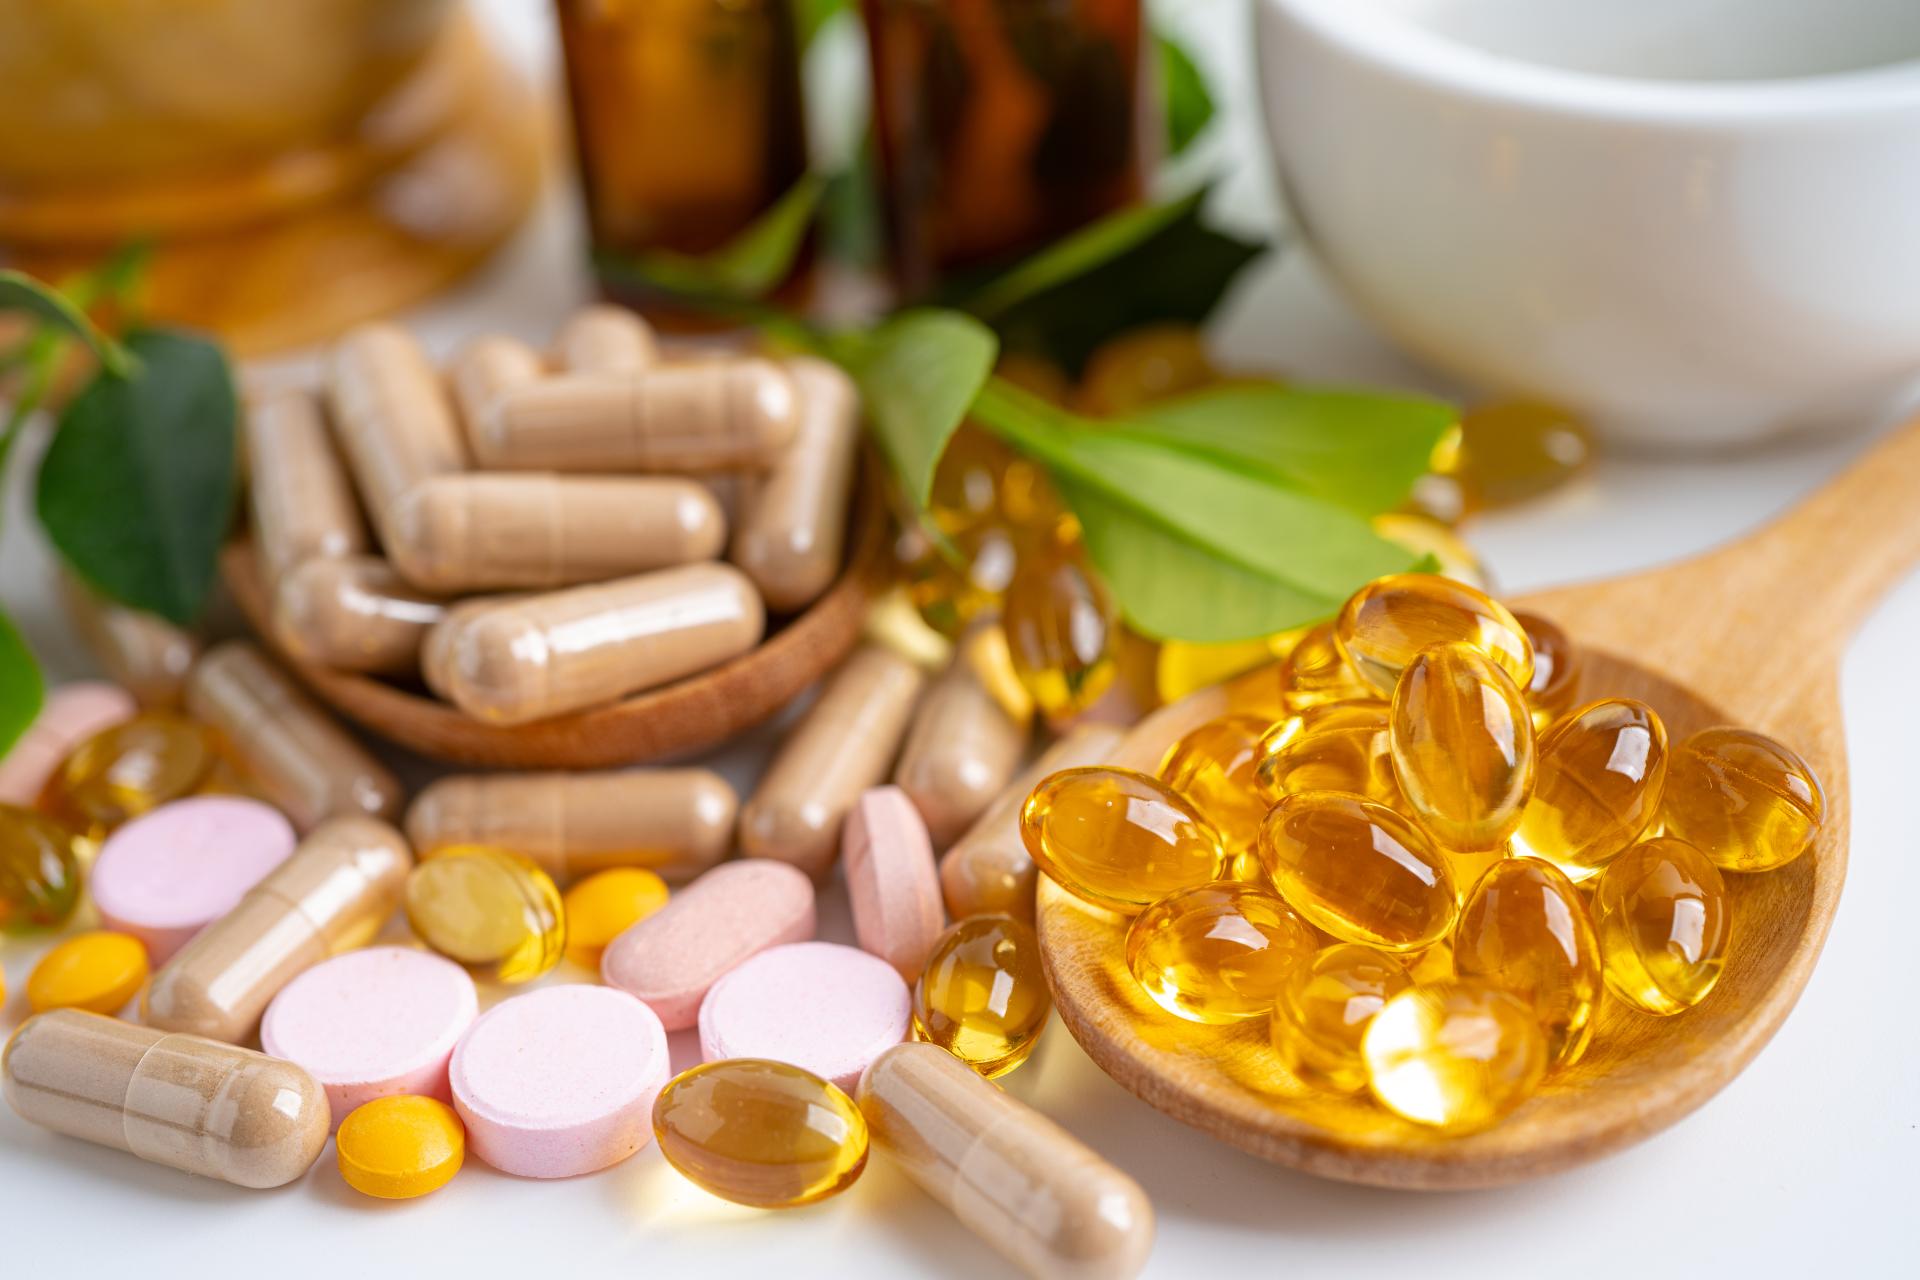
Suplementy na zdrowie mózgu mogą osiągnąć wartość 35 mld dolarów do 2035 roku
Suplementy na zdrowie mózgu zyskują na popularnościShutterstock

Koncentracja, pamięć, odporność na stres i sprawność umysłowa stają się ważnymi obszarami rynku suplementów. Zainteresowanie produktami wspierającymi zdrowie mózgu rośnie, a konsumenci poszukują zarówno składników naturalnych, jak i preparatów, których działanie jest poparte badaniami. Według prognoz ResearchAndMarkets globalny rynek suplementów wspierających zdrowie mózgu może osiągnąć wartość 35,41 mld dolarów do 2035 roku. To szansa także dla marek działających na styku wellness i beauty.

W tym artykule przeczytasz:

  • Zdrowie mózgu nowym obszarem wzrostu
  • Rynek wart 35,4 mld dolarów
  • Kreatyna, omega-3 i adaptogeny w centrum zainteresowania
  • Co ten trend oznacza dla branży beauty?

Zdrowie mózgu nowym obszarem wzrostu

Rynek suplementów diety rozwija się wraz z rosnącym zainteresowaniem profilaktyką zdrowotną i produktami odpowiadającymi na konkretne potrzeby konsumentów. Jednym z obszarów, który zyskuje na znaczeniu, jest zdrowie mózgu, obejmujące m.in. pamięć, koncentrację, sprawność poznawczą i zarządzanie stresem.

Jak wynika z danych Spate i NIQ przytoczonych przez WWD, sprzedaż wartościowa witamin, minerałów i suplementów w Stanach Zjednoczonych wzrosła o 11 proc. rok do roku w ciągu 12 miesięcy zakończonych 23 maja 2026 roku. Jednocześnie zainteresowanie suplementami mierzone indeksem popularności Spate, uwzględniającym wyszukiwania w Google oraz aktywność na TikToku i Instagramie, zwiększyło się o 7,6 proc.

Szczególnie dynamicznie rozwija się segment produktów wspierających zdrowie mózgu. Według tego samego indeksu zainteresowanie nimi wzrosło o 47,1 proc. rok do roku, osiągając około 200 mln miesięcznych wyszukiwań w Google oraz wyświetleń na TikToku i Instagramie łącznie. Spate prognozuje dalszy wzrost tego wskaźnika o 28,7 proc. w kolejnym roku.

image

El Niño nadchodzi: co z olejem rybnym i omega-3?

Rynek wart 35,4 mld dolarów

Perspektywy segmentu potwierdza raport ResearchAndMarkets „Brain Health Supplements Market by Product; Application; Sales Channel; Region – Market Size, Industry Dynamics, Opportunity Analysis and Forecast for 2026–2035”.

Według prognoz globalny rynek suplementów wspierających zdrowie mózgu zwiększy wartość z około 12,47 mld dolarów w 2025 roku do 35,41 mld dolarów w 2035 roku. Oznacza to średnioroczne tempo wzrostu na poziomie 11 proc. w latach 2026–2035.

Na rozwój kategorii wpływają zarówno starzenie się społeczeństw i rosnące zainteresowanie utrzymaniem sprawności poznawczej, jak i potrzeby młodszych konsumentów. Ci ostatni poszukują produktów wspierających koncentrację, produktywność, pamięć, regenerację po śnie oraz radzenie sobie ze stresem.

Największym segmentem zastosowań pozostaje poprawa pamięci, odpowiadająca za 25,4 proc. rynku. Z kolei apteki i drogerie prowadzące sprzedaż produktów zdrowotnych, określane w raporcie jako drug stores, generują 42 proc. przychodów kategorii. Wskazuje to na znaczenie dostępności produktów w tradycyjnych kanałach sprzedaży i zaufania do miejsca zakupu.

Kreatyna, omega-3 i adaptogeny w centrum zainteresowania

Wśród składników zyskujących popularność w internecie NIQ wymienia m.in. kreatynę, kwasy omega-3 oraz różeniec górski (Rhodiola rosea).

Kreatyna, kojarzona przede wszystkim z suplementacją sportową, przyciąga również uwagę ze względu na potencjalny związek z funkcjami poznawczymi. Zainteresowanie kwasami omega-3, według indeksu popularności Spate, wzrosło o 9,1 proc. rok do roku. Różeniec górski jest natomiast badany pod kątem możliwego wpływu na produktywność i reakcję organizmu na stres.

Raport ResearchAndMarkets wskazuje także na rosnące zainteresowanie składnikami pochodzenia naturalnego, ekstraktami roślinnymi, adaptogenami i grzybami funkcjonalnymi. Wśród wymienianych substancji znajdują się bakopa drobnolistna (Bacopa monnieri), miłorząb japoński (Ginkgo biloba) oraz ashwagandha.

image

Polacy wydają na suplementy więcej niż Niemcy i Francuzi. “Beauty” napędza nową falę wzrostu

Co ten trend oznacza dla branży beauty?

Rozwój suplementów wspierających zdrowie mózgu wpisuje się w szerszy trend łączenia urody, dobrego samopoczucia i profilaktyki zdrowotnej. Dla marek beauty może stanowić punkt wyjścia do rozwijania oferty wellness, choć suplementy pozostają odrębną kategorią produktową, podlegającą własnym wymaganiom regulacyjnym.

Wspólnym obszarem zainteresowania jest holistyczne podejście do dobrostanu. Konsumenci poszukują rozwiązań związanych nie tylko z wyglądem, lecz także ze snem, stresem, energią i codziennym funkcjonowaniem. Marki chcące wykorzystać ten kierunek muszą jednak uwzględnić specyfikę suplementacji i nie przenosić na produkty obietnic, których nie potwierdzają dostępne dowody naukowe.

ResearchAndMarkets zwraca uwagę, że przewagę konkurencyjną mogą budować firmy inwestujące w walidację składników, transparentne etykietowanie, odpowiedzialne pozyskiwanie surowców i sprzedaż internetową. E-commerce zwiększa dostępność produktów, ale jednocześnie nasila konkurencję o uwagę konsumentów.

Wraz ze wzrostem rynku rośnie też znaczenie zgodności z przepisami. Deklaracje dotyczące pamięci, koncentracji czy zdrowia psychicznego podlegają ograniczeniom, które różnią się w zależności od kraju. W tej kategorii sama modna formuła nie wystarczy – ważne będą wiarygodność, jakość i komunikacja, która nie obiecuje więcej, niż pozwalają stwierdzić dowody.


Źródło: WWD, raport ResearchAndMarkets „Brain Health Supplements Market by Product; Application; Sales Channel; Region – Market Size, Industry Dynamics, Opportunity Analysis and Forecast for 2026–2035”

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
21. październik 2026 14:16