StoryEditor
Rynek i trendy
20.07.2026 23:06

Drogeria przyszłości nie musi rywalizować z AI i TikTokiem. Jak kupuje pokolenie Alfa? Oto nowe drogi wzrostu beauty

Gen Alpha wykorzystuje internet, social media, AI i spersonalizowane rekomendacje do odkrywania kosmetyków, ale decyzje zakupowe nadal podejmuje w świecie rzeczywistym: w sklepie, w rozmowie z rodzicami i rówieśnikami oraz poprzez bezpośrednie testowanie produktów - wynika z raportu NielsenIQ i Ulta Beauty, „Smart Beauty”. Technologia nie wyeliminuje więc z rynku drogerii, ale musi zostać odpowiednio przez nie wykorzystana.

Pokolenie Alfa odkrywa świat kosmetyków i produktów beauty w internecie, ale weryfikuje swoje wybory w świecie rzeczywistym. Kanały cyfrowe pozwalają im znajdować nowości, śledzić trendy i poznawać produkty. Ale to bezpośredni kontakt z produktem pomaga im ocenić, co im odpowiada, co się sprawdza i czemu mogą zaufać.

Dane z raportu NielsenIQ i Ulta Beauty, „Smart Beauty, nowe trendy - personalizacja i Gen Alpha" wskazują na ścisły związek między tymi zachowaniami. Mimo że przedstawiciele pokolenia Alfa dorastali w świecie cyfrowym, w przypadku wielu kategorii kosmetycznych wciąż preferują zakupy stacjonarne. Powody są proste: chęć natychmiastowego zakupu oraz możliwość osobistego poznania produktu. Produkty beauty oddziałują na zmysły – kolor, zapach, konsystencję, opakowanie czy dopasowanie do skóry łatwiej ocenić na żywo.

Cyfrowe odkrywanie produktów rozpala więc ich zainteresowanie, ale sklep stacjonarny daje przedstawicielom pokolenia Alfa przestrzeń do podejmowania decyzji. Dla marek z branży beauty i wellness stanowi to szansę na połączenie tych etapów w jedną, płynną ścieżkę odkrywania produktów.
image
Wybór i decyzje zakupowe kosmetyków pokolenia Alfa
Wiadomości Kosmetyczne


Gen Alpha jest konsumentem hybrydowym

Aż 78 proc. badanych przedstawicieli Gen Alpha odkrywa produkty beauty przez co najmniej jedno źródło internetowe, ale jednocześnie 77 proc. korzysta z potwierdzenia w świecie rzeczywistym: opinii rodziny i znajomych, wydarzeń lub wizyt w sklepach.

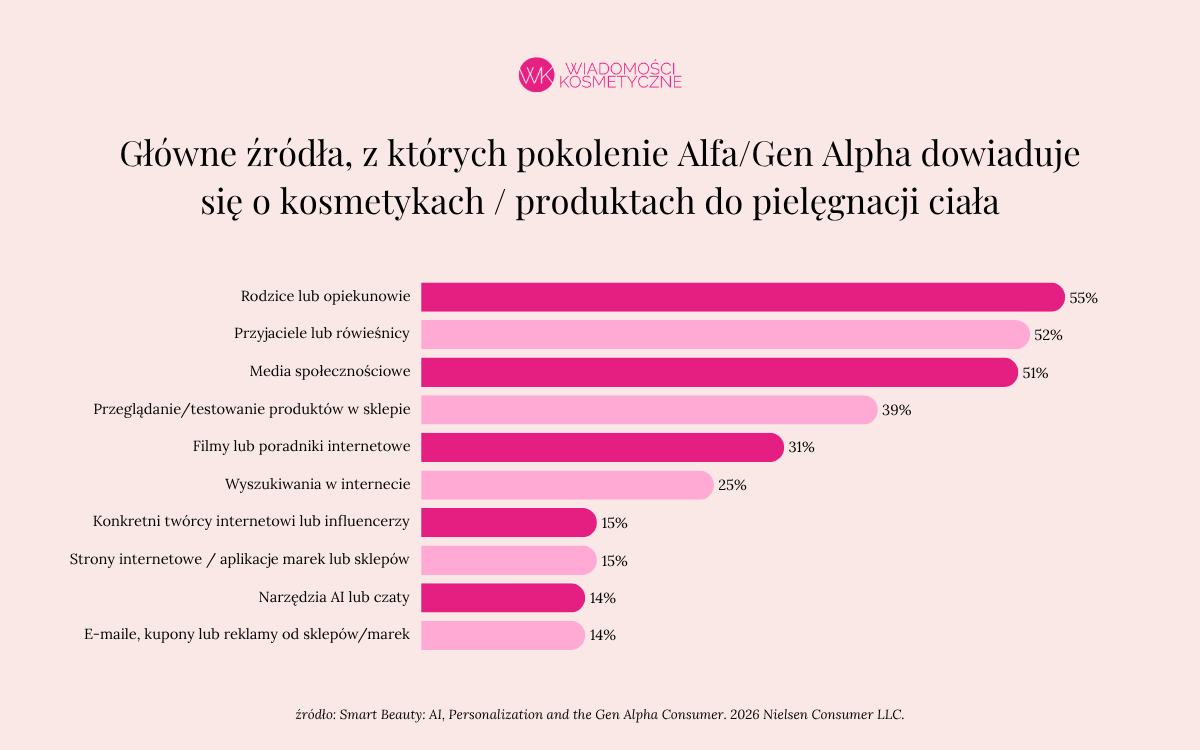
Najważniejsze źródła wiedzy o kosmetykach to:

  • rodzice lub opiekunowie – 55%
  • znajomi i rówieśnicy – 52%
  • social media – 51%
  • oglądanie i testowanie produktów w sklepie – 39%
  • filmy i tutoriale internetowe – 31%
  • wyszukiwarki – 25%
  • konkretni influencerzy – 15%
  • strony i aplikacje marek lub sklepów – 15%
  • narzędzia AI i czaty – 14%.


Social media są więc bardzo ważne, ale nie funkcjonują samodzielnie. Wpływ rodziców i rówieśników jest co najmniej równie silny.

- Nasze badania z obszaru „Smart Beauty” wskazują, że pokolenie Alfa otwiera się na sztuczną inteligencję i personalizację w sposób, który fundamentalnie zmienia metody odkrywania produktów oraz dokonywania zakupów w kategoriach beauty i wellness – a jednocześnie wciąż polega na sklepach stacjonarnych i rzeczywistych doświadczeniach, by poruszać się w tym segmencie rynku - powiedziała Kelly Mahoney, dyrektor ds. marketingu w Ulta Beauty. 

- Szczególnie istotne jest to, że technologia napędza większą eksplorację i zaangażowanie w kategorię beauty, sprawiając, że odkrywanie jest szybsze, bardziej trafne i inspirujące dla konsumentów Generacji Alfa - dodała.

Sklep nadal buduje pewność zakupu

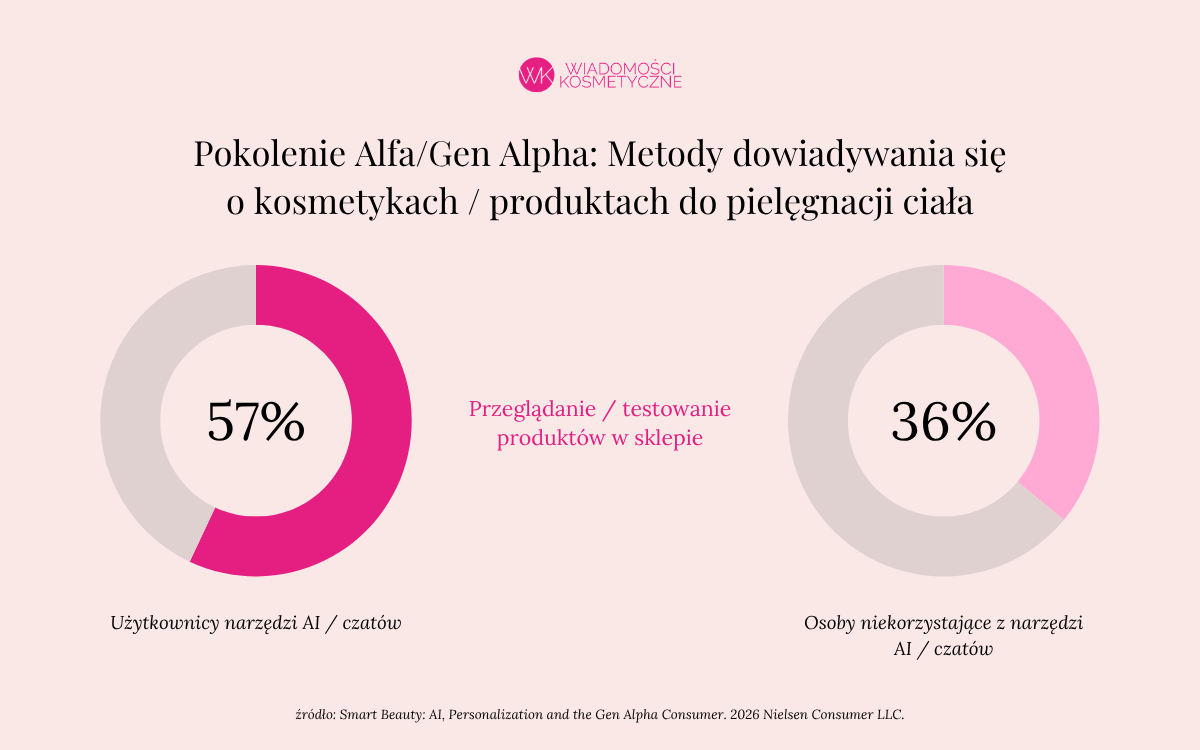
Okazuje się konsumenci z pokolenia Alfa korzystający ze sztucznej inteligencji częściej niż osoby niekorzystające z AI odwiedzają sklepy stacjonarne, aby obejrzeć produkty i wypróbować je osobiście - odpowiednio 57% i 36%.. Zjawisko personalizacji staje się powszechne, ponieważ przedstawiciele pokolenia Alfa mają nie tylko praktyczną, ale także emocjonalną potrzebę odkrywania i wypróbowywania nowości, chcą wiedzieć jak się go używa i natychmiast go zabrać. 

Większość młodych konsumentów preferuje zakup kosmetyków stacjonarnie:

  • zapachy – 73%;
  • makijaż – 70%;
  • pielęgnacja skóry – 66%;
  • pielęgnacja włosów – 66%;
  • produkty do paznokci – 66%.

Wniosek? AI nie zmniejsza zatem znaczenia sklepu. Przeciwnie: może wzbudzać ciekawość, która prowadzi konsumenta do fizycznej drogerii.


Pokolenie Alfa i zakupy. Personalizacja staje się standardem

Z narzędzi personalizacyjnych podczas zakupów beauty korzysta już 73% badanych przedstawicieli Gen Alpha. Najczęściej są to:

  • dopasowane rekomendacje produktów – 35%;
  • wyniki wyszukiwania wspierane przez AI – 31%;
  • treści proponowane na podstawie zainteresowań – 29%
image
Jak pokolenie Alfa i nastoletni chłopcy korzystają z narzędzi AI?
Wiadomości Kosmetyczne

Najważniejsze powody korzystania z AI to odkrywanie produktów – 53%, próbowanie czegoś nowego – 45% oraz nauka używania kosmetyków – 42%.

Personalizacja ma nie tylko znaczenie praktyczne. Sprawia również, że odkrywanie beauty wydaje się bardziej angażujące, zabawne i dopasowane do użytkownika.

Chłopcy mogą stać się nową grupą wzrostu branży beauty

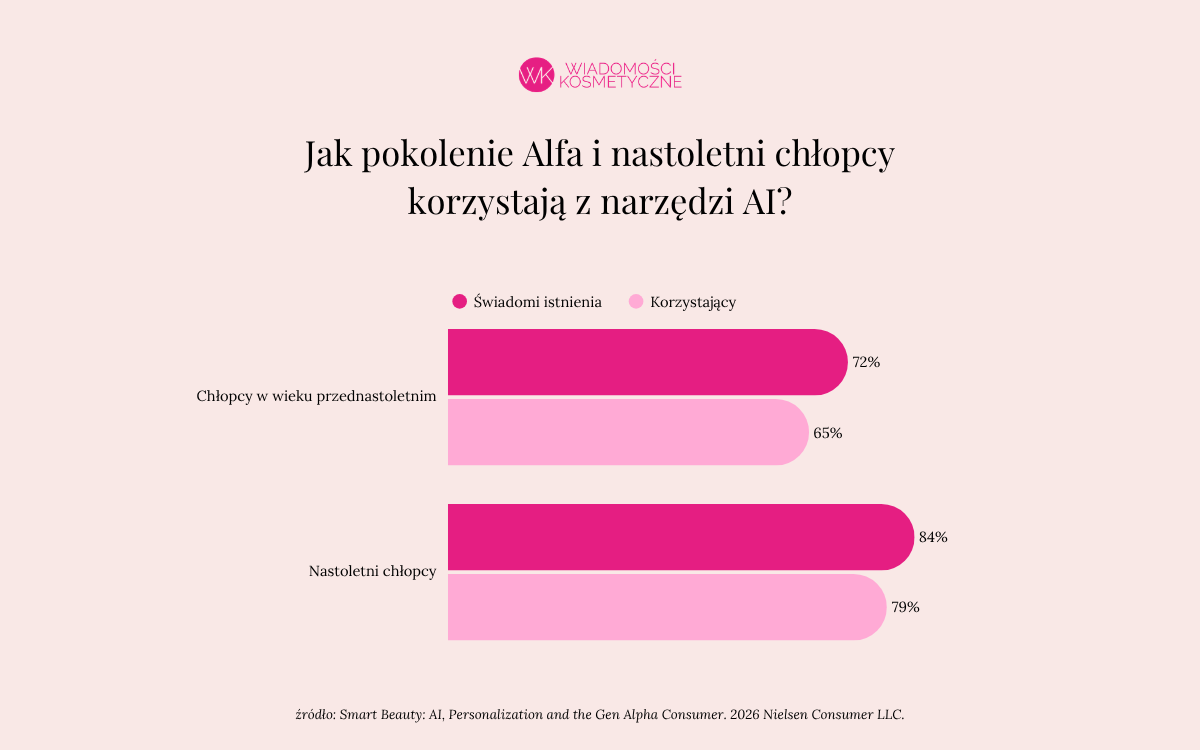
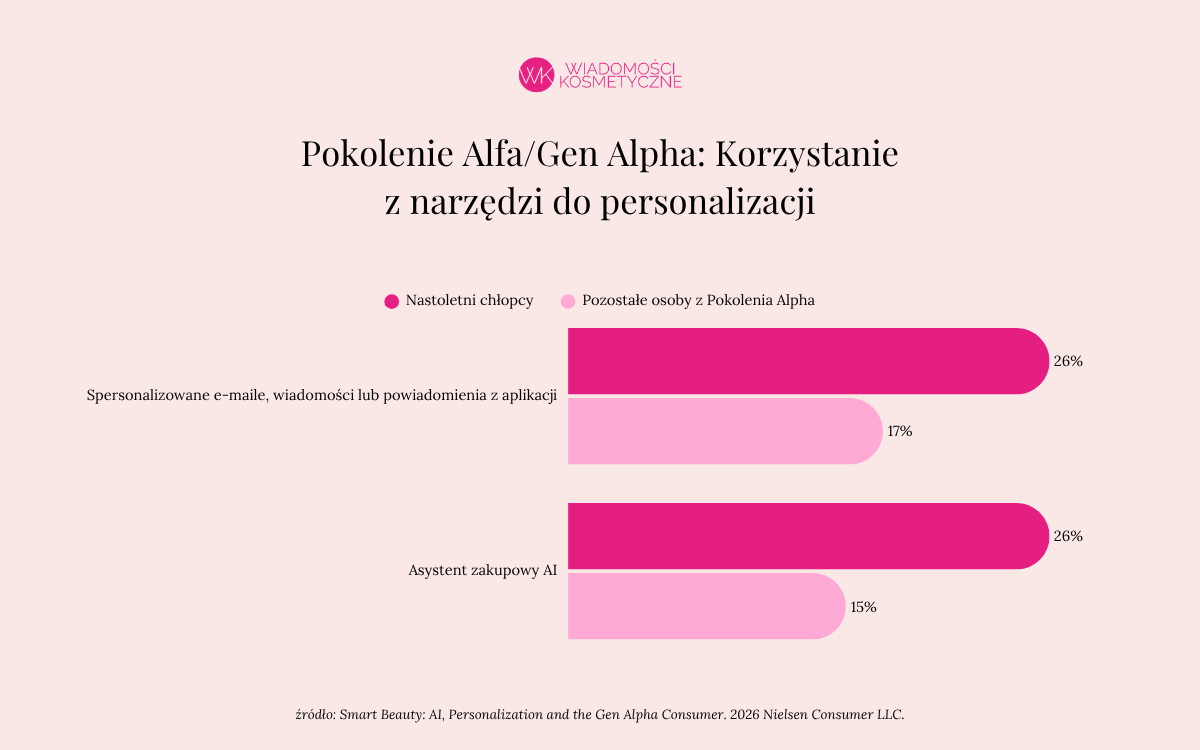
Nastoletni chłopcy stanowią istotny sygnał tego, co może nadejść w przyszłości. Wyróżniają się jako wcześni użytkownicy narzędzi AI w beauty. Z asystentów zakupowych AI korzysta z nich, wobec około 15% w pozostałych grupach Gen Alpha.

Autorzy raportu interpretują to jako możliwość stworzenia przez AI nowych punktów wejścia do kategorii dla konsumentów, którzy dotychczas byli z nią słabiej związani. Wg nich “personalizowane doradztwo może obniżyć próg wejścia, ułatwić poznanie produktów i ograniczyć niepewność”.
image
Pokolenie Alfa: Korzystanie z narzędzi do personalizacji
Wiadomości Kosmetyczne

Rodzice są strażnikami w wyborze kosmetyków

Aż 98% rodziców i opiekunów deklaruje aktywny udział w wyborze produktów beauty i personal care dla Gen Alpha. Są oni również uznawani za najbardziej pomocne źródło informacji – tak twierdzi 41% młodych respondentów, podczas gdy social media wskazuje 34% a znajomych 29%.

Dlatego sklepy stacjonarne muszą odpowiedzieć na dwie potrzeby: młodzież oczekuje szybkości i angażującego odkrywania produktów, a rodzice oczekują bezpieczeństwa, przejrzystości i odpowiedzialnego doradztwa.

Rodzice chcą przede wszystkim czytelnego oznakowania składników, produktów dopasowanych do wieku, wyodrębnionych stref oraz kompetentnej pomocy w sklepie.
image
Główne źródła, z których pokolenie Alfa dowiaduje się o kosmetykach/produktach do pielęgnacji ciała
Wiadomości Kosmetyczne

 „Konsument. Emocje. Technologie” -  klucz do sukcesu na Forum Branży Kosmetycznej 2026

Wnioski z raportu NIQ bezpośrednio korespondują z tematyką Forum Branży Kosmetycznej 2026, które odbędzie się 15 października 2026 jaką jest przyszłość konsumenta beauty, AI, social commerce, personalizację oraz rozwój handlu omnichannel.

Raport pokazuje, że przyszły konsument beauty nie oddziela świata cyfrowego od fizycznego. 

- Przedstawiciele pokolenia Alfa doskonale odnajdują się w realiach sztucznej inteligencji i personalizacji, jednak wykorzystują te narzędzia, by ułatwić sobie odkrywanie nowych rzeczy i budować pewność siebie – a nie po to, by zastąpić nimi doświadczenia płynące z wizyt w sklepach stacjonarnych - wskazuje  Jacqueline Flam Managing,  Director Beauty & Health at NIQ 

Dla Gen Alpha odkrycie produktu może rozpocząć się w mediach społecznościowych, zostać rozwinięte dzięki rekomendacji AI, a zakończyć testowaniem kosmetyku i zakupem w drogerii. W takim modelu AI i automatyzacja nie zastępują sklepu ani kontaktu z człowiekiem. Największą wartość przynoszą wtedy, gdy są częścią większego ekosystemu obejmującego sklep, aplikację, social media, doradców oraz wiarygodne informacje produktowe.

Wnioski te są również istotne dla dyskusji o TikTok Shop i social commerce. Social media należą do najważniejszych źródeł inspiracji kosmetycznych dla Gen Alpha, ale nie podejmują decyzji za konsumenta. Na ostateczny wybór wpływają także rodzice, rówieśnicy oraz możliwość bezpośredniego poznania produktu. Sama obecność marki na TikToku czy współpraca z influencerami nie wystarczy. 

Rola drogerii przyszłości

Sklep stacjonarny staje się miejscem podjęcia decyzji zainicjowanej w internecie. W modelu omnichannel fizyczna drogeria nie traci na znaczeniu, lecz otrzymuje nową funkcję: ma budować pewność, zaufanie i poczucie bezpieczeństwa.

Personalizacja jest podstawowym oczekiwaniem młodych konsumentów.Marki i retailerzy powinni pamiętać, że musi być także odpowiedzialna i dopasowana do wieku użytkownika. Rekomendacje produktów, wyniki wyszukiwania wspierane przez AI i treści dopasowane do zainteresowań są już częścią ich ścieżki zakupowej. 

Raport NielsenIQ wskazuje również kierunek dla innowacji produktowych i komunikacyjnych. Potencjał wzrostu tkwi w rozwiązaniach dopasowanych do wieku, poziomu wiedzy oraz potrzeb nowych grup konsumentów. Przykładem są nastoletni chłopcy. Technologia może ułatwiać im wejście do kategorii beauty, tłumacząc funkcje produktów i pomagając znaleźć rozwiązania odpowiadające konkretnym potrzebom. Popularność asystentów AI wśród części Gen Alpha można wreszcie uznać za wczesny sygnał rozwoju agentic commerce. 

Raport NIQ, choć badania nie zostały przeprowadzone w Polsce, a wyłącznie w USA, rozwija hasło Forum „Konsument. Emocje. Technologie” o czwarty, niezbędny element: zaufanie.

Firma NielsenIQ będzie miała wystąpienie podczas Forum Branży Kosmetycznej  - State of beauty. Diagnoza 2030. 

Komentarz redakcji: 

Walka o uwagę i portfel klienta nie zostanie rozstrzygnięta przez jeden kanał sprzedaży. Przyszłość rynku beauty nie będzie oparta na dominacji technologii nad handlem tradycyjnym. Gen Alpha nie wybiera między AI a drogerią. Dlatego drogeria przyszłości nie powinna rywalizować z AI, TikTokiem czy social commerce.  Nową drogą wzrostu stanie się umiejętne połączenie AI, personalizacji i sklepu w jedno doświadczenie. O tym jak to zrobić, rozmawiać będą paneliści Forum Branży Kosmetycznej 2026. Serdecznie zapraszamy!

Źródło: IQNielsen Smart Beauty: AI, Personalization and the Gen Alpha Consumer. Badanie przeprowadzono wyłącznie w USA w dniach 27 kwietnia–8 maja 2026 r. Objęło 522 przedstawicieli Gen Alpha i 500 rodziców lub opiekunów


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.10.2026 13:48
Kosmetyki przyczyną ponad 42 tys. urazów oczu. Badanie objęło 20 lat
Tusze do rzęs, zalotki, eyelinery i spraye utrwalające odpowiadają za sporo urazów oczu.Zyanya BMO

W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.

Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.

Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.

Kobiety i małe dzieci w grupie ryzyka

Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.

Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.

image

Trend golenia rzęs u mężczyzn: nowy sposób na „męskość” i nowa usługa barberska?

W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.

Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.

Inne zagrożenia dla dzieci i dorosłych

Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.

Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.

W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.

image

Usterka przyprawiająca o ból zębów: Dyson wycofuje część szczoteczek CameraJet

Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.

Zmiany w strukturze urazów

Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.

Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.

Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.

American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.

ZOBACZ KOMENTARZE (0)
23. październik 2026 02:48