StoryEditor
E-commerce
27.04.2020 00:00

Handel po wybuchu pandemii: wzrost e-commerce i załamanie handlu tradycyjnego [RAPORT]

W I kwartale br. nastąpił 20-procentowy wzrost sprzedaży internetowej. E-sklepy odwiedziło w tym czasie o 40 proc. unikalnych klientów więcej, niż miało to miejsce rok temu - wynika z Salesforce Shopping Index. Rozwojowi e-commerce towarzyszy załamanie handlu tradycyjnego. W tym obszarze analitycy identyfikują 6 poważnych problemów, które pojawiły się w wyniku pandemii.

Jak COVID-19 wpłynął na handel na świecie? W związku z pandemią rządy wielu państw podjęły decyzje o wprowadzeniu ograniczeń w handlu towarami niebędącymi produktami pierwszej potrzeby. Wiele sklepów stacjonarnych pozostaje zamkniętych od ponad miesiąca lub działa w ograniczonym stopniu. Przymusowa kwarantanna i zaordynowany „dystans społeczny” spowodowały, że sklepy, które pozostały otwarte, odwiedza mniej klientów, bo albo przenieśli oni zakupy do Internetu, albo ograniczyli do niezbędnego minimum częstotliwość wizyt w sklepach. Jakie są skutki gospodarcze tych zjawisk?

Są już dane pozyskane bezpośrednio od podmiotów zajmujących się sprzedażą detaliczną i e-commerce. Część z informacji pochodzi od członków National Retail Federation (NRF), największego na świecie stowarzyszenia zrzeszającego podmioty handlu detalicznego, a część wprost z systemów Salesforce obsługujących procesy sprzedaży, marketingu i obsługi klientów ponad 150 tys. firm. Co mówią dane?

87 proc. firm zajmujących się sprzedażą detaliczną potwierdza, że pandemia w znacznym stopniu wpłynęła na ich działalność, co przejawia się tym, że:

- 94 proc. sprzedawców detalicznych już doświadcza lub spodziewa się gwałtownego spadku ruchu w swoich sklepach,
- 88 proc. obawia się, że ich dostawcy będą mieli ograniczone możliwości zarówno produkcyjne, jak i w zakresie terminowych dostaw,
- 81 proc. albo zmuszonych było zredukować liczbę etatów, albo też już dziś spodziewa się braków kadrowych, gdy kwarantanna społeczna się skończy,
- 77 proc. twierdzi, że w handlu nadejdą opóźnienia w logistyce,
- Ponad połowa (53 proc.) działających sklepów tradycyjnych redukuje czas pracy,
- 49 proc. spodziewa się niedoboru towarów w magazynach,
- 35 proc. sprzedawców detalicznych nadal płaci pracownikom wynagrodzenia za pełne godziny pracy, pomimo przymusowego zamknięcia sklepów.

Rozwój bądź uruchomienie kanałów e-commerce jest dla detalistów szansą na wyjście obronną ręką z kryzysu lub przynajmniej zminimalizowanie jego skutków. Według Salesforce Shopping Index – wskaźnika aktualizowanego na bieżąco w oparciu o dane z systemu Salesforce Commerce Cloud i zachowania milionów konsumentów z całego świata, w pierwszym kwartale 2020 r. w porównaniu do analogicznego okresu w 2019 r. nastąpiły bezprecedensowe zmiany w handlu internetowym, a przecież pandemia w Ameryce i Europie rozwinęła się dopiero w marcu. Oto, co zarejestrowały systemy transakcyjne:

- 20 proc. wzrost obrotów w sektorze e-commerce (w porównaniu do 12 proc. wzrostu w I kwartale 2019 r.) – taki skok jest wyższy od tych, jakie notuje się w najlepszych dla handlu okresach świątecznych,
- średnio 15 proc. większy ruch na stronach internetowych e-sklepów,
- 40 proc. wzrost liczby nowych klientów, tzn. tych osób, które po raz pierwszy odwiedziły stronę internetową sklepu i zrobiły zakupy,
- średnio 5 proc. wzrost wydatków na jednego kupującego – to także znacznie powyżej wzrostów w okresach świątecznych.

COVID-19 wywołał 6 zasadniczych problemów

Analitycy NRF i Salesforce zwracają uwagę na kluczowe problemy, jakie dotknęły handel detaliczny w związku z pandemią COVID. Zamknięcie granic państw oraz ograniczenie działalności producentów (zwłaszcza z Chin) zaburzyło lub przerwało łańcuchy dostaw. Znaczna część sklepów stacjonarnych przestała działać, a konsumenci istotnie zmniejszyli wydatki, co z kolei spowodowało tąpnięcie w popycie wewnętrznym w wielu krajach. W rezultacie handel detaliczny mierzy się dziś z 6 ogromnymi problemami:

Dostawy

Początkowa panika konsumentów wywołała masowe zakupy podstawowych artykułów, co wyczerpało krótkoterminowe zapasy i przyspieszyło konieczność ich uzupełnienia. W tym samym czasie chińska produkcja przemysłowa wyraźnie spowolniła, co wpłynie niekorzystnie na realizację zwiększonych zamówień przez cały światowy handel w okresie, gdy pandemia się skończy. 88 proc. sprzedawców detalicznych już dziś uważa, że ich dotychczasowi dostawcy będą mieli ograniczoną wydajność.

Popyt

Nastąpił nagły i drastyczny spadek popytu na towary niebędące produktami pierwszej potrzeby w czasie pandemii. Wiele kategorii produktów zalega w magazynach nieczynnych sklepów, a obawy związane z pandemią niekoniecznie będą skłaniać konsumentów do wzmożonych zakupów po jej zakończeniu. Odbudowanie popytu do poziomów sprzed pandemii prawdopodobnie wymagało będzie długiego okresu.

Finanse

Długoterminowe ograniczenie popytu dla handlu będzie fatalne w skutkach, ponieważ większość sprzedawców detalicznych działa przy względnie niskich marżach i przy tym posiada niewielkie rezerwy kapitałowe. Większości ustalonych celów finansowych na obecny rok nie zostanie zrealizowana, a sklepy będą zmuszone poszukiwać alternatywnych źródeł finansowania, których koszt może je dodatkowo dociążyć.

Płynność finansowa

Zapewnienie dostępu do nowych źródeł finansowania będzie kluczowym problemem, ponieważ dochody z zakupów dokonywanych przez klientów istotnie się zmniejszyły, najpewniej nie wzrosną szybko, a do tego łańcuch dostaw został zaburzony. Z tego powodu wiele firm może mieć trudności ze spłatą zadłużenia, co zwiększa ryzyko potencjalnej upadłości.

Przepływy pieniężne

Wszelkie koszty zmienne, takie jak wynagrodzenia, wydatki na marketing, nowe technologie, utrzymanie procesów oraz inne wydatki, które nie mają kluczowego znaczenia dla działalności gospodarczej, będą pod silną presją w związku z potrzebą redukcji kosztów.

Pracownicy

W czasie pandemii pracownicy są na pierwszej linii frontu, co naraża ich na ryzyko zachorowania. Dostępność nowych kadr jest mocno ograniczona. Z kolei dla pracowników centrali, praca z domu jest zupełnie nowym doświadczeniem. Zazwyczaj tak nagłe przestawienie się z pracy biurowej na telepracę, połączone z koniecznością opieki nad potomstwem, które uczy się w domu, powoduje duży spadek efektywności i produktywności pracowników.

O ile pandemia wywołała wstrząs w całej branży, handel detaliczny już od kilku lat zmaga się z wyzwaniami związanymi ze spowolnieniem ruchu w sklepach stacjonarnych, zmianą wzorców zakupowych i rosnącą konkurencją ze strony Internetu.

E-commerce sukcesywnie z roku na rok nabierał znaczenia i nie raz wskazywany był w publikacjach Salesforce jako kanał sprzedaży o dużym potencjale. Już dwa lata temu (raport „2018 Holiday Shopping Report" w okresie przedświątecznym handel przenosił się do Internetu, w tym m.in. do mediów społecznościowych. Raport „Connected Shoppers Report" z 2019 r. informował, że klienci pierwszych zakupów dokonują najczęściej w sklepach stacjonarnych, ale aż 75 proc. powtarzających się zakupów już realizują przez Internet, co powoduje, że sklepy masowo dokonują digitalizacji swojej oferty i umożliwiają dokonanie zakupów przez sieć. Kryzys wywołany pandemią znacząco przyspieszył rozwój kanałów e-commerce zastępując zakupy w zwykłych sklepach. Cóż z tego, skoro np. w Warszawie nie sposób już zamówić dostawy podstawowych zakupów do domu, gdyż wszystkie możliwości transportu są przez klientów zarezerwowane na trzy najbliższe tygodnie? Jak widać, logistyka nie nadąża za wzrostem potrzeb.

Shopping Index Salesforce za I kwartał 2020 r. potwierdza ten trend. Handel elektroniczny w I kwartale tego roku urósł o 20 proc. w porównaniu do I kwartału 2019 r. Najwyższe zyski z e-commerce odnotowała branża artykułów gospodarstwa domowego (51 proc.), gier i zabawek (34 proc.) i odzieży sportowej (31 proc.). Ruch w sieci zwiększył się średnio o 15 proc., a wydatki kupujących o 5 proc. (średnia kwota wydana na jedną wizytę w e-sklepie). Oczywiście nie wszystkie sklepy internetowe generują obecnie większe zyski.

Pandemia spowodowało również, że w I kwartale 2020 zwiększyła się o 27 proc. ilość sklepów oferujących zakupy przez Internet z odbiorem w fizycznej lokalizacji (BOPIS - buy online, pick up in store). Trend ten był widoczny już w 2019 r. W trzeciej edycja raportu Salesforce „Connected Shoppers Report" aż dwie trzecie młodych konsumentów z pokolenia Y składało zamówienia online z opcją odbioru w sklepie. Dziś model ten upowszechnia się bez względu na przynależność do grupy wiekowej. Między 10 marca a 20 marca (w czasie największej paniki zakupowej) przychody rejestrowane w modelu BOPIS wzrosły o 92 proc.

W polskim e-commerce także duże wzrosty

Podobnie jak w innych krajach, w Polsce w czasie pandemii handel detaliczny został w dużej mierze sparaliżowany i wielu klientów poszukuje możliwości zaopatrywania się przez Internet. Od początku ogłoszenia stanu epidemicznego nie tylko znacznie wzrosła ilość zamówień realizowanych w kanałach e-commerce, ale też pojawiło się w sieci wiele nowych sklepów. Według raportu agencji badawczej Mobile Institute „e-Commerce w czasie kryzysu 2020”, który powstał na zlecenie Izby Gospodarki Elektronicznej, w czasie kwarantanny 38 proc. badanych zrobiło zakupy w sieci; 55 proc. klientów kupowało środki czystości, a 48 proc. żywność. Kupowano również odzież i obuwie oraz produkty z kategorii zdrowie, a także artykuły dla zwierząt. Wg danych Polskiego Systemu Płatności, który jest operatorem BLIK, w marcu aż o 270 proc. wzrosła sprzedaż w sklepach ze sprzętem elektronicznym, duże zyski odnotowały też usługi streamingowe.

Wzrost sprzedaży online potwierdzają komunikaty prasowe opublikowane przez firmy, według których udział e-commerce w sprzedaży w pierwszym kwartale 2020 roku jest tak wysoki, jak nigdy dotąd. Vistula Retail Group przyznaje, że jej przychody ze sprzedaży w kanale internetowym w I kwartale 2019 r. stanowiły 15,5 proc. ogółu przychodów, natomiast w I kwartale 2020 r. będzie to już 24 proc. Komputronik odnotowuje kilkudziesięcioprocentowy wzrost odwiedzin w swoim sklepie internetowym, a w Grupie CCC sprzedaż online, która w marcu 2019 r. stanowiła 25 proc. ogółu sprzedaży, w marcu 2020 r. wzrosła do 45 proc.

Na fali popularności e-commerce rośnie też liczba nowych sklepów. Raport przygotowany przez serwis Wiadomości Handlowe, który przeanalizował dane z platformy Shoper pokazuje, że zainteresowanie otwarciem sklepu online, zwiększyło się prawie o połowę, w odniesieniu do roku poprzedniego. Dane za okres od 1 stycznia do 15 marca 2020 r. w stosunku do analogicznego okresu roku ubiegłego pokazują, że liczba sklepów oferujących książki i multimedia zwiększyła się o 23 proc., artykuły spożywcze – o 18 proc., upominki i akcesoria – o 17 proc. Na kolejnych miejscach plasują się kategorie: zdrowie i uroda oraz dom i ogród (po 16 proc.). Natomiast sklepów jubilerskich i z odzieżą otwarto o 15 proc. mniej.

Czy wzrosty w e-commerce utrzymają swoją dynamikę? Trudno przewidzieć, ponieważ obecnie sytuacja na rynku jest dynamiczna i nieprzewidywalna. 

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

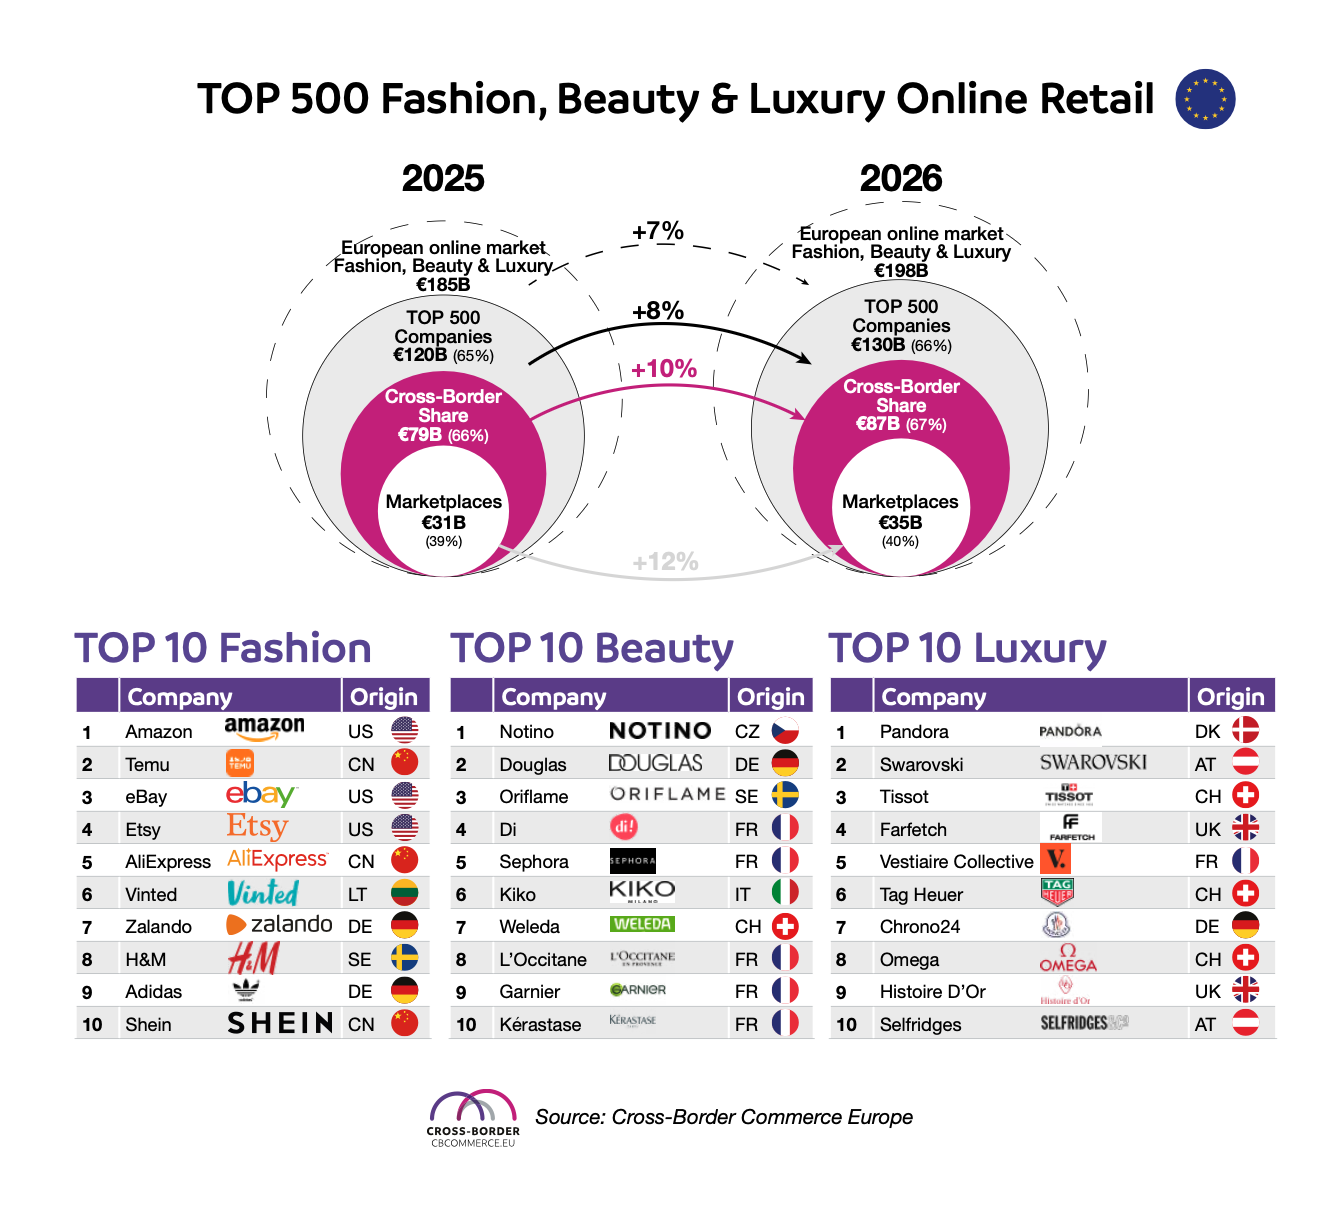
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
09.09.2026 14:42
Agent AI sam kupił kosmetyk i zapłacił Blik. Pierwszy taki test w Polsce
Czy AI będzie robić zakupy za nas? Pierwszy taki pilotaż w PolsceShutterstock

Po raz pierwszy w Polsce agent AI samodzielnie przeprowadził cały proces zakupowy – od monitorowania dostępności kosmetyku po jego zakup i płatność Blikiem. Pilotaż przeprowadzono w sklepie internetowym Your KAYA. To przykład tzw. agentic commerce, który może zmienić sposób, w jaki konsumenci robią zakupy online.

W tym artykule przeczytasz:

  • Konsument określa zasady, agent wykonuje zadanie
  • AI może pilnować dostępności kosmetyku
  • Blik testuje agentic commerce
  • Czy klient przestanie sam robić zakupy?

Czy w przyszłości klient będzie musiał sam pamiętać o tym, że jego ulubiony kosmetyk wrócił do sprzedaży? Niekoniecznie. Pilotaż przeprowadzony przez Blik, Juo i PayU pokazuje scenariusz, w którym takie zadanie można powierzyć agentowi AI.

W teście agent monitorował dostępność konkretnego produktu w sklepie internetowym Your KAYA – lekkiego kremu do rąk o zapachu kokosa i migdałów. Kosmetyk był początkowo niedostępny. Kiedy ponownie pojawił się w sprzedaży, agent rozpoznał jego dostępność, dodał produkt do koszyka i samodzielnie sfinalizował transakcję.

Zakup kosztował 19,99 złotych i został opłacony Blikiem. W momencie finalizacji użytkownik nie musiał wykonywać żadnej dodatkowej czynności.

Konsument określa zasady, agent wykonuje zadanie

Autonomiczny zakup nie oznaczał jednak, że sztuczna inteligencja otrzymała nieograniczony dostęp do konta czy środków użytkownika.

Najpierw konsument wskazał produkt i określił, że chce go kupić, gdy ponownie pojawi się w sprzedaży. Następnie potwierdził zgodę płatniczą, wpisując sześciocyfrowy kod BLIK i zatwierdzając operację w aplikacji bankowej. Dopiero uzyskane w ten sposób uprawnienie umożliwiło agentowi późniejsze samodzielne wykonanie transakcji.

Model opiera się więc na wcześniejszym określeniu celu, warunków i zakresu działania agenta. Konsument deleguje zadanie, ale to on ustala reguły, w ramach których sztuczna inteligencja może działać.

– Na rynku pojawia się coraz więcej rozwiązań, które potrafią wyszukać produkt, porównać oferty i wskazać najlepszą opcję zakupu. Płatność dotąd była brakującym elementem tego procesu. Nasze rozwiązanie domyka ten model: agent może przejąć cały proces zakupowy, od monitorowania oferty po finalizację transakcji Blikiem – mówi Monika Król, wiceprezeska Blika.

image

Ulta Beauty wchodzi w AI commerce. Partnerstwo z Google Gemini

AI może pilnować dostępności kosmetyku

Dla e-commerce beauty taki model może mieć szczególne znaczenie. Agent może nie tylko znaleźć kosmetyk, ale także obserwować jego dostępność i zareagować w określonym momencie.

W przyszłości podobny mechanizm może dotyczyć np. produktu, który regularnie znika ze sklepu, konkretnego wariantu kolorystycznego czy kosmetyku dostępnego w ograniczonej liczbie sztuk. Zamiast samodzielnie sprawdzać stronę sklepu, klient może określić warunki zakupu i pozostawić agentowi realizację zadania.

Technologia może być również wykorzystywana w przypadku zakupów cyklicznych. Agent może automatycznie zamawiać wskazane produkty zgodnie z ustalonym harmonogramem lub innymi warunkami.

Blik testuje agentic commerce

Pilotaż jest dla Blika próbą wykorzystania infrastruktury płatniczej w rozwijającym się modelu agentic commerce, w którym sztuczna inteligencja przejmuje część czynności wykonywanych dotychczas przez konsumenta.

– Agentic commerce zmienia definicję tego, kim jest kupujący, a wygrają w nim te systemy płatności, które będą gotowe na tę zmianę, zanim stanie się ona standardem rynkowym. Chcemy, żeby Blik był jednym z nich – podkreśla Monika Król.

W projekcie Juo odpowiadało za uruchomienie czatu z agentem AI, natomiast PayU obsłużyło płatność. Sklepem, w którym przeprowadzono test, był Your KAYA.

image

Drogeria przyszłości nie musi rywalizować z AI i TikTokiem. Jak kupuje pokolenie Alfa? Oto nowe drogi wzrostu beauty

Czy klient przestanie sam robić zakupy?

Agentic commerce może oznaczać zmianę roli konsumenta w e-commerce. Zamiast samodzielnie wyszukiwać produkty, sprawdzać ich dostępność, dodawać je do koszyka i przechodzić przez proces płatności, klient może w przyszłości przede wszystkim określać, czego potrzebuje i na jakich zasadach chce dokonać zakupu.

To jednocześnie stawia przed rynkiem nowe pytania dotyczące kontroli, bezpieczeństwa i zakresu autonomii agentów. W przeprowadzonym pilotażu zakres działania oraz zgoda na płatność zostały określone wcześniej przez użytkownika.

Na razie jest to rozwiązanie testowe, ale sam kierunek może być istotny dla e-commerce, w tym również dla rynku kosmetycznego. Jeśli agenci AI zaczną przejmować kolejne etapy ścieżki zakupowej, sklep internetowy może stać się dla konsumenta nie miejscem, do którego przychodzi po produkt, lecz zapleczem, z którego agent dokonuje zakupu w jego imieniu.

Więcej o pierwszej w Polsce transakcji zrealizowanej przez agenta AI oraz o tym, jak agentic commerce może zmienić handel, można przeczytać w Wiadomościach Handlowych.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
16. wrzesień 2026 05:09