StoryEditor
Prawo
24.03.2021 00:00

Kosmetyki i detergenty w pandemii – problemy części dystrybutorów

W 2020 zmniejszyliśmy zakupy kosmetyków, podczas gdy chemia gospodarcza odnotowała wzrost. Niezależnie od koniunktury na swoje produkty wszyscy dostawcy i producenci z kategorii FMCG powinni zwracać uwagę na to, jak gwałtowna zmiana popytu i zwyczajów zakupowych Polaków w ciągu minionego roku wpłynęły na kondycję sklepów. Niektóre wyszły wzmocnione, inne radzą sobie coraz gorzej, ale handel jako całość odczuł spadek rentowności co wyraźnie odbija się na regulowaniu zobowiązań wobec dostawców. Wydłużają się opóźnienia i rośnie wartość coraz bardziej przeterminowanych zobowiązań.

Utrzymanie, a nawet zwiększenie popytu na niektóre kategorie środków czystości wydać by się mogło tak samo oczywiste jak stabilny wzrost w kategorii kosmetyków. Pierwsze, detergenty – dzięki konieczności częstszego odkażania, jak również większego zużycia środków czystości (płyn do mycia naczyń) w związku z dłuższym pobytem w domach. Drugie, kosmetyki – ponieważ zawsze w czasach kryzysu następowało psychiczne odreagowanie, rekompensata stresu z nim związanego w postaci tzw. efektu szminki. Niestety, nie tym razem, gdyż z całej kategorii produktów najbardziej ucierpiały kosmetyki upiększające – zapewne w związku z mniejszą mobilnością społeczną, co widać także po wynikach branży tekstylnej i obuwniczej (więcej o wynikach i perspektywach branż można przeczytać w raporcie sektorowym Euler Hermes).

Obroty (i terminowość regulowania należności) producentów uzależnione od miejsca dystrybucji

Cały 2020 rok zamknął się spadkiem popytu konsumenckiego o 3% r/r, a wstępne dane ze stycznia świadczą o 6% spadku r/r. Niezależnie więc od koniunktury na swoje produkty wszyscy dostawcy i producenci z kategorii FMCG – dóbr szybko rotujących, czyli detergentów, kosmetyków, jak również art. spożywczych powinni zwracać uwagę na to jak ta szybka zmiana popytu i zwyczajów zakupowych Polaków w ciągu minionego roku wpłynęła na kondycję sklepów.

Jedne z nich skorzystały (dyskonty), inne straciły (sieci obecne w galeriach handlowych wskutek czasowego zamknięcia czy handel tradycyjny w efekcie koncentrowania zakupów i oszczędności konsumentów). Nominalnie handel jako całość zanotował spadek nie tylko obrotów, ale i rentowności. Ta ostatnia najszybciej przekłada się na kondycję handlu tradycyjnego, co widać po rosnącej liczbie niewypłacalności hurtowników (grudzień – aż 24 w skali miesiąca! – najwięcej od 2 lat), jak i samego detalu (+35% za cały 2020 rok) – raport o niewypłacalnościach i perspektywach polskich firm do pobrania tutaj.

Mówiąc o rynku kosmetycznym w Polsce zawsze podkreśla się większy niż na innych rynkach udział marek rodzimych w stosunku do marek globalnych. W efekcie rynek dostawców jest dosyć rozdrobniony, natomiast w dystrybucji odwrotnie – największy w nim udział, ponad 1/3 przypadło na dyskonty, niewiele mniejszy udział mają sieci sklepów kosmetyczno-drogeryjnych. W sytuacji takiej koncentracji sprzedaży można przypuszczać, iż spadki popytu na kosmetyki nie rozkładały się równomiernie, a najmocniej dotknięte nimi były sklepy mniejsze, rodzime, niezależne od sieci. Był to efekt komasowania zakupów – statystyczny koszyk zakupowy był większy, ponieważ konsumenci ograniczali wyjścia i różnicowanie sklepów, łączyli różne kategorie zakupów. Dodatkowym czynnikiem były oczywiście ograniczenia w funkcjonowaniu galerii handlowych.

Konsekwencja zastoju – wydłużenie czasu spłaty należności za towar

Nie przesądzając, czy jest to w większym stopniu kwestia spadku popytu konsumenckiego, czy jednak problemów części detalistów, warto dalej wspomnieć o zmianach w rozliczeniach za dostarczone kosmetyki i środki higieniczne. Zmianach in minus. Porównując okres poświąteczny, czyli przełom stycznia i lutego bieżącego roku w porównaniu r/r na podstawie danych z Programu Analiz Branżowych można stwierdzić, iż największą zmianą był wzrost wartości tzw. trudnych długów o ponad 50%. Te de facto straty (należności przeterminowane ponad 120 dni po terminie płatności) stanowiły średnio w portfelu dostawców produktów kosmetycznych i higienicznych około 2,7% ich należności.

O tym, iż IV kwartał ubiegłego roku nie sprzyjał zakupom w warunkach ponownego zamknięcia części gospodarki świadczy spadek odsetka należności bieżących, nieprzeterminowanych w portfelu branży kosmetyczno-higienicznej z 85% przed rokiem do 76% obecnie. Nie dziwi więc, iż także średnie przeterminowanie należności wzrosło z 14 dni na początku 2020 roku do 17 dni obecnie.

Pogorszenie wszystkich kluczowych wskaźników średniego spływu należności branży kosmetyczno-higienicznej sprawia, iż skumulowany wskaźnik moralności płatniczej jej odbiorców również spadł r/r z 72 punktów do 66. Wszystkie te wskaźniki charakteryzują zachowania odbiorców – detal, a za ich pogorszenie odpowiadają zwłaszcza sklepy, które ucierpiały najbardziej, czyli handel tradycyjny, jak również niepozbawiony ryzyka handel internetowy.

Handel detaliczny – spadek rentowności pomimo ciągłości sprzedaży dóbr podstawowych

Wzrost konsumpcji – w tym sprzedaży detalicznej nie okazał się w ostatnich latach wybawieniem dla sektora handlu, przynajmniej nie dla całego. Nie zapobiegł on postępującej koncentracji i liczbie kłopotów nie tylko małych, ale także największych dystrybutorów (grudzień 2020 – niewypłacalność rodzimego dystrybutora z sektora art. spożywczych o obrotach 1 mld złotych!).

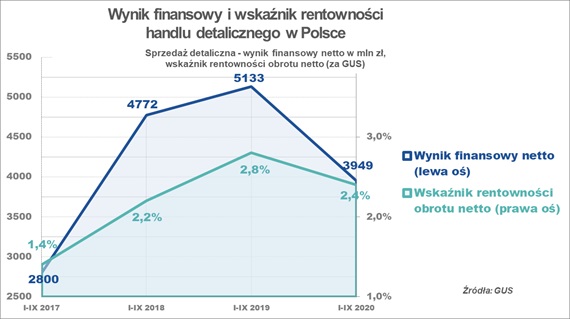
O kondycji handlu nie świadczą jedynie obroty, notabene jednak niższe w okresie pandemii niż przed (spadek o 3%), ale także jego rentowność, a ta spadła r/r co może rzutować na rozliczanie się z dostawcami. Spadek ten wynika m.in. z zaostrzającej się konkurencji cenowej (efekt wzrostu sprzedaży online jak i powrotu konsumentów do prymatu ceny, a niekoniecznie funkcjonalności czy designu), wyższych kosztów (nie tylko wymogi sanitarne, ale też m.in. transport – często koszt sprzedawcy online).
Problemy handlu rzutowały więc także na wyniki producentów art. spożywczych – poszczególnych kategorii towarów (mięso, napoje), ale i sektor spożywczy jako całość notował wydłużenie średniego opóźnienia w spłacie swoich należności do 14-15 dni na koniec 2020 roku, co może dziwić w odniesieniu do dóbr szybkozbywalnych, cieszących się całkiem niezłym i odpornym na wahania popytem konsumenckim!

Polecamy obszerne podsumowanie perspektyw branż do pobrania na witrynie Euler Hermes.

materiał partnera
ZOBACZ KOMENTARZE (0)
StoryEditor
Zapachy
19.11.2026 10:26
David Beckham pozywa Coty. Chodzi o perfumy sprzedawane w dyskontach
David Beckham pozywa CotyShutterstock

Firma DB Ventures związana z Davidem Beckhamem pozwała koncern kosmetyczny Coty, zarzucając mu naruszenie warunków umowy licencyjnej. Chodzi o sprzedaż perfum sygnowanych nazwiskiem byłego piłkarza w sklepach dyskontowych, m.in. Poundland. Sprawa trafiła do sądu w Nowym Jorku, a DB Ventures domaga się odszkodowania sięgającego 41 mln dolarów. Coty kwestionuje zarzuty i wnioskuje o oddalenie pozwu.

W tym artykule przeczytasz:

  • DB Ventures zarzuca Coty naruszenie umowy
  • 20-letnia umowa z Interparfums
  • Gdzie kończy się strategia sprzedaży, a zaczyna ochrona marki?

DB Ventures zarzuca Coty naruszenie umowy

Pozew złożony w New York Supreme Court dotyczy zarzutu naruszenia kontraktu. Według dokumentów, do których dotarł The Independent, DB Ventures twierdzi, że perfumy Davida Beckhama były oferowane w sklepach dyskontowych, w tym w Poundland. Firma domaga się od Coty odszkodowania w wysokości do 41 mln dolarów.

Coty nie zgadza się z zarzutami. W dokumentach złożonych przez niemiecki oddział koncernu spór został określony jako próba stworzenia przez DB Ventures pretekstu do zakończenia obowiązującej umowy licencyjnej.

– Coty zdecydowanie kwestionuje te zarzuty i zwróciło się do sądu o oddalenie sprawy – przekazał rzecznik firmy Cosmetics Business. Dodał, że ponieważ postępowanie jest w toku, koncern nie będzie komentował sprawy szerzej.

Według Coty zarzuty pojawiły się już w skardze złożonej w kwietniu.

image

David Beckham podbija rynek wellness. Marka IM8 z miliardem dolarów na rozwój

20-letnia umowa z Interparfums

Coty produkuje perfumy sygnowane nazwiskiem Davida Beckhama od 2005 roku, na podstawie licencji udzielonej przez DB Ventures i Authentic Brands. W okresie współpracy powstało łącznie 35 zapachów, w tym Instinct, Classic i Intimately Beckham.

DB Ventures jest współwłasnością amerykańskiego koncernu Authentic Brands. W styczniu 2026 roku licencję na linię zapachów Davida Beckhama przekazano specjalizującej się w perfumach firmie Interparfums. Interparfums zawarło ekskluzywną, 20-letnią umowę dotyczącą zapachów Beckhama. Firma przejmie pełną odpowiedzialność za markę od 1 kwietnia 2028 roku. W ramach porozumienia planuje rozwijać obecne portfolio zapachów na rynkach międzynarodowych oraz wprowadzać kolejne produkty.

Gdzie kończy się strategia sprzedaży, a zaczyna ochrona marki?

Sprawa zwraca uwagę na znaczenie kontroli nad kanałami dystrybucji w modelu licencyjnym, szczególnie w przypadku marek opartych na nazwisku i wizerunku celebryty. Obecność produktów w sieciach dyskontowych może być postrzegana jako element strategii sprzedażowej pozwalającej dotrzeć do szerszej grupy konsumentów, ale jednocześnie rodzić pytania o pozycjonowanie marki, politykę cenową i sposób zarządzania jej wartością. W przypadku zapachów Davida Beckhama kwestie te nabierają dodatkowego znaczenia w kontekście planowanego przejęcia licencji przez Interparfums, które ma odpowiadać za dalszy rozwój portfolio i jego międzynarodową ekspansję

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
18.11.2026 12:37
Cło zmienia zakupy na chińskich platformach. Co to oznacza dla rynku beauty?
Cło na Temu i Shein. Jak zmienią się zakupy beauty?mat. prasowe

Zakupy na Temu, Shein i AliExpress wyraźnie straciły na popularności po wprowadzeniu unijnego cła na przesyłki o niskiej wartości spoza UE. W ciągu pierwszych czterech miesięcy liczba zamówień składanych przez użytkowników tych platform spadła o 78 proc. – wynika z danych whenUbuy. Czy nowe regulacje osłabią ten kanał sprzedaży i skierują konsumentów do innych sklepów?

W tym artykule przeczytasz:

  • Chińskie platformy tracą zamówienia
  • Co zmieni się na rynku kosmetycznym?
  • Allegro utrzymuje dotychczasowych klientów
  • Cena nadal ma znaczenie

Chińskie platformy tracą zamówienia

Wprowadzenie unijnego cła na przesyłki o niskiej wartości spoza UE przełożyło się na wyraźny spadek aktywności zakupowej na Temu, Shein i AliExpress. Z analizy whenUbuy wynika, że w pierwszych czterech miesiącach obowiązywania nowych zasad użytkownicy platform, którzy wcześniej robili tam zakupy, złożyli o 78 proc. mniej zamówień niż w analogicznym okresie rok wcześniej. Łączne wydatki tej grupy zmniejszyły się o 73 proc.

Dane pokazują również zmianę w zachowaniach osób, które nadal korzystają z chińskich serwisów. W październiku liczba zakupów na Temu, Shein i AliExpress była niższa rok do roku o 72,5 proc. Średnia wartość pojedynczego zamówienia wzrosła jednak z około 68 do 78 złotych. Jednocześnie aktywny kupujący składał przeciętnie 4,4 zamówienia miesięcznie, wobec 5,2 rok wcześniej. Jego miesięczne wydatki zmniejszyły się z 355 do 346 złotych.

W przypadku Temu zmieniła się także zawartość koszyka. W październiku średnia cena produktu była o 45 proc. wyższa niż rok wcześniej, a liczba produktów przypadających na jedno zamówienie spadła o połowę. Średnia wartość koszyka zmniejszyła się o 25 proc., a wydatki na kupującego o 7 proc.

To istotna zmiana dla platform, których popularność budowały między innymi bardzo niskie ceny i możliwość zamawiania wielu drobnych produktów w jednej przesyłce. Wśród takich zakupów znajdują się również akcesoria kosmetyczne, gadżety do makijażu, organizery, pędzle czy produkty do pielęgnacji. Cena pojedynczego przedmiotu jest często dla konsumentów jednym z głównych argumentów przemawiających za zakupem na chińskich platformach.

image

Chińskie firmy wynajęły 1 mln m kw. magazynów w Polsce. Rośnie presja na lokalny handel

Co zmieni się na rynku kosmetycznym?

Dane whenUbuy pokazują jednak skalę ograniczenia zakupów na tych platformach oraz zmianę w sposobie kompletowania zamówień. Można przypuszczać, że konsekwencje odczują także sprzedawcy oferujący produkty z segmentu beauty, szczególnie te pozycjonowane cenowo w najniższych przedziałach.

Chińskie platformy stały się dla części konsumentów miejscem zakupu niedrogich akcesoriów kosmetycznych i produktów uzupełniających codzienną pielęgnację. Ich oferta obejmuje między innymi pędzle, gąbki, kosmetyczki, opaski, lusterka, pojemniki i organizery. W przypadku takich artykułów cena i szerokość asortymentu mogą mieć duże znaczenie przy podejmowaniu decyzji zakupowej.

Wprowadzenie dodatkowych kosztów oraz ograniczenie liczby zamówień może skłaniać część klientów do poszukiwania podobnych produktów w krajowych sklepach internetowych i drogeriach. Nie musi to jednak oznaczać automatycznego przeniesienia całego popytu do lokalnych sprzedawców. Dane wskazują raczej na ograniczenie zakupów na chińskich platformach, a nie na pełne zastąpienie ich innymi kanałami.

Allegro utrzymuje dotychczasowych klientów

Jednym z ciekawszych wniosków z analizy jest zachowanie osób, które wcześniej kupowały na chińskich platformach, a jednocześnie korzystają z Allegro. Od lipca do października liczba ich miesięcznych zamówień w polskim serwisie zmieniała się w przedziale od -3,7 do +2,4 proc. rok do roku. W październiku średnia wartość koszyka wyniosła 129 złotych – tyle samo co przed rokiem.

– Największa zmiana dotyczy liczby kupujących. Osoby, które nadal korzystają z chińskich platform, zamawiają rzadziej, a miesięcznie wydają niemal tyle samo co rok wcześniej. Sprawdziliśmy też, jak ta sama grupa kupowała na Allegro. Liczba zamówień pozostała tam na podobnym poziomie – mówi Ewa Kraińska, właścicielka whenUbuy.

image

Klientki beauty uciekają z chińskich platform? Allegro zgarnia 88 proc. zamówień

Cena nadal ma znaczenie

W całej bazie whenUbuy średnia cena produktu w październiku wzrosła o 32 proc. rok do roku – z 62 do 82 złotych. Średnia wartość koszyka zwiększyła się o 9,7 proc., a wydatki na kupującego o 11 proc. W porównaniu z wrześniem odnotowano jednak spadki: cena jednostkowa była niższa o 4 proc., wartość koszyka o 5 proc., a wydatki na kupującego o 6 proc.

Zmiany te pokazują, że konsumenci nadal robią zakupy online, ale ich aktywność rozkłada się inaczej między platformami i kategoriami cenowymi. Można zauważyć, że ograniczenie zakupów na Temu, Shein i AliExpress otwiera przestrzeń dla innych kanałów sprzedaży. To, czy skorzystają na tym krajowe drogerie i sklepy internetowe, zależeć będzie między innymi od ich zdolności do zaoferowania konkurencyjnych cen, szerokiego wyboru oraz wygodnych warunków dostawy.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
19. listopad 2026 14:21