Jeszcze kilka lat temu chińskie marki perfumeryjne były na światowych rynkach przede wszystkim ciekawostką. Dziś coraz częściej próbują konkurować o uwagę konsumentów w segmentach, w których od lat dominują firmy z Europy i Stanów Zjednoczonych. Jednym z miejsc, w których widać tę zmianę, jest Esxence w Mediolanie – jedno z najważniejszych wydarzeń światowej branży perfumeryjnej. Chińskie stoiska przyciągały odwiedzających kompozycjami wykorzystującymi m.in. nuty herbaty, osmantusa i agarowca. Ponad 20 rodzimych chińskich marek perfumeryjnych zaprezentowało się również wspólnie podczas Paris-Shanghai Perfume Exhibition ledwie rok temu. Dla lokalnych producentów udział w międzynarodowych targach to jednak dopiero początek drogi. Znacznie trudniejszym zadaniem pozostaje zbudowanie rozpoznawalności i emocjonalnej więzi z konsumentami poza Chinami.
Nie tylko osmantus i herbata
Jednym z wyzwań związanych z międzynarodową ekspansją jest przełożenie chińskich skojarzeń kulturowych na język zrozumiały dla odbiorców z innych rynków. W Chinach jaśmin czy gardenia od dawna kojarzą się z elegancją i wyrafinowaniem, podobnie jak herbata, bambus, osmantus czy agarowiec mogą przywoływać określone elementy tradycyjnej estetyki. Nie oznacza to jednak, że zagraniczny konsument będzie automatycznie interpretował te składniki w taki sam sposób.
Kilka najpopularniejszych chińskich marek perfumeryjnych
- Melt Season – marka z Szanghaju, która zdobyła międzynarodową uwagę; w 2025 r. została nawet wskazana przez Jing Daily jako najważniejsza marka chińskiego boomu indie fragrance.
- Boitown – jeden z największych lokalnych graczy pod względem popularności konsumenckiej; w rankingu iiMedia 2025 zajęła pierwsze miejsce wśród chińskich marek perfum.
- RECLASSIFIED – marka określana jako chiński odpowiednik „light niche fragrance”, rozwijająca także doświadczenia związane z komponowaniem zapachów.
- Black Paw – marka wykorzystująca orientalne i kulturowe odniesienia w nowoczesnym, niszowym wydaniu.
- ImSole – przykład nowej generacji chińskich marek, które bardzo dobrze wykorzystują kanały cyfrowe; w 2025 r. sprzedaż marki na Douyin wyniosła ok. 203 mln juanów, a więc ok. 80 proc. więcej niż rok wcześniej.
- Documents – Awangardowa marka, w którą zainwestował fundusz L’Oréal. Słynie z surowego designu i bardzo odważnych, niszowych kompozycji (np. z nutami czosnku czy popiołu).
- To Summer – Mistrzowie orientalnego minimalizmu i poetyckiego opowiadania o zapachach. Sprzedają estetykę, z którą łatwo rezonuje zachodni millenials.
- Scent Library – Pionierzy przekładania chińskiej codzienności na zapachy (to oni spopularyzowali zapach kultowych chińskich cukierków White Rabbit czy lokalnych napojów).
Dlatego część chińskich producentów zmienia sposób opowiadania o swoich produktach. Zamiast wymagać od odbiorcy znajomości chińskiej kultury, marki próbują odwoływać się do uniwersalnych emocji i wspomnień. Przykładem jest zapach „Summer Juice”, którego inspiracją była popularna w Chinach pomarańczowa oranżada Arctic Ocean. Kompozycję oparto na nutach pomarańczy i czerwonej pomarańczy. Na TikToku zainteresowanie zapachem wykazywali także europejscy konsumenci, którzy niekoniecznie znali historię stojącą za produktem. Dla nich istotniejsze były świeżość cytrusowej kompozycji i skojarzenie z chłodnym, gazowanym napojem podczas upalnego lata.
To podejście wskazuje na szerszą zmianę w strategii chińskich marek. Ich celem nie musi być bezpośrednie tłumaczenie zagranicznym konsumentom chińskich symboli kulturowych. Zamiast tego próbują tworzyć doświadczenia zapachowe, które są zrozumiałe niezależnie od pochodzenia odbiorcy, a dopiero później pozwalają odkrywać stojącą za nimi historię. Równolegle rozwijany jest drugi kierunek – budowanie bardziej wyrazistej tożsamości opartej na charakterystycznych dla Chin składnikach i estetyce. Oba modele mają wspólny cel: stworzenie dialogu z globalnym konsumentem, a nie jedynie dostosowanie chińskiego produktu do zachodnich gustów.
Eksport perfum rośnie o ponad 30 proc.
Rosnące ambicje marek znajdują odzwierciedlenie w danych handlowych. Według danych General Administration of Customs of China w pierwszej połowie 2026 r. wartość eksportu perfum i wód toaletowych z Chin wyniosła 2,502 mld juanów, czyli około 349 mln dolarów, i była o 31,05 proc. wyższa niż rok wcześniej. W całym 2025 r. eksport tej kategorii sięgnął 4,577 mld juanów i zwiększył się o 26,22 proc. rok do roku.
Jeszcze wyraźniej skalę zmian pokazuje dłuższa perspektywa. W ciągu pięciu lat wartość chińskiego eksportu perfum wzrosła z około 140 mln dolarów w 2020 r. do 640 mln dolarów w 2025 r. Oznacza to skumulowaną roczną stopę wzrostu przekraczającą 34 proc. Perfumy są przy tym częścią znacznie większego strumienia eksportowego chińskiej branży beauty.
W pierwszej połowie 2026 r. Chiny wyeksportowały 932,3 tys. ton produktów z kategorii beauty, kosmetyków i środków myjących, o 33,1 proc. więcej niż w analogicznym okresie poprzedniego roku. Wartość tego eksportu zwiększyła się o 28,4 proc., osiągając 4,577 mld dolarów. Jeżeli spojrzeć na Chiny nie tylko jako producenta, ale jako potencjalnego konkurenta dla zachodnich marek perfumeryjnych, ważniejsze od obecnego udziału jest jednak tempo wzrostu i zmiana modelu eksportowego.
Chińskie firmy nadal mają relatywnie niski udział w wartościowym światowym handlu – dodatkowo średnia wartość eksportowanych przez Chiny perfum wynosiła w 2025 r. zaledwie 6893 dolarów za tonę, wobec 43 207 dolarów średnio na świecie, co pokazuje różnicę w strukturze i pozycjonowaniu eksportu. Jednocześnie wzrost o ponad 25 proc. w ciągu roku sugeruje, że chińscy producenci stopniowo przesuwają się z roli dostawców dużych wolumenów w kierunku budowania własnej obecności na rynkach zagranicznych. To właśnie rozwój rodzimych marek premium i niszowych w kolejnych latach zwiększać wartość chińskiego eksportu szybciej niż jego wolumen.
Dane pokazują więc, że zagraniczna ekspansja chińskich firm kosmetycznych nie ogranicza się do pojedynczych marek próbujących wejść do europejskich perfumerii. Obejmuje coraz większą część krajowego łańcucha wartości – od produkcji i składników po gotowe produkty konsumenckie.
Według Yan Jiangying, przewodniczącej China Association of Fragrance Flavor and Cosmetic Industries, za wzrostem zainteresowania chińskimi produktami stoją trzy czynniki: większa pewność kulturowa rodzimych przedsiębiorstw, rozwój przemysłowych i technologicznych możliwości produkcji oraz rosnące zainteresowanie orientalnymi nutami zapachowymi.
Chińskie marki szukają własnej niszy
Potencjał dalszej ekspansji jest związany m.in. z rosnącym popytem na produkty beauty w Azji Południowo-Wschodniej, Brazylii i na Bliskim Wschodzie. Chińscy producenci korzystają również z rozbudowanego krajowego zaplecza produkcyjnego i kompletnego łańcucha dostaw, co ułatwia rozwój marek i zwiększanie skali działalności.
Eksperci zwracają jednak uwagę, że sama przewaga produkcyjna nie wystarczy do zbudowania globalnej marki. Zhang Yi, CEO i główny analityk iMedia Research, wskazuje, że chińskie przedsiębiorstwa nie powinny koncentrować się na zastępowaniu zagranicznych produktów tańszymi odpowiednikami. Ich przewagą mają być większa oryginalność, jakość oraz specjalizacja w niszowych segmentach.
To istotna zmiana z punktu widzenia światowego rynku perfumeryjnego. Chińskie firmy coraz częściej próbują przejść od roli producenta do roli właściciela marki, koncepcji i produktu. W tym modelu znaczenie mają nie tylko receptury, ale również storytelling, identyfikacja wizualna, media społecznościowe i umiejętność dopasowania komunikacji do lokalnych regulacji.
Kolejnym etapem ekspansji będzie zatem nie tyle zwiększanie liczby eksportowanych flakonów, ile budowanie marek, które będą rozpoznawalne poza Chinami. Dla globalnego rynku perfumeryjnego oznacza to pojawienie się kolejnego źródła konkurencji – firm dysponujących dużym zapleczem produkcyjnym, ale jednocześnie próbujących stworzyć własną, rozpoznawalną narrację zapachową. Herbata, osmantus i agarowiec mogą być jej najbardziej charakterystycznymi składnikami, ale równie skutecznym punktem wyjścia może okazać się uniwersalne wspomnienie zimnego, pomarańczowego napoju w upalny dzień.
Jedwabny czy piżmowy szlak?
Dla importera kluczowe powinno być jednak nie samo „chińskie pochodzenie”, lecz jakość marki, jej potencjał premium i gotowość do spełnienia europejskich wymogów. Chiński rynek nadal jest zdominowany przez międzynarodowych graczy, a wiele rodzimych marek pozostaje na wczesnym etapie skalowania – według analiz branżowych niewiele z nich przekraczało 100 mln juanów sprzedaży.
Z drugiej strony właśnie ten etap rozwoju może być atrakcyjny dla polskich dystrybutorów: można pozyskać markę przed jej szerokim wejściem do Europy, ale trzeba dokładnie zweryfikować dokumentację produktu, zgodność z regulacjami UE, stabilność dostaw, zdolność produkcyjną oraz prawa do dystrybucji. Warto też pamiętać, że perfumy wymagają doświadczenia offline – konsument musi móc zapach przetestować – dlatego model selektywnej dystrybucji + e-commerce + ekspozycja w wybranych perfumeriach/drogeriach może być dla takich marek skuteczniejszy niż masowe wprowadzenie do całej sieci. Chińskie doświadczenia pokazują bowiem, że rozwój zapachu odbywa się równocześnie online i offline, a inwestorzy tacy jak L’Oréal czy Estée Lauder już dostrzegają potencjał lokalnych marek.
I nie dziwota, bo aktualnie przez chiński rynek przelewa się trend na guochao, co można przetłumaczyć jako „chiński szyk” (China Chic) lub „narodowy trend”. To potężne zjawisko kulturowo-biznesowe polega na wplataniu tradycyjnych chińskich motywów, estetyki i mitologii do nowoczesnych produktów konsumenckich. Jest to również odpowiedź na dekady dominacji zachodnich marek. Kiedyś chiński konsument kupował produkty z Europy czy USA, by poczuć luksus i prestiż. Dzisiaj, zwłaszcza wśród pokolenia Z i milenialsów, największym powodem do dumy jest noszenie, używanie i promowanie tego, co rodzime – pod warunkiem, że jest świetnie zaprojektowane i nowoczesne.
Ikony trendu Guochao:
- Florasis (Hua Xizi): Marka kosmetyczna, której palety cieni i szminki to dosłownie płaskorzeźby przedstawiające chińskie legendy, smoki czy feniksy. Zdetronizowali wiele zachodnich gigantów na lokalnym rynku, a dziś z sukcesem wchodzą do Europy i USA.
- Li-Ning: Chińska marka sportowa, która z producenta tanich dresów przeobraziła się w ikonę globalnego streetwearu. Ich pokazy na New York Fashion Week, pełne nawiązań do taoizmu i chińskiej typografii, zdefiniowały na nowo azjatycką modę.
- Chicecream (Zhong Xue Gao): Marka lodów premium z Szanghaju, która stworzyła lody w kształcie tradycyjnych chińskich dachówek, używając unikalnych lokalnych smaków (np. jaśminu czy czarnego sezamu) i sprzedając je w cenach wyższych niż zachodni giganci tacy jak Häagen-Dazs.
Guochao to nie cepelia. To kaligrafia przeniesiona na streetwear, starożytne receptury medycyny chińskiej użyte w zaawansowanych technologicznie kosmetykach czy motywy z Zakazanego Miasta na luksusowych flakonach perfum. Klienci kupują lokalne produkty z dumą, ale są bezlitośni, jeśli jakość kuleje. Marka nie przetrwa tylko dlatego, że jest chińska – musi oferować realną wartość (tzw. premiumization). Młodzi Chińczycy z pokolenia Z dorastali w kraju będącym gospodarczą i technologiczną potęgą. Nie pamiętają czasów, gdy chińskie oznaczało „tanie i gorsze”. Zamiast tego widzą marki, które jakością dorównują zachodnim, ale znacznie lepiej rozumieją ich lokalną tożsamość.
Może się więc okazać niebawem, że „chińszczyzna” przestanie być pejoratywnym określeniem na tani import z Shein czy Alibaby.
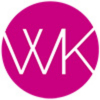

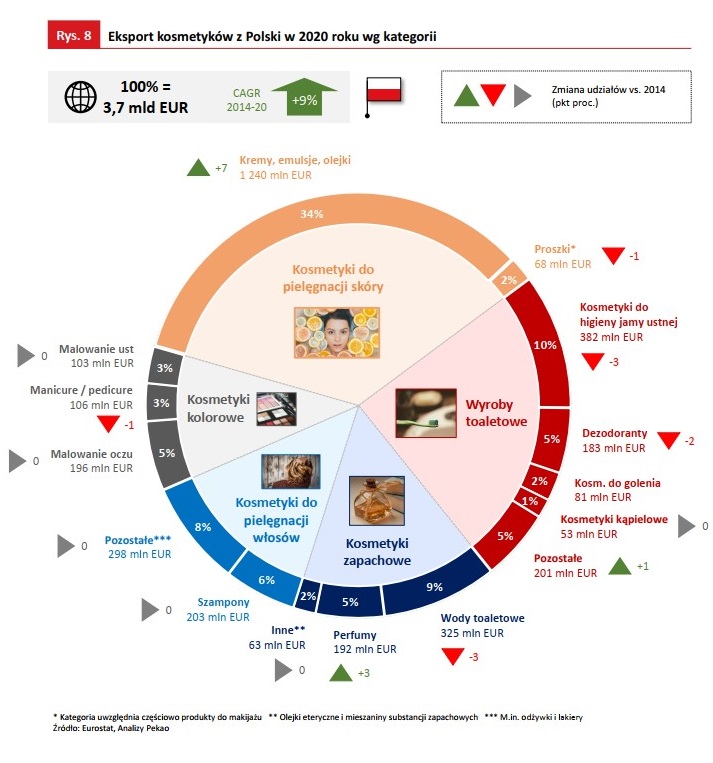 Efekty coraz większej aktywności krajowych producentów kosmetyków na arenie międzynarodowej dobrze odzwierciedlają dane dotyczące udziału Polski w unijnym eksporcie kosmetyków. Po uwzględnieniu olejków eterycznych i mieszanin substancji zapachowych (stosowanych bardziej jako surowce kosmetyczne, lecz uwzględnionych także w dziale 33 klasyfikacji CN, a które krajowa branża wytwarza jedynie w marginalnym stopniu) udział ten wyniósł w 2020 roku blisko 7 proc.