StoryEditor
Rynek i trendy
23.02.2026 15:15

Cła Trumpa jednak niezgodne z prawem? Jak postanowienie Sądu Najwyższego wpłynie na branżę kosmetyczną?

Ostatnie wydarzenia wokół ceł, narzuconych przez prezydenta Donalda Trumpa na początku jego drugiej kadencji mogą mieć wyraźny wpływ nie tylko na politykę handlową USA, ale także na globalną gospodarkę – w tym branżę kosmetyczną. Kilka dni temu Sąd Najwyższy Stanów Zjednoczonych uznał większość taryf celnych narzuconych przez Trumpa za niezgodne z prawem, ponieważ prezydent nie miał uprawnień (bez zgody Kongresu USA) do nakładania tak szerokich ceł na podstawie ustawy o nadzwyczajnych uprawnieniach ekonomicznych (IEEPA).

W reakcji na orzeczenie Sądu Najwyższego prezydent Donald Trump podjął działania w kierunku narzucenia nowych, tymczasowych ceł (najpierw w wysokości 10 proc., potem – nawet 15 proc.) na większość importowanych towarów, korzystając z innych przepisów, w tym ustawy o handlu z 1974 r. To oznacza ni mniej ni więcej, że te ostatnie cła, uznane przez Sąd Najwyższy za niezgodne z prawem, mogą w praktyce zniknąć w najbliższych tygodniach. Jak to może wpłynąć globalnie na branżę kosmetyczną?

Szansa na obniżenie realnych kosztów importu?

Jeżeli cła były wcześniej stosowane i znacznie podnosiły koszty importu kosmetyków (składników, opakowań czy gotowych produktów) do USA, to ich eliminacja może skutkować tańszym importem towarów w USA. Może też zmniejszyć presję cenową na producentów zagranicznych, a także ułatwić powrót marek kosmetycznych na rynek amerykański. rynku

W efekcie może to doprowadzić do obniżenia cen końcowych lub większej konkurencyjności dla zagranicznych producentów – im mniejsze bariery w imporcie kosmetyków, tym łatwiej globalnym markom zwiększać eksport do USA, szczególnie z regionów takich jak UE, Azja czy Ameryka Łacińska.

Zmniejszenie barier handlowych jako krótkoterminowy impuls

Zniesienie istniejących taryf może oznaczać, że producenci i dystrybutorzy kosmetyków, którzy wcześniej ponosili wyższe koszty celne, mogą odczuć ulgę w marżach operacyjnych. Nie wiadomo jednak na jak długo, i czy ewentualne nowe cła nie okażą się wyższe od dotychczasowych – bo na taką możliwość również zwracają uwagę eksperci.

Brak ceł może zachęcić do większego importu komponentów i półproduktów używanych w kosmetykach (np. substancji aktywnych, olejków, ekstraktów) przez firmy, które przeniosły produkcję wskutek taryf do innych krajów. Podmioty te mogą zacząć rozważać ponowne wzmocnienie relacji z Chinami, UE lub innymi rynkami eksportowymi.

Niepewność prawna i co dalej?

Sytuacja polityczno-prawna w USA w kwestii taryf pozostaje wciąż niestabilna, a Donald Trump prowadzi działania mające na celu zastąpienie unieważnionych taryf nowymi – stałymi albo tymczasowymi – stawkami. Może to spowodować dalsze zmiany w kosztach importu, prowadzić do kolejnych sporów handlowych, co utrudnia firmom kosmetycznym jeszcze bardziej niż do tej pory długofalowe planowanie strategii. Przedsiębiorstwa mogą chwilowo wstrzymać decyzje inwestycyjne lub ekspansyjne do czasu wyjaśnienia kwestii ceł. Jednocześnie mogą zacząć się procesy, dotyczące zwrotu już zapłaconych przez firmy kosmetyczne ceł – firmy starają się odzyskać miliardy dolarów od uiszczonych kwot taryf, co może wpływać negatywnie na ich bilanse.

Decyzja Sądu Najwyższesgo o uznaniu ceł Trumpa za niezgodne z prawem może chwilowo odciążyć branżę kosmetyczną, zwiększyć konkurencję i obniżyć koszty importu do USA. Szybkie próby amerykańskiej administracji wprowadzenia nowych taryf i ogólna niepewność polityczna sprawiają, że efekt będzie trudny do przewidzenia w dłuższej perspektywie.

image

Francuskie kosmetyki notują pierwszy spadek eksportu od dwóch dekad: czy winne są cła?

Wpływ ceł Trumpa na wyniki finansowe firm kosmetycznych z USA

Rynek wskazywał w tej kwestii przede wszystkim na negatywne skutki, jeśli chodzi o amerykańskie firmy importujące surowce lub gotowe produkty. Wielu spośród amerykańskich producentów kosmetyków i marek beauty, choć bazuje w USA, korzysta z importu składników, opakowań lub gotowych produktów – głównie z Azji i Europy. Gdy cła stały się wyższe, koszty zakupu automatycznie rosły, co bezpośrednio obniżało marże brutto producentów i zwiększało presję na podnoszenie cen detalicznych. A to ostatnie skutkowało zmniejszeniem popytu konsumentów.

Przykładem jest firma e.l.f. Beauty, która mimo wysokich ceł na import z Chin (sięgających poziomu 55 proc.) pozostawała przy chińskich dostawcach ze względu na koszt i jakość potrzebnych komponentów. To oznaczało większe obciążenie kosztowe i potencjalne spadki marż, jednak firma postanowiła nie zmieniać swojej strategii.

image

Cła i oszczędni klienci: Elf Beauty notuje spadki

Jeśli chodzi o pozytywne skutki ceł na funkcjonowanie amerykańskich firm, było ich mniej. Niektóre z podmiotów, prowadzących produkcję w USA lub mających duży udział przychodów z rynku krajowego, mogły krótkoterminowo odczuć korzyść ze spadku konkurencji cenowej importowanych produktów (gdy import był droższy), co mogło poprawić ich sprzedaż krajową. Jednak takie efekty były bardziej widoczne w danych sprzedażowych detalistów (np. większe udziały rynkowe) niż w oficjalnych wynikach finansowych producentów.

Na ogół więc amerykańskie firmy, szczególnie te zależne od importu składników lub gotowych kosmetyków, odczuły głównie presję kosztową wynikającą z ceł – przede wszystkim w postaci spadku marż i konieczności podnoszenia cen produktów. W efekcie przełożyło się to negatywnie na ich wyniki i nierzadko zmusiło do restrukturyzacji łańcuchów dostaw.

Firmy europejskie i azjatyckie. Kto stracił, a kto zyskał?

Firmy europejskie (głównie popularne na rynku w USA francuskie i włoskie marki) odnotowały wyraźne straty w eksporcie. Z bilansów handlu zagranicznego wynika, że francuskie kosmetyki odnotowały w 2025 roku spadek eksportu do USA o ok. 19-25 proc. w 2025 r., co przełożyło się na stratę ok. 541 mln euro wartości eksportu kosmetyków. Był to pierwszy spadek eksportu od 2008 roku dla francuskiego sektora beauty i wyraźne osłabienie sprzedaży perfum, makijażu i produktów pielęgnacyjnych z Francji na tym kluczowym rynku.

image

Cła i K-beauty uderzają w eksport francuskich kosmetyków do USA

Wyższe cła – sięgające 20 proc. lub więcej – zwiększały koszty sprzedaży w USA, co pogarszało konkurencyjność marek europejskich wobec lokalnych produktów lub marek z krajów mniej obciążonych (np. Azji), a także – w części przypadków – zmuszało firmy do absorbowania kosztów ceł, co obniżało ich marżę operacyjną na tym rynku. Dla dużych, działających globalnie firm takich jak L’Oréal, Chanel czy Estée Lauder wyższe taryfy mogły oznaczać niższą sprzedaż w USA i konieczność podwyżek cen, co w efekcie przekłada się na gorsze wyniki segmentu eksportu w raportach.

Producenci azjatyccy (K-beauty, J-beauty) a cła Trumpa

W okresie funkcjonowania “taryf Trumpa” producenci z Korei Południowej raportowali globalny wzrost eksportu kosmetyków, przy czym ich udział w rynku w USA niekoniecznie spadał tak mocno, jak miało to miejsce w przypadku europejskich brandów – częściowo z tego powodu, że ceny i model sprzedaży online były bardziej konkurencyjne, dodatkowo firmy azjatyckie często absorbowały koszty ceł, aby utrzymać swoją konkurencyjność.

Mniejsze marki azjatyckie, sprzedające w modelu cross-border e-commerce, mogły odczuwać negatywny wpływ taryf w postaci niższej rentowności na rynku amerykańskim i wzrostu kosztów logistycznych/administracyjnych.

Dla eksporterów z krajów rozwijających mocno przemysł kosmetyczny (takich jak Turcja, Brazylia czy Indie) cła oznaczały na ogół zwiększenie bariery wejścia na rynek USA, co ograniczyło ich dynamikę sprzedaży i udziały w amerykańskim rynku. Wiele marek globalnych o szerokich łańcuchach dostaw próbowało optymalizować koszty i przenosić część produkcji bliżej rynku konsumpcji, co jednak  zwiększało koszty operacyjne i obniżało krótkoterminowe zyski.

Kto stracił, a kto zyskał najwięcej?

Największe straty odnotowały duże koncerny francuskie, eksportujące kosmetyki do USA – efektem był spadek wartości eksportu, niższe marże i większe ryzyko cenowe. Straciły też marki zależne od importu surowców i opakowań – zarówno amerykańskie, jak i międzynarodowe, które musiały absorbować lub przenosić koszty na konsumentów. Cła negatywnie odbiły się też na biznesie małych i średnich marek eksportujących do USA (w szczególności z Azji), które nie mogły polegać na ekonomii skali – ich marże skurczyły się pod wpływem wzrostu ceł i opłat logistycznych.

Na relatywne zyski mogli liczyć producenci z USA, bazujący na lokalnych składnikach – odnieśli korzyści konkurencyjne w czasie, gdy import stał się kosztowniejszy i klienci szukali krajowych (=tańszych dla ich portfeli) marek. Niektóre azjatyckie marki, które skorzystały na rosnącym globalnym popycie i absorbowały koszty, by zachować udział na rynku – choć ich zyski mogły nie wzrosnąć znacząco. Firmy, które wcześniej zabezpieczały się przez dywersyfikację sourcingu, odczuły stosunkowo mniejsze straty finansowe.

Marzena Szulc
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
10.09.2026 14:54
Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?
Święta we wrześniu? Kalendarze adwentowe 2026 już podbijają beautyCharlotte Tilburry

Do Bożego Narodzenia zostały jeszcze ponad trzy miesiące, a kalendarze adwentowe z kosmetykami już pojawiły się w ofercie marek i sieci beauty. Od luksusowych zestawów Rituals, przez propozycje Douglasa, po kalendarze dostępne w Rossmannie – rynek zaczyna świąteczną sprzedaż coraz wcześniej. Popularność produktów dodatkowo napędzają media społecznościowe, gdzie unboxingi kalendarzy i codzienne otwieranie kolejnych okienek stały się osobnym formatem contentu.

W tym artykule przeczytasz:

  • Kalendarz adwentowy jako beauty experience
  • Dlaczego marki zaczynają sprzedaż już we wrześniu?
  • TikTok dodatkowo nakręca kalendarzową gorączkę
  • 24 dni contentu zamiast jednej reklamy
  • Kalendarze coraz bardziej premium

Kalendarze adwentowe dawno przestały być wyłącznie dziecięcym odliczaniem do świąt. W branży beauty stały się pełnoprawnym produktem sezonowym, który łączy sprzedaż, odkrywanie nowości, kolekcjonowanie i doświadczenie konsumenckie. Choć wrzesień dopiero się rozpoczął, tegoroczne propozycje są już dostępne w polskim e-commerce.

To z jednej strony odpowiedź marek na rosnące zainteresowanie kosmetycznymi kalendarzami, a z drugiej – sposób na rozpoczęcie komunikacji świątecznej na długo przed grudniem.

Kalendarz adwentowy jako beauty experience

Mechanizm jest prosty: 24 okienka, 24 niespodzianki i codzienny rytuał otwierania kolejnego produktu (choć istnieją też warianty z 12 okienkami). W praktyce współczesne kalendarze beauty coraz częściej przypominają jednak miniaturowe zestawy zakupowe lub kolekcjonerskie boxy.

W ofercie Douglasa na 2026 rok znalazły się m.in. kalendarze zawierające produkty do makijażu, pielęgnacji skóry i włosów oraz akcesoria. Douglas Collection oferuje w tym sezonie m.in. Make-Up Advent Calendar, Accessoires Beauty Advent Calendar i Exclusive Beauty Highlights. Ceny wachają się między 165 a 349 złotych. 

Rituals idzie w stronę bardziej premium. Tegoroczny Premium Advent Calendar kosztuje 705 złotych, a wartość produktów producent wycenia na 1020 złotych. Kalendarz ma formę dekoracyjnego pociągu i łączy produkty do ciała, kąpieli oraz domu. Marka oferuje także tańszą wersję Classic za 419 złotych. 

Z kolei Rossmann pokazuje, jak szeroko rozrosła się sama kategoria. W ofercie na 2026 rok znalazły się kalendarze związane z pielęgnacją twarzy i ciała, włosami, makijażem, a także propozycje dla różnych grup wiekowych. Wśród przykładów są m.in. Neboa x Kimoco czy Fluff 24 Days of Delicious Skin.

Swoje kalendarze wydają też marki takie jak Dior, Charlotte Tilburry, Joe Malone czy Yves Saint Laurent.


Dlaczego marki zaczynają sprzedaż już we wrześniu?

Wczesna premiera nie jest przypadkowa. Kalendarz adwentowy jest produktem limitowanym i często występuje w ograniczonych nakładach. Dla marek oznacza to możliwość rozpoczęcia sprzedaży jeszcze przed jesiennym szczytem zakupowym, a dla konsumentów – wcześniejszy dostęp do najbardziej wyczekiwanych edycji.

Rituals wprost informuje, że jego kalendarze pojawiają się we wrześniu i zachęca klientów do wcześniejszego zainteresowania się ofertą. Marka podkreśla również, że jej kalendarze co roku szybko się wyprzedają. 

To także produkt, który dobrze wpisuje się w strategię budowania napięcia wokół premiery. Sama zawartość może być częściowo ujawniana, ale jednocześnie marki mogą zostawić przestrzeń na element niespodzianki. W efekcie kalendarz zaczyna żyć w komunikacji jeszcze przed 1 grudnia.

image

60 proc. młodych woli kosmetyki z dyskontów. „Dupe culture” zmienia układ sił na rynku

TikTok dodatkowo nakręca kalendarzową gorączkę

Na popularność kalendarzy adwentowych mocno wpływają media społecznościowe. Szczególnie dobrze działa format unboxingu – twórca pokazuje zawartość kalendarza, otwiera kolejne przegródki i komentuje produkty.

Co ciekawe, w przypadku kalendarzy beauty unboxing może być rozłożony na cały miesiąc. Zamiast jednego filmu prezentującego zawartość całego pudełka twórcy publikują codzienne nagrania z otwierania kolejnego okienka.

Mechanizm został już dobrze wykorzystany przez twórców internetowych. TechCrunch opisywał fenomen filmów z drogimi kalendarzami beauty na TikToku i YouTubie, wskazując, że ich oglądanie działa podobnie jak wirtualne „window shopping”. Widz może śledzić kolejne odkrycia, porównywać produkty i emocjonować się zawartością, nawet jeśli sam nie kupił kalendarza. 


@naomimiz Replying to @?????? ? @Cult Beauty 2026 beauty advent calendar unboxing!!!! Who’s shopping this calendar this year? ##beautyadventcalendar##unboxing##beautyreview##makeup##skincare ♬ original sound - Naomi Mizrahi


Format nadal jest obecny na platformach społecznościowych. W TikTok Shop funkcjonują dziś nawet dedykowane wyniki dotyczące „Advent Calendar Unboxing” oraz beauty advent calendars.

24 dni contentu zamiast jednej reklamy

Z perspektywy marek kalendarz ma jeszcze jedną istotną przewagę: generuje treści przez cały grudzień.

Jeden produkt może być bohaterem 24 krótkich filmów, serii stories, recenzji czy reakcji twórców. Do tego dochodzi element napięcia – odbiorca nie zawsze wie, co znajdzie się za kolejnym okienkiem. To sprawia, że produkt sam w sobie staje się scenariuszem contentowym.


W przypadku beauty ma to szczególne znaczenie, ponieważ każda kolejna niespodzianka może być jednocześnie mini-recenzją, rekomendacją i inspiracją zakupową. Kalendarz przestaje więc być tylko opakowaniem na 24 produkty. Staje się formatem komunikacyjnym, który może generować zainteresowanie marką przez cały okres przedświąteczny.

image

Szef Amazona i Charlotte Tilbury wyróżnieni przez króla Karola III

Kalendarze coraz bardziej premium

Tegoroczne propozycje pokazują też, że rynek kalendarzy mocno się rozwarstwia. Obok stosunkowo niedrogich zestawów pojawiają się produkty kosztujące kilkaset, a nwet tysiące złotych, w których liczy się nie tylko liczba kosmetyków, ale również ich wartość, marka i sposób prezentacji.

Widać więc, że kalendarz adwentowy stał się dla branży kosmetycznej czymś więcej niż sezonowym gadżetem. To produkt, który pozwala połączyć sprzedaż limitowanej edycji z doświadczeniem, prezentem, odkrywaniem nowych produktów i co szczególnie ważne – potencjałem do generowania treści w social mediach.

A skoro konsumenci mogą zobaczyć pierwsze kalendarze już we wrześniu, trudno się dziwić, że marki również nie chcą czekać z ich premierą do grudnia.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
08.09.2026 11:43
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?
Wiadomości Kosmetyczne

Pumpkin spice latte od dawna nie jest już wyłącznie sezonowym napojem. Popularność charakterystycznej mieszanki dyni, kawy, wanilii i korzennych przypraw napędza dziś sprzedaż produktów z wielu kategorii – od żywności i świec po perfumy, pielęgnację i makijaż. Dane z USA pokazują, że zainteresowanie trendem rośnie, a branża kosmetyczna coraz skuteczniej wykorzystuje jego potencjał. Dla marek i sieci handlowych pumpkin spice może być nie tylko sezonową inspiracją produktową, ale również narzędziem zwiększania sprzedaży poprzez limitowane kolekcje, cross-selling i budowanie doświadczeń zakupowych.

Jesień tradycyjnie przynosi powrót produktów limitowanych, sezonowych zapachów i ciepłych, gourmandowych kompozycji. Jednym z najbardziej rozpoznawalnych symboli tego zjawiska pozostaje pumpkin spice latte (PSL). Napój, który zadebiutował w amerykańskich kawiarniach Starbucks w 2003 roku, przez ponad dwie dekady przekształcił się z produktu sezonowego w pełnoprawny fenomen kulturowy.

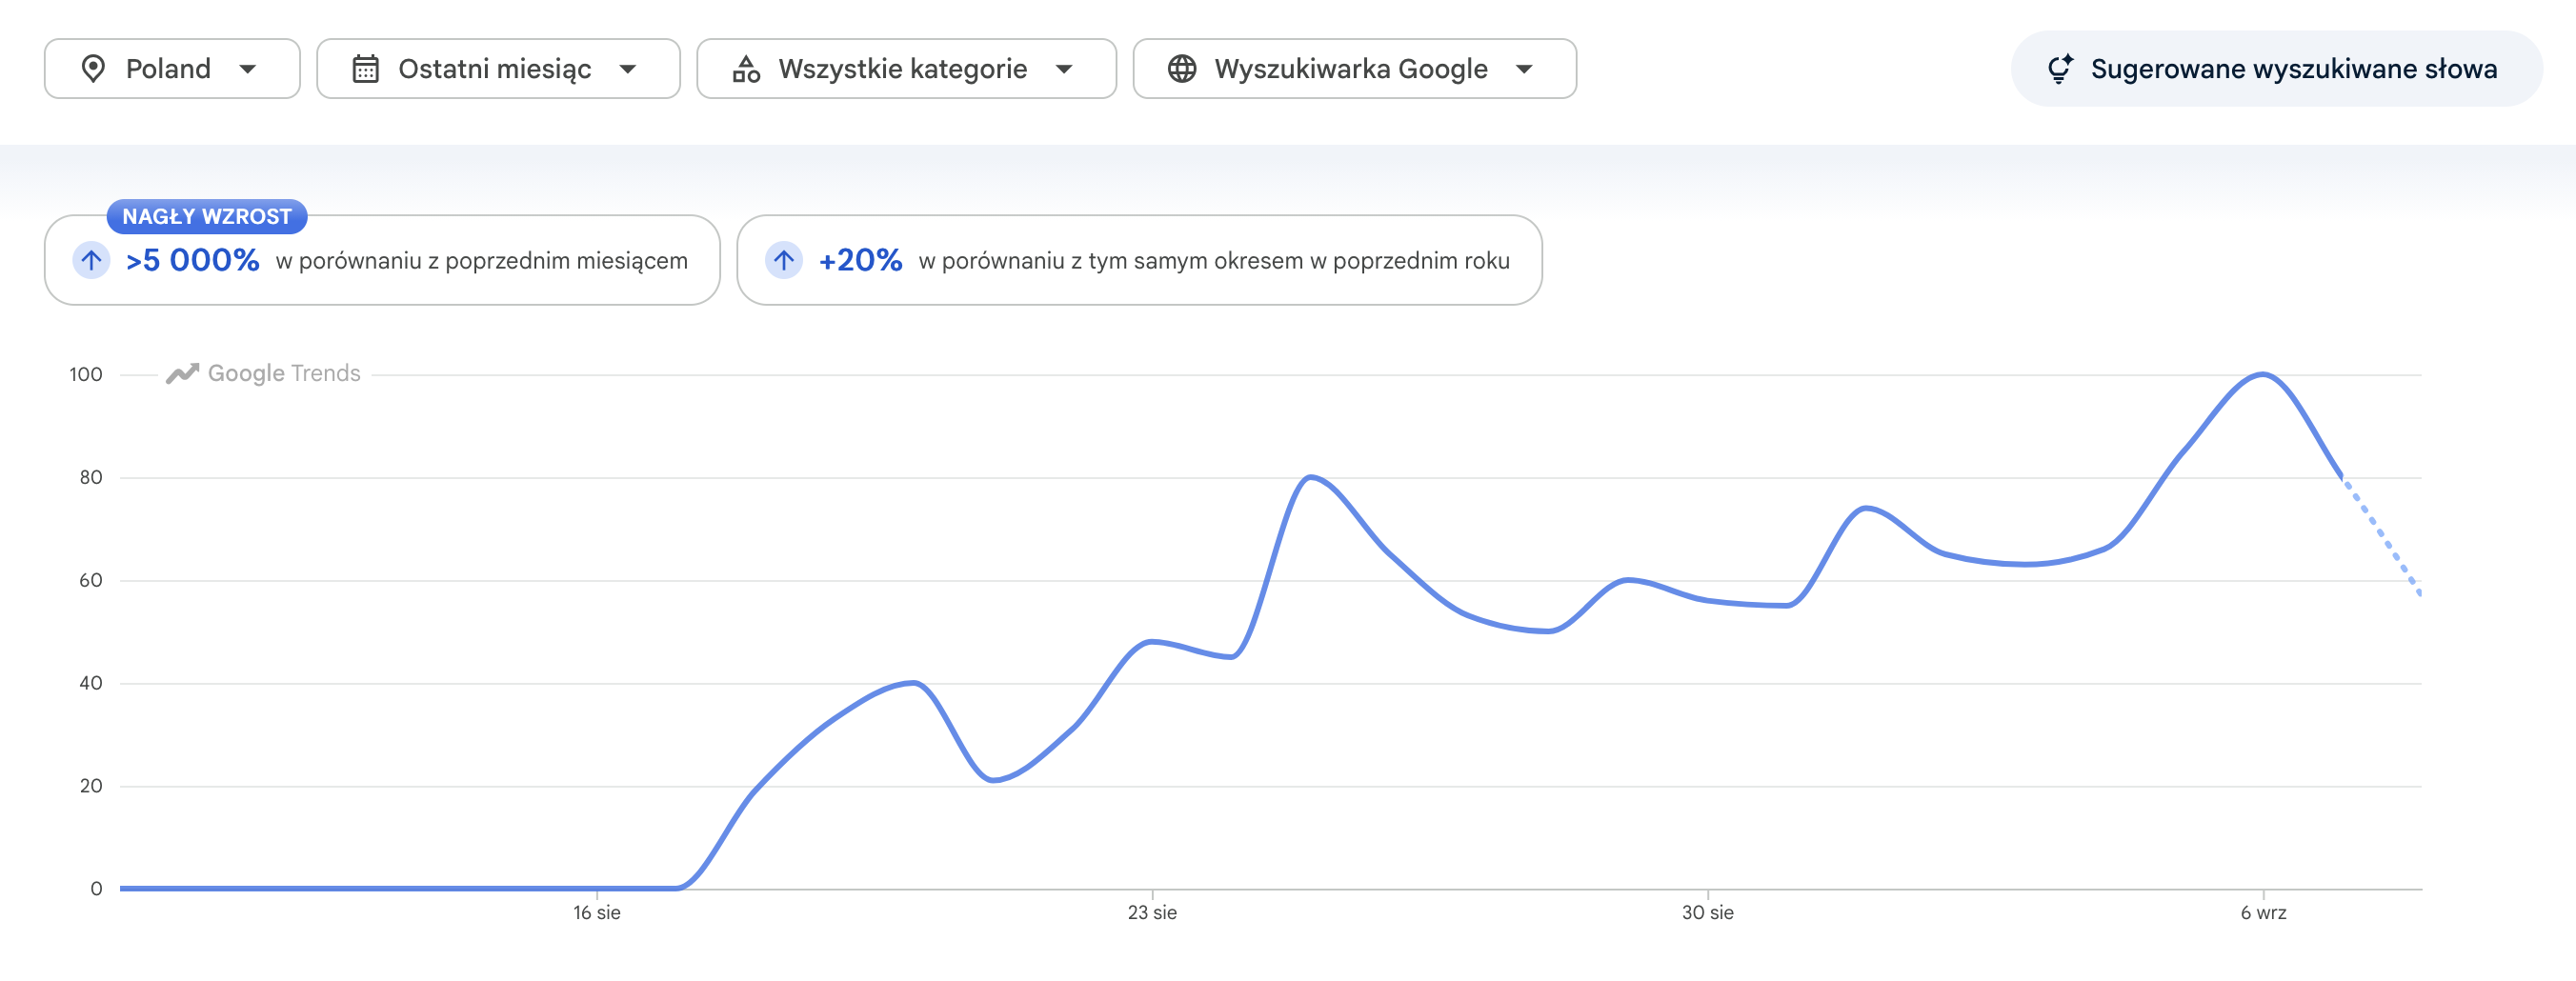
Skala zainteresowania widoczna jest w danych dotyczących zachowań konsumentów. Według platformy Yelp, w lipcu wyszukiwania frazy „pumpkin spice latte” wzrosły o 301 proc. rok do roku, a zapytania o „pumpkin latte” zwiększyły się o 256 proc. w porównaniu z analogicznym okresem poprzedniego roku. Rosnący apetyt na jesienne produkty sezonowe nie ogranicza się jednak do gastronomii. Tensam mechanizm coraz wyraźniej wykorzystują producenci kosmetyków, perfum i artykułów gospodarstwa domowego.

image
Wyniki wyszukiwania "pumpkin spice"
Google Trends

Dla branży beauty szczególnie istotne jest to, że pumpkin spice przestało oznaczać konkretny smak. Dziś jest raczej skrótem myślowym opisującym całą estetykę: ciepło, komfort, słodkie gourmandowe aromaty, jesienne rytuały i tzw. cozy autumn aesthetic. To sprawia, że trend można wykorzystać w wielu segmentach rynku kosmetycznego.

Od smaku do zapachu i doświadczenia

Pumpkin spice jest przykładem trendu, w którym granice między kategoriami produktowymi stopniowo się zacierają. Konsument nie kupuje już wyłącznie określonego smaku czy zapachu – sięga po całe doświadczenie związane z konkretną porą roku, nastrojem i stylem życia.

W przypadku pumpkin spice kluczowe znaczenie mają skojarzenia z ciepłem i przyjemnością. Nuty dyni, kawy, cynamonu, gałki muszkatołowej, wanilii czy karmelu coraz częściej pojawiają się w balsamach do ciała, peelingach, produktach do kąpieli, świecach zapachowych, mgiełkach i perfumach.

To wpisuje się w rozwój szerszego trendu foodie beauty, w którym inspiracją dla kosmetyków stają się produkty spożywcze, napoje i desery. Dla producentów oznacza to możliwość budowania atrakcyjności produktu nie tylko wokół deklarowanych właściwości pielęgnacyjnych, ale również poprzez jego wymiar sensoryczny.

Zapach, konsystencja i skojarzenia wizualne stają się elementami doświadczenia konsumenckiego. Peeling może pachnieć jak deser, balsam przypominać aromat kawiarni, a produkt do kąpieli budować skojarzenie z domowym rytuałem spa. W efekcie kosmetyk zaczyna konkurować nie tylko skutecznością, ale również zdolnością do wywoływania emocji.

Sezonowość jako narzędzie sprzedażowe

Dla biznesu jednym z najważniejszych aspektów trendu pumpkin spice jest jego silny związek z sezonowością. Jesienne kolekcje dają producentom możliwość regularnego odświeżania oferty bez konieczności przebudowy całego portfolio.

Produkty limitowane mogą zwiększać poczucie ograniczonej dostępności i zachęcać konsumentów do szybszego podejmowania decyzji zakupowych. Jednocześnie sezonowe premiery tworzą naturalny pretekst do komunikacji marketingowej oraz ekspozycji produktów zarówno w handlu tradycyjnym, jak i e-commerce.

Pumpkin spice może być przy tym wykorzystywane nie tylko jako nazwa pojedynczego produktu. Marki mogą budować wokół tego motywu całe jesienne kolekcje obejmujące kilka kategorii: żel pod prysznic, peeling, balsam, mgiełkę do ciała i świecę zapachową. Taki model sprzyja zwiększaniu wartości koszyka poprzez sprzedaż produktów komplementarnych.

Dla producentów kontraktowych trend może natomiast stanowić okazję do przygotowania gotowych koncepcji sezonowych dla marek własnych sieci handlowych. Zamiast oferować wyłącznie pojedynczą formulację, dostawca może zaproponować kompletną platformę produktową obejmującą recepturę, zapach, opakowanie i koncepcję komunikacyjną.

Szansa dla drogerii: gotowy pretekst do cross-sellingu

Trend pumpkin spice może być również interesującym narzędziem dla sieci drogeryjnych. Kluczowe znaczenie ma jednak odejście od klasycznego eksponowania produktów wyłącznie według kategorii.

Jesienna ekspozycja tematyczna może łączyć produkty różnych producentów i segmentów. Obok balsamu o zapachu wanilii i przypraw korzennych mogą znaleźć się perfumy gourmand, paleta cieni w odcieniach miedzi i terakoty, świeca zapachowa oraz produkt do kąpieli. W ten sposób sprzedawca nie promuje pojedynczej kategorii, ale buduje kompletny „jesienny rytuał”.

To potencjalnie zwiększa możliwości cross-sellingu. Konsument, który pierwotnie szuka produktu do pielęgnacji ciała, może zostać zainteresowany także produktem zapachowym lub kosmetykiem kolorowym wpisującym się w tę samą estetykę.

Szczególnie istotny może być potencjał sprzedaży online. W e-commerce trend można wykorzystać do tworzenia landing page’y sezonowych, kategorii tematycznych oraz gotowych zestawów produktowych. Zamiast prezentować klientowi kilkaset balsamów czy perfum, detalista może stworzyć selekcję produktów pod hasłami „cozy autumn”, „pumpkin spice mood” czy „jesienne rytuały beauty”.

Dla drogerii oznacza to również możliwość wykorzystania treści edukacyjnych i inspiracyjnych. Artykuły, krótkie materiały wideo czy instrukcje tworzenia Pumpkin Spice Latte Makeup mogą generować ruch i jednocześnie prowadzić bezpośrednio do kart konkretnych produktów.

Pumpkin spice także w makijażu

Wpływ trendu widoczny jest również w segmencie kosmetyków kolorowych. Tzw. Pumpkin Spice Latte Makeup opiera się na palecie ciepłych odcieni kojarzonych z jesienią – pomarańczach, terakocie, brązach, miedzi i złocie.

Trend wykorzystuje przede wszystkim produkty umożliwiające budowanie efektu rozświetlonej, ciepłej cery: bronzery, róże w odcieniach brzoskwiniowych i ceglastych, metaliczne cienie do powiek oraz błyszczyki w kolorach karmelu i nude.

W tym przypadku pumpkin spice nie oznacza konkretnego składnika czy technologii. Funkcjonuje jako punkt odniesienia dla całej palety kolorystycznej i określonego typu makijażu. Dla producentów jest to o tyle korzystne, że trend można wykorzystać bez konieczności opracowywania zupełnie nowych produktów. Często wystarczające może być stworzenie sezonowej komunikacji lub zestawienia istniejących SKU w nowy sposób.

To istotna wskazówka również dla detalistów. Wykorzystanie trendu nie musi oznaczać oczekiwania na premierę kolejnej limitowanej kolekcji. Drogeria może stworzyć własną kurację produktową lub ekspozycję tematyczną z produktów, które już posiada w asortymencie.

Dynia jako składnik i storytelling

Trend pumpkin spice ma również wymiar składnikowy. Sama dynia oraz pozyskiwany z jej pestek olej są wykorzystywane w kosmetyce ze względu na zawartość lipidów, witamin i związków antyoksydacyjnych.

Ekstrakty z dyni zawierają m.in. witaminy A, C i E, a także minerały i związki o potencjale antyoksydacyjnym. Z kolei olej z pestek dyni jest źródłem nienasyconych kwasów tłuszczowych i może być stosowany w formulacjach przeznaczonych do pielęgnacji skóry suchej.

Z perspektywy marketingowej daje to markom możliwość połączenia dwóch warstw komunikacji. Pierwszą jest przyjemność sensoryczna związana z zapachem i estetyką produktu, drugą – storytelling dotyczący rzeczywistego wykorzystania surowca roślinnego.

Warto jednak rozdzielać te dwa aspekty. Nie każdy kosmetyk pachnący pumpkin spice zawiera ekstrakt z dyni, a inspiracja zapachem nie powinna być automatycznie przedstawiana jako właściwość pielęgnacyjna. Dla marek, zwłaszcza w coraz bardziej restrykcyjnym otoczeniu regulacyjnym dotyczącym komunikacji produktowej, transparentne rozróżnienie między inspiracją sensoryczną a działaniem składników może mieć coraz większe znaczenie.

Od kultowego napoju do perfum

Najbardziej wyraźnym przykładem ekspansji pumpkin spice poza kategorię żywności jest wejście tego motywu do perfumerii. W 2025 roku Starbucks Romania wprowadził EAU de PSL, określane jako pierwsza na świecie woda perfumowana inspirowana kultowym Pumpkin Spice Latte.

Kompozycja unisex została zbudowana wokół nut kawy, liści herbaty i słodzonego mleka skondensowanego. W sercu zapachu pojawiają się cynamon, gałka muszkatołowa i akord waty cukrowej, natomiast bazę tworzą wanilia, fasola tonka i piżmo.

Ten przykład pokazuje, jak daleko może sięgać komercyjny potencjał rozpoznawalnego produktu spożywczego. Pumpkin spice latte przestało funkcjonować wyłącznie jako smak – stało się kodem kulturowym, który można przełożyć na zapach, kolor, opakowanie i całe doświadczenie konsumenckie. Na portalu Fragrantica znajduje się obecnie, bagatela, ok. 200 zapachów z wariantami nuty dyni i dyniowego ciasta.

Trend, który może wyjść poza jedną jesień

Dla branży kosmetycznej pumpkin spice jest interesującym studium przypadku szerszego zjawiska. Konsumenci coraz częściej poszukują produktów, które pozwalają im celebrować codzienne rytuały i tworzyć określony nastrój. W tym modelu kosmetyk ma być nie tylko funkcjonalny, ale również sensoryczny i emocjonalny.

Największą szansę na wykorzystanie tego trendu mają marki, które nie ograniczą się do umieszczenia dyni na etykiecie. Potencjał biznesowy tkwi w budowaniu spójnego doświadczenia – od zapachu i konsystencji, przez opakowanie, aż po sposób prezentacji produktu w punkcie sprzedaży.

Dla drogerii oznacza to możliwość tworzenia sezonowych kategorii zakupowych i zwiększania sprzedaży produktów komplementarnych. Dla producentów – okazję do testowania limitowanych serii i szybszego reagowania na trendy. Z kolei dla marek własnych może to być stosunkowo prosty sposób na wprowadzenie do oferty produktu o wyraźnym, sezonowym pozycjonowaniu.

Dane Yelp, wskazujące na wzrost wyszukiwań „pumpkin spice latte” o 301 proc. oraz „pumpkin latte” o 256 proc. rok do roku, pokazują, że zainteresowanie kulturowym fenomenem PSL nie słabnie. Dla sektora beauty kluczowe pytanie nie brzmi więc już, czy trend inspirowany jedzeniem może sprzedawać kosmetyki. Coraz ważniejsze staje się to, które marki i detaliści potrafią najszybciej przełożyć sezonowe emocje konsumentów na konkretną ofertę, ekspozycję i doświadczenie zakupowe.

ZOBACZ KOMENTARZE (0)
20. wrzesień 2026 16:39