StoryEditor
E-commerce
16.12.2019 00:00

W związku z przedświątecznymi promocjami ceny produktów mocno się różnią w zależności od sklepu

Promocje i wyprzedaże sprzyjają przygotowaniom do świąt, ale konsumenci powinni zachować czujność – ceny produktów w poszczególnych kategoriach potrafią różnić się nawet o 30-40 procent. Chemię domową i kosmetyki w ekstremalnych przypadkach można nabyć za mniej niż połowę ceny w innym sklepie – wynika z raportu ASM Sales Force Agency.

Raport ASM Sales Force Agency wykazał, że średnia wartość listopadowego koszyka zakupów wyniosła 228,10 zł, a więc o ponad 3 zł mniej niż miesiąc wcześniej. Także koszyk złożony wyłącznie z najdroższych produktów potaniał – z 325,16 zł w październiku do 316,04 zł w listopadzie. Również w grudniu za koszyk produktów najtańszych konsumenci płacą mniej niż za połowę najdroższego (156,73 zł), ale różnica między tymi dwoma ekstremami zmniejszyła się (ze 166 zł na 159,3 zł). Podsumowując: ceny w listopadzie spadały, przy czym produkty najdroższe potaniały bardziej niż te najtańsze (w uśrednieniu 9 zł różnicy cen koszyków najdroższych wobec 2,5 zł różnicy w porównaniu koszyków najtańszych m/m).

Ceny produktów w poszczególnych kategoriach potrafią różnić się nawet o 30-40 procent. Przykładowo chemię domową i kosmetyki, ale też słodycze, mięso, ryby i wędliny w ekstremalnych przypadkach można nabyć za 1/3 ceny w innym sklepie. Największe rozbieżności cenowe trafiają się w kategorii mrożonek i alkoholi – tu zdarzają się różnice cenowe rzędu 40-46 procent. Dodatkowo słodycze i używki należą do grupy produktów najdrożej sprzedawanych w kanale e-grocery.

Badanie ASM SFA wykazało także, że listopad przyniósł jeszcze większy rozdźwięk między cenami najwyższymi a najniższymi tych samych produktów. Oznacza to, że za ten sam produkt można zapłacić nawet ponad dwukrotnie więcej w zależności od sieci, w której dokonuje się zakupów. Warto zwrócić uwagę na ceny poszczególnych produktów – zwłaszcza z kategorii luksusowych (jak alkohol czy słodycze) lub kupowanych rzadziej (jak np. kosmetyki, chemia domowa). Tu konsumenci mogli odczuć niemal trzykrotną różnicę w cenie tego samego produktu. Taka sytuacja dotyczyła żelu pod prysznic Nivea Sport Men 500 ml, który w Intermarche kosztował w listopadzie 6,99 zł, natomiast w E.Leclerc 19,99 zł. Różnica wynosiła 13 zł, czyli aż 186 proc. ceny!

Podsumowując, w listopadzie ceny uśrednione badanego koszyka spadły (z 231,42 zł w październiku do 228,10 zł). Rozbieżność między najdroższym a najtańszym koszykiem zmalała, ponieważ produkty najdroższe potaniały bardziej niż ich najtańsze odpowiedniki (najdroższe o 2,8 proc. w dół, a najtańsze 1,5 proc.). Różnice cen porównywanych na cele raportu produktów bywają nieznaczne, ale zdarza się, że różnią się aż ponad dwukrotnie.

– W listopadzie rozpoczyna się okres intensywnych przygotowań świątecznych: statystycznie z roku na rok Polacy z okazji Świąt Bożego Narodzenia wydają coraz więcej, nie tylko na prezenty, ale także na żywność. Nie znaczy to jednak, że podstawowe produkty FMCG w tym okresie drastycznie drożeją – wręcz przeciwnie: listopad i grudzień obfitują w promocje i wyprzedaże – stąd też niższa wartość badanego koszyka. Płacimy więcej, bo kupujemy więcej – komentuje Patryk Górczyński, dyrektor zarządzający ASM SFA.

Z raportu ASM Sales Force Agency wynika, że najdroższy jest kanał e-grocery. Zakupy online wg listy ASM SFA wyniosły w listopadzie 262,17 zł. Wzrósł dystans do następnego pod względem wysokości cen kanału sprzedaży: dyskonty okazały się aż o 13,5 proc. tańsze niż zakupy online. Drugim najdroższym kanałem sprzedaży były hurtownie cash&carry. Tym razem o ok. 0,5 proc. wyprzedziły je dyskonty, choć w swojej kategorii paradoksalnie zdrożały. Najtańsze w listopadzie okazały się sklepy tradycyjne, o 3 zł tańsze niż przed miesiącem. W listopadzie tylko w trzech sklepach (pomijając kanał e-grocery) cena badanego koszyka była wyższa niż wartość umownego koszyka uśrednionego.

W listopadzie większość sklepów okazała się tańsza niż wartość średnia. Najdroższy ze stacjonarnych sklepów był tym razem E'Leclerc (236,02 zł), a najtańszy ponownie Auchan (z 206,2 zł o 7,68 zł tańszy wobec własnego wyniku miesiąc wcześniej). Z kolei najdroższy w październiku sklep stacjonarny – Makro, w listopadzie okazał się trzecim najtańszym.

Tzw. hybrydy, czyli sklepy funkcjonujące zarówno w internecie, jak i stacjonarnie, są analizowane w badaniu cen koszyka zakupowego ASM SFA od lipca br. W listopadzie hybrydy nie były jednak najtańszym kanałem sprzedaży (w przeciwieństwie do poprzedzających miesięcy) – nieznacznie wyprzedziły je sieci tradycyjne (sprzedające wyłącznie stacjonarnie), będące w uśrednieniu o 0,6 proc. tańsze. Przy tym należy pamiętać, że średnia wartość koszyka zakupowego dla hybryd została wyliczona na podstawie danych z czterech par sklepów: odpowiednio Auchan vs. Auchan Direct, E.Leclerc vs. E.Leclerc online, Carrefour vs. E-Carrefour oraz Tesco vs. Tesco e-zakupy.

Niezmiennie w sieci E.Leclerc ceny online były o ok. 3 proc. niższe niż w stacjonarnych sklepach E.Leclerc, natomiast w pozostałych hybrydach drożej kupowaliśmy online. Co znamienne, różnica w cenach sieci Carrefour (online względem sklepów stacjonarnych) wyniosła w listopadzie ponad 25 proc., podczas gdy miesiąc wcześniej była dużo mniejsza (1,3 proc.).

METODOLOGIA

Badanie objęło porównanie cen analogicznych produktów (tych samych marek i o tych samych gramaturach) różnych kategorii, w sklepach stacjonarnych, internetowych oraz tzw. hybrydach (czyli sieciach prowadzących zarówno sprzedaż online, jak i offline). Badanie przeprowadzono w dyskontach (Lidl i Biedronka), sieciach tradycyjnych (Auchan, Carrefour, E.Leclerc, Intermarché, Kaufland, Tesco) oraz cash&carry (Makro i Selgros).

Do kategorii e-grocery zaliczają się 4 sklepy online: frisco.pl, dodomku.pl, polskikoszyk.pl oraz szybkikoszyk.pl. Hybrydę sprzedaży stacjonarnej i internetowej reprezentują odpowiednio Auchan vs. Auchan Direct, E.Leclerc vs. E.Leclerc online, Carrefour vs. E-Carrefour oraz Tesco vs. Tesco e-zakupy.

Dane do badania zostały zebrane w 5 placówkach każdej z sieci tradycyjnych, zlokalizowanych w 12 miastach (Białystok, Bydgoszcz, Gdańsk, Jelenia Góra, Lublin, Łódź, Katowice, Kraków, Opole, Poznań, Warszawa, Szczecin). Raport obejmuje łącznie 50 punktów sprzedażowych i ceny 40 wspólnych dla wszystkich sieci produktów z 10 kategorii (chemia domowa i kosmetyki; mięso, wędliny, ryby; mrożonki; nabiał; napoje; produkty tłuszczowe; słodycze; sypkie czyli produkty instant; używki i alkohol oraz dodatki typu ketchup czy majonez).

ASM SFA przeprowadza badanie i porównanie cen koszyka w cyklach comiesięcznych. Aktualne dane zebrano dniach 20-26 listopada 2019. Raport został sporządzony przez ekspertów ASM Sales Force Agency, spółki specjalizującej się w świadczeniu kompleksowych usług wsparcia sprzedaży i outsourcingu, członka grupy ASM Group S.A. zakupowego

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
05.10.2026 14:13
L’Oréal wchodzi na TikTok Shop. Dr.G zaczyna od social commerce
L‘Oréal stawia na TikTok Shop. Dr.G wchodzi na rynek USAShutterstock

L’Oréal zmienia sposób wprowadzania jednej ze swoich marek na amerykański rynek. Dr.G, koreańska marka skincare należąca do koncernu od 2024 roku, debiutuje w USA poprzez TikTok Shop. To odejście od modelu, w którym nowe marki beauty w pierwszej kolejności trafiają do stacjonarnych sieci takich jak Sephora czy Ulta Beauty.

W tym artykule przeczytasz:

  • Dr.G wchodzi do USA przez TikTok Shop
  • Siedem produktów i pięć ekskluzywnych zestawów
  • L’Oréal odwraca dotychczasowy model wejścia na rynek
  • TikTok Shop coraz bliżej głównego nurtu beauty retailu
  • Czy social commerce zastąpi tradycyjny retail?

L’Oréal uruchomił amerykański storefront Dr.G na TikTok Shop, oferując w nim siedem produktów oraz pięć zestawów dostępnych wyłącznie za pośrednictwem platformy. Debiutowi towarzyszy kampania marketingowa obejmująca m.in. social media, współpracę z twórcami, influencer activations, reklamę out-of-home oraz wydarzenia w Nowym Jorku i Los Angeles.

Dr.G wchodzi do USA przez TikTok Shop

Dr.G to koreańska marka skincare, której L’Oréal stał się właścicielem po przejęciu firmy w 2024 roku. Koncern rozwija ją obecnie jako część rosnącego globalnego rynku K-beauty. Według danych przywoływanych przez markę wartość globalnej sprzedaży K-beauty wzrosła o 53 proc. rok do roku. Stany Zjednoczone są jednym z pierwszych kluczowych rynków zagranicznej ekspansji Dr.G.

Marka wskazuje, że amerykańscy konsumenci coraz częściej interesują się kosmetykami opartymi na składnikach aktywnych oraz produktami skincare o wysokiej skuteczności. Dr.G chce wykorzystać ten trend, oferując formuły inspirowane pielęgnacją dermatologiczną.

– Naszą ambicją jest wprowadzenie najpopularniejszej koreańskiej marki skincare, Dr.G, do każdego konsumenta K-beauty w Ameryce – mówi Tina Fair, president of North America w Consumer Products Division L’Oréal.

image

Miliony zysku w dzień. Tak TikTok Shop i discover commerce rewolucjonizują rynek kosmetyków

Siedem produktów i pięć ekskluzywnych zestawów

Na amerykańskim TikTok Shop Dr.G oferuje siedem produktów, w tym bestsellery z kolekcji RED i Black Snail.

Koncern przygotował również pięć zestawów dostępnych wyłącznie na TikTok Shop. To istotny element debiutu, ponieważ ekskluzywność oferty pozwala platformie pełnić nie tylko funkcję kolejnego kanału sprzedaży, ale również miejsca premierowego dla marki.

Uruchomienie sklepu jest wspierane przez kampanię 360 stopni na rynku amerykańskim. Obejmuje ona treści w mediach społecznościowych, współpracę z twórcami, aktywacje influencerów, reklamę zewnętrzną oraz wydarzenia premierowe w Nowym Jorku i Los Angeles.

– Nasza dalsza ekspansja na TikTok Shop w USA to ekscytujący nowy rozdział dla Dr.G – łączymy nasze koreańskie dermatologiczne dziedzictwo i podejście oparte na nauce z nowym pokoleniem konsumentów, którzy odkrywają, poznają i kupują produkty do pielęgnacji skóry w zupełnie nowy sposób – mówi Dr. Gun-Young Ahn, założyciel Dr.G.


L’Oréal odwraca dotychczasowy model wejścia na rynek

Najważniejszy w przypadku premiery Dr.G jest jednak nie sam TikTok Shop, ale kolejność działań. Duże premiery marek beauty należących do L’Oréal tradycyjnie opierały się na obecności w wyspecjalizowanych sieciach, takich jak Sephora czy Ulta Beauty, dużych kampaniach reklamowych oraz stopniowym rozszerzaniu dystrybucji.

W przypadku Dr.G koncern zaczyna inaczej. TikTok Shop i Amazon pojawiają się przed szerszą obecnością marki w amerykańskim retailu stacjonarnym.

To oznacza, że social commerce przestaje być traktowany wyłącznie jako dodatkowy kanał sprzedaży wspierający tradycyjną dystrybucję. W przypadku Dr.G staje się punktem wyjścia do budowania obecności marki na nowym rynku. Jest to również sposób na dotarcie do konsumentów zainteresowanych K-beauty bez konieczności rozpoczynania ekspansji od szerokiej sieci sklepów stacjonarnych.

image

TikTok Shop napędza sprzedaż beauty. Te marki zarobiły miliony na livestreamach

TikTok Shop coraz bliżej głównego nurtu beauty retailu

Debiut Dr.G wpisuje się w szerszą zmianę na rynku. TikTok Shop coraz częściej pojawia się w strategiach największych graczy beauty, a platforma przestaje być postrzegana wyłącznie jako miejsce dla mniejszych marek i twórców internetowych.

W ostatnich miesiącach na TikTok Shop pojawiły się również Sephora i Ulta Beauty. Obaj retailerzy wykorzystują platformę m.in. do livestreamów, premier i działań angażujących twórców.

L’Oréal wejściem Dr.G na TikTok Shop daje kolejny sygnał, że platforma może pełnić znacznie większą funkcję niż tylko generowanie sprzedaży z mediów społecznościowych. Może być miejscem, w którym marka jest odkrywana, prezentowana, testowana przez twórców i od razu kupowana. W przypadku K-beauty ma to szczególne znaczenie. Koreańskie marki kosmetyczne w dużej mierze budują swoją międzynarodową rozpoznawalność właśnie za pośrednictwem contentu, recenzji i rekomendacji w mediach społecznościowych.

Czy social commerce zastąpi tradycyjny retail?

Debiut Dr.G nie oznacza oczywiście rezygnacji L’Oréal z tradycyjnego handlu. Pokazuje jednak, że kolejność wejścia marki na rynek może się zmienić. L’Oréal ma w portfolio wiele globalnych brandów, ale Dr.G daje mu możliwość przetestowania modelu, w którym social commerce staje się pierwszym etapem budowania obecności marki na nowym rynku.

Premiera stawia też pytania o dalsze plany ekspansji L’Oréala na TikTok Shop. Czy możemy się spodziewać większej ilości produktów koncernu lub debiutu na polskim TikTok Shop?


Źródło: Personalcareinsights

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

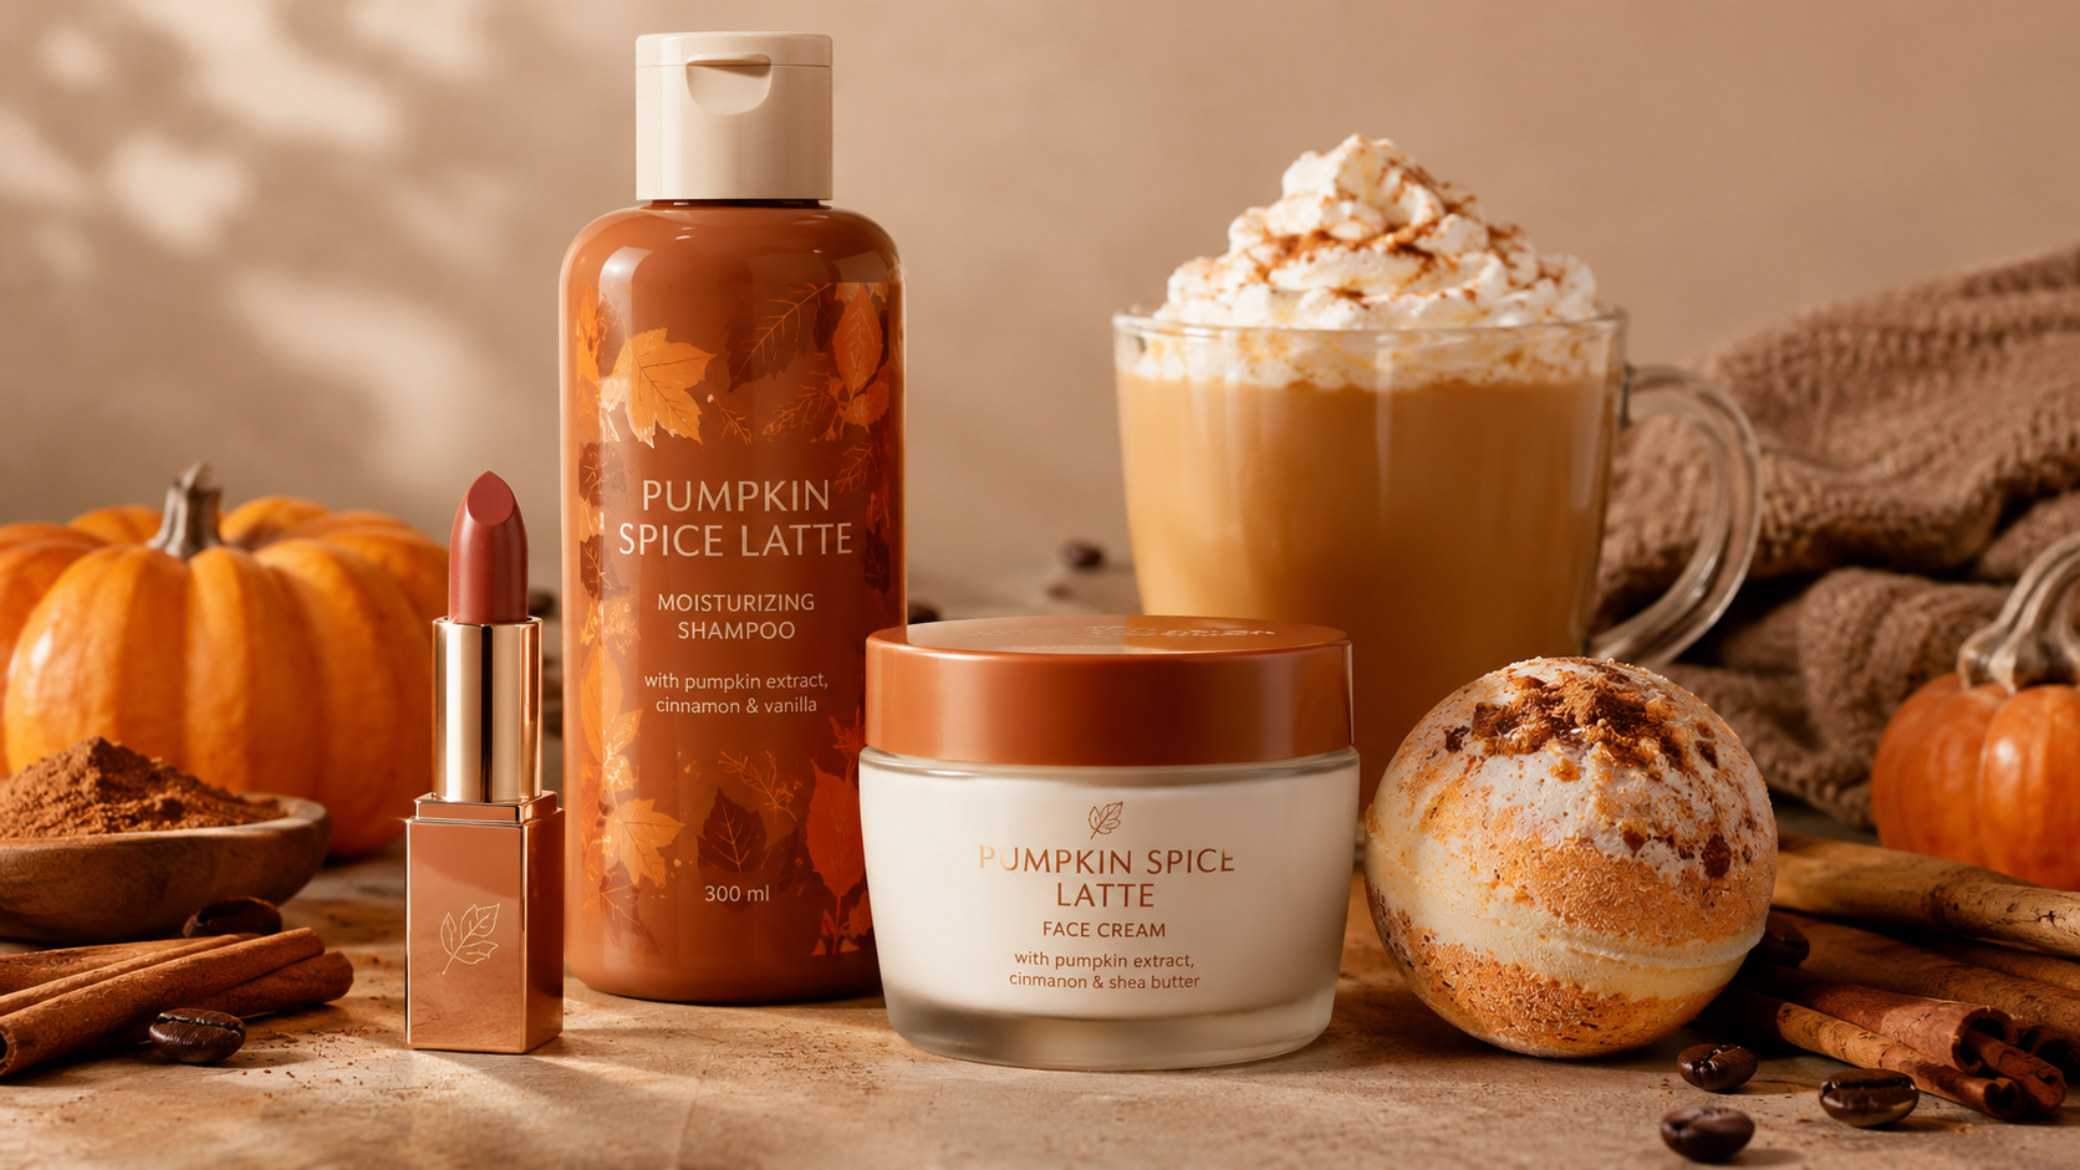
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
06. październik 2026 01:45