StoryEditor
Biznes
23.12.2025 16:47

Czy warto nadal wchodzić w produkcję kosmetyków dla rynku profesjonalnego i usługowego?

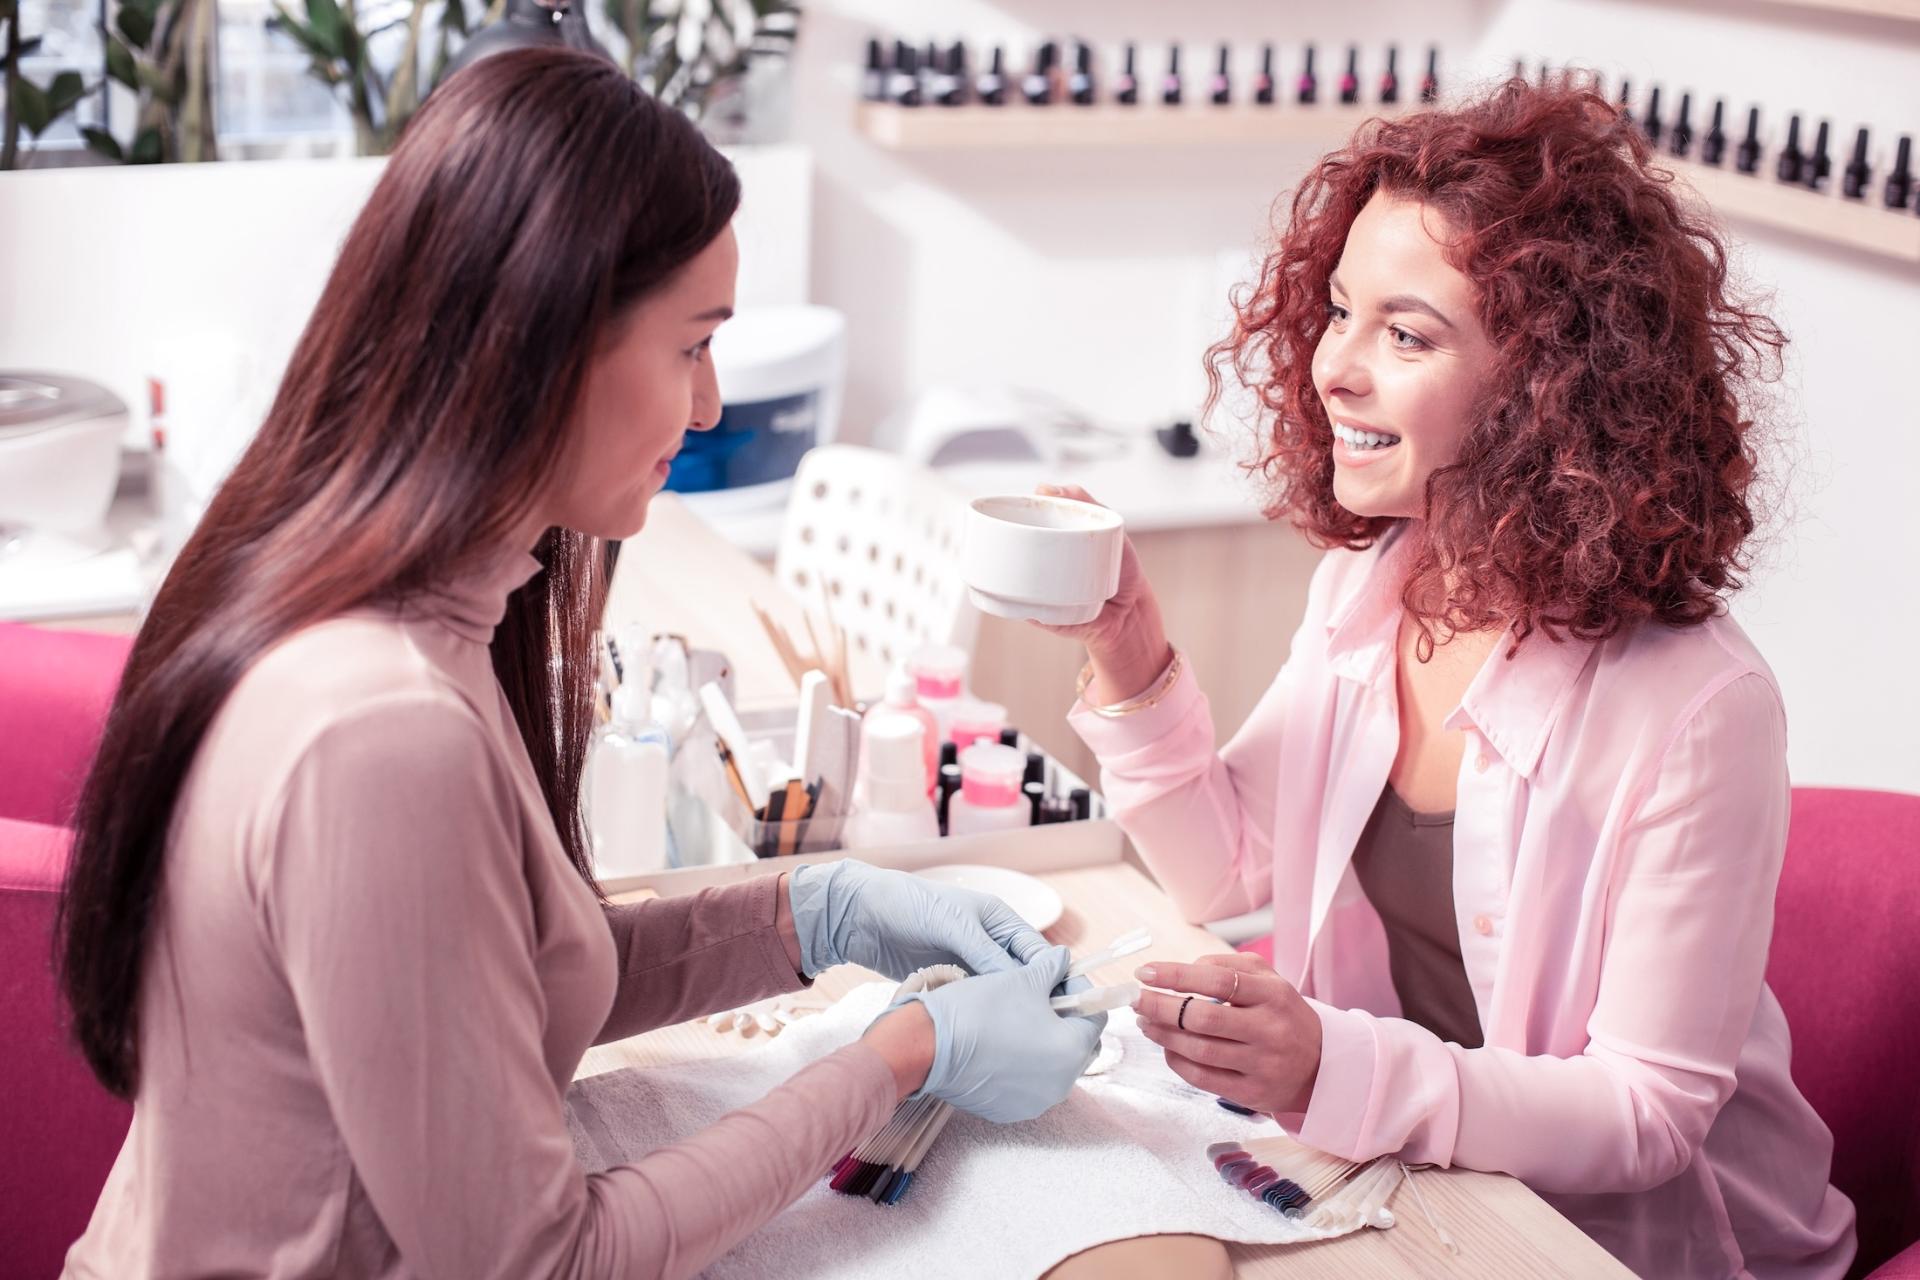
Kosmetyka profesjonalna to rosnąca czy malejąca kategoria? / Pexels

Rynek profesjonalny (salony fryzjerskie, kosmetyczne, gabinety usługowe, spa) pozostaje atrakcyjny przede wszystkim dlatego, że stoi na realnym popycie na usługi, a nie wyłącznie na sprzedaży detalicznej. W skali globalnej wartość rynku profesjonalnych usług beauty oszacowano na 221,09 mld dolarów w 2024 r., a prognozy mówią o wzroście do 378,47 mld dolarów do 2032 r. (CAGR 6,95 proc.). To sugeruje, że baza „konsumpcji usługowej” – a więc i zapotrzebowania na produkty używane w gabinetach – powinna rosnąć, choć nierównomiernie geograficznie i segmentowo.

Z perspektywy producenta kluczowe jest to, że profesjonalny kanał ma inną ekonomię niż detal: mniejsze znaczenie mają sezonowe „hity”, a większe ma powtarzalność zużyć, szkolenia i lojalność wynikająca z procedur (np. koloryzacja, zabiegi gabinetowe, stylizacja paznokci). Jednocześnie profesjonalizacja usług rośnie wraz z rozmiarem całego rynku beauty; przykładowo globalny rynek hair care wyceniono na 106,91 mld dolarów w 2024 r. (to szeroka kategoria, obejmująca także detal), co pokazuje skalę segmentu, z którego część popytu „przechodzi” przez salony i hurt profesjonalny. 

Polska ma dodatkowy argument: zaplecze produkcyjne i eksportowe. W 2024 r. eksport polskich kosmetyków osiągnął 6,0 mld euro, a saldo handlowe w tej kategorii wyniosło +2,3 mld euro – co oznacza, że branża ma kompetencje wytwórcze i konkurencyjność kosztowo-jakościową, które można wykorzystać także w produktach profesjonalnych (o ile są dopracowane pod parametry zabiegowe i stabilny łańcuch dostaw). Równolegle globalny eksport kosmetyków urósł z 127,1 mld euro w 2020 r. do 174,6 mld euro w 2024 r. (wzrost 37,4 proc.), co wskazuje, że gra toczy się na rynku międzynarodowym, a nie wyłącznie lokalnym. 

image

Salony beauty liczą na Sylwestra. Ich zadłużenie to prawie 55 mln zł

„Czy warto” zależy jednak od barier wejścia i ryzyk, które w pro bywają wyższe niż w detalu. W porównaniu z detalem wyższe są bariery operacyjne, związane z koniecznością utrzymania stałej jakości partii produkcyjnych, kompatybilności produktów z procedurami zabiegowymi oraz zapewnienia wsparcia merytorycznego dla użytkowników profesjonalnych. Rynek usług beauty jest przy tym silnie rozdrobniony – według euroostatu w samej Unii euroopejskiej w zawodach fryzjerskich i kosmetycznych pracowało przed pandemią około 1,7 mln osób, co przekłada się na dużą liczbę małych podmiotów, trudniejszych do centralnego „zagospodarowania” sprzedażowo niż sieci handlowe. Z drugiej strony właśnie to rozdrobnienie sprzyja budowaniu długoterminowych relacji B2B, jeśli producent jest w stanie zapewnić stabilność dostaw i spójność oferty, a jednocześnie zwykle utrudnia szybkie, szerokie wdrożenia nowej marki w kanale profesjonalnym. 

Nie oznacza to jednak, że wejście w produkcję dla rynku usługowego jest pozbawione ryzyk. W porównaniu z detalem wyższe są bariery operacyjne, związane z koniecznością utrzymania stałej jakości partii produkcyjnych, kompatybilności produktów z procedurami zabiegowymi oraz zapewnienia wsparcia merytorycznego dla użytkowników profesjonalnych. Rynek usług beauty jest przy tym silnie rozdrobniony – według Eurostatu w samej Unii europejskiej w zawodach fryzjerskich i kosmetycznych pracowało przed pandemią około 1,7 mln osób, co przekłada się na dużą liczbę małych podmiotów, trudniejszych do centralnego „zagospodarowania” sprzedażowo niż sieci handlowe. Z drugiej strony właśnie to rozdrobnienie sprzyja budowaniu długoterminowych relacji B2B, jeśli producent jest w stanie zapewnić stabilność dostaw i spójność oferty.

Jakie konkretnie ryzyka czyhają na producenta?

Największe zagrożenia przy wejściu w kategorię kosmetyków profesjonalnych nie dotyczą wyłącznie produktu, ale całego modelu biznesowego, wiarygodności i operacyjności marki. Poniżej omawiam je w układzie logicznym, bez wartościowania marketingowego, w odniesieniu do realiów rynku pro i usługowego.

Pierwszym i kluczowym zagrożeniem jest brak wiarygodności profesjonalnej na starcie. Rynek kosmetyków profesjonalnych opiera się w dużej mierze na zaufaniu do skuteczności i powtarzalności działania. Fryzjerzy, kosmetolodzy i technicy pracują na efektach widocznych „tu i teraz”, a błędy produktowe bezpośrednio przekładają się na niezadowolenie klienta końcowego. Nowa marka, która nie ma historii obecności w salonach, referencji szkoleniowych ani udokumentowanych protokołów zabiegowych, startuje z wyraźnym deficytem zaufania. W praktyce oznacza to dłuższy i droższy proces wejścia, wymagający testów użytkowych, programów pilotażowych i pracy z liderami opinii wśród profesjonalistów.

Drugim istotnym ryzykiem jest niedoszacowanie kosztów wejścia i utrzymania obecności w kanale profesjonalnym. W przeciwieństwie do detalu, sprzedaż do salonów rzadko opiera się wyłącznie na cenie jednostkowej produktu. Konieczne są inwestycje w szkolenia, materiały edukacyjne, wsparcie techniczne, często także w dedykowanych przedstawicieli handlowych lub edukatorów. Dodatkowo marże w kanale B2B bywają „rozłożone” pomiędzy producenta, dystrybutora i punkt usługowy, co przy niskich wolumenach początkowych może oznaczać ograniczoną rentowność przez pierwsze lata działalności.

image

Czy każda usługodawczyni beauty musi zostać influencerką?

Trzecim zagrożeniem jest presja operacyjna związana z jakością i powtarzalnością produkcji. Kosmetyki profesjonalne są wykorzystywane w procedurach, które muszą dawać zbliżony efekt niezależnie od partii czy dostawy. Wszelkie wahania konsystencji, zapachu, koloru lub skuteczności są szybciej wychwytywane niż w przypadku produktu detalicznego. Dla producenta oznacza to wyższe wymagania wobec kontroli jakości, stabilności formulacji oraz łańcucha dostaw surowców, co zwiększa ryzyko kosztowe i operacyjne, zwłaszcza przy mniejszych skalach produkcji.

Czwartym obszarem ryzyka jest rozmycie pozycjonowania między rynkiem profesjonalnym a konsumenckim. Wiele marek próbuje łączyć sprzedaż do salonów z równoległą obecnością w e-commerce lub sieciach detalicznych. Jeśli ceny, opakowania lub komunikacja nie są wyraźnie rozdzielone, może to prowadzić do konfliktów kanałowych i utraty zaufania profesjonalistów, którzy nie chcą pracować na produktach łatwo dostępnych dla klienta końcowego w niższej cenie. Dla marki oznacza to konieczność bardzo precyzyjnej architektury oferty i kontroli dystrybucji.

Piątym zagrożeniem są bariery regulacyjne i odpowiedzialność prawna w kontekście użytkowania profesjonalnego. Choć formalnie kosmetyki profesjonalne podlegają tym samym przepisom co detaliczne, w praktyce są stosowane intensywniej i często na skórze problematycznej. To zwiększa ryzyko reklamacji, zgłoszeń niepożądanych działań oraz odpowiedzialności po stronie producenta. Brak odpowiedniej dokumentacji bezpieczeństwa, jasnych instrukcji użytkowania i ograniczeń stosowania może skutkować zarówno problemami regulacyjnymi, jak i reputacyjnymi.

image

Klientom w branży beauty zależy na nowoczesnych płatnościach

Szóstym zagrożeniem jest silna i lojalna konkurencja obecna już w salonach. Rynek profesjonalny jest w wielu segmentach „zabetonowany” przez marki, które działają tam od dekad, oferują kompleksowe systemy produktowe i długofalowe wsparcie edukacyjne. Wejście nowej marki oznacza konieczność realnego „odebrania miejsca na półce” lub w procedurze zabiegowej, co rzadko dzieje się bez wyraźnej przewagi technologicznej, cenowej lub organizacyjnej.

Wreszcie, istotnym zagrożeniem jest zbyt szybka skalacja bez sprawdzonego modelu. Próba równoczesnego wejścia na wiele rynków, do wielu segmentów usługowych lub zbyt szerokiego portfolio produktowego zwiększa ryzyko błędów jakościowych, logistycznych i wizerunkowych. Rynek profesjonalny premiuje konsekwencję i stabilność, a nie tempo ekspansji znane z marek konsumenckich.

Wniosek jest prosty: produkcja dla rynku profesjonalnego nadal może się opłacać, jeśli firma jest gotowa zainwestować nie tylko w sam produkt, ale i we wdrożenie (standardy, szkolenia, dystrybucja B2B), bo popyt usługowy rośnie globalnie i ma mocne podstawy. 

ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
16.11.2026 09:41
Chińskie firmy wynajęły 1 mln m kw. magazynów w Polsce. Rośnie presja na lokalny handel
Chińskie sieci kosmetyczne zagrożeniem dla europejskiego biznesu kosmetycznego (fot. Shutterstock)Shutterstock

Chińskie firmy wynajęły w Polsce 1 mln m kw. magazynów w dziewięć miesięcy. Rozbudowa zaplecza w UE oznacza szybszy dostęp do azjatyckich kosmetyków i akcesoriów bez barier celnych, co zaostrza konkurencję dla lokalnych firm.

Magazyny w UE otwierają drogę dla azjatyckich produktów bez cła

Z najnowszych danych firmy doradczej Knight Frank wynika, że od stycznia do września 2026 roku popyt brutto na powierzchnie magazynowe w Polsce osiągnął rekordowe dla tego okresu 5,3 mln m kw. To wynik o ponad 800 tys. m kw., czyli o 20%, wyższy niż przed rokiem. Głównym motorem tego wzrostu okazały się przedsiębiorstwa z Chin, które w ciągu dziewięciu miesięcy zakontraktowały około 1 mln m kw. – więcej niż we wszystkich wcześniejszych latach swojej obecności na polskim rynku łącznie. Ich udział w całym popycie brutto sięgnął około 18%.

Tak duża skala ekspansji logistycznej w Polsce bezpośrednio przekłada się na układ sił w europejskim handlu. Posiadanie własnych centrów dystrybucyjnych na terenie Unii Europejskiej pozwala azjatyckim dostawcom wprowadzać na rynek – m.in. kosmetyki, akcesoria i artykuły codziennego użytku – w dużych partiach, bez każdorazowych barier celnych i wielotygodniowego oczekiwania na przesyłkę z Azji. Dla polskich oraz europejskich producentów i sprzedawców oznacza to znacznie silniejszą konkurencję cenową i logistyczną na własnym rynku.

Jak zauważa Przemysław Piętak, dyrektor działu powierzchni przemysłowych i logistycznych w Knight Frank, tempo, w jakim rośnie zapotrzebowanie ze strony podmiotów z Chin, stanowi obecnie jedno z głównych zjawisk kształtujących rynek. Zdaniem eksperta połączenie tego popytu z małą liczbą wolnych obiektów zmniejsza dostępność modułów, wzmacnia pozycję negocjacyjną właścicieli nieruchomości i skłania najemców do rozpoczynania rozmów o przedłużeniu umów ze znacznie większym wyprzedzeniem.

Pustostany spadły do 5,7%, a w centrach logistycznych do zaledwie 3,5%

Wysokiej aktywności najemców towarzyszy ostrożna podaż ze strony deweloperów. W pierwszych trzech kwartałach 2026 roku oddano do użytku 1,58 mln m kw. nowej powierzchni magazynowej, co jest wynikiem zbliżonym do ubiegłorocznego i jednym z najniższych od blisko dekady.

Efektem tej dysproporcji jest wyraźny spadek dostępności gotowych obiektów. Na koniec III kwartału 2026 roku wskaźnik pustostanów w Polsce obniżył się do 5,7%, osiągając najniższy poziom od IV kwartału 2022 roku. Jeszcze mocniej rynek zacieśnił się w lokalizacjach najchętniej wybieranych przez firmy z Chin – na Dolnym Śląsku oraz w Polsce Centralnej odsetek niewynajętej powierzchni spadł do zaledwie 3,5%. Jak wskazuje Przemysław Piętak, przy tak ograniczonej puli wolnych magazynów firmy muszą z dużym wyprzedzeniem planować swoje potrzeby lokalizacyjne.

Deweloperzy uruchamiają nowe budowy, rosną czynsze efektywne

Malejąca liczba dostępnych obiektów zaczyna pobudzać aktywność budowlaną. Na koniec września 2026 roku w realizacji znajdowało się 1,67 mln m kw. powierzchni magazynowej, z czego około 740 tys. m kw. ruszyło w samym III kwartale. Łącznie w ciągu dziewięciu miesięcy rozpoczęto budowę blisko 1,5 mln m kw., przy czym ponad 60% powierzchni w budowie było już zabezpieczone umowami przednajmu.

- Dane za pierwsze trzy kwartały 2026 roku pokazują rynek, na którym silny popyt spotyka się z ograniczoną dostępnością nowej powierzchni. Wzrost aktywności deweloperów jest naturalną odpowiedzią na te warunki, jednak znaczący udział projektów zabezpieczonych umowami przednajmu wskazuje, że nowa podaż w dużej mierze odpowiada na konkretne potrzeby najemców - mówi Szymon Sobiecki, analityk z Knight Frank.

Stawki czynszów ofertowych utrzymały się w III kwartale na stabilnym poziomie:

  • duże obiekty typu big-box: od 3,8 do 5,0 EUR za m kw. miesięcznie,
  • projekty logistyki miejskiej i mniejsze moduły (SBU): od 5,0 do 7,5 EUR za m kw. miesięcznie.

Mniejsza dostępność powierzchni skłania jednak właścicieli magazynów do ograniczania pakietów zachęt dla najemców, co w praktyce podnosi czynsze efektywne.

Michał Czubak
ZOBACZ KOMENTARZE (0)
StoryEditor
Biznes
13.11.2026 15:53
Salony beauty mają więcej zaległych zobowiązań. Zadłużenie sięga 54,1 mln zł
Salony beauty w Polsce mają coraz większe problemy z terminowym regulowaniem zobowiązań.Pexels

Salony fryzjerskie i kosmetyczne mają do oddania łącznie 54,1 mln zł — o 2,6 proc. więcej niż rok wcześniej. Choć liczba przedsiębiorców notowanych jako dłużnicy nieznacznie spadła, wzrosła liczba niespłaconych zobowiązań i pogorszyły się oceny wiarygodności płatniczej części firm. Trzy czwarte zadłużenia przypada na jednoosobowe działalności gospodarcze.

Z danych Krajowego Rejestru Długów wynika, że zaległości salonów fryzjerskich i kosmetycznych wzrosły z 52,8 mln zł do 54,1 mln zł. W rejestrze widnieje 3633 przedsiębiorców z tej branży, wobec 3673 przed rokiem. Jednocześnie liczba niespłaconych zobowiązań zwiększyła się z 21,5 tys. do niemal 22,8 tys., czyli o 6 proc.

Zmiana tych wskaźników pokazuje, że mniej przedsiębiorców figuruje w rejestrze jako dłużnicy, ale zaległości pozostają rozłożone na większą liczbę płatności. Jak komentuje prezes KRD Adam Łącki, sam spadek liczby dłużników nie przesądza o poprawie sytuacji finansowej całej branży. Dla salonu, który regularnie ponosi koszty lokalu, rachunków, materiałów i wynagrodzeń, nawet niewielkie opóźnienia mogą z czasem ograniczyć środki na bieżącą działalność.

Większy udział firm o obniżonej wiarygodności

Sygnały dotyczące dyscypliny płatniczej widać także w ocenach wiarygodności przedsiębiorstw. Według Analizy Wiarygodności Płatniczej KRD w ciągu roku udział firm fryzjerskich i kosmetycznych z najwyższymi ocenami (ABC) zmniejszył się z 94 proc. do 93,1 proc.

Równocześnie zwiększył się udział podmiotów z najniższymi ocenami — z 2,7 proc. do 3,2 proc. Wzrósł też odsetek firm o obniżonej wiarygodności płatniczej, z 3,3 proc. do 3,7 proc. Zdecydowana większość salonów nadal ma najwyższe oceny, ale dane wskazują na stopniowe powiększanie się grupy przedsiębiorstw, których sytuacja płatnicza budzi większe zastrzeżenia.

Stałe koszty prowadzenia salonu trzeba regulować niezależnie od liczby wizyt w danym miesiącu. Opłaty za lokal, energię czy wynagrodzenia nie zmniejszają się automatycznie w okresie słabszego popytu. W takich warunkach spadek przychodów może utrudnić zachowanie płynności i terminowe opłacanie kolejnych zobowiązań.

Jednoosobowe działalności mają 41 mln zł długu

Największą część zaległości branży generują osoby prowadzące jednoosobową działalność gospodarczą. W KRD figuruje 2976 takich przedsiębiorców, którzy łącznie mają do oddania 41 mln zł. To około 75,8 proc. całego zadłużenia salonów oraz ponad 81 proc. wszystkich dłużników z branży.

image

Salony beauty muszą uważać na automatyczną zmianę kodów PKD — na czym to polega?

Na spółki prawa handlowego przypada 13,1 mln zł zaległości. W tej grupie jest 657 podmiotów. Średnie zadłużenie przedsiębiorcy prowadzącego jednoosobową działalność wynosi 13,7 tys. zł. W przypadku pozostałych przedsiębiorstw i instytucji jest wyższe i sięga 19,9 tys. zł.

Przewaga jednoosobowych firm wśród dłużników oznacza, że problemy płatnicze dotyczą przede wszystkim najmniejszych podmiotów. Właściciele takich salonów często samodzielnie zajmują się obsługą klientów, zakupami, promocją i finansami. Ekspertka Rzetelnej Firmy Alicja Łacina wskazuje, że przy braku rezerwy finansowej kilka słabszych tygodni, nieprzewidziany wydatek lub zakup sprzętu mogą doprowadzić do opóźnień w bieżących płatnościach.

Wśród najbardziej zadłużonych przedsiębiorców z branży najwyższe zaległości ma firma z Lublina — ponad 1,25 mln zł wobec jednego wierzyciela. Kolejne miejsca zajmują przedsiębiorcy z Sosnowca, z długiem w wysokości 1,11 mln zł, oraz z Krakowa — 1,04 mln zł. W zestawieniu znajdują się również właściciel firmy z Warszawy, który zalega 524,5 tys. zł wobec pięciu wierzycieli, i przedsiębiorca z Gdańska z zadłużeniem 486,6 tys. zł wobec trzech podmiotów. Łączne zaległości dziesięciu największych dłużników wynoszą blisko 7 mln zł.

Mazowsze odpowiada za ponad jedną piątą zaległości

Największą łączną kwotę zadłużenia odnotowano w województwie mazowieckim. 694 dłużników z tego regionu ma do oddania ponad 12 mln zł, co stanowi przeszło jedną piątą zaległości całej branży.

Na drugim miejscu znajduje się Pomorze, gdzie 352 przedsiębiorców zalega z płatnościami na 6,2 mln zł. Podobną kwotę odnotowano na Śląsku: 454 dłużników ma tam nieuregulowane zobowiązania o wartości około 6,2 mln zł. Wysokie sumy dotyczą także Wielkopolski — 5,9 mln zł — oraz Małopolski, gdzie zadłużenie wynosi 4,6 mln zł.

image

Booksy zwolni około 20 proc. załogi. Firma przyspiesza wdrażanie AI

Najmniejsze łączne zaległości mają salony z województw podlaskiego (349 tys. zł), opolskiego (477 tys. zł) i świętokrzyskiego (808 tys. zł). Ranking według całkowitej wartości długu wygląda jednak inaczej niż zestawienie średniego zadłużenia przypadającego na jednego dłużnika. Pod tym względem najwyższy wynik odnotowano w województwie lubelskim — niemal 21 tys. zł. W warmińsko-mazurskim średnia wynosi 20,2 tys. zł, a w podkarpackim 18,7 tys. zł. Wysoka suma regionalnych zaległości nie musi więc oznaczać najwyższego przeciętnego obciążenia pojedynczego przedsiębiorcy.

Najwięcej zaległości wobec sektora finansowego

Ponad trzy czwarte zadłużenia salonów, czyli 40,9 mln zł, przypada na instytucje finansowe, wtórnych wierzycieli i operatorów płatności. Znaczną część tej sumy stanowią zobowiązania przejęte przez firmy i fundusze skupujące długi, przede wszystkim od podmiotów z sektora finansowego.

Poza tą grupą salonowe zaległości obejmują 4,5 mln zł wobec firm telekomunikacyjnych, 2,1 mln zł wobec dostawców energii oraz 1,7 mln zł wobec podmiotów z branży nieruchomości. Dane pokazują więc, że zadłużenie dotyczy zarówno finansowania, jak i usług oraz infrastruktury potrzebnej do prowadzenia działalności.

Szczególnie liczne są zaległe płatności wobec operatorów terminali płatniczych. KRD odnotowuje ich niemal 7,9 tys., co stanowi ponad jedną trzecią wszystkich niespłaconych zobowiązań w branży. Ich łączna wartość wynosi 2,6 mln zł, a średnia zaległość to około 330 zł.

image

Boom na salony kosmetyczne. W pół roku przybyło sześć tysięcy firm

Terminale płatnicze i telefony służą salonom do przyjmowania płatności oraz kontaktu z klientami. Jak wskazuje Alicja Łacina, zaległości wobec ich dostawców mogą być sygnałem poważnych problemów, ponieważ dotyczą usług wykorzystywanych w codziennym funkcjonowaniu firmy. Na poziomie całej branży obraz jest zróżnicowany: większość salonów ma najwyższe oceny wiarygodności, ale rosnąca liczba zobowiązań i wyższa wartość zadłużenia pokazują, że część przedsiębiorców mierzy się z narastającą presją na płynność.

ZOBACZ KOMENTARZE (0)
16. listopad 2026 20:28