StoryEditor
Eksport
16.08.2024 16:37

Handel wewnątrz kontynentu afrykańskiego kuleje. Czy to szansa dla polskiego eksportu?

Rynek afrykański stoi dla polskich brandów otworem. / Getty Images Signature

Brak jednolitej waluty, niespójne przepisy handlowe, niedociągnięcia infrastrukturalne i problemy z procedurami celnymi sprawiają, że handel wewnątrz kontynentu afrykańskiego jest dla marek poważnym wyzwaniem. W efekcie ekspansja lokalnych brandów pozostaje mocno ograniczona, a na rynku pozostaje luka, którą zapełnić może eksport – na przykład z Unii Europejskiej.

„Eksport i import towarów i usług Afryki osiągnął najszybszy wzrost w ciągu ostatniej dekady, ale nadal pozostaje niski pod względem ogólnej wielkości w porównaniu z innymi regionami. Aby zredukować ubóstwo na dużą skalę i przekształcić swoje gospodarki, kraje afrykańskie muszą zwiększyć skalę i zdywersyfikować swój udział w międzynarodowych i globalnych łańcuchach wartości (global value chains, GVC). Gospodarka globalna jest źródłem wzrostu, którego gospodarki afrykańskie nie mogą sobie pozwolić zignorować” – czytamy w przedmowie do książki „Africa in the New Trade Environment. Market Access in Troubled Times” (Afryka w nowym środowisku handlowym. Dostęp do rynku w trudnych czasach).

Open Knowledge Repository Banku Światowego wskazuje, że handel między krajami afrykańskimi stanowi zaledwie 16 proc. całkowitej wielkości handlu kontynentu. Dla porównania – w Europie ten wskaźnik wynosi 68 proc., a w Azji – 59 proc. Natina Yaduma i Wasiq N. Khan, autorzy artykułu „Intra-regional Trade and African Economic Integration” (Handel wewnątrzregionalny i integracja gospodarcza Afryki), wskazują, że korzenie słabych relacji handlowych między krajami afrykańskimi sięgają czasów kolonialnych. Kolonizatorzy wyznaczali arbitralne granice, ignorując różnorodność etniczną i kulturową tego kontynentu i prowadząc do licznych konfliktów. Po uzyskaniu niepodległości narody zaczęły stawiać na suwerenność oraz niezależność gospodarczą, przedkładając je nad współpracę regionalną.

Problemy z handlem wewnątrzkontynentalnym w Afryce wpływają także na branżę kosmetyczną

– Podczas startu stanęliśmy przed wieloma wyzwaniami, ale niemożliwość przeprowadzenia płynnej transakcji z krajami, z którymi dzielimy granice, była zdecydowanie jednym z najbardziej frustrujących – opowiadała w rozmowie z Elvisem Kachi z BeautyMatter Sneha Mehta, współzałożycielka kenijskiej marki Uncover Skincare.

Jednym z problemów dla eksportu jest brak jednolitej waluty, co naraża firmy na ryzyko związane z wahaniem kursów walut. Formą ominięcia tego problemu jest prowadzenie rozliczeń w dolarach, ale ta forma przeliczeń też jest obciążająca, szczególnie dla krajów o niższych dochodach. Dalsze kłopoty są wywołane przez niespójne przepisy handlowe oraz problemy z kontrolą graniczną: uciążliwe procedury celne czy arbitralnie nakładane cło. Dla Uncover Skincare eksport z Kenii do Unii Europejskiej okazał się łatwiejszy niż do sąsiadującej z Kenią Tanzanii, tak liczne były przeszkody biurokratyczne we Wspólnocie Afryki Wschodniej (East African Community, EAC).

image
Anna Tess Gołębiowska, autorka
materiały własne autorki
Jednym z problemów dla eksportu jest brak jednolitej waluty, co naraża firmy na ryzyko związane z wahaniem kursów walut. Formą ominięcia tego problemu jest prowadzenie rozliczeń w dolarach, ale ta forma przeliczeń też jest obciążająca, szczególnie dla krajów o niższych dochodach. Dalsze kłopoty są wywołane przez niespójne przepisy handlowe oraz problemy z kontrolą graniczną: uciążliwe procedury celne czy arbitralnie nakładane cło. Zróżnicowane przepisy wpływają też na skład produktów – poszczególne kraje mają różne regulacje odnośnie dopuszczalnej ilości składników, co uniemożliwia stworzenie wspólnej linii dla różnych rejonów. Mimo rejestracji w jednym kraju, kosmetyk może zostać odrzucony w innym lub wymagać znacznych modyfikacji.

Ifeoma C. Kamalu z Aku Organics, firmy zarejestrowanej w Ghanie, ogłosiła, że nie jest w stanie wejść na rynek nigeryjski, ponieważ rejestracja w tamtejszej Narodowej Agencji Kontroli Żywności i Leków (National Agency for Food and Drugs Administration Control, NAFDAC) wiąże się z opłatą 10 tysięcy dolarów. Aku Organics produkuje kosmetyki do pielęgnacji ciała z naturalnych składników i w odwołaniu do tradycji.

Jednym z największych rynków branży kosmetycznej jest Nigeria, w 2024 roku ma osiągnąć poziom 9,71 miliarda dolarów. Za rejestrację produktów odpowiada NAFDAC. W RPA rynek kosmetyczny ma osiągnąć poziom 4,19 miliarda dolarów do 2028 roku. Branża podlega Południowoafrykańskiemu Urzędowi Regulacji Produktów Zdrowotnych (South African Health Products Regulatory Authority, SAHPRA). Część regulacji jest zgodna z normami międzynarodowymi, ale ich złożoność jest zaporowa dla mniejszych firm. W Kenii za regulacje odpowiada Kenijskie Biuro Standardów (Kenya Bureau of Standards, KEBS). Rygorystyczne testy i długi proces certyfikacji opóźniają wejście produktów na rynek oraz generują koszty dla firm. Branża kosmetyczna ma osiągnąć przychód 2,99 miliarda dolarów w 2024 roku.

Inicjatywy handlowe prą do przodu

Mimo poruszonych problemów pojawiły się inicjatywy, których celem jest poprawa handlowych stosunków międzyafrykańskich oraz stworzenie środowiska sprzyjającego wzrostowi gospodarczemu. Są to Afrykańska Kontynentalna Strefa Wolnego Handlu (African Continental Free Trade Area, AfCFTA), Panafrykański System Płatności i Rozliczeń (Pan-African Payment and Settlement System, PAPSS), Nigeryjskie Stowarzyszenie Kosmetyczne (Cosmetics Association of Nigeria, CAN),  Kosmetyczna Rada Eksportu RPA (Cosmetic Export Council of South Africa, CECOSA), Wspólnota Gospodarcza Państw Afryki Zachodniej  (Economic Community of West African States, ECOWAS), Południowoafrykańska Wspólnota Rozwoju (Southern African Development Community, SADC) czy wspomniane już EAC.

– Słabe stosunki międzynarodowe między krajami afrykańskimi stanowią poważne wyzwania dla branży kosmetycznej. (…) Jednak inicjatywy takie jak jak AfCFTA, PAPSS i wysiłki Regionalnych Wspólnot Gospodarczych oferują system, w którym możliwa jest bardziej zintegrowana i oparta na współpracy przyszłość. Poprzez zajęcie się tymi systemowymi problemami i wspieranie silniejszych relacji międzyafrykańskich, branża kosmetyczna kontynentu ma szansę na uwolnienie pełnego potencjału, przyczynienie się do wzrostu gospodarczego i pełne zwiększenie globalnej konkurencyjności kontynentu w sektorze kosmetycznym – podkreśla Elvis Kachi w rozmowie z Beauty Matters.

Statista notuje, że w 2022 roku łączna sprzedaż kosmetyków na kontynencie afrykańskim osiągnęła poziom 53,6 miliardów euro, a w 2028 roku ma osiągnąć poziom 80,6 miliardów euro. Wydatki per capita na zakup kosmetyków w 2022 roku w Afryce były najniższe i wynosiły 43 euro w porównaniu z 208 euro w Ameryce Północnej czy 146 euro w Europie. Udział kanału online w sprzedaży kosmetyków w 2019 roku wyniosła w Afryce zaledwie 1,9 proc. i ma wzrosnąć do 3,9 proc. w 2027 roku. W Europie sprzedaż online wyniosła 15 proc. w 2019 roku i ma wzrosnąć do 27,2 proc. w 2027 roku.

„Afryka jest dziś najszybciej rozwijającym się kontynentem naszego globu. Spośród 13 najdynamiczniej rosnących gospodarek na świecie, aż sześć stanowiły w 2015 roku kraje afrykańskie: Etiopia, Demokratyczna Republika Konga, Wybrzeże Kości Słoniowej, Mozambik, Tanzania i Rwanda. Bank Światowy uważa, że Afryka może znajdować się obecnie na początku drogi gwałtownego rozwoju, na którą przed 30 laty weszły Chiny, a 10 lat później Indie. Prognozy dla tego kontynentu na najbliższe dziesięciolecia mówią o wzroście gospodarczym na poziomie przekraczającym 7 proc. rocznie. Jednocześnie rośnie liczba ludności: szacuje się, że w 2050 roku kontynent będzie zamieszkiwało 2 miliardy osób, czyli niemal dwukrotnie więcej niż dziś. To oznacza zwiększenie potrzeb i chłonności rynków” – pisała w 2016 roku dr Małgorzata Bonikowska, prezeska Centrum Stosunków Narodowych o programie Go Africa mającym ułatwić promocję polskiego biznesu na tym kontynencie.

Polska perspektywa

W 2021 roku całkowity polski eksport do Afryki wyniósł zaledwie 3,4 miliarda euro. W tym samym czasie eksport z Chin do Afryki wyniósł niemal 150 miliardów dolarów.

Na tle sąsiadów wypadamy marnie, dlatego że nie mamy strategii na Afrykę. Dziesięć lat temu rząd nasz otworzył programy Go Africa, a jednocześnie zlikwidował pięć ambasad polskich obejmujących 20 krajów. Od lat mówię, że aby współpracować z krajami Afryki, potrzebujemy w tych krajach flagowych inwestycji polskich przedsiębiorstw państwowych. Krajowa Izba Gospodarcza reprezentuje małe i średnie przedsiębiorstwa, kiedy duże państwowe firmy rozpoczną trwałą współpracę, będzie łatwiej i nam. Patrzymy teraz, przy kryzysie energetycznym, który będzie jeszcze trwał, na tanie źródła energii w Afryce, szczególnie w Afryce Północnej, na o wiele tańszą siłę roboczą. Gaz i energia elektryczna potrafi być 7 do 10 razy tańsza niż w Unii Europejskiej, to jest wystarczający powód, żeby się zastanowić nad przenoszeniem niektórych energochłonnych polskich fabryk np. do Afryki Północnej

– komentował w rozmowie ze StockWatch.pl Janusz Wiśniewski, przewodniczący  Krajowej Izby Gospodarczej. Co więcej, potencjał polskiego eksportu do Afryki szacuje on na aż 200 miliardów dolarów.

Kraje afrykańskie są więc perspektywicznym rynkiem dla polskiego biznesu, jednak eksport wymaga współpracy przedsiębiorstw, rządu oraz organizacji pozarządowych.

Anna Tess Gołębiowska

Czytaj także: Uwaga eksporterzy: Pakistan winduje opłaty regulacyjne na importowane kosmetyki

ZOBACZ KOMENTARZE (0)
StoryEditor
Eksport
10.09.2026 14:09
Chińskie perfumy ruszają na podbój świata. Eksport rośnie w tempie ponad 30 proc.
Zestaw Breeze & Bloom Perfume Duo SetFlower Knows

Kiedy podczas tegorocznych targów Esxence w Mediolanie odwiedzający zatrzymywali się przy chińskich stoiskach, nie witały ich tanie kopie europejskich bestsellerów. Zamiast tego uderzał ich zapach świeżo parzonej herbaty, wilgotnego bambusa i rześkiej pomarańczy. Chińskie marki perfumeryjne coraz aktywniej wychodzą poza rynek krajowy. Rodzimi producenci próbują przy tym budować przewagę nie tylko ceną, ale przede wszystkim oryginalnymi kompozycjami i własnym językiem kulturowym.

Jeszcze kilka lat temu chińskie marki perfumeryjne były na światowych rynkach przede wszystkim ciekawostką. Dziś coraz częściej próbują konkurować o uwagę konsumentów w segmentach, w których od lat dominują firmy z Europy i Stanów Zjednoczonych. Jednym z miejsc, w których widać tę zmianę, jest Esxence w Mediolanie – jedno z najważniejszych wydarzeń światowej branży perfumeryjnej. Chińskie stoiska przyciągały odwiedzających kompozycjami wykorzystującymi m.in. nuty herbaty, osmantusa i agarowca. Ponad 20 rodzimych chińskich marek perfumeryjnych zaprezentowało się również wspólnie podczas Paris-Shanghai Perfume Exhibition ledwie rok temu. Dla lokalnych producentów udział w międzynarodowych targach to jednak dopiero początek drogi. Znacznie trudniejszym zadaniem pozostaje zbudowanie rozpoznawalności i emocjonalnej więzi z konsumentami poza Chinami.

Nie tylko osmantus i herbata

Jednym z wyzwań związanych z międzynarodową ekspansją jest przełożenie chińskich skojarzeń kulturowych na język zrozumiały dla odbiorców z innych rynków. W Chinach jaśmin czy gardenia od dawna kojarzą się z elegancją i wyrafinowaniem, podobnie jak herbata, bambus, osmantus czy agarowiec mogą przywoływać określone elementy tradycyjnej estetyki. Nie oznacza to jednak, że zagraniczny konsument będzie automatycznie interpretował te składniki w taki sam sposób.

Kilka najpopularniejszych chińskich marek perfumeryjnych

  • Melt Season – marka z Szanghaju, która zdobyła międzynarodową uwagę; w 2025 r. została nawet wskazana przez Jing Daily jako najważniejsza marka chińskiego boomu indie fragrance.  
  • Boitown – jeden z największych lokalnych graczy pod względem popularności konsumenckiej; w rankingu iiMedia 2025 zajęła pierwsze miejsce wśród chińskich marek perfum.
  • RECLASSIFIED – marka określana jako chiński odpowiednik „light niche fragrance”, rozwijająca także doświadczenia związane z komponowaniem zapachów.
  • Black Paw – marka wykorzystująca orientalne i kulturowe odniesienia w nowoczesnym, niszowym wydaniu.
  • ImSole – przykład nowej generacji chińskich marek, które bardzo dobrze wykorzystują kanały cyfrowe; w 2025 r. sprzedaż marki na Douyin wyniosła ok. 203 mln juanów, a więc ok. 80 proc. więcej niż rok wcześniej.
  • Documents – Awangardowa marka, w którą zainwestował fundusz L’Oréal. Słynie z surowego designu i bardzo odważnych, niszowych kompozycji (np. z nutami czosnku czy popiołu).
  • To Summer – Mistrzowie orientalnego minimalizmu i poetyckiego opowiadania o zapachach. Sprzedają estetykę, z którą łatwo rezonuje zachodni millenials.
  • Scent Library – Pionierzy przekładania chińskiej codzienności na zapachy (to oni spopularyzowali zapach kultowych chińskich cukierków White Rabbit czy lokalnych napojów).

Dlatego część chińskich producentów zmienia sposób opowiadania o swoich produktach. Zamiast wymagać od odbiorcy znajomości chińskiej kultury, marki próbują odwoływać się do uniwersalnych emocji i wspomnień. Przykładem jest zapach „Summer Juice”, którego inspiracją była popularna w Chinach pomarańczowa oranżada Arctic Ocean. Kompozycję oparto na nutach pomarańczy i czerwonej pomarańczy. Na TikToku zainteresowanie zapachem wykazywali także europejscy konsumenci, którzy niekoniecznie znali historię stojącą za produktem. Dla nich istotniejsze były świeżość cytrusowej kompozycji i skojarzenie z chłodnym, gazowanym napojem podczas upalnego lata.

To podejście wskazuje na szerszą zmianę w strategii chińskich marek. Ich celem nie musi być bezpośrednie tłumaczenie zagranicznym konsumentom chińskich symboli kulturowych. Zamiast tego próbują tworzyć doświadczenia zapachowe, które są zrozumiałe niezależnie od pochodzenia odbiorcy, a dopiero później pozwalają odkrywać stojącą za nimi historię. Równolegle rozwijany jest drugi kierunek – budowanie bardziej wyrazistej tożsamości opartej na charakterystycznych dla Chin składnikach i estetyce. Oba modele mają wspólny cel: stworzenie dialogu z globalnym konsumentem, a nie jedynie dostosowanie chińskiego produktu do zachodnich gustów.

Eksport perfum rośnie o ponad 30 proc.

Rosnące ambicje marek znajdują odzwierciedlenie w danych handlowych. Według danych General Administration of Customs of China w pierwszej połowie 2026 r. wartość eksportu perfum i wód toaletowych z Chin wyniosła 2,502 mld juanów, czyli około 349 mln dolarów, i była o 31,05 proc. wyższa niż rok wcześniej. W całym 2025 r. eksport tej kategorii sięgnął 4,577 mld juanów i zwiększył się o 26,22 proc. rok do roku.

Jeszcze wyraźniej skalę zmian pokazuje dłuższa perspektywa. W ciągu pięciu lat wartość chińskiego eksportu perfum wzrosła z około 140 mln dolarów w 2020 r. do 640 mln dolarów w 2025 r. Oznacza to skumulowaną roczną stopę wzrostu przekraczającą 34 proc. Perfumy są przy tym częścią znacznie większego strumienia eksportowego chińskiej branży beauty.

W pierwszej połowie 2026 r. Chiny wyeksportowały 932,3 tys. ton produktów z kategorii beauty, kosmetyków i środków myjących, o 33,1 proc. więcej niż w analogicznym okresie poprzedniego roku. Wartość tego eksportu zwiększyła się o 28,4 proc., osiągając 4,577 mld dolarów. Jeżeli spojrzeć na Chiny nie tylko jako producenta, ale jako potencjalnego konkurenta dla zachodnich marek perfumeryjnych, ważniejsze od obecnego udziału jest jednak tempo wzrostu i zmiana modelu eksportowego.

Chińskie firmy nadal mają relatywnie niski udział w wartościowym światowym handlu – dodatkowo średnia wartość eksportowanych przez Chiny perfum wynosiła w 2025 r. zaledwie 6893 dolarów za tonę, wobec 43 207 dolarów średnio na świecie, co pokazuje różnicę w strukturze i pozycjonowaniu eksportu. Jednocześnie wzrost o ponad 25 proc. w ciągu roku sugeruje, że chińscy producenci stopniowo przesuwają się z roli dostawców dużych wolumenów w kierunku budowania własnej obecności na rynkach zagranicznych. To właśnie rozwój rodzimych marek premium i niszowych w kolejnych latach zwiększać wartość chińskiego eksportu szybciej niż jego wolumen. 

Dane pokazują więc, że zagraniczna ekspansja chińskich firm kosmetycznych nie ogranicza się do pojedynczych marek próbujących wejść do europejskich perfumerii. Obejmuje coraz większą część krajowego łańcucha wartości – od produkcji i składników po gotowe produkty konsumenckie.

Według Yan Jiangying, przewodniczącej China Association of Fragrance Flavor and Cosmetic Industries, za wzrostem zainteresowania chińskimi produktami stoją trzy czynniki: większa pewność kulturowa rodzimych przedsiębiorstw, rozwój przemysłowych i technologicznych możliwości produkcji oraz rosnące zainteresowanie orientalnymi nutami zapachowymi.

Chińskie marki szukają własnej niszy

Potencjał dalszej ekspansji jest związany m.in. z rosnącym popytem na produkty beauty w Azji Południowo-Wschodniej, Brazylii i na Bliskim Wschodzie. Chińscy producenci korzystają również z rozbudowanego krajowego zaplecza produkcyjnego i kompletnego łańcucha dostaw, co ułatwia rozwój marek i zwiększanie skali działalności.

Eksperci zwracają jednak uwagę, że sama przewaga produkcyjna nie wystarczy do zbudowania globalnej marki. Zhang Yi, CEO i główny analityk iMedia Research, wskazuje, że chińskie przedsiębiorstwa nie powinny koncentrować się na zastępowaniu zagranicznych produktów tańszymi odpowiednikami. Ich przewagą mają być większa oryginalność, jakość oraz specjalizacja w niszowych segmentach.

To istotna zmiana z punktu widzenia światowego rynku perfumeryjnego. Chińskie firmy coraz częściej próbują przejść od roli producenta do roli właściciela marki, koncepcji i produktu. W tym modelu znaczenie mają nie tylko receptury, ale również storytelling, identyfikacja wizualna, media społecznościowe i umiejętność dopasowania komunikacji do lokalnych regulacji.

Kolejnym etapem ekspansji będzie zatem nie tyle zwiększanie liczby eksportowanych flakonów, ile budowanie marek, które będą rozpoznawalne poza Chinami. Dla globalnego rynku perfumeryjnego oznacza to pojawienie się kolejnego źródła konkurencji – firm dysponujących dużym zapleczem produkcyjnym, ale jednocześnie próbujących stworzyć własną, rozpoznawalną narrację zapachową. Herbata, osmantus i agarowiec mogą być jej najbardziej charakterystycznymi składnikami, ale równie skutecznym punktem wyjścia może okazać się uniwersalne wspomnienie zimnego, pomarańczowego napoju w upalny dzień.

Jedwabny czy piżmowy szlak?

Dla importera kluczowe powinno być jednak nie samo „chińskie pochodzenie”, lecz jakość marki, jej potencjał premium i gotowość do spełnienia europejskich wymogów. Chiński rynek nadal jest zdominowany przez międzynarodowych graczy, a wiele rodzimych marek pozostaje na wczesnym etapie skalowania – według analiz branżowych niewiele z nich przekraczało 100 mln juanów sprzedaży.  

Z drugiej strony właśnie ten etap rozwoju może być atrakcyjny dla polskich dystrybutorów: można pozyskać markę przed jej szerokim wejściem do Europy, ale trzeba dokładnie zweryfikować dokumentację produktu, zgodność z regulacjami UE, stabilność dostaw, zdolność produkcyjną oraz prawa do dystrybucji. Warto też pamiętać, że perfumy wymagają doświadczenia offline – konsument musi móc zapach przetestować – dlatego model selektywnej dystrybucji + e-commerce + ekspozycja w wybranych perfumeriach/drogeriach może być dla takich marek skuteczniejszy niż masowe wprowadzenie do całej sieci. Chińskie doświadczenia pokazują bowiem, że rozwój zapachu odbywa się równocześnie online i offline, a inwestorzy tacy jak L’Oréal czy Estée Lauder już dostrzegają potencjał lokalnych marek. 

I nie dziwota, bo aktualnie przez chiński rynek przelewa się trend na guochao, co można przetłumaczyć jako „chiński szyk” (China Chic) lub „narodowy trend”. To potężne zjawisko kulturowo-biznesowe polega na wplataniu tradycyjnych chińskich motywów, estetyki i mitologii do nowoczesnych produktów konsumenckich. Jest to również odpowiedź na dekady dominacji zachodnich marek. Kiedyś chiński konsument kupował produkty z Europy czy USA, by poczuć luksus i prestiż. Dzisiaj, zwłaszcza wśród pokolenia Z i milenialsów, największym powodem do dumy jest noszenie, używanie i promowanie tego, co rodzime – pod warunkiem, że jest świetnie zaprojektowane i nowoczesne.

Ikony trendu Guochao:

  • Florasis (Hua Xizi): Marka kosmetyczna, której palety cieni i szminki to dosłownie płaskorzeźby przedstawiające chińskie legendy, smoki czy feniksy. Zdetronizowali wiele zachodnich gigantów na lokalnym rynku, a dziś z sukcesem wchodzą do Europy i USA.
  • Li-Ning: Chińska marka sportowa, która z producenta tanich dresów przeobraziła się w ikonę globalnego streetwearu. Ich pokazy na New York Fashion Week, pełne nawiązań do taoizmu i chińskiej typografii, zdefiniowały na nowo azjatycką modę.
  • Chicecream (Zhong Xue Gao): Marka lodów premium z Szanghaju, która stworzyła lody w kształcie tradycyjnych chińskich dachówek, używając unikalnych lokalnych smaków (np. jaśminu czy czarnego sezamu) i sprzedając je w cenach wyższych niż zachodni giganci tacy jak Häagen-Dazs.

Guochao to nie cepelia. To kaligrafia przeniesiona na streetwear, starożytne receptury medycyny chińskiej użyte w zaawansowanych technologicznie kosmetykach czy motywy z Zakazanego Miasta na luksusowych flakonach perfum. Klienci kupują lokalne produkty z dumą, ale są bezlitośni, jeśli jakość kuleje. Marka nie przetrwa tylko dlatego, że jest chińska – musi oferować realną wartość (tzw. premiumization). Młodzi Chińczycy z pokolenia Z dorastali w kraju będącym gospodarczą i technologiczną potęgą. Nie pamiętają czasów, gdy chińskie oznaczało „tanie i gorsze”. Zamiast tego widzą marki, które jakością dorównują zachodnim, ale znacznie lepiej rozumieją ich lokalną tożsamość.

Może się więc okazać niebawem, że „chińszczyzna” przestanie być pejoratywnym określeniem na tani import z Shein czy Alibaby.

ZOBACZ KOMENTARZE (0)
StoryEditor
Eksport
08.09.2026 21:38
Polski rynek kosmetyczny urósł do 6,4 mld euro. Awans w rankingu eksporterów [RAPORT PZPK]
Nowa strategia marek beauty: retail + digitalShutterstock

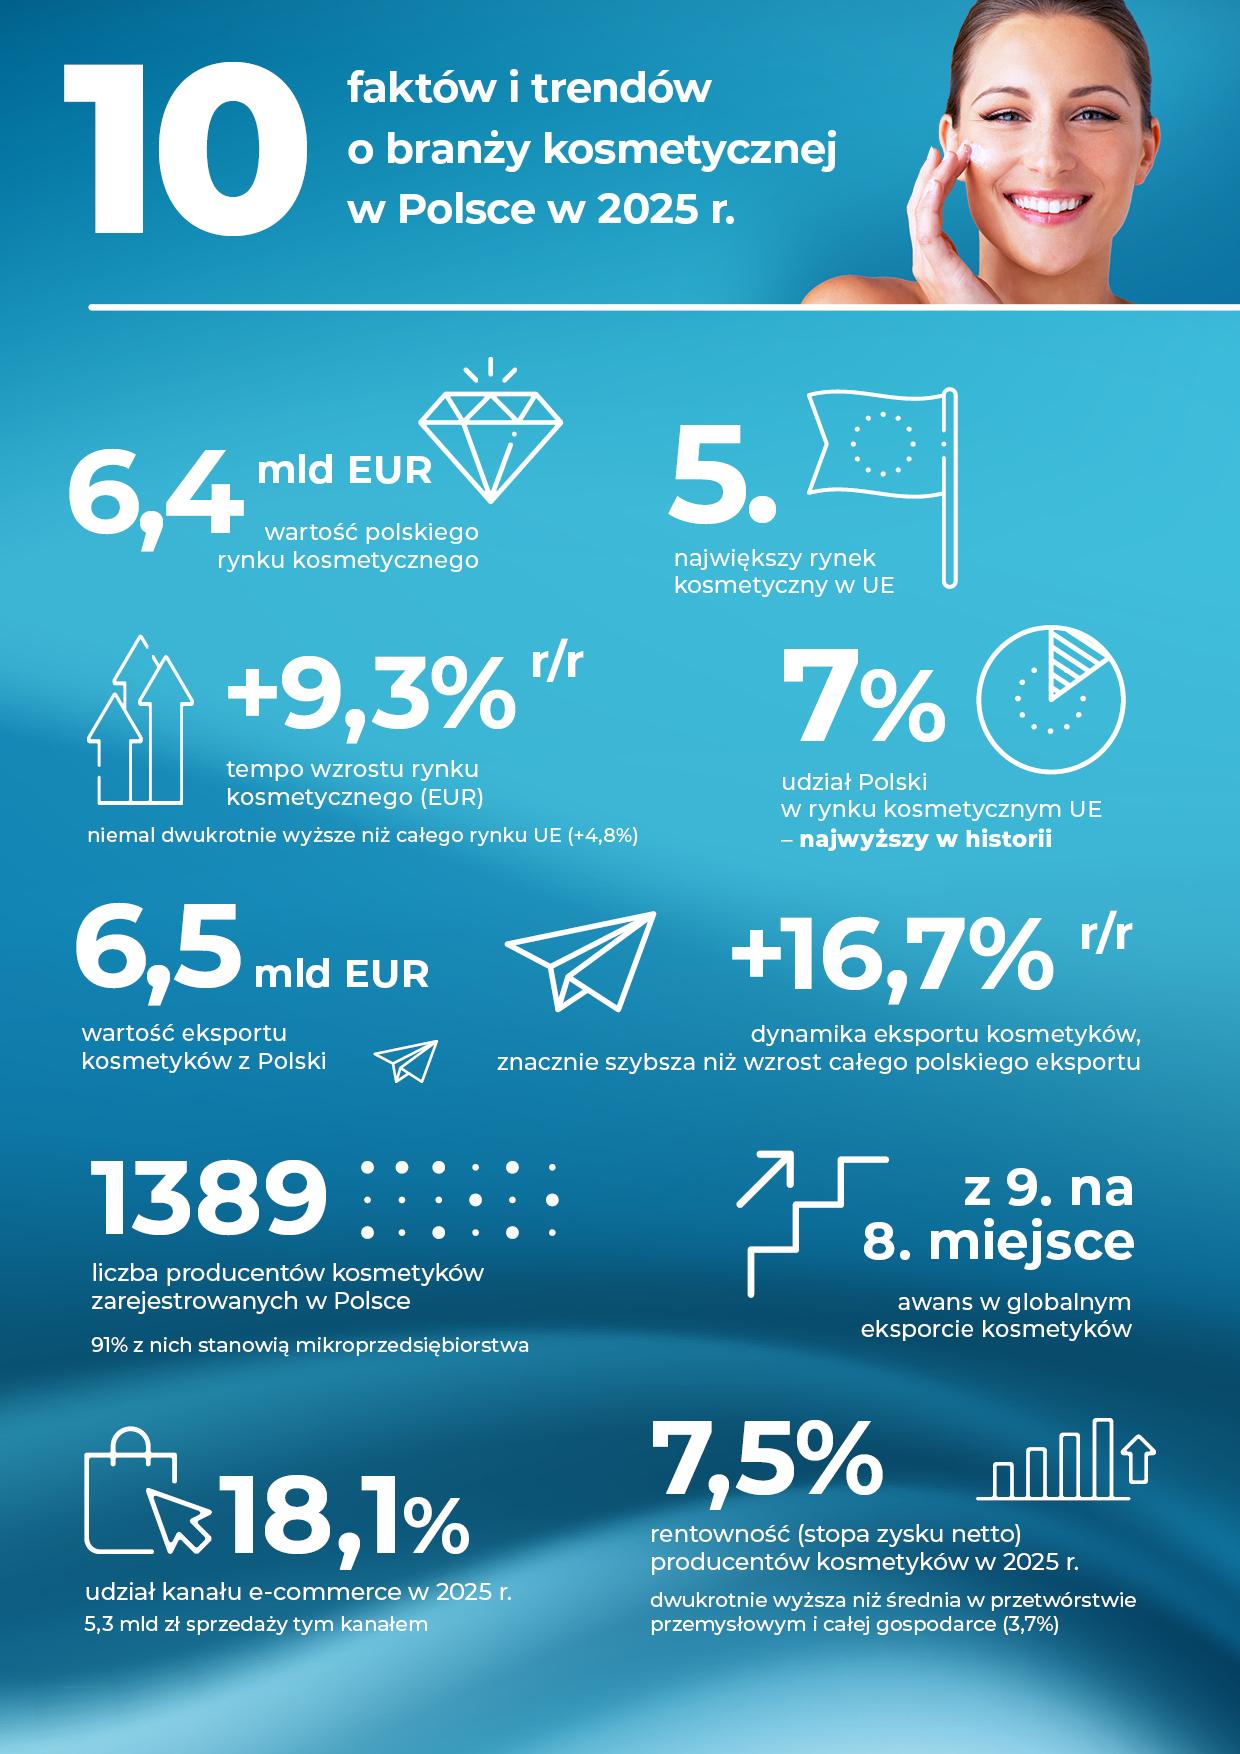
Wartość polskiego rynku kosmetycznego wzrosła w 2025 roku o 9,3 proc., do 6,4 mld euro. Polska utrzymała pozycję piątego największego rynku w Unii Europejskiej, a w światowym rankingu eksporterów kosmetyków awansowała na ósme miejsce. Polski Związek Przemysłu Kosmetycznego i Fundacja WiseEuropa przedstawili trzecią edycję raportu „Kosmetyczna Polska”.

Wartość krajowego rynku kosmetycznego zwiększyła się z 5,9 do 6,4 mld euro w 2025 r.. Jak wynika z danych przedstawionych przez PZPK, wzrost o 9,3 proc. był drugim najwyższym w Unii Europejskiej i niemal dwukrotnie przewyższał dynamikę całego unijnego rynku, która wyniosła 4,8 proc. Polska odpowiada już za 7 proc. wartości rynku kosmetycznego UE.

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Obok wzrostu sprzedaży i eksportu autorzy raportu wskazują jednak na wyzwania związane z konkurencją spoza Europy, kosztami i nowymi regulacjami.

Polski rynek kosmetyków rośnie szybciej niż unijny

W ciągu dekady wartość rynku kosmetycznego w Polsce zwiększyła się o 85 proc., podczas gdy w całej Unii Europejskiej wzrosła o 46 proc. W latach 2015–2025 średnie roczne tempo wzrostu wynosiło w Polsce 6,4 proc., wobec 3,9 proc. w UE. Według komunikatu towarzyszącego premierze raportu wzrost w 2025 roku napędzały przede wszystkim większy wolumen sprzedaży i rosnące wydatki konsumentów.

– Branża kosmetyczna w Polsce – różnorodna, kreatywna, tak sprawnie mobilizująca się do wysiłku – przestała być rynkiem, o którym mówi się głównie w kategoriach potencjału. Ten potencjał już się materializuje. Od lat zajmujemy pozycję piątego rynku kosmetycznego w Unii Europejskiej. Od 2025 r. odpowiadamy za 7% unijnego rynku. Tempo naszego wzrostu wyraźnie przewyższyło średnią europejską. To znakomita pozycja, którą musimy umieć utrzymać w coraz bardziej wymagającym otoczeniu konkurencyjnym – mówi Justyna Żerańska, dyrektor generalna Polskiego Związku Przemysłu Kosmetycznego.

Eksport kosmetyków przekroczył 6,5 mld euro

Wartość eksportu kosmetyków z Polski przekroczyła w 2025 roku rekordowe 6,5 mld euro, przy imporcie wynoszącym około 4,3 mld euro. Sprzedaż zagraniczna wzrosła o 16,7 proc. rok do roku, wyraźnie szybciej niż cały polski eksport.

Polska awansowała z dziewiątego na ósme miejsce wśród największych eksporterów kosmetyków na świecie. Jej udział w globalnym eksporcie tej kategorii zwiększył się do 4,3 proc.

image

60 proc. młodych woli kosmetyki z dyskontów. „Dupe culture” zmienia układ sił na rynku

Kosmetyki odpowiadają już za 1,8 proc. całego polskiego eksportu. Dla porównania średnia światowa wynosi 0,7 proc., co pokazuje znaczenie tej kategorii w strukturze polskiej sprzedaży zagranicznej.

Specjalizacja eksportowa obejmuje kilka segmentów. Jak wskazuje PZPK, Polska zajmuje czołowe pozycje w Unii Europejskiej m.in. w eksporcie produktów do higieny jamy ustnej, kosmetyków do golenia, dezodorantów oraz produktów do pielęgnacji skóry i włosów.

1389 producentów kosmetyków. Ponad 91 proc. to mikrofirmy

W 2025 roku w rejestrze REGON figurowało 1389 przedsiębiorstw prowadzących działalność w zakresie produkcji kosmetyków. To o 69 więcej niż rok wcześniej i o 57 proc. więcej niż w 2015 roku.

Za niemal cały ubiegłoroczny przyrost liczby firm odpowiadały mikroprzedsiębiorstwa. Podmioty zatrudniające do dziewięciu osób stanowiły 91,1 proc. wszystkich przedsiębiorstw w sektorze.

image
W ciągu dekady wartość rynku kosmetycznego w Polsce zwiększyła się o 85 proc.
PZPK/Wise Europe

Konkurencja, koszty i regulacje wyzwaniem dla branży

W komunikacie towarzyszącym raportowi PZPK wskazuje, że sektor korzysta z rosnącej siły nabywczej konsumentów, popularności produktów premium i większej świadomości pielęgnacyjnej. Jednocześnie mierzy się z nasilającą się konkurencją producentów spoza Europy, zmianami w łańcuchach dostaw, presją kosztową oraz kumulacją nowych regulacji.

– Utrzymanie przewag w takim momencie będzie wymagało jeszcze większych nakładów na inwestycje i znacznie bardziej przewidywalnego otoczenia regulacyjnego. Raport „Kosmetyczna Polska 2026” ma być jednym z narzędzi prowadzenia debaty pomiędzy przedsiębiorcami i administracją, która powinna docenić znaczenie sektora kosmetycznego dla polskiej gospodarki – dodaje Paweł Chrościcki, prezes Polskiego Związku Przemysłu Kosmetycznego i SVP CB Continental Europe/Managing Director Coty Central Eastern Europe.

image

Konsument beauty chce wartości, a nie tylko niskiej ceny. Raport McKinsey

Trzecia edycja raportu „Kosmetyczna Polska”, przygotowana przez Polski Związek Przemysłu Kosmetycznego wraz z Fundacją WiseEuropa, jest dostępna na stronie Kosmetyczni.pl w zakładce Baza wiedzy.

Źródło: informacja prasowa Polskiego Związku Przemysłu Kosmetycznego z 8 września 2026 r.

ZOBACZ KOMENTARZE (0)
16. wrzesień 2026 19:44