StoryEditor
Prawo
16.05.2019 00:00

Podatek handlowy. Polska wygrała w Sądzie Unii Europejskiej z Komisją Europejską!

Sąd Unii Europejskiej stwierdził nieważność decyzji KE dotyczących podatku od sprzedaży detalicznej w Polsce! Sąd uznał, że Komisja popełniła błąd, uznając sporny środek za pomoc państwa.

Uwaga! Pracujemy nad przygotowaniem artykułu na ten temat. W międzyczasie publikujemy pełny komunikat służb prasowych Sądu Unii Europejskiej.

(Aktualizacja: kliknij i przeczytaj naszą analizę tego, co się wydarzyło: "Niespodziewane zwycięstwo Polski z KE w sprawie podatku handlowego").

W dniu 1 września 2016 r. w Polsce weszła w życie ustawa o podatku od sprzedaży detalicznej, którego podatnikami są wszyscy sprzedawcy detaliczni bez względu na ich status prawny. Podstawą opodatkowania w tym podatku był przychód spółek objętych zakresem stosowania tej ustawy i podatek ten miał charakter progresywny. Podstawę opodatkowania stanowiła osiągnięta w danym miesiącu nadwyżka przychodów ponad kwotę 17 milionów złotych polskich (PLN), czyli około 4 mln EUR. Stawki podatku wynosiły 0,8% w odniesieniu do miesięcznego przychodu w przedziale od 17 do 170 mln PLN oraz 1,4% w odniesieniu do miesięcznego przychodu w przedziale przekraczającym kwotę 170 mln PLN.

Po wymianie pism między władzami polskimi a Komisją w przedmiocie tej ustawy, instytucja ta wszczęła postępowanie w odniesieniu do wspomnianego środka krajowego, który uznała za stanowiący pomoc państwa. W decyzji z dnia 19 września 2016 r. Komisja nie tylko wezwała zainteresowane strony do przedstawienia uwag, ale również nakazała władzom polskim niezwłoczne zawieszenie „stosowania progresywnych stawek w przedmiotowym podatku do czasu podjęcia przez Komisję decyzji w sprawie [jego] zgodności […] z rynkiem wewnętrznym”. Rząd polski zawiesił stosowanie tejże ustawy.

W decyzji z dnia 30 czerwca 2017 r. Komisja stwierdziła, że rozpatrywany podatek stanowi pomoc państwa niezgodną z rynkiem wewnętrznym i że został on wprowadzony w życie w sposób niezgodny z prawem. Zgodnie z tą decyzją władze polskie miały definitywnie anulować wszystkie wypłaty zawieszone na podstawie decyzji o wszczęciu postępowania. Jako że rozpatrywany środek nie został wprowadzony w życie, Komisja uznała, iż nie zachodzi potrzeba odzyskania pomocy od beneficjentów.

Polska uważa, że Komisja niesłusznie uznała, iż podatek od sprzedaży detalicznej stanowi środek selektywny z korzyścią dla niektórych przedsiębiorstw z uwagi na progresywny charakter jego stawek stosowanych do podstawy opodatkowania przychodu. W związku z tym wniosła ona1 do Sądu Unii Europejskiej o stwierdzenie nieważności decyzji o wszczęciu postępowania (sprawa T-836/16) oraz decyzji końcowej (sprawa T-624/17).

W ogłoszonym dzisiaj wyroku Sąd podkreślił przede wszystkim, że środek, za pomocą którego władze publiczne traktują korzystnie pod względem podatkowym niektóre przedsiębiorstwa, który, mimo że nie wiąże się z przeniesieniem zasobów państwowych, stawia beneficjentów w korzystniejszej sytuacji finansowej niż innych podatników, stanowi pomoc państwa. Wykazanie istnienia korzystnego pod względem podatkowym traktowania niektórych przedsiębiorstw wymaga ustalenia, czy w ramach danego systemu prawnego środek ten może sprzyjać niektórym przedsiębiorstwom w porównaniu z innymi, które w świetle celu przyświecającego temu systemowi znajdują się w porównywalnej sytuacji faktycznej i prawnej. A zatem uznanie korzystnego środka podatkowego za „selektywny” wymaga w pierwszej kolejności uprzedniego zidentyfikowania i zbadania obowiązującego powszechnego lub „normalnego” systemu podatkowego. To właśnie na tle tego systemu podatkowego należy w drugiej kolejności ocenić i w stosownym przypadku ustalić ewentualny selektywny charakter korzyści przysparzanych przez rozpatrywany środek podatkowy, wykazując, że ustanawia on odstępstwo od owego „normalnego” systemu poprzez wprowadzenie zróżnicowania wśród podmiotów gospodarczych znajdujących się, w świetle celu wyznaczonego obowiązującemu powszechnemu lub „normalnemu” systemowi podatkowemu, w porównywalnej sytuacji faktycznej i prawnej.

Sąd zauważył w tym kontekście, że stawki opodatkowania nie mogą zostać wyłączone z treści systemu podatkowego, jak uczyniła to Komisja. Bez względu na to, czy opodatkowanie ma miejsce według stawki jednolitej lub progresywnej, wysokość obciążenia – tak jak podstawa, zdarzenie podatkowe i krąg podatników – należy do podstawowych cech charakterystycznych systemu prawnego obciążenia podatkowego. Z zaskarżonych decyzji wynika, że w opinii Komisji system ten powinien być systemem, w którym przychody sprzedawców detalicznych są opodatkowane jednolitą stawką od pierwszej złotówki (liniową). Należy jednak stwierdzić, że „normalny” system o jednolitej stawce, do którego odwołała się Komisja, jest systemem hipotetycznym, który nie mógł zostać uwzględniony. Analizę selektywnego bądź nieselektywnego charakteru korzyści podatkowej należy bowiem przeprowadzić w świetle rzeczywistych cech charakterystycznych „normalnego” systemu podatkowego, w który się ona wpisuje, a nie w świetle hipotez, których nie przyjął właściwy organ.

W konsekwencji okoliczność, że Komisja zidentyfikowała w zaskarżonych decyzjach „normalny” system, który jest bądź niekompletny, bez stawek opodatkowania, bądź hipotetyczny, z jednolitą stawką opodatkowania, stanowi naruszenie prawa. Zdaniem Sądu, mając na uwadze sektorowy charakter omawianego podatku oraz w braku zróżnicowanych skal stawek dla niektórych przedsiębiorstw, jedynym „normalnym” systemem, który mógł zostać przyjęty w niniejszym przypadku, był podatek od sprzedaży detalicznej sam w sobie, ze strukturą, która obejmuje progresywną skalę stawek i przedziały tego podatku.

Następnie Sąd zbadał, czy konstrukcja podatku od sprzedaży detalicznej, wraz ze swoimi stawkami progresywnymi i przedziałami, była sprzeczna z celem przyświecającym temu podatkowi i wywierała w tym względzie skutki dyskryminacyjne wśród przedsiębiorstw z tego sektora. Nie jest bowiem wykluczone, że przewidziane przez system podatkowy zasady opodatkowania są same w sobie dyskryminacyjne w świetle celu, do którego osiągnięcia system ten ma dążyć. Sąd zauważył, że cel polegający na zasileniu budżetu ogólnego, zidentyfikowany przez Komisję w decyzji o wszczęciu postępowania, jest wspólny wszystkim podatkom nieprzeznaczonym na finansowanie szczególnych celów, które to podatki stanowią zasadniczy element systemów podatkowych i jest on sam w sobie niewystarczający do ustalenia charakteru poszczególnych podatków. Zresztą progresywna struktura stawek podatku nie może jako taka być sprzeczna z celem pozyskiwania wpływów budżetowych.

Ponadto nie można także przyjąć celu zidentyfikowanego w decyzji końcowej Komisji, to jest opodatkowania przychodów wszystkich przedsiębiorstw odnośnego sektora. Celem władz polskich było bowiem ustanowienie podatku sektorowego zgodnego z zasadą redystrybucji podatkowej. Sąd stwierdził również, że rozpatrywany podatek, charakteryzujący się progresywną strukturą opodatkowania, był a priori spójny z tym celem. Można bowiem rozsądnie domniemywać, że przedsiębiorstwo, które osiąga wysokie przychody, może dzięki różnym oszczędnościom skali mieć proporcjonalnie niższe koszty niż przedsiębiorstwo, które osiąga skromniejsze przychody. Komisja popełniła zatem kolejny błąd, przyjmując jako cel podatku od sprzedaży detalicznej cel inny od tego, który został wskazany przez polskie władze.

Wskazując na błędy popełnione przez Komisję przy ustalaniu „normalnego” systemu podatkowego i celu tego systemu, Sąd podkreślił, że w ramach kontroli, którą sprawuje ona w odniesieniu do środków podatkowych mogących stanowić pomoc państwa, Komisja nie może – chyba, że pojawia się oczywista niespójność – zdefiniować zamiast danego państwa członkowskiego charakteru i struktury tego systemu, nie ryzykując przy tym naruszenia kompetencji tego państwa w dziedzinie podatkowej.

W odniesieniu do kwestii, czy konstrukcja opodatkowania wybrana przez władze polskie jest sprzeczna z celem tego systemu, Sąd, opierając się na orzecznictwie Trybunału Sprawiedliwości, zauważył, że istnieją podatki, których charakter nie stoi na przeszkodzie temu, by towarzyszyły im mechanizmy modulacji mogące nawet przyjąć formę zwolnień, przy czym mechanizmy te nie muszą prowadzić do przyznania selektywnej korzyści. A zatem w przypadku podatku od przychodów kryterium modulacji, które przybiera formę progresywnego opodatkowania od określonego, nawet wysokiego, progu, i które może odpowiadać woli, by obejmować opodatkowaniem działalność przedsiębiorstwa tylko wtedy, gdy działalność ta osiąga określone rozmiary, nie implikuje samo w sobie istnienia selektywnej korzyści.

Wobec powyższego Sąd doszedł do wniosku, że Komisja nie mogła słusznie wywieść istnienia selektywnych korzyści towarzyszących podatkowi od sprzedaży detalicznej z samej tylko progresywnej struktury tego nowego podatku. Ponadto Komisji nie udało się wykazać w zaskarżonych decyzjach istnienia selektywnej korzyści wprowadzającej zróżnicowanie wśród podmiotów gospodarczych, które w świetle celu wyznaczonego przez polskiego ustawodawcę podatkowi od sprzedaży detalicznej znajdują się w porównywalnej sytuacji faktycznej i prawnej.

W konsekwencji Sąd stwierdził nieważność decyzji końcowej Komisji.

Wreszcie, w odniesieniu do decyzji Komisji o wszczęciu postępowania, Sąd zauważył, że jest ona oparta na oczywiście błędnej analizie, gdyż nie była ona uzasadniona, jeśli chodzi o kwestię istnienia nowej pomocy, zasadnymi wątpliwościami w świetle danych zawartych w aktach sprawy, lecz stanowiskiem popartym rozumowaniem prawnym, które nie pozwala zgodnie z prawem uzasadnić tej decyzji. Wobec tego Sąd stwierdził także nieważność tej decyzji Komisji.

ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
07.09.2026 11:27
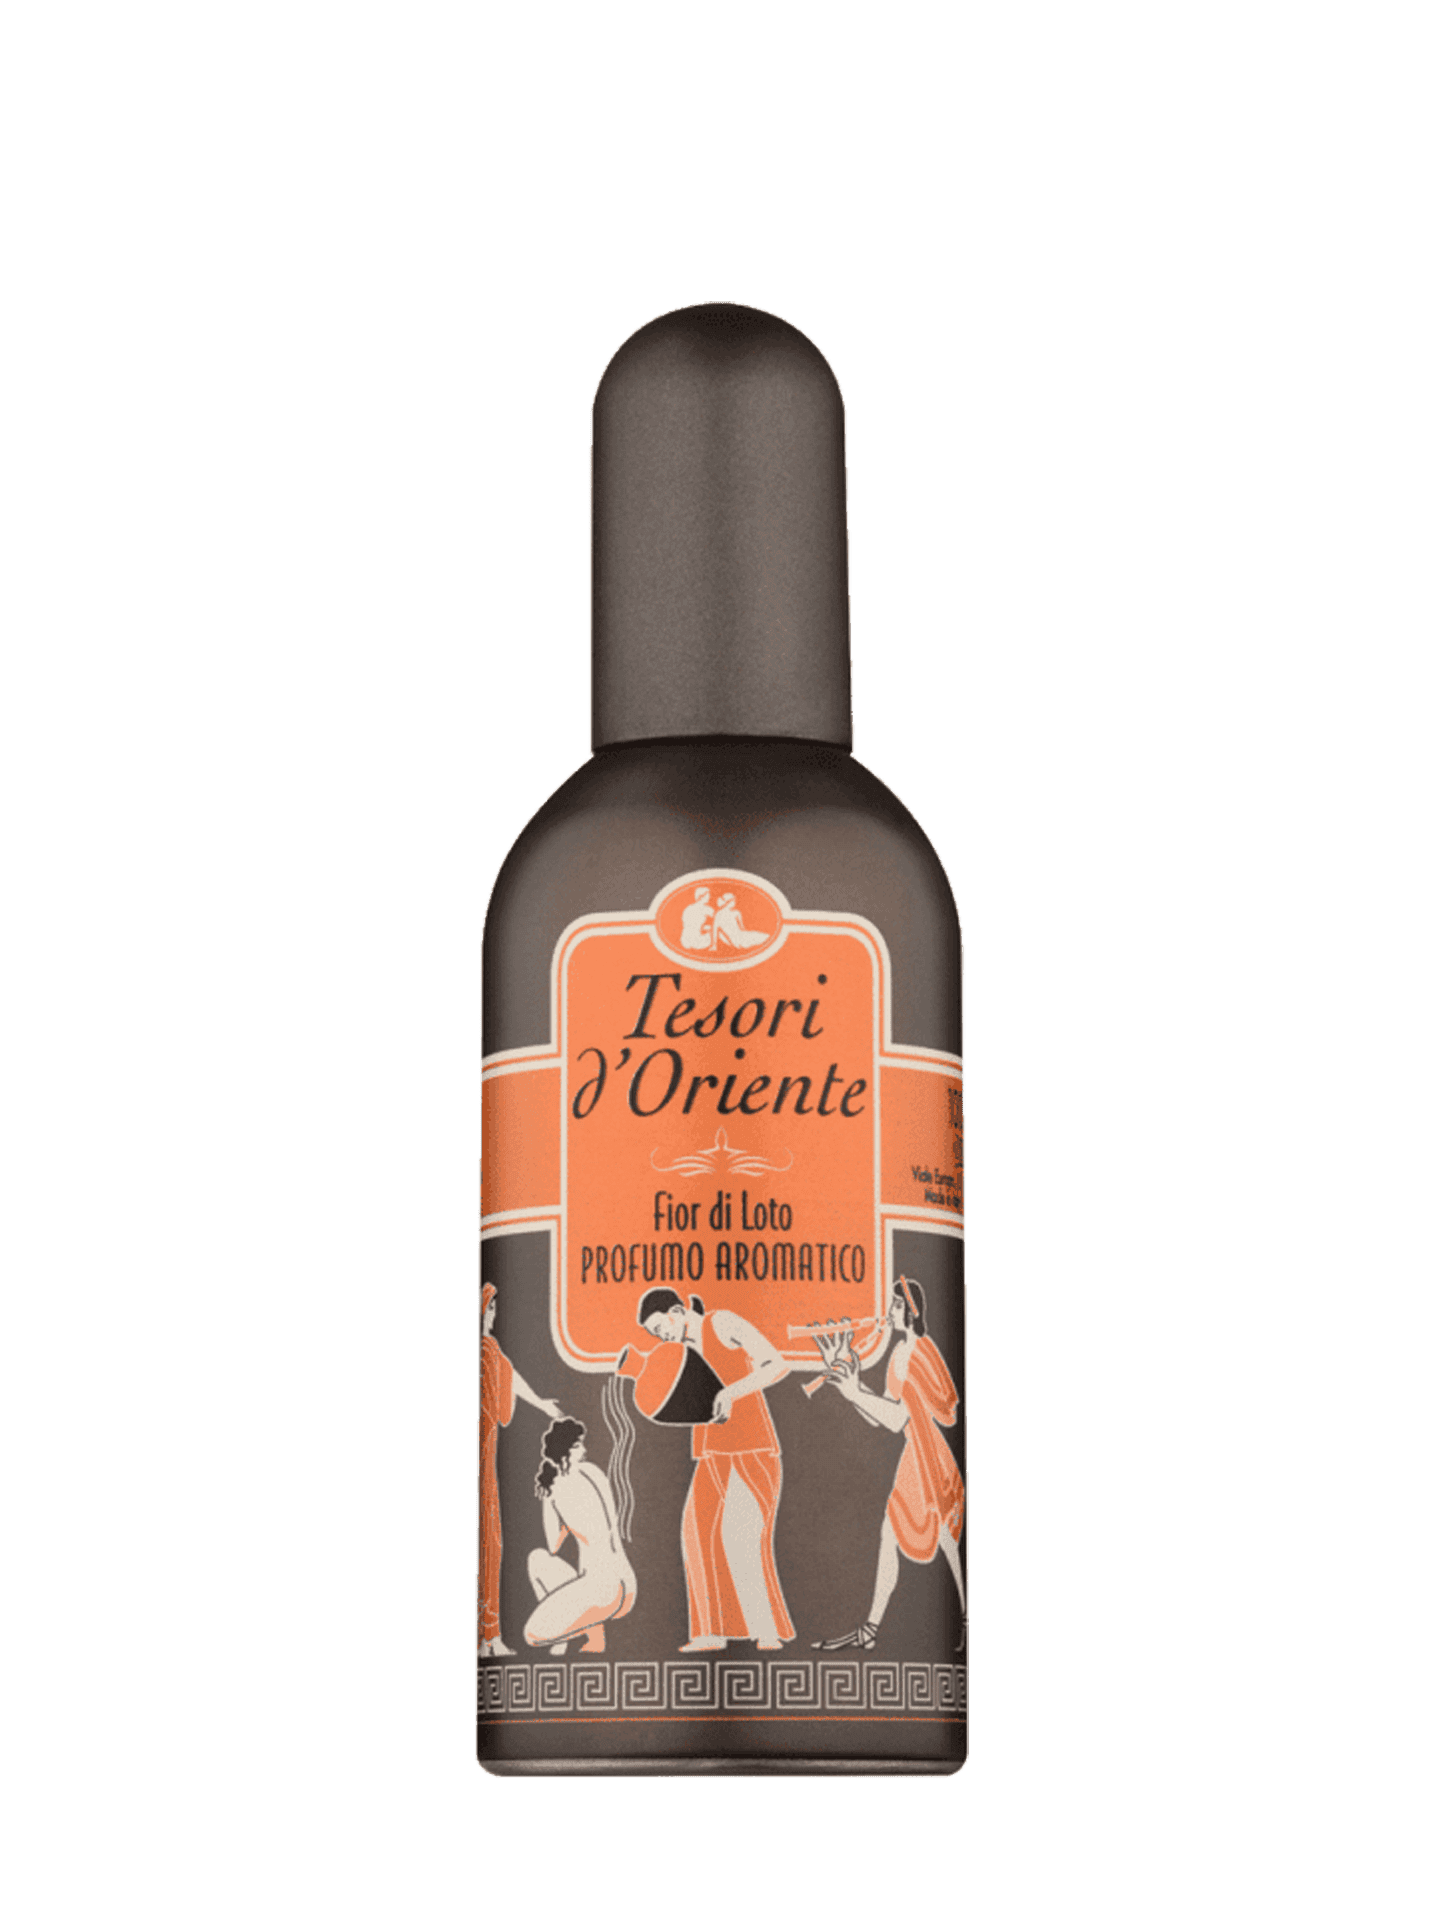
Wycofują perfumy Tesori d‘Oriente. Zawierają niezadeklarowany składnik
Produkt zawiera niezadeklarowany na etykiecie alkohol benzylowy (fot. tesoridoriente.pl)tesoridoriente.pl

Produkt kosmetyczny Tesori d‘Oriente został wycofany z rynku w związku z niezgodnością z unijnymi przepisami. Perfumy zawierają alkohol benzylowy, którego nie wskazano na etykiecie. Substancja może powodować reakcje alergiczne lub uczulenie skóry.

Jakiego produktu dotyczy alert?

Alert dotyczy perfum Tesori d‘Oriente, Fior di Loto – Lotus Flower, Profumo Aromatico o pojemności 100 ml. Produkt marki z Włoch i został oznaczony numerem partii 21393A07C. W zgłoszeniu jako sprzedawca internetowy wskazany został Beauty Corner.

image

UE zaostrza przepisy dotyczące etykiet kosmetyków. Branża ma czas tylko do końca lipca

image
Wycofują perfumy Tesori d‘Oriente (fot. tesoridoriente.pl)
tesoridoriente.pl

Dlaczego perfumy zostały wycofane?

Powodem wycofania jest ryzyko chemiczne. Produkt zawiera alkohol benzylowy, którego nie wskazano na etykiecie. Oznacza to, że konsumenci nie są informowani o obecności tego składnika. Jak wynika z alertu, składnik może prowadzić do wystąpienia reakcji alergicznych lub uczulenia skóry.

Produkt nie spełnia tym samym wymagań określonych w unijnym rozporządzeniu dotyczącym produktów kosmetycznych. W związku z tym nakazano wycofanie perfum z rynku. Decyzja w tej sprawie obowiązuje od 26 czerwca 2026 r.

Kto zgłosił perfumy?

Zgłoszenie zostało przekazane przez Grecję za pośrednictwem unijnego systemu Safety Gate. Alert dotyczący produktu ma numer SR/02417/26 i został opublikowany 3 września 2026 r.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Prawo
04.09.2026 10:49
Sejm odracza walkę z greenwashingiem. Dla branży kosmetycznej stawką są miliony opakowań
Shutterstock

Sejmowe komisje przyjęły projekt przepisów wdrażających unijną dyrektywę EmpCo, która ma zaostrzyć zasady stosowania deklaracji środowiskowych. Po burzliwej dyskusji posłowie poparli jednak poprawkę przesuwającą stosowanie nowych regulacji o rok – z 27 września 2026 r. na 27 września 2027 r. Dla branży kosmetycznej, intensywnie wykorzystującej komunikację opartą na „naturalności”, zrównoważonym rozwoju i neutralności klimatycznej, oznacza to więcej czasu na dostosowanie opakowań i marketingu, ale nie zwalnia z obowiązujących już dziś zasad zakazujących wprowadzania konsumentów w błąd.

Projekt ustawy wdrażającej dyrektywę 2024/825, określaną jako EmpCo, ma przede wszystkim ograniczyć zjawisko greenwashingu. Chodzi o sytuacje, w których produkt lub marka są przedstawiane jako bardziej przyjazne środowisku, niż wynika to z dostępnych i możliwych do zweryfikowania dowodów.

Nowe przepisy mają istotne znaczenie dla producentów kosmetyków, ponieważ deklaracje środowiskowe od lat stanowią jeden z ważnych elementów komunikacji marketingowej sektora beauty. Na etykietach i opakowaniach pojawiają się określenia takie jak „eko”, „ekologiczny”, „zrównoważony”, „przyjazny dla planety” czy „neutralny klimatycznie”. Po wdrożeniu nowych zasad stosowanie ogólnych twierdzeń tego rodzaju będzie znacznie bardziej ograniczone.

Certyfikat zamiast ogólnego hasła

Zgodnie z założeniami regulacji deklaracje środowiskowe będą musiały być odpowiednio uzasadnione. Przedsiębiorcy nie będą mogli posługiwać się ogólnymi hasłami sugerującymi pozytywny wpływ produktu na środowisko, jeśli nie będą w stanie poprzeć ich wiarygodnymi dowodami lub uznanym systemem certyfikacji.

Podczas prac połączonych komisji Gospodarki i Rozwoju oraz Ochrony Środowiska, Zasobów Naturalnych i Leśnictwa pojawiły się jednak pytania o praktyczne stosowanie nowych przepisów. Biuro Legislacyjne Sejmu zwracało uwagę na brak szczegółowych kryteriów pozwalających określić, jakie systemy certyfikacji powinny być uznawane przez przedsiębiorców.

Daniel Mańkowski, wiceprezes UOKiK, wskazywał, że sama dyrektywa nie zawiera zamkniętego katalogu takich systemów, a Komisja Europejska przyjęła otwarty charakter definicji.

Dla branży kosmetycznej problem ma wymiar szczególnie praktyczny. Rynek wykorzystuje bowiem wiele różnych oznaczeń i certyfikatów odnoszących się do składników, pochodzenia surowców, opakowań, śladu węglowego czy wpływu produkcji na środowisko. Firmy będą musiały więc nie tylko zweryfikować same deklaracje marketingowe, ale również przeanalizować, czy stojące za nimi dowody i certyfikaty spełniają wymagania nowych regulacji.

Kosmetyki i opakowania pod presją zmian

Choć podczas sejmowej debaty najwięcej emocji wywołała kwestia żywności i unijnego „zielonego listka”, problem opakowań jest równie istotny dla sektora kosmetycznego. To właśnie packaging jest jednym z kluczowych obszarów, w których marki beauty budują obecnie swoją narrację środowiskową.

Komunikaty dotyczące plastiku z recyklingu, możliwości ponownego napełniania opakowania, ograniczenia zużycia materiałów czy zmniejszenia śladu środowiskowego stają się standardowym elementem strategii marketingowych. Jednocześnie przedsiębiorcy muszą przygotowywać się również do innych regulacji unijnych, w tym PPWR, czyli rozporządzenia dotyczącego opakowań i odpadów opakowaniowych.

image

Green is the new black. Greenwashing w branży kosmetycznej [Rocznik WK 2025/26]

W efekcie producenci kosmetyków stoją przed koniecznością równoległego dostosowania receptur komunikacyjnych, etykiet, opakowań oraz wewnętrznych procedur compliance. Problem dotyczy nie tylko nowych produktów. Szczególne kontrowersje wzbudziła kwestia towarów, które zostały już wyprodukowane i znajdują się w magazynach, dystrybucji lub na półkach sklepowych.

Biznes apelował o okres przejściowy

Przedstawiciele przedsiębiorców argumentowali podczas prac komisji, że brak odpowiedniego okresu przejściowego może prowadzić do konieczności wycofywania i niszczenia produktów, których jedynym problemem byłoby oznakowanie niezgodne z nowymi wymaganiami.

Andrzej Gantner, dyrektor generalny Polskiej Federacji Producentów Żywności, przekonywał, że regulacje nie powinny prowadzić do marnowania pełnowartościowych produktów. Pracodawcy RP postulowali wprowadzenie dwuletniego okresu przejściowego, natomiast przedstawicielka resortu rolnictwa wskazywała, że właściwym rozwiązaniem mógłby być okres roczny.

Ostatecznie połączone komisje przyjęły projekt stosunkiem głosów 22 za, 11 przeciw i przy 2 głosach wstrzymujących się. Jednocześnie zaakceptowano poprawkę przewidującą przesunięcie stosowania przepisów wdrażających EmpCo z 27 września 2026 r. na 27 września 2027 r.

Dla producentów kosmetyków dodatkowe 12 miesięcy może mieć znaczenie biznesowe. Zmiana etykiety czy opakowania nie jest bowiem jedynie korektą projektu graficznego. Oznacza często konieczność przeprowadzenia audytu komunikacji, zmianę materiałów, zamówienie nowych komponentów, wykorzystanie istniejących zapasów oraz aktualizację opisów produktów w e-commerce i materiałach marketingowych.

Czy roczne odroczenie jest zgodne z prawem UE?

Przesunięcie terminu budzi jednak poważne wątpliwości prawne. Dyrektywa EmpCo przewidywała, że państwa członkowskie powinny przyjąć przepisy niezbędne do jej wykonania do 27 marca 2026 r., natomiast ich stosowanie miało rozpocząć się 27 września 2026 r. Polska nie dotrzymała pierwszego z tych terminów – rządowy projekt ustawy wpłynął do Sejmu dopiero 10 lipca 2026 r.

image

Czy w twojej "zielonej" firmie klienci myją ręce plastikiem?

Wobec Polski zostało już wszczęte postępowanie naruszeniowe związane z brakiem terminowej transpozycji. Eksperci wskazują, że państwo może mieć przestrzeń do wprowadzania precyzyjnych przepisów przejściowych dotyczących konkretnych zapasów lub produktów już wprowadzonych do obrotu, jednak generalne przesunięcie stosowania całej ustawy o rok może być trudniejsze do pogodzenia z harmonogramem określonym w unijnej dyrektywie.

Sam UOKiK podkreślał w odpowiedzi przekazanej posłom, do której dotarła Rzeczpospolita, że już obecnie każde twierdzenie środowiskowe powinno być prawdziwe, weryfikowalne i nie może wprowadzać konsumenta w błąd. Projektowane regulacje mają przede wszystkim doprecyzować istniejące zasady i rozszerzyć katalog praktyk zakazanych.

Branża beauty zyskuje czas, ale nie „wakacje” od compliance

Dla sektora kosmetycznego najważniejszy wniosek jest więc taki, że ewentualne przesunięcie stosowania przepisów do września 2027 r. nie powinno oznaczać wstrzymania przygotowań. Producenci i marki nadal muszą analizować, czy komunikaty dotyczące ekologiczności, neutralności klimatycznej, zrównoważonego rozwoju czy wpływu opakowań na środowisko są możliwe do udowodnienia.

Dodatkowy rok może natomiast zostać wykorzystany na audyt opakowań i deklaracji marketingowych, uporządkowanie dokumentacji oraz stopniowe wycofywanie komunikatów, które w przyszłości mogą zostać uznane za zbyt ogólne. Przy milionach jednostek kosmetyków wprowadzanych każdego roku na rynek koszt nieprzygotowania się do zmian może być znacznie większy niż koszt wcześniejszego dostosowania strategii komunikacyjnej.

Ostateczny kształt ustawy nie został jeszcze przesądzony. Jedno jest jednak pewne: walka z greenwashingiem będzie coraz silniej wpływać na sposób, w jaki branża kosmetyczna projektuje nie tylko swoje kampanie reklamowe, ale również same opakowania i informacje przekazywane konsumentom.

ZOBACZ KOMENTARZE (0)
15. wrzesień 2026 22:02