StoryEditor
Rynek i trendy
24.11.2010 00:00

Perfumeria Passa: krem za 1000 zł? To nie problem

Kryzys niestraszny działającej na warszawskim Żoliborzu perfumerii Passa z luksusowymi kosmetykami. Zniknęła za to jej sąsiadka – drogeria z najtańszym sortymentem. Zadecydowały poziom obsługi, podejście do handlu i czynsz za lokal.

Elegancka Passa to jeden z najbardziej charakterystycznych punktów handlowych na placu Wilsona – ważnego węzła przesiadkowego w północnej części Warszawy. Perfumeria działa tuż przy wyjściu ze stacji metra. – Lokalizacja wymarzona – westchnąłby niejeden. Tymczasem właścicielki Passy – siostry Ewa Kosewska i Paulina Skalimowska, które od 15 lat prowadzą perfumerię – przekonują, że lokalizacja tuż przy stacji podziemnej kolejki wcale nie jest taka istotna dla ich biznesu.
– Klientka, która kupuje drogi krem, nie przyjeżdża na zakupy metrem, a samochodem – przekonują. Tymczasem miejsc parkingowych wokół placu Wilsona jest bardzo niewiele. Przy Passie są tylko dwa – okupowane od rana do wieczora przez mieszkańców. – Przez brak parkingu straciliśmy wielu klientów – wzdychają właścicielki.
Kilka miesięcy temu za rogiem zakończyła działalność mała drogeria z taniutkimi kosmetykami. Jak to możliwe, że w kryzysie nie przetrwał sklep oferujący towary po kilka złotych, za to radzi sobie perfumeria z dobrami luksusowymi?
–  Trzeba mieć właściwe podejście do klienta. Poza tym, ile tanich kosmetyków trzeba sprzedać, aby zarobić na czynsz? – mówią dyplomatycznie właścicielki Passy. Same na swój sukces pracują od kilkunastu lat.
Miss Dior dla śpiewaka
Passa powstała na początku lat 90. W Warszawie działało wówczas zaledwie kilka perfumerii, większość przekształconych z dawnych Peweksów. W czasach, gdy na półkach królował krem Nivea, a hitem było przywożone z Niemiec mydełko Fa, klienci dopiero uczyli się luksusu. Na początku wrażenie robiły marki Bourjois, Max Factor czy Astor. O kosmetykach selektywnych mało kto słyszał. Wchodzący  do Polski dystrybutorzy drogich kosmetyków inwestowali w rynek, organizowali szkolenia dla sprzedawców. Właścicielki Passy korzystały ze wszystkich możliwości poszerzania wiedzy, na własną rękę kończyły rozmaite kursy.
– Nie wyobrażałyśmy sobie, że będziemy sprzedawać towar, nie mając o nim pojęcia. Zdobywałyśmy wiedzę z zakresu kosmetologii, uczyłyśmy się na czym polega piramida zapachowa, czym jest analiza kolorystyczna, jak pielęgnować skórę. Wraz z nami tę wiedzę zdobywały pracownice – opowiada Ewa Kosewska. Te pracownice to panie Małgosia i Iwona, obie pracują w Passie do dziś. – Rzetelne, uczciwe, z poczuciem humoru. Profesjonalistki – chwalą je właścicielki Passy. Gdy rozmawiamy, pani Iwona obsługuje klienta, który przyszedł wybrać perfumy dla żony. W pewnym momencie mężczyzna zaczyna śpiewać. Okazuje się, że za zachętą sprzedawczyni, która skomplementowała jego gromki głos. Rozśpiewany klient wychodzi z perfumerii zadowolony, z elegancko zapakowanymi perfumami Miss Dior. – To wspaniały zapach, skomponowany w 1947 r. Prawdziwa klasyka – podkreśla pani Iwona. Kilka słów potrafi powiedzieć o każdym z produktów, które stoją na półkach.
Tutejsza obsługa za punkt honoru stawia sobie to, by zadowolić klienta o różnej zasobności portfela.
– Nie jestem typem damusi w futrze, która przechadza się w perfumerii wypatrując bogatych klientów. To nie jest styl ani mój, ani mojej siostry – podkreśla Ewa Kosewska.
Właścicielki dbają o to, by placówka nie onieśmielała mniej zamożnych klientów. Nie ma złotych klamek i ociekającego przepychem wystroju. Kosmetyki są wyeksponowane na prostych, funkcjonalnych regałach. Za to na ladzie zawsze stoi wazon ze świeżymi kwiatami, jest czysta podłoga, schludnie i starannie ubrane panie sprzedawczynie. W oddzielnej gablotce znajduje się kilka również renomowanych, ale tańszych marek perfum, jest też nieco tańsza kolorówka. Te produkty to jednak tło, pierwsze skrzypce grają standy z produktami z najwyższej półki cenowej oraz ekskluzywne perfumy.
Nie ma miejsca na tandetę
Startowali skromnie, tylko z marką Dior, powoli włączając do oferty kolejne selektywne marki. Dziś mają w ofercie m.in. produkty Chanel, Guerlain, Clinique, H.Rubinstein, Lancome. Oferta została dobrana na zasadzie eliminacji.
– Z niektórych produktów zrezygnowaliśmy, gdyż się nie sprzedawały. Wycofujemy marki, których właściciele nie dbają o ich wizerunek, rezygnują z reklamy, podnoszą nadmiernie ceny. Proszę zwrócić uwagę na fakt, że np. zapach Chanel Nr 5 wciąż jest silnie reklamowany, choć ma 90 lat. Bez promocji nawet taki produkt zginąłby w gąszczu setek marek – przekonują szefowe Passy i dodają, że obecność selektywnych brandów zobowiązuje właścicieli perfumerii do zrezygnowania z produktów tańszych. Tzw. masówka psułaby ich wizerunek. Dlatego dystrybutorzy marek luksusowych zastrzegają w kontraktach z perfumeriami, jaka klasa produktów może znajdować się na półkach. Przedstawiciele handlowi kontrolują, czy umowy te są przestrzegane; w skrajnych wypadkach zrywają umowę. Nie wolno ujawniać wysokości marży, którą objęte są kosmetyki. Zabronione jest także obniżanie cen wyrobów lub organizowanie wyprzedaży. Takie działania obniżałyby prestiż marek. Oferta w autoryzowanych sklepach musi być ponadto aktualna, nie ma mowy o tym, by sprzedawać towar, który został już wycofany z rynku przez dystrybutora.
– Zdarza się, że klientka pyta o produkt, który kupiła za granicą, a którego nie można już znaleźć w Polsce, albo którego nigdy na naszym rynku nie było. Mimo szczerych chęci, nie możemy sprowadzić go na zamówienie, gdyż obowiązuje nas umowa z przedstawicielem danej marki i jej oficjalna oferta – zastrzega Ewa Kosewska.
Większość dystrybutorów daje perfumeriom wytyczne dotyczące tego, jaka część sprzedaży powinna składać się na poszczególne kategorie produktów. Np. w  przypadku Chanel około 50 proc. sprzedaży powinno przypadać na zapachy; w Lancome podstawą jest pielęgnacja; Dior stawia głównie na makijaż i zapachy; marka Helena Rubinstein to przede wszystkim makijaż.
– Każdy brand ma swoją specjalizację. Hitami są podkłady do twarzy Heleny Rubinstein, tusze do rzęs Lancome, pomadki i podkłady Chanel – wymienia Paulina Skalimowska. – Ale w dzisiejszych czasach każdy produkt ma swoje „3 sekundy”. Rocznie do sprzedaży wchodzi około 100 nowych zapachów. Zaistnieć jest bardzo trudno – dodaje.
Do hitów w perfumerii Passa należą np. produkty pielęgnacyjne Lierac, uchodzące za równie skuteczne jak produkty marek selektywnych, choć tańsze. Z polskich marek można tu kupić kremy z linii prestige marek Dr Eris i AA. Właścicielki bardzo wybiórczo wprowadzają na półki kosmetyki, o których chwilowo jest głośno, np. sygnowane nazwiskami celebrytów, bo to nie zawsze oznacza wyjątkową jakość. Na półkach ma być to, co cieszy się renomą i jest najlepsze.
W Passie regularnie odbywają się pokazy makijażu organizowane przez marki Dior,  Guerlain i Chanel. Makijaż wykonywany przez wizażystkę jest bezpłatny, przy takich akcjach sprzedaż kosmetyków rośnie zwykle o kilkadziesiąt procent, szczególnie gdy jest ładna, słoneczna pogoda.
Dyskrecja równie ważna jak poziom obsługi
Oferta perfumerii liczy ponad 4500 indeksów, powierzchnia sprzedaży to około 50 mkw. System komputerowy pozwala analizować sprzedaż produktów, służy też do śledzenia oferty. – Gdy klient pyta o konkretny produkt, jesteśmy w stanie sprawdzić, kiedy pojawił się on w ofercie, czy jeszcze jest dostępny w Polsce, jakim cieszy się powodzeniem – opowiada sprzedawczyni.
Aby uniknąć strat spowodowanych kradzieżami, produkty oddzielone są od klienta ladą, ale obsługa zawsze szybciej pokaże i poda szukany produkt, niż klient sam mógłby go znaleźć. Na ewentualną kradzież narażone są jedynie testery. Na półkach znajdują się po 2-3 sztuki każdego produktu, resztę chowa się w szufladach, co jest wymogiem firmy ubezpieczeniowej. Na sali sprzedaży są też kamery, zaś w witrynach kraty.
Mimo kryzysu, Passa nie zanotowała znacznego spadku liczby paragonów, choć zmniejszyła się wartość poszczególnych zakupów – mimo iż ceny produktów wzrosły. – Kryzys miał wpływ na zmianę priorytetów. Klienci kupują dziś flakony perfum o mniejszych pojemnościach, szukają tańszej alternatywy, bo kryzys na Żoliborzu jest również widoczny, wszak mieszka tu inteligencja, wielu artystów – a wiadomo, w trudniejszych czasach show-business i kultura pierwsze padają ofiarą cięć budżetowych – uważają właścicielki perfumerii. W Passie nadal zaopatrują się osoby z pierwszych stron gazet, które nie pójdą na zakupy do drogerii w marketach. O żadnym nazwiskach nie ma mowy, obowiązuje dyskrecja – równie ważna w tej branży jak właściwie skomponowana oferta i profesjonalna obsługa.


Ekspozytorami marek selektywnych opiekują się przedstawiciele handlowi, którzy regularnie wizytują placówkę by uzupełnić testery. Zamówienia właścicielki Passy robią same

Anna Krężlewicz
Wiadomości Kosmetyczne, Listopad 2010 Nr 11 (47)


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.10.2026 15:43
Enzymy w detergentach zyskują na znaczeniu. Rynek ma rosnąć dzięki ekologii i technologii
Kapsułki z detergentem do prania.Mouse family/Shutterstock

Rosnące zapotrzebowanie na biodegradowalne środki czyszczące, rozwój technologii wieloenzymatycznych i zastosowanie detergentów enzymatycznych w ochronie zdrowia zwiększają znaczenie tej kategorii. Według Market Growth Reports globalny rynek detergentów enzymatycznych może wzrosnąć z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6,2 proc. Dane zawarte w materiale wskazują jednak na różne wartości bazowe rynku, zależnie od przyjętej definicji kategorii.

Detergenty enzymatyczne są kategorią środków czyszczących, w których za rozkładanie określonych rodzajów zabrudzeń odpowiadają enzymy, m.in. proteazy, amylazy, lipazy czy celulazy. Ich zastosowanie obejmuje zarówno gospodarstwa domowe, jak i sektor medyczny, przemysł oraz laboratoria. W ostatnich latach rozwój tej kategorii jest powiązany przede wszystkim z poszukiwaniem skutecznych środków czyszczących, które jednocześnie pozwalają ograniczać wykorzystanie agresywnych substancji chemicznych.

Według jednego z ujęć przedstawionych w analizie globalny rynek detergentów enzymatycznych był wart w 2024 r. około 3,2 mld dol. i ma osiągnąć 5,8 mld dol. w 2030 r. Inne dane zawarte w materiale odnoszą się do węższej kategorii i wskazują na wartość 1,5 mld dol. globalnego rynku enzymów detergentowych w 2024 r. Jeszcze inna prognoza zakłada wzrost rynku detergentów enzymatycznych z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r. przy CAGR 6,2 proc. Różnice wskazują na odmienne zakresy analizowanych segmentów i definicje rynku.

Szpitale głównym odbiorcą

Największym obszarem zastosowania detergentów enzymatycznych pozostaje ochrona zdrowia. Z przedstawionych danych wynika, że szpitale odpowiadały w 2024 r. za 60,18 proc. udziału w rynku według zastosowania. Produkty enzymatyczne wykorzystywane są m.in. do mycia narzędzi chirurgicznych i endoskopów, czyli na etapie poprzedzającym właściwą dezynfekcję lub sterylizację.

W szerszej segmentacji zastosowania medyczne i związane z ochroną zdrowia odpowiadały za około 54 proc. globalnego rynku, podczas gdy zastosowania gospodarstwa domowego stanowiły około 29 proc. popytu. W USA około 38 proc. całkowitego popytu na detergenty enzymatyczne ma pochodzić z zastosowań w ochronie zdrowia.

image

Rozporządzenie 2026/405 w sprawie detergentów – nowy etap regulacji środków powierzchniowo czynnych

Znaczenie segmentu medycznego wiąże się z właściwościami enzymów. Proteazy mogą rozkładać pozostałości białkowe, amylazy – skrobię, a lipazy – tłuszcze. Pozwala to projektować preparaty przeznaczone do usuwania różnych rodzajów zanieczyszczeń organicznych.

Rozwijane są przy tym formulacje zawierające kilka enzymów. Detergenty dwuenzymatyczne odpowiadały w 2024 r. za 51,15 proc. rynku według typu produktu, co czyniło je największym segmentem. Najczęściej łączą one proteazę i amylazę. Jednocześnie najszybciej rozwijającą się kategorią mają być detergenty wieloenzymatyczne, zawierające trzy lub więcej enzymów.

To właśnie technologie wieloenzymatyczne są jednym z istotnych kierunków prac badawczo-rozwojowych. Według przedstawionych danych około 42 proc. działań związanych z rozwojem produktów koncentruje się na technologiach wykorzystujących wiele enzymów. Ich celem jest zwiększenie skuteczności preparatów wobec różnych rodzajów zabrudzeń oraz umożliwienie ich stosowania w większej liczbie procesów czyszczenia.

Ekologia wpływa na formulacje

Drugim ważnym czynnikiem rozwoju kategorii jest presja na ograniczanie wpływu środków czyszczących na środowisko. Około 66 proc. zainteresowania rynkowego ma koncentrować się na biodegradowalnych i bardziej przyjaznych środowisku detergentach. Z kolei około 46 proc. producentów ma rozwijać formulacje biodegradowalne i pozbawione fosforanów.

Ważnym kierunkiem są również produkty skoncentrowane. Według danych zawartych w analizie około 41 proc. producentów pracuje nad skoncentrowanymi i oszczędzającymi wodę formulacjami. W przypadku detergentów enzymatycznych może to oznaczać jednoczesne ograniczenie ilości produktu potrzebnego do wykonania procesu czyszczenia oraz zmniejszenie udziału wody w formule i transporcie.

Kategoria korzysta również z rozwoju enzymów pochodzenia biologicznego. Rynek enzymów bio-pochodnych stosowanych w detergentach ma osiągnąć wartość 3,14 mld dol. do 2032 r. Rozwój tego segmentu jest związany zarówno z oczekiwaniami konsumentów dotyczącymi produktów o niższym wpływie środowiskowym, jak i z presją regulacyjną dotyczącą składu i oddziaływania środków czyszczących.

image

Polacy na zakupach chemii domowej. Absolutna dominacja dyskontów!

W 2024 r. około 48 proc. nowych produktów miało obejmować biodegradowalne formulacje o ograniczonej zawartości substancji chemicznych. Jednocześnie około 42 proc. inwestycji miało być kierowanych na poprawę stabilności enzymów i zwiększenie ich skuteczności.

Niższa temperatura, większa skuteczność

Jedną z potencjalnych przewag technologii enzymatycznych jest możliwość skutecznego usuwania części zabrudzeń w niższych temperaturach. Ma to znaczenie szczególnie w segmencie detergentów do prania oraz środków stosowanych w gospodarstwach domowych.

Według przedstawionych danych około 51 proc. konsumentów preferuje produkty enzymatyczne do prania i sprzątania ze względu na skuteczność usuwania plam oraz możliwość czyszczenia w niższej temperaturze. Około 47 proc. preferencji konsumenckich ma być związanych właśnie ze skutecznością usuwania zabrudzeń i działaniem w niskich temperaturach.

Największą część rynku produktowego stanowią natomiast detergenty enzymatyczne w płynie – około 51 proc. preferencji produktowych. Ich popularność wiązana jest z wygodą stosowania i możliwością uzyskania odpowiedniego stężenia preparatu w zależności od zastosowania.

Jednocześnie technologia enzymatyczna ma ograniczenia. Enzymy są szczególnie skuteczne wobec zabrudzeń organicznych, natomiast mogą być mniej przydatne w przypadku osadów mineralnych czy rdzy. Ich działanie zależy również od temperatury i pH. Oznacza to konieczność precyzyjnego projektowania formulacji pod kątem konkretnego zastosowania.

Problemem pozostają także koszty. Około 53 proc. presji kosztowej na rynku ma być związane z ceną formulacji i produkcji enzymów. Procesy biotechnologiczne wymagane do ich wytwarzania są bardziej złożone niż produkcja części tradycyjnych składników detergentowych.

image

74 proc. konsumentów zwraca uwagę na zrównoważony rozwój. Detergenty enzymatyczne zyskują na znaczeniu

Kolejne ograniczenia dotyczą stabilności produktu. Około 36 proc. barier adopcji ma być związanych z przechowywaniem oraz krótszym okresem przydatności części formulacji. Z kolei około 42 proc. konsumentów deklaruje obawy dotyczące potencjalnej wrażliwości skóry i reakcji alergicznych.

Ameryka Północna liderem, Azja-Pacyfik rośnie

Pod względem geograficznym największy udział w rynku ma Ameryka Północna. Według danych zawartych w materiale region odpowiada za około 37 proc. globalnego popytu. Dominującą pozycję zajmują Stany Zjednoczone, gdzie znaczenie detergentów enzymatycznych wynika m.in. z wymogów dotyczących higieny w placówkach medycznych oraz rozwoju technologii czyszczenia.

Około 63 proc. procesów sterylizacji i czyszczenia instrumentów szpitalnych w USA ma obecnie wykorzystywać detergenty enzymatyczne. Jednocześnie zastosowania medyczne odpowiadają za około 38 proc. krajowego popytu na tę kategorię.

Europa pozostaje istotnym rynkiem dzięki rozwiniętej infrastrukturze ochrony zdrowia oraz regulacjom środowiskowym wspierającym stosowanie biodegradowalnych środków czyszczących. Wśród głównych rynków wymieniane są Niemcy, Francja i Wielka Brytania.

Najwyższą dynamikę wzrostu ma natomiast wykazywać region Azji-Pacyfiku. Jego udział w globalnym popycie szacowany jest na około 33 proc. Rozwój rynku wspierają inwestycje w ochronę zdrowia, urbanizacja oraz rosnąca świadomość dotycząca higieny gospodarstw domowych. Szczególnie istotne są Chiny, Indie i Japonia.

Dla producentów enzymów i detergentów oznacza to możliwość rozwoju zarówno w segmencie profesjonalnym, jak i konsumenckim. Jednocześnie wejście na rynki medyczne wiąże się z koniecznością spełnienia wymogów dotyczących bezpieczeństwa, skuteczności i zgodności produktów z lokalnymi regulacjami.

Inwestycje w biotechnologię

Rozwój rynku przekłada się na inwestycje w technologie enzymatyczne. Według danych przedstawionych w analizie w 2024 r. na badania i rozwój technologii enzymatycznych na świecie przeznaczono ponad 420 mln dol. Środki kierowane są m.in. na zwiększenie stabilności enzymów, poprawę ich aktywności w różnych temperaturach i zakresach pH oraz opracowywanie nowych kombinacji enzymatycznych.

image

UOKIK: Skontrolowano oznakowania detergentów, 16 proc. partii z nieprawidłowościami

Około 45 proc. inwestycji strategicznych ma być związanych z zaawansowanymi badaniami nad enzymami i technologiami zrównoważonego czyszczenia. Z kolei około 37 proc. aktywności partnerskiej koncentruje się na rozwiązaniach dla zrównoważonego czyszczenia w ochronie zdrowia i przemyśle.

Na konkurencyjnym rynku działają zarówno globalne firmy z sektora chemicznego i biotechnologicznego, jak i wyspecjalizowani producenci środków do zastosowań medycznych. Wśród wymienianych przedsiębiorstw znajdują się m.in. Ecolab, Getinge, Ruhof, Lion Corporation i Micro-Scientific. Około 57 proc. rynku ma być skoncentrowane w rękach ugruntowanych przedsiębiorstw z branży chemicznej i biotechnologicznej, podczas gdy około 39 proc. wzrostu konkurencji ma pochodzić od regionalnych producentów ekologicznych detergentów.

Dla sektora kosmetycznego rozwój tej technologii jest istotny przede wszystkim jako element szerszego trendu w kierunku biodegradowalnych składników, niższych temperatur procesów mycia, koncentratów i formulacji o ograniczonym wpływie środowiskowym. Jednocześnie dane dotyczące rynku detergentów enzymatycznych należy interpretować z uwzględnieniem różnic w definicjach kategorii – przedstawione prognozy obejmują bowiem różne zakresy produktowe, od samych enzymów detergentowych po szerzej definiowany rynek gotowych detergentów enzymatycznych.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
01.10.2026 12:24
Najpierw Boo Basket, potem Halloween. Jesienne trendy napędzają sprzedaż kosmetyków
Jesień zaczyna się na TikToku. Tak rodzi się nowy sezon beautyInstagram

Halloween przez lata pozostawało w polskim handlu raczej pojedynczym wydarzeniem. Dziś coraz trudniej patrzeć na nie wyłącznie przez pryzmat jednego wieczoru i sprzedaży kostiumów czy słodyczy. W beauty jesień zaczyna działać jak osobny sezon sprzedażowy, a Halloween jest tylko jednym z jego punktów kulminacyjnych. Wcześniej pojawiają się jesienne trendy makijażowe, zapachy kojarzone z "cozy season”, powrót do intensywniejszej pielęgnacji i coraz popularniejszy w mediach społecznościowych trend Boo Basket.

W tym artykule przeczytasz:

  • „Code Orange” pokazuje, że Halloween zaczyna się wcześniej
  • Jesienny reset zaczyna się od pielęgnacji
  • Potem zmienia się kolor półki...
  • Czym jest Boo Basket?
  • Jesień pachnie wanilią, cynamonem i pumpkin spice
  • Halloween jako mini-peak w większym Golden Quarter
  • Nie każdy jesienny trend będzie kolejnym Black Friday
  • Magazyn też musi być gotowy na „spooky season”

„Code Orange” pokazuje, że Halloween zaczyna się wcześniej

Dobrym przykładem jest trend „Code Orange”, który rozprzestrzenił się w mediach społecznościowych. Hasło służy użytkownikom do sygnalizowania, że w sklepach pojawiły się już produkty związane z Halloween, jesienią i tzw. spooky season. Sam moment wprowadzenia sezonowego asortymentu staje się więc treścią, którą konsumenci wyszukują, nagrywają i udostępniają.

Na początku września na TikToku znajdowało się już 128,1 tys. postów z hashtagiem #CodeOrange, a na Instagramie 255 tys. postów oznaczonych „Code Orange”.

Media społecznościowe potrafią dziś skrócić drogę między odkryciem produktu a zakupem. Użytkownik widzi, że dany sklep wprowadził jesienną kolekcję, kosmetyki w halloweenowych opakowaniach albo nowe zapachy, przekazuje tę informację dalej, a zainteresowanie kolejnymi produktami zaczyna narastać.

W przypadku beauty sezonowość nie ogranicza się przy tym do produktów z nadrukowanymi dyniami czy kosmetyków do charakteryzacji.

Jesienny reset zaczyna się od pielęgnacji

Zmiana sezonu oznacza również zmianę potrzeb skóry. Po lecie konsumenci mogą szukać bardziej odżywczych kremów, łagodniejszych produktów oczyszczających i kosmetyków wspierających barierę hydrolipidową. Do jesiennej pielęgnacji pasują składniki takie jak ceramidy, gliceryna czy kwas hialuronowy, a wraz z mniejszą ekspozycją na słońce część konsumentów wraca także do produktów zawierających retinoidy.

Równolegle rośnie zainteresowanie zabiegami profesjonalnymi odpowiadającymi na problemy, które stają się bardziej widoczne po lecie – przesuszenie, utrata blasku czy skutki ekspozycji na słońce.

image

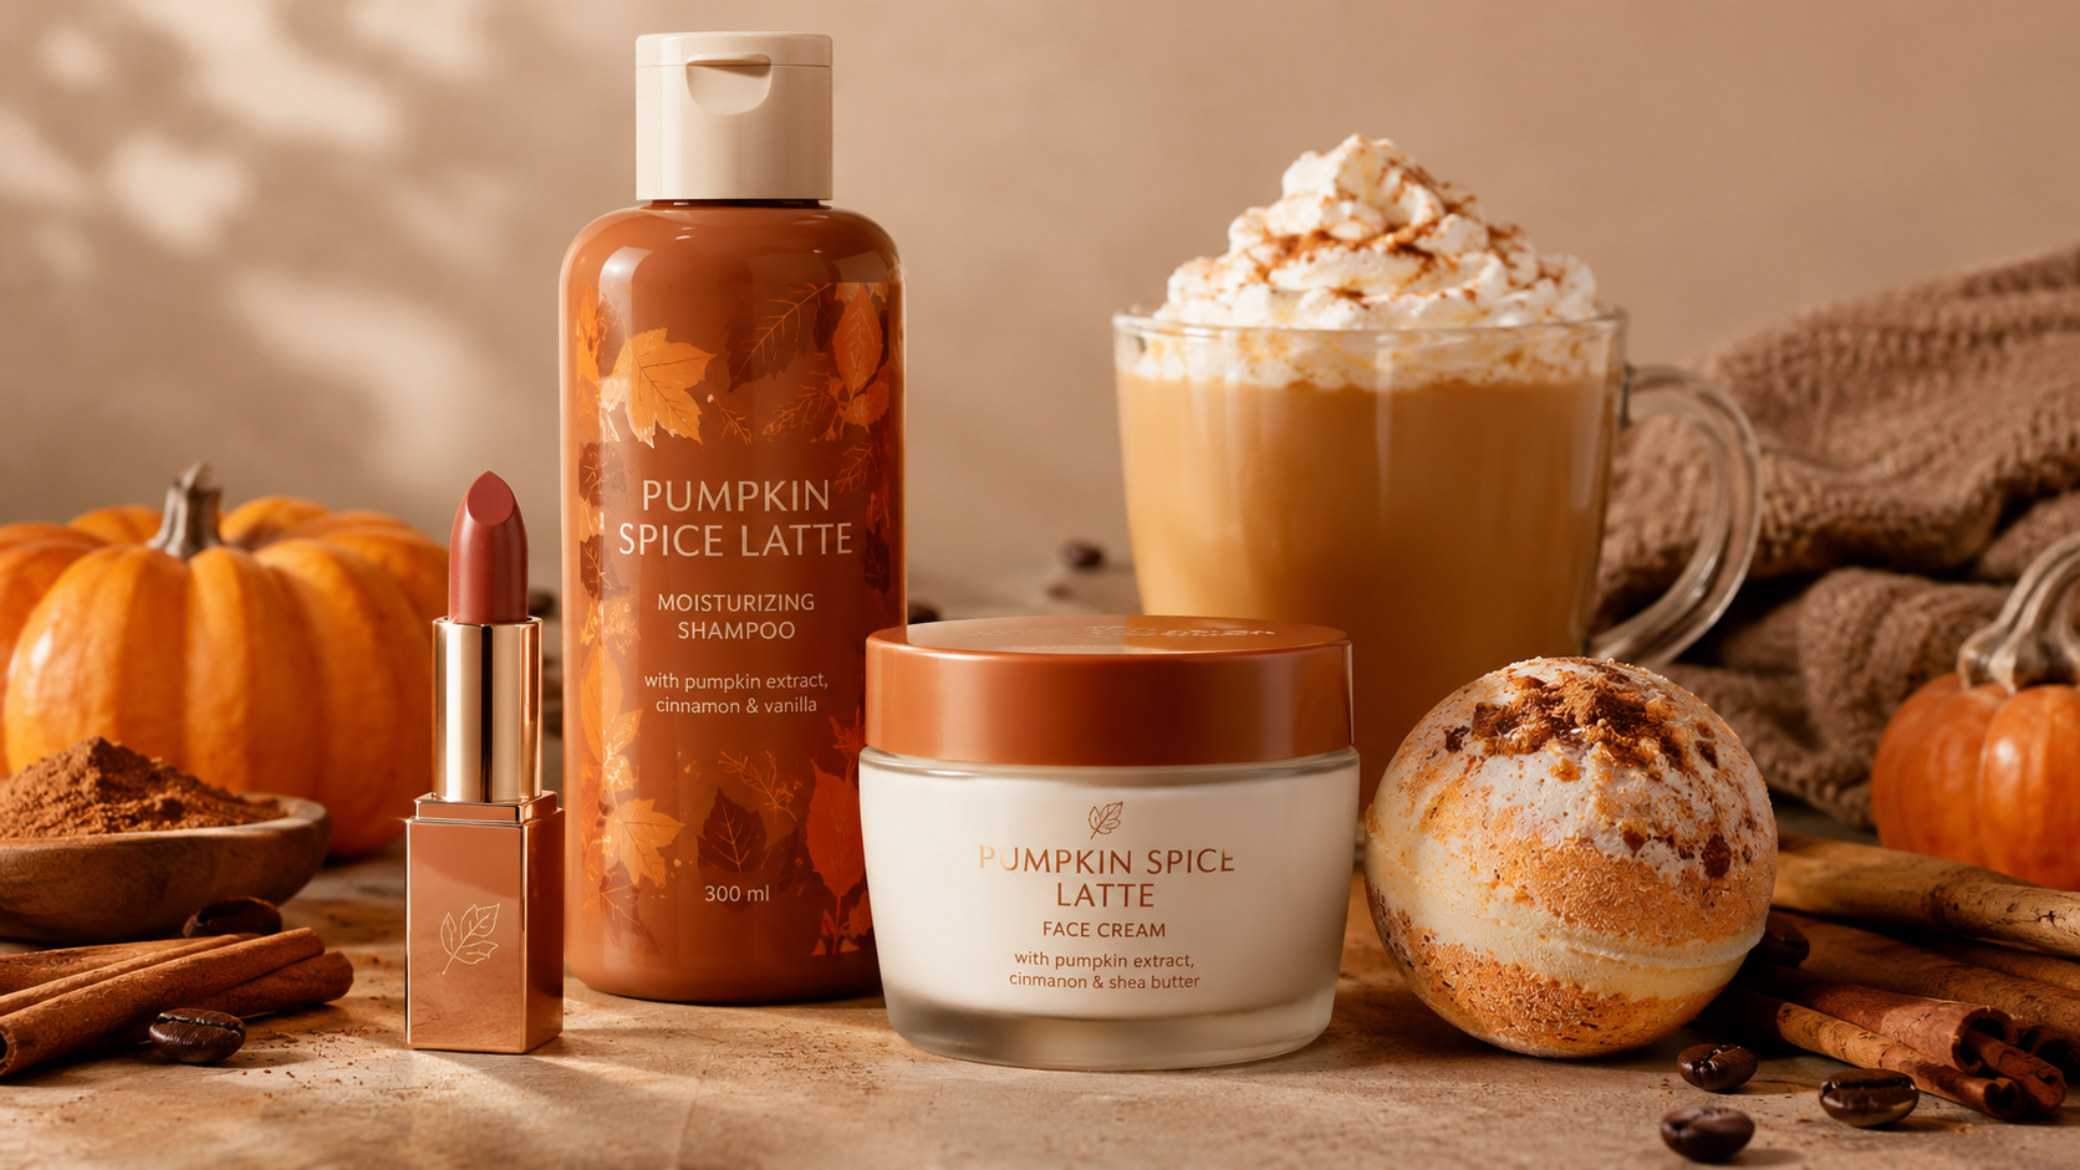
Pumpkin spice wraca. Jak marki i drogerie mogą wykorzystać jesienny trend?

Potem zmienia się kolor półki...

Jesień przynosi również wyraźną zmianę w makijażu. Na półkach pojawiają się odcienie miedzi, bordo, śliwki, jagodowych czerwieni i głębokiego brązu. Cięższe, jesienne kolory nie muszą jednak oznaczać mocnego makijażu. Popularność zyskują również transparentne i lekkie wykończenia, które pozwalają wprowadzić jesienną paletę do codziennego makijażu.

Media społecznościowe dokładają do tego kolejne mikrotrendy. Przykładem może być „eyemaxxing”, w którym kolorystyka makijażu oczu jest dobierana m.in. pod kątem koloru tęczówki. Brązy i miedzie są często wykorzystywane przy niebieskich oczach, a śliwki, burgundy i głębokie fiolety przy zielonych.

Każdy z tych trendów może generować popyt na inne produkty. Jeden konsument będzie szukał nowego cienia do powiek, inny pomadki w kolorze burgundu, a jeszcze inny palety, którą można wykorzystać do stworzenia halloweenowego looku.

Czym jest Boo Basket?

Do tego sezonowego miksu dochodzi jeszcze jeden trend, który mocno wykorzystuje potencjał kategorii beauty – Boo Basket.

Idea jest prosta, zamiast jednego dużego prezentu przygotowuje się jesienny koszyk pełen drobnych upominków. Mogą znaleźć się w nim słodycze, świece, skarpetki czy kubek, ale bardzo często także kosmetyki – produkty do kąpieli, maseczki, balsamy do ciała, produkty do włosów, makijaż czy zapachy. 


Boo Basket nie jest propozycją prezentu na konkretną okazję jak np. Święta Bożego Narodzenia czy Walentynki. Jest po prostu prezentem "na jesień", często dawanym bez większego powodu. Nie ogranicza go też płeć. Jesienne koszyki dla mężczyzny - chłopaka, brata czy ojca stają się równie popularne co damskie wersje. Jego siła tkwi również w samej formie. Koszyk jest przygotowywany indywidualnie, fotografowany i publikowany w mediach społecznościowych. Pojedyncze produkty zaczynają funkcjonować więc nie tylko jako kosmetyki, ale również jako element większej, wizualnej kompozycji. 


To szczególnie korzystne dla produktów o niższej i średniej cenie. Nie trzeba kupować drogiego zestawu prezentowego – można skomponować własny koszyk z kilku produktów, które razem tworzą gotowy prezent.

W przypadku beauty dobrze sprawdzają się tu kosmetyki o wyraźnym zapachu, atrakcyjnym opakowaniu lub kojarzące się z jesienią. Wanilia, cynamon, dynia, karmel czy korzenne nuty wpisują się w szerszy trend „cozy season”, który w mediach społecznościowych buduje zainteresowanie jesiennymi rytuałami. Boo Basket może więc dodatkowo wydłużać sezon zakupowy. 

Jesień pachnie wanilią, cynamonem i pumpkin spice

Zapachy są zresztą jednym z segmentów, które szczególnie dobrze wykorzystują jesienną narrację.

Po letnich, świeżych i cytrusowych kompozycjach konsumenci zaczynają szukać zapachów cieplejszych i bardziej otulających. Pumpkin spice, wanilia, chai, cynamon czy inne korzenne nuty wpisują się w estetykę „cozy season”. Trend może przechodzić między kategoriami. Ten sam konsument może zainteresować się perfumami o waniliowym zapachu, a następnie sięgnąć po balsam do ciała, żel pod prysznic czy świecę utrzymane w podobnej nucie.

image

French Touch 2026: kosmetyki i salony fryzjerskie w jesiennej akcji promocyjnej

Halloween jako mini-peak w większym Golden Quarter

W tym kontekście Halloween można traktować jako mini-peak w ramach szerszego okresu wzmożonego handlu.

Tradycyjny kalendarz retailowy ma dobrze znane punkty kulminacyjne: Black Friday, Cyber Monday i okres przedświąteczny. W beauty pomiędzy nimi pojawia się jednak coraz więcej mniejszych momentów, które mogą wygenerować krótkotrwały, ale intensywny wzrost zainteresowania.

Najpierw jest powrót do jesiennej pielęgnacji. Potem zmiana kolorystyki makijażu i zapachów. Następnie pojawiają się Boo Baskets, halloweenowe kolekcje i kosmetyki do charakteryzacji. Chwilę później rynek wchodzi już w okres świątecznych zestawów, kalendarzy adwentowych i prezentów. Halloween jest pod tym względem szczególne, bo popyt może być bardzo skoncentrowany. Konsument potrzebujący kosmetyku na imprezę czy makijażu na konkretną okazję ma określony termin zakupu. Decyzja zakupowa może więc zostać podjęta znacznie szybciej niż w przypadku produktu kupowanego „przy okazji”.

Nie każdy jesienny trend będzie kolejnym Black Friday

Wyzwaniem nie jest więc samo przygotowanie się na Halloween. Większym problemem może być kumulacja wielu niewielkich pików popytu, które następują po sobie w krótkich odstępach.

Historyczne wyniki sprzedaży nadal pozostają ważnym punktem odniesienia, ale w przypadku trendów napędzanych przez TikToka czy Instagram nie zawsze wystarczą. Wczesne sygnały mogą pojawić się w mediach społecznościowych, zanim przełożą się na zamówienia.

„Code Orange” może sygnalizować wcześniejsze zainteresowanie Halloween. Popularność określonego zapachu może zapowiadać wzrost popytu na całą grupę produktów. Z kolei trend taki jak Boo Basket może zwiększyć sprzedaż wielu drobnych produktów, które osobno nie musiałyby zostać uznane za sezonowe. Do tego dochodzą pogoda, kampanie marketingowe, premiery nowych produktów i działania twórców internetowych.

W praktyce retailer potrzebuje więc nie tylko prognozy, ale również szybkiej informacji o tym, co dzieje się już na półce i w magazynie.

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Magazyn też musi być gotowy na „spooky season”

Sezonowość jest wyzwaniem również dla logistyki. W przypadku produktów halloweenowych okno zakupowe może być krótkie, a klient oczekuje dostawy przed konkretną imprezą, weekendem czy wydarzeniem. Potrzebna jest więc odpowiednia liczba pracowników, elastyczność w kompletowaniu zamówień oraz możliwość szybkiego przesuwania priorytetów, kiedy jeden produkt zaczyna sprzedawać się szybciej, niż zakładano. Automatyzacja może przejąć część powtarzalnych zadań magazynowych, ale przy krótkich pikach równie istotna pozostaje możliwość szybkiego reagowania przez zespoły operacyjne.

Znaczenie ma również dostępność usług kurierskich. W przypadku zakupu halloweenowego dostawa dzień po wydarzeniu nie jest już opóźnieniem – produkt traci dla konsumenta swoją wartość.

Jesienny sezon beauty zaczyna się wcześniej

Halloween coraz trudniej traktować jako pojedynczą datę w kalendarzu handlowym. Jest raczej jednym z momentów szerszego jesiennego sezonu, którego początek można zauważyć już we wrześniu.

Oznacza to więcej okazji do zakupów dla kategorii beauty, ale również krótszy czas pomiędzy kolejnymi zmianami zainteresowania. Jesienna półka nie jest już wyłącznie kwestią wymiany ekspozycji. Coraz częściej jej zawartość jest kształtowana przez trendy, które pojawiają się w mediach społecznościowych i w ciągu kilku tygodni przechodzą z ekranu telefonu do sklepu.


Źródło: Cosmeticsbusiness

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
02. październik 2026 20:30