StoryEditor
Rynek i trendy
01.12.2021 00:00

Jakub Borowski, Credit Agricole: Silne spowolnienie wzrostu konsumpcji w Polsce w III kwartale

W III kwartale br. nastąpiło silne obniżenie dynamiki konsumpcji do 4,7 proc. rok do roku wobec 13,1 proc. w II kwartale. Ujemny wkład do dynamiki PKB miał eksport netto – -2,7 pkt. proc. wobec -0,3 pkt. proc. w II kw. – co było spowodowane szybszym wzrostem importu niż eksportu przez wzrostu popytu krajowego i globalne zakłóceń w łańcuchach dostaw ograniczające eksport – komentuje Jakub Borowski, główny ekonomista Credit Agricole Bank Polska S.A.

Zgodnie z opublikowanymi 30 listopada 2011 r. danymi GUS, dynamika PKB zmniejszyła się do 5,3 proc. r/r w III kw. wobec 11,2 proc. r/r w II kw., kształtując się powyżej konsensusu rynkowego (5,1 proc.) zgodnego z opublikowanym wcześniej wstępnym szacunkiem GUS i naszą prognozą. Do silnego spowolnienia wzrostu gospodarczego przyczyniło się głównie ustąpienie efektu niskiej ubiegłorocznej bazy związanego z pandemią COVID-19 i towarzyszącymi jej restrykcjami ograniczającymi aktywność gospodarczą w II kw. 2020 r. Kwartalna dynamika PKB oczyszczona z wpływu czynników sezonowych zwiększyła się w III kw. do 2,3 proc. wobec 1,8 proc. w II kw., co wskazuje na przyspieszenie wzrostu gospodarczego. Tym samym PKB ukształtował się w III kw. na poziomie o 3,1 proc. wyższym niż przed wybuchem pandemii (IV kw. 2019 r.).

Odbudowa zapasów głównym czynnikiem wzrostu PKB w III kw.
W strukturze wzrostu gospodarczego w III kw. na szczególną uwagę zasługuje wyższy niż w II kw. wkład przyrostu zapasów (3,7 pkt. wobec 2,8 pkt. proc.). W efekcie, zwiększenie zapasów było czynnikiem, który miał najwyższy wkład do wzrostu PKB i jednocześnie najsilniej oddziaływał w kierunku zwiększenia dynamiki PKB w porównaniu z III kw. Średni 2-kwartalny wkład przyrostu zapasów do PKB był w III kw. br. najwyższy w historii dostępnych danych. Wysoki na tle historycznym wkład przyrostu zapasów wynikał z efektu niskiej ubiegłorocznej bazy (silnego obniżenia zapasów w III kw. 2020 r. w związku z obniżeniem aktywności gospodarczej z powodu pandemii i wprowadzonych obostrzeń) oraz dokonywanej przez przedsiębiorstwa odbudowy zapasów w III kw. br. w celu zapewnienia ciągłości produkcji w warunkach utrzymujących się wąskich gardeł w globalnych łańcuchach dostaw.
Czynnikiem dynamizującym wzrost gospodarczy w III kw. były również inwestycje, których wzrost przyspieszył do 9,3 proc. r/r wobec 5,6 proc. r/r II kw., kształtując się powyżej naszej prognozy (7,0 proc.). W efekcie, wkład inwestycji do wzrostu PKB zwiększył się do 1,5 pkt. proc. wobec 0,9 pkt. proc. w III kw. Przyspieszenie wzrostu inwestycji ogółem nastąpiło w warunkach spowolnienia wzrostu inwestycji średnich i dużych przedsiębiorstw. W połączeniu z danymi o strukturze produkcji budowlano-montażowej w III kw. sugeruje to, że głównym źródłem przyspieszenia wzrostu nakładów brutto na środki trwałe w III kw. były rosnące inwestycje publiczne.

Silne spowolnienie wzrostu konsumpcji
W III kw. nastąpiło silne obniżenie dynamiki konsumpcji do 4,7 proc. r/r wobec 13,1 proc. w II kw., spowodowane głównie wygaśnięciem efektu niskiej ubiegłorocznej bazy związanej z negatywnym wpływem lockdownu na popyt konsumpcyjny w II kw. 2020 r. W efekcie, konsumpcja była drugim pod względem wpływu (po zapasach) czynnikiem wzrostu gospodarczego w III kw. (jej wkład do rocznej dynamiki PKB wyniósł 2,7 pkt. proc.). Na szczególną uwagę zasługuje silny wzrost konsumpcji po oczyszczeniu z wpływu czynników sezonowych, która wzrosła w porównaniu z III kw. o 4,3 proc. Silnym wsparciem dla konsumpcji w III kw. był efekt odłożonego popytu gospodarstw domowych i utrzymująca się poprawa sytuacji na rynku pracy. Ujemny wkład do dynamiki PKB miał natomiast eksport netto (-2,7 pkt. proc. wobec -0,3 pkt. proc. w II kw.), co było spowodowane szybszym wzrostem importu niż eksportu (efekt szybkiego wzrostu popytu krajowego i globalnych zakłóceń w łańcuchach dostaw ograniczających wzrost eksportu).

ZOBACZ KOMENTARZE (0)
StoryEditor
Michał Rudecki, NielsenIQ: Co będzie napędzać rynek beauty do 2030 roku? [FBK 2026]
Michał Rudecki, Commercial Director, NielsenIQwiadomoscikosmetyczne

Koreańskie kosmetyki zyskują w Polsce na znaczeniu, perfumy i pielęgnacja należą do najszybciej rosnących kategorii, a pokolenie Gen X staje się coraz ważniejszą grupą dla branży beauty. Podczas Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane pokazujące, gdzie rynek będzie szukał wzrostu w najbliższych latach.

W tym artykule przeczytasz:

  • Kosmetyki rosną szybciej niż cały koszyk FMCG
  • Cena nadal decyduje, ale za skuteczność można zapłacić więcej
  • K-beauty nie zwalnia. Polska ważnym kierunkiem importu
  • Gen Z szuka innowacji, ale nie można pomijać Gen X
  • Wellness i zdrowe starzenie się zyskują na znaczeniu
  • Co będzie napędzać rynek beauty do 2030 roku?

Rynek beauty wchodzi w okres, w którym o wzrost będą walczyć nie tylko marki wprowadzające innowacyjne produkty, lecz także te, które najlepiej rozumieją zmieniające się oczekiwania konsumentów. Dane NielsenIQ pokazują, że polscy klienci są wrażliwi na ceny, ale nie oznacza to, że rezygnują z jakości czy nowości. Coraz większe znaczenie ma uzasadnienie wydatku: skuteczność produktu, jego dopasowanie do potrzeb oraz relacja jakości do ceny.

Podczas prezentacji „State of Beauty 2030: co będzie napędzać wzrost?” na Forum Branży Kosmetycznej 2026 Michał Rudecki z NielsenIQ przedstawił dane, które pozwalają spojrzeć na rynek nie tylko przez pryzmat bieżącej sprzedaży, lecz także kierunków, które mogą zyskiwać na znaczeniu w najbliższych latach.

Kosmetyki rosną szybciej niż cały koszyk FMCG

Dane NielsenIQ za okres do sierpnia 2026 roku wskazują, że kosmetyki wyróżniają się na tle pozostałych kategorii FMCG. W całym koszyku Beauty & Home Care wartość sprzedaży wzrosła o 2,3 proc. rok do roku. W przypadku kosmetyków wzrost wartości był znacznie wyższy i wyniósł 6,3 proc. Co istotne, za wynikiem tej kategorii stał przede wszystkim wzrost wolumenu sprzedaży, który równoważył wpływ cen.

Najmocniej wyróżniają się zapachy, pielęgnacja twarzy i ciała. W zestawieniu kategorii kosmetycznych w Polsce za okres do sierpnia 2026 roku perfumy damskie odnotowały wzrost wartości o 10 proc., pielęgnacja ciała o 11 proc., a pielęgnacja twarzy o 8 proc. Dobre wyniki osiągnęły również odżywki do włosów, których wartość sprzedaży zwiększyła się o 9 proc.

Polska wpisuje się tym samym w szersze trendy globalne. Według danych NielsenIQ za pierwszy kwartał 2026 roku światowa sprzedaż zapachów wzrosła wartościowo o 10 proc., pielęgnacji skóry o 9,1 proc., a pielęgnacji włosów o 7,4 proc. W Polsce dynamika tych kategorii wyniosła odpowiednio 8 proc., 6,7 proc. i 6,5 proc.

image

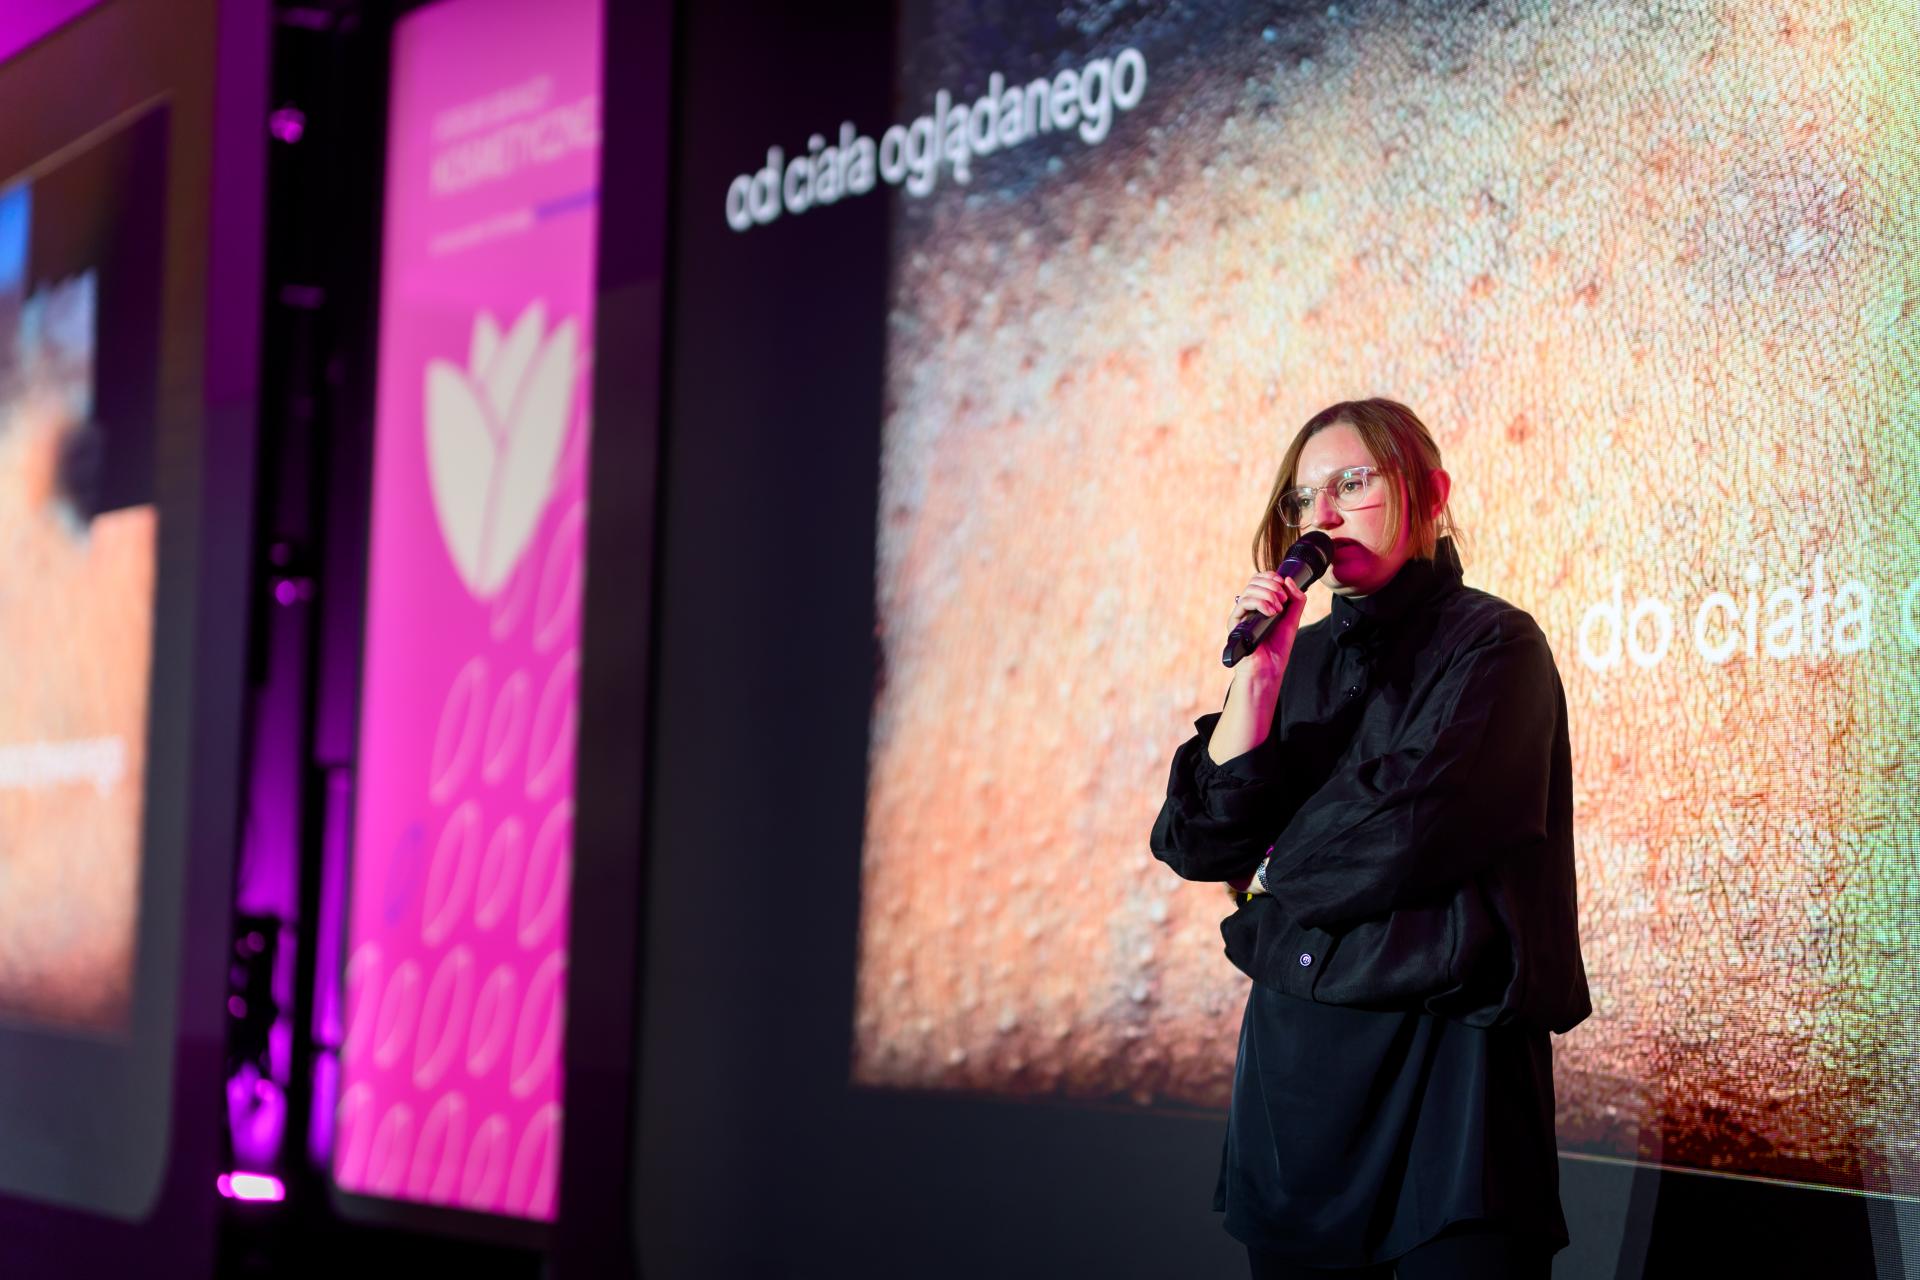
Aleksandra Kulińska, infuture.institute: tego oczekują konsumenci od branży beauty [FBK 2026]

Cena nadal decyduje, ale za skuteczność można zapłacić więcej

Ostrożność konsumentów pozostaje jednym z najważniejszych czynników wpływających na rynek. Z badania NielsenIQ Omnibus przeprowadzonego w sierpniu 2026 roku wynika, że 59 proc. polskich respondentów wskazuje cenę jako najważniejszą cechę kosmetyku. Jednocześnie 60 proc. deklaruje, że jeśli dwa produkty mają podobne działanie lub skład, chętnie wybierze tańszy odpowiednik.

Nie oznacza to jednak, że konsumenci kierują się wyłącznie najniższą ceną. 45 proc. badanych jest gotowych zapłacić więcej za kosmetyk o udowodnionej skuteczności.

– Gdzie konsument szuka oszczędności? Polski konsument jest bardzo "smart”, prawie 60 proc. twierdzi, że przy wyborze kosmetyków najważniejsza jest cena. Zwłaszcza jeżeli mówimy o pastach do zębów czy body care – podkreśla Michał Rudecki, Commercial Director w NielsenIQ.

Różnice między kategoriami mają znaczenie także dla strategii cenowych. Według prezentacji NielsenIQ 62 proc. wolumenu sprzedaży past do zębów, 59 proc. żeli pod prysznic i 57 proc. produktów do pielęgnacji twarzy przypada na sprzedaż promocyjną. W całej kategorii kosmetyków udział ten wynosi 37 proc.

K-beauty nie zwalnia. Polska ważnym kierunkiem importu

Jednym z najbardziej wyrazistych trendów przedstawionych przez NielsenIQ jest dalszy wzrost popularności koreańskich kosmetyków. Według danych za ostatnie 52 tygodnie do maja 2026 roku wartość sprzedaży K-beauty wzrosła o 60 proc. na 37 analizowanych rynkach, z wyłączeniem Chin.

Równolegle rośnie eksport koreańskich kosmetyków do kolejnych krajów. Dane koreańskiego Ministerstwa Handlu, Przemysłu i Energii wskazują, że wartość eksportu K-beauty do Polski zwiększyła się w 2025 roku o 112 proc. rok do roku. To jeden z najmocniejszych sygnałów rosnącego znaczenia polskiego rynku dla koreańskich producentów.

Zainteresowanie tą kategorią widać również w deklaracjach konsumentów. W badaniu NielsenIQ 29 proc. respondentów stwierdziło, że chętnie kupuje i testuje kosmetyki inspirowane koreańską pielęgnacją. Wśród przedstawicieli Gen Z odsetek ten wzrasta do 47 proc., podczas gdy wśród boomersów wynosi 14 proc.

Gen Z szuka innowacji, ale nie można pomijać Gen X

Młodsze pokolenia pozostaną ważnym motorem odkrywania nowych produktów. 34 proc. respondentów deklaruje zainteresowanie kosmetykami wykorzystującymi innowacyjne składniki aktywne lub nowe technologie. Wśród przedstawicieli Gen Z odsetek ten sięga 48 proc. Z kolei 39 proc. osób z tego pokolenia wskazuje, że innowacje produktowe są dla nich ważniejsze niż cena, a od marek oczekują regularnego wprowadzania nowości.

Jednak zdaniem Michała Rudeckiego równie istotne jest dostrzeżenie potencjału starszych grup wiekowych.

– W Gen X tkwi siła. Musimy pamiętać o tej grupie, ponieważ jest to nadal grupa z dużym potencjałem. W tej grupie budżet będzie wydawany na wellness, skincare, pielęgnację włosów i makeup – wskazuje ekspert NielsenIQ.

Prognozy World Data Lab przytoczone w prezentacji zakładają, że w ciągu pięciu lat rynek beauty wśród przedstawicieli Gen X zwiększy się do 1,3-krotności obecnej wielkości. W perspektywie lat 2025–2035 szczególny potencjał mają usługi beauty, których wzrost wartości szacowany jest na 48,9 mld dolarów. W pielęgnacji skóry największe przyrosty prognozowane są dla kremów – 14,1 mld dolarów – oraz produktów do mycia twarzy, z potencjałem wzrostu o 5,4 mld dolarów.

– Pamiętajmy o Gen X, bo oni też mają swoje potrzeby i co ważniejsze - mają większe portfele niż modsze pokolenia. – podkreślił ekspert. 

image

K-beauty rośnie w siłę. Eksport kosmetyków z Korei sięgnął 7 mld dolarów

Wellness i zdrowe starzenie się zyskują na znaczeniu

Granice między kosmetykami, pielęgnacją, zdrowiem i dobrostanem będą coraz mniej wyraźne. W prezentacji NielsenIQ 60 proc. konsumentów deklaruje, że "dobre starzenie się” jest dla nich ważniejsze niż pięć lat wcześniej.

To kierunek, który może wspierać rozwój produktów do pielęgnacji skóry i włosów, kosmetyków ukierunkowanych na konkretne potrzeby oraz usług beauty. Istotne będą przy tym wiarygodność deklaracji, udowodniona skuteczność i jasna komunikacja korzyści.

Beauty coraz mocniej przenosi się do internetu

Kolejnym obszarem wzrostu jest sprzedaż online i social commerce. Według NielsenIQ w Polsce około 50 proc. konsumentów deklaruje zakupy online w kategorii beauty i health care. Wśród osób kupujących online produkty spożywcze 55 proc. preferuje internet przy zakupie kosmetyków do pielęgnacji skóry, a 60 proc. przy zakupie produktów do pielęgnacji włosów.

Znaczenie zyskują także media społecznościowe. 52 proc. przedstawicieli Gen Z deklaruje, że platformy społecznościowe są dla nich ważnym źródłem inspiracji i odkrywania nowych kosmetyków. Globalnie 22 proc. konsumentów deklaruje zakup produktu bezpośrednio przez TikTok Shop, a w Europie odsetek ten wynosi 8 proc.

W praktyce ścieżka zakupowa coraz częściej zaczyna się od krótkiego filmu, rekomendacji twórcy lub viralowego produktu. Skuteczna strategia sprzedaży będzie więc wymagać połączenia kanałów. Obecności w mediach społecznościowych, łatwego zakupu online i możliwości przetestowania produktu w sklepie stacjonarnym.

Co będzie napędzać rynek beauty do 2030 roku?

Z prezentacji NielsenIQ wyłania się kilka kierunków istotnych dla producentów i detalistów. Wzrost będą wspierać zapachy, pielęgnacja skóry i włosów, dalsza ekspansja K-beauty oraz innowacje odpowiadające na potrzeby młodszych konsumentów. Jednocześnie marki nie powinny pomijać Gen X, który dysponuje znaczącym potencjałem zakupowym i coraz większym zainteresowaniem kategorią beauty.

W najbliższych latach coraz ważniejsze będzie uzasadnianie wyższej ceny realną wartością: skutecznością, wygodą, przyjemnością użytkowania i dopasowaniem do potrzeb. Konsumenci będą poszukiwać oszczędności tam, gdzie uznają produkty za porównywalne, ale pozostaną skłonni inwestować w rozwiązania, które oferują im konkretną korzyść.

Jak podkreśla Michał Rudecki, konsumenci są gotowi płacić więcej, ale oczekują, że produkty będą odpowiadały na ich potrzeby. 
 

image
Wiadomości Kosmetyczne
Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
13.10.2026 16:05
Sephora zwiększa udziały w rynku. LVMH ujawnia wyniki za trzeci kwartał
LVMH poniżej oczekiwań analityków. Sephora i kosmetyki na plusieShutterstock

LVMH zakończył trzeci kwartał 2026 roku ze wzrostem sprzedaży organicznej o 1 proc., poniżej oczekiwań analityków. Podczas gdy segment mody i wyrobów skórzanych tracił, na znaczeniu zyskiwały perfumy, kosmetyki kolorowe i sprzedaż detaliczna Sephory. Wyniki pokazują, że poszczególne części rynku luksusowego radzą sobie dziś bardzo różnie.

W tym artykule przeczytasz:

  • Wyniki LVMH nie spełniły oczekiwań
  • Perfumy i kosmetyki Diora oraz Guerlain na plusie
  • Sephora rośnie szybciej niż reszta grupy
  • Moda traci, beauty pozostaje bardziej odporne
  • Co wyniki LVMH mówią o rynku beauty?

Wyniki LVMH nie spełniły oczekiwań

Grupa LVMH, właściciel m.in. Parfums Christian Dior, Guerlain i sieci Sephora, odnotowała w trzecim kwartale 2026 roku przychody w wysokości 18,5 mld euro. Sprzedaż organiczna wzrosła o 1 proc. rok do roku, podczas gdy konsensus analityków cytowany przez Reutersa zakładał wzrost o 1,3 proc. Po dziewięciu miesiącach roku przychody grupy wyniosły 57,1 mld euro, co oznacza wzrost organiczny o 2 proc.

Wyniki nie spełniły oczekiwań rynku, a akcje LVMH spadły we wtorkowym handlu w Paryżu. Na kondycję grupy nadal wpływa osłabiony popyt na dobra luksusowe w Chinach. Nie wszystkie segmenty biznesu radziły sobie jednak równie słabo. Dział Perfumes & Cosmetics oraz Selective Retailing, do którego należy Sephora, wykazały wzrost w ujęciu organicznym.

Perfumy i kosmetyki Diora oraz Guerlain na plusie

Segment Perfumes & Cosmetics wygenerował w trzecim kwartale 2,01 mld euro przychodów, notując 1-procentowy wzrost organiczny. Po trzech kwartałach sprzedaż wyniosła 5,92 mld euro i pozostawała stabilna w ujęciu organicznym.

W przypadku Parfums Christian Dior wyniki wspierały premiery zapachowe, w tym J’adore Intense, Sauvage Extrait i Dior Addict. Marka odnotowała również dobre rezultaty w makijażu, szczególnie w liniach Forever i Backstage.

Wzrost raportował także Guerlain, któremu sprzyjała oferta zapachów oraz pomadka Rouge G. Wyniki pokazują, że innowacje produktowe i rozwój rozpoznawalnych linii pozostają istotnymi czynnikami sprzedaży w segmencie prestiżowych kosmetyków.

image

Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów

Sephora rośnie szybciej niż reszta grupy

Mocniejszym punktem wyników LVMH okazał się Selective Retailing. Segment ten zwiększył sprzedaż organiczną o 8 proc. w trzecim kwartale, a jednym z jego głównych motorów wzrostu pozostaje Sephora.

Sieć zyskuje udział w rynku dzięki szerokiej ofercie znanych marek, ekskluzywnym premierom i poszerzaniu asortymentu. Wśród wymienionych przez grupę nowości znalazły się produkty Rhode oraz chińskich marek kosmetycznych. Sephora kontynuuje również ekspansję geograficzną – w ostatnim okresie rozwijała działalność w Belgii i Chorwacji.

Wynik segmentu pokazuje znaczenie specjalistycznej dystrybucji beauty w strukturze LVMH. W przeciwieństwie do części rynku dóbr luksusowych, która pozostaje pod presją słabszego popytu, Sephora może korzystać z zainteresowania konsumentów różnorodną ofertą kosmetyczną, nowymi markami i produktami dostępnymi na wyłączność.

Moda traci, beauty pozostaje bardziej odporne

Kontrast między poszczególnymi działami LVMH jest wyraźny. W trzecim kwartale sprzedaż organiczna w segmencie Fashion & Leather Goods spadła o 5 proc., podczas gdy rynek oczekiwał spadku o 1,8 proc. Wyhamował również wzrost w zegarkach i biżuterii.

Presja jest szczególnie widoczna w Azji. Sprzedaż grupy w regionie spadła o 5 proc. rok do roku, a słabszy popyt w Chinach pozostaje jednym z głównych problemów branży luksusowej. Według informacji przytoczonych przez Investing.com znaczenie mają m.in. zaostrzone kontrole podatkowe wobec zamożnych konsumentów w Chinach. Na sytuację sektora wpływają również niepewność gospodarcza i rosnące koszty związane z napięciami geopolitycznymi.

Na tym tle perfumy, kosmetyki i specjalistyczna sprzedaż detaliczna wypadają relatywnie lepiej. Nie oznacza to, że segment beauty jest odporny na spowolnienie. Dziewięciomiesięczna sprzedaż Perfumes & Cosmetics pozostała na stabilnym poziomie organicznym.

image

LVMH sprzedaje kolejną markę. Patou wraca do poprzedniego właściciela

Co wyniki LVMH mówią o rynku beauty?

Rezultaty za trzeci kwartał wskazują na dwa obszary, które wspierają działalność beauty LVMH: rozwój produktów w segmencie prestiżowym oraz siłę wyspecjalizowanej dystrybucji. Premiery zapachów i wyniki makijażu Diora, a także oferta Guerlain, wspierają sprzedaż marek własnych. Sephora z kolei może przyciągać klientów dzięki połączeniu uznanych producentów, nowych brandów i ekskluzywnych premier.

Jednocześnie wzrost sprzedaży Sephory nie zrównoważył słabszych wyników całej grupy. LVMH pozostaje silnie uzależniony od kondycji dóbr luksusowych, a spadek w największym segmencie – modzie i wyrobach skórzanych, obciąża całościowy rezultat.

Wyniki za trzeci kwartał pokazują więc nie tyle jednolite osłabienie rynku luksusowego, ile rosnące różnice między jego kategoriami. W przypadku LVMH beauty i specjalistyczny handel detaliczny pozostają obszarami wzrostu, choć na razie nie wystarczają, by zneutralizować presję w pozostałych częściach biznesu.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
15. październik 2026 11:30