StoryEditor
E-commerce
27.04.2020 00:00

Handel po wybuchu pandemii: wzrost e-commerce i załamanie handlu tradycyjnego [RAPORT]

W I kwartale br. nastąpił 20-procentowy wzrost sprzedaży internetowej. E-sklepy odwiedziło w tym czasie o 40 proc. unikalnych klientów więcej, niż miało to miejsce rok temu - wynika z Salesforce Shopping Index. Rozwojowi e-commerce towarzyszy załamanie handlu tradycyjnego. W tym obszarze analitycy identyfikują 6 poważnych problemów, które pojawiły się w wyniku pandemii.

Jak COVID-19 wpłynął na handel na świecie? W związku z pandemią rządy wielu państw podjęły decyzje o wprowadzeniu ograniczeń w handlu towarami niebędącymi produktami pierwszej potrzeby. Wiele sklepów stacjonarnych pozostaje zamkniętych od ponad miesiąca lub działa w ograniczonym stopniu. Przymusowa kwarantanna i zaordynowany „dystans społeczny” spowodowały, że sklepy, które pozostały otwarte, odwiedza mniej klientów, bo albo przenieśli oni zakupy do Internetu, albo ograniczyli do niezbędnego minimum częstotliwość wizyt w sklepach. Jakie są skutki gospodarcze tych zjawisk?

Są już dane pozyskane bezpośrednio od podmiotów zajmujących się sprzedażą detaliczną i e-commerce. Część z informacji pochodzi od członków National Retail Federation (NRF), największego na świecie stowarzyszenia zrzeszającego podmioty handlu detalicznego, a część wprost z systemów Salesforce obsługujących procesy sprzedaży, marketingu i obsługi klientów ponad 150 tys. firm. Co mówią dane?

87 proc. firm zajmujących się sprzedażą detaliczną potwierdza, że pandemia w znacznym stopniu wpłynęła na ich działalność, co przejawia się tym, że:

- 94 proc. sprzedawców detalicznych już doświadcza lub spodziewa się gwałtownego spadku ruchu w swoich sklepach,
- 88 proc. obawia się, że ich dostawcy będą mieli ograniczone możliwości zarówno produkcyjne, jak i w zakresie terminowych dostaw,
- 81 proc. albo zmuszonych było zredukować liczbę etatów, albo też już dziś spodziewa się braków kadrowych, gdy kwarantanna społeczna się skończy,
- 77 proc. twierdzi, że w handlu nadejdą opóźnienia w logistyce,
- Ponad połowa (53 proc.) działających sklepów tradycyjnych redukuje czas pracy,
- 49 proc. spodziewa się niedoboru towarów w magazynach,
- 35 proc. sprzedawców detalicznych nadal płaci pracownikom wynagrodzenia za pełne godziny pracy, pomimo przymusowego zamknięcia sklepów.

Rozwój bądź uruchomienie kanałów e-commerce jest dla detalistów szansą na wyjście obronną ręką z kryzysu lub przynajmniej zminimalizowanie jego skutków. Według Salesforce Shopping Index – wskaźnika aktualizowanego na bieżąco w oparciu o dane z systemu Salesforce Commerce Cloud i zachowania milionów konsumentów z całego świata, w pierwszym kwartale 2020 r. w porównaniu do analogicznego okresu w 2019 r. nastąpiły bezprecedensowe zmiany w handlu internetowym, a przecież pandemia w Ameryce i Europie rozwinęła się dopiero w marcu. Oto, co zarejestrowały systemy transakcyjne:

- 20 proc. wzrost obrotów w sektorze e-commerce (w porównaniu do 12 proc. wzrostu w I kwartale 2019 r.) – taki skok jest wyższy od tych, jakie notuje się w najlepszych dla handlu okresach świątecznych,
- średnio 15 proc. większy ruch na stronach internetowych e-sklepów,
- 40 proc. wzrost liczby nowych klientów, tzn. tych osób, które po raz pierwszy odwiedziły stronę internetową sklepu i zrobiły zakupy,
- średnio 5 proc. wzrost wydatków na jednego kupującego – to także znacznie powyżej wzrostów w okresach świątecznych.

COVID-19 wywołał 6 zasadniczych problemów

Analitycy NRF i Salesforce zwracają uwagę na kluczowe problemy, jakie dotknęły handel detaliczny w związku z pandemią COVID. Zamknięcie granic państw oraz ograniczenie działalności producentów (zwłaszcza z Chin) zaburzyło lub przerwało łańcuchy dostaw. Znaczna część sklepów stacjonarnych przestała działać, a konsumenci istotnie zmniejszyli wydatki, co z kolei spowodowało tąpnięcie w popycie wewnętrznym w wielu krajach. W rezultacie handel detaliczny mierzy się dziś z 6 ogromnymi problemami:

Dostawy

Początkowa panika konsumentów wywołała masowe zakupy podstawowych artykułów, co wyczerpało krótkoterminowe zapasy i przyspieszyło konieczność ich uzupełnienia. W tym samym czasie chińska produkcja przemysłowa wyraźnie spowolniła, co wpłynie niekorzystnie na realizację zwiększonych zamówień przez cały światowy handel w okresie, gdy pandemia się skończy. 88 proc. sprzedawców detalicznych już dziś uważa, że ich dotychczasowi dostawcy będą mieli ograniczoną wydajność.

Popyt

Nastąpił nagły i drastyczny spadek popytu na towary niebędące produktami pierwszej potrzeby w czasie pandemii. Wiele kategorii produktów zalega w magazynach nieczynnych sklepów, a obawy związane z pandemią niekoniecznie będą skłaniać konsumentów do wzmożonych zakupów po jej zakończeniu. Odbudowanie popytu do poziomów sprzed pandemii prawdopodobnie wymagało będzie długiego okresu.

Finanse

Długoterminowe ograniczenie popytu dla handlu będzie fatalne w skutkach, ponieważ większość sprzedawców detalicznych działa przy względnie niskich marżach i przy tym posiada niewielkie rezerwy kapitałowe. Większości ustalonych celów finansowych na obecny rok nie zostanie zrealizowana, a sklepy będą zmuszone poszukiwać alternatywnych źródeł finansowania, których koszt może je dodatkowo dociążyć.

Płynność finansowa

Zapewnienie dostępu do nowych źródeł finansowania będzie kluczowym problemem, ponieważ dochody z zakupów dokonywanych przez klientów istotnie się zmniejszyły, najpewniej nie wzrosną szybko, a do tego łańcuch dostaw został zaburzony. Z tego powodu wiele firm może mieć trudności ze spłatą zadłużenia, co zwiększa ryzyko potencjalnej upadłości.

Przepływy pieniężne

Wszelkie koszty zmienne, takie jak wynagrodzenia, wydatki na marketing, nowe technologie, utrzymanie procesów oraz inne wydatki, które nie mają kluczowego znaczenia dla działalności gospodarczej, będą pod silną presją w związku z potrzebą redukcji kosztów.

Pracownicy

W czasie pandemii pracownicy są na pierwszej linii frontu, co naraża ich na ryzyko zachorowania. Dostępność nowych kadr jest mocno ograniczona. Z kolei dla pracowników centrali, praca z domu jest zupełnie nowym doświadczeniem. Zazwyczaj tak nagłe przestawienie się z pracy biurowej na telepracę, połączone z koniecznością opieki nad potomstwem, które uczy się w domu, powoduje duży spadek efektywności i produktywności pracowników.

O ile pandemia wywołała wstrząs w całej branży, handel detaliczny już od kilku lat zmaga się z wyzwaniami związanymi ze spowolnieniem ruchu w sklepach stacjonarnych, zmianą wzorców zakupowych i rosnącą konkurencją ze strony Internetu.

E-commerce sukcesywnie z roku na rok nabierał znaczenia i nie raz wskazywany był w publikacjach Salesforce jako kanał sprzedaży o dużym potencjale. Już dwa lata temu (raport „2018 Holiday Shopping Report" w okresie przedświątecznym handel przenosił się do Internetu, w tym m.in. do mediów społecznościowych. Raport „Connected Shoppers Report" z 2019 r. informował, że klienci pierwszych zakupów dokonują najczęściej w sklepach stacjonarnych, ale aż 75 proc. powtarzających się zakupów już realizują przez Internet, co powoduje, że sklepy masowo dokonują digitalizacji swojej oferty i umożliwiają dokonanie zakupów przez sieć. Kryzys wywołany pandemią znacząco przyspieszył rozwój kanałów e-commerce zastępując zakupy w zwykłych sklepach. Cóż z tego, skoro np. w Warszawie nie sposób już zamówić dostawy podstawowych zakupów do domu, gdyż wszystkie możliwości transportu są przez klientów zarezerwowane na trzy najbliższe tygodnie? Jak widać, logistyka nie nadąża za wzrostem potrzeb.

Shopping Index Salesforce za I kwartał 2020 r. potwierdza ten trend. Handel elektroniczny w I kwartale tego roku urósł o 20 proc. w porównaniu do I kwartału 2019 r. Najwyższe zyski z e-commerce odnotowała branża artykułów gospodarstwa domowego (51 proc.), gier i zabawek (34 proc.) i odzieży sportowej (31 proc.). Ruch w sieci zwiększył się średnio o 15 proc., a wydatki kupujących o 5 proc. (średnia kwota wydana na jedną wizytę w e-sklepie). Oczywiście nie wszystkie sklepy internetowe generują obecnie większe zyski.

Pandemia spowodowało również, że w I kwartale 2020 zwiększyła się o 27 proc. ilość sklepów oferujących zakupy przez Internet z odbiorem w fizycznej lokalizacji (BOPIS - buy online, pick up in store). Trend ten był widoczny już w 2019 r. W trzeciej edycja raportu Salesforce „Connected Shoppers Report" aż dwie trzecie młodych konsumentów z pokolenia Y składało zamówienia online z opcją odbioru w sklepie. Dziś model ten upowszechnia się bez względu na przynależność do grupy wiekowej. Między 10 marca a 20 marca (w czasie największej paniki zakupowej) przychody rejestrowane w modelu BOPIS wzrosły o 92 proc.

W polskim e-commerce także duże wzrosty

Podobnie jak w innych krajach, w Polsce w czasie pandemii handel detaliczny został w dużej mierze sparaliżowany i wielu klientów poszukuje możliwości zaopatrywania się przez Internet. Od początku ogłoszenia stanu epidemicznego nie tylko znacznie wzrosła ilość zamówień realizowanych w kanałach e-commerce, ale też pojawiło się w sieci wiele nowych sklepów. Według raportu agencji badawczej Mobile Institute „e-Commerce w czasie kryzysu 2020”, który powstał na zlecenie Izby Gospodarki Elektronicznej, w czasie kwarantanny 38 proc. badanych zrobiło zakupy w sieci; 55 proc. klientów kupowało środki czystości, a 48 proc. żywność. Kupowano również odzież i obuwie oraz produkty z kategorii zdrowie, a także artykuły dla zwierząt. Wg danych Polskiego Systemu Płatności, który jest operatorem BLIK, w marcu aż o 270 proc. wzrosła sprzedaż w sklepach ze sprzętem elektronicznym, duże zyski odnotowały też usługi streamingowe.

Wzrost sprzedaży online potwierdzają komunikaty prasowe opublikowane przez firmy, według których udział e-commerce w sprzedaży w pierwszym kwartale 2020 roku jest tak wysoki, jak nigdy dotąd. Vistula Retail Group przyznaje, że jej przychody ze sprzedaży w kanale internetowym w I kwartale 2019 r. stanowiły 15,5 proc. ogółu przychodów, natomiast w I kwartale 2020 r. będzie to już 24 proc. Komputronik odnotowuje kilkudziesięcioprocentowy wzrost odwiedzin w swoim sklepie internetowym, a w Grupie CCC sprzedaż online, która w marcu 2019 r. stanowiła 25 proc. ogółu sprzedaży, w marcu 2020 r. wzrosła do 45 proc.

Na fali popularności e-commerce rośnie też liczba nowych sklepów. Raport przygotowany przez serwis Wiadomości Handlowe, który przeanalizował dane z platformy Shoper pokazuje, że zainteresowanie otwarciem sklepu online, zwiększyło się prawie o połowę, w odniesieniu do roku poprzedniego. Dane za okres od 1 stycznia do 15 marca 2020 r. w stosunku do analogicznego okresu roku ubiegłego pokazują, że liczba sklepów oferujących książki i multimedia zwiększyła się o 23 proc., artykuły spożywcze – o 18 proc., upominki i akcesoria – o 17 proc. Na kolejnych miejscach plasują się kategorie: zdrowie i uroda oraz dom i ogród (po 16 proc.). Natomiast sklepów jubilerskich i z odzieżą otwarto o 15 proc. mniej.

Czy wzrosty w e-commerce utrzymają swoją dynamikę? Trudno przewidzieć, ponieważ obecnie sytuacja na rynku jest dynamiczna i nieprzewidywalna. 

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
25.09.2026 16:01
Kto rządzi na półce tworzonej przez AI? Dwie marki mocno wyprzedzają konkurencję
La Roche-Posay czy CeraVe? Tak AI wybiera marki kosmetyczneShutterstock

Sztuczna inteligencja coraz częściej staje się pośrednikiem między konsumentem a marką kosmetyczną. Analiza ponad 3200 odpowiedzi pięciu popularnych modeli AI pokazuje, że na cyfrowej półce beauty mocno zaznaczają swoją obecność La Roche-Posay i CeraVe. Nie ma jednak jednej listy marek, którą AI pokazuje wszystkim użytkownikom. Rekomendacje zmieniają się w zależności od modelu, problemu skóry, budżetu, a nawet kolejnego pytania zadanego przez konsumenta.

W tym artykule przeczytasz:

  • La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera
  • Każdy model AI układa własną półkę
  • Potrzeba skóry zmienia rekomendację
  • Jedno dodatkowe pytanie może zmienić rekomendację
  • Zmiana budżetu otwiera przestrzeń dla innych marek
  • Skąd AI czerpie informacje o kosmetykach?
  • AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Raport LLM Shelf „Nowa półka beauty. Kosmetyki w oczach AI” analizuje sposób, w jaki sztuczna inteligencja rekomenduje produkty kosmetyczne. W badaniu uwzględniono Claude Sonnet 4.5, Gemini 3.5 Flash, Google AI Overview, OpenAI GPT-5.4 mini oraz Perplexity Sonar Pro.

Analizowano rekomendacje dotyczące m.in. trądziku, oznak starzenia się skóry, odbudowy bariery hydrolipidowej, oczyszczania, nawilżania, przebarwień, skóry wrażliwej oraz ochrony przeciwsłonecznej.

La Roche-Posay najczęściej pojawia się w rekomendacjach, CeraVe najczęściej je otwiera

W całym badaniu La Roche-Posay pojawiła się jako pozytywna rekomendacja w 1260 z 3200 odpowiedzi, czyli w 39,4 proc. przypadków. CeraVe uzyskała wynik 36,7 proc. Kolejne miejsca zajęły Bioderma (16,2 proc.), BasicLab (14,6 proc.) i Bielenda (13,3 proc.).

Inaczej wygląda sytuacja, kiedy zamiast samej obecności marki analizujemy jej pozycję na początku rekomendacji. CeraVe była pierwszą rekomendowaną marką w 685 odpowiedziach, czyli w 21,4 proc. całej próby. La Roche-Posay znalazła się na pierwszym miejscu 343 razy, co odpowiada 10,7 proc. odpowiedzi.

image

AI zmienia rynek kosmetyczny od laboratorium po półkę. Eksperci: firmy muszą produkować skuteczne produkty, a nie idealne twarze

Każdy model AI układa własną półkę

Badanie pokazuje również, że nie można traktować sztucznej inteligencji jako jednego kanału rekomendacji. Poszczególne modele różniły się zarówno częstotliwością wskazywania konkretnych marek, jak i składem tworzonych przez nie shortlist.

Najczęściej markę rekomendowało Gemini 3.5 Flash – w 91,2 proc. analizowanych odpowiedzi. W Google AI Overview było to 81,2 proc., w Claude Sonnet 4.5 – 80,3 proc., w OpenAI GPT-5.4 mini – 64,4 proc., a w Perplexity Sonar Pro – 54,4 proc.

Różniły się również marki pojawiające się na czołowych miejscach. Claude najczęściej wskazywał La Roche-Posay, CeraVe i Biodermę. Gemini również stawiał na La Roche-Posay i CeraVe, ale wysoko pojawiały się w nim także BasicLab i Bielenda. Google AI Overview oraz OpenAI GPT-5.4 mini jako pierwszą markę wskazywały CeraVe, natomiast Perplexity – La Roche-Posay.

Potrzeba skóry zmienia rekomendację

Jeszcze większe różnice pojawiały się po zmianie problemu, z którym użytkownik przychodził do AI.

CeraVe miała najwyższy recommendation rate w czterech z ośmiu analizowanych obszarów: nawilżaniu (45,2 proc.), oczyszczaniu (53 proc.), odbudowie bariery (51,7 proc.) i trądziku (43,8 proc.).

La Roche-Posay prowadziła natomiast w rekomendacjach dotyczących SPF (48,2 proc.), przebarwień (36 proc.), skóry wrażliwej (49,2 proc.) oraz aging i retinoidów (30,5 proc.).

Pierwsza pozycja wyglądała jeszcze inaczej. CeraVe najczęściej otwierała rekomendację w sześciu z ośmiu analizowanych obszarów. Przy przebarwieniach pierwsza była Eucerin, a przy SPF – La Roche-Posay.

Odpowiedź na pytanie „jaką markę kosmetyczną poleca AI?” może wyglądać zupełnie inaczej w zależności od tego, czy pyta o krem nawilżający, produkt na trądzik, kosmetyk dla skóry wrażliwej czy ochronę przeciwsłoneczną.

Jedno dodatkowe pytanie może zmienić rekomendację

Raport pokazuje również, że pierwsza odpowiedź AI nie musi być końcem procesu zakupowego. Badacze przeprowadzili 1180 follow-upów, pytając m.in. o jeden najlepszy produkt, zamiennik, produkt uzupełniający czy tańszą alternatywę.

W pytaniach o zamiennik najczęściej pojawiała się La Roche-Posay – w 41,5 proc. odpowiedzi. CeraVe uzyskała 30,1 proc., a dalej znalazły się Eucerin, Bioderma i BasicLab.

Kiedy użytkownik pytał natomiast, co jeszcze dobrać do wcześniej rekomendowanego produktu, pierwsze miejsce zajmowała CeraVe z wynikiem 47,9 proc.

Jeszcze inaczej wyglądały odpowiedzi, gdy użytkownik wymagał wskazania tylko jednego produktu. CeraVe była wtedy pierwszym wyborem w 25,6 proc. odpowiedzi, przed La Roche-Posay z wynikiem 18,4 proc.

image

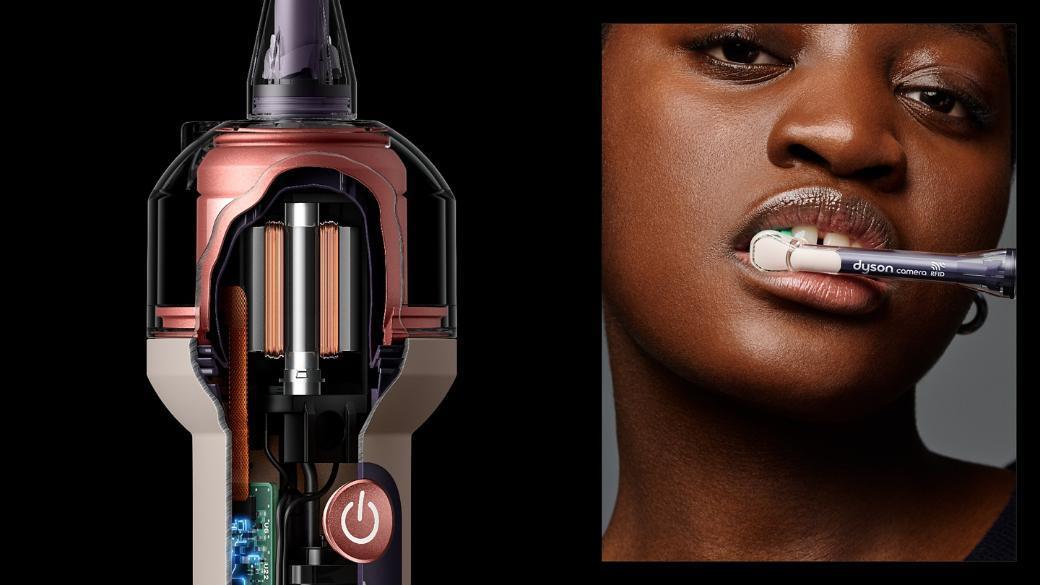
Koniec z nitkowaniem? Dyson przedstawia szczoteczkę AI

Zmiana budżetu otwiera przestrzeń dla innych marek

Jednym z najbardziej wyraźnych efektów kolejnego pytania była zmiana budżetu.

W bazowym badaniu liderami były La Roche-Posay i CeraVe. Po wprowadzeniu ograniczenia cenowego na czele follow-upów znalazły się Ziaja (36 proc.), Bielenda (25,4 proc.), CeraVe (22 proc.), Eveline (17,4 proc.) i Isana (14,4 proc.).

La Roche-Posay, która w całym benchmarku miała recommendation rate na poziomie 39,4 proc., w module dotyczącym zmiany budżetu pojawiała się w 4,2 proc. odpowiedzi.

Autorzy raportu zaznaczają, że nie jest to klasyczny test uplift i wartości te nie powinny być porównywane jako identyczne wskaźniki. Wynik pokazuje jednak, jak mocno zmiana kryterium wyboru może zmienić zestaw marek pojawiających się w odpowiedzi AI.

AI podpowiada również, gdzie kupić kosmetyk

Badanie objęło także ścieżkę zakupową. Modele nie ograniczały się do odpowiedzi na pytanie, jaki kosmetyk wybrać. W części przypadków wskazywały również kanał lub konkretnego sprzedawcę.

W 36,4 proc. analizowanych odpowiedzi AI wskazywało ogólny kanał zakupu, a 21,1 proc. wymieniało konkretnego retailera. W 13,1 proc. odpowiedzi wyraźnie wskazano miejsce zakupu.

Wśród retailerów zdecydowanie wyróżniał się Rossmann. Pojawił się w 81,6 proc. odpowiedzi zawierających rekomendację sklepu i w 63,3 proc. przypadków był pierwszą wymienioną siecią. Jednocześnie 70,8 proc. takich odpowiedzi wskazywało więcej niż jednego sprzedawcę.

Co istotne, ponad połowa rekomendacji konkretnego sklepu pojawiła się bez bezpośredniego pytania o miejsce zakupu. Spośród 414 odpowiedzi z wyraźnie wskazanym miejscem zakupu 213 pochodziło z neutralnych promptów, a 201 z pytań sugerujących budżet, dostępność lub kanał.

Rekomendacja sklepu nie oznacza przy tym automatycznie rekomendacji jego marki własnej. W 338 odpowiedziach kierujących użytkownika do Rossmanna jego marki własne pojawiły się tylko w 22 przypadkach, czyli około 6,5 proc.

Skąd AI czerpie informacje o kosmetykach?

Raport rozdziela również dwie kwestie: źródła, z których korzysta AI, oraz marki i produkty, które ostatecznie rekomenduje.

Wśród najczęściej pojawiających się domen w warstwie źródeł na pierwszym miejscu znalazł się Super-Pharm (1034 wystąpienia), przed Rossmannem (977), American Academy of Dermatology (654), Cosibellą (613) i Hebe (590).

Jednocześnie Rossmann był najczęściej wskazywanym miejscem zakupu. Jak podkreślają autorzy raportu, samo cytowanie danej domeny nie oznacza automatycznie jej wpływu na rekomendację ani tego, że AI kieruje użytkownika do konkretnego sklepu.

Różnice widać również pomiędzy samymi modelami. Gemini pokazywało zarejestrowane źródła w 53,9 proc. odpowiedzi, ale rekomendowało markę w 91,2 proc. Z kolei Perplexity prezentowało źródła w 99,5 proc. odpowiedzi, a markę rekomendowało w 54,4 proc.

image

Od „Sephora Kids” do smart beauty. Gen Alpha już kupuje. Marki i drogerie muszą mówić „tego produktu nie potrzebujesz”

AI może rekomendować kosmetyk, ale odpowiedź wymaga weryfikacji

Badanie objęło również ocenę odpowiedzi pod kątem elementów wymagających dodatkowej weryfikacji. W 710 z 3200 odpowiedzi bazowych pojawiła się przynajmniej jedna taka flaga.

Najczęściej dotyczyła ona twierdzenia medycznego lub dotyczącego skuteczności bez wystarczającego źródła – 440 przypadków. W 300 odpowiedziach pojawiła się rekomendacja bez zarejestrowanego źródła, a w 123 brakowało wystarczającego zastrzeżenia dotyczącego bezpieczeństwa przy podwyższonym ryzyku.

Jednocześnie w 200 odpowiedziach dotyczących sytuacji wymagających szczególnej ostrożności konkretna marka została zarekomendowana tylko pięć razy. W pozostałych przypadkach modele zazwyczaj rozpoznawały potrzebę postawienia bezpieczeństwa przed wskazaniem konkretnego produktu.

Nowa przestrzeń dla marek kosmetycznych

Z perspektywy producentów kosmetyków raport pokazuje, że sama obecność marki w odpowiedziach AI nie jest jedynym parametrem, który można analizować. Znaczenie ma również to, jak wysoko marka się pojawia, przy jakich potrzebach jest rekomendowana, w którym systemie, jak stabilna jest rekomendacja i co dzieje się po kolejnym pytaniu użytkownika.

Oznacza to również większe znaczenie treści produktowych przez marki odpowiadających na konkretne pytania konsumentów. Informacje o przeznaczeniu produktu, składnikach, sposobie stosowania, miejscu w rutynie pielęgnacyjnej, możliwych zamiennikach czy łączeniu z innymi kosmetykami mogą mieć znaczenie dla tego, jak marka jest przedstawiana w odpowiedziach generowanych przez AI.

W przypadku sztucznej inteligencji nie ma więc jednej „pozycji marki”. O jej widoczności decyduje jednocześnie to, czy trafia do rozważanych produktów, jak wysoko jest ustawiana, przy jakiej potrzebie pojawia się jako pierwszy wybór, co dzieje się po kolejnym pytaniu, z jakich źródeł korzysta model i dokąd ostatecznie kieruje użytkownika.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
25.09.2026 12:59
TikTok Shop napędza sprzedaż beauty. Te marki zarobiły miliony na livestreamach
83 mln dolarów z livestreamów. Tak marki beauty sprzedają na TikTok ShopShutterstock

Livestream shopping coraz mocniej zaznacza swoją obecność na amerykańskim rynku beauty. W pierwszej połowie 2026 roku dziesięciu największych sprzedawców kosmetyków na TikTok Shop wygenerowało łącznie ponad 83 mln dolarów przychodu ze sprzedaży prowadzonej podczas transmisji na żywo. Lider rankingu, Medicube, odpowiadał za blisko 19,4 mln dolarów.

W tym artykule przeczytasz:

  • K-Beauty na czele TikTok Shop

  • Livestream i reklama idą ze sobą w parze

  • TikTok Shop staje się coraz ważniejszym kanałem sprzedaży beauty

  • W livestream commerce pojawiają się również najwięksi retailerzy

  • Sephora również stawia na livestreamy

  • Simply Mandys pokazuje siłę twórcy

  • Jak TikTok Shop zmienia sposób sprzedaży kosmetyków?

K-Beauty na czele TikTok Shop

Pierwsze dwa miejsca zestawienia zajęły marki koreańskie. Liderem został Medicube, marka znana m.in. z urządzeń do pielęgnacji skóry, produktów na niedoskonałości oraz serów z PDRN. W pierwszej połowie roku wygenerowała na TikTok Shop niemal 19,4 mln dolarów przychodów ze sprzedaży podczas livestreamów.

Drugie miejsce przypadło marce Dr. Melaxin, która osiągnęła 13,3 mln dolarów. Na trzeciej pozycji znalazło się Tarte Cosmetics z wynikiem 10,2 mln dolarów.

Pierwszą piątkę uzupełniły Based Bodyworks, marka specjalizująca się w męskiej pielęgnacji, z wynikiem 8,7 mln dolarów oraz internetowy sprzedawca perfum FragranceNet, który wygenerował 5,8 mln dolarów.

Łącznie pięć największych marek odpowiadało za 57,4 mln dolarów z ponad 83 mln dolarów wygenerowanych przez całą pierwszą dziesiątkę.

Top 10 beauty brands według przychodów z livestreamów na TikTok Shop w I połowie 2026 roku:

  • Medicube US Store – 19,4 mln dolarów
  • Dr. Melaxin – 13,3 mln dolarów
  • Tarte Cosmetics – 10,2 mln dolarów
  • Based – 8,7 mln dolarów
  • FragranceNet – 5,8 mln dolarów
  • Oudlash – 5,8 mln dolarów
  • Bask and Lather Co – 5,5 mln dolarów
  • BEAUTYHOUSE.COM – 5,1 mln dolarów
  • Dr. Groot Hair – 4,7 mln dolarów
  • Simply Mandys – 4,6 mln dolarów

image

Unboxingi, TikTok i 24 okienka. Skąd fenomen kalendarzy adwentowych?

Livestream i reklama idą ze sobą w parze

Ranking sprzedaży pokazuje jeszcze jedną zależność. Najwięksi sprzedawcy podczas transmisji na żywo są jednocześnie jednymi z największych reklamodawców beauty na TikTok Shop.

Medicube, Dr. Melaxin, Tarte Cosmetics i Based Bodyworks zajęły odpowiednio pierwsze cztery miejsca w zestawieniu wydatków reklamowych kategorii beauty i personal care w pierwszej połowie 2026 roku.

Medicube przeznaczyło na reklamę 23,7 mln dolarów, Dr. Melaxin 19,6 mln dolarów, Tarte Cosmetics 10,4 mln dolarów, a Based Bodyworks 5,1 mln dolarów.

Wydatki reklamowe całej pierwszej dziesiątki zestawienia wyniosły 80,8 mln dolarów.

Warto przy tym zaznaczyć, że dane Charm.io dotyczące wydatków reklamowych obejmują reklamy w nagranych wcześniej i krótkich materiałach wideo. Nie uwzględniają livestreamów ani sprzedaży generowanej przez karty produktów.

TikTok Shop staje się coraz ważniejszym kanałem sprzedaży beauty

Livestream commerce ma w Stanach Zjednoczonych wyraźnie rosnąć. Według prognoz eMarketer sprzedaż detaliczna za pośrednictwem transmisji na żywo w USA zwiększy się w 2026 roku o 35 proc., osiągając 19,8 mld dolarów. Z zakupów podczas livestreamów ma skorzystać ponad 58 mln konsumentów.

Beauty jest przy tym największą kategorią na TikTok Shop. Według danych Charm.io sprzedaż kosmetyków na amerykańskim TikTok Shop wyniosła 3,6 mld dolarów w ciągu 12 miesięcy do czerwca 2026 roku.

Według McKinsey & Co. livestreamy odpowiadają za około 22 proc. sprzedaży beauty realizowanej na TikTok w USA.

Dla marek kosmetycznych format ma kilka funkcji jednocześnie. Podczas jednej transmisji można zaprezentować produkt, odpowiedzieć na pytania widzów, pokazać sposób użycia, zaoferować promocję i od razu skierować użytkownika do zakupu. Granica między treścią, reklamą a handlem staje się więc bardzo cienka.

Alex Nisenzon, CEO Charm.io, zwraca uwagę, że transmisja na żywo daje również poczucie pilności – odbiorca ma powód, aby kupić produkt właśnie w momencie, kiedy trwa transmisja, a prowadzący prezentuje ofertę. Jak wskazuje, najlepiej działające livestreamy przypominają interaktywne programy, w których sprzedaż jest elementem całego doświadczenia.

image

Niebezpieczne kosmetyki nadal trafiają do klientów Amazona i Temu. W składzie rtęć

W livestream commerce pojawiają się również najwięksi retailerzy

Na TikTok Shop nie są obecne już wyłącznie mniejsze marki czy sprzedawcy, którzy od początku budowali biznes wokół mediów społecznościowych. W livestream commerce zaczynają mocniej działać również duże sieci kosmetyczne.

Ulta Beauty dołączyła do TikTok Shop w marcu 2026 roku. Livestreaming wykorzystuje m.in. podczas dużych wydarzeń promocyjnych, takich jak 21 Days of Beauty. Sieć przekształciła również swój sklep w Chelsea w Nowym Jorku w studio TikTok Shop.

Podczas ostatniego calla wynikowego CEO Ulta Beauty Kecia Steelman poinformowała, że storefront marki na TikTok Shop wygenerował od momentu uruchomienia ponad 100 mln wyświetleń. Firma przeprowadziła również transmisję z premierą zapachu z udziałem raperki Ice Spice, którą Steelman określiła jako pierwszą tego typu premierę zapachową z udziałem celebrytki na TikTok.

Skala sprzedaży Ulta w livestreamach jest jednak na razie zdecydowanie mniejsza niż liderów zestawienia Charm.io. W pierwszej połowie 2026 roku sieć wygenerowała w tym kanale 152 029 dolarów, co dało jej 334. miejsce wśród sprzedawców beauty.

Sephora również stawia na livestreamy

We wrześniu na TikTok Shop oficjalnie pojawiła się również Sephora. Debiutowi towarzyszył livestream prowadzony przez beauty creatorkę Mikaylę Nogueirę.

Początkowo oferta sklepu obejmowała produkty POV Beauty oraz Sephora Collection. Według danych przywoływanych przez Beauty Independent do 23 września Sephora sprzedała za pośrednictwem swojego storefrontu na TikTok Shop blisko 2300 produktów.

Strategia Sephory opiera się m.in. na formule Sephora Drop Shop. Zakłada ona comiesięczne, ekskluzywne premiery produktów. Ich zapowiedzi pojawiają się w kolejnych tygodniach, a finałem jest livestream z udziałem celebrytów, założycieli marek i twórców internetowych. To model, w którym sama premiera produktu staje się wydarzeniem. Konsument nie tylko dowiaduje się o nowości, ale może obserwować jej prezentację, wejść w interakcję z prowadzącymi i dokonać zakupu podczas transmisji.

image

Lush rozpoczyna kampanię przeciwko Big Tech. 75% ceny produktu trafi na cel społeczny

Simply Mandys pokazuje siłę twórcy

Jednym z ciekawszych przykładów wykorzystania livestream commerce jest Simply Mandys, marka zajmująca się pielęgnacją włosów, która zajęła 10. miejsce w rankingu Charm.io z wynikiem 4,6 mln dolarów.

Jej założycielka Mandys Peña została pierwszą indywidualną twórczynią w USA, która podczas jednej, ośmiogodzinnej transmisji na TikTok Shop wygenerowała 1 mln dolarów wartości sprzedaży brutto. Według Beauty Independent podobny wynik udało jej się osiągnąć podczas kolejnych transmisji.

TikTok Shop ma odpowiadać za około 85 proc. przychodów Simply Mandys. Codzienne livestreamy marki przyciągają zwykle około 1200 aktywnych uczestników, natomiast podczas transmisji związanych z dużymi kampaniami liczba ta może sięgać nawet 20 tys. osób.

Peña zwraca uwagę na jeszcze jeden element. Jak mówiła Beauty Independent, nie chce, aby jej transmisje wyglądały na wyreżyserowane ani sprowadzały się do nakłaniania widzów do zakupów. Jej podejście opiera się przede wszystkim na naturalnym sposobie prowadzenia transmisji.

To ciekawy kontrast wobec rosnących budżetów reklamowych największych marek. Dane Charm.io pokazują, że pieniądze przeznaczane na promocję są ważnym elementem ekosystemu TikTok Shop, ale sama obecność reklamowa nie jest tym samym co format livestreamu. W transmisji marka lub twórca musi jeszcze utrzymać uwagę odbiorcy przez kilkadziesiąt minut czy nawet kilka godzin.

Jak TikTok Shop zmienia sposób sprzedaży kosmetyków?

Pierwsza połowa 2026 roku pokazuje, że livestream shopping nie jest już wyłącznie eksperymentem małych marek beauty. Na TikTok Shop spotykają się dziś koreańskie marki skincare, firmy specjalizujące się w męskiej pielęgnacji, haircare i perfumach, ale także globalni retailerzy, tacy jak Ulta Beauty czy Sephora.

W przypadku kosmetyków znaczenie tego kanału może być szczególnie duże. Produkty beauty wymagają często wyjaśnienia działania, pokazania konsystencji, sposobu aplikacji czy efektu przed i po użyciu. Livestream pozwala połączyć demonstrację produktu z rekomendacją twórcy, rozmową z odbiorcami i zakupem w jednym miejscu.

Dane z pierwszej połowy roku pokazują przy tym, że największe marki obecne w tym modelu nie traktują transmisji jako oddzielnego działania. Livestreamy, krótkie formaty wideo, reklama i sprzedaż na TikTok Shop tworzą jeden ekosystem, w którym granica między odkrywaniem produktu a jego zakupem staje się coraz krótsza.


Źródło: Beautyindependent, Charm.io

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
28. wrzesień 2026 04:18