
StoryEditor
E-commerce
27.10.2025 10:36

Omnichannel: 7 na 10 konsumentów łączy zakupy online i offline

Strategia omnichannel jako element skalowania biznesu nie jest zarezerwowana dla największych graczy w branży retail / mat.pras.

Rozwój różnych kanałów sprzedaży wpływa na zmiany w zachowaniach konsumentów. Nie oznacza to jednak, że technologiczne nowości wypierają tradycyjny handel. Wręcz przeciwnie – według badań z 2025 roku aż 71 proc. klientów łączy zakupy online i offline. Aż trzy na cztery osoby oczekują od marek, że będą one obecne we wszystkich kanałach sprzedaży. Co to oznacza dla detalistów?

Dane te pokazują, że współczesny konsument stawia przede wszystkim na wygodę, a wyboru miejsca zakupów dokonuje coraz mniej przypadkowo. Dla detalistów to wyraźny znak, że strategia biznesowa firmy z branży retail powinna skupiać się na rozwoju sprzedaży omnichannel. Na drodze do tego celu stoją wyzwania technologiczne.

Sprzedaż wielokanałowa zyskuje na znaczeniu

W 2025 roku odsetek osób, które kupują produkty tej samej marki w różnych kanałach, wzrósł aż o 18 punktów procentowych w porównaniu do roku ubiegłego. Z możliwości nowoczesnego retailu korzystają różne grupy konsumentów, jednak podobnie jak w poprzednich latach są to najczęściej osoby w wieku 35-54 lata. 

Poza kwestią wygody duży wpływ na wybór zróżnicowanych kanałów sprzedaży mają także rosnące oczekiwania klientów odnośnie do ceny i jakości, na co wskazuje skala zjawisk ROPO (szukaj online, kupuj offline) i odwróconego ROPO (szukaj offline, kupuj online). Aż 91 proc. osób ogląda produkty w sieci, a kupuje stacjonarnie, z kolei 84 proc. przyznaje, że zapoznaje się z produktem w tradycyjnym sklepie, po czym dokonuje jego zakupu w internecie.

Jak wyjaśnia Witold Miśniakiewicz, prezes INEOGroup, dane te potwierdzają, jak ważny dla konsumentów jest omnichannel. Ograniczenie się do jednego kanału sprzedaży oznacza utratę tych klientów, którzy z różnych względów chcą skorzystać z innego.

Na konieczność wdrożenia e-commerce wskazuje fakt, że w ciągu ostatnich 6 miesięcy aż 93 proc. osób zrobiło zakupy przez internet. Powoli, ale systematycznie rośnie również liczba osób kupujących przy pomocy urządzeń mobilnych – w 2024 roku było ich 63 proc., a rok później już 65 proc. Warto jednak pamiętać, że sam fakt stworzenia sklepu internetowego to zdecydowanie za mało – konieczna jest przemyślana strategia funkcjonowania i rozwoju takiego biznesu. W zakresie polityki sklepu najbardziej istotne dla klienta okazują się dostępność preferowanych form płatności i jasno opisana polityka zwrotów i reklamacji. Brak tych elementów sprawia, że z zakupów rezygnuje 15 proc. osób. Również problemy techniczne na stronie internetowej mogą prowadzić do porzucania koszyków – potwierdza to co dziesiąty badany – wyjaśnia Witold Miśniakiewicz, prezes INEOGroup.

image

Lagardère i Aelia.pl: pięć lat duty free w internecie

Kręta droga do omnichannel

Mimo korzyści biznesowych, wynikających ze sprzedaży wielokanałowej, nie wszyscy detaliści się na nią decydują. Wielu z nich staje przed sporym wyzwaniem technologicznym: integracji wykorzystywanych systemów informatycznych z nowoczesnymi rozwiązaniami e-commerce i m-commerce. Osiągnięcie tego celu jest blokowane przede wszystkim przez aktualnie wykorzystywane, często przestarzałe technologie. Są one zbudowane na architekturze monolitycznej, w której wszystkie komponenty tworzą pojedynczą, zintegrowaną aplikację. Jak zauważa Krzysztof Łukaszek, Wiceprezes ds. Sprzedaży w INEOGroup, to główne źródło wyzwań dla sieci sklepów, które chcą wdrożyć strategię omnichannel.

Aplikacje monolityczne prowadzą do vendor lock-in, czyli sytuacji, gdy firma uzależnia się od jednego rozwiązania i jego dostawcy. Z doświadczenia wiem, że wprowadzenie jakichkolwiek zmian staje się wtedy bardzo trudne – nowe komponenty często nie są kompatybilne z takim systemem a próba modernizacji istniejącego monolitu jest bardzo często torpedowana przez jego dostawcę. W tej sytuacji właściciele sklepów często rozważają wdrożenie innego modelu, w którym każdy kanał sprzedaży funkcjonuje jako osobny system. To z kolei prowadzi do silosów danych – wszelkie informacje o klientach, magazynie i sprzedaży są gromadzone w różnych miejscach, co utrudnia stworzenie jednolitego ekosystemu cyfrowego niezbędnego do codziennego funkcjonowania biznesu wielokanałowego. Przykładowo: e-commerce i m-commerce ma problem z uzyskaniem pewnej i precyzyjnej informacji o zapasach produktu w sklepach stacjonarnych. Powoduje to spore problemy komunikacyjne w przypadku sprzedaży produktów poszukiwanych na rynku i deficytowych. W efekcie wpływa to na doświadczenia konsumentów – wyjaśnia Krzysztof Łukaszek, wiceprezes ds. sprzedaży w INEOGroup.

Stopniowe zmiany sposobem na koszty transformacji

Rozwiązaniem wyzwań związanych z integracją i rozwojem technologii jest zmiana systemów obsługujących procesy retailowe. Podjęcie takiej decyzji wiąże się z trudnościami z co najmniej kilku powodów. Problemem są przede wszystkim koszty transformacji cyfrowej. Firmy działające w branży, która od lat mierzy się z presją marży, często nie mogą sobie pozwolić na jednorazowe wydanie tak dużych środków. Zmiany zachodzą więc ewolucyjnie – modernizowane są kolejne elementy systemu, a architektura monolityczna stopniowo jest wymieniana na modułową, opartą na mikrousługach. 

Jak wyjaśnia Michał Miśniakiewicz, Dyrektor ds. Technologii w INEOGroup, takie rozwiązanie pozwala na wdrożenie niezbędnych zmian przy jak najmniejszym wpływie na bieżącą działalność sklepu.

Strategia omnichannel jako element skalowania biznesu nie jest zarezerwowana dla największych graczy w branży retail. Ze względu na aktualne potrzeby konsumentów transformacja cyfrowa wydaje się dziś koniecznością, a przede wszystkim szansą dla każdego detalisty. Zmiana nie musi jednak zachodzić rewolucyjnie. Ewolucyjne, stopniowe wdrożenie architektury modułowej zapewni stabilność funkcjonowania biznesu w trakcie transformacji. Z kolei po jej zakończeniu pozwoli uchronić biznes przed skutkami starzenia się systemu i uzależnienia się od jednego dostawcy.


ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

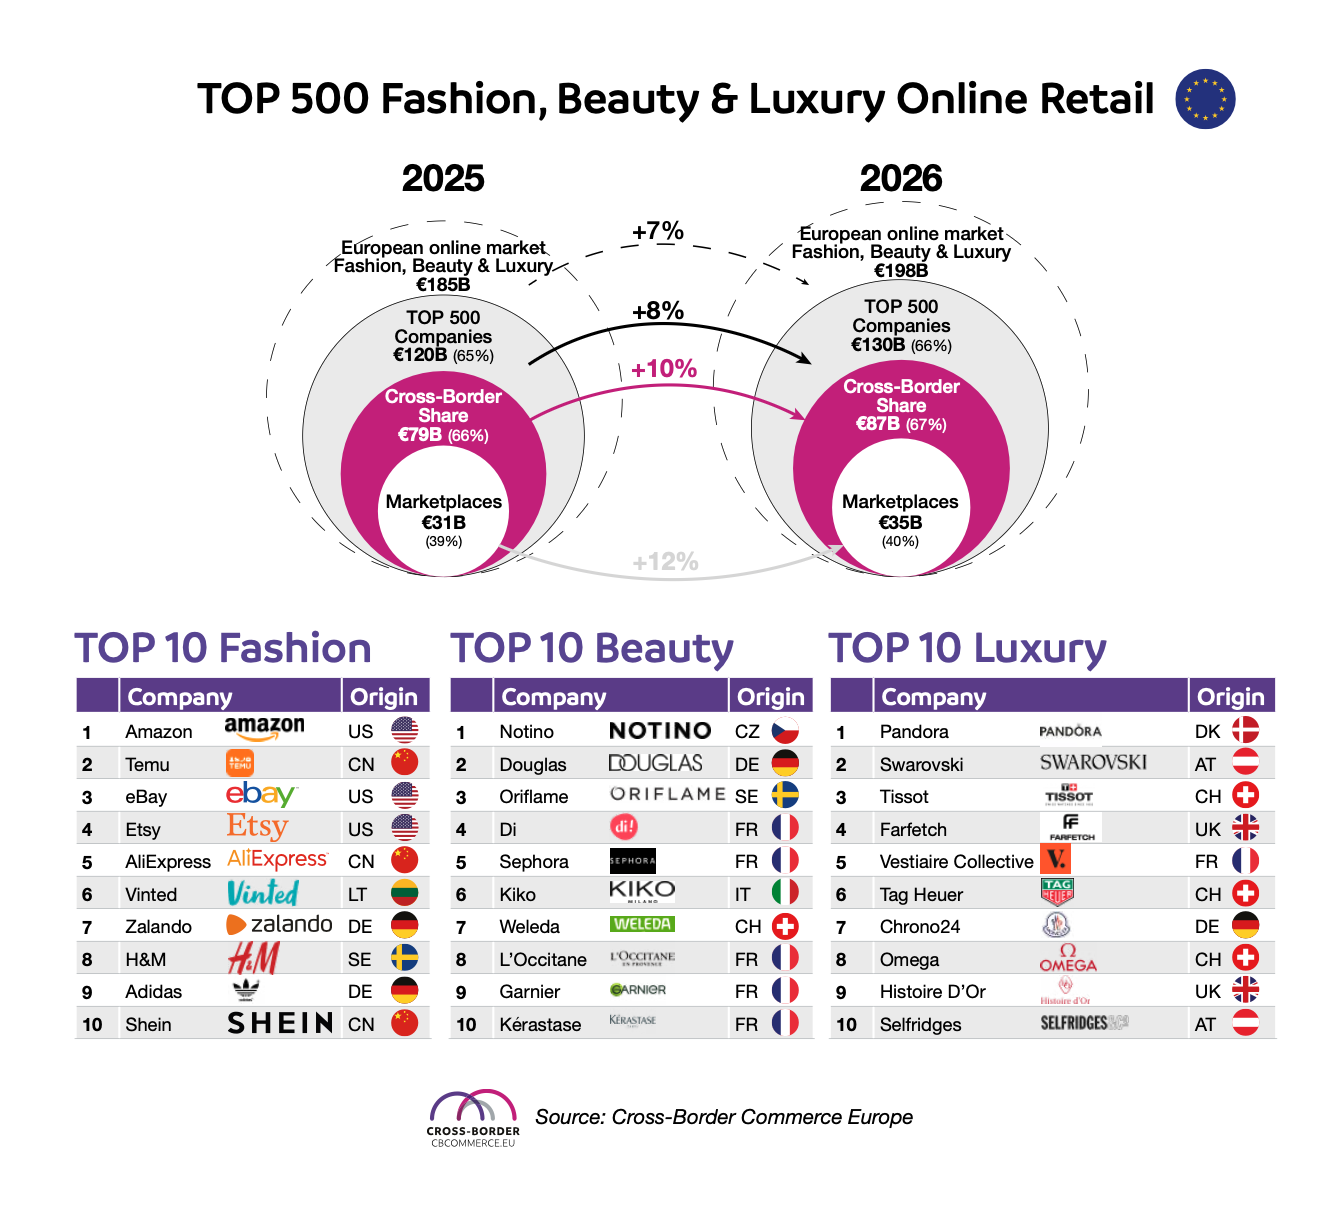
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
09.09.2026 14:42
Agent AI sam kupił kosmetyk i zapłacił Blik. Pierwszy taki test w Polsce
Czy AI będzie robić zakupy za nas? Pierwszy taki pilotaż w PolsceShutterstock

Po raz pierwszy w Polsce agent AI samodzielnie przeprowadził cały proces zakupowy – od monitorowania dostępności kosmetyku po jego zakup i płatność Blikiem. Pilotaż przeprowadzono w sklepie internetowym Your KAYA. To przykład tzw. agentic commerce, który może zmienić sposób, w jaki konsumenci robią zakupy online.

W tym artykule przeczytasz:

  • Konsument określa zasady, agent wykonuje zadanie
  • AI może pilnować dostępności kosmetyku
  • Blik testuje agentic commerce
  • Czy klient przestanie sam robić zakupy?

Czy w przyszłości klient będzie musiał sam pamiętać o tym, że jego ulubiony kosmetyk wrócił do sprzedaży? Niekoniecznie. Pilotaż przeprowadzony przez Blik, Juo i PayU pokazuje scenariusz, w którym takie zadanie można powierzyć agentowi AI.

W teście agent monitorował dostępność konkretnego produktu w sklepie internetowym Your KAYA – lekkiego kremu do rąk o zapachu kokosa i migdałów. Kosmetyk był początkowo niedostępny. Kiedy ponownie pojawił się w sprzedaży, agent rozpoznał jego dostępność, dodał produkt do koszyka i samodzielnie sfinalizował transakcję.

Zakup kosztował 19,99 złotych i został opłacony Blikiem. W momencie finalizacji użytkownik nie musiał wykonywać żadnej dodatkowej czynności.

Konsument określa zasady, agent wykonuje zadanie

Autonomiczny zakup nie oznaczał jednak, że sztuczna inteligencja otrzymała nieograniczony dostęp do konta czy środków użytkownika.

Najpierw konsument wskazał produkt i określił, że chce go kupić, gdy ponownie pojawi się w sprzedaży. Następnie potwierdził zgodę płatniczą, wpisując sześciocyfrowy kod BLIK i zatwierdzając operację w aplikacji bankowej. Dopiero uzyskane w ten sposób uprawnienie umożliwiło agentowi późniejsze samodzielne wykonanie transakcji.

Model opiera się więc na wcześniejszym określeniu celu, warunków i zakresu działania agenta. Konsument deleguje zadanie, ale to on ustala reguły, w ramach których sztuczna inteligencja może działać.

– Na rynku pojawia się coraz więcej rozwiązań, które potrafią wyszukać produkt, porównać oferty i wskazać najlepszą opcję zakupu. Płatność dotąd była brakującym elementem tego procesu. Nasze rozwiązanie domyka ten model: agent może przejąć cały proces zakupowy, od monitorowania oferty po finalizację transakcji Blikiem – mówi Monika Król, wiceprezeska Blika.

image

Ulta Beauty wchodzi w AI commerce. Partnerstwo z Google Gemini

AI może pilnować dostępności kosmetyku

Dla e-commerce beauty taki model może mieć szczególne znaczenie. Agent może nie tylko znaleźć kosmetyk, ale także obserwować jego dostępność i zareagować w określonym momencie.

W przyszłości podobny mechanizm może dotyczyć np. produktu, który regularnie znika ze sklepu, konkretnego wariantu kolorystycznego czy kosmetyku dostępnego w ograniczonej liczbie sztuk. Zamiast samodzielnie sprawdzać stronę sklepu, klient może określić warunki zakupu i pozostawić agentowi realizację zadania.

Technologia może być również wykorzystywana w przypadku zakupów cyklicznych. Agent może automatycznie zamawiać wskazane produkty zgodnie z ustalonym harmonogramem lub innymi warunkami.

Blik testuje agentic commerce

Pilotaż jest dla Blika próbą wykorzystania infrastruktury płatniczej w rozwijającym się modelu agentic commerce, w którym sztuczna inteligencja przejmuje część czynności wykonywanych dotychczas przez konsumenta.

– Agentic commerce zmienia definicję tego, kim jest kupujący, a wygrają w nim te systemy płatności, które będą gotowe na tę zmianę, zanim stanie się ona standardem rynkowym. Chcemy, żeby Blik był jednym z nich – podkreśla Monika Król.

W projekcie Juo odpowiadało za uruchomienie czatu z agentem AI, natomiast PayU obsłużyło płatność. Sklepem, w którym przeprowadzono test, był Your KAYA.

image

Drogeria przyszłości nie musi rywalizować z AI i TikTokiem. Jak kupuje pokolenie Alfa? Oto nowe drogi wzrostu beauty

Czy klient przestanie sam robić zakupy?

Agentic commerce może oznaczać zmianę roli konsumenta w e-commerce. Zamiast samodzielnie wyszukiwać produkty, sprawdzać ich dostępność, dodawać je do koszyka i przechodzić przez proces płatności, klient może w przyszłości przede wszystkim określać, czego potrzebuje i na jakich zasadach chce dokonać zakupu.

To jednocześnie stawia przed rynkiem nowe pytania dotyczące kontroli, bezpieczeństwa i zakresu autonomii agentów. W przeprowadzonym pilotażu zakres działania oraz zgoda na płatność zostały określone wcześniej przez użytkownika.

Na razie jest to rozwiązanie testowe, ale sam kierunek może być istotny dla e-commerce, w tym również dla rynku kosmetycznego. Jeśli agenci AI zaczną przejmować kolejne etapy ścieżki zakupowej, sklep internetowy może stać się dla konsumenta nie miejscem, do którego przychodzi po produkt, lecz zapleczem, z którego agent dokonuje zakupu w jego imieniu.

Więcej o pierwszej w Polsce transakcji zrealizowanej przez agenta AI oraz o tym, jak agentic commerce może zmienić handel, można przeczytać w Wiadomościach Handlowych.

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
15. wrzesień 2026 23:39