StoryEditor
E-commerce
16.12.2019 00:00

W związku z przedświątecznymi promocjami ceny produktów mocno się różnią w zależności od sklepu

Promocje i wyprzedaże sprzyjają przygotowaniom do świąt, ale konsumenci powinni zachować czujność – ceny produktów w poszczególnych kategoriach potrafią różnić się nawet o 30-40 procent. Chemię domową i kosmetyki w ekstremalnych przypadkach można nabyć za mniej niż połowę ceny w innym sklepie – wynika z raportu ASM Sales Force Agency.

Raport ASM Sales Force Agency wykazał, że średnia wartość listopadowego koszyka zakupów wyniosła 228,10 zł, a więc o ponad 3 zł mniej niż miesiąc wcześniej. Także koszyk złożony wyłącznie z najdroższych produktów potaniał – z 325,16 zł w październiku do 316,04 zł w listopadzie. Również w grudniu za koszyk produktów najtańszych konsumenci płacą mniej niż za połowę najdroższego (156,73 zł), ale różnica między tymi dwoma ekstremami zmniejszyła się (ze 166 zł na 159,3 zł). Podsumowując: ceny w listopadzie spadały, przy czym produkty najdroższe potaniały bardziej niż te najtańsze (w uśrednieniu 9 zł różnicy cen koszyków najdroższych wobec 2,5 zł różnicy w porównaniu koszyków najtańszych m/m).

Ceny produktów w poszczególnych kategoriach potrafią różnić się nawet o 30-40 procent. Przykładowo chemię domową i kosmetyki, ale też słodycze, mięso, ryby i wędliny w ekstremalnych przypadkach można nabyć za 1/3 ceny w innym sklepie. Największe rozbieżności cenowe trafiają się w kategorii mrożonek i alkoholi – tu zdarzają się różnice cenowe rzędu 40-46 procent. Dodatkowo słodycze i używki należą do grupy produktów najdrożej sprzedawanych w kanale e-grocery.

Badanie ASM SFA wykazało także, że listopad przyniósł jeszcze większy rozdźwięk między cenami najwyższymi a najniższymi tych samych produktów. Oznacza to, że za ten sam produkt można zapłacić nawet ponad dwukrotnie więcej w zależności od sieci, w której dokonuje się zakupów. Warto zwrócić uwagę na ceny poszczególnych produktów – zwłaszcza z kategorii luksusowych (jak alkohol czy słodycze) lub kupowanych rzadziej (jak np. kosmetyki, chemia domowa). Tu konsumenci mogli odczuć niemal trzykrotną różnicę w cenie tego samego produktu. Taka sytuacja dotyczyła żelu pod prysznic Nivea Sport Men 500 ml, który w Intermarche kosztował w listopadzie 6,99 zł, natomiast w E.Leclerc 19,99 zł. Różnica wynosiła 13 zł, czyli aż 186 proc. ceny!

Podsumowując, w listopadzie ceny uśrednione badanego koszyka spadły (z 231,42 zł w październiku do 228,10 zł). Rozbieżność między najdroższym a najtańszym koszykiem zmalała, ponieważ produkty najdroższe potaniały bardziej niż ich najtańsze odpowiedniki (najdroższe o 2,8 proc. w dół, a najtańsze 1,5 proc.). Różnice cen porównywanych na cele raportu produktów bywają nieznaczne, ale zdarza się, że różnią się aż ponad dwukrotnie.

– W listopadzie rozpoczyna się okres intensywnych przygotowań świątecznych: statystycznie z roku na rok Polacy z okazji Świąt Bożego Narodzenia wydają coraz więcej, nie tylko na prezenty, ale także na żywność. Nie znaczy to jednak, że podstawowe produkty FMCG w tym okresie drastycznie drożeją – wręcz przeciwnie: listopad i grudzień obfitują w promocje i wyprzedaże – stąd też niższa wartość badanego koszyka. Płacimy więcej, bo kupujemy więcej – komentuje Patryk Górczyński, dyrektor zarządzający ASM SFA.

Z raportu ASM Sales Force Agency wynika, że najdroższy jest kanał e-grocery. Zakupy online wg listy ASM SFA wyniosły w listopadzie 262,17 zł. Wzrósł dystans do następnego pod względem wysokości cen kanału sprzedaży: dyskonty okazały się aż o 13,5 proc. tańsze niż zakupy online. Drugim najdroższym kanałem sprzedaży były hurtownie cash&carry. Tym razem o ok. 0,5 proc. wyprzedziły je dyskonty, choć w swojej kategorii paradoksalnie zdrożały. Najtańsze w listopadzie okazały się sklepy tradycyjne, o 3 zł tańsze niż przed miesiącem. W listopadzie tylko w trzech sklepach (pomijając kanał e-grocery) cena badanego koszyka była wyższa niż wartość umownego koszyka uśrednionego.

W listopadzie większość sklepów okazała się tańsza niż wartość średnia. Najdroższy ze stacjonarnych sklepów był tym razem E'Leclerc (236,02 zł), a najtańszy ponownie Auchan (z 206,2 zł o 7,68 zł tańszy wobec własnego wyniku miesiąc wcześniej). Z kolei najdroższy w październiku sklep stacjonarny – Makro, w listopadzie okazał się trzecim najtańszym.

Tzw. hybrydy, czyli sklepy funkcjonujące zarówno w internecie, jak i stacjonarnie, są analizowane w badaniu cen koszyka zakupowego ASM SFA od lipca br. W listopadzie hybrydy nie były jednak najtańszym kanałem sprzedaży (w przeciwieństwie do poprzedzających miesięcy) – nieznacznie wyprzedziły je sieci tradycyjne (sprzedające wyłącznie stacjonarnie), będące w uśrednieniu o 0,6 proc. tańsze. Przy tym należy pamiętać, że średnia wartość koszyka zakupowego dla hybryd została wyliczona na podstawie danych z czterech par sklepów: odpowiednio Auchan vs. Auchan Direct, E.Leclerc vs. E.Leclerc online, Carrefour vs. E-Carrefour oraz Tesco vs. Tesco e-zakupy.

Niezmiennie w sieci E.Leclerc ceny online były o ok. 3 proc. niższe niż w stacjonarnych sklepach E.Leclerc, natomiast w pozostałych hybrydach drożej kupowaliśmy online. Co znamienne, różnica w cenach sieci Carrefour (online względem sklepów stacjonarnych) wyniosła w listopadzie ponad 25 proc., podczas gdy miesiąc wcześniej była dużo mniejsza (1,3 proc.).

METODOLOGIA

Badanie objęło porównanie cen analogicznych produktów (tych samych marek i o tych samych gramaturach) różnych kategorii, w sklepach stacjonarnych, internetowych oraz tzw. hybrydach (czyli sieciach prowadzących zarówno sprzedaż online, jak i offline). Badanie przeprowadzono w dyskontach (Lidl i Biedronka), sieciach tradycyjnych (Auchan, Carrefour, E.Leclerc, Intermarché, Kaufland, Tesco) oraz cash&carry (Makro i Selgros).

Do kategorii e-grocery zaliczają się 4 sklepy online: frisco.pl, dodomku.pl, polskikoszyk.pl oraz szybkikoszyk.pl. Hybrydę sprzedaży stacjonarnej i internetowej reprezentują odpowiednio Auchan vs. Auchan Direct, E.Leclerc vs. E.Leclerc online, Carrefour vs. E-Carrefour oraz Tesco vs. Tesco e-zakupy.

Dane do badania zostały zebrane w 5 placówkach każdej z sieci tradycyjnych, zlokalizowanych w 12 miastach (Białystok, Bydgoszcz, Gdańsk, Jelenia Góra, Lublin, Łódź, Katowice, Kraków, Opole, Poznań, Warszawa, Szczecin). Raport obejmuje łącznie 50 punktów sprzedażowych i ceny 40 wspólnych dla wszystkich sieci produktów z 10 kategorii (chemia domowa i kosmetyki; mięso, wędliny, ryby; mrożonki; nabiał; napoje; produkty tłuszczowe; słodycze; sypkie czyli produkty instant; używki i alkohol oraz dodatki typu ketchup czy majonez).

ASM SFA przeprowadza badanie i porównanie cen koszyka w cyklach comiesięcznych. Aktualne dane zebrano dniach 20-26 listopada 2019. Raport został sporządzony przez ekspertów ASM Sales Force Agency, spółki specjalizującej się w świadczeniu kompleksowych usług wsparcia sprzedaży i outsourcingu, członka grupy ASM Group S.A. zakupowego

ZOBACZ KOMENTARZE (0)
StoryEditor
Zdrowie
17.09.2026 12:32
Niebezpieczne kosmetyki nadal trafiają do klientów Amazona i Temu. W składzie rtęć
Kosmetyki z rtęcią wracają do sprzedaży. Problemem są marketplace‘y (fot. Shutterstock)Shutterstock

Mimo obowiązującego od lat zakazu produkty do rozjaśniania skóry zawierające rtęć nadal można znaleźć na dużych platformach e-commerce. Reuters zidentyfikował ponad 20 takich produktów oferowanych m.in. na Amazonie, Temu i TikTok Shop. Żaden z nich nie deklarował jednak obecności rtęci w składzie, a Reuters nie potwierdził niezależnie jej zawartości.

W tym artykule przeczytasz:

  • Produkty z rtęcią wracają pod innymi nazwami
  • Rtęć przyspiesza efekt rozjaśniania skóry
  • Rtęć może uszkadzać nerki i układ nerwowy
  • Amazon, Temu i TikTok deklarują walkę z nielegalnymi produktami
  • Regulacja nie nadąża za transgranicznym e-commerce?

Zakaz stosowania rtęci w kosmetykach obowiązuje w wielu krajach od lat, ale nie wyeliminował z rynku wszystkich produktów zawierających ten toksyczny metal. Jak wynika z analizy Reuters, kremy i inne produkty do rozjaśniania skóry, które znalazły się wcześniej na listach produktów zakazanych, nadal były dostępne na platformach należących do największych graczy e-commerce.

Dziennikarze Reuters znaleźli ponad 20 produktów na Amazonie, Temu i amerykańskim TikTok Shop, a także na należących do Amazona platformach w Wielkiej Brytanii, Francji, Belgii, Indiach i Zjednoczonych Emiratach Arabskich. Analizę przeprowadzono według stanu na 1 września 2026 roku.

Produkty z rtęcią wracają pod innymi nazwami

Problemem jest nie tylko samo oferowanie nielegalnych kosmetyków, ale także sposób, w jaki sprzedawcy próbują omijać systemy kontroli platform.

Reuters znalazł przypadki produktów, które po usunięciu z oferty pojawiały się ponownie pod inną nazwą lub za pośrednictwem innego sprzedawcy. W jednym z przypadków krem "Chandni”, wcześniej wskazany przez amerykańską FDA jako zawierający rtęć, był sprzedawany na Amazonie w Indiach jako "Beauty Brightening Cream”. Na zdjęciu produktu prawidłowa nazwa została dodatkowo zamazana.

Co istotne, żaden z produktów analizowanych przez Reuters nie wymieniał rtęci w składzie. Dziennikarze nie byli również w stanie niezależnie potwierdzić obecności toksycznego składnika we wszystkich znalezionych produktach. Ich identyfikacja opierała się na wcześniejszych listach produktów, wynikach badań i publicznie dostępnych informacjach.

image

Prawo się rzekło, PPWR u płota. Nowe obowiązki, koszty starych stocków i problem fragmentacji

Rtęć przyspiesza efekt rozjaśniania skóry

Produkty rozjaśniające skórę są częścią wartego miliardy dolarów rynku kosmetycznego, szczególnie popularnego w niektórych krajach Azji, Afryki i na Karaibach.

Jak wskazuje cytowany przez Reuters Winston Morgan, toksykolog z University of East London, rtęć może dawać efekt rozjaśnienia skóry w ciągu kilku dni, szybciej niż legalne składniki, takie jak kwas kojowy czy arbutyna. Jest również stosunkowo tania i łatwa do zastosowania w formulacjach.

To właśnie szybkość działania i cena mogą sprawiać, że produkty zawierające rtęć nadal znajdują nabywców. Reuters przywołuje badanie Boston University z 2021 roku, według którego kosmetyki rozjaśniające zawierające kwas kojowy kosztowały średnio 24,89 dolara za uncję, podczas gdy produkty zawierające rtęć znalezione przez dziennikarzy w USA kosztowały około 6,50 dolara za uncję.

Rtęć może uszkadzać nerki i układ nerwowy

Skala problemu jest szczególnie istotna ze względu na toksyczność rtęci. Światowa Organizacja Zdrowia (WHO) wskazuje, że nie istnieje znany bezpieczny poziom ekspozycji na rtęć. Metal może negatywnie wpływać m.in. na nerki, mózg i układ nerwowy.

W 2013 roku przyjęto Konwencję z Minamaty, której stronami jest ponad 150 państw. Dokument ma ograniczać m.in. produkcję, import i sprzedaż produktów zawierających rtęć.

W USA FDA ogranicza zawartość rtęci w kosmetykach do maksymalnie 1 części na milion (ppm). Reuters przypomina jednak, że organy regulacyjne w USA i Wielkiej Brytanii znajdowały wcześniej produkty do rozjaśniania skóry zawierające znacznie wyższe stężenia tego metalu.

image

Pakistan: toksyczne poziomy rtęci w kremach wybielających

Amazon, Temu i TikTok deklarują walkę z nielegalnymi produktami

Reuters zwrócił się do platform, na których znaleziono produkty. Amazon, Temu i TikTok podkreśliły, że sprzedaż wskazanych kosmetyków jest zabroniona i że podejmują działania mające na celu ich usunięcie oraz ukaranie sprzedawców.

Amazon poinformował o stosowaniu m.in. weryfikacji sprzedawców, wymaganiu dokumentacji potwierdzającej zgodność produktów oraz – w niektórych przypadkach – wyników badań laboratoryjnych przed dopuszczeniem produktu do sprzedaży. Firma deklaruje również współpracę z organami regulacyjnymi i aktualizowanie list produktów objętych zakazami.

TikTok wskazał, że jego zasady zabraniają produktów mających na celu wybielanie, rozjaśnianie skóry lub redukcję poziomu melaniny. Temu również zadeklarowało usuwanie ofert, które naruszają przepisy lub zasady platformy.

Jednocześnie Reuters podaje, że większość znalezionych przez dziennikarzy produktów nadal znajdowała się na platformach 1 września, mimo że wcześniej została zidentyfikowana jako potencjalnie nielegalna.

Regulacja nie nadąża za transgranicznym e-commerce?

Problem zwraca uwagę na trudność kontrolowania produktów sprzedawanych za pośrednictwem marketplace‘ów. Sprzedawca może znajdować się w innym kraju niż konsument, produkt może być oferowany pod zmienioną nazwą, a jego skład nie zawsze odpowiada informacjom zamieszczonym w ofercie.

WHO potwierdziła Reuters, że kosmetyki rozjaśniające skórę zawierające rtęć nadal są sprzedawane za pośrednictwem internetowych i transgranicznych platform e-commerce, co utrudnia nadzór i egzekwowanie przepisów. Organizacja wskazuje na potrzebę większej współpracy pomiędzy rządami, platformami i sprzedawcami.

Przykładem działań regulatorów jest Francja. 28 sierpnia francuskie władze wydały komunikat dotyczący wycofania kremu Advanced Beauty Cream – Pearl Shine – Parley Goldie, który wcześniej został znaleziony przez Reuters w sprzedaży. Według francuskich urzędników rtęć jest regularnie wykrywana w produktach przeznaczonych do rozjaśniania skóry, a jej obecność ma na celu blokowanie syntezy melaniny.


Źródło: Reuters

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

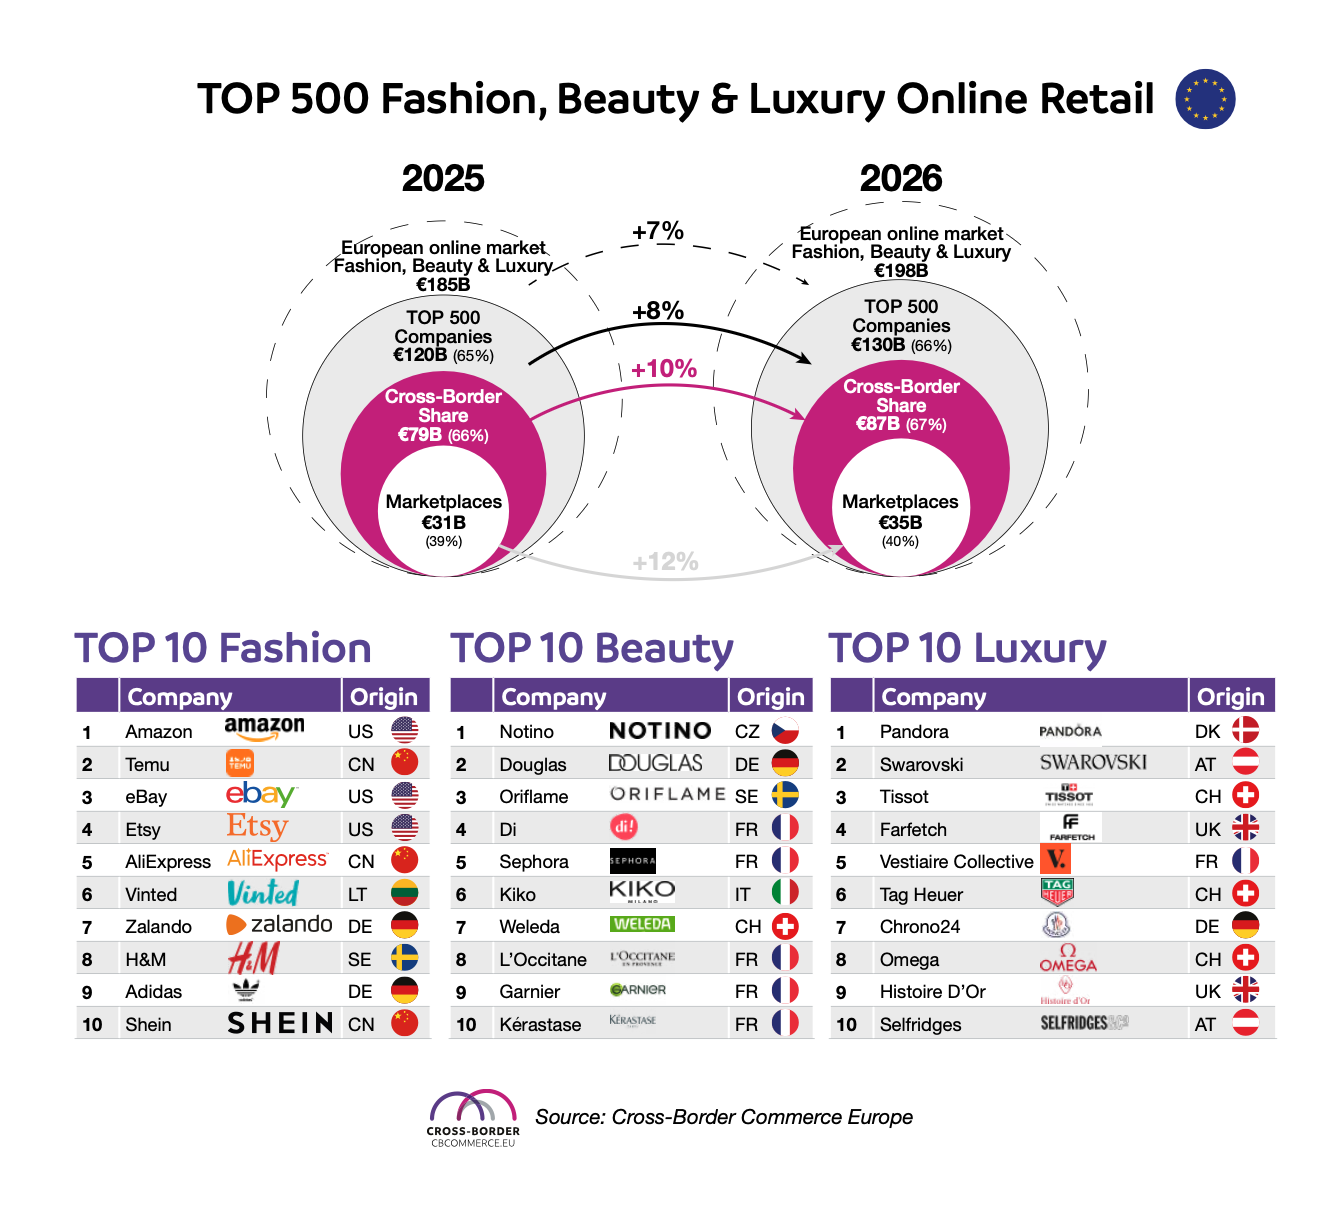
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

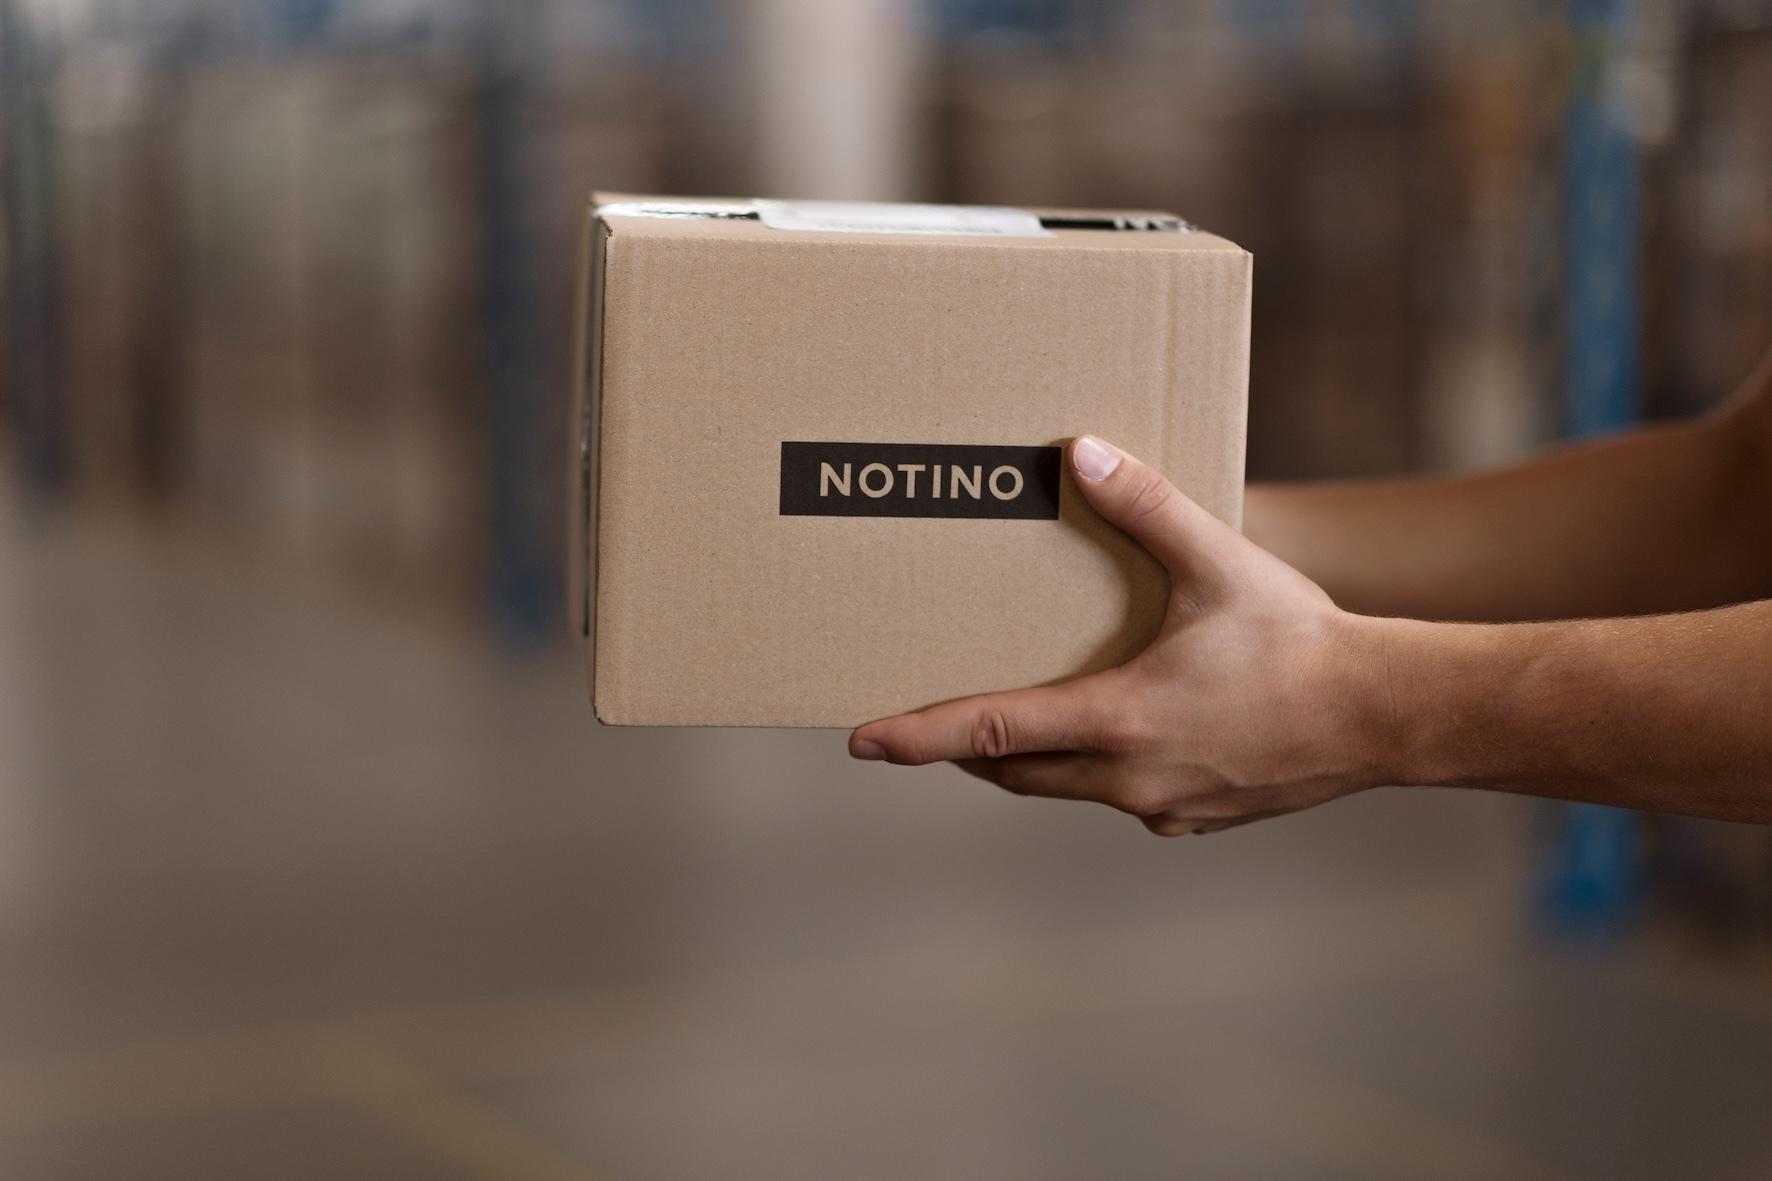
Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
17. wrzesień 2026 21:39