StoryEditor
Handel
12.11.2020 00:00

Patrycja Dzikowska, BNP PARIBAS Real Estate CEE: Sektor handlowy przechodzi nadzwyczaj trudny egzamin

Patrycja Dzikowska, dyrektor Działu Badań i Doradztwa BNP PARIBAS Real Estate Central & Eastern Europe opisuje jak rynek największych sklepów może wyglądać w perspektywie 2-3 lat i jakich działań ze strony operatorów handlowych można się spodziewać. Odpowiada też na pytanie w jaki sposób można ratować największy format i jak mogą się przeobrazić galerie handlowe w kontekście obecnej sytuacji pandemii. 

Wieloletnie trendy związane z odpływem klientów z dużych sklepów na rzecz dyskontów, supermarketów i sklepów osiedlowych położonych po sąsiedzku zostały wzmocnione przez pandemię. Gdy nałożymy na tę sytuację recesję gospodarczą, wzrost bezrobocia (na razie działają programy osłonowe), a tym samym ograniczenie wydatków, to najbliższe miesiące nie wyglądają najlepiej.  Co będzie dalej z hipermarketami?

- Sieci hipermarketów spożywczych były pionierami rozwijającymi sektor nowoczesnego handlu w Polsce na początku lat 90-tych ubiegłego stulecia. W ówczesnych czasach, wielkopowierzchniowe centra handlowe z dużym operatorem spożywczym były jedynymi miejscami, gdzie spragnieni nowoczesności polscy konsumenci mogli dokonać kompleksowych zakupów. Od tego czasu minęło już jednak ok. 30 lat, a krajobraz w sektorze nowoczesnego handlu zmienił się diametralnie. Powstały nowe formaty handlowe, nasycenie powierzchnią handlową osiągnęło wskaźniki na poziomie rozwiniętych rynków Europy Zachodniej, a na zakupy w nowoczesnych obiektach handlowych nie trzeba już jechać samochodem wiele kilometrów. Szybki rozwój sieci supermarketów i sklepów dyskontowych zapewnił konsumentom nawet w małych miejscowościach wygodny dostęp do szerokiej oferty. Stąd naturalny jest stopniowy spadek zainteresowania odwiedzaniem dużych hipermarketów. Konsekwencją była stopniowa konsolidacja w segmencie hipermarketów spożywczych, który to proces zaczął się już kilkanaście lat temu. Z głównych graczy nie ma już na polskim rynku sieci Hypernova, Hit, Geant czy Real, a logo Tesco znika z kolejnych lokalizacji.

Zmienia się również wielkość typowego hipermarketu. Ogromne hale sprzedaży, które wcześniej miały po 15 – 20 m kw., są stopniowo zastępowane przez format bardziej kompaktowy, gdzie oferta jest wyselekcjonowana a klientom jest łatwiej dokonać wyboru artykułów. To odpowiedź na zmieniające się oczekiwania konsumentów, którzy zdecydowanie bardziej niż kiedyś cenią sobie czas i wygodę. Stąd tak szybko rosnąca atrakcyjność obiektów handlowych ulokowanych w sąsiedztwie. Obecny rok jest szczególny pod wieloma względami i jeszcze bardziej modyfikuje zachowania zakupowe społeczeństwa. Restrykcyjne ograniczenie działalności handlu wiosną odbiło się negatywnie również na segmencie hipermarketów spożywczych, które zazwyczaj prowadzą działalność w dużych centrach handlowych.

Na ten obraz dodatkowo nakłada się dynamiczny wzrost popularności zakupów przez internet, obserwowany zwłaszcza w brany spożywczej. O ile wcześniej odsetek Polaków kupujących artykuły spożywcze w sieci był bardzo ograniczony, o tyle w obecnej sytuacji epidemiologicznej sektor „e-grocery” notuje dynamiczne przyrosty i liczby kupujących, i wartości sprzedaży. Obserwując obecny przebieg sytuacji i trendy można wysnuć wniosek, że przyszłość dla sektora hipermarketów spożywczych rysuje się w czarnych barwach. Jednak z naszych analiz wynika, że scenariusz, w którym branża ta skazana jest na „wyginięcie”, jest zbyt pesymistyczny. Na pewno jednak nastąpią fundamentalne zmiany zarówno w liczbie placówek, jak i samym formacie handlowym, co już obserwujemy od dłuższego czasu. Klienci odwiedzają duże hipermarkety z niższą częstotliwością, ale nadal pozostają one miejscem, w którym można dokonać kompleksowych zakupów z rozbudowanej oferty artykułów „FMCG”, jakiej nie zapewnią dużo mniejsze dyskonty, supermarkety czy sklepy osiedlowe. Zdecydowanie szerszy wybór i różnorodność towaru to wciąż duży atut dla kupujących. Obserwujemy, że najlepiej radzą sobie operatorzy, którzy potrafią zrozumieć konsumenta i szybko przekuwają wnioski na działania. Na rynku zostaną ci, którzy sprawnie reagują na zmianę potrzeb odbiorcy i są w stanie dostosować się do niej. Stąd podejmowane wysiłki remodelowania nie tylko oferty, ale także formatu i wizerunku sieci, co wielu klientów docenia. Zmienia się nie tylko wygląd sklepów, ale ich metraż. W wielu przypadkach dostosowanie oferty i lepsze zagospodarowanie przestrzeni pozwala ograniczyć powierzchnię, co pozytywnie wpływa na opłacalność prowadzonej działalności. Niestety nie jest to recepta uniwersalna dla wszystkich lokalizacji, stąd zamykane sklepy. Część z nich jest jednak na tyle atrakcyjnie położona, na uczęszczanych szlakach komunikacyjnych, w pobliżu dużych skupisk mieszkańców, że znajdują się dla nich alternatywne sposoby wykorzystania przez operatorów z tej samej branży albo z innego formatu handlowego. Recesja gospodarcza wywołana pandemią i prognozowany spadek siły nabywczej konsumentów będą kluczowymi wyzwaniami dla całej branży sklepów spożywczych, nie tylko tych działających w największym formacie. Niebagatelne znaczenie będzie miało rozwijanie e-commerce jako dodatkowego kanału sprzedaży i dotarcia do klientów, co jest oczywiście związane z dużym wyzwaniem technologicznym, logistycznym i finansowym. W dłuższej perspektywie może jednak pomóc w utrzymaniu obecnych klientów, a nawet dotarciu do nowych grup odbiorców.    

Jak w obecnej sytuacji wygląda perspektywa dla galerii handlowych? Jak zmieni się rynek? Jak będą musiały zmienić się centra handlowe aby przetrwać? To szczególnie ciekawe, w kontekście faktu, że część obiektów jeszcze nie zdążyła przepracować zmian związanych z zakazem handlu w niedzielę...

- Obecna bezprecedensowa sytuacja epidemiologiczna i związane z nią surowe reżimy sanitarne zmieniły postrzeganie centrów handlowych przez klientów. Obiekty, które wcześniej dostarczały nam szeroko pojętej rozrywki, bo zakupy to również często przyjemna rozrywka, stały się miejscami, w których czas przebywania ograniczamy do minimum. Pandemia COVID-19 dodatkowo przyspieszyła dynamikę obserwowanych w ostatnich latach  zmian behawioralnych w stylu życia, spędzania czasu wolnego czy dokonywania zakupów, zwłaszcza wśród osób z  młodszych generacji. Konsumenci chętniej robią zakupy w małych parkach handlowych i lokalnych centrach typu convenience, bliżej domu, gdzie czas zakupów można ograniczyć do minimum. Zakupy przez internet zyskały na popularności nawet w grupie starszych konsumentów, a także w branżach, w których wcześniej dominował handel stacjonarny, czego najlepszym przykładem jest branża spożywcza.

Pytanie czy obecna rzeczywistość pozostanie tzw. „nową rzeczywistością” wciąż jednak pozostaje bez odpowiedzi. I coraz trudniej ją sformułować w kontekście przyspieszenia epidemii i kolejnej odsłony zamknięcia centrów handlowych w momencie, gdy branża jeszcze nie otrząsnęła się po wiosennym szoku. Szczególnie dotknięty jest cały sektor gastronomiczno - rozrywkowy, od kin po małe kafejki, który po re-otwarciu działał w surowym reżimie sanitarnym i cieszył się zdecydowaniem mniejszym zainteresowaniem odwiedzających. Ponowne zawieszenie działalności jeszcze bardziej nadwyręży ich kondycję finansową. Trudno dzisiaj przewidzieć, czy wszyscy przetrwają. Osłabienie całego segmentu usług rozrywki może mieć długofalowe skutki dla działalności centrów handlowo – rozrywkowych, w których funkcja „spędzania czasu wolnego” była jednym z kluczowych aspektów oferty.    

Trochę lepsza jest pozycja sklepów, które oprócz handlu stacjonarnego prowadzą sprzedaż internetową. Boom w e-commerce, którego także mogą być beneficjentami, pomaga przetrwać najgorszy okres, choć nie jest remedium na utrzymanie dochodowości. Obserwujemy także początek procesu optymalizowania swoich sieci sprzedaży przez wielu operatorów, co może oznaczać zamykanie placówek nawet w miejscach, z którymi byli kojarzeni od dekad. Z dużym prawdopodobieństwem można także spodziewać się zniknięcia niektórych marek z rynku, kluczowy będzie kolejny rok. Sektor handlowy przechodzi nadzwyczaj trudny egzamin, a pandemia tylko przyspieszyła rekonfigurację mapy handlu w Polsce.

Umacniają się trendy, które już wcześniej można było uznać za oczywiste. Małe parki handlowe i centra convenience zdają się być formatem handlowym, który może najwięcej skorzystać na zmianach strukturalnych i behawioralnych ostatnich lat oraz ma perspektywę przejścia przez pandemię z relatywnie najlepszym bilansem. Modernizacje i przebudowy starszych obiektów handlowych w celu lepszego dostosowania oferty do zmieniających się potrzeb klientów, mogą już przestać być receptą na odpływ klientów. W czasie „lockdownu” konsumenci polubili zakupy w małych obiektach blisko domu i przez internet. Niektórzy mogą już na stałe pozostać przy swoich nowych zwyczajach zakupowych.

W obecnej sytuacji konieczna będzie redefinicja nawet kompleksów handlowo – rozrywkowych, których pozycja zdawała się wcześniej (czyli przed pandemią) relatywnie niezachwiana. Odbudowanie bazy klientów może być zadaniem wymagającym już nie tylko remodelingu obiektu i repozycjonowania oferty, ale również wprowadzenia nowych funkcjonalności i zdefiniowania od nowa roli centrum handlowego w przestrzeni społecznej. 

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

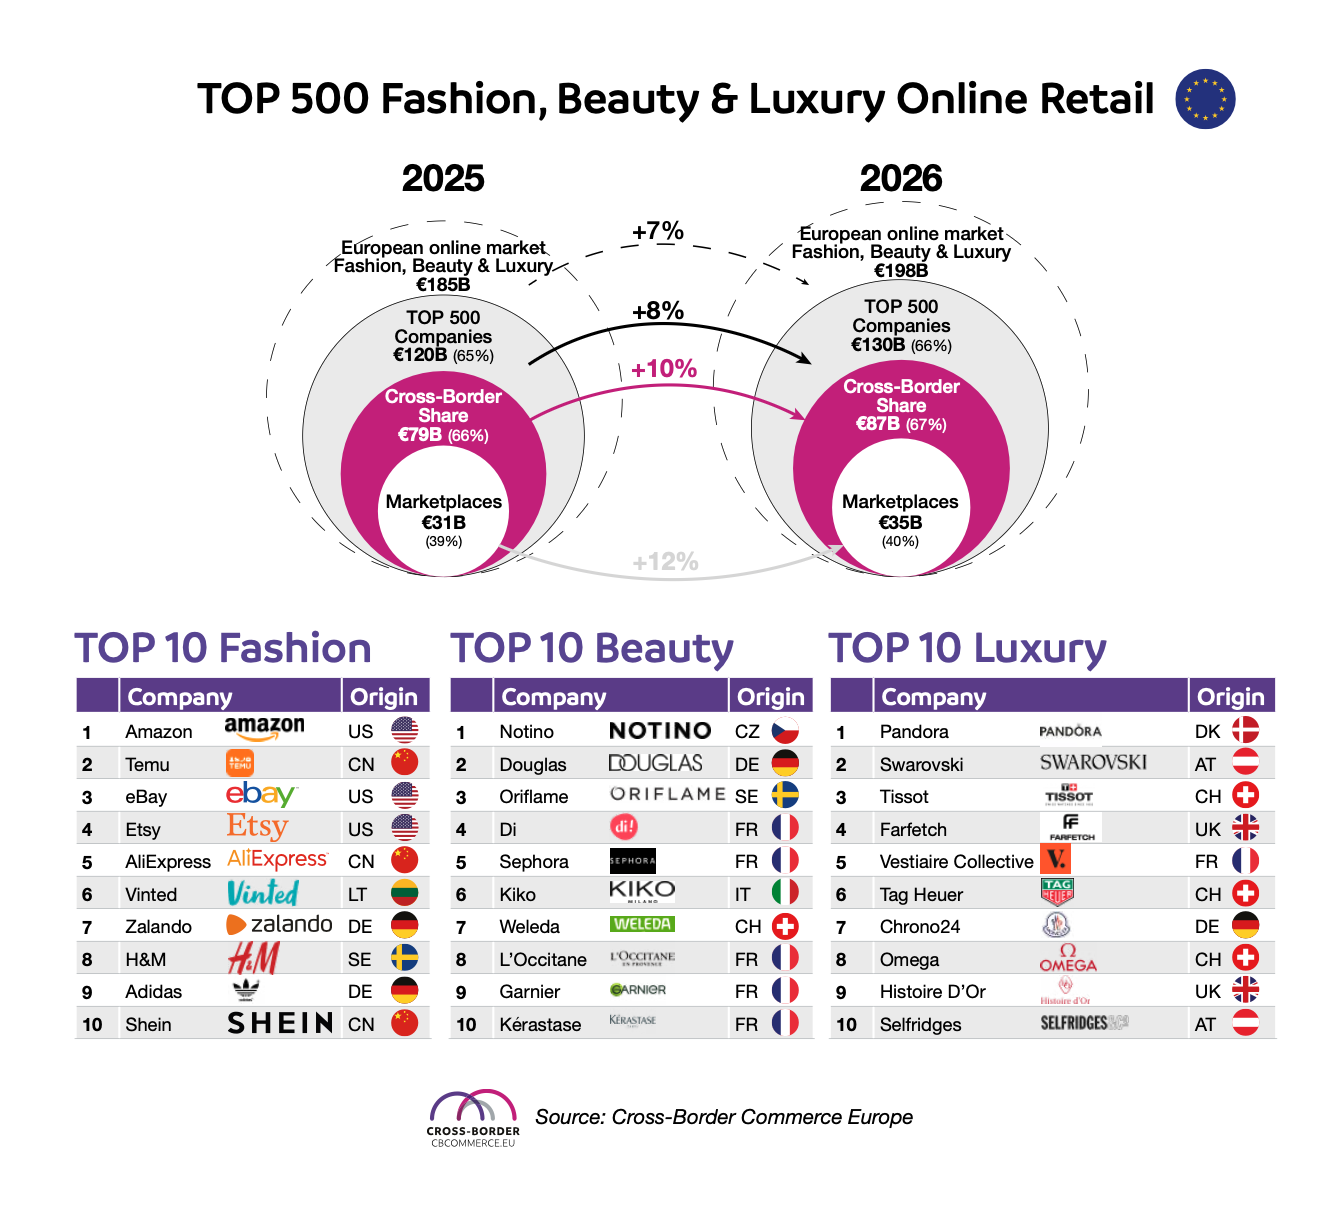
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
StoryEditor
Handel
14.09.2026 05:59
Perły Rynku Kosmetycznego 2026 rozdane. Kto zdobył nagrody i wyróżnienia?
Laureaci Pereł Rynku Kosmetycznego 2026WG

Perły Rynku Kosmetycznego zostały rozdane po raz dwudziesty. W jubileuszowej edycji produkty oceniało 32 ekspertów reprezentujących najważniejsze kanały sprzedaży kosmetyków w Polsce, a organizator zebrał ponad 2500 ocen. O tym, które produkty zasłużyły na wyróżnienie, nie decydowała popularność wśród konsumentów, lecz ocena ich potencjału rynkowego dokonana przez ludzi, którzy na co dzień odpowiadają za ofertę sieci handlowych. Specjalne nagrody przyznała także redakcja „Wiadomości Kosmetycznych”.

W branży kosmetycznej zdobycie nagrody takiej jak Perła Rynku może być dla producenta czymś więcej niż kolejnym znakiem umieszczonym na opakowaniu. Od 20 lat badanie konfrontuje premiery produktowe z opiniami osób odpowiedzialnych za zakupy, asortyment i rozwój kategorii w handlu. Dla marek jest więc także sprawdzianem tego, jak produkt może zostać przyjęty przez potencjalnych partnerów handlowych.

Jubileuszowa gala odbyła się 11 września 2026 r. w warszawskim hotelu Arche Krakowska. Organizatorem badania i wydarzenia jest Wydawnictwo Gospodarcze, wydawca m.in. „Wiadomości Kosmetycznych” i „Wiadomości Handlowych” oraz organizator Forum Branży Kosmetycznej.

Nie plebiscyt popularności. Produkty ocenia handel

Specyfika Pereł Rynku polega na sposobie wyłaniania laureatów. Produkty są oceniane przez praktyków rynku, a nie w otwartym głosowaniu konsumenckim. W tegorocznym jury Pereł Rynku Kosmetycznego znaleźli się przedstawiciele m.in. Hebe, Allegro, Douglas Polska, Notino, LYKO, Kauflandu, Drogerii Natura, Ziko Dermo, Dr.Max, Gemini, Drogerii Polskich, Jasmin, Vica, Laboo czy Lagardère Travel Retail.

Zgodnie z metodologią każdy zakwalifikowany produkt lub linia produktowa oceniane są indywidualnie. Jurorzy przyznają od 1 do 5 punktów w ramach określonych cech, a wyniki składają się na autorski Wskaźnik Potencjału Rynkowego. Osiągnięcie odpowiedniego poziomu punktowego decyduje o przyznaniu Perły: Złotej, Srebrnej lub Brązowej. Jury może również przekazać producentom ocenę opisową.

To ważne z punktu widzenia producentów. Ocena nie sprowadza się bowiem wyłącznie do tego, czy kosmetyk dobrze wygląda lub odpowiada aktualnemu trendowi. Produkt trafia do osób, które znają realia półki, zachowania klientów, konkurencję w kategorii i wiedzą, jak długa jest droga od interesującej premiery do regularnej sprzedaży.

Perły Rynku Kosmetycznego 2026 – kto został nagrodzony?

W jubileuszowej edycji wyróżnienia zdobyły produkty i linie reprezentujące bardzo różne segmenty rynku: od pielęgnacji twarzy, ciała i włosów, przez perfumy i home fragrance, po kosmetyki do pielęgnacji intymnej czy manicure.

  • Ultralekki kremożel arbuz i mięta Mydlarnia Cztery Szpaki – 4szpaki – SREBRO
  • Bambusowe pieluszki jednorazowe Bamboolove – Bamboolife – SREBRO
  • Zestaw kosmetyków do manicure i pielęgnacji paznokci Boska Nails, 7 produktów – Boska Nails – BRĄZ
  • Linia antyperspirantów w kulce Triple Dry, 3 warianty – Corri – BRĄZ
  • Linia balsamów do ciała o lekkiej formule Biopoint, 4 warianty – Corri – BRĄZ
  • Linia mgiełek do ciała Tesori d’Oriente, 3 warianty – Corri – SREBRO
  • Linia olejków do kąpieli Tesori d’Oriente, 3 warianty – Corri – SREBRO
  • Linia kosmetyków do włosów Repair Plex Yocase, 6 produktów – Eurocos – BRĄZ
  • Krem łagodzący do pielęgnacji intymnej, na podrażnienia Lavu – Feminelab – SREBRO
  • Złota maska do twarzy Bio-Retinol Evolve Organic Beauty – Focus on Beauty – SREBRO
  • Suchy olejek wielofunkcyjny Cherry Paradox by K. Hebda – Klaudyna Hebda Nature – SREBRO
  • Linia kryształków do kąpieli z soli mineralnej Kneipp, 4 warianty – Kneipp – SREBRO
  • Linia pielęgnujących żeli pod prysznic Kneipp, 4 warianty – Kneipp – SREBRO
  • Linia specjalistycznych kremów do twarzy Janda, 3 warianty – Krystyna Janda – SREBRO
  • Linia kosmetyków do ciała Fit Skin Lorient, 6 produktów – Lorient Ewelina Kyzioł – SREBRO
  • Feromonowe perfumy PheroStrong Elixir, 2 warianty – Medica-Group – BRĄZ
  • Kremy intymne Orgasm Max, 2 warianty – Medica-Group – BRĄZ
  • Linia suchych szamponów Batiste, 7 wariantów – Ocean Trade – SREBRO
  • Linia wód perfumowanych Saphir, 4 warianty – P.H. DAVI – BRĄZ
  • Linia perfum Amaran Exclusive Gelato, 4 warianty – Parfum Company – SREBRO
  • Woda perfumowana Tous Love Me The Amethyst Elixir – Polkospa Anna Rakocińska – SREBRO
  • Linia odbudowujących kosmetyków do włosów Numero Hair Professional, 3 produkty – Pro-Grup Polska – SREBRO
  • Linia wód toaletowych Spagnolo, 5 wariantów – Pro-Grup Polska – BRĄZ
  • Linia kosmetyków do włosów Ahalo Butter Smooth Repair, 2 produkty – Sentique International – SREBRO
  • Linia szamponów do włosów Venita Salon, 9 wariantów – Venita Fabryka Kosmetyków – SREBRO
  • Linia kremów do ciała, dłoni i twarzy Dalan d’Olive, 8 wariantów – Yigit – SREBRO
  • Linia podkładów do makijażu Topface Instyle Perfect Coverage Foundation, 8 wariantów – Yigit – SREBRO
  • Spray do czyszczenia Bingo 5 sekund, 2 warianty – Yigit – BRĄZ.
  • Wybór Redakcji „Wiadomości Kosmetycznych”
  • Oprócz ocen jury swoje specjalne wyróżnienia przyznała redakcja „Wiadomości Kosmetycznych”. W tym roku Wybór Redakcji otrzymały cztery linie produktowe:
  • Linia dyfuzorów zapachowych Cadirico Perfume marki Hal została doceniona za spójną koncepcję, estetykę i dobrze opowiedzianą historię marki, ale także za same kompozycje zapachowe — subtelne, eleganckie i długo wyczuwalne. To produkt, który naszym zdaniem ma potencjał, aby dobrze prezentować się i wyróżniać na półce.
  • Linia aromatycznych pastylek prysznicowych oraz świeca do masażu O’KER Cosmetics zwróciły uwagę redakcji pomysłem na domowy rytuał SPA również dla osób, które nie mają wanny. Produkty wpisują się w rosnące znaczenie sensoryczności, zapachu i domowych rytuałów wellness, a jednocześnie wyróżniają się dopracowanym designem i jakością wykonania..

Wybór Redakcji otrzymały również linia kosmetyków do włosów Rejuvenate Keranique, składająca się z sześciu produktów, od Sentique International oraz linia perfum Galaxy Sorvella Perfume, obejmująca dziesięć wariantów w pojemnościach 10 i 50 ml. Wszystkie cztery wyróżnione przez redakcję linie otrzymały jednocześnie od jury Srebrną Perłę Rynku Kosmetycznego 2026

„Obietnica marki spotyka się z naszym własnym doświadczeniem”

Jak podkreśla Anita Leowska-Skiba, redaktor prowadząca „Wiadomości Kosmetyczne” i członkini jury Pereł Rynku Kosmetycznego, jedną z największych wartości badania jest możliwość skonfrontowania marketingowej obietnicy produktu zarówno z wiedzą handlową, jak i rzeczywistym doświadczeniem kosmetyku.

– Na co dzień w „Wiadomościach Kosmetycznych” przyglądamy się rynkowi i temu, czym żyje branża: premierom, trendom, pomysłom na rozwój marek. W Perłach Rynku zarówno jury, jak i redakcja mają okazję poznawać kosmetyki także zmysłami: dotknąć opakowań, sprawdzić konsystencję na skórze, poczuć zapach. To moment, w którym obietnica marki spotyka się z naszym własnym doświadczeniem – mówi Anita Leowska-Skiba.

Jak dodaje, siłą projektu jest również połączenie różnych punktów widzenia.

– W naszym jury zasiadają przedstawiciele drogerii, perfumerii, aptek, platform internetowych i innych sieci sprzedających kosmetyki. To osoby, które doskonale wiedzą, jak wymagająca jest droga od dobrego pomysłu do miejsca na półce — i do koszyka klienta. Oceniają jakość, opakowanie, komunikację, ale także potencjał sprzedażowy produktu – podkreśla.

Jubileuszowa edycja była także okazją do podsumowania dwóch dekad zmian na kosmetycznej półce.

– Dziękuję wszystkim uczestnikom za zaufanie, a Jury za pracę. Laureatom życzę, żeby ta nagroda otwierała kolejne drzwi — do nowych partnerów handlowych i nowych klientów – podsumowuje Anita Leowska-Skiba.

ZOBACZ KOMENTARZE (0)
14. wrzesień 2026 14:08