StoryEditor
Handel
29.10.2020 00:00

Powierzchnie handlowe: Małe centra handlowe zyskują na znaczeniu [RAPORT]

Firma Cushman & Wakefield podsumowała trzeci kwartał 2020 roku na rynku powierzchni handlowych. W III kwartale 2020 roku do użytku oddano 34 tys. m kw. nowej powierzchni handlowej. Małe parki handlowe i centra typu „convenience” rozwijają się bardzo dynamicznie i obserwuje się ciągłe uzupełnianie rynku takimi obiektami.

Wraz z jesiennym wzrostem liczby nowych zachorowań na COVID-19 w Polsce, odwiedzalność centrów handlowych zaczęła spadać. Udział sprzedaży przez Internet we wrześniu na nowo wzrósł.

W III kwartale 2020 roku zasoby powierzchni handlowej powiększyły się w ramach wszystkich formatów o 34 000 m kw. Na nową podaż składają się łącznie trzy nowe obiekty: Vendo Park w Częstochowie (8 200 m kw.), Atut Express w Wieliczce (5 000 m kw.) i Castorama w Nowym Sączu (10 200 m kw.). Dodatkowo rozbudowały się dwa istniejące obiekty: Park Handlowy w Babicach Nowych (o 6 500 m kw.), a także Galeria Portius w Krośnie (o 4 000 m kw.).

Małe parki handlowe i centra typu „convenience” rozwijają się w Polsce bardzo dynamicznie, a ostatnie, pandemiczne miesiące jeszcze wyraźniej ukazały zalety tego typu obiektów – mówi Katarzyna Lipka, Cushman & Wakefield.

W III kwartale bieżącego roku zamknięto dwa kolejne obiekty Tesco (w Łodzi i Mielcu), a także cztery centra handlowe Auchan (w Dąbrowie Górniczej, Grudziądzu, Lubinie i Mysłowicach).

W związku z ewolucją rynku handlowego i wyzwaniami, jakie stoją przed wielkoformatowymi marketami spożywczymi, od kilkunastu miesięcy obserwujemy duże zmiany w centrach handlowych, opierających swoją ofertę na hipermarketach spożywczych – mówi Małgorzata Dziubińska, Cushman & Wakefield.

Obiekty handlowe w budowie

Około 360 000 m kw. powierzchni handlowej jest obecnie w trakcie budowy z terminem otwarcia zaplanowanym na lata 2020-2021. Największe budowane obiekty to: wielofunkcyjna Fabryka Norblina w Warszawie (26 000 m kw. powierzchni handlowej), centrum handlowe Karuzela w Kołobrzegu (25 000 m kw.) oraz centrum handlowe Galeria Wiślanka w Żorach (20 000 m kw.).

Ponad połowa budowanej obecnie powierzchni handlowej zostanie dostarczona na rynki mniejszych miast o populacji poniżej 100 000 mieszkańców. W dalszym ciągu będziemy więc obserwować proces uzupełniania istniejącej podaży mniejszymi obiektami typu „convenience” oraz małymi parkami handlowymi.

Renegocjacje umów i niewielki wzrost poziomu pustostanów

Wielu najemców jeszcze przed jesiennym wzrostem liczby zachorowań renegocjowało warunki umów najmu, oczekując średnio 20% obniżek. Najemcy wykazują też bardzo dużą ostrożność przy podpisywaniu długoterminowych umów najmu, preferując krótkoterminowe zobowiązania na zasadzie pop-upów.

Na koniec sierpnia 2020 roku średni wskaźnik powierzchni niewynajętej w centrach handlowych ośmiu największych rynków w Polsce wyniósł 4,8% (wzrost o 0,7 pp. w stosunku do drugiego półrocza 2019 roku).

W trudnych dla branży handlowej czasach pandemii wielu najemców optymalizuje swoje sieci zamykając nierentowne placówki. Choć badanie poziomu pustostanów przeprowadzone na koniec sierpnia 2020 roku nie wykazuje na razie dużego wzrostu powierzchni niewynajętej w największych aglomeracjach, obecna sytuacja pandemiczna nie napawa optymizmem – mówi Beata Kokeli, Cushman & Wakefield.

Najwięcej powierzchni niewynajętej odnotowano w Poznaniu (6,8%), Krakowie (5,9%) i Konurbacji Katowic (5,3%). W pięciu z ośmiu analizowanych miast poziom pustostanów wzrósł w ciągu ośmiu miesięcy od ostatniego badania, przy czym najwyższy wzrost odnotowano w Szczecinie (o 2,5 pp.) i w Katowicach (o 1,7 pp.). W najbardziej stabilnej sytuacji pozostała aglomeracja Trójmiasta, gdzie wzrost poziomu powierzchni niewynajętej wyniósł jedynie 0,1 pp., a ostateczny wynik 3,9% uplasował Trójmiasto na drugim miejscu wśród ośmiu największych rynków.

Jesienią w galeriach mniejszy ruch

Zgodnie z danymi PRCH odwiedzalność w centrach handlowych po wiosennym lock-downie systematycznie rosła, osiągając rekordowe 90% ubiegłorocznych wartości w ostatnim tygodniu sierpnia. O ile wrześniowe wyniki również przedstawiały się jeszcze bardzo optymistycznie, to od początku października, wraz ze wzrostem liczby nowych zachorowań w Polsce, odwiedzalność centrów handlowych zaczęła spadać i w tygodniach 5-11 i 12-18 października wyniosła 74-78%. Badania pokazują, że klienci nieco chętniej odwiedzają średnie i małe obiekty, natomiast w dużych i bardzo dużych centrach handlowych obserwuje się tendencję do wykonywania szybkich i planowanych zakupów z krótszym czasem przebywania na terenie danego obiektu.

Dane o obrotach w centrach handlowych (PRCH Turnover Index) pokazują, że poziom sprzedaży w sierpniu 2020 roku był niższy o 10,3% r/r w przypadku obiektów dużych (powyżej 40 000 m kw.) i o 7,3% w przypadku obiektów mniejszych (do 40 000 m kw.). W sierpniu największe spadki obrotów zanotowano w przypadku najemców z kategorii „usługi” -69,7% i „rozrywka” -69,0% w stosunku do ubiegłego roku. Wśród najemców „food & beverage” utrata obrotów ukształtowała się na poziomie -15%. Mniejsze spadki zanotowali najemcy z kategorii „zdrowie i uroda” -7,8%, „fashion” -3,4%, i „żywność” -1,4%. Najemcy z kategorii „dom i wnętrze” zanotowali 12,1% wzrost obrotów w stosunku do analogicznego okresu ubiegłego roku.

Sprzedaż przez internet znowu rośnie

- Od ponownego otwarcia centrów handlowych po wiosennym lock-downie obserwowaliśmy systematyczny spadek udziału sprzedaży przez Internet, który w sierpniu 2020 r. wyniósł już tylko 6,1%, podczas gdy w kwietniu wynosił rekordowe 11,9%. Przed pandemią udział e-commerce w sprzedaży detalicznej ogółem oscylował w granicach 5-6%. Wraz z jesiennym nasilaniem się pandemii obserwujemy powrót konsumentów do zakupów internetowych. We wrześniu 2020 roku udział sprzedaży online wyniósł już 6,8%, czyli o 0.7 pp. więcej niż miesiąc wcześniej. W kolejnych miesiącach spodziewamy się dalszych wzrostów, których wysokość będzie uzależniona od rozwoju sytuacji epidemicznej – mówi Małgorzata Dziubińska, Cushman & Wakefield.

Sprzedaż detaliczna ogółem we wrześniu 2020 roku była wyższa niż przed rokiem o 2,5% (wobec wzrostu o 4.3% we wrześniu 2019 roku). Jednak w porównaniu z sierpniem 2020 roku miał miejsce spadek sprzedaży detalicznej o 2,2%.

Cushman & Wakefield (NYSE: CWK) jest wiodącą na świecie firmą doradczą świadczącą usługi na rzecz najemców i właścicieli nieruchomości komercyjnych.


ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
14.09.2026 11:16
Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce transgranicznej sprzedaży
Zakupy online to główny motor cross-border.Samuel Regan-Asante

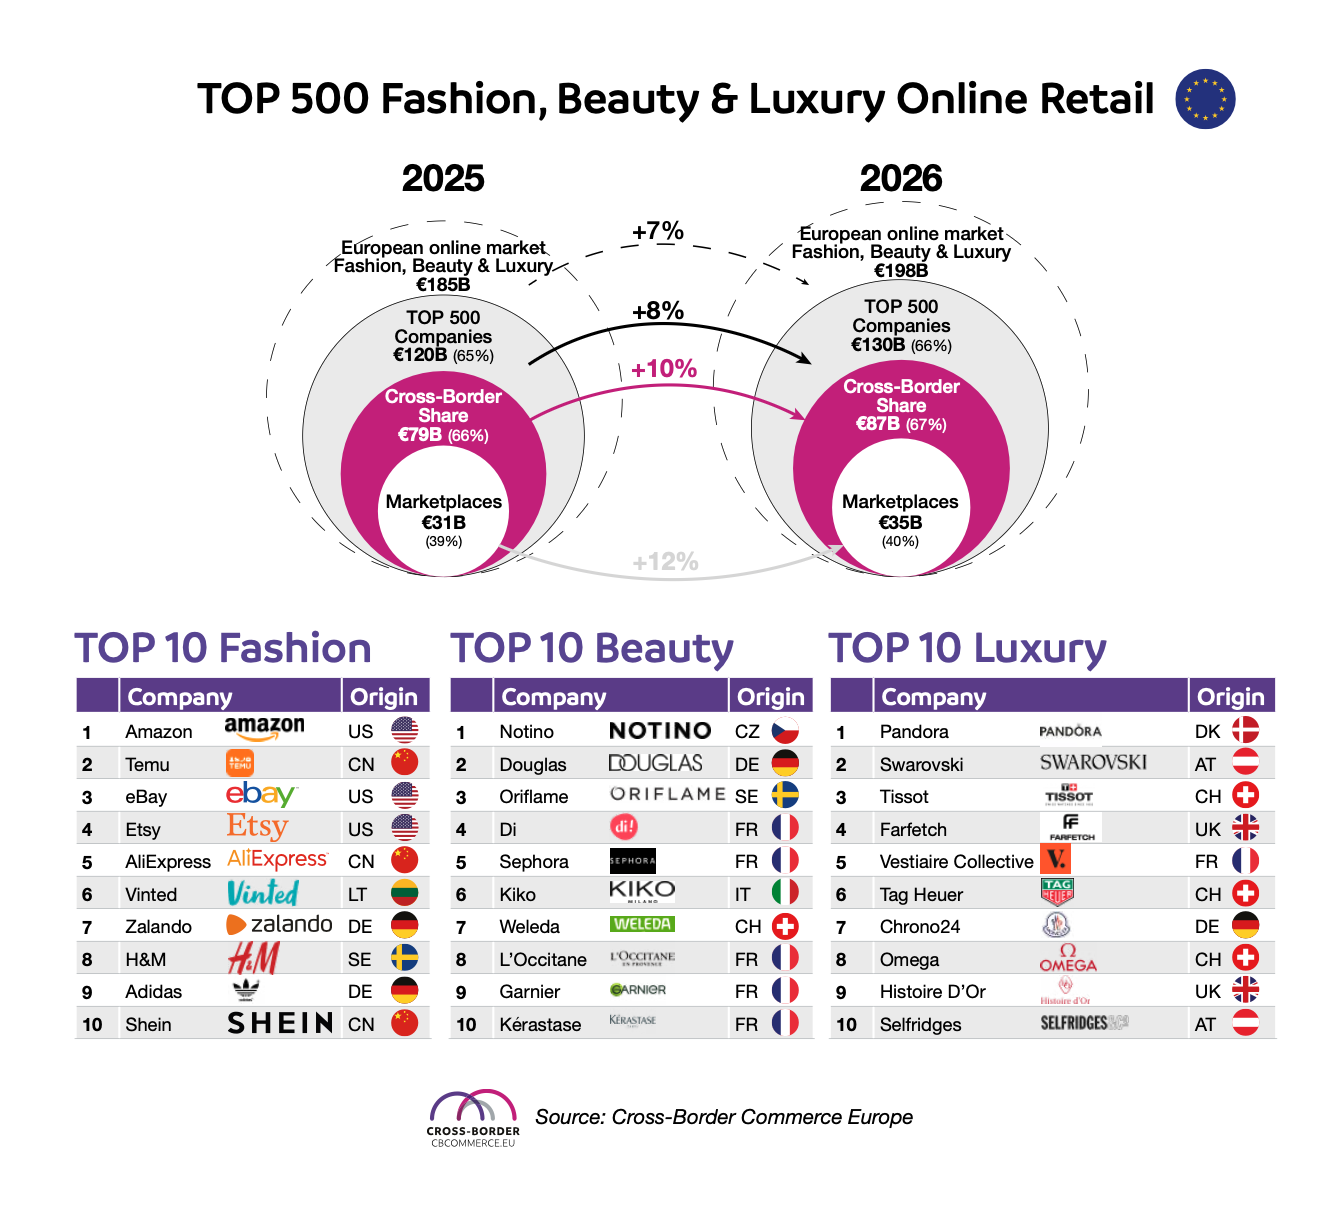
Europejski rynek online fashion, beauty i luxury wchodzi w kolejną fazę rozwoju, w której rosną znaczenie marketplace’ów, marek cyfrowych i re-commerce, a jednocześnie coraz większą przewagę zyskuje segment beauty. Według piątej edycji rankingu „TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe 2026” firmy z zestawienia wygenerowały w 2025 r. 120 mld euro sprzedaży online, z czego 79 mld euro przypadło na handel transgraniczny.

Cross-Border Commerce Europe opublikował piątą edycję badania obejmującego 500 największych transgranicznych detalistów i marketplace’ów działających w obszarach mody, kosmetyków i dóbr luksusowych w Europie. Analiza obejmuje 30 rynków: 27 państw Unii Europejskiej, Wielką Brytanię, Szwajcarię i Norwegię. W 2025 r. cały europejski rynek fashion, beauty & luxury, uwzględniający zarówno sprzedaż online, jak i offline, był wart 635 mld euro. Z tego 185 mld euro przypadało na kanał internetowy. Oznacza to, że firmy ujęte w TOP 500 odpowiadały za około 65 proc. całego europejskiego rynku online w tych kategoriach.

120 mld euro sprzedaży TOP 500

Szczególnie istotny jest udział sprzedaży transgranicznej. Spośród 120 mld euro obrotu online wygenerowanego przez TOP 500 w 2025 r. aż 79 mld euro pochodziło z e-commerce cross-border. Oznacza to, że sprzedaż zagraniczna odpowiadała za około 66 proc. obrotu internetowego przedsiębiorstw znajdujących się w rankingu. Jednocześnie liczba firm uwzględnianych przy tworzeniu zestawienia wzrosła o 7,5 proc., co – zdaniem autorów badania – pokazuje utrzymującą się atrakcyjność europejskiego rynku transgranicznego, ale także rosnącą konkurencję.

image
Cross Border Commerce Europe

Sektor fashion, beauty & luxury pozostaje największą kategorią produktową europejskiego e-commerce. Według Cross-Border Commerce Europe odpowiada za 23 proc. całej internetowej sprzedaży produktów. W 2026 r. europejski rynek online w tych trzech segmentach ma wzrosnąć o 7 proc., do około 198 mld euro. Jeszcze szybciej ma rozwijać się grupa największych graczy: sprzedaż TOP 500 ma zwiększyć się o 8 proc., do 130 mld euro, a ich obroty transgraniczne o 10 proc., do 87 mld euro.

Na tym tle szczególnie interesująco przedstawia się sytuacja marketplace’ów. W 2025 r. generowały one 31 mld euro GMV w ramach TOP 500, odpowiadając za 39 proc. transgranicznego rynku online tej grupy. W 2026 r. wartość ta ma wzrosnąć do około 35 mld euro, czyli o 12 proc. Wzrost marketplace’ów jest jednym z najważniejszych czynników zmieniających strukturę europejskiego handlu internetowego. Jednocześnie umacnia się re-commerce, w tym sprzedaż C2C, napędzana m.in. poszukiwaniem niższych cen oraz rosnącym zainteresowaniem gospodarką obiegu zamkniętego.

Beauty radzi sobie lepiej niż moda

Jednym z najważniejszych wniosków raportu jest przewaga beauty nad fashion pod względem perspektyw rozwoju online. Autorzy badania wskazują, że kosmetyki korzystają z charakterystycznej dla tej kategorii wysokiej częstotliwości zakupów, powtarzalności sprzedaży, dużego zaangażowania konsumentów i niższego poziomu zwrotów niż w przypadku odzieży. Szczególnie istotne są segmenty skincare, kolorówki i wellness, które dobrze odpowiadają na zachowania konsumentów aktywnych cyfrowo.

image

„Unia zabiła mój biznes”: PPWR może zahamować zagraniczną ekspansję polskich e-sklepów

W przypadku branży kosmetycznej dodatkową przewagę zapewnia możliwość łączenia kilku modeli sprzedaży. Marki mogą rozwijać własne kanały DTC, budować społeczności w mediach społecznościowych, współpracować z twórcami internetowymi, a jednocześnie wykorzystywać zasięg wyspecjalizowanych e-drogerii i marketplace’ów. Taka wielokanałowość ułatwia również ekspansję zagraniczną. W praktyce marka kosmetyczna nie musi budować od podstaw własnej infrastruktury sprzedażowej na każdym rynku, aby rozpocząć działalność międzynarodową.

Potwierdza to ranking TOP 10 Beauty. Liderem europejskiego zestawienia jest Notino, wyprzedzające Douglas oraz Oriflame. Kolejne miejsca zajmują Di, Sephora, KIKO Milano, Weleda, L’Occitane, Garnier oraz Kérastase. Zestawienie pokazuje, że w transgranicznym e-commerce beauty konkurują ze sobą zarówno wyspecjalizowani sprzedawcy internetowi, sieci perfumeryjne, marki bezpośrednie, jak i globalne koncerny kosmetyczne.

Dla porównania, TOP 10 Fashion otwierają Amazon, Temu, eBay, Etsy i AliExpress, a więc przede wszystkim platformy o szerokim asortymencie oraz typu marketplace. W beauty struktura jest bardziej wyspecjalizowana. W pierwszej dziesiątce znalazły się przede wszystkim firmy i marki jednoznacznie kojarzone z kosmetykami, pielęgnacją, perfumerią lub profesjonalną pielęgnacją włosów. Jest to istotna różnica z punktu widzenia strategii ekspansji międzynarodowej.

Marketplace’y rosną, ale wraca siła marek

Raport wskazuje jednocześnie na zmianę zachowań konsumentów po okresie dynamicznego rozwoju marketplace’ów i sprzedaży napędzanej performance marketingiem. Rosnące znaczenie mają autentyczność, zaufanie i emocjonalna więź z marką. Dotyczy to także beauty, gdzie społeczności konsumenckie mogą być istotnym źródłem międzynarodowego popytu. Jako przykłady marek cyfrowych wykorzystujących storytelling, współpracę z twórcami i strategie community-driven raport wymienia m.in. Skims, Fenty Beauty i Rare Beauty.

image

Karolina Szałas, PMR: E-sklepy i cross-border zyskują na znaczeniu [ROCZNIK WK 2025/26]

Jednocześnie rozwija się segment określany jako affordable premium, lokujący się pomiędzy masowym rynkiem a tradycyjnym segmentem premium i luxury. Konsumenci poszukują produktów zapewniających jakość, atrakcyjny design i poczucie wartości, ale przy cenach bardziej dostępnych niż w klasycznym segmencie luksusowym. Dla firm kosmetycznych oznacza to konieczność precyzyjnego pozycjonowania produktów oraz równoważenia ceny, jakości i wartości marki.

W przypadku mody presja jest większa m.in. ze względu na wyższy poziom zwrotów, problemy z zapasami oraz silną konkurencję cenową. Beauty ma pod tym względem bardziej sprzyjającą charakterystykę sprzedaży internetowej. Powtarzalność zakupów i mniejsza liczba zwrotów mogą ułatwiać budowanie wartości klienta w czasie oraz skalowanie działalności na kolejnych rynkach.

Regulacje stają się elementem konkurencji

Raport zwraca również uwagę na rosnące znaczenie regulacji dotyczących handlu transgranicznego. Wymogi związane ze zrównoważonym rozwojem, transparentnością produktów i kolejnymi regulacjami europejskimi wpływają na sposób funkcjonowania przedsiębiorstw. W przypadku branży kosmetycznej oznacza to m.in. konieczność zapewnienia odpowiedniej informacji o produktach, pochodzeniu i łańcuchu dostaw oraz dostosowania komunikacji do zmieniających się wymagań.

Cross-Border Commerce Europe wskazuje, że firmy inwestujące w identyfikowalność produktów, odpowiedzialne pozyskiwanie surowców, modele cyrkularne i transparentną komunikację mogą wykorzystywać regulacje nie tylko jako obowiązek kosztowy, ale również jako element budowania przewagi konkurencyjnej i zaufania konsumentów. Dla kosmetycznych e-commerce’ów działających w wielu krajach ma to szczególne znaczenie, ponieważ skala działalności zwiększa jednocześnie skalę wymogów, które trzeba spełnić na poszczególnych rynkach.

image

Notino zwiększa sprzedaż. Polska odpowiada już za ponad 15 proc. obrotów

Prognozy na 2026 r. wskazują, że wzrost będzie kontynuowany. Przy rynku online fashion, beauty & luxury szacowanym na około 198 mld euro, TOP 500 ma osiągnąć 130 mld euro sprzedaży, w tym 87 mld euro transgranicznie. Najszybciej, według prognozy, będzie zwiększał się GMV marketplace’ów – o 12 proc., do 35 mld euro. W przypadku beauty kluczowym czynnikiem pozostaje natomiast zdolność marek i wyspecjalizowanych sprzedawców do łączenia własnych kanałów sprzedaży z marketplace’ami, społecznościami cyfrowymi i ekspansją cross-border.

ZOBACZ KOMENTARZE (0)
StoryEditor
Handel
14.09.2026 05:59
Perły Rynku Kosmetycznego 2026 rozdane. Kto zdobył nagrody i wyróżnienia?
Laureaci Pereł Rynku Kosmetycznego 2026WG

Perły Rynku Kosmetycznego zostały rozdane po raz dwudziesty. W jubileuszowej edycji produkty oceniało 32 ekspertów reprezentujących najważniejsze kanały sprzedaży kosmetyków w Polsce, a organizator zebrał ponad 2500 ocen. O tym, które produkty zasłużyły na wyróżnienie, nie decydowała popularność wśród konsumentów, lecz ocena ich potencjału rynkowego dokonana przez ludzi, którzy na co dzień odpowiadają za ofertę sieci handlowych. Specjalne nagrody przyznała także redakcja „Wiadomości Kosmetycznych”.

W branży kosmetycznej zdobycie nagrody takiej jak Perła Rynku może być dla producenta czymś więcej niż kolejnym znakiem umieszczonym na opakowaniu. Od 20 lat badanie konfrontuje premiery produktowe z opiniami osób odpowiedzialnych za zakupy, asortyment i rozwój kategorii w handlu. Dla marek jest więc także sprawdzianem tego, jak produkt może zostać przyjęty przez potencjalnych partnerów handlowych.

Jubileuszowa gala odbyła się 11 września 2026 r. w warszawskim hotelu Arche Krakowska. Organizatorem badania i wydarzenia jest Wydawnictwo Gospodarcze, wydawca m.in. „Wiadomości Kosmetycznych” i „Wiadomości Handlowych” oraz organizator Forum Branży Kosmetycznej.

Nie plebiscyt popularności. Produkty ocenia handel

Specyfika Pereł Rynku polega na sposobie wyłaniania laureatów. Produkty są oceniane przez praktyków rynku, a nie w otwartym głosowaniu konsumenckim. W tegorocznym jury Pereł Rynku Kosmetycznego znaleźli się przedstawiciele m.in. Hebe, Allegro, Douglas Polska, Notino, LYKO, Kauflandu, Drogerii Natura, Ziko Dermo, Dr.Max, Gemini, Drogerii Polskich, Jasmin, Vica, Laboo czy Lagardère Travel Retail.

Zgodnie z metodologią każdy zakwalifikowany produkt lub linia produktowa oceniane są indywidualnie. Jurorzy przyznają od 1 do 5 punktów w ramach określonych cech, a wyniki składają się na autorski Wskaźnik Potencjału Rynkowego. Osiągnięcie odpowiedniego poziomu punktowego decyduje o przyznaniu Perły: Złotej, Srebrnej lub Brązowej. Jury może również przekazać producentom ocenę opisową.

To ważne z punktu widzenia producentów. Ocena nie sprowadza się bowiem wyłącznie do tego, czy kosmetyk dobrze wygląda lub odpowiada aktualnemu trendowi. Produkt trafia do osób, które znają realia półki, zachowania klientów, konkurencję w kategorii i wiedzą, jak długa jest droga od interesującej premiery do regularnej sprzedaży.

Perły Rynku Kosmetycznego 2026 – kto został nagrodzony?

W jubileuszowej edycji wyróżnienia zdobyły produkty i linie reprezentujące bardzo różne segmenty rynku: od pielęgnacji twarzy, ciała i włosów, przez perfumy i home fragrance, po kosmetyki do pielęgnacji intymnej czy manicure.

  • Ultralekki kremożel arbuz i mięta Mydlarnia Cztery Szpaki – 4szpaki – SREBRO
  • Bambusowe pieluszki jednorazowe Bamboolove – Bamboolife – SREBRO
  • Zestaw kosmetyków do manicure i pielęgnacji paznokci Boska Nails, 7 produktów – Boska Nails – BRĄZ
  • Linia antyperspirantów w kulce Triple Dry, 3 warianty – Corri – BRĄZ
  • Linia balsamów do ciała o lekkiej formule Biopoint, 4 warianty – Corri – BRĄZ
  • Linia mgiełek do ciała Tesori d’Oriente, 3 warianty – Corri – SREBRO
  • Linia olejków do kąpieli Tesori d’Oriente, 3 warianty – Corri – SREBRO
  • Linia kosmetyków do włosów Repair Plex Yocase, 6 produktów – Eurocos – BRĄZ
  • Krem łagodzący do pielęgnacji intymnej, na podrażnienia Lavu – Feminelab – SREBRO
  • Złota maska do twarzy Bio-Retinol Evolve Organic Beauty – Focus on Beauty – SREBRO
  • Suchy olejek wielofunkcyjny Cherry Paradox by K. Hebda – Klaudyna Hebda Nature – SREBRO
  • Linia kryształków do kąpieli z soli mineralnej Kneipp, 4 warianty – Kneipp – SREBRO
  • Linia pielęgnujących żeli pod prysznic Kneipp, 4 warianty – Kneipp – SREBRO
  • Linia specjalistycznych kremów do twarzy Janda, 3 warianty – Krystyna Janda – SREBRO
  • Linia kosmetyków do ciała Fit Skin Lorient, 6 produktów – Lorient Ewelina Kyzioł – SREBRO
  • Feromonowe perfumy PheroStrong Elixir, 2 warianty – Medica-Group – BRĄZ
  • Kremy intymne Orgasm Max, 2 warianty – Medica-Group – BRĄZ
  • Linia suchych szamponów Batiste, 7 wariantów – Ocean Trade – SREBRO
  • Linia wód perfumowanych Saphir, 4 warianty – P.H. DAVI – BRĄZ
  • Linia perfum Amaran Exclusive Gelato, 4 warianty – Parfum Company – SREBRO
  • Woda perfumowana Tous Love Me The Amethyst Elixir – Polkospa Anna Rakocińska – SREBRO
  • Linia odbudowujących kosmetyków do włosów Numero Hair Professional, 3 produkty – Pro-Grup Polska – SREBRO
  • Linia wód toaletowych Spagnolo, 5 wariantów – Pro-Grup Polska – BRĄZ
  • Linia kosmetyków do włosów Ahalo Butter Smooth Repair, 2 produkty – Sentique International – SREBRO
  • Linia szamponów do włosów Venita Salon, 9 wariantów – Venita Fabryka Kosmetyków – SREBRO
  • Linia kremów do ciała, dłoni i twarzy Dalan d’Olive, 8 wariantów – Yigit – SREBRO
  • Linia podkładów do makijażu Topface Instyle Perfect Coverage Foundation, 8 wariantów – Yigit – SREBRO
  • Spray do czyszczenia Bingo 5 sekund, 2 warianty – Yigit – BRĄZ.
  • Wybór Redakcji „Wiadomości Kosmetycznych”
  • Oprócz ocen jury swoje specjalne wyróżnienia przyznała redakcja „Wiadomości Kosmetycznych”. W tym roku Wybór Redakcji otrzymały cztery linie produktowe:
  • Linia dyfuzorów zapachowych Cadirico Perfume marki Hal została doceniona za spójną koncepcję, estetykę i dobrze opowiedzianą historię marki, ale także za same kompozycje zapachowe — subtelne, eleganckie i długo wyczuwalne. To produkt, który naszym zdaniem ma potencjał, aby dobrze prezentować się i wyróżniać na półce.
  • Linia aromatycznych pastylek prysznicowych oraz świeca do masażu O’KER Cosmetics zwróciły uwagę redakcji pomysłem na domowy rytuał SPA również dla osób, które nie mają wanny. Produkty wpisują się w rosnące znaczenie sensoryczności, zapachu i domowych rytuałów wellness, a jednocześnie wyróżniają się dopracowanym designem i jakością wykonania..

Wybór Redakcji otrzymały również linia kosmetyków do włosów Rejuvenate Keranique, składająca się z sześciu produktów, od Sentique International oraz linia perfum Galaxy Sorvella Perfume, obejmująca dziesięć wariantów w pojemnościach 10 i 50 ml. Wszystkie cztery wyróżnione przez redakcję linie otrzymały jednocześnie od jury Srebrną Perłę Rynku Kosmetycznego 2026

„Obietnica marki spotyka się z naszym własnym doświadczeniem”

Jak podkreśla Anita Leowska-Skiba, redaktor prowadząca „Wiadomości Kosmetyczne” i członkini jury Pereł Rynku Kosmetycznego, jedną z największych wartości badania jest możliwość skonfrontowania marketingowej obietnicy produktu zarówno z wiedzą handlową, jak i rzeczywistym doświadczeniem kosmetyku.

– Na co dzień w „Wiadomościach Kosmetycznych” przyglądamy się rynkowi i temu, czym żyje branża: premierom, trendom, pomysłom na rozwój marek. W Perłach Rynku zarówno jury, jak i redakcja mają okazję poznawać kosmetyki także zmysłami: dotknąć opakowań, sprawdzić konsystencję na skórze, poczuć zapach. To moment, w którym obietnica marki spotyka się z naszym własnym doświadczeniem – mówi Anita Leowska-Skiba.

Jak dodaje, siłą projektu jest również połączenie różnych punktów widzenia.

– W naszym jury zasiadają przedstawiciele drogerii, perfumerii, aptek, platform internetowych i innych sieci sprzedających kosmetyki. To osoby, które doskonale wiedzą, jak wymagająca jest droga od dobrego pomysłu do miejsca na półce — i do koszyka klienta. Oceniają jakość, opakowanie, komunikację, ale także potencjał sprzedażowy produktu – podkreśla.

Jubileuszowa edycja była także okazją do podsumowania dwóch dekad zmian na kosmetycznej półce.

– Dziękuję wszystkim uczestnikom za zaufanie, a Jury za pracę. Laureatom życzę, żeby ta nagroda otwierała kolejne drzwi — do nowych partnerów handlowych i nowych klientów – podsumowuje Anita Leowska-Skiba.

ZOBACZ KOMENTARZE (0)
14. wrzesień 2026 14:07