StoryEditor
Drogerie
05.07.2018 00:00

Centra handowe chętnie wybierane przez drogerie przechodzą zmiany

Centra handlowe to dominujący format handlowy na polskim rynku. Obecnie mamy ponad 420 takich obiektów. Ich łączna powierzchnia wynosi 10,5 miliona mkw., co stanowi 73 proc. całkowitej nowoczesnej powierzchni handlowej w Polsce. Sieci drogeryjne i sklepy kosmetyczne chętnie wybierają je na lokalizację swojego biznesu.

Rozwój ten napędzany jest z jednej strony planami ekspansji sieci handlowych, których modele biznesowe są przystosowane do rynków o mniejszym potencjale zakupowym, a z drugiej strony podażą powierzchni dostarczaną przez deweloperów specjalizujących się w tego typu obiektach, np. Dekada, Real2B, Grupa Napollo, TREI, Adept Investment, Saller, Immofinanz, DL Invest Group.

– Często małe parki handlowe są jedynym miejscem nowoczesnego handlu w mniejszych miastach. Natomiast ostatnio na rynku tego formatu obserwujemy trend rozbudowy oferty dominującej, zazwyczaj jedynej na lokalnym rynku handlowym galerii, poprzez dobudowanie małego parku handlowego. Przykłady takich inwestycji mamy w Wołominie, gdzie przy Galerii Wołomin powstał niewielki park handlowy, oraz w Ostrołęce – niedawno otwarty park handlowy przy Galerii Bursztynowej. Ożywienie widać także na rynku centrów wyprzedażowych. Przykładami są Smart Outlet Center w Bydgoszczy (otwarte 26 maja 2018 r.), Outlet Park Szczecin (rozbudowa) i Silesia Outlet w Gliwicach (w trakcie budowy). W Bydgoszczy planowany jest kolejny obiekt, który powstanie w wyniku przekształcenia centrum handlowego Glinki w centrum wyprzedażowe Metropolitan Outlet – wylicza Daria Kotarska, Starszy Doradca, Dział Reprezentacji Najemców Handlowych, Cresa Polska.

Dynamicznie rośnie rynek powierzchni handlowej w budynkach biurowych. Od kilku lat obserwujemy trend uatrakcyjniania projektów biurowych dodatkowymi funkcjami, w tym również powierzchnią handlową. Jeszcze do niedawna w nowych biurowcach, kantyna i powierzchnie wspólne stanowiły jedyną nie stricte biurową powierzchnię budynku. W niedawno otwartych obiektach lub obecnie realizowanych projektach powierzchnia dedykowana najemcom branży handlowej stanowi już od kilku do kilkunastu procent powierzchni komercyjnej budynku. Poza wspomnianą kantyną nowe biurowce posiadają w swojej ofercie także ofertę handlową formatu convenience, zazwyczaj w postaci małego sklepu spożywczego, kiosku, drogerii, podstawowych usług, np. pralni, usług fryzjersko-kosmetycznych, oddziału banku, kwiaciarni, a także sieciowej kawiarni i co najmniej jednej restauracji, zazwyczaj z segmentu QSR (quick service restaurant), ale również w unikalnych konceptach gastronomicznych. Coraz częściej w nowszych biurowcach spotykane są także kluby fitness, i to w swoich największych formatach operacyjnych. Zdarzają się również wyjątkowe formaty jak np. największy w Polsce supermarket ekologiczny Organic Market w biurowcu Q22 czy planowany pierwszy w Polsce salon G. Bar – nowej marki sektora beauty w budynku Proximo 2.

– W najbliższym czasie znaczna ilość powierzchni handlowej zostanie dostarczona w ramach projektów wielofunkcyjnych, które w jednej lokalizacji łączą różne funkcje komercyjne z np. mieszkaniowymi lub publicznymi. Ich nieodłączną częścią jest handel. Dla przykładu w niedawno otwartym budynku CEDET powierzchnia handlowa stanowi ponad 30 proc. całkowitej powierzchni komercyjnej. Inne projekty hybrydowe, które, oprócz głównych funkcji, zaoferują w Warszawie najbardziej nowoczesną powierzchnię handlową to m.in.: ArtN (handel i usługi zajmą prawie 40 proc. powierzchni), Centrum Marszałkowska, Koneser, Elektrownia Powiśle, Hotel Europejski i Varso. Poza stolicą takie projekty są realizowane m.in. w Szczecinie, gdzie powstaje Hanza Tower, a w Łodzi Monopolis z prawie 20 proc. udziałem unikalnej na lokalnym rynku oferty handlowej – wyjaśnia Magdalena Sadal, Dyrektor Działu Doradztwa i Badań Rynkowych Branży Handlowej, Cresa Polska.

Analizując handel poza centrami handlowymi, nie można pominąć sektora handlu internetowego, który wciąż bardzo dynamicznie rośnie zarówno w wymiarze wartościowym, jak i rosnącego udziału w całkowitej sprzedaży detalicznej. Według najnowszych szacunków (na podstawie Planet Retail) w 2017 r. wartość handlu internetowego w Polsce osiągnęła poziom ponad 43 mld złotych, odnotowując wzrost w porównaniu do poprzedniego roku aż o 19 proc. W tym roku ma osiągnąć poziom 50 mld zł, a w 2020 r. nawet 70 mld zł.

Na koniec 2017 r. udział sprzedaży on-line wyniósł 7,5 proc., podczas gdy zaledwie trzy lata wcześniej stanowił niecałe 5 proc. sprzedaży detalicznej. Mimo tak wysokiej dynamiki wzrostu jest to poziom dwukrotnie niższy niż u naszych zachodnich sąsiadów i prawie trzykrotnie niższy niż w Wielkiej Brytanii, co pozwala optymistycznie patrzeć w przyszłość tej branży.

– Najwięcej wyzwań stoi przed polskimi ulicami handlowymi. Przy najważniejszych ulicach handlowych w Polsce wciąż najchętniej lokuje się branża gastronomiczna: restauracje, kawiarnie, punkty gastro, a także restauracje sieciowe. Spotykamy się z dużym zainteresowaniem nowych marek, także luksusowych, które chciałyby wejść na polski rynek właśnie z unikalną lokalizacją przy ulicy handlowej, a nie w galerii. Proces podejmowania decyzji, a potem inwestycji w lokal przy ulicy przedłuża się także ze względu na niewielką liczbę lokalizacji w interesujących punktach miasta, które spełniałyby wyśrubowane wymogi tych najemców: odpowiedni metraż, dobrze wyeksponowana duża witryna, przejrzysta struktura własności oraz przede wszystkim lokalizacja, przy której skupiają się podobne segmentowo marki. W ostatnich latach swoją obecność przy ulicach handlowych mocno ograniczyły banki, które wyhamowały ekspansję i nie otwierają już nowych placówek, a część z nich podjęła decyzję o zamknięciu dużej części swoich oddziałów. Obserwujemy za to dużą dynamikę otwarć sklepów spożywczych typu convenience, drogerii oraz kawiarnio-piekarni (Gorąco Polecam Nowakowski, Costa Coffee, Green Caffe Nero, Cukiernia Sowa). Ulice Nowogrodzka, Żurawia i Wspólna, pl. Zbawiciela, pl. Grzybowski i okolice to przykłady ulic nastawionych typowo na gastronomię. Warszawiacy coraz chętniej spędzają czas wolny poza domem, a centra handlowe nie są już dla nich głównym i jedynym miejscem spotkań. Ten trend przesuwa się na korzyść głównych ulic handlowych – kontynuuje Magdalena Sadal.

Zarówno w Warszawie, jak i w innych dużych miastach europejskich prestiżowe są pewne fragmenty poszczególnych ulic lub określone place miejskie – przykładem może być pl. Trzech Krzyży, fragment ulicy Mokotowskiej, czy Krakowskiego Przedmieścia przy odrestaurowanym Hotelu Europejskim. Pozostałe odcinki tych samych ulic mogą mieć zupełnie inne funkcje oraz odmienny charakter. Ponieważ każdy właściciel budynku sam decyduje, komu wynajmuje lokale użytkowe, trudno jest ustalić jednolity charakter poszczególnych ulic. Rynek profesjonalnego najmu powierzchni komercyjnych na ulicach handlowych zaczyna się dopiero kształtować. Zdarza się, że ulice, które były kiedyś prestiżowe, obecnie straciły na znaczeniu, przykładem może być ulica Chmielna w Warszawie, czy część ulicy Mokotowskiej. Warszawa ma również specyficzne uwarunkowania historyczne i planistyczne, dlatego rozmieszczenie i zróżnicowanie powierzchni handlowej wygląda inaczej niż w innych miastach europejskich. Dla wielkich metropolii charakterystyczne są handlowe ciągi komunikacyjne, specyfiką naszej stolicy jest handel punktowy.

– Rozwój ulic handlowych jest wciąż przed nami, a jego efektem będzie wzrost liczby zarówno prestiżowych marek, jak i popularnych sieciowych sklepów odzieżowych oraz gastronomicznych przestrzeni kulinarno-rozrywkowych. Ma to już miejsce np. przy ulicy Żurawiej, przy pl. Zbawiciela, czy też na krakowskim i wrocławskim rynku. Jednym z ograniczeń rozwoju może pozostać zabytkowy charakter poszczególnych ulic lub budynków, przez co konieczne są konsultacje z konserwatorem zabytków, ale dotyczy to większości miast w Europie. Patrzymy z optymizmem na ten sektor rynku nieruchomości handlowych, ponieważ z roku na rok wzrasta zapotrzebowanie na nowe, inne niż centra handlowe formy handlu i rozrywki. Świadczy o tym duże zainteresowanie obiektami typu Hala Koszyki, które spełniają funkcje bardziej lifestylowe i usługowe oraz gastronomiczne, gdzie odwiedzający spędzają czas głównie w kawiarniach lub restauracjach –  podsumowuje Daria Kotarska.

Źródło: Handel poza centrami handlowymi, Cresa Polska

ZOBACZ KOMENTARZE (0)
StoryEditor
Łukasz Matyński, Media Choice: Sama świadomość marki nie zapełni koszyka klienta [FBK 2026]
Łukasz Matyński, Media Choicewiadomoscikosmetyczne.pl

Dziś o sukcesie kosmetyku decyduje precyzyjne domknięcie sprzedaży na ostatniej prostej przed półką sklepową – to jedno z kluczowych haseł wystąpienia Łukasza Matyńskiego, współzałożyciela i członka zarządu agencji Media Choice, podczas tegorocznego Forum Branży Kosmetycznej.

W tym artykule przeczytasz:

  • Gra toczy się o uwagę: Głowa, lista, półka
  • Silna pozycja w negocjacjach z sieciami handlowymi
  • Rola zaufania i 4 główne błędy na ostatniej prostej
  • Technologia i elastyczność kluczem do sukcesu

  • Czym jest Forum Branży Kosmetycznej?

Podczas prelekcji „Od kampanii do koszyka. Co sprzedaje kosmetyki w Rossmannie i Biedronce?” przedstawiono analizę wyzwań współczesnego retailu oraz m-commerce. Wystąpienie dostarczyło producentom, marketerom i dystrybutorom danych na temat efektywnego zarządzania procesem zakupowym. Prelegenci skupili się na kluczowych etapach ścieżki klienta: od budowania świadomości marki (awareness) po maksymalizację rotacji produktów w punktach sprzedaży (sell-out).

Gra toczy się o uwagę: Głowa, lista, półka

Jak zaznaczył Łukasz Matyński, współzałożyciel i członek zarządu agencji Media Choice, same media nie sprzedają bezpośrednio – ich rolą jest odpowiednie przygotowanie decyzji zakupowej.

Sukces wymaga zgranego duetu działań. Droga produktu do koszyka wiedzie przez trzy etapy: głowa, lista, półka. Najpierw marka musi zakorzenić się w świadomości konsumentki, by następnie trafić na jej listę zakupową, a w finale – być fizycznie i łatwo dostępna na sklepowej półce - wyliczał ekspert.

Podkreślił, że ma to kluczowe znaczenie w kontekście nowych nawyków zakupowych Polaków. Choć aż 76 proc. klientów deklaruje, że robi listę zakupów, to zaledwie 12 proc. trzyma się jej bezwarunkowo. Oznacza to ogromną przestrzeń do walki o klienta, która w sklepie stacjonarnym trwa sekundy – ostateczny wybór przy półce zapada w czasie krótszym niż 4 sekundy.

Aby skutecznie trafić do umysłu konsumenta i na jego listę, marki powinny wykorzystywać synergię takich kanałów jak wideo, social media, influencer marketing oraz Pinterest (będący jedynym kanałem, w którym użytkowniczki budują wprost cyfrowe listy życzeń). Zdaniem eksperta dobrze dobrany format reklamowy do specyfiki danego medium to większość sukcesu. Z kolei na etapie umieszczania produktu na liście sprawdzają się retargeting, dedykowane aplikacje mobilne oraz gazetki handlowe. Gdy towar znajduje się już fizycznie na półce, niezbędne stają się działania typu drive-to-store domykające ostateczną decyzję.

image

Iwona Towalska, Unilever: Widzimy trzy filary wzrostu rynku personal care [FBK 2026]

Silna pozycja w negocjacjach z sieciami handlowymi

Z prelekcji mogliśmy dowiedzieć się, że działania mediowe pracują nie tylko na rzecz klienta detalicznego, ale budują też pozycję producenta w relacjach z B2B. Współczesne sieci handlowe nie kupują od dostawców wyłącznie obietnicy wysokiej marży – kluczowa jest dla nich rotacja towaru. Producent, który przychodzi na rozmowy handlowe z gotowym, profesjonalnym planem mediowym i strategią wsparcia sprzedaży, rozmawia z managerami sieci z zupełnie innej, znacznie silniejszej pozycji niż podmiot oferujący wyłącznie cennik produktów.

Ekspert przestrzegł jednocześnie przed nadużywaniem agresywnej polityki cenowej. Rabat nie buduje marki – to jedynie „wynajęcie” klienta na jeden konkretny zakup, które w długofalowej perspektywie niszczy marżowość i nie zapewnia lojalności.

Rola zaufania i 4 główne błędy na ostatniej prostej

W dobie mobile i m-commerce (gdzie już ponad połowa transakcji online odbywa się na smartfonach) kluczowe staje się zarządzanie reputacją. Aż 80 proc. konsumentów weryfikuje opinie i oceny w social media przed sfinalizowaniem transakcji. Zaniedbania w tym obszarze potęgują ryzyko porzucenia koszyka.

Dobre i wartościowe produkty kosmetyczne bardzo często niespodziewanie wypadają z asortymentu gigantów takich jak Rossmann czy Biedronka. Łukasz Matyński sformułował cztery kardynalne błędy, które najczęściej odbierają markom rotację:

  • Promocja zamiast budowania marki – skupianie się na krótkotrwałych obniżkach cenowych, które nie tworzą trwałej więzi i lojalności konsumenta.
  • Rozproszone działania – brak synergii pomiędzy kampaniami marketingowymi a logistyką i specyfiką sprzedaży u konkretnego retailera.
  • Ocenianie kampanii złą miarą – dobieranie nieadekwatnych wskaźników efektywności (KPI), które nie przekładają się na realny sell-out.
  • Brak informacji „gdzie kupić” – brak precyzyjnego i intuicyjnego przekierowania konsumenta z przestrzeni reklamowej (digitalu) wprost do punktu sprzedaży lub koszyka konkretnej sieci handlowej.

image

Aleksandra Kulińska, infuture.institute: tego oczekują konsumenci od branży beauty [FBK 2026]

Technologia i elastyczność kluczem do sukcesu

Wnioski? Współczesny rynek kosmetyczny weryfikuje marki bezlitośnie. Dobry produkt to dopiero bilet wstępu na półkę w Rossmannie czy Biedronce. Prawdziwa walka rozgrywa się na etapie optymalizacji procesów digitalowych, personalizacji oferty oraz automatyzacji marketingu. Marki, które nie potrafią przekuć obecności w mediach na natychmiastową rotację w sklepie i bezproblemowy proces zakupowy, szybko ustępują miejsca bardziej elastycznej konkurencji.

Czym jest Forum Branży Kosmetycznej?

Forum Branży Kosmetycznej to biznesowe wydarzenie dla branży kosmetycznej łączące konferencję, przestrzeń wystawienniczą i networking. FBK pod skrzydłami Wiadomości Kosmetycznych organizowane jest przez Wydawnictwo Gospodarcze, wydawcę biznesowych portali wiadomoscikosmetyczne.pl i wiadomoscihandlowe.pl oraz magazynu „Wiadomości Handlowe”.


image
Wiadomości Kosmetyczne
Katarzyna Pierzchała
ZOBACZ KOMENTARZE (0)
StoryEditor
Drogerie
15.10.2026 11:00
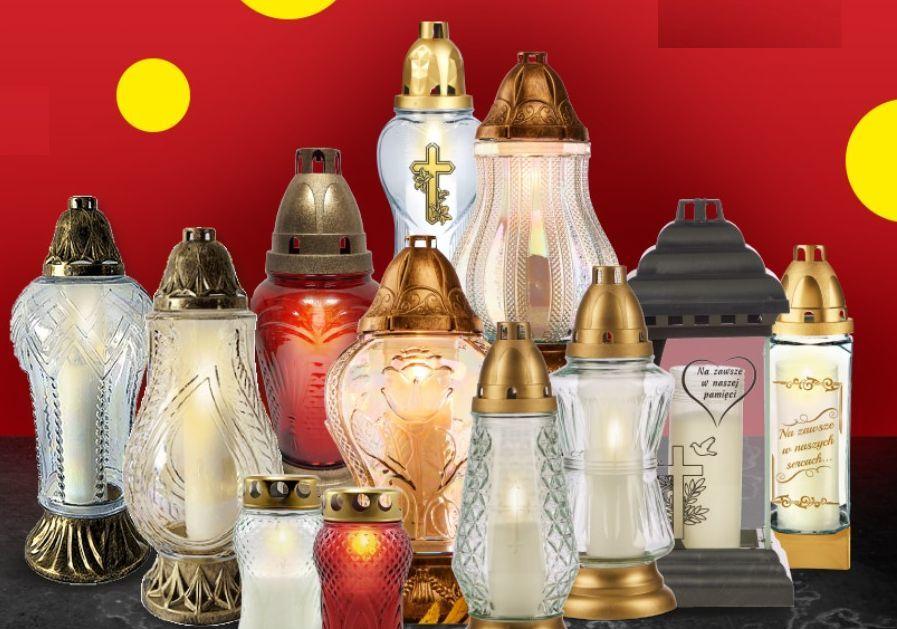
Boom na znicze w drogeriach. Sprzedaż w dm wzrosła o ponad 70%
Sprzedaż zniczy w drogeriach dm wzrosła o ponad 70 procenvato elements

Boom na znicze dociera do drogerii. Sieć dm odnotowała wzrost ich sprzedaży o ponad 70% w porównaniu z ubiegłym rokiem. W ofercie ma także wkłady, świece LED i dekoracje nagrobne, a na stronie dm.pl dostępnych jest łącznie 39 produktów związanych z obchodami 1 listopada.

W tym artykule przeczytasz:

  • Od klasycznych zniczy po nowoczesne rozwiązania LED
  • Kiedy znicze stały się hitem sprzedaży?
  • Europejska skala działalności drogerii dm 

Część zniczy oraz wkłady parafinowe i olejowe są dostępne w dm przez cały rok. Przed 1 listopada sieć poszerza ich wybór. Według dm zwyczaje związane z obchodami Wszystkich Świętych są jedną z różnic między polskim a niemieckim rynkiem. Wpływają one również na sezonową ofertę sklepów. 

– Ponad 70% wzrost sprzedaży zniczy pokazuje, jak ważne jest odpowiadanie na lokalne potrzeby klientów. W Polsce przygotowania do Wszystkich Świętych są mocno zakorzenione w tradycji, co odróżnia polski rynek od niemieckiego – mówi Grzegorz Gerus, dyrektor obszaru zakupów i marketingu dm Polska.

Od klasycznych zniczy po nowoczesne rozwiązania LED

Tegoroczna oferta dm obejmuje zarówno tradycyjne znicze szklane i ceramiczne, jak i modele dekoracyjne, znicze zalewane oraz rozwiązania LED. Klienci mogą wybierać spośród produktów o różnych rozmiarach, kolorach i wzorach, a także uzupełnić zakupy o wkłady parafinowe i olejowe, zapałki czy sztuczne kwiaty.

Ceny szklanych zniczy zaczynają się od 3,45 zł. W ofercie znajdują się również modele ceramiczne za 12,95 zł oraz większe znicze dekoracyjne za 29,95 zł. Dostępne są także wkłady do zniczy w różnych wariantach i o różnym czasie palenia, w tym wkłady olejowe oraz znicze LED.

image

4+4 gratis - Biedronka z mocnymi promocjami na znicze. Co sieć ma w ofercie na nadchodzący dzień Wszystkich Świętych?

Kiedy znicze stały się hitem sprzedaży?

Zakup zniczy i dekoracji nagrobnych jest w Polsce związany przede wszystkim z obchodami Wszystkich Świętych. W okresie poprzedzającym 1 listopada rośnie zainteresowanie produktami służącymi do przygotowania grobów bliskich, co znajduje odzwierciedlenie w ofercie sklepów.

 Znicze są częścią sezonowego asortymentu dm, określanego w handlu jako in-out, czyli produktów wprowadzanych do sprzedaży w odpowiedzi na aktualne potrzeby klientów. Część zniczy i wkładów pozostaje jednak dostępna w drogeriach dm przez cały rok, a przed 1 listopada sieć poszerza ich wybór.

image
Marzena Gradecka, PGD Polska: Święta w handlu będą krótkie, ale intensywne. Na razie mamy zastój

Europejska skala działalności drogerii dm 

Drogerie dm posiadają obecnie ponad 4,1 tys. punktów sprzedaży rozlokowanych w całej Europie. Cała sieć zatrudnia przeszło 93,4 tys. pracowników, zapewniając sobie stabilną pozycję rynkową. W roku obrotowym 2024/2025 firma odnotowała sprzedaż na poziomie 19,197 mld euro, którą wygenerowała łącznie we wszystkich 14 krajach europejskich. W asortymencie dominują kosmetyki, produkty higieniczne oraz artykuły dziecięce.

Warto przy tym wspomnieć, że na samym rynku niemieckim przeszło 63,6 tys. pracowników wygenerowało w analogicznym okresie sprzedaż rzędu 13,279 mld euro. Niemieccy konsumenci ponownie wybrali markę najpopularniejszą drogerią w kraju w ramach konsumenckiej ankiety Kundenmonitor 2025. Nowy program lojalnościowy oraz powiązane z nim działania promocyjne mają powtórzyć ten sukces wizerunkowy i handlowy na terenie Polski.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
15. październik 2026 15:28