StoryEditor
Drogerie
26.08.2026 12:21

Nowy gracz na polskim rynku drogeryjnym? Duński Normal może rzucić wyzwanie gigantom.

Duńska sieć Normal, łącząca model drogerii i dyskontu, przyspiesza ekspansję w Europie Środkowej. Po wejściu na Słowację i do Czech kolejnym rynkiem będzie Rumunia. Sieć ma już ponad 1070 sklepów w 13 krajach, a jesienią otworzy pierwszy sklep w Bukareszcie. Polska pozostaje niewiadomą, choć eksperci wskazują, że skala krajowego rynku może czynić ją atrakcyjnym kierunkiem. Jednocześnie ostrzegają, że wejście do Polski oznaczałoby konfrontację z bardzo silnymi graczami, przede wszystkim Rossmannem.

Ponad 1070 sklepów w 13 krajach

Normal rozpoczął działalność w kwietniu 2013 r. w Silkeborgu w Danii. Koncept od początku zakładał połączenie cech drogerii i dyskontu. W ofercie znajdują się przede wszystkim produkty do pielęgnacji ciała, włosów i jamy ustnej, kosmetyki do makijażu, detergenty oraz inne artykuły potrzebne w codziennym gospodarstwie domowym. Wśród nich są zarówno produkty znanych marek, jak i mniej rozpoznawalne marki.

Kluczowym elementem modelu jest stała, niska cena. Normal nie opiera sprzedaży na klasycznych promocjach i krótkotrwałych obniżkach. Zamiast tego sieć deklaruje utrzymywanie niskich cen oraz regularną rotację części asortymentu. Dzięki temu klienci mają przy kolejnych wizytach znajdować nowe produkty.

Skala działalności wyraźnie zmieniła się w ciągu ostatniej dekady. Po pięciu latach od uruchomienia pierwszego sklepu, w 2018 r., Normal miał około 100 placówek. W tym samym roku rozpoczął ekspansję poza Danię, otwierając pierwszy sklep w Holandii. Rok później wszedł do Francji.

Dzisiaj sieć liczy ponad 1070 sklepów. Działa w 13 krajach: Danii, Norwegii, Szwecji, Holandii, Francji, Finlandii, Portugalii, Hiszpanii, Włoszech, Irlandii, Austrii, Słowacji i Czechach. Jesienią lista rynków ma powiększyć się do 14. Normal planuje bowiem otwarcie pierwszej placówki w Rumunii.

Europa Środkowa kolejnym obszarem wzrostu

Wejście do Europy Środkowej rozpoczęło się pod koniec maja 2026 r. Pierwszy sklep Normal na Słowacji został otwarty w Bratysławie. Obecnie w stolicy kraju działają już dwie placówki sieci.

Kolejnym krokiem były Czechy. W połowie sierpnia Normal uruchomił pierwszy sklep w Pradze, w centrum handlowym Flora. Debiut spotkał się z dużym zainteresowaniem konsumentów. Według relacji czeskich mediów przed sklepem pojawiły się tłumy klientów, wśród których byli także konsumenci znający markę z zakupów podczas zagranicznych podróży.

Ekspansja w Czechach szybko wyszła poza pierwszą lokalizację. Obecnie w Pradze działają już trzy sklepy Normal. Następnym rynkiem będzie Rumunia. Pierwszy sklep ma zostać otwarty jesienią w centrum handlowym Mega Mall w Bukareszcie. Będzie to jednocześnie 14. kraj działalności duńskiej sieci.

Tempo ekspansji pokazuje, że Europa Środkowa staje się dla Normal jednym z istotnych kierunków rozwoju. W krótkim czasie firma uruchomiła sklepy na dwóch kolejnych rynkach, a następnie zapowiedziała wejście do trzeciego. Naturalnym pytaniem jest więc to, czy kolejnym przystankiem będzie Polska.

Polska bez oficjalnej decyzji

Na tym etapie Normal nie potwierdza planów wejścia na polski rynek. Firma nie wyklucza jednak ekspansji i deklaruje, że analizuje kolejne możliwości.

Mette Digmann Nygaard, odpowiedzialna za globalną komunikację Normal, przekazała, że firma „stale ocenia nowe potencjalne rynki” w ramach długoterminowej strategii ekspansji. Jednocześnie zaznaczyła, że polityką Normal jest niekomentowanie potencjalnych wejść na nowe rynki, trwających analiz, harmonogramów ani konkretnych planów ekspansji przed ich oficjalnym ogłoszeniem.

Oznacza to, że brak informacji o Polsce nie jest równoznaczny z decyzją o pominięciu tego rynku. Firma nie ujawnia jednak, które państwa znajdują się obecnie na jej liście potencjalnych kierunków.

Polska jest największym rynkiem konsumenckim Europy Środkowej i pod względem skali może być atrakcyjna dla sieci, która w ciągu 13 lat rozbudowała działalność do ponad 1070 sklepów.

„Niszowe miejsce” na dużym rynku

Potencjał Polski dostrzegają eksperci obserwujący europejski handel detaliczny. Jesper Veber Knudsen, dziennikarz duńskiego serwisu branżowego RetailNews, ocenia, że koncept Normal jest na tyle charakterystyczny, że może znaleźć swoje miejsce na większości europejskich rynków.

Jego zdaniem Polska byłaby dla sieci interesującym kierunkiem ze względu na liczbę ludności oraz tempo wzrostu gospodarczego. Jednocześnie wskazuje na istotny warunek: Normal może potrzebować lokalnego partnera franczyzowego, jeżeli chciałby szybko budować większą skalę działalności.

To istotna kwestia z punktu widzenia potencjalnego wejścia. Polska jest rynkiem dużym, ale jednocześnie mocno konkurencyjnym i wymagającym pod względem lokalizacji, logistyki, zakupów oraz znajomości zachowań konsumentów. Model sprawdzony w Danii, Francji czy Holandii nie musi automatycznie przełożyć się na sukces w Polsce.

Rossmann, Hebe i dyskonty tworzą wysoką barierę

Największym wyzwaniem byłaby konkurencja. Agnieszka Górnicka, prezeska Inquiry, określa w wypowiedzi dla portalu XYZ polski rynek drogeryjny jako w znacznym stopniu „zabetonowany”.

Najsilniejszą pozycję ma Rossmann, którego sklepy są obecne w bardzo wielu lokalizacjach w całym kraju. Konkurencję stanowi również Hebe, należące do grupy Jeronimo Martins, a także dyskonty spożywcze, które w ostatnich latach konsekwentnie rozwijają ofertę kosmetyczną i higieniczną.

Szczególne znaczenie ma rozwój marek własnych dyskontów. Ich jakość jest coraz lepiej oceniana przez konsumentów, a niższa cena może ograniczać przewagę, jaką Normal uzyskuje dzięki sprzedaży znanych marek w atrakcyjnych cenach.

– W tej sytuacji zdobycie pozycji na naszym rynku nie będzie prostym zadaniem. Trzeba bowiem znaleźć atrakcyjne lokalizacje, zaoferować unikatowy asortyment i przekonać klientów, że warto go wypróbować – ocenia Agnieszka Górnicka.

Jednym z potencjalnych atutów Normal może być natomiast skandynawskie pochodzenie. Ekspertka zwraca uwagę, że polscy konsumenci pozytywnie postrzegają marki wywodzące się z tego regionu.

Drogeria jako doświadczenie zakupowe

Normal próbuje odróżnić się od klasycznych drogerii nie tylko ceną i asortymentem, ale również sposobem organizacji sklepu. Placówki mają układ przypominający labirynt. Klient porusza się pomiędzy kolejnymi alejkami i ekspozycjami, a produkty są zestawiane w sposób, który ma zachęcać do odkrywania oferty.

To istotne, ponieważ model Normal opiera się nie tylko na zakupie zaplanowanym. Sieć chce generować również zakupy impulsowe. Produkty są regularnie wymieniane, a część asortymentu ma charakter zmienny lub sezonowy. Konsument może więc znaleźć podczas kolejnej wizyty produkty, których wcześniej nie widział.

Pod tym względem koncept jest porównywany do duńskich sieci Flying Tiger i Søstrene Grene, które również wykorzystują szeroki wybór produktów, przystępne ceny i układ sklepu sprzyjający eksploracji. Normal pozostaje jednak mocniej skoncentrowany na kategoriach drogeryjnych, higienicznych, kosmetycznych i chemii gospodarczej. Według informacji firmy około 80 proc. klientów Normal stanowią kobiety. To istotny parametr z punktu widzenia potencjalnej konkurencji z tradycyjnymi drogeriami.

Skala daje możliwości, ale Polska byłaby innym wyzwaniem

Założycielami Normal są Torben Mouritsen i Bo Kristensen. W późniejszym okresie do grona współwłaścicieli dołączył Anders Holch Povlsen, właściciel grupy Bestseller. Obecnie jest on głównym udziałowcem Normal. „Forbes” szacuje jego majątek na 16,8 mld dolarów, czyli około 62 mld zł, co plasuje go na 171. miejscu światowej listy najbogatszych osób.

Zaplecze kapitałowe i obecna skala działalności dają Normal możliwość dalszego rozwoju. Sieć zwiększyła liczbę sklepów z około 100 w 2018 r. do ponad 1070 obecnie. Oznacza to ponad dziesięciokrotny wzrost liczby placówek w ciągu około ośmiu lat.

Jednocześnie ekspansja w Polsce wymagałaby znalezienia odpowiedzi na kilka kwestii: wyboru właściwego formatu lokalizacji, zapewnienia konkurencyjnych cen, zbudowania odpowiedniego łańcucha dostaw oraz stworzenia asortymentu wystarczająco odmiennego od tego, który konsumenci mogą już znaleźć w Rossmannie, Hebe, dyskontach i innych kanałach sprzedaży.

Warto pamiętać, z jakimi liczbami będzie musiał się mierzyć Normal: Rossmann jest zdecydowanie największą siecią. Oficjalne dane firmy wskazują na 2103 drogerie w Polsce w styczniu 2026 r. Hebe zakończyło 2025 r. z 394 placówkami w Polsce. W 2025 r. otworzyło 16 nowych sklepów w kraju, ale ponieważ jednocześnie następowały zamknięcia, przyrost netto wyniósł 11 placówek. Drogerie Natura są obecnie znacznie mniejszą siecią – na początku 2026 r. zarząd mówił o około 200 placówkach. Plan na cały 2026 r. zakłada osiągnięcie 210–215 sklepów. dm-drogerie markt miało w kwietniu 2026 r. 75 sklepów w Polsce. Sieć zapowiedziała na 2026 r. otwarcie około 15 kolejnych, co oznaczałoby dojście do około 90 placówek na koniec roku, jeśli plan zostanie zrealizowany. To daje razem ok. 2572 konkurentów, jeśli chodzi o lokalizacje.

Normal ma więc dziś zarówno argumenty przemawiające za wejściem do Polski, jak i poważne bariery do pokonania. Firma nie potwierdza, że taki ruch jest planowany. Faktem pozostaje natomiast, że po ekspansji w Europie Zachodniej duńska sieć coraz wyraźniej kieruje uwagę na Europę Środkową: Słowacja, Czechy i zapowiedziana na jesień Rumunia tworzą już wyraźny regionalny kierunek.

Jeżeli Polska znajdzie się w kolejnej fazie ekspansji, Normal nie będzie wchodził na rynek pusty. Będzie musiał konkurować z siecią dysponującą bardzo dużą skalą, silną znajomością marki i gęstą siecią sklepów, a także z Hebe oraz dyskontami rozwijającymi segment beauty. Z drugiej strony ponad 1070 sklepów w 13 krajach pokazuje, że duński koncept nie jest już eksperymentem lokalnego detalisty, lecz rozwiniętym europejskim formatem. To, czy sprawdzi się również w Polsce, pozostaje na razie pytaniem bez oficjalnej odpowiedzi.

Redakcja zwróciła się do sieci z pytaniem o zamary dt. rynku polskiego.

ZOBACZ KOMENTARZE (0)
StoryEditor
Handel
06.09.2026 09:16
60 proc. młodych woli kosmetyki z dyskontów. „Dupe culture” zmienia układ sił na rynku
”Dupe culture” nie jest jedynie przelotną modą z TikToka, co wyraźnie potwierdzają twarde dane analityczne (fot. Shutterstock)Shutterstock

Kupowanie tanich zamienników to już nie wstyd, lecz powód do dumy. „Dupe culture” zmienia polskie FMCG. Młodzi konsumenci chwalą się na TikToku kosmetykami z dyskontów. Jak sieci handlowe monetyzują ten trend, rzucając wyzwanie markom luksusowym?

Spis treści:

  • Psychologia portfela, czyli nowa definicja konsumenckiego sprytu
  • Koniec ery wstydu: „Dupe Mindset” w liczbach i badaniach rynkowych
  • Inżynieria produktu: Jak zaprojektować dyskontowy hit z TikToka?
  • Organiczny zasięg za zero złotych, czyli algorytm w służbie detalu
  • Fast Beauty nad Wisłą
  • Inspiracja, klon czy plagiat?
  • Kto traci najwięcej?

Psychologia portfela, czyli nowa definicja konsumenckiego sprytu

Jeszcze dekadę temu marki własne sieci handlowych kojarzyły się z produktami gorszej jakości, wybieranymi wyłącznie z powodu ograniczeń budżetowych. Często ukrywano je na dnie koszyka, obawiając się oceny innych klientów. Dziś, za sprawą pokolenia Z oraz Millenialsów, obserwujemy na polskim rynku całkowite odwrócenie tego paradygmatu. „Dupe” (skrót od angielskiego słowa duplicate) przestał być postrzegany jako tania, żenująca podróbka. W nowej, cyfrowej rzeczywistości znalezienie kosmetyku, który kosztuje ułamek ceny oryginału, a oferuje zbliżone właściwości, to dowód na konsumencki spryt i nowoczesny pragmatyzm.

Dla młodych nabywców ślepe przepłacanie za logotyp straciło na znaczeniu. W dobie inflacji i presji ekonomicznej, kultura zamienników idealnie wpisuje się w szeroki nurt smart shoppingu. Konsument w mediach społecznościowych chwali się swoim odkryciem, udowadniając, że potrafi zoptymalizować budżet bez rezygnacji z doskonałego wyglądu czy pożądanego zapachu. Powodem do dumy nie jest już samo posiadanie luksusowego przedmiotu, ale wiedza, jak ten luksus rynkowo „zhakować”.

Koniec ery wstydu: „Dupe Mindset” w liczbach i badaniach rynkowych

Zjawisko to nie jest jedynie przelotną modą z TikToka, co wyraźnie potwierdzają twarde dane analityczne. Jak wynika z raportu globalnej agencji badawczej YPulse zatytułowanego „Dupe Mindset”, mamy do czynienia ze zjawiskiem strukturalnym. Aż 67 proc. konsumentów z grupy docelowej (18–39 lat) deklaruje świadome i regularne kupowanie zamienników.

Najbardziej przełomowy wniosek z tego badania obala jednak dotychczasowy mit biedy: aż 60 proc. młodych dorosłych stwierdziło, że wybraliby tani odpowiednik, nawet gdyby w danym momencie było ich stać na oryginalny produkt z perfumerii. Dodatkowo niemal 70 proc. z nich uważa, że używanie wysokiej jakości zamienników daje im takie samo poczucie ekskluzywności. Luksus dla pokolenia Z zyskał więc nową definicję – oderwał się od tradycyjnych, stuletnich domów mody na rzecz natychmiastowego zaspokajania potrzeb w ramach racjonalnego budżetu.

Na rodzimym gruncie polskim zjawisko to podsyca tzw. Fast Beauty. Z raportu CSA „Nowe oblicze piękna” płynie wniosek, że presja wyglądu jest ogromna – 58 proc. przedstawicieli pokolenia Z czuje się przytłoczonych pędzącymi trendami. Jednocześnie 79 proc. odczuwa bolesną zależność między zawartością portfela a możliwością dbania o urodę. Dyskontowe „dupes” rozwiązują ten ból niemal idealnie, dając bilet wstępu do modnego świata za jedyne kilkanaście złotych.

Inżynieria produktu: Jak zaprojektować dyskontowy hit z TikToka?

Naiwnością byłoby sądzić, że uderzające podobieństwo kosmetyków z dyskontu do najdroższych marek selektywnych to dzieło przypadku. Giganci rynku detalicznego tacy jak Biedronka czy Lidl działają tu z precyzją chirurga. Cały proces projektowania opiera się na strategii inżynierii wstecznej i natychmiastowym mapowaniu globalnych virali.

Tworzenie idealnego zamiennika opiera się na trzech filarach.

  • Pierwszym jest błyskawiczne odtwarzanie profilu zapachowego (tzw. nut olfaktorycznych) lub konsystencji masy kosmetycznej. Wprawdzie tanie perfumy rzadko posiadają wielogodzinną trwałość zaawansowanych kompozycji, ale dla konsumenta kluczowy jest „efekt wow” podczas testowania w sklepie.
  • Drugim filarem jest psychologia opakowań i kodowanie wizualne. Projektanci dyskontowi celowo wykorzystują kształty, ciężar i kolory kojarzące się z oryginałem. Jeśli luksusowy pierwowzór używa grubego szkła i złotej typografii, zamiennik na pewno powieli tę paletę. Co ciekawe, inżynierowie opakowań potrafią sztucznie dociążyć dno taniego flakonu, aby ten „leżał w dłoni” jak produkt z kategorii premium.
  • Trzeci filar to drastyczne skrócenie czasu od projektu do wdrożenia (time-to-market). Łańcuchy dostaw marek własnych są obecnie tak wyśrubowane, że odpowiedź na internetowy hit pojawia się na paletach w sklepach w zaledwie kilka do kilkunastu tygodni.

Organiczny zasięg za zero złotych, czyli algorytm w służbie detalu

Cała ta machina nie miałaby tak spektakularnych wyników bez potęgi algorytmów. TikTok, Instagram Reels i YouTube Shorts stały się głównymi dźwigniami sprzedażowymi dla branży detalicznej. Materiały typu ślepe testy zapachów czy nakładanie zamiennika na połowę twarzy generują dziesiątki milionów wyświetleń.

Dla biznesu FMCG to sytuacja bez precedensu. Sieci takie jak Biedronka czy drogerie typu Rossmann otrzymują olbrzymi, wysoce stargetowany zasięg reklamowy bez wydawania choćby złotówki na tradycyjny marketing medialny. Użytkownicy sami wytwarzają popyt, sami budują napięcie i sami wywołują w sobie psychologiczny lęk przed przegapieniem okazji (FOMO – Fear Of Missing Out). Jeden wiralowy film potrafi wyczyścić zapasy konkretnego perfumu w tysiącach sklepów w całej Polsce w przeciągu kilkunastu godzin.

Fast Beauty nad Wisłą

Analizując rynek, łatwo zauważyć, że najwięksi gracze w Polsce doskonale podzielili między siebie segmenty. Biedronka wyspecjalizowała się w zapachowym luksusie. Na jej półkach (m.in. pod marką BeBeauty) regularnie pojawiają się perfumy nawiązujące do światowych bestsellerów takich marek jak Tom Ford (np. słynne Lost Cherry), Yves Saint Laurent czy Carolina Herrera. Sieć opiera swoją sprzedaż na ofertach rotacyjnych (in-out), co dodatkowo wymusza szybką decyzję zakupową u klienta pod presją braku ponownej dostawy.

Lidl z kolei obrał kurs na zaawansowaną pielęgnację. Jego linia Cien, ze szczególnym uwzględnieniem kremów z Q10, od lat jest obiektem porównań do absurdalnie drogich kremów La Mer czy kosmetyków La Prairie. Nawet jeśli chemiczny skład lidlowskiego kremu nie opiera się na opatentowanych algach oceanicznych, jego właściwości nawilżające i otoczka „luksusu za grosze” wystarczają do zbudowania kultowego statusu na TikToku.

Swoją potęgę w tym trendzie budują również drogerie. Rossmann, wykorzystując marki Isana oraz Rival Loves Me, błyskawicznie reaguje na światowe trendy z Sephory. Gdy w sieci wybuchł szał na bazy rozświetlające od Charlotte Tilbury, płynne róże Seleny Gomez (Rare Beauty) czy krwawe peelingi kwasowe (The Ordinary), niemiecka drogeria natychmiast dostarczyła swoim nastoletnim klientkom budżetowe odpowiedniki w łudząco podobnych opakowaniach.

Inspiracja, klon czy plagiat?

Fenomen zamienników rodzi oczywiste pytanie z zakresu prawa własności intelektualnej: dlaczego koncerny luksusowe nie wytaczają dyskontom masowych procesów? Odpowiedź leży w lukach i konstrukcji samego prawa. Zastrzeżenie patentowe konkretnej kompozycji zapachowej jest na całym świecie niesamowicie trudne i często nieskuteczne.

Można chronić znak towarowy, precyzyjne logo i unikalny design butelki, ale producenci zamienników potrafią lawirować po tej granicy perfekcyjnie. Nazwa odpowiednika jest inna, a czcionka tylko delikatnie nawiązuje do oryginału, nie wprowadzając w bezpośredni błąd co do pochodzenia towaru. W świetle prawa nie mówimy więc o nielegalnej podróbce, lecz o produkcie inspirowanym. Kluczowym argumentem obronnym dyskontów jest to, że klient w Lidlu doskonale wie, iż kupuje krem marki Cien. Nie ma tu mowy o oszustwie – konsument dokonuje wyboru w pełni świadomie.

Kto traci najwięcej?

Czy „dupe culture” dusi zyski koncernów takich jak LVMH czy Estée Lauder? Paradoksalnie nie. Grupa docelowa polująca na flakon perfum za 25 zł rzadko posiada budżet na wydanie 1500 zł w luksusowym butiku. Co więcej, istnienie tanich naśladowców utrwala w kulturze masowej status oryginału, ugruntowując go na pozycji ostatecznego wyznacznika prestiżu i marzenia zakupowego, które w przyszłości może zostać zrealizowane.

Największym przegranym całej rewolucji są marki z tzw. średniej półki, określane w biznesie jako segment masstige. Oferują one poprawne kosmetyki w cenach od 100 do 300 zł. Kiedy konsument ma do wyboru przeciętny produkt ze średniej półki w drogerii lub precyzyjnie zaprojektowany i sprawdzony przez tiktokerów dyskontowy zamiennik najdroższych marek za jedyne 20 zł, decyzja staje się prosta. Polacy omijają średnią półkę, maksymalizując w ten sposób użyteczność wydanego pieniądza.

Kultura „dupe” przestała być fanaberią nastolatków, a stała się solidnym, długofalowym wektorem rozwoju dla branży detalicznej. Będzie ona postępować i ewoluować. Marki własne, zyskując ogromny kapitał zaufania, w najbliższych latach zaczną przechodzić od etapu naśladownictwa do innowacji, oferując zaawansowane składy aktywne w dyskontowych cenach. Bariera pomiędzy produktem masowym a luksusowym na naszych oczach bezpowrotnie się zaciera. Wygranym tego procesu jest niewątpliwie poinformowany, sprytny konsument, dla którego dowodem wyczucia stylu jest dziś nie metka od słynnego projektanta, ale imponująco niski rachunek przy kasie.

Michał Czubak
ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
02.09.2026 11:24
Witaj szkoło - co można zgarnąć w sieciach drogeryjnych
Back to school w drogeriach (fot. Shutterstock)Shutterstock

Początek roku szkolnego stał się dla drogerii okazją do uruchomienia sezonowych akcji promocyjnych. Cocolita, Puder i Krem, Minti Shop i Hebe sięgają po rabaty sięgające 50%, kody promocyjne oraz akcje wykraczające poza klasyczne „back to school”. Wśród nich pojawiają się m.in. „back to beauty” i „back to routines”.

Puder i Krem z rabatami do 50%

Puder i Krem wykorzystuje początek roku szkolnego do promocji kosmetyków. W ramach akcji „back to school 2026” ceny wybranych produktów zostały obniżone nawet o 50%. 

Sklep dokłada do tego rabaty zależne od wartości zamówienia. Przy zakupach za minimum 99 zł można otrzymać dodatkowe 5% rabatu z kodem BTS5, przy 199 zł – 10% z kodem BTS10, a przy 299 zł – 15% z kodem BTS15.

Promocja obejmuje m.in. kosmetyki do makijażu, pielęgnacji oraz produkty do codziennej rutyny. Akcja potrwa do 13 września 2026 roku.

Cocolita kusi promocjami na back to school

Cocolita również przygotowała specjalną ofertę „back to school”, w której obniżkami objęto m.in. kosmetyki do makijażu, produkty do pielęgnacji ciała i włosów, perfumy oraz akcesoria. Wśród promocyjnych propozycji znalazł się m.in. tusz Eveline Extension Volume Push Up, który kosztuje 13,69 zł zamiast 22,99 zł. Oznacza to obniżkę o 40%.

Tańszy jest również Lovely Gold Highlighter. Rozświetlacz do twarzy można kupić za 14,99 zł, podczas gdy jego regularna cena wynosi 18,99 zł. Z kolei Lovely HD Loose Powder Mineralny Puder Sypki kosztuje 22,99 zł przy regularnej cenie 28,99 zł. 

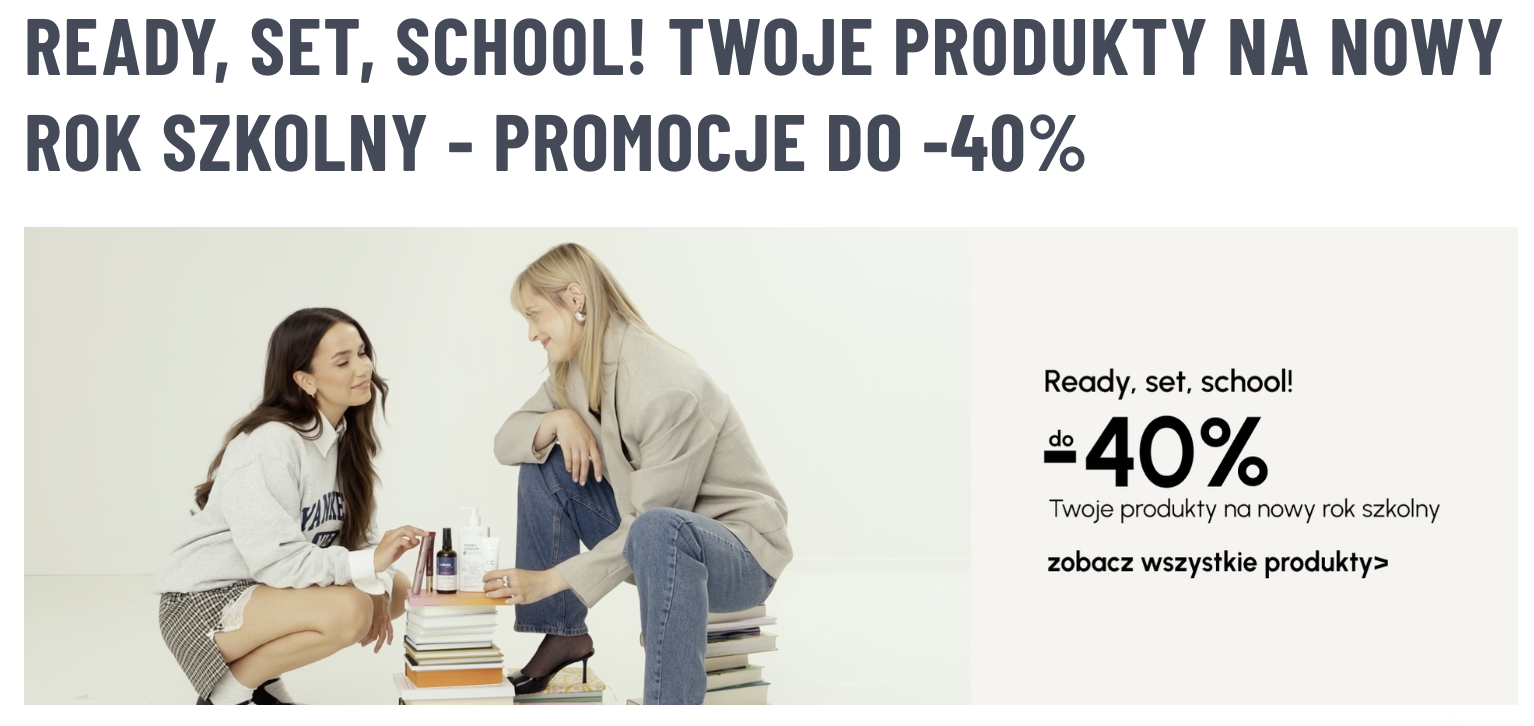
Cocolita prowadzi akcję pod hasłem „ready, set, school! Twoje produkty na nowy rok szkolny”, w ramach której promocje sięgają 40%.

image
Cocolita obniża ceny na Back to School (fot. Cocolita)
Cocolita

Minti Shop stawia na back to routines i healthy week

Minti Shop zamiast klasycznej akcji „back to school” proponuje „back to routines”, czyli promocję na produkty, które mają towarzyszyć młodym klientom w powrocie do codziennej pielęgnacji po wakacjach. Rabaty sięgają 50%. Akcją objęto m.in. marki Medik8, Ido Lab, BasicLab i Medicube. Oferta obowiązuje do 6 września 2026 roku.

Równolegle drogeria prowadzi akcję „healthy week”, akcja potrwa do 6 września. W jej ramach przeceniono produkty m.in. marek Norsa Pharma, Lullalove i Dermedic. Wśród promocji znalazł się krem przeciwsłoneczny Birch Juice Moisturizing Sunscreen SPF50+ PA++++ 50 ml, którego cena spadła z 99,90 zł do 49,90 zł. Numbuzin No.3 Bifida Bakuchiol Zero Pore Milky Toner 200 ml również kosztuje 49,90 zł zamiast 99,90 zł. Z kolei wcierka MOEV Annurcatin Hair Tonic 150 ml została przeceniona z 79,90 zł do 69,90 zł.

Hebe stawia na “back to beauty”

Hebe, zamiast ograniczać się do klasycznej akcji „back to school”, promuje kosmetyki w ramach „back to beauty”. Oferta obejmuje szeroki asortyment – od makijażu i pielęgnacji twarzy po produkty do włosów, paznokci i perfumy. Na stronie akcji znajduje się ponad 7,3 tys. produktów.

Hebe wykorzystuje przy tym różne mechanizmy promocyjne. Część produktów można kupić 30% taniej z kodem „BEAUTY”, a przy innych obowiązuje kod „POLSKIE”. Są też akcje typu 1+1, w tym oferta, w której drugi produkt można otrzymać za 1 zł. Przykładowo Biodance Bio Collagen kosztuje 19,99 zł przy promocji - 30% z kodem „BEAUTY”.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
09. wrzesień 2026 11:22