StoryEditor
Sieci i centra handlowe
09.06.2022 00:00

Lojalność wobec dyskontów spada. Konsumenci podążają za promocją, nie za szyldem sklepu [RAPORT]

Polacy częściej niż rok temu robią zakupy w dyskontach, ale są wobec nich coraz mniej lojalni. Wynika to z sytuacji makroekonomicznej, która zmusza ich do poszukiwania okazji. Kupujący w większym stopniu idą za promocją niż za szyldem sklepu – wynika z raportu firmy technologicznej Proxi.cloud, która przenalizowała zachowania ponad 1,2 mln konsumentów.

Biedronka utrzymała pozycje zdecydowanego lidera z penetracją rynku na poziomie 91,5 proc. (rok wcześniej – 88,8 proc.). Za nią plasuje się Lidl – 59,7 proc. (poprzednio – 59,1 proc.), Netto – 32 proc. (20,5 proc.), a także Aldi – 16,9 proc. (rok wcześniej był to 13,5 proc.) – to wyniki obserwacji ruchu ponad 1,2 mln konsumentów w blisko 6 tys. placówkach dyskontów, prowadzona w pierwszych osiemnastu tygodniach tego roku przez Proxi.cloud.

– Z perspektywy wzrostu penetracji rynku, czyli wskaźnika Share of Shoppers, zdecydowanie największym wygranym ostatniego roku jest sieć Netto. To ona, m.in. za sprawą ambitnej strategii ekspansji i przejęcia byłych sklepów Tesco, najbardziej powiększyła swój udział w bazie klientów i swoją penetrację rynkową, bo aż o 11,5 p.p. – komentuje Mateusz Chołuj, szef zespołu firmy technologicznej Proxi.cloud.

Zaznacza też, że w 2021 roku Biedronka docierała już do blisko 89 proc. klientów dyskontowych. Mimo tego udało się jej jeszcze bardziej zwiększyć penetrację rynku dyskontów, tj. o 2,7 p.p. Ekspert podkreśla również, że do weryfikacji pozostaje, jak zmienił się udział klientów sieci w całym segmencie spożywczym, za sprawą otwarcia nowych placówek w mniejszych miejscowościach.

– Lidl nadal jest drugą największą siecią dyskontów. Jednak pozostaje zdecydowanie w tyle, jeśli chodzi o tempo wzrostu. Spośród przebadanych podmiotów ma najniższy wzrost Share of Shoppers, w ciągu roku wskaźnik podskoczył jedynie o 0,5 p.p. – informuje Adam Grochowski, analityk z Proxi.cloud.

Autorzy raportu omawiają też łączny ruch w sklepach (wskaźnik Share of Footfall). Wiemy więc, że ostatnio Biedronka odpowiadała za 64,2 proc. wszystkich wizyt w dyskontach spożywczych (w analogicznym okresie ub.r. – 64,1 proc.). Dalej w zestawieniu widnieje Lidl – 21,5 proc. (wcześniej – 25,1 proc.), Netto – 10,4 proc. (7,4 proc.), a także Aldi – 3,9 proc. (poprzednio 3,3 proc.).

– Patrząc na rynek dyskontów rok do roku, swój udział w łącznym ruchu najbardziej zwiększyła duńska sieć Netto, bo o 2,9 p.p. Natomiast Lidl jako jedyny z czterech badanych graczy odnotował spadek w tym zakresie – o 3,6 p.p. Ale ta niemiecka sieć wciąż pozostaje na drugim miejscu, z wynikiem ponad dwa razy większym niż trzecie w zestawieniu Netto – analizuje Adam Grochowski.

Częstsze zakupy

Z myślą o raporcie przeprowadzono także analizę częstotliwości wizyt w badanych dyskontach. Wyznaczono 3 grupy kupujących, do których przypisano konkretnych konsumentów, ze względu na częstotliwość zakupów. Została ona określona jako wysoka (wizyty w sklepach danej sieci częściej niż raz na tydzień), średnia (częściej niż raz na miesiąc, ale nie częściej niż raz na tydzień) oraz niska (raz na miesiąc lub rzadziej).

– Ludzie kupują w tego typu placówkach zdecydowanie częściej niż przed rokiem. 28,2 proc. klientów dyskontowych odwiedza takie sklepy co najmniej raz w tygodniu. To oznacza wzrost o 7,3 p.p. w porównaniu z analogicznym okresem zeszłego roku, kiedy wynik wyniósł 20,9 proc. – podkreśla Mateusz Chołuj.

Z badania wynika też, że rdr. skurczyła się grupa klientów robiących zakupy średnio częściej niż raz na miesiąc, ale nie częściej niż raz na tydzień. Ostatnio było ich 35,3 proc., a rok wcześniej – 36,2 proc.. Ponadto w tym samym czasie zmniejszył się udział konsumentów odwiedzających sklepy średnio raz na miesiąc lub rzadziej. Tegoroczny wynik to 36,4 proc., a z analogicznego okresu ub.r. – 42,8 proc..

– Pod względem częstotliwości zakupów klientów sieci dyskontów plasują się analogicznie do udziałów rynkowych. Niekwestionowanym liderem pozostaje Biedronka z udziałem kupujących często i umiarkowanie często na poziomie 54,4 proc. Na drugim miejscu jest Lidl – 30,9 proc., a po nim – Netto – 24,8 proc., jak również Aldi – 16,2 proc. Każda sieć dyskontowa zaliczyła wzrost udziału shopperów kupujących często i umiarkowanie często – informuje Adam Grochowski.

Lojalność w dół

Z zebranych danych wynika również, że rdr. zmniejszyło się przywiązanie klientów do konkretnych sieci dyskontowych. Wyraźnie przedstawia to indeks lojalności kupujących (wskaźnik Shoppers Loyalty Index). Dla Biedronki wyniósł on ostatnio 32,4 proc. (w analogicznym okresie ubiegłego roku – 41,8 proc.). Tym samym niemal co trzeci klient tej sieci nie odwiedził w badanym okresie żadnego sklepu będącego konkurencją na rynku dyskontów. Natomiast tegoroczny wskaźnik dla Lidla to 9 proc. (poprzednio – 15 proc.), Netto – 6,2 proc. (8,7 proc.), a Aldi – 4,8 proc. (wcześniej 8,3 proc.).

– Drastycznie spadła lojalność klientów dyskontów. Właściwie każda sieć zanotowała spadek Shopper Loyalty Index w porównaniu z rokiem poprzednim. Może to świadczyć o większej mobilności społeczeństwa, ale prawdopodobnie głównym czynnikiem spadku lojalności jest obecna sytuacja makroekonomiczna. Ona zachęca i zmusza coraz większą część klientów do poszukiwania okazji. Kupujący zatem w coraz większym stopniu idą za promocją bardziej niż za szyldem sklepu – stwierdza szef zespołu Proxi.cloud.

Według Adama Grochowskiego, z jednej strony różnice w lojalności bazy klientów poszczególnych sieci świadczą o sile szyldu, z drugiej zaś – o atrakcyjności promocji i efektywności ich komunikacji. Ale w dużej mierze są też wypadkową strategii ekspansji danej sieci. Firmy stawiające swoje sklepy w obszarach o gęstym zaludnieniu konkurują z większą liczbą placówek i przyciągają klientów mniej lojalnych. Oni, w porównaniu z mieszkańcami słabiej zaludnionych obszarów, mają do dyspozycji więcej sklepów w swoim pobliżu.

Badanie zostało przeprowadzone w oparciu o dane dla pierwszych osiemnastu tygodni br. (3.01-8.05) z odniesieniem do analogicznego okresu ub.r. (4.01-9.05). Łącznej obserwacji poddano ponad 1,2 mln. Polaków korzystających z usług sieci dyskontowych, w tym w blisko 6 tys. placówek na terenie 16 województw. Spośród nich zarejestrowano prawie 570 tys. klientów tego formatu w jednym z badanych okresów.


ZOBACZ KOMENTARZE (0)
StoryEditor
Sieci i centra handlowe
28.09.2026 19:52
Primark otworzy sklep w Białymstoku. To kolejny etap ekspansji marki w Polsce
Oferta kosmetyczna sieci Primark.Anna Zawadzka

Primark wybrał Białystok jako jedną z lokalizacji kolejnego etapu rozwoju swojej sieci w Polsce. W centrum handlowym G City Biała trwają prace aranżacyjne przed otwarciem salonu o powierzchni blisko 3,5 tys. mkw. Będzie to pierwszy sklep marki w województwie podlaskim, a jego oferta obejmie m.in. kosmetyki, modę oraz produkty lifestyle’owe.

Białystok znalazł się w wąskim gronie lokalizacji wybranych przez Primark do dalszej rozbudowy sieci w Polsce. Nowy sklep powstanie w centrum handlowym G City Biała, gdzie obecnie prowadzone są prace związane z przygotowaniem powierzchni do otwarcia. Salon będzie miał blisko 3,5 tys. mkw., co oznacza, że marka wchodzi na kolejny regionalny rynek z dużym formatem handlowym.

Będzie to pierwszy sklep Primark w województwie podlaskim. Oferta obejmie odzież damską, męską i dziecięcą, kosmetyki, akcesoria, artykuły lifestyle’owe, wyposażenie domu oraz produkty codziennego użytku. Z perspektywy rynku kosmetycznego istotne jest więc to, że beauty będzie jednym z segmentów obecnych w asortymencie kolejnego dużego sklepu sieciowego.

Kolejny etap ekspansji

Primark rozwija swoją obecność w Polsce etapowo, koncentrując się na kolejnych lokalizacjach o potencjale pozwalającym na obsługę dużej liczby klientów. Białostocki sklep będzie kolejnym punktem na mapie ekspansji marki w Polsce, ale jednocześnie elementem szerszej strategii rozwoju w Europie Środkowo-Wschodniej.

– Rozwój naszej sieci sklepów w Polsce jest częścią szerszej strategii dla Europy Środkowo-Wschodniej. Obecnie mamy w regionie 20 sklepów Primark, a do końca tego roku ich liczba wzrośnie do 24 – mówił niedawno w rozmowie z redakcją OmnichannelNews.pl Maciej Podwojski, Sales Director CEE w Primark.

image

K-Beauty w formule „mini mart”. Pureseoul wprowadza ekskluzywną ofertę do Primark

Jak zapowiadał, ekspansja obejmuje nie tylko Polskę. Marka planuje kolejne otwarcia w Czechach i Rumunii, a jednocześnie analizuje możliwości wejścia na rynek węgierski. – Zdecydowanie będziemy kontynuować ekspansję. Nadal widzimy bardzo duży potencjał rozwoju Primark w Polsce i wiele możliwych kierunków dalszego wzrostu – deklarował Maciej Podwojski.

Otwarcie w Białymstoku zwiększy dostępność oferty Primark dla klientów z północno-wschodniej Polski. Jednocześnie wejście marki do kolejnego regionu może wpłynąć na strukturę konkurencji w segmencie value fashion, w którym firmy coraz częściej wykorzystują szeroki asortyment do zwiększania częstotliwości wizyt i wartości koszyka.

Kosmetyki obok mody i home

Dla rynku beauty znaczenie ma przede wszystkim multi-segmentowy model działania Primark. Kosmetyki nie funkcjonują w nim jako osobny, specjalistyczny koncept, lecz jako część szerokiej oferty obejmującej modę, akcesoria, produkty lifestyle’owe i wyposażenie domu. Dzięki temu produkty beauty trafiają do klientów odwiedzających sklep również w innych celach zakupowych.

Nowy salon w Białymstoku będzie miał blisko 3,5 tys. mkw. powierzchni. Wraz z kolejnymi otwarciami liczba sklepów Primark w Europie Środkowo-Wschodniej ma zwiększyć się z 20 do 24 do końca 2026 r. Skala planowanej rozbudowy pokazuje, że marka nadal traktuje region jako jeden z obszarów wzrostu.

image

Gymshark, Beckhamowie i Primark. Kto zarabia dziś najwięcej na modzie i lifestyle’u?

Ekspansja nie ogranicza się przy tym do Europy. W 2026 r. Primark rozpoczął działalność w Zjednoczonych Emiratach Arabskich, otwierając pierwszy sklep w Dubai Mall, a następnie dwa kolejne salony w Dubaju. W kolejnych miesiącach marka planuje wejście do Bahrajnu i Kataru.

Ważnym punktem międzynarodowej ekspansji było również otwarcie nowego flagowego sklepu Primark na Manhattanie, w nowojorskiej dzielnicy Herald Square. Lokalizacja należy do najbardziej rozpoznawalnych obszarów handlowych w Stanach Zjednoczonych.

Rozwój sieci oznacza dla Primark możliwość zwiększania sprzedaży w kolejnych kanałach stacjonarnych, ale także poszerzania bazy klientów dla kategorii innych niż odzież. W przypadku Białegostoku jednym z takich segmentów będą kosmetyki. Otwarcie sklepu w regionie może więc zwiększyć konkurencję nie tylko między sieciami odzieżowymi, lecz także w szerszym obszarze zakupów lifestyle’owych i beauty.

ZOBACZ KOMENTARZE (0)
StoryEditor
Sieci i centra handlowe
09.09.2026 12:47
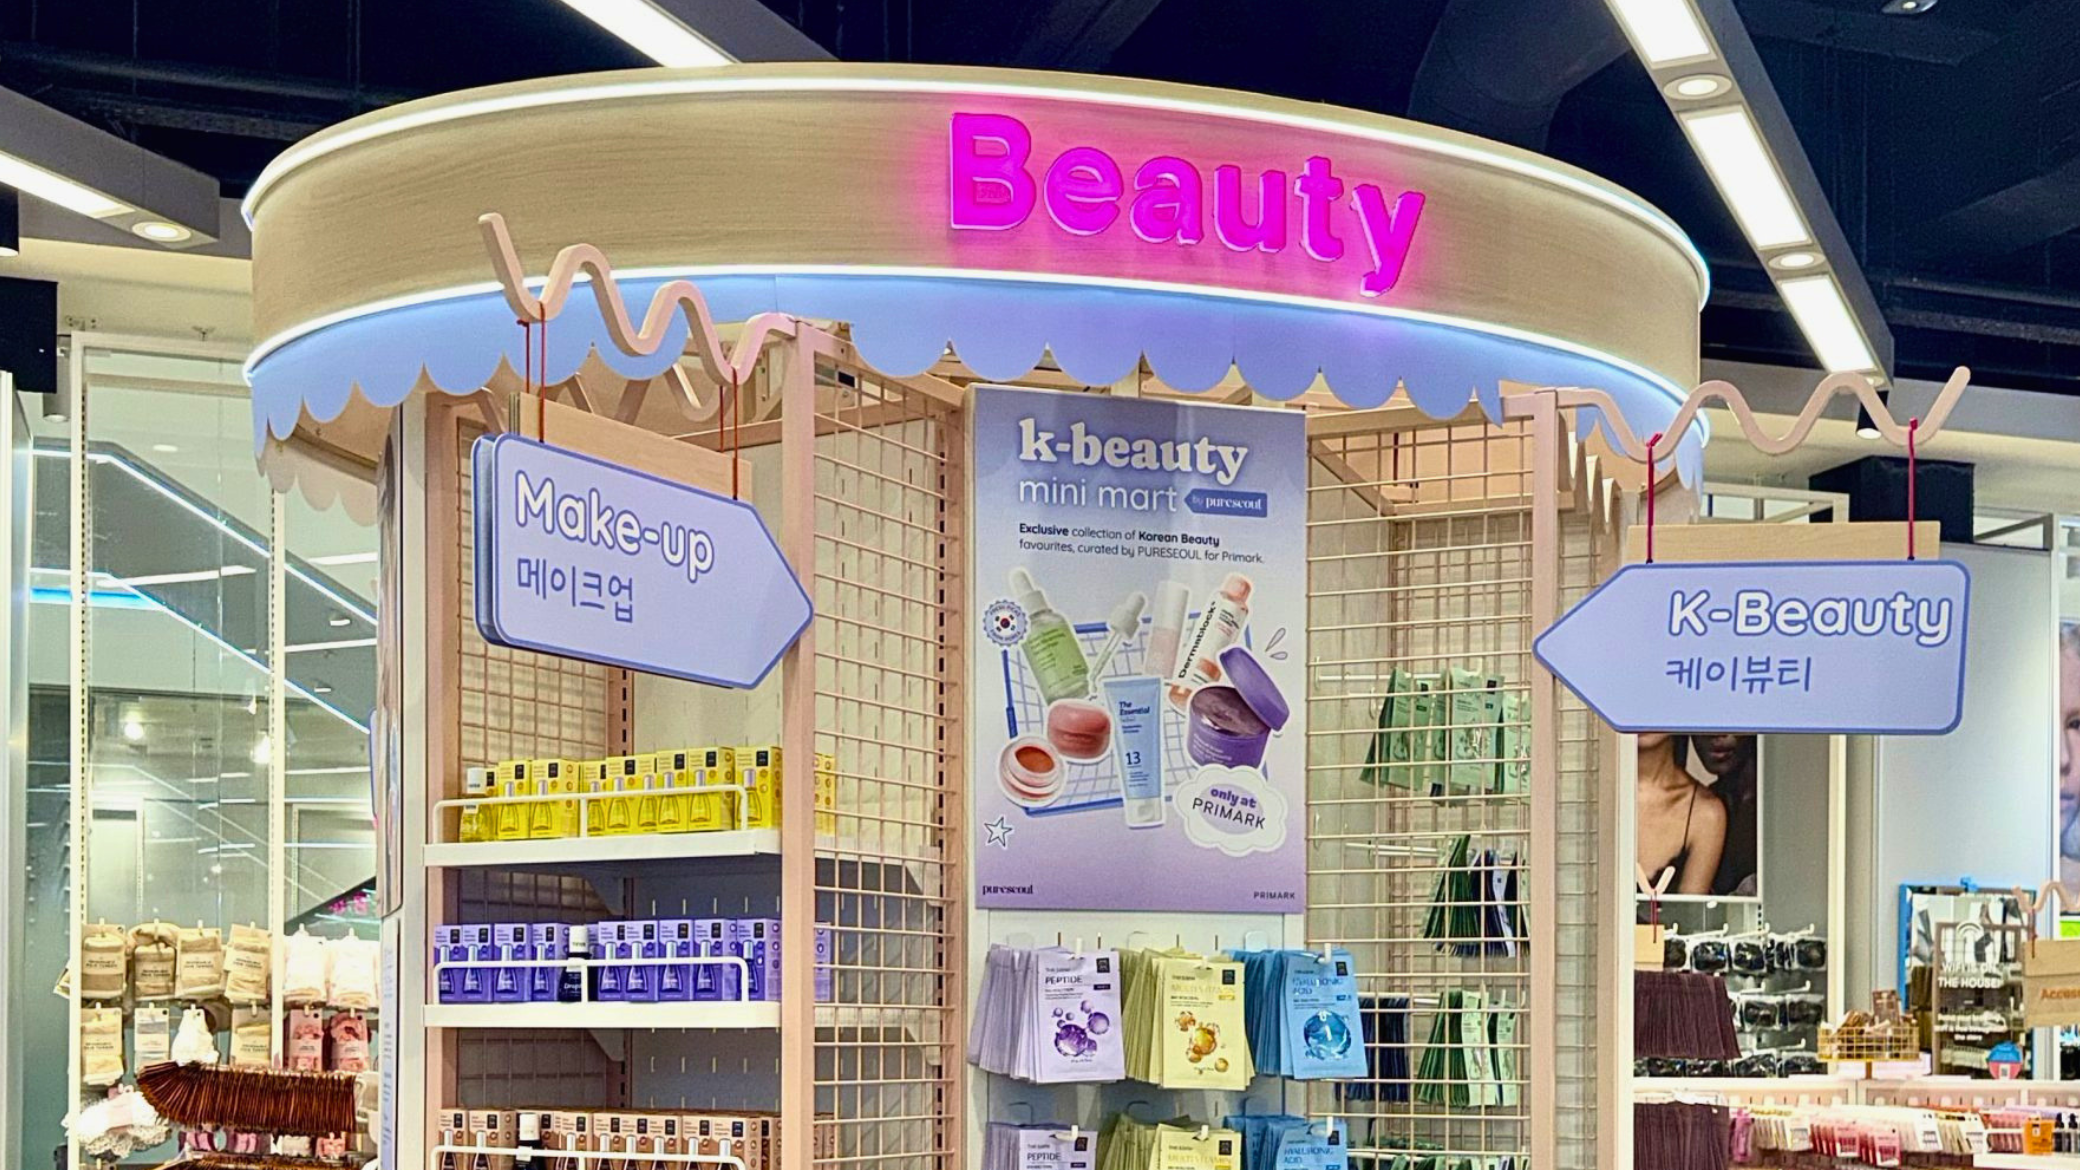
K-Beauty w formule „mini mart”. Pureseoul wprowadza ekskluzywną ofertę do Primark
Primark

Koreańskie kosmetyki coraz mocniej wychodzą poza wyspecjalizowane kanały sprzedaży. Pureseoul uruchomił w Primarku ekskluzywną strefę K-Beauty Mini Mart, łącząc siedem marek powiązanych z uznanymi koreańskimi producentami z ofertą cenową charakterystyczną dla brytyjskiej sieci high street. Model wykorzystuje rosnącą w Korei popularność tzw. marek siostrzanych, które korzystają z technologii i kompetencji dużych firm, ale są pozycjonowane w bardziej przystępnych cenach.

K-Beauty trafia do masowego retailu

Pureseoul, brytyjski specjalista od koreańskich kosmetyków, rozwija współpracę z siecią Primark. W ramach najnowszego projektu uruchomiono K-Beauty Mini Mart, czyli specjalnie wyselekcjonowaną ofertę koreańskich kosmetyków dostępną wyłącznie w sklepach Primark. Asortyment obejmuje pielęgnację twarzy, ochronę przeciwsłoneczną, maseczki oraz kosmetyki kolorowe.

Koncepcja jest inspirowana zmianami zachodzącymi na rynku południowokoreańskim. Tam coraz większą popularnością cieszą się mniejsze marki typu „mini” lub „sister brands”. Są one tworzone przez istniejące firmy kosmetyczne albo pozostają z nimi technologicznie i biznesowo powiązane, ale kierują ofertę do konsumentów poszukujących niższych cen i prostszej, bardziej masowej dystrybucji.

To istotna zmiana z perspektywy rynku K-Beauty, którego rozwój w ostatnich latach był napędzany nie tylko przez specjalistyczne sklepy kosmetyczne, ale również przez platformy e-commerce, sieci drogeryjne i retailerów masowych. Koreańskie marki coraz częściej konkurują więc nie tylko innowacyjnością składników i receptur, lecz także dostępnością oraz ceną.

image

Koreańska pielęgnacja w Biedronce. Sieć rozwija ofertę kosmetyczną

Pureseoul podkreśla, że produkty znajdujące się w Mini Mart nie są odpowiednikami istniejących produktów ani tzw. dupe’ami. Są to kolekcje należące do poszczególnych marek lub powiązane z ich właścicielami i zaprojektowane z myślą o dystrybucji na dużą skalę oraz spełnieniu założeń cenowych Primarku.

Siedem marek w jednej ofercie

W ramach projektu znalazło się siedem marek, reprezentujących różne segmenty pielęgnacji i makijażu. Jedną z nich jest Dermablock należący do CELL FUSION C. Linia została pozycjonowana jako delikatna pielęgnacja inspirowana rozwiązaniami stosowanymi w gabinetach kosmetologicznych i klinikach.

The Essential, powiązana z marką Ariul, koncentruje się natomiast na podstawowej pielęgnacji i wykorzystuje popularne składniki aktywne, takie jak kolagen, kwas hialuronowy i witamina C.

First Edition by Sungboon Editor reprezentuje segment produktów opartych na konkretnych składnikach i potrzebach skóry. W ofercie znajdują się m.in. formuły wykorzystujące zielone pomidory w pielęgnacji porów oraz winogrona muscat w produktach rozświetlających. Skala sukcesu macierzystej marki pokazuje potencjał tego segmentu – jej produkt z zielonym pomidorem sprzedał się w Korei w liczbie ponad 6,5 mln butelek.

image

Koreańskie marki beauty zdobywają kolejne rynki. Europa Zachodnia notuje 58-procentowy wzrost

Kolejnym przykładem jest CERABASE firmy Realbarrier, linia skoncentrowana na odbudowie bariery skórnej. Wykorzystuje ona opatentowaną technologię MLE stosowaną również w bardziej ugruntowanych produktach marki. Technologia opracowana przez firmę farmaceutyczną NEOPHARM ma naśladować wielowarstwową strukturę zdrowej skóry.

Oferta obejmuje również Dropbe, markę stworzoną przez The Saem, której produkty odpowiadają na konkretne problemy skóry, m.in. niedoskonałości, potrzebę rozświetlenia czy widoczność porów. Segment makijażowy reprezentuje natomiast Dear Thing, marka kosmetyków kolorowych rozwijana przez Milktouch.

Model „duża wiedza, mała marka, niska cena”

Dla branży kosmetycznej szczególnie interesujący jest mechanizm stojący za całym projektem. Mini Mart nie opiera się na obniżeniu ceny istniejących produktów znanych marek, lecz na wykorzystaniu know-how, technologii i reputacji większych producentów do budowania tańszych, bardziej dostępnych linii.

To model dobrze dopasowany do strategii Primarku, który rozwija segment beauty jako element oferty masowej. Jednocześnie dla Pureseoul współpraca oznacza możliwość dotarcia do konsumentów, którzy niekoniecznie odwiedzają wyspecjalizowane sklepy K-Beauty.

– W Korei wielu naszych partnerów tworzy „mini” lub „sister brands”, aby odpowiedzieć na rosnący popyt na bardziej dostępne cenowo K-Beauty. Zobaczyliśmy możliwość przeniesienia tego modelu na rynek brytyjski – mówi Leslie Tang, CEO Pureseoul.

image

K-beauty opuszcza niszę. Masowa ekspansja zmieni reguły gry na polskim rynku kosmetycznym

Cała kolekcja jest ekskluzywna dla Primarku i nie będzie sprzedawana w sklepach własnych ani kanałach sprzedaży Pureseoul. Dla konsumenta oznacza to możliwość poznania marek, które nie są dostępne w standardowej ofercie specjalistycznego detalisty.

Pureseoul zwiększa skalę działalności

Współpraca z Primarkiem jest kolejnym etapem ekspansji Pureseoul na rynku brytyjskim. Firma rozwija zarówno własną sieć sklepów, jak i współpracę z zewnętrznymi detalistami. W sierpniu 2026 r. otworzyła sklep w centrum Lakeside o powierzchni 1919 stóp kwadratowych, czyli około 178 mkw. Placówka oferuje ponad 30 marek oraz przestrzeń warsztatową.

W tym samym miesiącu Pureseoul otworzył również swój pierwszy sklep w Szkocji, w centrum St James Quarter w Edynburgu. Firma rozwija zatem model wielokanałowy: z jednej strony inwestuje w specjalistyczne punkty sprzedaży, z drugiej wchodzi w szeroko dostępne sieci handlowe.

K-Beauty jest przy tym coraz mocniej obecne również u innych brytyjskich detalistów. Superdrug rozszerzył w lipcu 2026 r. swoją ofertę International Beauty do 64 sklepów. Z kolei Skin Cupid nawiązał współpracę z John Lewis, wprowadzając około 20 koreańskich marek do oferty internetowej oraz rozwijając shop-in-shopy w Cambridge, Kingston i Leeds.

Koreańska kosmetyka szuka nowych kanałów

Rozwój takich projektów wskazuje, że K-Beauty przechodzi kolejną fazę ekspansji. Pierwszym etapem było budowanie zainteresowania koreańskimi składnikami, technologiami i rytuałami pielęgnacyjnymi. Kolejnym staje się masowa dostępność produktów.

image

Rząd Korei Południowej stawia na K-beauty. Branża kosmetyczna ma napędzać gospodarkę

Dla producentów kosmetyków oznacza to możliwość skalowania marek poprzez tworzenie wyspecjalizowanych, tańszych linii, bez konieczności obniżania pozycjonowania głównego brandu. Dla retailerów jest to natomiast sposób na poszerzenie kategorii beauty o produkty, które łączą efekt nowości z rozpoznawalnym zapleczem technologicznym.

Model zastosowany przez Pureseoul i Primark pokazuje również, że granica między specjalistycznym K-Beauty retail a masowym handlem kosmetycznym staje się coraz mniej wyraźna. Koreańskie marki mają być nie tylko innowacyjne i atrakcyjne wizualnie, ale przede wszystkim łatwo dostępne, skalowalne i cenowo dopasowane do szerokiej grupy konsumentów.

ZOBACZ KOMENTARZE (0)
29. wrzesień 2026 15:05