StoryEditor
Handel
12.11.2020 00:00

Patrycja Dzikowska, BNP PARIBAS Real Estate CEE: Sektor handlowy przechodzi nadzwyczaj trudny egzamin

Patrycja Dzikowska, dyrektor Działu Badań i Doradztwa BNP PARIBAS Real Estate Central & Eastern Europe opisuje jak rynek największych sklepów może wyglądać w perspektywie 2-3 lat i jakich działań ze strony operatorów handlowych można się spodziewać. Odpowiada też na pytanie w jaki sposób można ratować największy format i jak mogą się przeobrazić galerie handlowe w kontekście obecnej sytuacji pandemii. 

Wieloletnie trendy związane z odpływem klientów z dużych sklepów na rzecz dyskontów, supermarketów i sklepów osiedlowych położonych po sąsiedzku zostały wzmocnione przez pandemię. Gdy nałożymy na tę sytuację recesję gospodarczą, wzrost bezrobocia (na razie działają programy osłonowe), a tym samym ograniczenie wydatków, to najbliższe miesiące nie wyglądają najlepiej.  Co będzie dalej z hipermarketami?

- Sieci hipermarketów spożywczych były pionierami rozwijającymi sektor nowoczesnego handlu w Polsce na początku lat 90-tych ubiegłego stulecia. W ówczesnych czasach, wielkopowierzchniowe centra handlowe z dużym operatorem spożywczym były jedynymi miejscami, gdzie spragnieni nowoczesności polscy konsumenci mogli dokonać kompleksowych zakupów. Od tego czasu minęło już jednak ok. 30 lat, a krajobraz w sektorze nowoczesnego handlu zmienił się diametralnie. Powstały nowe formaty handlowe, nasycenie powierzchnią handlową osiągnęło wskaźniki na poziomie rozwiniętych rynków Europy Zachodniej, a na zakupy w nowoczesnych obiektach handlowych nie trzeba już jechać samochodem wiele kilometrów. Szybki rozwój sieci supermarketów i sklepów dyskontowych zapewnił konsumentom nawet w małych miejscowościach wygodny dostęp do szerokiej oferty. Stąd naturalny jest stopniowy spadek zainteresowania odwiedzaniem dużych hipermarketów. Konsekwencją była stopniowa konsolidacja w segmencie hipermarketów spożywczych, który to proces zaczął się już kilkanaście lat temu. Z głównych graczy nie ma już na polskim rynku sieci Hypernova, Hit, Geant czy Real, a logo Tesco znika z kolejnych lokalizacji.

Zmienia się również wielkość typowego hipermarketu. Ogromne hale sprzedaży, które wcześniej miały po 15 – 20 m kw., są stopniowo zastępowane przez format bardziej kompaktowy, gdzie oferta jest wyselekcjonowana a klientom jest łatwiej dokonać wyboru artykułów. To odpowiedź na zmieniające się oczekiwania konsumentów, którzy zdecydowanie bardziej niż kiedyś cenią sobie czas i wygodę. Stąd tak szybko rosnąca atrakcyjność obiektów handlowych ulokowanych w sąsiedztwie. Obecny rok jest szczególny pod wieloma względami i jeszcze bardziej modyfikuje zachowania zakupowe społeczeństwa. Restrykcyjne ograniczenie działalności handlu wiosną odbiło się negatywnie również na segmencie hipermarketów spożywczych, które zazwyczaj prowadzą działalność w dużych centrach handlowych.

Na ten obraz dodatkowo nakłada się dynamiczny wzrost popularności zakupów przez internet, obserwowany zwłaszcza w brany spożywczej. O ile wcześniej odsetek Polaków kupujących artykuły spożywcze w sieci był bardzo ograniczony, o tyle w obecnej sytuacji epidemiologicznej sektor „e-grocery” notuje dynamiczne przyrosty i liczby kupujących, i wartości sprzedaży. Obserwując obecny przebieg sytuacji i trendy można wysnuć wniosek, że przyszłość dla sektora hipermarketów spożywczych rysuje się w czarnych barwach. Jednak z naszych analiz wynika, że scenariusz, w którym branża ta skazana jest na „wyginięcie”, jest zbyt pesymistyczny. Na pewno jednak nastąpią fundamentalne zmiany zarówno w liczbie placówek, jak i samym formacie handlowym, co już obserwujemy od dłuższego czasu. Klienci odwiedzają duże hipermarkety z niższą częstotliwością, ale nadal pozostają one miejscem, w którym można dokonać kompleksowych zakupów z rozbudowanej oferty artykułów „FMCG”, jakiej nie zapewnią dużo mniejsze dyskonty, supermarkety czy sklepy osiedlowe. Zdecydowanie szerszy wybór i różnorodność towaru to wciąż duży atut dla kupujących. Obserwujemy, że najlepiej radzą sobie operatorzy, którzy potrafią zrozumieć konsumenta i szybko przekuwają wnioski na działania. Na rynku zostaną ci, którzy sprawnie reagują na zmianę potrzeb odbiorcy i są w stanie dostosować się do niej. Stąd podejmowane wysiłki remodelowania nie tylko oferty, ale także formatu i wizerunku sieci, co wielu klientów docenia. Zmienia się nie tylko wygląd sklepów, ale ich metraż. W wielu przypadkach dostosowanie oferty i lepsze zagospodarowanie przestrzeni pozwala ograniczyć powierzchnię, co pozytywnie wpływa na opłacalność prowadzonej działalności. Niestety nie jest to recepta uniwersalna dla wszystkich lokalizacji, stąd zamykane sklepy. Część z nich jest jednak na tyle atrakcyjnie położona, na uczęszczanych szlakach komunikacyjnych, w pobliżu dużych skupisk mieszkańców, że znajdują się dla nich alternatywne sposoby wykorzystania przez operatorów z tej samej branży albo z innego formatu handlowego. Recesja gospodarcza wywołana pandemią i prognozowany spadek siły nabywczej konsumentów będą kluczowymi wyzwaniami dla całej branży sklepów spożywczych, nie tylko tych działających w największym formacie. Niebagatelne znaczenie będzie miało rozwijanie e-commerce jako dodatkowego kanału sprzedaży i dotarcia do klientów, co jest oczywiście związane z dużym wyzwaniem technologicznym, logistycznym i finansowym. W dłuższej perspektywie może jednak pomóc w utrzymaniu obecnych klientów, a nawet dotarciu do nowych grup odbiorców.    

Jak w obecnej sytuacji wygląda perspektywa dla galerii handlowych? Jak zmieni się rynek? Jak będą musiały zmienić się centra handlowe aby przetrwać? To szczególnie ciekawe, w kontekście faktu, że część obiektów jeszcze nie zdążyła przepracować zmian związanych z zakazem handlu w niedzielę...

- Obecna bezprecedensowa sytuacja epidemiologiczna i związane z nią surowe reżimy sanitarne zmieniły postrzeganie centrów handlowych przez klientów. Obiekty, które wcześniej dostarczały nam szeroko pojętej rozrywki, bo zakupy to również często przyjemna rozrywka, stały się miejscami, w których czas przebywania ograniczamy do minimum. Pandemia COVID-19 dodatkowo przyspieszyła dynamikę obserwowanych w ostatnich latach  zmian behawioralnych w stylu życia, spędzania czasu wolnego czy dokonywania zakupów, zwłaszcza wśród osób z  młodszych generacji. Konsumenci chętniej robią zakupy w małych parkach handlowych i lokalnych centrach typu convenience, bliżej domu, gdzie czas zakupów można ograniczyć do minimum. Zakupy przez internet zyskały na popularności nawet w grupie starszych konsumentów, a także w branżach, w których wcześniej dominował handel stacjonarny, czego najlepszym przykładem jest branża spożywcza.

Pytanie czy obecna rzeczywistość pozostanie tzw. „nową rzeczywistością” wciąż jednak pozostaje bez odpowiedzi. I coraz trudniej ją sformułować w kontekście przyspieszenia epidemii i kolejnej odsłony zamknięcia centrów handlowych w momencie, gdy branża jeszcze nie otrząsnęła się po wiosennym szoku. Szczególnie dotknięty jest cały sektor gastronomiczno - rozrywkowy, od kin po małe kafejki, który po re-otwarciu działał w surowym reżimie sanitarnym i cieszył się zdecydowaniem mniejszym zainteresowaniem odwiedzających. Ponowne zawieszenie działalności jeszcze bardziej nadwyręży ich kondycję finansową. Trudno dzisiaj przewidzieć, czy wszyscy przetrwają. Osłabienie całego segmentu usług rozrywki może mieć długofalowe skutki dla działalności centrów handlowo – rozrywkowych, w których funkcja „spędzania czasu wolnego” była jednym z kluczowych aspektów oferty.    

Trochę lepsza jest pozycja sklepów, które oprócz handlu stacjonarnego prowadzą sprzedaż internetową. Boom w e-commerce, którego także mogą być beneficjentami, pomaga przetrwać najgorszy okres, choć nie jest remedium na utrzymanie dochodowości. Obserwujemy także początek procesu optymalizowania swoich sieci sprzedaży przez wielu operatorów, co może oznaczać zamykanie placówek nawet w miejscach, z którymi byli kojarzeni od dekad. Z dużym prawdopodobieństwem można także spodziewać się zniknięcia niektórych marek z rynku, kluczowy będzie kolejny rok. Sektor handlowy przechodzi nadzwyczaj trudny egzamin, a pandemia tylko przyspieszyła rekonfigurację mapy handlu w Polsce.

Umacniają się trendy, które już wcześniej można było uznać za oczywiste. Małe parki handlowe i centra convenience zdają się być formatem handlowym, który może najwięcej skorzystać na zmianach strukturalnych i behawioralnych ostatnich lat oraz ma perspektywę przejścia przez pandemię z relatywnie najlepszym bilansem. Modernizacje i przebudowy starszych obiektów handlowych w celu lepszego dostosowania oferty do zmieniających się potrzeb klientów, mogą już przestać być receptą na odpływ klientów. W czasie „lockdownu” konsumenci polubili zakupy w małych obiektach blisko domu i przez internet. Niektórzy mogą już na stałe pozostać przy swoich nowych zwyczajach zakupowych.

W obecnej sytuacji konieczna będzie redefinicja nawet kompleksów handlowo – rozrywkowych, których pozycja zdawała się wcześniej (czyli przed pandemią) relatywnie niezachwiana. Odbudowanie bazy klientów może być zadaniem wymagającym już nie tylko remodelingu obiektu i repozycjonowania oferty, ale również wprowadzenia nowych funkcjonalności i zdefiniowania od nowa roli centrum handlowego w przestrzeni społecznej. 

ZOBACZ KOMENTARZE (0)
StoryEditor
E-commerce
11.11.2026 11:59
Nowy rynek, nowa aplikacja: TikTok Shop zyskuje osobną platformę
TikTokShop nakręca social commerce.Shutterstock

TikTok uruchomił w Singapurze, Malezji, Tajlandii i na Filipinach samodzielną aplikację TikTok Shop. Ma ona łączyć zakupy z rekomendacjami produktów, krótkimi filmami i transmisjami na żywo. Ruch ten wzmacnia pozycję platformy w handlu społecznościowym, w którym kosmetyki należą do najważniejszych kategorii. Skala rynku jest znacząca: globalna branża beauty była warta 441 mld dolarów, a dane z USA i Azji Południowo-Wschodniej pokazują rosnące znaczenie TikTok Shop w sprzedaży produktów kosmetycznych.

Nowa aplikacja jest dostępna na systemy iOS i Android w czterech krajach Azji Południowo-Wschodniej. Użytkownicy mogą w niej przeglądać spersonalizowane rekomendacje, kupować produkty prezentowane w krótkich filmach i transmisjach, korzystać z ofert dostępnych wyłącznie w aplikacji, płacić bezpośrednio na platformie oraz śledzić zamówienia. Opis aplikacji wymienia także bezpłatną dostawę i korzyści dla osób składających pierwsze zamówienie.

Uruchomienie osobnego kanału daje TikTok Shop szansę dotarcia do klientów, którzy nie korzystają regularnie z głównej aplikacji TikToka, i pozwala konkurować bezpośrednio z platformami zakupowymi, takimi jak Amazon i Temu. Na razie nie wiadomo, czy aplikacja trafi na kolejne rynki, w tym do Stanów Zjednoczonych. TikTok nie odpowiedział na pytania TechCrunch dotyczące zasięgu wdrożenia.

Rosnący rynek i silna pozycja kosmetyków

Dla firm kosmetycznych istotny jest zarówno sam nowy kanał dystrybucji, jak i kategoria, która już dziś generuje znaczną część sprzedaży TikTok Shop. Według szacunków firmy analitycznej Tabcut globalna wartość transakcji brutto (GMV) na platformie wyniosła w 2024 r. około 32,6 mld dolarów. Stany Zjednoczone odpowiadały za około 9 mld dolarów. Momentum Works wskazuje, że beauty i pielęgnacja były największą kategorią na rynkach TikTok Shop; w USA twórcy z obszaru beauty odpowiadali za 14 z 20 transmisji na żywo o najwyższej wartości sprzedaży. 

image

Miliony wyświetleń i coraz większe koszyki zakupowe. Kalendarze adwentowe podbijają handel. TikTok napędza sprzedaż

Z kolei analiza Charm.io obejmująca amerykański TikTok Shop wykazała, że w okresie od maja 2024 r. do kwietnia 2025 r. kategoria Beauty & Personal Care wygenerowała 1,83 mld dolarów GMV. Trzy największe kategorie — beauty i pielęgnacja, odzież damska oraz zdrowie — odpowiadały łącznie za ponad 41 proc. analizowanej sprzedaży. 

W szerszym ujęciu globalny rynek kosmetyczny i beauty osiągnął wartość 441 mld dolarów. Według raportu McKinsey i „The Business of Fashion” w latach 2022–2024 rósł średnio o 7 proc. rocznie, a prognoza zakłada średni wzrost na poziomie 5 proc. rocznie do 2030 r. Autorzy raportu zwracają uwagę, że wraz z dojrzewaniem rynku konsumenci większą wagę przykładają do wartości produktu i jego działania, a samą kategorię beauty coraz częściej łączą z pielęgnacją, wellness i zabiegami.

Znaczenie rynków azjatyckich

Wybór Singapuru, Malezji, Tajlandii i Filipin jako pierwszych rynków dla samodzielnej aplikacji wpisuje się w rozwój handlu internetowego w regionie. Według Momentum Works wartość sprzedaży w platformowym e-commerce w Azji Południowo-Wschodniej wyniosła w 2024 r. 128,4 mld dolarów, o 12 proc. więcej niż rok wcześniej. Tajlandia i Malezja należały do najszybciej rosnących rynków — ich GMV zwiększyło się odpowiednio o 21,7 i 19,5 proc. Raport Momentum Works

Dane te odnoszą się do całego platformowego e-commerce w regionie, nie tylko do TikTok Shop ani sprzedaży kosmetyków. Są jednak ważnym kontekstem dla decyzji o uruchomieniu nowej aplikacji: TikTok rozwija osobne miejsce zakupów w regionie, w którym handel internetowy szybko rośnie, a produkty beauty i pielęgnacyjne należą do mocnych kategorii platformy. Osobne zestawienie Momentum Works, oparte na szacunkach Tabcut, wskazuje, że kosmetyki i pielęgnacja były największą kategorią TikTok Shop na analizowanych rynkach. W Indonezji dziewięć z dziesięciu sklepów o najwyższej sprzedaży oraz osiem z dziesięciu najlepiej sprzedających się produktów należało do tej kategorii.

image

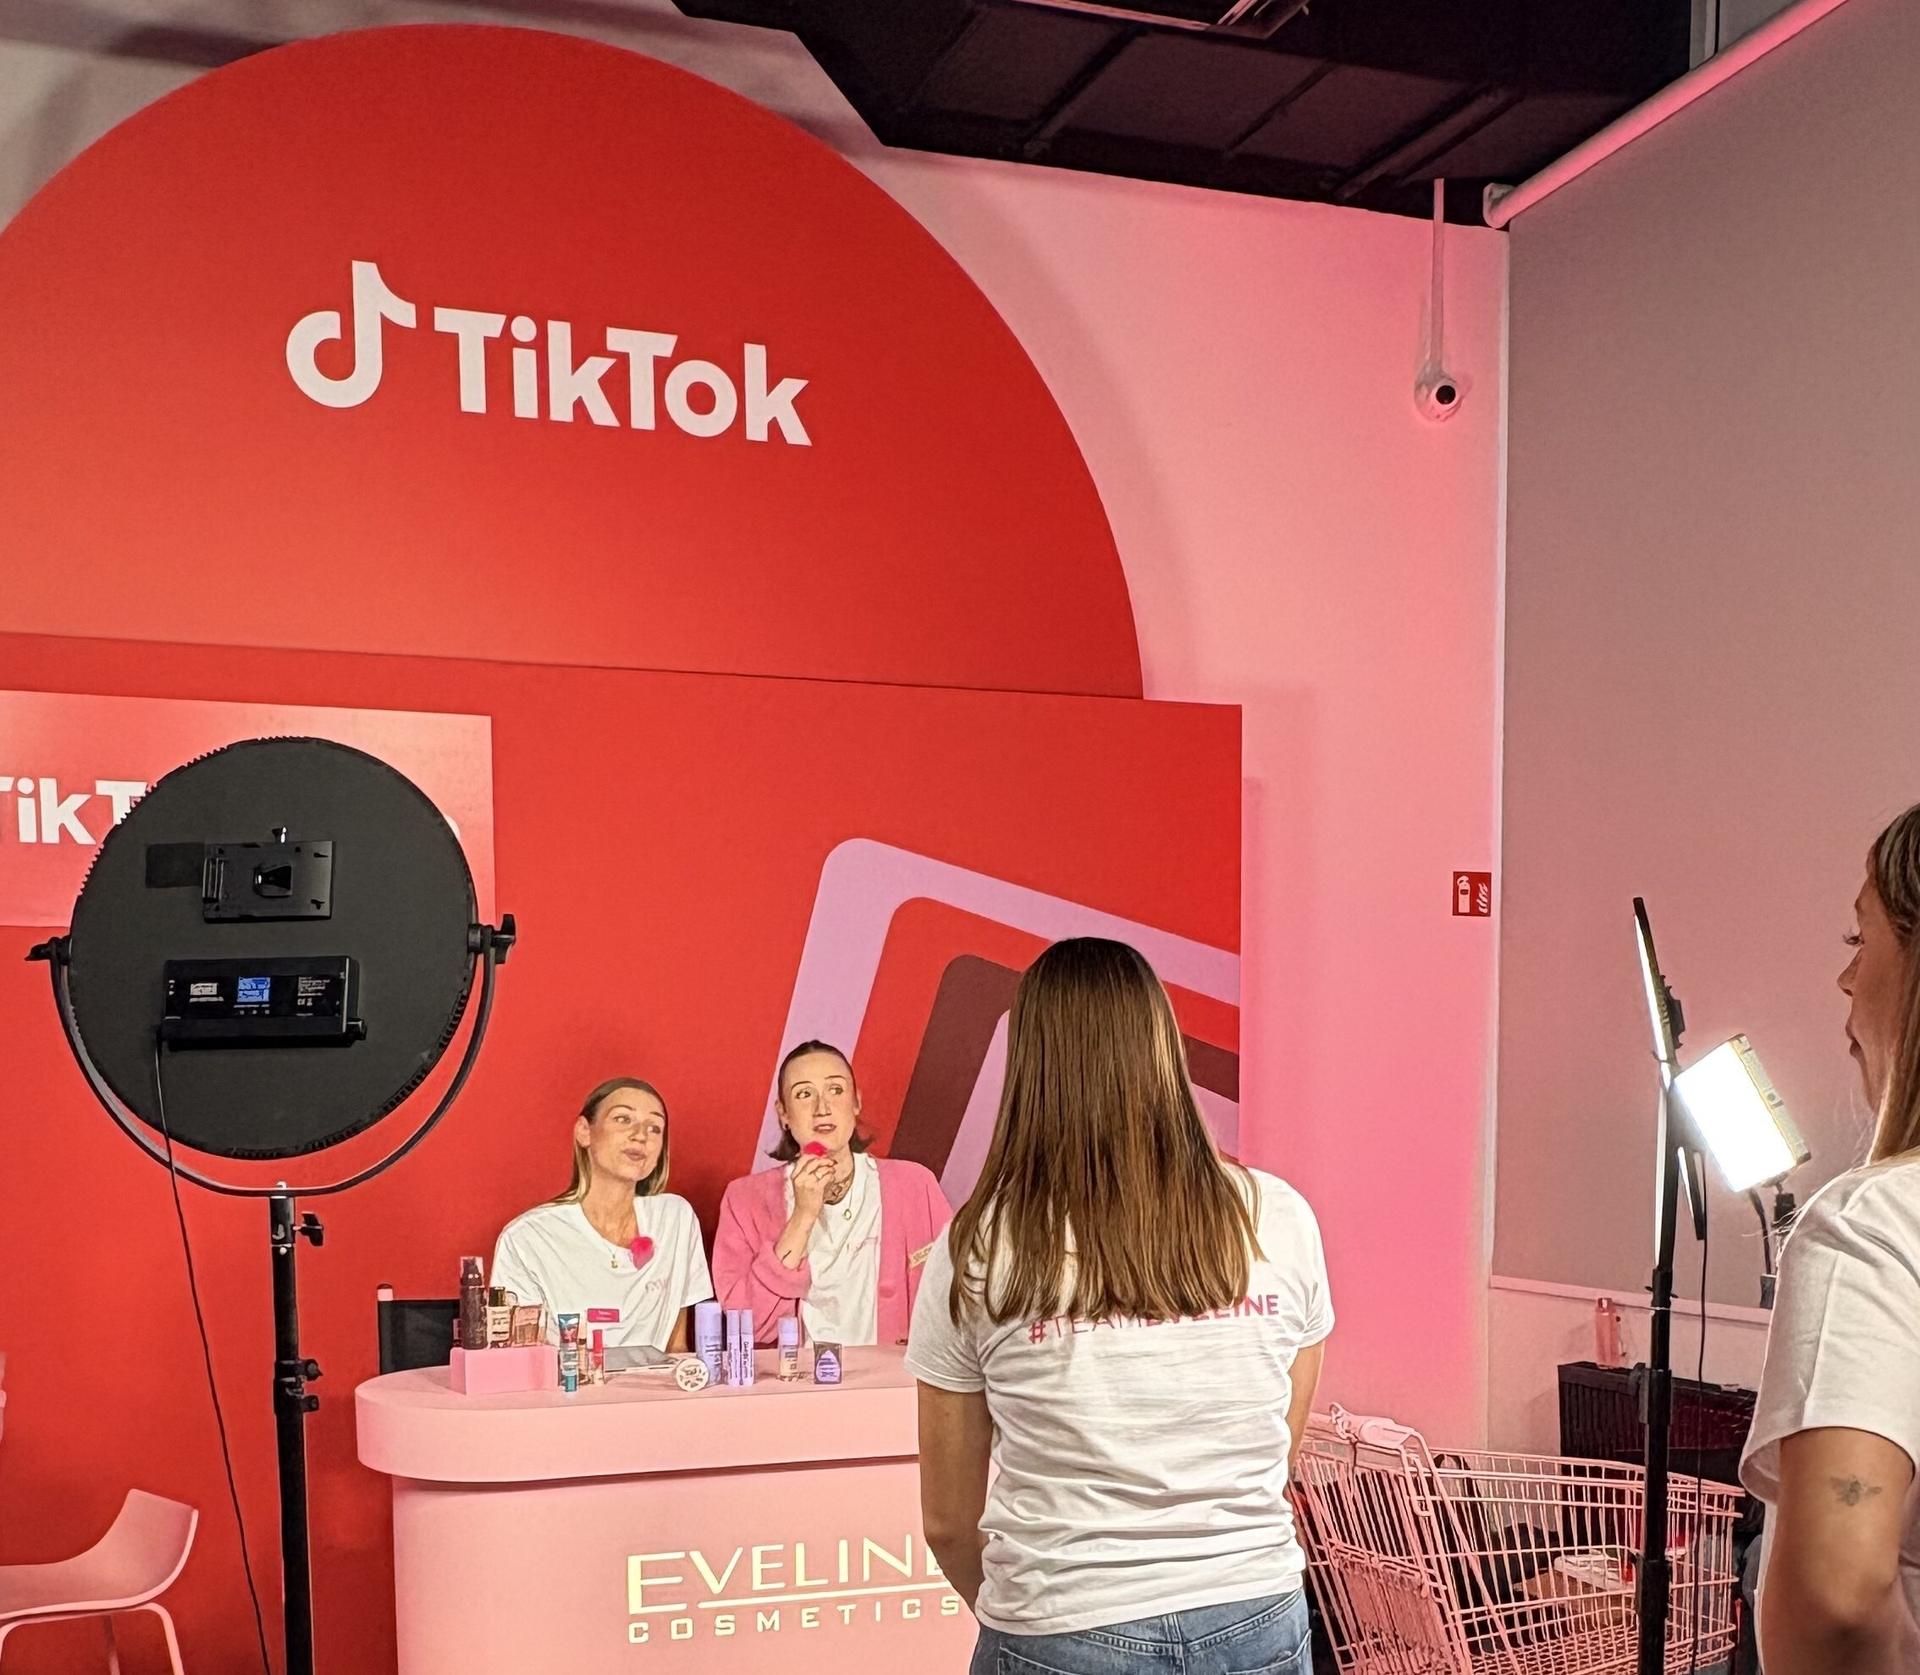
TikTok Shop zmienia sprzedaż beauty. Eveline i TikTok o pierwszych doświadczeniach w Polsce [FBK 2026]

Odrębny interfejs może ułatwić klientom przejście od odkrycia produktu do zakupu: rekomendacja, materiał wideo, transmisja, płatność i śledzenie zamówienia są dostępne w jednym środowisku. Dla kosmetyków taki układ wspiera prezentację zastosowania produktu oraz kierowanie odbiorcy do oferty w momencie kontaktu z treścią. Nowa aplikacja ma też własne promocje, co daje TikTokowi narzędzie do zachęcania użytkowników, by kupowali w TikTok Shop, a nie przechodzili do sklepu w głównej aplikacji.

Według danych NielsenIQ z marca 2026 r. sprzedaż kategorii Health and Beauty w amerykańskim TikTok Shop wzrosła o 84 proc. rok do roku, a platforma zajęła czwarte miejsce wśród amerykańskich detalistów e-commerce w tej kategorii. Wynik dotyczy rynku USA, więc nie przesądza o skali sprzedaży w Azji ani o wynikach samej kategorii kosmetycznej. Pokazuje jednak, że TikTok Shop rozwija się jako kanał sprzedaży zdrowia i urody również poza rynkami, na których obecnie testuje samodzielną aplikację. Dane NielsenIQ

Konkurencja o klienta i transakcję

Dedykowana aplikacja wpisuje się w rywalizację platform o zakupy związane z treściami wideo. Amazon wcześniej testował Inspire — kanał krótkich materiałów i zdjęć z możliwością zakupu prezentowanych produktów. TikTok Shop wykonuje ruch w przeciwnym kierunku: przenosi funkcje zakupowe z aplikacji społecznościowej do osobnego miejsca, które ma konkurować o uwagę klientów korzystających z aplikacji detalistów i marketplace’ów.

Dla marek kosmetycznych rozwój tego modelu może oznaczać większą rolę treści zakupowych i rekomendacji twórców w ścieżce sprzedażowej. Liczby z USA pokazują, że kategoria beauty ma na TikTok Shop dużą skalę, natomiast wyniki całego rynku azjatyckiego potwierdzają rozwój regionalnego e-commerce. Nie przesądzają jednak o rentowności poszczególnych marek ani o tym, czy osobna aplikacja zwiększy sprzedaż w każdym z czterech krajów.

image

Hanna Branczewska, TikTok Shop Polska: Jak marki beauty mogą wykorzystać nowy kanał sprzedaży? [FBK 2026]

Uruchomienie TikTok Shop jako samodzielnej aplikacji jest kolejnym etapem rozszerzania działalności TikToka poza media społecznościowe. Firma rozwijała już m.in. gry, przewodniki po restauracjach, centra sportowe, rezerwacje hoteli i microdramas (seriale w formie bardzo krótkich filmików), a także bada obszar płatności. W przypadku TikTok Shop kluczowym wskaźnikiem dla branży kosmetycznej będzie to, czy nowy kanał zwiększy liczbę aktywnych kupujących i wartość transakcji oraz czy utrzyma widoczność kategorii beauty, która już teraz należy do największych na platformie.

ZOBACZ KOMENTARZE (0)
StoryEditor
Drogerie
09.11.2026 11:28
Od serum po beauty boxy. Kosmetyki coraz częściej trafiają do klientów w abonamencie
Beauty box    Shutterstock

Subskrypcje obejmują już nie tylko usługi cyfrowe, ale także produkty codziennego użytku, w tym kosmetyki. Z raportu Juo wynika, że 61% badanych Polaków korzysta z subskrypcji produktów fizycznych, a 44% robi to regularnie. Na tym trendzie mogą skorzystać marki kosmetyczne, zyskując szansę na powtarzalną sprzedaż i budowanie relacji z klientami.

W tym artykule przeczytasz:

  • Subskrypcje kosmetyków. Polacy coraz częściej zamawiają produkty w abonamencie
  • Dlaczego konsumenci korzystają z takiej formy zakupów?
  • Subskrypcje zapewniają firmom powtarzalne przychody
  • Od pojedynczego serum po beauty box. Jak działają subskrypcje kosmetyków?
  • Subskrypcje mogą zmienić sposób sprzedaży kosmetyków. Co zyskają marki?

Subskrypcje kosmetyków. Polacy coraz częściej zamawiają produkty w abonamencie

Subskrypcje przestają być domeną usług cyfrowych. Coraz częściej obejmują również produkty fizyczne, w tym kosmetyki. Z raportu „Subskrypcje produktów fizycznych w Polsce 2026. Od transakcji do relacji”, opracowanego przez Juo we współpracy z Patrycją Kościółowską, którego partnerami są Mastercard i PayU, wynika, że 61% badanych deklaruje korzystanie z tego modelu zakupów. 44% robi to regularnie.

Jak podaje Strefa Biznesu, skala zjawiska znajduje odzwierciedlenie również w danych transakcyjnych. W pierwszym półroczu 2026 r. liczba cyklicznych zamówień produktów fizycznych zwiększyła się o 10,4% w porównaniu z analogicznym okresem poprzedniego roku.

– Zdecydowanie Polacy polubili model subskrypcyjny. Widzimy, że z roku na rok przybywa transakcji subskrypcyjnych. To jest 10% w pierwszym półroczu 2026 roku na plus w stosunku do pierwszego półrocza 2025 roku – tłumaczy Katarzyna Prus-Malinowska, dyrektorka zarządzania produktem w PayU, w rozmowie ze Strefą Biznesu.

image

Allegro wprowadza budżety zakupowe i zmienia zasady usług odroczonych płatności

Rozwój tego modelu nie ogranicza się do usług takich jak Netflix czy Spotify. Coraz większe znaczenie mają również cykliczne zakupy produktów, które konsumenci wykorzystują na co dzień.

– Polacy lubią subskrypcje i nie tylko modeli cyfrowych, bo do tej pory Netflix czy Spotify były takimi naturalnymi kandydatami do tego, żeby zacząć subskrypcję. Natomiast teraz widzimy, że 61 procent Polaków deklaruje, że także używa subskrypcji do zakupu produktów fizycznych. I to jest bardzo ciekawe – podkreśla przedstawicielka PayU w rozmowie ze Strefą Biznesu.

Dlaczego konsumenci korzystają z takiej formy zakupów?

Wygoda jest jedną z najważniejszych korzyści zakupów subskrypcyjnych. 78% użytkowników subskrypcji produktów fizycznych docenia przede wszystkim automatyzację zamówień.

Jak wskazuje Katarzyna Prus-Malinowska, Polacy oczekują coraz większej elastyczności subskrypcji. Chcieliby mieć możliwość przesunięcia terminu dostawy, pominięcia jednego zamówienia, zmiany częstotliwości wysyłek lub wyboru innego produktu, na przykład innego rodzaju kawy, jeśli zmienią się ich potrzeby.

– Ta elastyczność bardzo mocno w tych badaniach wybrzmiewa. To znaczy każdy sklep internetowy czy fizyczny, który korzysta z modelu subskrypcyjnego, powinien dać Polakom kupującym możliwość takiego swobodnego zarządzania subskrypcjami. To jest niesamowicie ważne – ocenia Prus-Malinowska w rozmowie ze Strefą Biznesu.

image

5 sposobów na oszczędności w salonie kosmetycznym (bez łamania prawa)

Dyrektorka z PayU zauważa, że upowszechnienie subskrypcji usług cyfrowych pomogło konsumentom oswoić się z tym modelem zakupów. Zwraca jednak uwagę, że początkowo część sklepów internetowych utrudniała klientom rezygnację z abonamentu, ukrywając taką możliwość. Mogło to negatywnie wpływać na zaufanie subskrybentów.

Subskrypcje zapewniają firmom powtarzalne przychody

Subskrypcje stanowią istotne źródło przychodów analizowanych firm. Według raportu odpowiadają średnio za 34,5% ich przychodów. Przedstawicielka PayU wyjaśnia, że subskrypcje pomagają sklepom budować trwałe relacje z klientami i zwiększać liczbę powtarzalnych zamówień. Konsumentom zapewniają natomiast wygodę i oszczędność czasu, ponieważ nie muszą ponownie wyszukiwać produktów ani porównywać ofert.

Utrzymanie klientów pozostaje jednak wyzwaniem. Z raportu wynika, że 59% zakończonych subskrypcji obejmowało tylko jedno zrealizowane zamówienie.

image

Jesień w salonie kosmetycznym: dostosowanie oferty to konieczność, nie wybór

Od pojedynczego serum po beauty box. Jak działają subskrypcje kosmetyków?

Pierwszy model polega na regularnym dostarczaniu tych samych kosmetyków, które klient sam wybiera i zamawia w określonych odstępach czasu. Takie rozwiązanie oferuje m.in. polska marka Olivia Plum. Konsumenci mogą ustawić dostawy co 30, 60 lub 90 dni, a subskrypcją objęte są m.in. sera do twarzy, pianki oczyszczające i toniki.

Marka oferuje 15% rabat na zakupy w abonamencie. Podobny system działa w sklepie Macrovita, gdzie wybrane kosmetyki można otrzymywać co 15, 30, 60 lub 90 dni.

Drugi wariant obejmuje zestawy produktów składające się na codzienną rutynę pielęgnacyjną. Przykładem jest Masveri, marka należąca do Delia Cosmetics, która oferuje męskie kosmetyki w comiesięcznych pakietach. Klient może wybrać produkty do pielęgnacji twarzy, brody lub stylizacji włosów, a następnie zdecydować, czy chce otrzymywać zestaw z jednym, dwoma czy trzema kosmetykami. Z kolei Sord Club proponuje gotowe pakiety w cenach od 29 do 89 zł miesięcznie.

Największy z nich obejmuje sześć produktów, m.in. krem do twarzy, szampon, żel pod prysznic i dezodorant. Poszczególne kosmetyki są uzupełniane w różnym tempie, zależnie od przewidywanego zużycia.

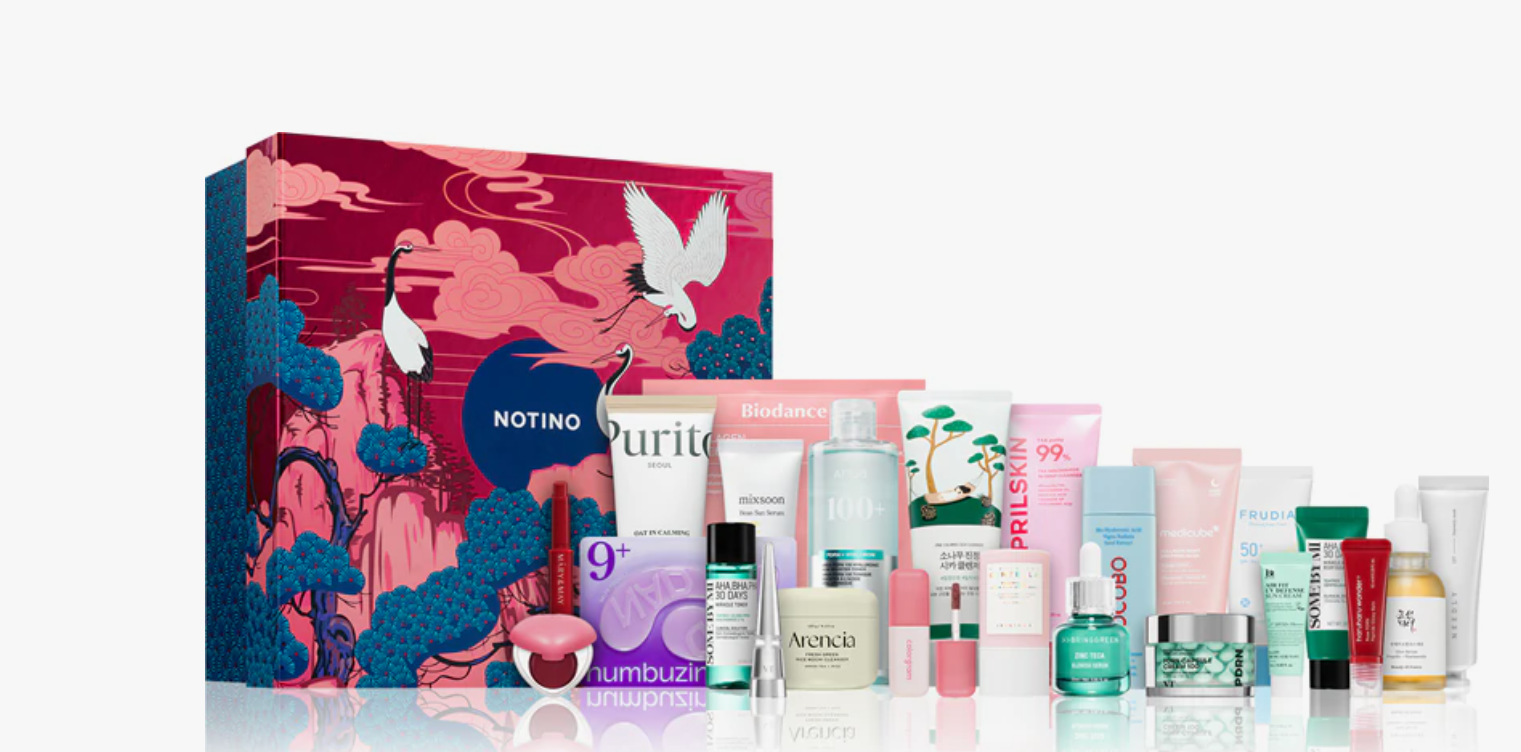
Trzeci model to beauty boxy, czyli cykliczne paczki z różnymi kosmetykami, których zawartość zmienia się w kolejnych miesiącach. Ich celem jest przede wszystkim umożliwienie klientom testowania nowych produktów i poznawania marek.

Przykładem jest Blissim, który oferuje pięć kosmetyków dopasowanych do profilu urody subskrybenta za 95 zł miesięcznie. Inny pomysł ma Lush Club – za 182 zł miesięcznie wysyła od czterech do pięciu wegańskich produktów do kąpieli i pielęgnacji ciała, w tym limitowane kosmetyki przygotowywane specjalnie dla uczestników programu. W tym modelu klient płaci więc nie tylko za same produkty, ale również za możliwość odkrywania nowości.

image

Kobiety osiągają sukcesy w e-handlu, nie oglądając się za siebie. Poznajcie przedsiębiorczynie z Amazon.pl!

Subskrypcje mogą zmienić sposób sprzedaży kosmetyków. Co zyskają marki?

Rozwój subskrypcji może wpłynąć na rynek kosmetyczny przede wszystkim poprzez zmianę relacji między marką a konsumentem. Zamiast jednorazowej transakcji firmy zyskują możliwość regularnego kontaktu z klientem i ponawiania sprzedaży.

W przypadku kosmetyków ma to szczególne znaczenie, ponieważ wiele produktów – od kremów i serum po szampony czy balsamy – zużywa się i wymaga systematycznego uzupełniania. Abonament może więc zwiększać przewidywalność przychodów, ułatwiać planowanie zapasów i ograniczać ryzyko utraty klienta na rzecz konkurencji.

Dla producentów subskrypcje mogą być również sposobem na zwiększanie wartości koszyka i promowanie szerszej oferty. Klient, który początkowo zamawia jeden kosmetyk, może z czasem zdecydować się na cały zestaw pielęgnacyjny.

Beauty boxy dają natomiast markom możliwość prezentowania nowych produktów i docierania do konsumentów, którzy wcześniej nie znali ich oferty. To potencjalnie dodatkowy kanał wprowadzania nowości na rynek i budowania rozpoznawalności.

Model ten wiąże się jednak także z wyzwaniami. Klienci muszą mieć poczucie, że abonament rzeczywiście ułatwia zakupy, a nie ogranicza ich swobodę. Znaczenie mają więc możliwość zmiany częstotliwości dostaw, wstrzymania zamówień i łatwej rezygnacji z subskrypcji.

Elastyczne zasady mogą więc mieć kluczowe znaczenie dla utrzymania klientów i przekształcenia jednorazowego zamówienia w regularną sprzedaż.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
11. listopad 2026 14:43