StoryEditor
Rynek i trendy
13.04.2016 00:00

Przychodzi sklep do klienta...

Rozwój technologii i zmiana przyzwyczajeń klientów powodują, że dotychczasowy model sprzedaży detalicznej, polegający na tym, że klient przychodził do sklepu i kupował produkty, wybierając spośród oferty proponowanej przez detalistę, odchodzi do lamusa.

Klient – dziś i jutro –  jest niecierpliwy i oczekuje natychmiastowej, ciągłej gratyfikacji za to, że kupuje w tym, a nie innym sklepie. Chce korzystać zarówno ze sklepu internetowego z jak najszybszą dostawą, jak i z uprzejmej i błyskawicznej obsługi w salonie stacjonarnym. A to dla handlu detalicznego oznacza nowe wyzwania.


Detaliści przez całe lata doskonalili łańcuchy dostaw, optymalizowali stany magazynowe, wypracowywali metody jak najszybszego uzupełniania luk na półkach, usprawniali zarządzanie zapasami, badali rotację produktów na półkach. A klient przychodził i wybierał...
Jednak w czasach szybkiego internetu, smartfonów, Facebooka, Spotify’a i beaconów model sprzedaży polegający na oferowaniu tej samej gamy produktów wszystkim w godzinach otwarcia sklepu jest przestarzały. Światowi liderzy już zmieniają swój sposób interakcji z klientem, by przygotować się na wygranie walki konkurencyjnej w przyszłości. Z raportu firmy PlanetRetail „Model biznesowy handlu detalicznego przyszłości” płynie wniosek, że dziś to detalista musi podążać za klientem.
Wygoda niejedno ma imię
Podstawowe wymagania konsumentów nie zmieniły się – piszą autorzy raportu po przebadaniu w 2015 roku 13,5 tys. kupujących w 15 krajach świata (nie było wśród nich Polski). Wciąż najbardziej liczą się bogata oferta, doskonała obsługa i siła marki. Jednak pogłębiają się różnice w oczekiwaniach klientów na rynkach rozwiniętych i rozwijających się, co powoduje, że globalni detaliści muszą różnicować swoją ofertę. Co ciekawe, kraje rozwinięte okazują się bardziej zachowawcze, tam wciąż  bardzo ważne dla klientów jest to, żeby sklep znajdował się blisko. Natomiast klienci w Indiach czy Chinach są nastawieni na korzystanie z technologii, zakupy przez smartfon czy płacenie zbliżeniowe.
Słowem kluczem pozostaje wygoda dokonywania zakupu, z tym, że zmienia się jej definicja. Dziś w coraz mniejszym stopniu oznacza ona bliskość sklepu i miejsce na parkingu. Najistotniejsze jest utrzymywanie ciągłego kontaktu między sklepami stacjonarnymi a sklepem online i swobodne żonglowanie towarami pomiędzy tymi kanałami sprzedaży tak, by klient otrzymał żądany produkt w takim czasie i miejscu, jakie mu odpowiadają. Czynnikiem sukcesu zaś jest wygoda i szybkość dostarczenia produktu klientowi, czyli „ostatnia mila” procesu sprzedaży.
Technologia mnoży kanały
Wielokanałowość, czyli zaoferowanie klientom możliwości zakupu na kilka różnych sposobów, to najwyraźniejszy trend współczesnego i przyszłego handlu. Kupujący chce móc kupować w internecie (komputer lub urządzenie mobilne), w sklepie z bogatą ofertą i pomocną obsługą, przez telefon. Chce wiedzieć, że może zapłacić gotówką lub kartą, przelewem lub przy odbiorze dostawy. Wreszcie wymaga, by przywieziono mu towar do domu lub zostawiono w punkcie odbioru z obsługą lub paczkomacie, by mógł sam odebrać nabytek w dogodnym dla siebie terminie.
Ale to nie wszystko. Współczesny konsument chce korzystać z promocji i być nagradzany za lojalność wobec marki czy sklepu tu i teraz. Chce otrzymać spersonalizowaną ofertę, by nie przedzierać się przez setki towarów, które go nie interesują. Wreszcie nagroda za lojalność musi go satysfakcjonować.
Detaliści na świecie szukają sposobu, by zaspokoić wszystkie te potrzeby i wielu z nich już wie, jak to zrobić. Przykładem może być personalizacja strony internetowej w zależności od tego, jakie zakupy dany klient zrobił poprzednio. Jeśli jest to kobieta, która kupiła kosmetyk do skóry dojrzałej, to gdy po raz kolejny odwiedzi dany sklep online, wyświetli jej się oferta kosmetyków ujędrniających i przeciwzmarszczkowych, a nie do cery trądzikowej. Innym rozwiązaniem jest zaoferowanie możliwości zakupu bezpośrednio z profilu na Facebooku czy innym portalu społecznościowym.
Jednym z nowszych wynalazków są beacony, identyfikujące klienta np. podczas pobytu w centrum handlowym. Jeśli system w sklepie odkryje w ten sposób, że użytkownik smartfonu, z którego kupiono kiedyś towar w danej sieci, przebywa w pobliżu, wysyła mu na komórkę ofertę promocyjną. W ten sposób klient może od razu, niejako przy okazji, z niej skorzystać.
Ciekawym pomysłem zastosowanym już w sprzedaży jest też sposób wynagradzania klienta za lojalność. Może to być oczywiście zbieranie punktów na rabat przy zakupie atrakcyjnego towaru, jak wysokiej jakości garnki czy noże, ale można podpisać umowę z dostawcą płatnej muzyki na smartfony i wymieniać klientom punkty na darmowo dostarczane utwory muzyczne.
Money, money, money...
Dostosowanie do wymogów współczesnego rynku dla wielu detalistów, zwłaszcza takich o długich tradycjach i ustalonej strukturze biznesu, będzie wyzwaniem nie tylko mentalnym, ale przede wszystkim kosztowym. To nie tylko inwestycja w systemy informatyczne i ich utrzymanie oraz szkolenia personelu, ale także dalsza konieczność utrzymania sieci punktów stacjonarnych. A to dlatego, że jest niemal tyle samo klientów deklarujących, że gdyby mogli, robiliby zakupy tylko online, co tych, którzy chętnie ograniczyliby zakupy do wizyt w salonach. W dodatku ponad połowa pytanych uważa, że technologia poprawiła jakość ich doświadczenia zakupowego w sklepie (np. dostęp do sklepu internetowego w placówce stacjonarnej, możliwość przejrzenia oferty w domu przed udaniem się do sklepu i odwrotnie – obejrzenia, przymierzenia, wypróbowania produktu w  „show­‑roomie”  i zakupienia go po powrocie do domu przez internet).
Już dostępne technologie nie są wystarczające. Klient oczekuje dostępu do sklepu i produktu na życzenie, tu i teraz. Ponad połowa osób, które wykorzystują smartfony do łączenia się z internetem, robi za ich pomocą zakupy. Możliwość całodobowego dostępu do sklepu internetowego bez zakłóceń jest więc kluczowa dla dokonania transakcji. W dodatku detaliści potrzebują wyrafinowanych systemów do analizowania danych zakupowych u każdego klienta tak, by móc przewidzieć jego przyszłe potrzeby. Wszystkie te inwestycje wymagają oczywiście przemyślenia i uszeregowania według stopnia ważności, ale i tak mogą wymusić np. odchudzenie struktur administracyjnych czy kierowniczych, by zachować marże.
Ostatnia prosta
Kupienie produktu w sklepie internetowym zajmuje minuty. Jednak kliknięcie w ekran komputera czy smartfonu nie powoduje, że klient trzyma zakupiony produkt w ręku. Szybkość i różnorodność form dostawy może decydować o wyborze sklepu.
Choć dostawa do domu może się wydawać największym ukłonem w stronę klienta i jako taka mieć najwięcej zalet z punktu widzenia jakości jego obsługi, jest też rozwiązaniem najdroższym. Dlatego wiele sieci stosuje metodę „click and collect”, czyli „klikaj i odbierz”. Wbrew pozorom niesie ona ze sobą zalety nie tylko dla detalisty: klient nie musi czekać w domu na dostawcę, nie jest też uzależniony od godzin otwarcia poczty czy punktu odbioru paczek. Sam odbiera przesyłkę w dogodnym dla siebie terminie. Istotne jest, by jadąc po nią, nie musiał nadkładać drogi.
Ponieważ nie sposób mieć tylu punktów odbioru, by wszystkim klientom było po drodze, detaliści imają się różnych sposobów, z których część zapewne upowszechni się w przyszłości.
Jednym z nich jest ustawianie w ruchliwych punktach miasta paczkomatów, należących do jednej sieci. Stamtąd klient może odebrać swoje zakupy. Są też detaliści, którzy wchodzą w porozumienie z innymi sieciami, nawet konkurencyjnymi, i wzajemnie świadczą sobie usługi wydawania zakupów klientom, co zwiększa liczbę punktów odbioru dla obu stron. Można również korzystać z usług firm trzecich, specjalizujących się w organizowaniu punktów odbioru dla różnych detalistów. Warto zorganizować taki punkt przed sklepem, co skróci czas całego procesu. Pamiętać jednak warto, że odbiór w samym sklepie może skłonić klienta do dodatkowych zakupów. Niektóre sklepy internetowe, które nie miały wcześniej placówek stacjonarnych, zdecydowały się na uruchomienie takowych w punktach o szczególnym zagęszczeniu grupy docelowej. Przykładem jest sklep Amazona w kampusie uniwersyteckim.

Magda Weiss


ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
22.10.2026 13:32
GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia
Czy semaglutyd wpłynie na branżę zapachową?Domeckol via Pixabay

Rosnąca popularność leków z grupy GLP-1 może wpływać nie tylko na sposób odżywiania, ale również na preferencje zapachowe konsumentów. Producenci kompozycji zapachowych obserwują większe zainteresowanie perfumami jako źródłem przyjemności sensorycznej, podczas gdy segment gourmand rozszerza się o coraz bardziej wytrawne i złożone nuty.

Zapachy inspirowane żywnością od lat są istotną częścią rynku perfum. Do pionierów kategorii gourmand należą m.in. Angel Thierry’ego Muglera, inspirowany watą cukrową, oraz Nina marki Nina Ricci, przywołująca skojarzenia z jabłkiem w karmelu. W ostatnich latach segment zyskał jednak nowe znaczenie. Według analiz przywoływanych przez Reuters udział zapachów określanych jako „gourmet and edible” wśród innowacji produktowych w kategorii zapachów wzrósł do 24 proc., wobec 9 proc. dwa lata wcześniej. To obecnie drugi pod względem liczby nowych produktów segment zapachowy, ustępujący jedynie kompozycjom kwiatowym.

Rozwój gourmand był początkowo związany m.in. z pandemią i przyspieszeniem sprzedaży perfum online. Konsument kupujący zapach bez możliwości wcześniejszego powąchania produktu łatwiej może zdecydować się na kompozycję odwołującą się do znanych skojarzeń smakowych. Jednocześnie kategorię wspiera rosnąca siła nabywcza i wpływ generacji Z, która traktuje zapach jako element szerszego doświadczenia sensorycznego.

GLP-1 jako nowy czynnik

Jak donosi agencja Reuters, teraz producenci zapachów analizują kolejny czynnik mogący wpływać na rozwój kategorii: rosnącą popularność leków z grupy GLP-1, wykorzystywanych m.in. w terapii otyłości. Do tej grupy należą produkty takie jak Wegovy firmy Novo Nordisk czy Mounjaro Eli Lilly.

Skala potencjalnego wpływu jest znacząca. Według Światowej Organizacji Zdrowia ponad 1 mld osób na świecie żyje z otyłością, co tworzy ogromną potencjalną grupę użytkowników terapii redukujących masę ciała. Firmy farmaceutyczne i analitycy szacują, że wartość rynku leków GLP-1 może sięgnąć nawet 150 mld dolarów do 2030 r.

image

Firmy kosmetyczne wprowadzają pielęgnację korygującą tzw. Ozempic face

Na razie nie ma jednak podstaw, by jednoznacznie stwierdzić, że stosowanie GLP-1 bezpośrednio powoduje określone zmiany preferencji zapachowych. Zarówno firmy zapachowe, jak i naukowcy, z którymi rozmawiał Reuters, podkreślają konieczność prowadzenia dalszych badań.

Potencjalny mechanizm jest jednak przedmiotem analiz. Leki GLP-1 mogą powodować m.in. nudności i problemy żołądkowo-jelitowe, a badacze obserwują również możliwe zmiany dotyczące apetytu, odczuwania smaku i zapachu. Paule Joseph, współdyrektorka National Smell and Taste Center przy amerykańskim National Institutes of Health, wskazuje, że możliwość wpływu GLP-1 na układ chemosensoryczny nie jest hipotezą pozbawioną podstaw. Jednocześnie zaznacza, że jest zbyt wcześnie, by określić skalę i charakter tego oddziaływania.

Zapach jako źródło przyjemności

Potencjalna zmiana zachowań konsumenckich jest już analizowana przez największych producentów kompozycji zapachowych. Givaudan, IFF, CPL Aromas oraz L’Oréal potwierdziły Reutersowi, że badały zależności między terapiami GLP-1 a preferencjami dotyczącymi zapachów.

IFF wskazuje na możliwość zwiększenia zainteresowania zapachem jako źródłem przyjemności sensorycznej. Podobne obserwacje ma L’Oréal. Firma interpretuje je w kontekście poszukiwania przez część konsumentów innych form przyjemności w sytuacji, gdy jedzenie przestaje pełnić tak istotną funkcję nagradzającą.

Givaudan analizuje zależność od około roku. Według firmy u części użytkowników GLP-1 niektóre wcześniej lubiane zapachy mogą stać się mniej atrakcyjne, podczas gdy inne zyskują na znaczeniu. Ogólny kierunek obserwacji wskazuje jednak na wzrost zainteresowania zapachami i perfumami.

Dla producentów oznacza to możliwość dalszego rozwoju segmentu gourmand, ale także poszerzania jego definicji. Givaudan rozwija obecnie kompozycje odwzorowujące wielowarstwowe profile wypieków, takich jak banoffee, panettone czy cupcakes. Chodzi nie tylko o słodycz, lecz także o odtworzenie różnych elementów doświadczenia kulinarnego: chrupkości, kremowości, mleczności czy kwasowości.

Gourmand coraz bardziej wytrawny

Zmiany w kategorii widoczne są również niezależnie od GLP-1. Dane NIQ dotyczące amerykańskich użytkowników tych leków pokazują, że wydają oni na zapachy o 26 proc. więcej niż przeciętny konsument. Według Anny Mayo z NIQ użytkownicy GLP-1 są bardziej zaangażowani w kategorię beauty i wydają więcej również w innych segmentach.

image

Ozempiconomia: jak „chudszy” konsument wpłynął na mapę wydatków w sektorze beauty & wellness

Marki zapachowe nie prowadzą przy tym powszechnie własnych badań nad wpływem GLP-1 na preferencje konsumentów. Puig i Coty koncentrują się przede wszystkim na obserwacji zmian rynkowych. Obie firmy spodziewają się utrzymania popularności klasycznych kompozycji waniliowych, ale jednocześnie wskazują na rosnącą różnorodność nut gourmand.

Kategoria coraz wyraźniej odchodzi od prostego skojarzenia „słodkiego deseru”. W kompozycjach pojawiają się nuty alkoholi, whisky, rumu i tequili, a także kakao, przypraw i bardziej wytrawnych składników. CPL Aromas obserwuje szczególne zainteresowanie generacji Z aromatami słonymi, fermentowanymi, prażonymi i umami. Wśród nowych kierunków wymieniane są sezam, miso, ryż, trufla i matcha.

Równolegle rozwijają się połączenia wanilii z orzechami, m.in. pistacjami. Według Coty kolejna generacja gourmand będzie koncentrować się bardziej na smaku i teksturze niż na samej słodyczy.

Dla rynku kosmetycznego oznacza to dalsze poszerzanie granic kategorii zapachowej. Gourmand przestaje być wyłącznie synonimem cukru, wanilii i karmelu. Producenci testują kompozycje inspirowane całym doświadczeniem jedzenia – od kremowości i ciepłego mleka po fermentację, przyprawy i nuty wytrawne. Jeżeli dalsze badania potwierdzą wpływ terapii GLP-1 na percepcję zapachów i zachowania zakupowe, rosnąca grupa ich użytkowników może stać się dodatkowym czynnikiem kształtującym rozwój kategorii.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
21.10.2026 13:48
Kosmetyki przyczyną ponad 42 tys. urazów oczu. Badanie objęło 20 lat
Tusze do rzęs, zalotki, eyelinery i spraye utrwalające odpowiadają za sporo urazów oczu.Zyanya BMO

W latach 2005–2024 kosmetyki i produkty do pielęgnacji ciała były przyczyną 42 457 wizyt na oddziałach ratunkowych w Stanach Zjednoczonych z powodu urazów oczu. Oznacza to średnio około 2100 przypadków rocznie, czyli niemal sześć dziennie. Najbardziej narażone były kobiety i dziewczęta, ale blisko jedna czwarta poszkodowanych miała nie więcej niż cztery lata.

Dane pochodzą z badania zaprezentowanego podczas 130. dorocznego spotkania Amerykańskiej Akademii Okulistyki (American Academy of Ophthalmology, AAO). Analiza objęła dwie dekady i wskazała, że produkty kosmetyczne, mimo powszechnego zastosowania w gospodarstwach domowych, mogą stanowić źródło poważnych urazów narządu wzroku. Ryzyko wiąże się zarówno z kontaktem oka z substancjami chemicznymi, jak i z nieprawidłowym używaniem urządzeń do stylizacji.

Badacze wykorzystali dane z National Electronic Injury Surveillance System (NEISS), federalnej bazy gromadzącej informacje o urazach leczonych na szpitalnych oddziałach ratunkowych. Na podstawie reprezentatywnej próby przypadków system umożliwia oszacowanie liczby zdarzeń w skali całych Stanów Zjednoczonych.

Kobiety i małe dzieci w grupie ryzyka

Kobiety i dziewczęta odpowiadały za 81,8 proc. wszystkich odnotowanych urazów. Średni wiek poszkodowanych wynosił 24 lata, jednak istotną część przypadków stanowiły zdarzenia dotyczące najmłodszych dzieci. Osoby w wieku do czterech lat odpowiadały za niemal jedną czwartą wszystkich urazów związanych z kosmetykami.

Większość incydentów, bo 63 proc., miała miejsce w domu. Wśród najczęściej występujących obrażeń znalazły się urazy termiczne, stanowiące około 26 proc. przypadków, oraz urazy związane z ekspozycją na substancje chemiczne, które odpowiadały za około 25 proc.

image

Trend golenia rzęs u mężczyzn: nowy sposób na „męskość” i nowa usługa barberska?

W pierwszej grupie zagrożeń mieszczą się między innymi oparzenia spowodowane niewłaściwym użyciem podgrzewanych zalotek do rzęs i innych urządzeń do stylizacji. Do drugiej mogą prowadzić kontakty oczu z kosmetykami w płynie, aerozolami czy klejami do rzęs. Badanie nie ograniczało się zatem do jednej kategorii produktów, lecz obejmowało różne artykuły kosmetyczne i higieniczne.

Aatif Syed, główny autor badania i student medycyny na University of Missouri-Kansas City, zwrócił uwagę, że codzienne stosowanie kosmetyków może sprzyjać niedocenianiu związanego z nimi ryzyka. Jak podkreślił, kontakt z okiem, szczególnie w przypadku substancji chemicznych lub urządzeń o wysokiej temperaturze, może prowadzić do poważnych obrażeń.

Inne zagrożenia dla dzieci i dorosłych

Jednym z najważniejszych wniosków analizy jest różnica między przyczynami urazów u dzieci i dorosłych. Wśród najmłodszych pacjentów oparzenia chemiczne stanowiły 45,8 proc. obrażeń. W grupie dorosłych ich udział wynosił zaledwie 0,5 proc.

Według badaczy aż 83,2 proc. wszystkich oparzeń chemicznych uwzględnionych w analizie było związanych z sytuacją, w której dziecko uzyskało dostęp do produktu kosmetycznego. W grupie dzieci do czwartego roku życia 70 proc. urazów następowało po samodzielnym sięgnięciu po kosmetyk bez nadzoru osoby dorosłej.

W przypadku dorosłych dominowały natomiast zdarzenia związane z wykonywaniem własnych zabiegów pielęgnacyjnych. Aż 90 proc. poszkodowanych w tej grupie doznało urazu podczas samodzielnego stosowania produktu, a nie w trakcie zabiegu wykonywanego przez profesjonalistę.

image

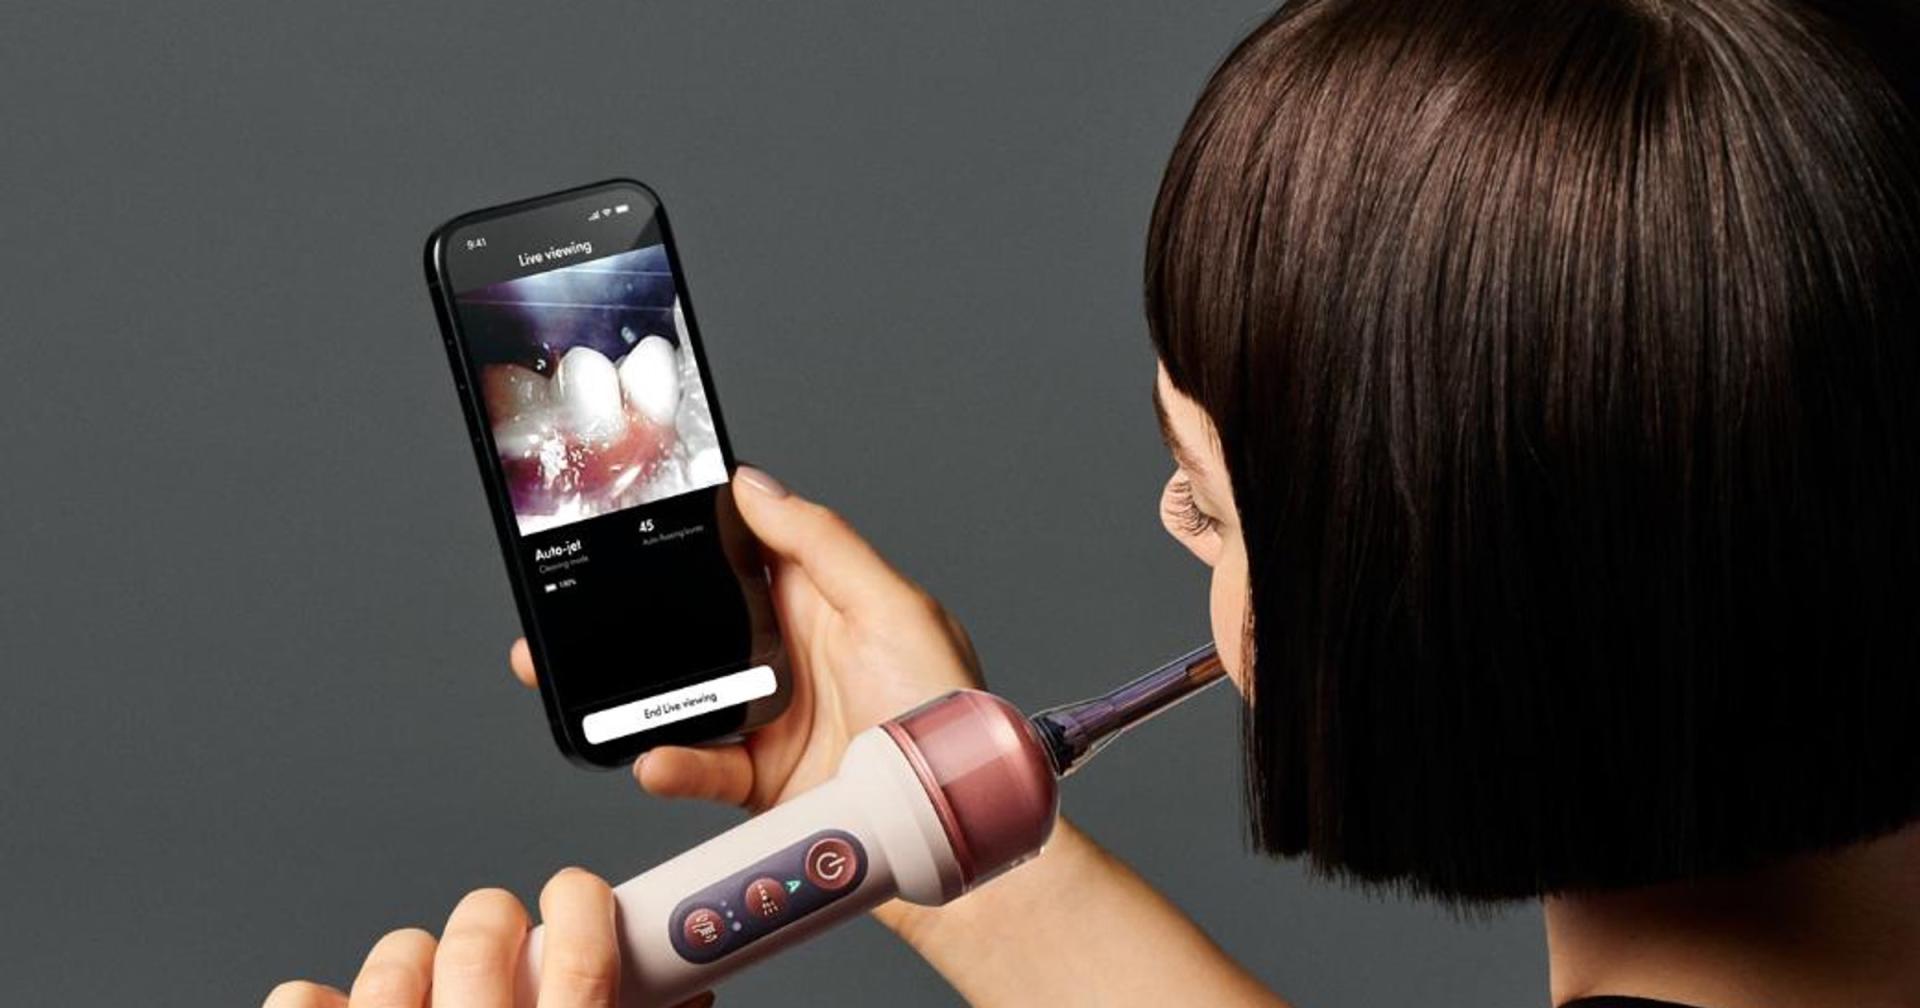
Usterka przyprawiająca o ból zębów: Dyson wycofuje część szczoteczek CameraJet

Wyniki wskazują więc na potrzebę różnicowania działań profilaktycznych w zależności od wieku użytkowników. W przypadku dzieci kluczowe znaczenie ma ograniczenie dostępu do kosmetyków, zwłaszcza preparatów w płynie i aerozoli. U dorosłych większą rolę może odgrywać prawidłowa obsługa urządzeń do stylizacji oraz zachowanie ostrożności podczas aplikacji produktów w bezpośrednim sąsiedztwie oczu.

Zmiany w strukturze urazów

Badacze odnotowali również zmiany w charakterze wypadków na przestrzeni analizowanych 20 lat. Z czasem zmniejszała się liczba urazów związanych z używaniem podgrzewanych produktów, natomiast wzrastała liczba przypadków, w których obrażenia wiązały się z działaniem innej osoby.

Dostępne informacje nie wskazują jednak, jakie konkretne czynniki odpowiadają za te zmiany. Nie pozwalają również przesądzić, czy spadek liczby urazów związanych z urządzeniami grzewczymi wynika z poprawy konstrukcji produktów, zmian w sposobie ich użytkowania czy innych okoliczności.

Dla producentów kosmetyków i akcesoriów do pielęgnacji wyniki badania stanowią przypomnienie o znaczeniu bezpieczeństwa użytkowania, odpowiednich instrukcji oraz komunikacji dotyczącej ryzyka. W przypadku produktów stosowanych w pobliżu oczu istotne są zarówno właściwości samego preparatu lub urządzenia, jak i sposób jego przechowywania oraz aplikacji.

American Academy of Ophthalmology prowadzi działania edukacyjne dotyczące bezpiecznego stosowania kosmetyków w okolicy oczu i udostępnia bezpłatne materiały dla pacjentów. Autorzy badania podkreślają, że proste środki ostrożności, takie jak przechowywanie kosmetyków poza zasięgiem dzieci i ostrożne posługiwanie się urządzeniami grzewczymi, mogą pomóc ograniczyć liczbę tego rodzaju urazów.

ZOBACZ KOMENTARZE (0)
23. październik 2026 01:02