
StoryEditor
Rynek i trendy
09.09.2020 00:00

Jakich kosmetyków chcą drogeryjne sieci?

Nowości na rynku kosmetycznym odgrywają szczególną rolę. Pojawia się ich bardzo dużo, ale zaledwie 10 proc. utrzymuje się na rynku dłużej niż rok. Jak w związku z tak dużą dynamiką rynku oraz konkurencją zapatrują się  na wprowadzanie nowinek na półki sieci drogeryjne? Jakie kryteria są kluczowe przy podejmowaniu współpracy?

Drogerie są najważniejszym miejscem sprzedaży kosmetyków. Według danych PMR mają 45 proc. udziałów w sprzedaży tej oferty. Dzieje się tak przede wszystkim za sprawą nowoczesnych sieci drogeryjnych, a absolutnie dominującą jest Rossmann – w sklepach tej sieci dziennie robi zakupy 800 tys. osób. A jednak większość producentów, wprowadzając nowości na rynek, pierwsze kroki kieruje do sklepów z tzw. rynku tradycyjnego – do lokalnych mikrosieci liczących od kilku do kilkudziesięciu placówek lub do pojedynczych sklepów indywidualnych właścicieli – bezpośrednio lub przez dystrybutorów organizujących sieci franczyzowe. Tradycyjne sklepy są najczęściej poligonem doświadczalnym – w nich producenci testują, czy ich produkt przyjmie się na rynku. Potem wiele firm stara się o jego wprowadzenie do największych sieci drogeryjnych, czy ostatnio coraz częściej także do dyskontów, nawet kosztem całkowitego uzależnienia się od takiego operatora. 

Oczekiwania handlu
Najsilniejsze sieci drogeryjne wprowadzając nowe marki na półki najczęściej oczekują od producentów kontraktu na wyłączność, ponieważ nie chcą, by identyczne produkty były sprzedawane u konkurencji. Takiego samego traktowania oczekuje handel tradycyjny. – Często producentom zależy na wprowadzeniu swoich produktów do handlu nowoczesnego, ale to jest dość trudna droga i są umowy, z których należy się wywiązać i rozliczyć. Wejście na półki wiąże się z dużą inwestycją marketingową zaplanowaną na cały rok. Producenci, zwłaszcza nowi, często nie mają pomysłu na swoją markę i nie mają strategii na jej wdrożenie i rozwój, dlatego chętnie wchodzą do tradycyjnych drogerii, których właściciele wykonują bardzo trudną pracę związaną z wdrożeniem nowości i gdy już mogliby zacząć zarabiać, te produkty pojawiają się w handlu nowoczesnym. To bardzo boli i podważa zaufanie do lojalności producentów. Według nas producenci powinni mieć oferty dla handlu nowoczesnego i tradycyjnego, jeśli są takie same, to ceny i wsparcie powinny być takie same – jasno tłumaczy Teresa Stachnio, wiceprezes zarządu sieci drogerii Jasmin.

Producenci, którzy chcą pracować ze wszystkimi kanałami sprzedaży starają się dywersyfikować ofertę – różne linie produktów, najczęściej także na innym poziomie cenowym, kierują do określonych kanałów dystrybucji. Jak jest to ważne, pokazują niektóre komentarze jurorów biorących udział w tegorocznym badaniu Perły Rynku Kosmetycznego: „marka wypromowana, a jednocześnie niedostępna w zagranicznych sieciach, co pozostaje wielkim plusem”, „mocne wsparcie marketingowe to już połowa sukcesu produktu – nie dość, że był reklamowany w telewizji, to dodatkowo firma zaproponowała sieciom tradycyjnym konkurencyjne ceny w stosunku do cen w zagranicznych sieciach”, „marka źle się kojarzy w tzw. tradycji – jest obecna we wszystkich sieciach zagranicznych i nie daje tradycyjnym sklepom konkurencyjnych cen czy promocji”, „w przypadku tej marki zbyt odczuwalna jest walka cenowa aptek i sklepów internetowych”.

Jest też część firm kosmetycznych, które stosują selektywną dystrybucję i nie decydują się na współpracę z największymi sieciami drogeryjnymi. Dotyczy to zwłaszcza nowych przedsiębiorstw o rodzinnym charakterze, których zwyczajnie nie stać na masowy zasięg, a których w ostatnich latach pojawiło się mnóstwo na polskim rynku. To stało się szansą dla drobnego detalu. Niektórym producentom nie przeszkadza, że muszą pracować indywidualnie ze sklepami, czy że sieci franczyzowe mają ograniczony wpływ na detalistów, którzy działają pod ich szyldem. Dla nich współpraca z każdym pojedynczym sklepem oznacza napływ gotówki tak potrzebnej na etapie rozwoju firmy. 

O tym, co trafi do konsumenta decydują w dużym stopniu sieci detaliczne. I zgodnie z przewidywaniami agencji badawczych będą się umacniać w swojej roli kreatora rynku

Co decyduje o wprowadzaniu nowości do sieci drogeryjnych?
Rynek kosmetyczny żyje nowościami. Co roku pojawia się ich coraz więcej. Na pewno nie jest to rynek producenta. O tym, co trafi do konsumenta decydują w dużym stopniu sieci detaliczne. I zgodnie z przewidywaniami agencji badawczych będą się umacniać w swojej roli kreatora rynku. – Sądzę, że trendy będą kreować nie producenci a sieci handlowe, to one wymuszą określone wdrożenia. Patrząc na trójkę hegemonów branży drogeryjnej – wszyscy stawiają na kosmetyki naturalne – mówił Michał Rudecki, client director w Nielsen Polska w wywiadzie udzielonym „Wiadomościom Kosmetycznym” w marcu br. 

Jaka jest więc strategia wobec nowości w największych sieciach perfumeryjnych i drogeryjnych? Co decyduje o tym, jakie produkty wejdą do sprzedaży?

– Nowości do sieci Douglas wprowadzane są dwubiegunowo – pierwsza ścieżka to produkty rekomendowane przez naszą centralę z przeznaczeniem do wprowadzenia w całej Europie. Druga wygląda tak, że sami wyszukujemy różne marki i produkty zgodnie z przewidywanymi trendami – mówi Rajmund Kula, key account manager w sieci perfumerii Douglas Polska.

– W Hebe kierujemy się wieloma kryteriami, ale w pierwszej kolejności zwracamy uwagę na wysoką jakość produktów i zgodność z ogólnoświatowymi trendami – wymienia Antonio Farinha, dyrektor handlowy w spółce Jeronimo Martins Drogerie i Farmacja zarządzającej siecią Hebe. – Stale rozszerzamy asortyment i wprowadzamy do niego nowości przede wszystkim w kategoriach kosmetyków naturalnych, koreańskich, makijażowych oraz higieny osobistej. Rozwijamy też marki własne, wprowadziliśmy niedawno linię wegańskich, bambusowych pędzli do makijażu. Staramy się rozwijać i zapewniać klientom takie produkty, których potrzebują i poszukują – zapewnia. 

Beata Dąbrowska, marketing communication manager w sieci drogeryjno-aptecznej Super-Pharm wylicza: – Pierwsze kryterium wprowadzania nowości to analiza potencjalnego obrotu, potem szasnę mają produkty, które są oferowane u nas choćby przez jakiś czas na wyłączność. Idealny produkt-kandydat na nowość w naszej sieci musi faktycznie taką nowością być, najlepiej z wartością dodaną, czyli powinien być to produkt utrzymany w obecnym trendzie lub prezentować jakieś innowacyjne rozwiązanie – podkreśla Beata Dąbrowska. 

Największa sieć drogeryjna Rossmann nie ujawnia żadnych kryteriów współpracy z dostawcami traktując je jako tajemnicę handlową. Jednak Agata Nowakowska, rzecznik prasowy sieci podkreśla, że tylko w sezonie wiosenno-letnim do drogerii Rossmann zostało wprowadzonych aż 3 tys. nowości. – Są to produkty starannie przez nas wyselekcjonowane, zgodne ze światowymi trendami jak less waste, np. szampony i odżywki w kostkach, produkty zawierające w składzie kannabidiol, produkty typu superfoods czy znane z Instagrama marki makijażowe – wymienia. 

Nowości? Tak, pod warunkiem, że…
Jak na wprowadzanie nowych marek i produktów do sprzedaży zapatrują się detaliści z tradycyjnego rynku? Ostrożniej niż w minionych latach. Są na tak, ale pod wieloma warunkami. 
– Rynek kosmetyków od lat rozwija się dynamicznie i my, jako sieć, próbujemy odnaleźć się w tej rzeczywistości. Nie zawsze jest to proste, gdyż ofert na rynku jest bardzo dużo. Nie szukamy nowych marek. To producenci znajdują nas – mówi Ewa Nowicka, dyrektor handlowy w sieci Noel mającej 11 własnych drogerii. – Staramy się wybierać firmy, które faktycznie są producentami i jednocześnie przedstawiają ciekawy pomysł wdrożeniowy na najbliższe pół roku: obecność marki w gazetce reklamowej, akcje konsumenckie, promowanie danej marki przez konsultantki w drogerii – wymienia. – Nasze drogerie są usytuowane w małych miastach liczących od 9 do 40 tysięcy mieszkańców. W związku z tym asortyment jest już dostosowywany do klienta lokalnego. Oznacza to, że mamy w swojej ofercie produkty masowe, a jednocześnie, edukując klientów odnośnie pielęgnacji czy potrzeb kosmetycznych, próbujemy wdrażać nowe marki – dodaje. 

Dariusz Tomczak, prezes sieci drogeryjnej Vica, do której należy 31 własnych placówek, odpowiada krótko: – Wprowadzamy nowe marki, ale już dużo mniej, ponieważ jest ich przesyt oraz nie oferują innowacyjnych rozwiązań. Zdecydowanie wolimy umacniać te, które już są w naszej ofercie.

Leszek Szwajcowski, wiceprezes franczyzowej sieci DP Drogerie Polskie, zapewnia, że nowości w niej nie zabraknie, ponieważ wyprzedzanie trendów rynkowych oznacza też wyprzedzanie konkurencji. Z tego też powodu wprowadzanie nowych produktów do DP nie odbywa się według ściśle zaplanowanego scenariusza. – Działamy na bieżąco w myśl zasady „kto pierwszy, ten lepszy”, skoro mamy się odróżniać ofertowo, musimy wyprzedzać konkurencję – mówi. – Nie jest tajemnicą, że nowości produktowe generują spory udział w naszym obrocie, ale przede wszystkim zapewniają napływ konsumentek, które uwielbiają wszelkie nowinki kosmetyczne. Sztuka polega jednak na tym, żeby spośród setek ofert wybrać te najbardziej pożądane – podkreśla. 

Zarząd sieci Jasmin jest otwarty na zupełnie nowe, wręcz start-upowe firmy kosmetyczne. Nie oznacza to jednak, że mogą to być firmy bez jakiegokolwiek zaplecza produkcyjnego i marketingowego. – Producenci bardzo często nie zdają sobie sprawy z realiów rynkowych. Są przekonani, że sprzedaż odbywa się sama, a tak nie jest. Ani handel nowoczesny, ani tradycyjny, sam nie będzie inwestował w marketing i reklamę. Nie wystarczy więc wprowadzić towar na półki i oczekiwać wyników, trzeba wykonać ogrom pracy reklamowej i marketingowej, i wiedzieć, że wiąże się ona z kosztami – podkreśla Teresa Stachnio. – Tu konieczny jest cały wachlarz działań: media społecznościowe, gazetki – najlepiej strony wizerunkowe, ponieważ klienci nadal lubią czytać, prezentacje na targach, udział w konferencjach. Marketing to „studnia bez dna”, tu trzeba stworzyć swoją strategię wdrożeniową i koniecznie ją realizować – zaznacza. W sieci Jasmin wdrożenia nowości odbywają się przez cały rok, z wyjątkiem jego końcówki. – Niechętnie wprowadzamy nowości na koniec roku, w listopadzie i grudniu. Jeśli nie sprzedamy produktów, jest kłopot ze zwrotem i wchodzą w inwentaryzację, a tego bardzo nie lubimy – wyjaśnia Teresa Stachnio.

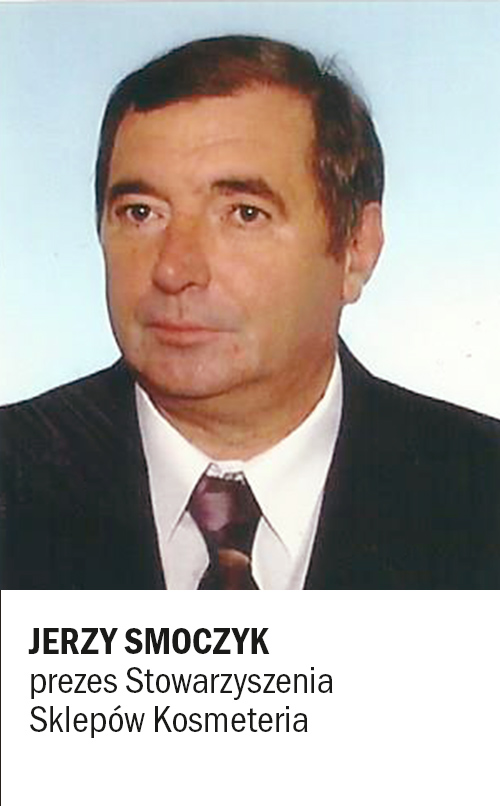
Jerzy Smoczyk, prezes Stowarzyszenia Sklepów Kosmeteria zaznacza, że wprowadzenie całkowicie nowej firmy do drogerii musi być bardzo głęboko przeanalizowane, a z perspektywy właściciela sklepu bardzo ważne jest przeanalizowanie polityki cenowej danej firmy. – Jeśli każdy może kupić dany produkt w cenie niższej niż kupuje sklep, to nie widzę żadnej możliwości żeby danym produktem handlować  – mówi.
 
W jakie kategorie będą inwestować polskie sieci? 
Leszek Szwajcowski pytany o to, jak będzie budowany w najbliższym czasie asortyment w sieci DP i w jakie kategorie będzie ona inwestowała, odpowiada: – Nadal widzimy wzrost zainteresowania kosmetykami organicznymi, wegańskimi czy bio. Klienci coraz bardziej zwracają uwagę nie tylko na skład produktu, ale także na jego ekologiczne pochodzenie i opakowanie. Z pewnością będziemy rozwijać i promować te kategorie. Zarządzająca siecią DP firma Błysk, która specjalizuje się w dystrybucji kosmetyków i chemii gospodarczej, w ostatnich latach zajmuje się także wprowadzaniem na rynek nowych marek. – Mamy wiele przykładów skutecznie i z dużym sukcesem wdrożonych marek i produktów, które w pierwszej kolejności były przeznaczone wyłącznie dla sieci Drogerie Polskie. Cały czas intensywnie pracujemy nad taką ofertą – dodaje Leszek Szwajcowski. 

Drogerie Jasmin są również zainteresowane produktami ekologicznymi, chętnie współpracują także z polskimi markami. Istotnych zmian w ofercie jednak sieć nie przewiduje. – Będziemy utrzymywać asortyment sprawdzony i wprowadzimy kilka nowości, co roku interesujące produkty znajdujemy wśród kandydatów do tytułu Perły Rynku Kosmetycznego – mówi Teresa Stachnio, która od lat zasiada w jury konkursu organizowanego przez „Wiadomości Kosmetyczne” i testuje pojawiające się na rynku nowinki. Część z nich dzięki temu trafia do sieci Jasmin, by przejść tam okres próby i po nim ewentualnie wchodzi do większej liczby sklepów. 

Rewolucji w ofercie nie przewiduje również sieć drogerii Vica. – Istotnych zmian asortymentowych nie planujemy. Konsekwentnie rozwijamy piramidę asortymentową ustaloną dwa lata temu. Chcemy się skupić na najważniejszych dla naszych drogerii kategoriach, takich jak kosmetyki do pielęgnacji ciała i do włosów, perfumy oraz makijaż – wymienia Dariusz Tomczak. 

Na wprowadzanie nowości trzeba mieć pieniądze 
Ewa Nowicka z sieci Noel przyznaje, że klienci są nadal ciekawi nowych produktów, choć tempo wprowadzania nowości na rynek zaczyna być zbyt duże. – Dla nas nowościami są jednocześnie wdrożenia proponowane przez firmy, z którymi już współpracujemy, jak i zupełnie nowe produkty firm mniej znanych lub dopiero budujących swój brand. Czasami mamy wrażenie, że działy zajmujące się marketingiem tak szybko działają i zmieniają asortyment, że nie dają klientowi czasu na polubienie i przyzwyczajenie się do produktu. Nowość to dla nas trzy składowe – produkt, inwestycja i wdrożenie, czyli materiały promocyjne. Jeśli te trzy czynniki uda się biznesowo scalić, to najczęściej nowość staje się klasyką  – tłumaczy Ewa Nowicka. – Istnieją marki, których nowe wdrożenia zawsze są trafione, dobrze reklamowane w telewizji oraz social mediach, przez co docierają do różnych grup odbiorców. Wszystko sprowadza się jednak do skutecznego marketingu. Bez odpowiedniego pomysłu producenta czy dystrybutora na współpracę oraz promocję, produkt nie zaistnieje w świadomości klienta i „nie sprzeda się sam”  –  dodaje. Informuje, że wciąż najwięcej nowości przybywa w kategoriach pielęgnacji włosów, twarzy i ciała. W kategorii koloryzacji włosów stale rośnie udział polskich marek. 

– Nowości są bardzo ważne, na nich opiera się rynek kosmetyczny. Jednak ich wprowadzenie to dziś bardzo duże wyzwanie dla producenta – podkreśla Teresa Stachnio z sieci Jasmin. – Firma musi mieć przygotowaną strategię inwestycyjną i przemyślaną politykę cenową – jeśli cena będzie adekwatna do jakości i konsument ją zaakceptuje, wprowadzimy taki produkt na półki – tłumaczy. – Łatwiej jest nam wprowadzać nowości z firmą, która już z nami współpracuje, ponieważ możemy zdelistować produkt najsłabiej rotujący i w to miejsce zaproponować nowość. Gorzej jest z zupełnie nowymi dla nas firmami i markami – tu trzeba znaleźć miejsce na ekspozycję i promocje, ale jeśli produkt nas zaciekawia, to decydujemy się na współpracę – zaznacza. 

Najpierw faza testów
Tak jak Rossmann, Hebe, Super-Pharm czy Natura tak też sieci zrzeszające sklepy kosmetyczne na zasadzie franczyzy nie decydują się na wprowadzenie nowości od razu do całej sieci. Najpierw nowości trafiają do określonej części placówek i muszą przejść fazę testów. W przypadku drogerii Jasmin trwa to nie krócej niż 3 miesiące i nie dłużej niż 6 miesięcy. – W tym czasie producent powinien inwestować w działania marketingowe i reklamowe – mówi Teresa Stachnio. – Jeśli po 3 miesiącach odsprzedaż oferty jest niezadawalająca – nie sprzedano połowy produktów – to umawiamy się na zwroty. Jeśli sprzedaż jest dobra, każda drogeria dobiera produkty według własnych potrzeb. Jeśli nowość się obroniła, zostaje w naszej ofercie, może też trafić na listę produktów dostępnych w centralnym magazynie kosmetycznym PGD – podaje szczegóły.

Również w Drogeriach Polskich każda nowość musi najpierw przejść okres próbny. – Rekomendacja nowego asortymentu właścicielom sklepów franczyzowych to spora odpowiedzialność z naszej strony, dlatego zanim do tego dojdzie, starannie analizujemy jego sprzedaż w ośmiu własnych drogeriach które są swoistym poligonem doświadczalnym – wyjaśnia Leszek Szwajcowski. 

Według najnowszych danych firmy badawczej Nielsen, na koniec 2019 r. w Polsce działało 8051 drogerii. Liczba tego rodzaju placówek jest od 2017 r. stabilna, ale przede wszystkim za sprawą sieciowych formatów. – Kanał drogeryjny w ujęciu numerycznym jest stabilny, natomiast analizując głębiej, widoczny jest dynamiczny wzrost sieci drogeryjnych, przy jednoczesnym spadku liczby tradycyjnych, niezależnych placówek – informuje Marcin Cyganiak, dyrektor handlowy Nielsen Connect w Polsce. Trzeba jednak podkreślić, że pozycja tzw. tradycyjnych sklepów kosmetycznych, drogerii ulokowanych na osiedlach, blisko domu, wzmocniła się w okresie pandemii w związku z czasowym ograniczeniem handlu w galeriach handlowych. 

Eksperci z handlu o nowościach w przyszłości i zasadach ich wprowadzania
 
Na pewno będziemy wprowadzać nowości, ale ostrożniej i zwracając uwagę na bezpieczeństwo transakcji: możliwość zwrotu, skład produktów, kraj pochodzenia. Będziemy współpracować z firmami, które mocno nas wspierały w dobie pandemii, ale też pamiętamy kto nas zostawił zaraz w pierwszych dniach gdy ogłoszono zagrożenie. Było to dla wielkie zaskoczenie, „odwrót z pola walki”, gdy tak potrzebne było wsparcie.
Mówiąc o samej ofercie, jestem przekonana, że pandemia stworzyła nową kategorię produktów antyseptycznych, od środków do mycia, przez pielęgnacyjne do chemicznych, w tym odświeżaczy powietrza.

 
Co miesiąc do naszej oferty wprowadzamy ok. 200 nowości. Pandemia nie przyczyniła się do zmiany tego podejścia. Nie zmieniło się też nasze podejście do nowości. Ważne są dla nas trendy rynkowe, potencjał odsprzedażowy i kampania marketingowa danej linii produktów.


Czas pandemii zmienił nasze podejście do nowości, przede wszystkim w zakresie częstotliwości wprowadzania ich na półki – będą się pojawiały rzadziej. Niezmiennie odnosimy też wrażenie, że działy marketingu w wielu firmach nie do końca zdają sobie sprawę z obecnych potrzeb kobiet czy z aktualnej sytuacji na świecie. Zbyt często tworzą abstrakcyjne koncepty, które mają zadziałać tylko dzięki promocji w social mediach. Niestety, rok 2020 wywrócił świat do góry nogami i trzeba zdawać sobie z tego sprawę. Nie można zakładać, że plany, które snuliśmy na samym początku roku, nadal nadają się do pełnej realizacji. Tej świadomości prawdopodobnie brakuje twórcom nowych projektów kosmetycznych. 
Wszyscy musimy pamiętać, że klient drogeryjny jest klientem świadomym, poszukującym, więc także ciekawym nowości. Przez ostatni czas nauczyliśmy się oczekiwać od firm planów wdrożeniowych oraz całej, rozłożonej na kilka miesięcy, idei marketingowej, jak dany produkt wprowadzić na półkę i zakorzenić go w świadomości konsumenta, aby po niego wracał. Jeśli dana marka jest nam to w stanie zapewnić, wraz z zabezpieczeniem ciągłości współpracy, chętnie sięgamy po nowości. Musimy jednak pamiętać, że klient nie spędza już tak dużo czasu w drogerii, więc musimy używać wszystkich dostępnych narzędzi marketingowych w krótkim czasie. Z pewnością rok 2020 mocno zweryfikował, z którymi firmami chcemy współpracować, a z którymi nie wiążemy dłuższej relacji biznesowej. 

Idealny produkt-kandydat na nowość w naszej sieci musi faktycznie taką nowością być, najlepiej z wartością dodaną, czyli powinien być to produkt utrzymany w obecnym trendzie lub prezentować jakieś innowacyjne rozwiązanie.

W Hebe kierujemy się wieloma kryteriami, ale w pierwszej kolejności zwracamy uwagę na wysoką jakość produktów i zgodność z ogólnoświatowymi trendami.


Nadal widzimy wzrost zainteresowania kosmetykami organicznymi, wegańskimi czy bio. Klienci coraz bardziej zwracają uwagę nie tylko na skład produktu, ale także na jego ekologiczne pochodzenie i opakowanie. Z pewnością będziemy rozwijać i promować te kategorie.

 Trudno o drugi kraj w Unii Europejskiej, w którym wprowadzanych jest tyle nowości kosmetycznych. Z moich analiz wynika, że poniżej 10 proc. nowości jest przyjmowanych pozytywnie. W firmach, które mają stabilną politykę ten współczynnik jest powyżej 90 proc. Niestety możemy podać wiele przykładów, jak zostały zniszczone wspaniałe marki, które jeszcze niedawno miały dobrą pozycję na naszym rynku.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
04.10.2026 14:17
Beauty wchodzi w erę rezultatów. Sześć trendów, które zmienią rynek kosmetyczny do 2030 roku [RAPORT Huge Thing i DOUGLAS Polska]
Wg raportu DOUGLAS i Huge Thing branża odchodzi od sprzedaży samego produktu -  liczy się długoterminowa relacja z konsumentem.mat. prasowe Douglas

Sztuczna inteligencja, diagnostyka, naukowe dowody skuteczności, wellness, zrównoważony rozwój oraz longevity – to właśnie te obszary będy dą coraz mocniej definiować przyszłość rynku beauty i wg DOUGLAS i Huge Thing to 6 trendów, które ukształtują rynek do 2030 roku. Najważniejsza zmiana jest jednak szersza: branża odchodzi od sprzedaży samego produktu i zmierza w stronę mierzalnego rezultatu, personalizacji oraz długoterminowej relacji z konsumentem.

Rynek kosmetyczny w Europie nadal rośnie. Jego wartość zwiększyła się ze 104 mld euro w 2024 r. do 110 mld euro w 2025 r. Jednocześnie zmienia się sposób konkurowania. Jak wskazuje raport „Trends in Beauty Industry”, przygotowany przez Huge Thing we współpracy z DOUGLAS Polska, w kolejnych latach przewagi marek nie będą już budowane przede wszystkim liczbą nowych produktów czy wysokością budżetów reklamowych.

Coraz większego znaczenia będą nabierać zaufanie, wiarygodność, dowody skuteczności, wygoda i umiejętność dopasowania oferty do rzeczywistych potrzeb konsumenta.

To właśnie autorzy raportu nazywają „erą rezultatów”. Konsument chce dziś wiedzieć nie tylko, co kupuje, ale przede wszystkim jaki efekt może osiągnąć, dlaczego dany produkt lub zabieg jest odpowiedni dla niego i czym można potwierdzić jego skuteczność.

image

Rhode w Polsce. Wielki hype Hailey Bieber czy realne zagrożenie dla rynku kosmetycznego?

Zmiana dotyczy więc całego modelu zakupowego. W przyszłości proces może coraz częściej wyglądać nie jak: produkt → zakup, lecz: diagnoza - rekomendacja - pielęgnacja - monitorowanie efektów - modyfikacja rutyny.

Polska rośnie, ale przede wszystkim dzięki obecnym konsumentom

Ta transformacja nie jest wyłącznie wizją odległej przyszłości. Widać ją już na polskim rynku.

W 2025 r. wydatki na produkty i usługi beauty w Polsce wzrosły o 7,8 proc. rok do roku. Sprzedaż produktów zwiększyła się o 7,5 proc., a usług – o 8,8 proc. Jednocześnie liczba klientów rosła znacznie wolniej niż wartość rynku. W przypadku produktów liczba kupujących zwiększyła się o 2,4 proc., częstotliwość zakupów o 3,4 proc., a średnia wartość transakcji o 1,6 proc. W usługach liczba klientów wzrosła o 0,7 proc., częstotliwość korzystania z nich o 1,7 proc., natomiast średnia wartość transakcji aż o 6,2 proc.

image

Polski rynek kosmetyczny urósł do 6,4 mld euro. Awans w rankingu eksporterów [RAPORT PZPK]

- Branża beauty wchodzi w etap, w którym przewagi nie można już budować wyłącznie kolejnym produktem i większym budżetem marketingowym. Konsumenci oczekują dziś, że marka pomoże im dokonać właściwego wyboru, pokaże mierzalny efekt i będzie towarzyszyć im dłużej niż do momentu zakupu. Nasz najnowszy raport, przygotowany wspólnie z Douglas Polska, pokazuje, jak technologia, nauka i zmieniające się zachowania klientów wpływają na cały rynek oraz gdzie pojawia się przestrzeń do wdrażania innowacji. - komentuje Monika Synoradzka, CEO Huge Thing. - Coraz więcej dużych organizacji otwiera się na współpracę ze startupami. Wyzwaniem pozostaje jednak nie sam dostęp do nowych technologii, lecz wybór rozwiązań, które odpowiadają na realne potrzeby i mogą przynieść mierzalne efekty biznesowe. W Huge Thing obserwujemy to na co dzień, pomagając firmom lepiej poruszać się w świecie innowacji i przekładać nowe technologie na konkretne wdrożenia. - dodaje Synoradzka.

Premiumizacja nie kończy się na cenie

Zmienia się również struktura wydatków. W 2025 roku rosła liczba klientów dokonujących zakupów o wartości przekraczającej 300 zł, ale najmocniejszą dynamikę widać w grupie wydającej jednorazowo ponad 500 zł. Liczba takich klientów zwiększyła się o 8,3%. w przypadku produktów beauty i aż o 12,1%. w usługach.

Nie oznacza to, że cena przestała mieć znaczenie. Dane pokazują jednak, że część konsumentów jest gotowa zapłacić więcej za zaawansowany produkt, spersonalizowaną usługę, eksperckie doradztwo lub rozwiązanie oferujące konkretny i możliwy do zweryfikowania efekt. Usługi beauty rosną przy tym szybciej niż sprzedaż produktów, co wpisuje się w szerszą zmianę: kosmetyki coraz częściej łączą się z diagnostyką, wellness, profilaktyką i długoterminową troską o kondycję skóry.

- Wraz z wartością zakupu rosną także oczekiwania klientów. Polacy nie szukają dziś kolejnego generycznego produktu, lecz rozwiązań, które dają mierzalne efekty. Z naszych obserwacji i danych zawartych w raporcie jasno wynika, że przyszłość retailu beauty leży w eksperckim doradztwie, nowoczesnej diagnostyce i personalizacji wspieranej przez AI. Niezależnie od tego, czy klient odwiedza naszą perfumerię stacjonarną, kupuje online, czy korzysta z naszego cyfrowego asystenta ANNA, oczekuje rekomendacji opartej na twardych danych i realnych potrzebach swojej skóry. - podkreśla Grzegorz Gęsik-Rudnicki, Dyrektor Marketingu DOUGLAS Polska.

1. AI przestaje być dodatkiem. Staje się warstwą całego doświadczenia

Pierwszym z sześciu trendów jest hiperpersonalizacja wykorzystująca sztuczną inteligencję.

Do tej pory AI w beauty kojarzyło się przede wszystkim z rekomendacją produktu, wirtualnym przymierzaniem czy wyszukiwaniem. Raport wskazuje jednak na znacznie głębszą zmianę: sztuczna inteligencja ma stopniowo stawać się infrastrukturą całego doświadczenia zakupowego i pielęgnacyjnego.

Algorytmy mogą łączyć informacje o produktach z danymi dotyczącymi potrzeb skóry, stylu życia, środowiska czy wcześniejszych zachowań zakupowych. Dzięki temu rekomendacja przestaje być jednorazową podpowiedzią, a może stać się usługą, która zmienia się wraz z konsumentem.

Według danych przywołanych w raporcie już dziś 58 proc. kupujących sięga po narzędzia AI w pierwszej kolejności, gdy szuka informacji lub rekomendacji. Kolejnym etapem będzie przejście od AI reagującej na pytania konsumenta do AI, która będzie potrafiła przewidywać jego potrzeby i wcześniej dostosowywać rekomendacje.

image

AI zmienia rynek kosmetyczny od laboratorium po półkę. Eksperci: firmy muszą produkować skuteczne produkty, a nie idealne twarze

Dla marek oznacza to również zmianę podejścia do lojalności. Zamiast jednorazowej sprzedaży coraz większe znaczenie będą miały systemy, które pomagają klientowi przez dłuższy czas – od wyboru kosmetyku, przez budowanie rutyny, aż po jej uzupełnianie i modyfikowanie.

2. Najpierw diagnoza, potem kosmetyk

Drugi kierunek to rozwój diagnostyki i urządzeń połączonych z cyfrowym ekosystemem beauty.

Konsument coraz częściej nie chce już samodzielnie zgadywać, czego potrzebuje jego skóra. Chce otrzymać informację, która pozwoli mu podjąć bardziej świadomą decyzję.

Technologie analizy obrazu, komputerowego rozpoznawania obrazu czy urządzenia monitorujące kondycję skóry mogą zmienić kolejność całego procesu zakupowego. Zamiast zaczynać od półki z produktami, konsument może zaczynać od diagnozy. Dopiero później pojawi się rekomendacja konkretnej rutyny.

Raport zakłada, że pierwsza fala masowej adopcji technologii diagnostycznych przypadnie na lata 2026–2027, a do 2030 r. ciągłe monitorowanie kondycji skóry może stać się standardem.

To oznacza także nowe zadanie dla retailerów. Sklep przyszłości nie będzie wyłącznie miejscem, w którym klient ogląda produkty. Może stać się przestrzenią diagnozy, konsultacji, edukacji i monitorowania rezultatów.

3. Koniec ery samych obietnic. Liczyć się będą dowody

Trzecim trendem jest rozwój beauty opartego na dowodach naukowych.

Konsumenci coraz lepiej rozumieją składniki, mechanizmy działania kosmetyków i sposoby weryfikowania deklaracji producentów. W efekcie sama obietnica marketingowa przestaje wystarczać.

Większego znaczenia nabierają badania kliniczne, transparentność formulacji, wiarygodne dane dotyczące skuteczności oraz eksperckie rekomendacje. Raport wskazuje, że do 2030 r. naukowa wiarygodność może przestać być wyróżnikiem najbardziej zaawansowanych czy premium marek i stać się jednym z podstawowych elementów konkurencji w całej kategorii beauty.

To ważna zmiana także z perspektywy komunikacji. Marki będą musiały nie tylko mówić „ten produkt działa”, ale coraz częściej odpowiadać na pytania: dlaczego działa, dla kogo działa i jak można potwierdzić jego skuteczność.

4. Beauty coraz bliżej wellness

Granica pomiędzy urodą, zdrowiem i dobrostanem stopniowo się zaciera.

Pielęgnacja skóry coraz częściej jest postrzegana jako część szerszego stylu życia obejmującego sen, odżywianie, stres, aktywność fizyczną czy zdrowe starzenie. W konsekwencji kosmetyki przestają funkcjonować jako całkowicie odrębna kategoria.

Raport wskazuje, że do 2030 r. mogą rozwijać się ekosystemy łączące produkty stosowane na skórę, suplementację, cyfrowe doradztwo i technologie monitorujące zdrowie. Dane z urządzeń ubieralnych – dotyczące m.in. snu, stresu czy odżywiania – mogą w przyszłości wspierać tworzenie bardziej dopasowanych rekomendacji.

Zmienia się także rola zapachu. Fragrance coraz częściej jest traktowany nie tylko jako element wyglądu czy stylu, ale również jako narzędzie związane z emocjami i dobrostanem.

Dla rynku oznacza to potencjalne przesunięcie od sprzedaży pojedynczych kategorii do tworzenia kompleksowych rytuałów i usług wspierających dobre samopoczucie.

image

Suplementy beauty & wellness - nowy silnik wzrostu branży kosmetycznej. Koncerny FMCG i Big Pharma konsolidują rynek

5. Zrównoważony rozwój przestaje być hasłem marketingowym

Piąty trend dotyczy zrównoważonego i efektywnego wykorzystania zasobów.

Raport zwraca uwagę na zmianę charakteru tego obszaru. Zrównoważony rozwój coraz mniej przypomina dodatkowy element komunikacji marki, a coraz bardziej staje się wymogiem operacyjnym.

Firmy będą musiały uwzględniać kwestie środowiskowe już na etapie projektowania produktu, opakowania i łańcucha dostaw. Znaczenia nabiorą rozwiązania ograniczające zużycie zasobów, modele refill, obieg opakowań, transparentność łańcucha dostaw czy składniki pozyskiwane dzięki biotechnologii.

Jednocześnie konsumenci oczekują, że bardziej zrównoważone rozwiązania nie będą oznaczały kompromisu w zakresie skuteczności, wygody czy estetyki.

To oznacza, że przyszłość zrównoważonego beauty będzie zależała nie tylko od tego, co marka deklaruje, ale przede wszystkim od tego, jak projektuje produkt i jak zarządza jego całym cyklem życia.

6. Od anti-aging do preventive beauty i longevity

Szósty trend zmienia sposób, w jaki branża myśli o starzeniu się skóry.

Model koncentrujący się na korygowaniu widocznych oznak starzenia stopniowo ustępuje miejsca podejściu prewencyjnemu. Zamiast czekać na pojawienie się problemu, konsumenci coraz częściej chcą wcześniej działać na rzecz długoterminowego zdrowia skóry.

Rozwój biotechnologii, diagnostyki i sztucznej inteligencji może w przyszłości umożliwić tworzenie rozwiązań wykorzystujących dane dotyczące biologii organizmu, stylu życia i środowiska. Raport wskazuje również na możliwość rozwoju ekosystemów łączących diagnostykę, AI, pielęgnację i suplementację.

W takim modelu skincare staje się nie tyle reakcją na pojawiające się zmarszczki, ile długoterminową praktyką wspierającą zdrowe starzenie się skóry.

To również potencjalnie zmienia model biznesowy. Zamiast jednorazowej sprzedaży kosmetyku mogą rozwijać się usługi oparte na ciągłej opiece, subskrypcjach, monitorowaniu zmian i regularnym dostosowywaniu rutyny.

Nie chodzi o więcej kosmetyków. Chodzi o lepsze doświadczenie Choć sześć opisanych trendów dotyczy różnych obszarów – od AI, przez naukę i diagnostykę, po wellness i zrównoważony rozwój – łączy je jedna fundamentalna zmiana.

Beauty odchodzi od modelu opartego na produkcie na rzecz modelu opartego na rezultacie.

image

Miliony zysku w dzień. Tak TikTok Shop i discover commerce rewolucjonizują rynek kosmetyków

Największą przewagą nie musi być już największy asortyment. Może nią być umiejętność uproszczenia konsumentowi wyboru, dostarczenia wiarygodnej wiedzy, dobrania właściwego rozwiązania i pokazania, że ono rzeczywiście działa.

Właśnie dlatego raport przewiduje, że do 2030 r. liderzy rynku będą konkurować przede wszystkim jakością tworzonych ekosystemów, a nie liczbą wprowadzanych produktów. AI, diagnostyka, produkty poparte badaniami, wellness, rozwiązania cyrkularne i longevity mają działać razem, tworząc ciągłą wartość w całej relacji z konsumentem.

Polska jako europejski poligon innowacji

Na tym tle Polska ma szczególnie interesującą pozycję.

Według raportu wartość polskiego rynku beauty w 2025 r. wyniosła około 6,4 mld euro. Polska jest wskazywana jako piąty największy rynek kosmetyczny w Unii Europejskiej po wyłączeniu Wielkiej Brytanii, a jego skala, rosnące wydatki konsumentów i silne zaangażowanie w kanały cyfrowe tworzą dobre warunki do testowania nowych rozwiązań.

To może być szczególnie ważne dla Beauty Tech. Polska łączy dużą bazę konsumentów z szybko rosnącym rynkiem i otwartością na rozwiązania cyfrowe. W praktyce może więc stać się miejscem testowania technologii związanych z personalizacją, diagnostyką czy sprzedażą omnichannel.

Nieprzypadkowo raport powstał w ramach współpracy dużego gracza retailowego ze środowiskiem startupowym. Female Fundraising Academy, której towarzyszyła współpraca DOUGLAS i Huge Thing, miała łączyć founderki, inwestorów, ekspertów i duży biznes oraz ułatwiać młodym firmom wejście w świat skalowania i współpracy z korporacjami.

Agnieszka Mosurek-Zava: „Przyszłość beauty jest kształtowana właśnie teraz”

W raporcie szczególnie mocno wybrzmiewa perspektywa Agnieszki Mosurek-Zava, CEO DOUGLAS Poland & CEE. Jej zdaniem rola współczesnego retailera wykracza już daleko poza oferowanie produktów.

„Branża beauty rozwija się dzięki pasji, świeżemu spojrzeniu i nowym pomysłom. Obok kultowych marek, które od pokoleń cieszą się zaufaniem naszych klientów, z dumą wspieramy również innowacyjne przedsięwzięcia tworzone przez wschodzące liderki branży w ramach programu Female Fundraising Academy.

Tempo zmian jest dziś szybsze niż kiedykolwiek, a w Douglas postrzegamy naszą rolę jako znacznie szerszą niż samo oferowanie wyjątkowych produktów. Chcemy być miejscem, w którym przyszłość branży beauty jest kształtowana i wcielana w życie. Wraz ze zmianą oczekiwań konsumentów – rosnącą potrzebą prawdziwej personalizacji, eksperckiego doradztwa i autentycznego zaufania – nasze perfumerie i platformy cyfrowe naturalnie ewoluują w kierunku przestrzeni, które oferują jeszcze bardziej kompleksową troskę, wiedzę i wsparcie.

Dlatego właśnie nasze partnerstwo z Huge Thing przy tworzeniu tego raportu ma dla nas tak duże znaczenie. Nie jest to jedynie spojrzenie na trendy rynkowe z zewnątrz, lecz odzwierciedlenie naszego sposobu myślenia i działania. Polska jest dynamicznym, szybko rozwijającym się rynkiem i jestem niezwykle dumna z tego, że nie tylko podążamy za zmianami, ale aktywnie wyznaczamy kierunek tych rozmów.

Prawdziwe przywództwo w naszej branży nie polega na wprowadzaniu największej liczby produktów. Chodzi o łączenie właściwych ludzi, budowanie wartościowych partnerstw i odwagę, by działać krok przed innymi. Mam nadzieję, że ten raport będzie źródłem świeżej inspiracji i pozwoli lepiej zobaczyć, w jakim kierunku zmierza nasza branża.”

Ta wypowiedź dobrze podsumowuje zmianę, którą opisuje raport. Retailer przyszłości nie będzie tylko selekcjonerem produktów. Będzie również przewodnikiem po coraz bardziej skomplikowanym świecie beauty – łączącym produkty, wiedzę, technologię, diagnostykę i doświadczenie.

Beauty 2030: mniej zgadywania, więcej wiedzy

Jeśli prognozy raportu się potwierdzą, za kilka lat pytanie „który kosmetyk kupić?” będzie miało znacznie mniejsze znaczenie niż dziś.

Konsument będzie chciał wiedzieć: czego potrzebuje moja skóra, jakie rozwiązanie będzie dla mnie najlepsze, jakie są na to dowody i czy rzeczywiście widzę efekt?

To właśnie dlatego przyszłość beauty może należeć do firm, które najlepiej połączą naukę, technologię, personalizację i wygodę.

Era kolejnych produktów jeszcze się nie skończyła. Ale coraz wyraźniej zaczyna się era, w której produkt jest dopiero początkiem relacji, a nie jej końcem.

*Artykuł opracowany na podstawie raportu „Trends in Beauty Industry”, przygotowanego przez Huge Thing we współpracy z DOUGLAS Polska, oraz informacji prasowej z 1 października 2026 r. Raport zaznacza, że przedstawione kierunki rozwoju i tzw. słabe sygnały mają charakter obserwacji kierunkowych, a nie prognoz rynkowych.

ZOBACZ KOMENTARZE (0)
StoryEditor
Rynek i trendy
02.10.2026 15:43
Enzymy w detergentach zyskują na znaczeniu. Rynek ma rosnąć dzięki ekologii i technologii
Kapsułki z detergentem do prania.Mouse family/Shutterstock

Rosnące zapotrzebowanie na biodegradowalne środki czyszczące, rozwój technologii wieloenzymatycznych i zastosowanie detergentów enzymatycznych w ochronie zdrowia zwiększają znaczenie tej kategorii. Według Market Growth Reports globalny rynek detergentów enzymatycznych może wzrosnąć z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r., przy średniorocznym tempie wzrostu (CAGR) na poziomie 6,2 proc. Dane zawarte w materiale wskazują jednak na różne wartości bazowe rynku, zależnie od przyjętej definicji kategorii.

Detergenty enzymatyczne są kategorią środków czyszczących, w których za rozkładanie określonych rodzajów zabrudzeń odpowiadają enzymy, m.in. proteazy, amylazy, lipazy czy celulazy. Ich zastosowanie obejmuje zarówno gospodarstwa domowe, jak i sektor medyczny, przemysł oraz laboratoria. W ostatnich latach rozwój tej kategorii jest powiązany przede wszystkim z poszukiwaniem skutecznych środków czyszczących, które jednocześnie pozwalają ograniczać wykorzystanie agresywnych substancji chemicznych.

Według jednego z ujęć przedstawionych w analizie globalny rynek detergentów enzymatycznych był wart w 2024 r. około 3,2 mld dol. i ma osiągnąć 5,8 mld dol. w 2030 r. Inne dane zawarte w materiale odnoszą się do węższej kategorii i wskazują na wartość 1,5 mld dol. globalnego rynku enzymów detergentowych w 2024 r. Jeszcze inna prognoza zakłada wzrost rynku detergentów enzymatycznych z 424,02 mln dol. w 2026 r. do 717,07 mln dol. w 2035 r. przy CAGR 6,2 proc. Różnice wskazują na odmienne zakresy analizowanych segmentów i definicje rynku.

Szpitale głównym odbiorcą

Największym obszarem zastosowania detergentów enzymatycznych pozostaje ochrona zdrowia. Z przedstawionych danych wynika, że szpitale odpowiadały w 2024 r. za 60,18 proc. udziału w rynku według zastosowania. Produkty enzymatyczne wykorzystywane są m.in. do mycia narzędzi chirurgicznych i endoskopów, czyli na etapie poprzedzającym właściwą dezynfekcję lub sterylizację.

W szerszej segmentacji zastosowania medyczne i związane z ochroną zdrowia odpowiadały za około 54 proc. globalnego rynku, podczas gdy zastosowania gospodarstwa domowego stanowiły około 29 proc. popytu. W USA około 38 proc. całkowitego popytu na detergenty enzymatyczne ma pochodzić z zastosowań w ochronie zdrowia.

image

Rozporządzenie 2026/405 w sprawie detergentów – nowy etap regulacji środków powierzchniowo czynnych

Znaczenie segmentu medycznego wiąże się z właściwościami enzymów. Proteazy mogą rozkładać pozostałości białkowe, amylazy – skrobię, a lipazy – tłuszcze. Pozwala to projektować preparaty przeznaczone do usuwania różnych rodzajów zanieczyszczeń organicznych.

Rozwijane są przy tym formulacje zawierające kilka enzymów. Detergenty dwuenzymatyczne odpowiadały w 2024 r. za 51,15 proc. rynku według typu produktu, co czyniło je największym segmentem. Najczęściej łączą one proteazę i amylazę. Jednocześnie najszybciej rozwijającą się kategorią mają być detergenty wieloenzymatyczne, zawierające trzy lub więcej enzymów.

To właśnie technologie wieloenzymatyczne są jednym z istotnych kierunków prac badawczo-rozwojowych. Według przedstawionych danych około 42 proc. działań związanych z rozwojem produktów koncentruje się na technologiach wykorzystujących wiele enzymów. Ich celem jest zwiększenie skuteczności preparatów wobec różnych rodzajów zabrudzeń oraz umożliwienie ich stosowania w większej liczbie procesów czyszczenia.

Ekologia wpływa na formulacje

Drugim ważnym czynnikiem rozwoju kategorii jest presja na ograniczanie wpływu środków czyszczących na środowisko. Około 66 proc. zainteresowania rynkowego ma koncentrować się na biodegradowalnych i bardziej przyjaznych środowisku detergentach. Z kolei około 46 proc. producentów ma rozwijać formulacje biodegradowalne i pozbawione fosforanów.

Ważnym kierunkiem są również produkty skoncentrowane. Według danych zawartych w analizie około 41 proc. producentów pracuje nad skoncentrowanymi i oszczędzającymi wodę formulacjami. W przypadku detergentów enzymatycznych może to oznaczać jednoczesne ograniczenie ilości produktu potrzebnego do wykonania procesu czyszczenia oraz zmniejszenie udziału wody w formule i transporcie.

Kategoria korzysta również z rozwoju enzymów pochodzenia biologicznego. Rynek enzymów bio-pochodnych stosowanych w detergentach ma osiągnąć wartość 3,14 mld dol. do 2032 r. Rozwój tego segmentu jest związany zarówno z oczekiwaniami konsumentów dotyczącymi produktów o niższym wpływie środowiskowym, jak i z presją regulacyjną dotyczącą składu i oddziaływania środków czyszczących.

image

Polacy na zakupach chemii domowej. Absolutna dominacja dyskontów!

W 2024 r. około 48 proc. nowych produktów miało obejmować biodegradowalne formulacje o ograniczonej zawartości substancji chemicznych. Jednocześnie około 42 proc. inwestycji miało być kierowanych na poprawę stabilności enzymów i zwiększenie ich skuteczności.

Niższa temperatura, większa skuteczność

Jedną z potencjalnych przewag technologii enzymatycznych jest możliwość skutecznego usuwania części zabrudzeń w niższych temperaturach. Ma to znaczenie szczególnie w segmencie detergentów do prania oraz środków stosowanych w gospodarstwach domowych.

Według przedstawionych danych około 51 proc. konsumentów preferuje produkty enzymatyczne do prania i sprzątania ze względu na skuteczność usuwania plam oraz możliwość czyszczenia w niższej temperaturze. Około 47 proc. preferencji konsumenckich ma być związanych właśnie ze skutecznością usuwania zabrudzeń i działaniem w niskich temperaturach.

Największą część rynku produktowego stanowią natomiast detergenty enzymatyczne w płynie – około 51 proc. preferencji produktowych. Ich popularność wiązana jest z wygodą stosowania i możliwością uzyskania odpowiedniego stężenia preparatu w zależności od zastosowania.

Jednocześnie technologia enzymatyczna ma ograniczenia. Enzymy są szczególnie skuteczne wobec zabrudzeń organicznych, natomiast mogą być mniej przydatne w przypadku osadów mineralnych czy rdzy. Ich działanie zależy również od temperatury i pH. Oznacza to konieczność precyzyjnego projektowania formulacji pod kątem konkretnego zastosowania.

Problemem pozostają także koszty. Około 53 proc. presji kosztowej na rynku ma być związane z ceną formulacji i produkcji enzymów. Procesy biotechnologiczne wymagane do ich wytwarzania są bardziej złożone niż produkcja części tradycyjnych składników detergentowych.

image

74 proc. konsumentów zwraca uwagę na zrównoważony rozwój. Detergenty enzymatyczne zyskują na znaczeniu

Kolejne ograniczenia dotyczą stabilności produktu. Około 36 proc. barier adopcji ma być związanych z przechowywaniem oraz krótszym okresem przydatności części formulacji. Z kolei około 42 proc. konsumentów deklaruje obawy dotyczące potencjalnej wrażliwości skóry i reakcji alergicznych.

Ameryka Północna liderem, Azja-Pacyfik rośnie

Pod względem geograficznym największy udział w rynku ma Ameryka Północna. Według danych zawartych w materiale region odpowiada za około 37 proc. globalnego popytu. Dominującą pozycję zajmują Stany Zjednoczone, gdzie znaczenie detergentów enzymatycznych wynika m.in. z wymogów dotyczących higieny w placówkach medycznych oraz rozwoju technologii czyszczenia.

Około 63 proc. procesów sterylizacji i czyszczenia instrumentów szpitalnych w USA ma obecnie wykorzystywać detergenty enzymatyczne. Jednocześnie zastosowania medyczne odpowiadają za około 38 proc. krajowego popytu na tę kategorię.

Europa pozostaje istotnym rynkiem dzięki rozwiniętej infrastrukturze ochrony zdrowia oraz regulacjom środowiskowym wspierającym stosowanie biodegradowalnych środków czyszczących. Wśród głównych rynków wymieniane są Niemcy, Francja i Wielka Brytania.

Najwyższą dynamikę wzrostu ma natomiast wykazywać region Azji-Pacyfiku. Jego udział w globalnym popycie szacowany jest na około 33 proc. Rozwój rynku wspierają inwestycje w ochronę zdrowia, urbanizacja oraz rosnąca świadomość dotycząca higieny gospodarstw domowych. Szczególnie istotne są Chiny, Indie i Japonia.

Dla producentów enzymów i detergentów oznacza to możliwość rozwoju zarówno w segmencie profesjonalnym, jak i konsumenckim. Jednocześnie wejście na rynki medyczne wiąże się z koniecznością spełnienia wymogów dotyczących bezpieczeństwa, skuteczności i zgodności produktów z lokalnymi regulacjami.

Inwestycje w biotechnologię

Rozwój rynku przekłada się na inwestycje w technologie enzymatyczne. Według danych przedstawionych w analizie w 2024 r. na badania i rozwój technologii enzymatycznych na świecie przeznaczono ponad 420 mln dol. Środki kierowane są m.in. na zwiększenie stabilności enzymów, poprawę ich aktywności w różnych temperaturach i zakresach pH oraz opracowywanie nowych kombinacji enzymatycznych.

image

UOKIK: Skontrolowano oznakowania detergentów, 16 proc. partii z nieprawidłowościami

Około 45 proc. inwestycji strategicznych ma być związanych z zaawansowanymi badaniami nad enzymami i technologiami zrównoważonego czyszczenia. Z kolei około 37 proc. aktywności partnerskiej koncentruje się na rozwiązaniach dla zrównoważonego czyszczenia w ochronie zdrowia i przemyśle.

Na konkurencyjnym rynku działają zarówno globalne firmy z sektora chemicznego i biotechnologicznego, jak i wyspecjalizowani producenci środków do zastosowań medycznych. Wśród wymienianych przedsiębiorstw znajdują się m.in. Ecolab, Getinge, Ruhof, Lion Corporation i Micro-Scientific. Około 57 proc. rynku ma być skoncentrowane w rękach ugruntowanych przedsiębiorstw z branży chemicznej i biotechnologicznej, podczas gdy około 39 proc. wzrostu konkurencji ma pochodzić od regionalnych producentów ekologicznych detergentów.

Dla sektora kosmetycznego rozwój tej technologii jest istotny przede wszystkim jako element szerszego trendu w kierunku biodegradowalnych składników, niższych temperatur procesów mycia, koncentratów i formulacji o ograniczonym wpływie środowiskowym. Jednocześnie dane dotyczące rynku detergentów enzymatycznych należy interpretować z uwzględnieniem różnic w definicjach kategorii – przedstawione prognozy obejmują bowiem różne zakresy produktowe, od samych enzymów detergentowych po szerzej definiowany rynek gotowych detergentów enzymatycznych.

ZOBACZ KOMENTARZE (0)
05. październik 2026 01:55