
StoryEditor
Producenci
13.11.2019 00:00

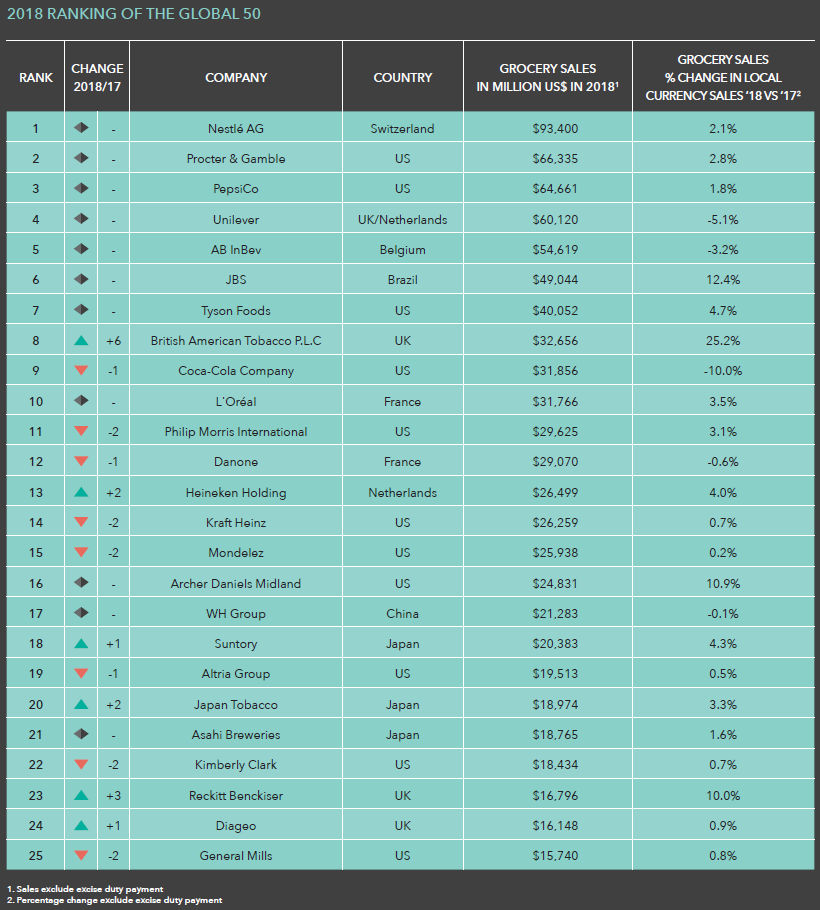
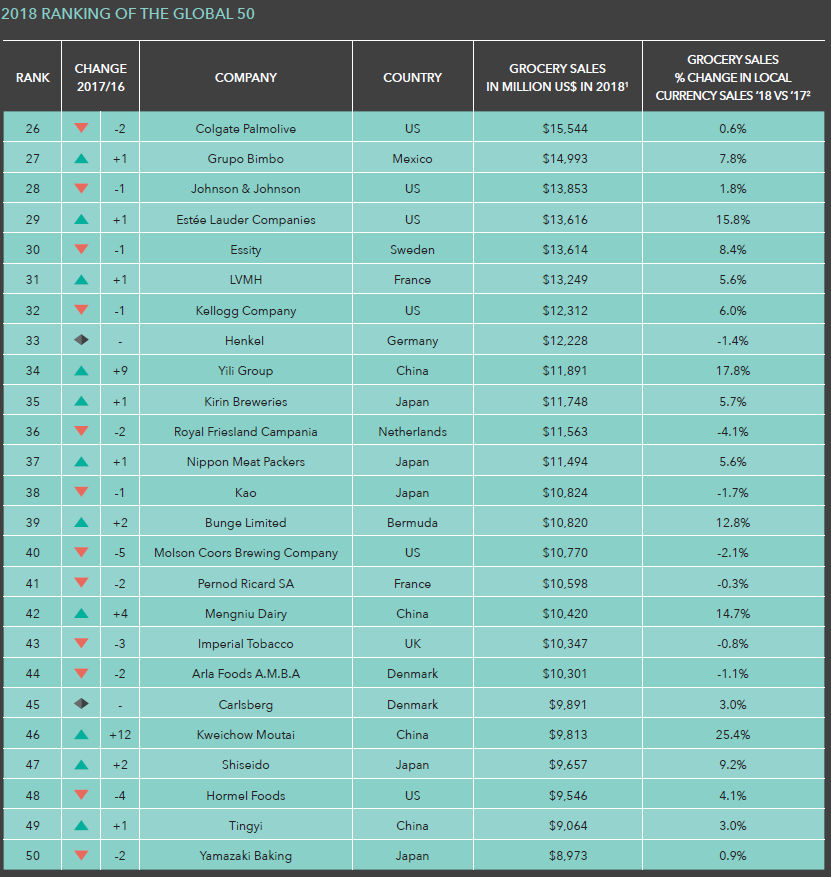
Ranking 50 największych graczy FMCG na świecie. L‘Oréal na 10. miejscu

To już 17. edycja raportu FMCG Global 50. Wynika z niego, że dwie firmy kosmetyczne - Estee Lauder oraz Shiseido skutecznie wykorzystały dynamiczny rozwój w branży, napędzając silniej swój globalny wzrost dużymi inwestycjami w e-commerce. Poza zestawieniem listy największych globalnych graczy FMCG, raport opisuje najbardziej aktualne zjawiska biznesowe na światowych rynkach konsumenckich oraz definiuje czynniki sukcesu liderów rankingu.

Międzynarodowa firma doradcza OC&C Strategy Consultants opublikowała najnowszy ranking największych firm konsumenckich na świecie. Skład listy rankingu FMCG Global 50 niewiele się zmienił w porównaniu z rokiem poprzednim. Brazil Foods wypadło z rankingu przesuwając się z 47 na 53 pozycję ze względu na 3 proc. spadek sprzedaży po przeniesieniu waluty do USD. Tym samym do elitarnej grupy największych graczy FMCG na świecie weszła chińska firma alkoholowa – Kweichou Moutai, która awansowała na 46 pozycję z 58 w 2017 roku, dzięki organicznemu wzrostowi cen (organic price mix growth).

W sumie tylko 5 firm doświadczyło zmian w rankingu więcej niż o trzy miejsca. Wśród firm zmieniających swoją pozycję na liście FMCG Global 50 można zauważyć silną dynamikę w sektorze kosmetycznym (np. Estee Lauder i Shiseido) oraz wśród chińskich firm (np. Yili, Mengniu i Kweichou Moutai).
Rok 2018 z rekordowymi zyskami dla globalnych graczy FMCG!

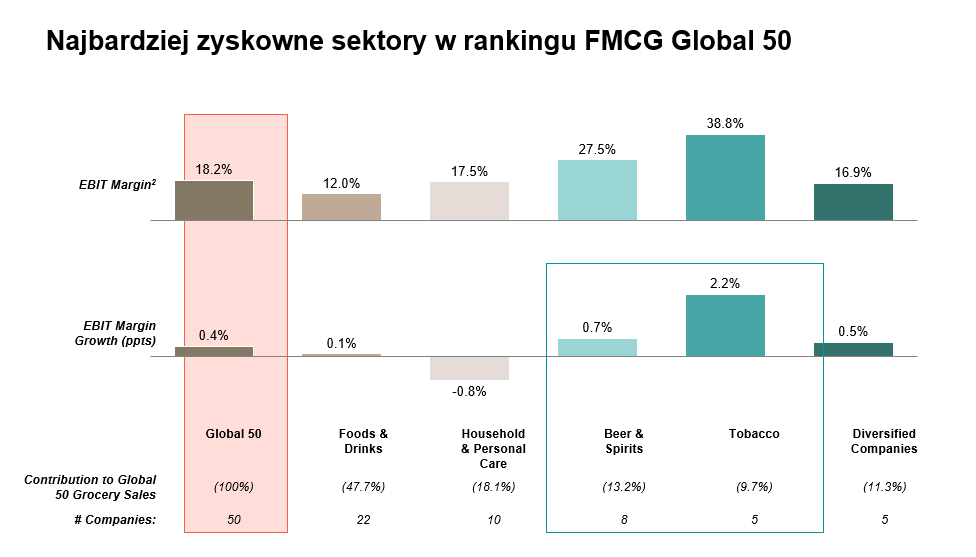
Firmy z najnowszego rankingu FMCG Global 50 odnotowały zdecydowany wzrost organiczny oraz wypracowały wyższe zyski. Wzrost organiczny światowych gigantów FMCG, wypracowany dzięki wzrostom wolumenu wyniósł 3,2 proc. w porównaniu z rokiem 2017. Mimo spowolnienia samego tempa wzrostu (3,4 proc. w porównaniu do 5,7 proc. w ubiegłym roku) to jednak marże wzrosły średnio o 0,4 proc. do poziomu 18,2 proc.

Wynik ten stanowi zdecydowany rekord dla wszystkich poprzednich edycji raportu. Wzrost marży netto wynika zarówno z poprawy marży brutto, jak również z ograniczenia kosztów operacyjnych średnio o 0,2 proc. Okazuję się, że mimo trudnych warunków biznesowych związanych z zmieniającymi się dynamicznie rynkami konsumenckimi, rosnącą konkurencją i presją ze strony inwestorów największym firmom FMCG udaje się wciąż odnosić wyraźne sukcesy!

Zdecydowanym liderem pod względem wzrostu marży okazała się branża tytoniowa - wzrost marży brutto o 1,7 proc. i obniżeni kosztów operacyjnych o 0,5 proc. Równie dobrze w tym obszarze radzą sobie firmy alkoholowe (Bear & Spirits) oraz spożywcze (Food & Drinks), które również odnotowały wzrost marży netto, ale głównie z powodu obniżenia kosztów operacyjnych. Jedynym tak naprawdę sektorem w całym rankingu FMCG Global 50 za rok 2018, w którym marże spadły (spadek marży netto o 0,8 proc.) okazały się firmy sprzedające artykuły gospodarstwa domowego oraz środki higieny osobistej (Household & Personal Care).
Chińscy gracze z roku na rok silniejsi na globalnym rynku FMCG!

Patrząc na listę FMCG Global 50 w dłuższej perspektywie czasu widać wyraźnie wzrost znaczenia firm z Azji na globalnym rynku FMCG. Tylko w ciągu ostatnich 10 lat liczba firm z Azji obecnych w rankingu FMCG Global 50 niemalże się podwoiła z 7 podmiotów w 2008 roku do 13 w 2018 roku, stanowiąc jednocześnie 15 proc. całkowitej sprzedaży wszystkich 50 firm zgromadzonych w rankingu.

Głównym motorem zjawiska wzmocnienia znaczenia Azji w rankingu jest wzrost firm z Chin (od zera do 5 firm na liście w ciągu ostatnich 10 lat). Firmy chińskie są szczególnie dostrzegalne w sektorach żywności i napojów - 4 na 5 chińskich firm w rankingu. Co więcej, wyniki pierwszego kwartału 2019 roku pokazują, że tempo wzrostu chińskich firm utrzymuje się, co pozwala spodziewać się dalszych wzrostów w kolejnych edycjach FMCG Global 50.

.

Prawdziwe Gwiazdy rankingu FMCG Global 50

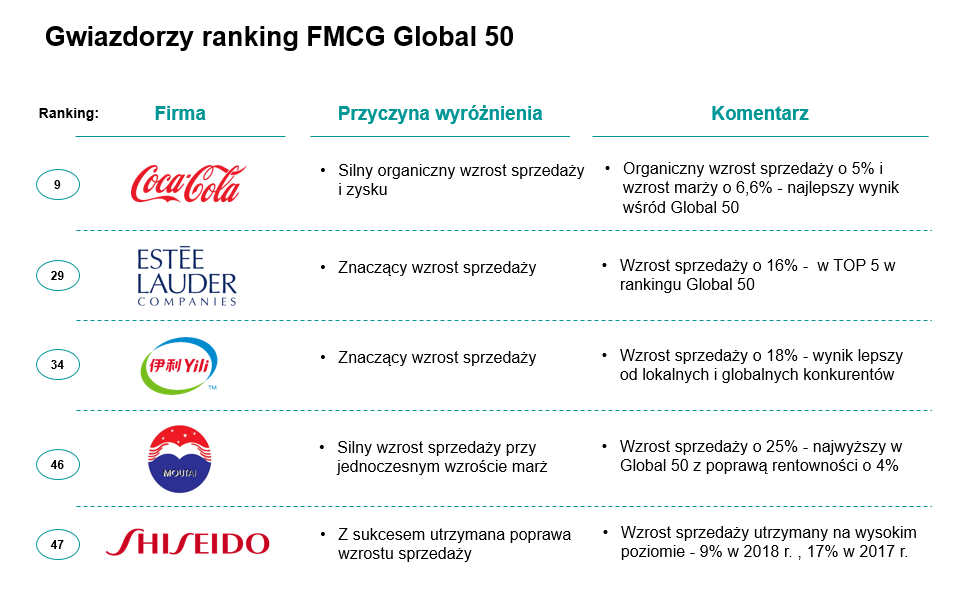
Wśród wszystkich rosnących firm w rankingu FMCG Global 50 pięć z nich szczególnie wyróżnia się na tle pozostałych. Dwie firmy kosmetyczne - Estee Lauder oraz Shiseido skutecznie wykorzystały dynamiczny rozwój w branży, napędzając silniej swój globalny wzrost dużymi inwestycjami w e-commerce. Yili i Moutai – wschodzący chińscy giganci, odnotowujący wzrost odpowiednio o 18 proc. i 25 proc. oraz Coca-Cola, reprezentująca z kolei grupę tradycyjnych graczy na rynku żywności i napojów. Coca- Cola doprowadzając do silnego wzrostu organicznego na poziomie o 5 proc. oraz znacznego wzrostu marży udowodniła że doskonale radzi sobie z wschodzącą, dynamiczną konkurencją. Strategia dywersyfikacji produktowej i restrukturyzacji rozlewni okazała się operacyjnie bardzo skuteczna.
Najnowsze trendy w obszarze M&A na globalnym rynku FMCG

Wartość fuzji i przejęć w 2018 roku wśród firm zgromadzonych w rankingu FMCG Global 50 spadła o 48 proc. do wysokości 75 Bn USD. Sama liczba transakcji pozostała jednak na stosunkowo wysokim poziomie ( 55 transakcji w 2018 r. vs 60 w 2017 r.). W przeciwieństwie jednak do 2017 roku w 2018 nie było ani jednej spektakularnej transakcji, a wartość tylko jednej transakcji przekroczyła 10 Bn USD.

Główną siłą napędową fuzji i przejęć w 2018 roku było dążenie firm do przesunięcia swoich portfeli w kierunku rynków o szybszym wzroście - 4 najważniejsze akwizycje w 2018 były kierowane tym właśnie motywem. Zmiany w portfelach dokonywane przez wspomniane fuzje i przejęcia w 2018 roku odegrały ważną rolę w przywracaniu organicznych stóp wzrostu.

Dobrym przykładem kategorii produktów o szybkim potencjale wzrostu, w których odnotowano znaczące fuzje i przejęcia w 2018 roku, jest rynek kawy i rynek zdrowia (Consumer Health).Na rynek kawy premium, który dotychczas poprzez większość transakcji konsolidowało dwóch graczy, tj. Nestle i JAB, ze znacznym impetem wkroczyła Coca Cola, przejmując Costa Coffee. W branży Consumer Healthcare od jakiegoś czasu obserwuje się zjawisko odchodzenia firm farmaceutycznych od linii biznesowych typu Consumer Health na rzecz koncentracji na rynku leków, gdzie ich wiedza specjalistyczna i technologia stanowi o przewadze konkurencyjnej. Jednocześnie potencjał wzrostu branży Consumer Health przyciąga największych graczy FMCG, którzy posiadają zarówno wiedzę, kompetencje oraz zasoby do budowania marek i wprowadzania ich na rynek. Zjawisko to potwierdzają największe akwizycje topowych graczy rankingu FMCG Global 50 w 2018 roku. Tak właśnie, Unilever przejął część oddziału Consumer Healthcare w GSK, a P&G wykupił oddział Consumer Healthcare w firmie Merck.

Raport FMCG Global 50 to coroczne opracowanie międzynarodowej firmy doradczej OC&C Strategy Consultants, które prezentuje listę 50 największych firm FMCG na świecie. Raport jest jednym z najważniejszych dokumentów podsumowujących najbardziej aktualne zjawiska i trendy na globalnym rynku konsumenckim, ciesząc się dużym autorytetem w branży konsumenckiej oraz Private Equity. W tym roku mamy do czynienia z 17. edycją rankingu. Raport porządkuje gigantów z branży FMCG według przychodów, a następnie poddaje ich ocenie na podstawie szerszych wskaźników wzrostu.

OC&C Strategy Consultants to międzynarodowa firma doradcza z centralą w Londynie, która od ponad 30 lat doradza wiodącym firmom z branży consumer, retail i TMT w tworzeniu wygrywających strategii rynkowych. OC&C aktywnie wpiera fundusze z sektora Private Equity w największych transakcjach rynkowych we wspomnianych branżach.

wiadomoscihandlowe.pl
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
25.10.2026 21:40
Beauty 2030. Jak rosnąć w warunkach presji cenowej i rosnących kosztów? L’Oréal, INGLOT, Unilever i Arvato o branży dla branży [FBK 2026]
Iwona Towalska, Head of Customer Strategy Planning Personal Care w Unilever oraz Bartosz Woźnicki, Wiceprezes INGLOTwiadomoscikosmetyczne.pl

Ograniczenie ryzyka nietrafionego zakupu, innowacje o dłuższej żywotności i sprawne zaplecze rozwoju — te kierunki wskazywali przedstawiciele Unilevera, Inglota i Arvato podczas Forum Branży Kosmetycznej 2026. Ich wypowiedzi pokazują, gdzie firmy mogą szukać wzrostu w warunkach presji cenowej i rosnących kosztów działalności.

Po latach dynamicznych, dwucyfrowych wzrostów polski rynek kosmetyczny wchodzi w etap dojrzałości i weryfikacji dotychczasowych strategii biznesowych. Warto spojrzeć na najnowsze, twarde dane z raportów branżowych, które wyznaczyły tło dla dyskusji:

Sytuacja makroekonomiczna i polska potęga (Raporty PZPK i WiseEuropa):

Polska pozostaje 5. największym rynkiem kosmetycznym w Unii Europejskiej z wartością przekraczającą 30 mld zł i ogromną siłą eksportową. Raporty Polskiego Związku Przemysłu Kosmetycznego wskazują jednak na wyraźne wyhamowanie dynamiki wolumenowej. Producenci mierzą się z presją marżową, rosnącymi kosztami surowców, energii i transportu oraz nadchodzącym tsunami regulacyjnym – z rozporządzeniem PPWR (opakowania) i paszportami cyfrowymi (DPP) na czele. Czysty wzrost oparty na podnoszeniu cen właśnie się wyczerpał.

Mimo wyzwań makro, rynek kosmetyczny w Polsce rośnie wartościowo – w 2025/2026 roku zanotowaliśmy wzrost na poziomie 7,8 proc. (produkty +7,5  proc., usługi +8,8 proc.). Co kluczowe, polski konsument kupuje inaczej: rośnie liczba transakcji o wysokiej wartości. Liczba paragonów powyżej 500 zł wzrosła o 8,3 proc. w produktach i aż o 12,1 proc. w usługach. Raport wskazuje jednoznacznie: weszliśmy w ‘Erę Rezultatów‘ (Outcomes Era). 

Klient nie płaci już za obietnice – oczekuje dowodów naukowych, diagnostyki, hiperpersonalizacji opartej na AI (z której korzysta już 58 proc. poszukujących wiedzy) oraz holistycznego podeście do długowieczności (Longevity/Healthy Ageing).

Weryfikacja operacyjna i e-commerce:

Nawet najbardziej genialna nauka i koncept marketingowy runą, jeśli zawiedzie egzekucja. Rynek e-commerce nie wybacza opóźnień ani błędów. Obietnica złożona klientowi musi zostać bezbłędnie dowieziona – zwłaszcza w szczytach sprzedażowych (peaki), przy zachowaniu pełnego bezpieczeństwa magazynowego.

Jak budować wartość, którą konsument dostrzeże i za którą będzie gotowy zapłacić? To pytanie połączyło perspektywy producentów, handlu i operatora logistycznego podczas debaty „Inspiring growth. Budowanie wartości dla konsumenta w sektorze beauty”, zorganizowanej 15 października w Warszawie podczas Forum Branży Kosmetycznej.

– Konsument nadal wydaje pieniądze na kosmetyki, ale coraz uważniej ocenia, co za nie otrzymuje. Szuka skuteczności, wygody, dopasowania do własnych potrzeb i wiarygodnych argumentów przemawiających za wyborem konkretnego produktu – mówił otwierający debatę Łukasz Stępniak, redaktor naczelny wiadomoscihandlowe.pl.

W rozmowie uczestniczyli Łukasz Bobiński z L’Oréal, Iwona Towalska z Unilevera, Bartosz Woźnicki z Inglota, Grzegorz Gęsik-Rudnicki z Douglasa i Przemysław Klich z Arvato. Dyskusję prowadzili Łukasz Stępniak i Anita Leowska-Skiba.

Konsument chce mieć pewność, że dobrze wybrał

Z perspektywy Unilevera budowanie wartości zaczyna się od zaufania. Iwona Towalska, odpowiedzialna za strategię komercyjną kategorii Personal Care w Unilewerze, zwracała uwagę na znaczenie ograniczania ryzyka zakupowego:.– Wzrosty nie będą wynikały z samej ceny, choć ona wciąż jest ważna. Niezwykle ważne będzie ograniczenie ryzyka nietrafionego zakupu, budowanie zaufania 

Wskazała trzy obszary rozwoju, które wylistowaliśmy skrótowo:

  • nowe okazje użycia produktów,
  • upowszechnianie skuteczniejszych rozwiązań 
  • precyzyjne dopasowanie asortymentu do kanałów sprzedaży.

Przykładem pierwszego kierunku są dezodoranty do całego ciała. Drugi oznacza udostępnianie szerszej grupie klientów korzyści popartych nauką. Trzeci wymaga rozpoznania, z jaką potrzebą konsument przychodzi do konkretnego sklepu.

Mniej premier, więcej trwałych innowacji - wyzwanie podjęte producentów na FBVK 2026 

Rozpoznanie przyszłych potrzeb klientów wymaga od marek wyjścia poza badanie bieżących deklaracji zakupowych. Zwróciła na to uwagę współprowadząca debatę.

– Konsument nie zawsze potrafi powiedzieć, czego będzie potrzebował za dwa czy trzy lata. Firmy muszą więc nie tylko badać deklaracje klientów, ale także rozumieć zmiany stylu życia, demografię, nowe nawyki i sytuacje zakupowe – podkreśliła Anita Leowska-Skiba, redaktor prowadząca wiadomoscikosmetyczne.pl.

Bartosz Woźnicki, wiceprezes Inglot, postawił wtedy pytanie o jakość innowacji w branży. – Ostatnio nadprodukujemy nowości, ale brakuje prawdziwych innowacji – takich, które będą relewantne nie przez miesiąc, lecz przez 5 czy 10 lat.

W jego ocenie przewagę mogą zdobywać firmy wprowadzające mniej produktów, ale utrzymujące ich znaczenie dla klientów przez dłuższy czas.

Woźnicki wskazał również eksport jako przestrzeń rozwoju. Potencjał P-beauty wiązał z zapleczem produkcyjnym i międzynarodową obecnością polskich firm. Zastrzegał jednak, że stworzenie rozpoznawalności porównywalnej z K-beauty wymaga szerszego wsparcia państwa. Sam udział w targach z pomocą PAIH uznawał za niewystarczający. Wśród marek z potencjałem dalszego skalowania wymienił Inglot, Dr Irena Eris i Oceanic.

FBK 2026: Logistyka może ułatwić ekspansję firm kosmetycznych 

Dyskusja o wartości obejmowała równo też zaplecze operacyjne marek i handlu. Jak zaznaczyła Anita Leowska-Skiba, logistyka „decyduje o tym, czy obiecana klientowi wartość rzeczywiście do niego dociera”.

Przemysław Klich, dyrektor ds. sprzedaży w Arvato, pokazał operacyjny wymiar wzrostu. Dla rozwijających się firm współpraca z operatorem logistycznym może ułatwiać ekspansję bez konieczności samodzielnego budowania infrastruktury i kompetencji potrzebnych do jej obsługi.

Jednocześnie logistyka mierzy się z rosnącymi kosztami paliw, energii, surowców i wynagrodzeń oraz niepewnością geopolityczną. Klich przestrzegał przed podejmowaniem decyzji pod wpływem strachu.

Wskazywał także na automatyzację, której opłacalność trzeba oceniać w odniesieniu do skali obsługiwanych produktów. To istotne zastrzeżenie dla marek planujących inwestycje: wybór technologii powinien wynikać z potrzeb i ekonomiki działalności.

Zestawienie tych perspektyw pokazuje, że strategia wzrostu wymaga połączenia obietnicy składanej konsumentowi z produktem i możliwościami firmy. Zaufanie pomaga zdobyć klienta, trwała innowacja daje powód do powrotu, a sprawna organizacja pozwala rozwijać sprzedaż.

Kryzys zaufania do tradycyjnego marketingu 

Zaledwie kilka dni przed FBK światem branży wstrząsnął incydent nazwany przez mediów ‘Eye Patch Gate‘. Trzy globalne marki (Fenty, Glow Recipe, Huda Beauty) wprowadziły na rynek niemal identyczny produkt w tym samym opakowaniu od jednego dostawcy kontraktowego. Konsumenci na TikToku natychmiast to wychwycili. Wyedukowany konsument wie dziś, jak działa produkcja kontraktowa, czyta składy, zna fabryki w Seulu i odrzuca marketingowe ‘gotowce‘.


Ciekawe wnioski panelistów FBK 2026 - FAQ: 

Za co konsument jest gotowy zapłacić więcej?

Unilever: zaufanie, skuteczność i ograniczenie ryzyka zakupu. ów i udostępnianie lepszych rozwiązań szerszej grupie klientów.

Gdzie technologia przynosi wymierną korzyść?

Arvato: automatyzacja uzasadniona skalą działalności. Do uzupełnienia konkretnymi przykładami AI i personalizacji od pozostałych rozmówców.

Co pozwala marce zwiększać skalę działalności?

Inglot: eksport i budowanie P-beauty.

Arvato: zaplecze logistyczne ułatwiające ekspansję.

Na czym budować wzrost do 2030 roku?

Iwona Towalska, Unilever Ograniczać ryzyko nietrafionego zakupu, budować zaufanie i zapewniać przyjemne doświadczenie związane z produktem. Rozwijać nowe okazje użycia, udostępniać lepsze korzyści szerszej grupie klientów i dopasowywać ofertę do misji zakupowych w poszczególnych kanałach.

Jakie innowacje mają potencjał?

Bartosz Woźnicki, Inglot Produkty o trwałym znaczeniu dla konsumenta. Większa liczba premier sama w sobie nie zapewnia sukcesu.

Co jest potrzebne do rozwoju P-beauty?

Bartosz Woźnicki, Inglot Wykorzystanie potencjału eksportowego i szersze wsparcie państwa w budowaniu rozpoznawalności polskich kosmetyków.

Jak ułatwić ekspansję marki?

Przemysław Klich, Arvato: Operator logistyczny może zapewnić infrastrukturę i kompetencje bez konieczności samodzielnego budowania zaplecza.

Kiedy automatyzacja ma sens?

Przemysław Klich, Arvato Gdy uzasadnia ją skala obsługiwanych produktów. Wdrożenie powinno uwzględniać opłacalność.


Źródło: relacje dziennikarzy z FBK 2026: 

Iwona Towalska — trzy filary wzrostu personal care

Bartosz Woźnicki — P-beauty i innowacje

Przemysław Klich — logistyka i automatyzacja


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
23.10.2026 10:59
Oriflame traci klientów i notuje kolejne spadki. Sprzedaż w Europie niższa o 19 proc.
Oriflame traci klientów. Sprzedaż spadła o 23 proc.Oriflame

Oriflame zakończyło trzeci kwartał 2026 roku ze spadkiem sprzedaży o 23 proc. i stratą operacyjną EBITDA na poziomie 1,5 mln euro. Szwedzka firma ogranicza koszty, zmienia model sprzedaży i rozwija wybrane linie kosmetyczne, ale problemem pozostaje malejąca liczba aktywnych klientów i konsultantów. W ciągu roku ich społeczność skurczyła się o ponad jedną czwartą.

W tym artykule przeczytasz:

  • Sprzedaż spada, a aktywna społeczność się kurczy
  • Które kategorie kosmetyków radzą sobie lepiej?
  • Oriflame tnie koszty i zmienia model sprzedaży
  • Mniej zapasów, ale nadal trudna sytuacja finansowa

Sprzedaż spada, a aktywna społeczność się kurczy

W okresie od lipca do września 2026 roku przychody Oriflame wyniosły 97,6 mln euro, wobec 126 mln euro rok wcześniej. To spadek o 23 proc. W całym okresie od stycznia do końca września sprzedaż osiągnęła 338,5 mln euro, czyli o 16 proc. mniej niż w analogicznym okresie 2025 roku.

Jednym z najważniejszych sygnałów jest liczba aktywnych członków społeczności Oriflame, obejmującej konsultantów i klientów, którzy złożyli zamówienie w ostatnich kampaniach. Na koniec września grupa ta liczyła 1,023 mln osób, wobec 1,388 mln rok wcześniej. Oznacza to spadek o 26 proc.

Firma wskazuje, że na wyniki wpłynęło m.in. ograniczenie aktywności sił sprzedaży oraz mniejsza liczba rekrutowanych osób. W Europie i krajach Wspólnoty Niepodległych Państw sprzedaż spadła o 19 proc., w Azji o 22 proc., a w regionie Turcji i Afryki aż o 26 proc. Najmniejszy spadek odnotowano w Ameryce Łacińskiej – o 5 proc.

Na wyniki wpłynęła także decyzja o zakończeniu sprzedaży produktów wytwarzanych w polskiej fabryce na rzecz zewnętrznych odbiorców. Oriflame szacuje, że zmniejszyło to kwartalną sprzedaż o około 4 punkty procentowe. Po wyłączeniu tego efektu spadek przychodów wyniósłby około 18 proc.

image

Oriflame ma nowego CEO. Kenneth Benaim Campbell zastępuje Annę Malmhake

Które kategorie kosmetyków radzą sobie lepiej?

Raport pokazuje, że problemy nie dotyczą wyłącznie jednej części portfolio. Sprzedaż pielęgnacji skóry pozostaje poniżej ubiegłorocznego poziomu, przede wszystkim z powodu mniejszej liczby aktywnych klientów i ograniczonej dostępności niektórych produktów. Wzrosty linii Novage+ i Diamond Cellular częściowo zrównoważyły spadki Optimals, Love Nature i Royal Velvet.

Podobna sytuacja występuje w kategorii wellness. Sprzedaż osłabiają starsze linie suplementów i produktów zastępujących posiłki, choć Oriflame odnotowuje wzrosty w przypadku Beauty Collagen Complex, Metabo Boost i Gluco Shape. Firma zapowiada rozwój produktów łączących różne obszary dbania o zdrowie i urodę oraz rozwiązań opartych na subskrypcji.

W makijażu presja na wolumen sprzedaży utrzymuje się w kategoriach produktów do twarzy i oczu. Lepsze wyniki wybranych marek premium, w tym Giordani Gold, oraz wzrost Waunt nie wystarczyły jednak, by odwrócić ogólny trend.

Na tle pozostałych kategorii wyróżniają się akcesoria. Choć ich sprzedaż również była niższa niż przed rokiem, segment ten poradził sobie lepiej niż cała grupa. Wsparciem okazała się biżuteria, nowe kolekcje i produkty do stylizacji paznokci. Słabiej wypadły natomiast narzędzia kosmetyczne i akcesoria modowe.

Oriflame tnie koszty i zmienia model sprzedaży

Oriflame kontynuuje restrukturyzację oraz ograniczanie wydatków. W trzecim kwartale koszty sprzedaży i marketingu zmniejszyły się o 25 proc. rok do roku, do 31,9 mln euro. Spadły również koszty administracyjne, m.in. w następstwie zmian organizacyjnych i redukcji wydatków na personel, IT oraz podróże.

Oszczędności nie wystarczyły jednak, by zrównoważyć spadek przychodów. Skorygowana EBITDA za kwartał wyniosła minus 1,5 mln euro, podczas gdy rok wcześniej firma wykazała 0,5 mln euro zysku. Po dziewięciu miesiącach wskaźnik ten był już ujemny i wyniósł minus 12,5 mln euro, wobec dodatnich 0,4 mln euro w 2025 roku.

Firma rozwija jednocześnie model sprzedaży skoncentrowany na kanałach cyfrowych, w tym handel społecznościowy. Testuje również narzędzia wykorzystujące sztuczną inteligencję do marketingu, rekrutacji i kontaktu z klientami. Wśród priorytetów znalazły się uproszczenie procesu dołączania do społeczności, personalizacja komunikacji oraz nowe rozwiązania motywacyjne dla sprzedawców.

Ważnym elementem zmian jest także reorganizacja produkcji. W trzecim kwartale Oriflame zakończyło przekazanie działalności produkcyjnej w Indiach i zawarło z nabywcą długoterminową umowę produkcyjno-dostawczą. Transakcja przyniosła około 5 mln euro wpływów gotówkowych.

image

Oriflame: nauka o długowieczności zmienia podejście branży beauty do starzenia się skóry

Mniej zapasów, ale nadal trudna sytuacja finansowa

W trzecim kwartale Oriflame wygenerowało 3,7 mln euro skorygowanych przepływów pieniężnych przed finansowaniem. Poprawę wsparło przede wszystkim zmniejszenie zapasów o 8,3 mln euro i należności o 5,3 mln euro. To część działań mających uwolnić kapitał zamrożony w działalności operacyjnej.

Na koniec września firma dysponowała jednak 23,2 mln euro gotówki, wobec 69 mln euro na koniec 2025 roku. Wyniki wskazują więc, że poprawa zarządzania zapasami nie rozwiązuje wszystkich problemów finansowych spółki.

Dla Oriflame kluczowe pozostaje teraz nie tylko ograniczanie kosztów, lecz także odbudowa aktywnej bazy klientów i konsultantów. Bez odwrócenia tego trendu nawet dalsze oszczędności i rozwój sprzedaży cyfrowej mogą nie wystarczyć do powrotu do wzrostu.


Źródło: Raport Oriflame Interim Management Statement 1 January - 30 September 2026

Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
26. październik 2026 00:44