StoryEditor
Drogerie
01.04.2020 00:00

Koronawirus skonsoliduje rynek handlowy. Jakie drogerie przetrwają? [OPINIA]

Coraz częściej pojawiają się głosy, że jeśli epidemia koronawirusa potrwa dostatecznie długo, na rynku szybko postępować będzie konsolidacja. Niektóre słabsze sieci mogą jej nie przetrwać. Nie zawsze chodzi tutaj o aktualną pozycję liczoną np. liczbą sklepów. Mniejsze sieci, ale za to należące do silnego operatora mają największe szanse. Tomasz Szacoń, właściciel firmy doradczej RetailPoland Consulting LTD wytypował dla portalu wiadomoscihandlowe.pl po trzy sieci detaliczne wśród hipermarketów, dyskontów, drogerii i elektromarketów – które w jego opinii mają największe szanse przetrwania głębokiej konsolidacji, którą mogłaby wywołać przedłużająca się epidemia w Polsce. 

Tomasz Szacoń wytypował w poszczególnych kanałach detalicznych – hipermarkety, dyskonty, drogerie i elektromarkety – sieci z największymi szansami na przetrwanie głębokiej konsolidacji, gdyby taka miała się zdarzyć w następstwie długotrwałej i zataczającej szerokie kręgi epidemii koronawirusa.

Drogerie

Rynek kosmetyków w 2021 roku osiągnie wartość 20 mld zł, a sama Biedronka generuje 50 mld zł rocznie. Biedronka sprzedając leki bez recepty zatrzęsła nawet całym rynkiem aptecznym. Nie można z nimi się nie liczyć. Ten fakt znacząco wpływa na sytuację sieci drogeryjnej Hebe, należącej do Jeronimo Martins Polska. Z tak silnym właścicielem Hebe przetrwa z całą pewnością, mimo że ma niespełna 300 sklepów – niewiele w porównaniu do Rossmanna, który już przekroczył 1300 lokalizacji.

Rossmann świetnie sobie radzi i ma mądrych menedżerów w dziale zakupów. Wszyscy zabiegają o współpracę z tą siecią, dlatego nie ma szans, żeby koronawirus zaszkodził tej sieci. Widać to też po przychodach – Rossmann w 2019 roku zbliżył się do 10 mld obrotu na samych kosmetykach – to tyle, ile uzyskała cała sieć Auchan!

Mimo że Drogerie Natura to niewielka sieć, mają silne wsparcie Pelionu – grupy, do której należą także apteki DOZ. Natura rozumie markę własną, świetnie radzi sobie na Ceneo, posiada oficjalny sklep na Allegro – wszystko jak należy. Jeśli więc ktoś będzie znikał z rynku to raczej nie oni.

Medaliści rynku drogeryjnego w Polsce to:

  1. Rossmann
  2. Hebe
  3. Drogerie Natura

Hipermarkety

Hipermarkety od jakiegoś czasu już się konsolidują. Auchan jakiś czas temu kupił Real, zyskał kluczowe lokalizacje w dużych miastach i niejako przejął konsumentów, przyzwyczajonych do zakupów w tych miejscach. To obecnie bodaj najmocniejszy gracz w tej kategorii.

E.Leclerc nadrabia decyzjami lokalnymi. Jest centrala zakupowa, ale lokalnie też można handlować. Dlatego dyrektor hali na wschodzie Polski może zadecydować o innych asortymencie niż ten w centrum Warszawy. To sprzyja dobremu dostosowaniu się do lokalnych potrzeb.

Carrefour zaczął rozwijać swój marketplace na tym samym „silniku” co Empik, jednak obecnie, zdaje się, ten projekt jest w fazie stagnacji. Carrefour aktywnie szuka rozwiązać food-tech`owych, testując sprzęty do sprzedaży FMCG – Coolomat, smartcart i inne startupy mają szansę rozwijać się dzięki powołaniu Carrefour Retail Lab.

Każdy z tych trzech graczy hipermarketowych czuje rynek i lepiej lub gorzej próbuje penetrować sprzedaż internetową. Mamy jeszcze Tesco, które staje się coraz mniejsze i to chyba pierwsza sieć która na coronavirusie polegnie. Jeśli mielibyśmy umieścić na podium trzech graczy, to właśnie ci zostaną na rynku:

  1. Auchan,
  2. Carrefour,
  3. E.Leclerc.

Dyskonty

Polacy pokochali zakupy z palet i kartonowych pudełek. Sytuacja w kanale dyskontowym jest nieco bardziej złożona. Na rynku rządzi Biedronka i raczej nikt jej nie zaszkodzi. Mają silne korzenie, mają inne spółki w Portulagii i Brazyli, ale to Polska przynosi Jeronimo Martins 67 proc. obrotów. Są największym polskim prywatnym pracodawcą, zatrudniającym ponad 65 000 ludzi.

Biedronkę goni sieć Lidl wraz z Kauflandem – obie spółki należą do Grupy Schwarz – a także Netto oraz Dino. Duńskie Netto rozwija się, ale brakuje im jakiegoś lewara, żeby zdobywać całą Polskę. Takim lewarem dysponuje natomiast sieć Dino z Krotoszyna. Akcje tej spółki na GPW są już obecnie więcej warte niż walory banku PKO. Menedżerowie Dino zdecydowanie wiedzą, jak się rozwijać i skąd brać finansowanie. Co ciekawe, hybrydę supermarketu z dyskontem próbuje rozwijać Stokrotka Optima. Stokrotka wyraźnie jest na dobrej fali. W ciągu dwóch lat zyskali dwa nowe centra dystrybucyjne, a w 2019 roku planowali otworzyć 200 nowych sklepów.

Konsolidacja rynku, polegająca na jakieś formie współpracy tych trzech graczy, nie musiałaby być nierealna, warto bowiem zwrócić uwagę na podobieństwa – wszyscy wymienieni kupują działki, budują parkingi, a powierzchnia sprzedaży w jakiejś części jest podobna. Gdyby Netto, Dino i Stokrotka połączyły siły, razem byłoby ich ponad 2 tysiące. Wtedy byliby drugim graczem na rynku dyskontów, a trzecim Lidl z Kauflandem. Gdyby zatem presja rynku bardzo wzrosła i doszłoby do fuzji, podium wyglądałoby następująco:

  1. Biedronka
  2. Netto-Dino-Stokrotka
  3. Schwarz: Lidl-Kaufland

Elektromarkety

W dobie korona-chaosu sieci elektroniczne muszą sobie radzić w internecie. Sklepy stacjonarne są zamknięte, a niektórzy już wysyłają majle do dostawców z prośbą o prolongatę płatności. Muszą przy tym zwiększać nakłady na rozwój kanału online i dla niektórych sieci to chyba będzie trudny test.

MediaExpert ma aż trzy platformy online, podobnie jest z Komputronikiem. Konsolidacja rynku już jest widoczna, bo kilka przejęć mamy już za sobą. MediaMarkt wchłonął Saturna – chociaż od zawsze byli u jednego właściciela. Kilka lat temu Avans dołączył do MediaExpert, a MixElectronic ogłosił upadłość.

RtvEuroAgd od początku realizuje swoje cele i w jednym z kwartałów sieć miała nawet lepsze wyniki niż szacowny MediaMarkt. Na rynku mamy jeszcze Neonet i Komputronik. Jednak jeden i drugi ledwo zipie. W raporcie z 2020 roku Komputronik wykazał stratę aż 14mln zł. To może dziwić, bo mają kilka sklepów www, a jeden działa nawet na rynku czeskim. Z kolei Neonet kolejny rok z rzędu traci przychody. Na marginesie warto zauważyć, że – w przeciwieństwie do EuroNet (RtvEuroAgd) – Komputronik i Neonet trudno gdziekolwiek ubezpieczyć.

Zastanawiające jest, po co robić sobie konkurencję i utrzymywać kilka sklepów online? Avans, Electro i MediaExpert to sklepy firmy Terg ze Złotowa. Odpowiedź jest prosta – każdy ze sklepów wystawia ten sam asortyment, ale w różnych cenach. Najniższa cena walczy z „garażowcami”, średnia cena sprzedaje raty, a najwyższa nadrabia wartością dodaną i gratisami. Dla każdego coś pięknego. Niestety, nie każda sieć elektroniczna zrozumiała, że dzięki takiej polityce zwiększa się udziały w rynku elektroniki użytkowej w Polsce.

Zatem królowie wśród elektromarketów w Polsce w dobie koronawirusa to:

  1. MediaExpert
  2. RtvEuroAgd
  3. MediaMarkt


    ZOBACZ KOMENTARZE (0)
    StoryEditor
    Drogerie
    05.10.2026 15:41
    Boots może zmienić właściciela. Transakcja wycenia brytyjską sieć na ok. 9 mld dolarów
    Boots

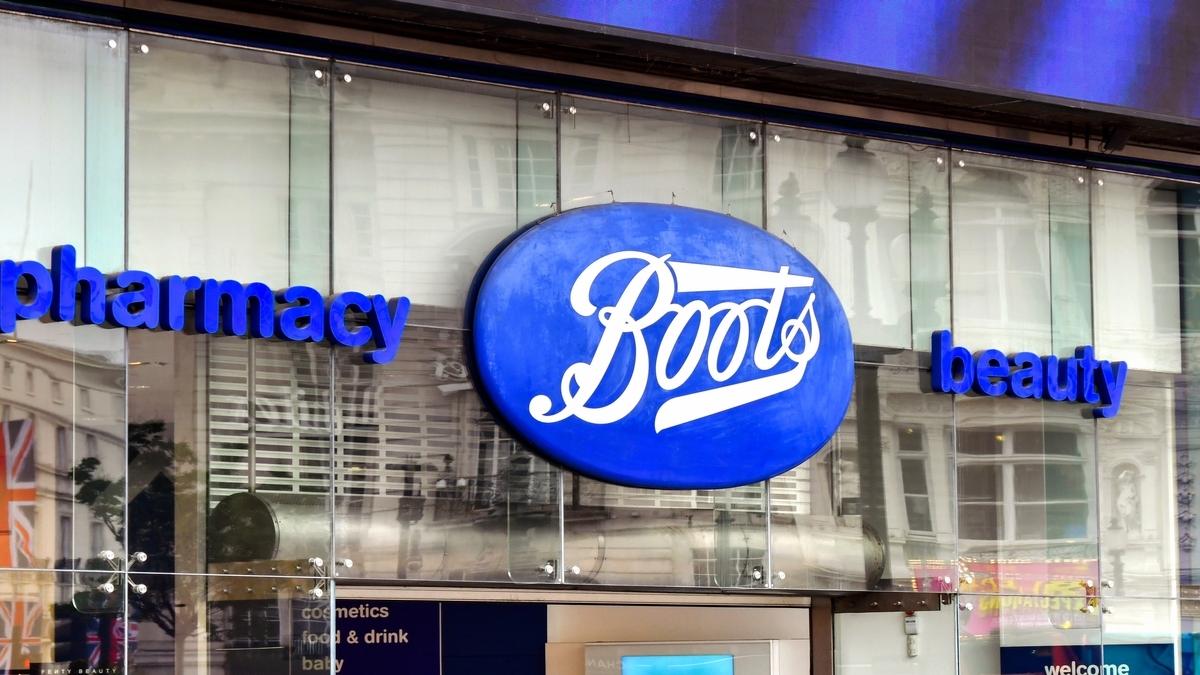
    Sycamore Partners jest blisko sprzedaży Boots kanadyjskiej części rodziny Westonów – wynika z informacji „Financial Times”. Wartość transakcji wraz z zadłużeniem ma sięgnąć około 9 mld dolarów. Brytyjska sieć aptek i sklepów z kosmetykami ma 1800 placówek, zatrudnia około 51 tys. osób, a w roku finansowym zakończonym w sierpniu 2025 r. zwiększyła przychody o 3,2 proc., do 7,5 mld funtów.

    Według informacji „Financial Times” rozmowy pomiędzy Sycamore Partners a kanadyjskimi interesami rodziny Westonów są zaawansowane. Transakcja może zostać sfinalizowana w ciągu najbliższych tygodni, choć negocjacje nie zostały jeszcze zakończone i nadal mogą się nie powieść. Wartość Boots wraz z zadłużeniem szacowana jest na około 9 mld dolarów, czyli około 7 mld funtów.

    Dla rynku beauty potencjalna transakcja jest istotna ze względu na skalę działalności Boots. Sieć jest jednym z największych brytyjskich detalistów działających jednocześnie w obszarach farmacji, zdrowia i urody. Posiada około 1800 sklepów w Wielkiej Brytanii i zatrudnia około 51 tys. osób, z czego około 6 tys. pracuje w centrali w Beeston koło Nottingham.

    Kosmetyki jednym z motorów wyników

    Boots zakończył rok finansowy w sierpniu 2025 r. z przychodami na poziomie 7,5 mld funtów, co oznacza wzrost o 3,2 proc. rok do roku. Zysk przed opodatkowaniem zwiększył się natomiast o 25 proc., do 337 mln funtów. Według informacji przedstawianych przez spółkę na wyniki wpływał m.in. popyt na leki wspierające redukcję masy ciała oraz produkty kosmetyczne.

    image

    Niepewna sytuacja brytyjskiej drogerii. Boots UK na sprzedaż

    Dla sektora beauty szczególne znaczenie ma szerokość oferty Boots. Sieć łączy sprzedaż produktów kosmetycznych i pielęgnacyjnych z działalnością apteczną i zdrowotną, a jej model obejmuje zarówno własne marki, jak i produkty międzynarodowych koncernów oraz marek selektywnych. Skala sprzedaży oznacza, że zmiana właściciela może mieć znaczenie nie tylko dla brytyjskiego rynku aptecznego, ale również dla producentów i dostawców kosmetyków obecnych w kanale drogeryjno-aptecznym.

    Boots powstał w 1849 r. w Nottingham, założony przez Johna Boota. W kolejnych dekadach firma rozbudowywała działalność apteczną i detaliczną, a jej historia obejmuje kilka zmian właścicielskich. W 2006 r. doszło do połączenia Boots z Alliance Unichem. Rok później połączony biznes został przejęty przez fundusz private equity KKR. W 2012 r. Walgreens objął w spółce 45-proc. udział, a w 2014 r. przejął ją w całości.

    Sycamore dzieli Walgreens Boots Alliance

    Obecne rozmowy o sprzedaży Boots są konsekwencją przejęcia całej grupy Walgreens Boots Alliance przez Sycamore Partners w 2025 r. Wartość transakcji wyniosła około 23,7–24 mld dolarów wraz z zadłużeniem. Po przejęciu fundusz rozpoczął reorganizację grupy, dzieląc ją na pięć samodzielnych jednostek, co ma ułatwić sprzedaż aktywów uznawanych za niekluczowe oraz skoncentrowanie się na działalności Walgreens w USA.

    Boots jest jednym z najważniejszych aktywów międzynarodowych w tym portfelu. W strukturze znalazły się również wcześniejsze międzynarodowe operacje Walgreens, obejmujące m.in. działalność w Tajlandii, Meksyku, Niemczech i Chinach.

    image

    Właściciel Superdrug i The Perfume Shop szykuje giełdowy debiut za 30 mld dolarów

    Sycamore próbował już sprzedać Boots. Wcześniej prowadzone były rozmowy z australijską grupą farmaceutyczną Sigma Healthcare. Planowana transakcja miała wyceniać biznes na około 10 mld dolarów, jednak ostatecznie do jej finalizacji nie doszło.

    Sprzedaż za około 9 mld dolarów oznaczałaby dla Sycamore możliwość szybkiego odzyskania części wartości z aktywa przejętego w ramach całej grupy Walgreens Boots Alliance. Jednocześnie pozwoliłaby funduszowi skoncentrować kapitał i działania zarządcze na restrukturyzacji amerykańskiego biznesu Walgreens.

    Powrót rodziny Westonów na brytyjski rynek

    Potencjalnym nabywcą Boots ma być kanadyjska część rodziny Westonów. Jej interesy obejmują m.in. Loblaw, największą sieć spożywczą w Kanadzie, oraz Shoppers Drug Mart, dużą sieć aptek działającą na tamtejszym rynku.

    Rodzina Westonów ma również historię inwestycji w brytyjski handel detaliczny. Kanadyjska część rodziny była wcześniej właścicielem domu towarowego Selfridges, który został sprzedany w 2022 r. za około 4 mld funtów. Brytyjskie interesy rodziny funkcjonują natomiast poprzez odrębny wehikuł inwestycyjny i obejmują m.in. większościowy udział w Primarku, należącym do Associated British Foods.

    Jeżeli rozmowy zakończą się podpisaniem umowy, Boots ponownie znajdzie się więc w rękach inwestora posiadającego doświadczenie zarówno w handlu detalicznym, jak i w sektorze aptecznym. Dla samej sieci oznaczałoby to kolejną zmianę właściciela w ciągu niespełna dwóch dekad, po okresie kontroli KKR, Walgreens i następnie Sycamore Partners.

    ZOBACZ KOMENTARZE (0)
    StoryEditor
    Drogerie
    01.10.2026 15:07
    Normal wchodzi do Europy Środkowo-Wschodniej. Duńska sieć otwiera pierwsze sklepy w Rumunii
    Normal Retail Romania S.R.L

    Duńska sieć Normal rozpoczęła ekspansję w Europie Środkowo-Wschodniej. Jej pierwszym rynkiem w regionie została Rumunia, gdzie 30 września otwarto sklep w Mega Mall w Bukareszcie. Kolejny punkt, w Shopping City Timișoara, ruszy 2 października. Oba sklepy oferują około 3500 produktów, w tym kosmetyki, artykuły pielęgnacyjne oraz produkty z kategorii Korean i Japanese beauty.

    Rumunia jest 14. europejskim rynkiem, na którym działa Normal. Duńska sieć rozwija format łączący sprzedaż kosmetyków i produktów codziennego użytku z formułą tzw. treasure hunt. Klientki i klienci przechodzą przez zmieniający się asortyment, w którym obok produktów znanych marek pojawiają się nowości i produkty trudniej dostępne w tradycyjnych kanałach sprzedaży.

    Pierwszy rumuński sklep został otwarty 30 września w centrum handlowym Mega Mall w Bukareszcie. Lokal zajmuje 311 mkw. GLA, a jego oferta obejmuje około 3500 produktów. 2 października sieć uruchomi drugi punkt w Shopping City Timișoara. Ten sklep ma 445 mkw. GLA, również oferując około 3500 produktów.

    Kosmetyki częścią konceptu „everything store”

    Normal nie pozycjonuje się wyłącznie jako sieć kosmetyczna. W sklepach znajduje się szeroki wybór produktów do pielęgnacji, kosmetyków, artykułów gospodarstwa domowego, produktów spożywczych oraz artykułów codziennego użytku. Istotną częścią oferty pozostają jednak produkty beauty, w tym kosmetyki popularnych marek oraz produkty wpisujące się w trendy Korean i Japanese beauty.

    Model biznesowy opiera się na częstej rotacji asortymentu i odkrywaniu kolejnych produktów podczas wizyty. Koncept określany przez sieć jako „treasure hunt” ma powodować, że sklep nie jest postrzegany wyłącznie jako miejsce realizacji konkretnej listy zakupowej.

    image

    Nowy gracz na polskim rynku drogeryjnym? Duński Normal może rzucić wyzwanie gigantom.

    Z perspektywy rynku kosmetycznego istotne jest połączenie produktów beauty z innymi kategoriami FMCG. Około 3500 SKU w każdym z nowych sklepów oznacza możliwość eksponowania kosmetyków w otoczeniu produktów spożywczych i artykułów codziennego użytku, a nie wyłącznie w klasycznym środowisku drogerii.

    Wybór pierwszych lokalizacji w Rumunii również wpisuje się w strategię rozwoju sieci. Mega Mall w Bukareszcie dysponuje ponad 75 900 mkw. GLA i ponad 200 sklepami. Centrum znajduje się w zasięgu około 1 mln potencjalnych klientów w promieniu 30 minut jazdy samochodem. Shopping City Timișoara ma z kolei 57 000 mkw. GLA, a jego strefa oddziaływania obejmuje około 350 tys. mieszkańców.

    NEPI Rockcastle partnerem ekspansji

    Za rozwój Normal w rumuńskich centrach handlowych odpowiada w ramach współpracy właściciel obiektów – NEPI Rockcastle. Spółka deklaruje, że partnerstwo z duńską siecią ma być elementem szerszej strategii wprowadzania nowych konceptów handlowych na rynki Europy Środkowo-Wschodniej.

    – Normal jest wiodącym detalistą w niszowym segmencie artykułów codziennego użytku i pielęgnacji osobistej w Danii oraz najszybciej rozwijającym się sklepem typu „everything store” tej kategorii – podkreśla Ramona Marusac, Regional Head of Leasing w NEPI Rockcastle. Jak dodaje, spółka poszukuje nowych europejskich marek, które mogą wzbogacać ofertę jej centrów handlowych.

    Wejście Normal do Rumunii jest pierwszym etapem współpracy, która może być rozwijana także na innych rynkach CEE. Dla sieci oznacza to wejście do regionu obejmującego m.in. Polskę, Czechy, Słowację, Węgry, Bułgarię i Chorwację, gdzie NEPI Rockcastle posiada i zarządza centrami handlowymi.

    8 mld euro portfela nieruchomości

    NEPI Rockcastle jest jednym z największych właścicieli i operatorów centrów handlowych w Europie Środkowo-Wschodniej. Wartość jej portfela inwestycyjnego wynosi około 8 mld euro, a obejmuje on 60 nieruchomości handlowych w ośmiu krajach.

    Rumunia i Polska są dwoma największymi rynkami działalności spółki. W Polsce NEPI Rockcastle posiada 16 centrów handlowych, wśród nich Silesia City Center w Katowicach, Bonarka w Krakowie, Forum Gdańsk, Magnolia Park we Wrocławiu, Galeria Warmińska w Olsztynie i Karolinka w Opolu.

    Rozwój Normal jest kolejnym przykładem ekspansji zagranicznych formatów handlowych, które konkurują o powierzchnię w centrach handlowych nie tylko z klasycznymi drogeriami, ale także z innymi konceptami oferującymi produkty kosmetyczne i codziennego użytku. Dla kategorii beauty oznacza to dalsze poszerzanie liczby kanałów, w których mogą być sprzedawane produkty kosmetyczne – również poza tradycyjnym modelem drogerii.

    ZOBACZ KOMENTARZE (0)
    06. październik 2026 01:41