StoryEditor
Rynek i trendy
23.02.2021 00:00

Nielsen: W 2020 r. ubyło z rynku ponad 250 drogerii [NAJNOWSZE DANE O LICZBIE SKLEPÓW W POLSCE]

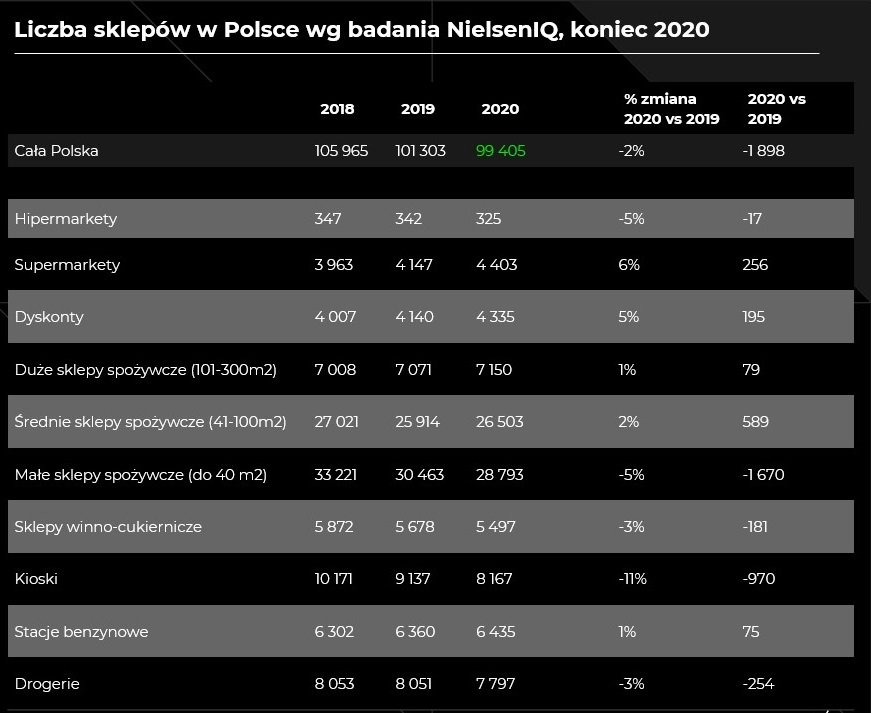
Na koniec 2020 r. w Polsce działało 7797 drogerii. Jest spadek o 3 proc.  w porównaniu do 2019 r., co oznacza, że w ciągu roku z rynku zniknęły 254 drogerie – wynika z najnowszych danych Nielsena. Generalnie, patrząc na wszystkie formaty sklepów, ich liczba nadal maleje, ale tempo spadku jest niższe niż w roku poprzednim.

Na koniec 2020 r. w Polsce działało 7797 drogerii. Jest to spadek o 3 proc. do 2019 r. co przekłada się na 254 drogerie mniej. 

W 2019 r. działalność prowadziło 8051 drogerii, a w 2018 r. 8053 drogerie, liczba sklepów z kosmetykami w tym okresie była więc stabilna.

Ogółem, na koniec 2020 r. w Polsce działało 99 400 sklepów. Jest to spadek o 2 proc. w porównaniu do 2019 r. który oznacza 1800 placówek mniej. Najwięcej ubyło małych sklepów spożywczych, bo aż 1670. Zamkniętych zostało także 970 kiosków. 

 – Trend spadkowy sklepów jest obserwowany od ponad dekady, ale spadek z 2020 roku był ponad dwukrotnie niższy niż rok wcześniej. Odpowiadał za niego najmniejsze placówki – kioski, sklepy monopolowe oraz przede wszystkim, najmniejsze sklepy spożywcze. Odwrotny trend towarzyszył supermarketom i dyskontom, ale to średnich sklepów spożywczych przybyło w 2020 roku najwięcej – blisko 600 placówek – komentuje Konrad Wacławik, Head of Retailer Services Poland NielsenIQ.

W 2020 roku ucierpiały najbardziej sklepy oferujące ograniczony lub specjalistyczny asortyment. – Zarówno małe sklepy spożywcze z węższą półką produktów, poniżej 40 mkw. powierzchni sprzedaży, jak również sklepy alkoholowe i drogerie –  głównie te spoza czołowych sieci, gdzie można dokonać zakupów tylko wybranych produktów, zakończyły rok z mniejszą liczbą placówek. Utrzymuje się również trend spadkowy w kanale kiosków, gdzie spadek wyniósł 11 proc. w porównaniu do roku 2019, co pokazuje duże trudności, z jakimi mierzy się obecnie ten kanał sprzedaży i z pewnością zmusza właścicieli tego typu placówek do szukania rozwiązań pozwalających pozostać atrakcyjnym dla konsumenta – mówi Konrad Wacławik.

Również kanał hipermarketów w 2020 roku zanotował 5 proc. spadek liczby sklepów. Było to związane głównie z zamknięciami w obrębie sieci Tesco.

Najwięcej w 2020 r. przybyło natomiast średnich sklepów spożywczych, było ich o 589 więcej niż w 2019 r. Na plusie rok zakończyły też supermarkety. – Wyniki badania za 2020 rok obrazują, które kanały sprzedaży były dla Polaków najdogodniejsze w dobie pandemii. Supermarkety, dyskonty oraz duże i średnie sklepy spożywcze, powyżej 40 mkw., zwiększały swoją liczebność oraz znaczenie w sprzedaży. Te formaty świetnie odpowiedziały na potrzebę dokonywania zakupów blisko domu, przy okazji oferując szeroki asortyment. Były to bardzo ważne cechy w ciągu roku, w którym decyzje zakupowe były podejmowane przez pryzmat pandemii – mówi Konrad Wacławik z NielsenIQ.
Źródło: Universe Update, NielsenIQ

– Obserwujemy nadal optymalizację liczby sklepów w Polsce. Widać że jest miejsce na formaty sklepów odpowiadające aktualnym potrzebom społeczeństwa – żyjącego szybko i wygodnie, ale również dbającego o bezpieczeństwo sanitarne, a ogólne tempo spadku liczby sklepów znacznie wyhamowało, choć nie dla wszystkich kanałów sprzedaży – podsumowuje Konrad Wacławik.

Dane pochodzą z opublikowanych właśnie wyników badania „Universe Update”. To cykliczne badanie liczby sklepów w Polsce służące do ekspandowanie danych sprzedażowych z próby sklepów. Aktualizacja odbywa się dwa razy w roku za pomocą dwóch metod: spisu placówek handlu wielkoformatowego oraz badania na podstawie próby establishment survey wykorzystywanego do zbierania informacji o sklepach handlu małoformatowego. Badanie pozwala ustalić liczbę sklepów oraz ich charakterystykę.
Wyniki „Universe Update” są publikowane w konkretnym momencie w roku, w tym przypadku jest to stan na listopad 2020 r. Wyniki badania są kombinacją dwóch źródeł. Dla wszystkich głównych sieci handlowych Nielsen posiada pełne dane o liczbie placówek. Natomiast pozostała część rynku to wynik estymacji na podstawie spisu w terenie przeprowadzanego przez ankieterów w próbie obszarów w całej Polsce. Kryteria i definicje różnych typów sklepów według Nielsena i GUS-u różnią się od siebie. Poza nielicznymi wyjątkami (sklepy monopolowe, tytoniowe), Nielsen nie monitoruje sprzedaży w sklepach specjalistycznych, dlatego nie są one objęte badaniem „Universe Update”.

ZOBACZ KOMENTARZE (0)
StoryEditor
Katarzyna Warzecha, Gabona: K-Beauty zmienia tradycyjne kategorie kosmetyczne. Na czym polega jej siła? [FBK 2026]
Katarzyna Warzecha, Gabonawiadomoscikosmetyczne.pl

K-Beauty przestało być niszowym trendem i coraz mocniej wpływa na ofertę marek kosmetycznych. Koreańskie podejście do pielęgnacji, wielofunkcyjne formuły, innowacyjne opakowania i nowe spojrzenie na makijaż inspirują również europejskich producentów. O tym, jak przenosić te rozwiązania na polski rynek i dlaczego kluczowe pozostaje dopasowanie oferty do lokalnego konsumenta, mówiła Katarzyna Warzecha, General Manager w Gabona, podczas Forum Branży Kosmetycznej 2026.

W tym artykule przeczytasz:

  • K-Beauty wychodzi poza niszę
  • Najpierw pielęgnacja, później makijaż
  • Wielofunkcyjność wymaga jasnej komunikacji
  • Europejskie marki inspirują się Koreą
  • Lokalny konsument wyznacza granice trendu

K-Beauty wychodzi poza niszę

Koreańskie kosmetyki coraz wyraźniej zaznaczają swoją obecność na rynku, a ich znaczenie wykracza poza zainteresowanie pojedynczymi produktami czy sezonowymi trendami. K-Beauty staje się kategorią, która realnie sprzedaje się i wpływa na kierunki rozwoju branży. Jej siła wynika między innymi z wielofunkcyjności produktów oraz podejścia do pielęgnacji, które nie ogranicza się do tradycyjnego podziału na kosmetyki dla kobiet i mężczyzn.

– K-Beauty przestało być niszową ciekawostką. Stało się kategorią, która dobrze się sprzedaje i wyznacza trendy. Między innymi dzięki multifunkcjonalności i zdjęciu ograniczeń, które na polskim rynku były, na przykład, związane z genderowaniem, gdyż K-beauty nie ma płci – podkreślała Katarzyna Warzecha podczas debaty „Hybrid Beauty. Trendy, które zmieniają tradycyjne kategorie kosmetyczne”.

Najpierw pielęgnacja, później makijaż

Jedną z cech wyróżniających koreańskie podejście do urody jest traktowanie pielęgnacji jako podstawy całego efektu. Makijaż nie stanowi odrębnego etapu, lecz uzupełnia pracę nad kondycją skóry.

– Tu liczy się, żeby ta "baza”, skóra, była zadbana. Dopiero do tego dochodzi makijaż – mówiła Warzecha.

Podobne podejście widać w produktach do makijażu, które coraz częściej łączą funkcje upiększające z pielęgnacyjnymi. Przykładem jest kategoria produktów do ust, na którą koreańskie marki zwracają szczególną uwagę.

– K-Beauty bardzo skupia się na ustach. W Korei usta są ważniejsze od oczu. I faktycznie te usta są ogrywane tam na wiele sposobów. To, co jest innego w tych markach, to to, że wszystkie konsystencje są pielęgnujące. Nawet tinty matowe w tych markach odżywiają i nawilżają – wskazywała przedstawicielka Gabona.

image

Łukasz Matyński, Media Choice: Sama świadomość marki nie zapełni koszyka klienta [FBK 2026]

Wielofunkcyjność wymaga jasnej komunikacji

Łączenie kilku właściwości w jednym kosmetyku to kolejny ważny element strategii produktowej. Sama liczba deklarowanych korzyści nie przesądza jednak o sukcesie. Z perspektywy marketingowej istotne pozostaje wskazanie jednej, najważniejszej obietnicy, którą konsument zrozumie już w miejscu sprzedaży.

– Nawet jeżeli mamy produkty multifunkcjonalne, to na koniec dnia marketer powinien wybrać korzyść kluczową, którą można zakomunikować już przy półce. Na koniec dnia klient jest tak wyedukowany, że nie oczekuje jednego efektu, tylko tego, że produkt, którego szuka, będzie obładowany wartościami – zaznaczyła Warzecha.

Europejskie marki inspirują się Koreą

Wpływ K-Beauty jest widoczny nie tylko w rosnącym zainteresowaniu koreańskimi produktami. Z koreańskich rozwiązań korzystają również marki europejskie, które próbują przenieść na własne produkty elementy charakterystyczne dla tego segmentu.

– Ten trend koreański jest tak silny, że europejskie marki starają się w niego wbić. Wiele marek czerpie z tego, co jest najlepszego w K-Beauty, czyli między innymi szybkość innowacji czy opakowania, które są inne i ciekawe – mówiła przedstawicielka Gabona.

Wśród przykładów wskazała markę colorgram, której tinty do ust mają opakowania inspirowane piankami marshmallow. Takie rozwiązania pokazują, że konkurencja nie dotyczy wyłącznie składu i działania kosmetyku. Znaczenie ma również forma produktu, sposób jego prezentacji i wyróżnienie go na półce.

image

Bartosz Woźnicki, Inglot: P-beauty to nie mrzonka, ale wykreowanie tego trendu wymaga wsparcia rządu [FBK 2026]

Lokalny konsument wyznacza granice trendu

Koreańskie kosmetyki mogą inspirować producentów, ale nie wszystkie rozwiązania sprawdzą się na każdym rynku. Różnice dotyczą między innymi oczekiwań wobec efektów pielęgnacji, preferencji kolorystycznych i podejścia do wyglądu skóry.

– Istotny jest dobór asortymentu tak, żeby pasował do lokalnego odbiorcy. W Azji popularne jest rozjaśnienie cery, co niekoniecznie by się u nas przyjęło. Kolorystykę trzeba dopasować do lokalnego rynku – podkreślała Warzecha.

Oznacza to konieczność selekcji asortymentu, a nie bezpośredniego kopiowania oferty popularnej w Korei. Produkt, który odnosi sukces na jednym rynku, może wymagać innej gamy kolorystycznej lub odmiennego sposobu komunikacji w Polsce.

K-Beauty pokazuje tym samym, jak zmieniają się granice tradycyjnych kategorii kosmetycznych. Pielęgnacja łączy się z makijażem, jeden produkt może odpowiadać na kilka potrzeb, a inspiracje z rynków azjatyckich wpływają na działania europejskich marek. Ostatecznie o powodzeniu tych rozwiązań decyduje jednak to, czy producent potrafi przełożyć globalny trend na konkretną potrzebę lokalnego konsumenta.

O Forum Branży Kosmetycznej

Forum Branży Kosmetycznej to biznesowe wydarzenie dla branży kosmetycznej łączące konferencję, przestrzeń wystawienniczą i networking. Skupia się na dostarczaniu wiedzy na temat rynku kosmetycznego, wiodących kategorii, trendów, konsumenckich, rozwoju kanałów sprzedaży oraz wyzwań stojących przed branżą. FBK pod skrzydłami Wiadomości Kosmetycznych organizowane jest przez Wydawnictwo Gospodarcze, wydawcę biznesowych portali wiadomoscikosmetyczne.pl i wiadomoscihandlowe.pl oraz magazynu „Wiadomości Handlowe”.


image
Wiadomości Kosmetyczne
Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
StoryEditor
Łukasz Bobiński, L’Oréal: Premiumizacja i doświadczenie napędzają rynek beauty. Co dalej z luksusem? [FBK 2026]
Łukasz Bobiński, Chief Growth Officer Lux Division L‘Orealwiadomoscikosmetyczne.pl

Polski rynek kosmetyków premium rozwija się w tempie dwucyfrowym, a konsumenci coraz wyraźniej poszukują produktów, które zapewniają nie tylko jakość, lecz także wyjątkowe doświadczenie. O kierunkach wzrostu sektora beauty, zmianach na rynku luksusowym i wyzwaniach związanych z rozwojem sztucznej inteligencji mówił Łukasz Bobiński, Chief Growth Officer Lux Division w L’Oréal, podczas Forum Branży Kosmetycznej 2026.

W tym artykule przeczytasz:

  • Kosmetyki premium napędzają wzrost rynku
  • Rynek luksusowy się polaryzuje
  • Więcej selektywnych perfumerii w Polsce
  • Starzenie się społeczeństwa i wpływ AI

Kosmetyki premium napędzają wzrost rynku

Niepewność gospodarcza nie przekreśla perspektyw rozwoju branży kosmetycznej. Zdaniem Łukasza Bobińskiego beauty pozostaje kategorią, w której decyzje zakupowe w dużym stopniu wynikają z emocji. To właśnie ten aspekt, w połączeniu z rosnącym zainteresowaniem produktami premium, może wspierać dalszy rozwój rynku.

– Ja uważam, że tak naprawdę przed branżą beauty jest cały czas optymistyczna perspektywa. Wierzymy, że beauty jest kategorią, którą kupujemy emocjami. Jeżeli chodzi o kategorię kosmetyków premium, to w Polsce rozwija się ona dwucyfrowo, więc ta dynamika jest i będziemy ją utrzymywać. Wierzę, że ta premiumizacja to jest coś, co będzie się przyczyniało do jakościowego wzrostu sektora – podkreślał przedstawiciel L’Oréal.

Premiumizacja oznacza dla branży szansę na budowanie wartości nie tylko przez zwiększanie sprzedaży, ale również przez rozwijanie oferty odpowiadającej na wyższe oczekiwania klientów. Istotne pozostaje przy tym uzasadnienie ceny. Konsumenci muszą dostrzegać wartość, która wykracza poza sam produkt.

Rynek luksusowy się polaryzuje

Segment kosmetyków luksusowych przez lata uchodził za stosunkowo odporny na kryzysy. Obecne otoczenie rynkowe stawia jednak przed nim nowe wyzwania. Jak zauważył Łukasz Bobiński, zmienia się zarówno struktura wydatków konsumentów, jak i sposób, w jaki wchodzą oni w świat luksusu.

– Klienci chcieli i dalej będą chcieli płacić za doświadczenie. Widzimy, że społeczeństwo się polaryzuje i rozkład pieniędzy w nim również. W samej kategorii luksusowej przyrosty są największe w segmencie ultra-luxury – mówił.

Oznacza to, że szczególnie dynamicznie rozwija się najwyższy poziom rynku luksusowego. Jednocześnie nie znika zainteresowanie konsumentów, którzy aspirują do tej kategorii, ale dysponują mniejszym budżetem. Marki muszą więc odpowiadać na potrzeby różnych grup: zarówno klientów gotowych wydawać coraz więcej na najbardziej ekskluzywne produkty, jak i tych, którzy dopiero chcą rozpocząć swoją przygodę z luksusem.

– Mamy też większą aspiracyjność. Konsumenci chcą wejść do tej kategorii. Stąd produkty z tej kategorii również o niższej cenie – wskazywał Bobiński.

image

Katarzyna Waszek, NielsenIQ: Są wartości, które skłaniają Polaków do większych wydatków na kosmetyki [FBK 2026]

Więcej selektywnych perfumerii w Polsce

Jednym z obszarów, w których L’Oréal dostrzega potencjał dalszego rozwoju, jest rozbudowa sieci selektywnej dystrybucji. W przypadku kosmetyków luksusowych znaczenie ma bowiem nie tylko dostępność produktu, lecz także miejsce zakupu i związane z nim doświadczenie.

– Widzimy duży potencjał w tym, żeby pokryć Polskę jeszcze bardziej selektywnymi perfumeriami – zapowiedział przedstawiciel L’Oréal.

Starzenie się społeczeństwa i wpływ AI

Podczas debaty poruszono również temat starzenia się społeczeństwa. Zmiany demograficzne będą istotnym kontekstem dla rozwoju branży beauty.

Za jedno z najważniejszych wyzwań nadchodzących lat uznał natomiast rozwój sztucznej inteligencji i jego konsekwencje dla sektora kosmetycznego.

– Największym wyzwaniem na najbliższe lata będzie zrozumienie wpływu AI na branżę kosmetyczną i wpływu tych zmian – podsumował.

Obok premiumizacji i zmieniających się oczekiwań klientów branża będzie musiała zmierzyć się także z technologiczną transformacją. Dla producentów i sprzedawców kluczowe stanie się zrozumienie, w jaki sposób AI wpłynie na funkcjonowanie rynku i relacje z konsumentami.


image
Wiadomości Kosmetyczne
Aurelia Obrochta
ZOBACZ KOMENTARZE (0)
16. październik 2026 00:19