StoryEditor
Producenci
17.10.2019 00:00

Gazetki reklamowe w formie elektronicznej są coraz popularniejsze

Konsumenci wyraźnie zmieniają nawyki związane z czytaniem gazetek promocyjnych. Na znaczeniu zyskują ich wersje elektroniczne – informuje agencja MonadayNews, powołując się na dane z raportu przygotowanego przez Grupę AdRetail i Hiper-Com Poland. 

Zwolennicy tradycyjnych gazetek czytają je średnio przez niecałą minutę. Wśród klientów dyskontów najwięcej osób poświęca na to nawet ponad 10 min. W hipermarketach najczęściej jest to 5-10 minut, a w supermarketach i sieciach convenience – poniżej 60 sekund. Inaczej jest z e-wersją, zwykle przeglądaną w ciągu 2-5 min. W dyskontach konsumenci wskazują głównie 5-10, a w hipermarketach – od 2 do 5 min. W supermarketach respondenci podają niespełna minutę, podobnie jak w sklepach convenience. Zdaniem części ekspertów, elektroniczne wersje gazetek są bardziej czytelne niż papierowe. Ponadto są stale dostępne w mobile’u. Dlatego właśnie, coraz częściej zatrzymują uwagę na dłużej.

Konsumentom, którzy preferują papierowe wydania, czytanie gazetki najczęściej zajmuje poniżej minuty – 30 proc. Mniej osób poświęca temu parę minut, np. 2-5 – 24 proc. Jak stwierdza Michał Majszczyk z międzynarodowej firmy Hiper-Com Poland, dokładne studiowanie promocji w tradycyjnych publikacjach nie cieszy się już dużą popularnością. Często takie materiały są mało wyraźne, co wynika m.in z jakości papieru i druku. Odbiorcy przeglądają je pod kątem produktów, które ich najbardziej interesują. Nie analizują dokładnie każdej strony i rabatu.

– Klienci dyskontów najczęściej wskazują ponad 10 minut – 33 proc. Sporo osób deklaruje też 5-10 minut – 24 proc. Wyniki odzwierciedlają wysokie zaufanie do formatu, w którym od lat kupuje się dobrze i tanio. Konsumenci mają poczucie, że opłaca im się poświęcić więcej czasu na złowienie okazji – mówi dr Maria Andrzej Faliński, wieloletni obserwator rynku retailowego.

Z kolei w hipermarketach najwięcej wskazań miało 5-10 minut – 38 proc. Następnie było ponad 10 minut – 24 proc. Katarzyna Grochowska z Hiper-Com Poland przypomina, że jest to drugi pod względem obszerności gazetek format, zaraz po dyskontach. Jeśli tam największa liczba ankietowanych przeznacza na czytanie powyżej 10 minut, to jest oczywiste, że klienci hipermarketów najczęściej podają 5-10 min.

– W supermarketach sytuacja jest zupełnie inna niż dyskontach i hipermarketach. Tutaj czyta się zdecydowanie krócej. Poniżej 60 sekund deklaruje 37 proc. badanych, a od 2 do 5 minut – 32 proc. Do tego typu sklepów przychodzi się raczej po mniejsze zakupy. Bez znaczenia pozostaje to, czy dana gazetka jest obszerna. Konsumenci są po prostu mniej wrażliwi na ceny – zwraca uwagę Karol Kamiński, ekspert z Grupy AdRetail.

Wśród klientów sklepów convenience jeszcze więcej osób czyta gazetki w krótszym czasie niż minuta – aż 51 proc. 2-5 min. ma 29 proc. wskazań. Dr Faliński zaznacza, że w tym formacie robi się uzupełniające zakupy bez systematycznych poszukiwań promocji. Michał Majszczyk dodaje, że tego typu sieci nie wydają obszernych gazetek. Natomiast Katarzyna Grochowska uważa, że w tym przypadku publikacje są wręcz mało użyteczne. Do spontanicznego wejścia do sklepu bardziej może zachęcić reklama w telewizji czy uliczny plakat.  

– Jeśli chodzi o e-gazetki, najwięcej wskazań ma przedział od 2 do 5 minut – 32 proc. Z tego wynika, że elektroniczne wersje są dłużej przeglądane niż papierowe. Moim zdaniem, sprawdzanie ich w mobile’u jest atrakcyjniejsze, wygodniejsze i bardziej powszechne. To się już stało swego rodzaju modą wśród młodych i sprytnych konsumentów. Przewiduję, że Polacy będą dawali coraz więcej uwagi aplikacjom, które są stale udoskonalane. Tego nie można powiedzieć o kartkach papieru – komentuje Karol Kamiński.

W dyskontach najwięcej osób czyta e-gazetkę przez 5-10 minut – 31 proc. Wskazania 2-5 min. i powyżej 10 min. mają po 28 proc. Dr Faliński wyjaśnia, że klienci wiele oczekują od tego formatu i mają z nim dobre doświadczenia. Dlatego poszukują czegoś ciekawego. Jest to analogiczna sytuacja do papierowego wydania. Zdaniem byłego dyrektora generalnego POHiD-u, nośnik informacji ma tu drugorzędne znaczenie.

– W hipermarketach najwyższy wskaźnik ma przedział 2-5 minut – 36 proc. Potem klienci deklarują 5-10 minut – 27 proc. Powyżej 10 min. podaje 23 proc. ankietowanych. Sytuacja wygląda podobnie jak dyskontach z tą różnicą, że tu wynik 2-5 min. jest na pierwszym miejscu, a tam – na drugim. Różnice są niewielkie, bo oba kanały służą planowanym zakupom. Niemniej konsumenci dają więcej uwagi elektronicznym wydaniom, w których mogą dokładniej wszystko sprawdzić – podkreśla Karol Kamiński.

Podobnie, jak w przypadku tradycyjnych publikacji, tendencja w supermarketach jest inna niż w dyskontach i hipermarketach. I jak przekonuje dr Faliński, interpretacja wyników jest analogiczna. Tutaj najwięcej osób przeznacza na czytanie gazetek poniżej 60 sekund – 39 proc. Podobny odsetek ma opcja od 2 do 5 minut – 35 proc. Ekspert zaznacza, że zakupy w tych sklepach mają charakter uzupełniający wobec tych, które są planowanie i realizowane w dyskontach czy hipermarketach. Supermarkety poszukują swojej filozofii dyskontowania oraz pomysłu na stosunkowo oryginalny, szeroki asortyment produktów droższych.

– Blisko połowa klientów sieci convenience czyta e-gazetki przez niecałą minutę – 49 proc. Następnie konsumenci deklarują od 2 do 5 minut – 35 proc. Osoby, które udają się do tego typu sklepów, często chcą kupić maksymalnie dwa czy trzy produkty. To naturalnie skraca czas czytania gazetek, o ile w ogóle są one sprawdzane – zauważa Bartłomiej Domański z Hiper-Com Poland.

Jak podsumowuje Katarzyna Grochowska, gazetki elektroniczne wygrywają z papierowymi na wielu polach. Przede wszystkim są bardziej dostępne. Klienci mogą je przeglądać np. w autobusach, gdzie mają na to więcej czasu. E-wydania są też przyjemniejsze w odbiorze. Pozwalają np. na przybliżenie opakowania produktu i przeczytanie jego etykiety. Tradycyjna wersja musi wyróżniać się wysoką jakością, aby zatrzymała uwagę klienta na dłużej. I przykładem tego w kanale dyskontów może być publikacja Lidla. Jednak, w ocenie eksperta, wśród hipermarketów czy supermarketów nie ma takich wyjątków.      

Dane pochodzą z raportu opracowanego przez Grupę AdRetail i Hiper-Com Poland. Badaniem objęto 51 hipermarketów, 49 dyskontów, 46 supermarketów i 44 sieci convenience. W 190 placówkach handlowych przeprowadzono ponad tysiąc wywiadów bezpośrednich z konsumentami w wieku od 18 do 49 lat.


ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
28.09.2026 13:37
Armani szykuje się do rozmów z L’Oréal, LVMH i EssilorLuxottica. W grze 15 proc. udziałów
Sklep Armani w centrum Mirdif w Dubaju.Challiyan, CC BY-SA 4.0, via Wikimedia Commons

Giorgio Armani pozostawił spadkobiercom instrukcję sprzedaży początkowo 15 proc. udziałów w grupie. Teraz firma przygotowuje się do rozmów z trzema wskazanymi przez projektanta potencjalnymi inwestorami: L’Oréal, LVMH i EssilorLuxottica. W tle są zmiany strategiczne, spadek przychodów oraz próba zwiększenia znaczenia bardziej marżowych kategorii, w tym akcesoriów.

Według Financial Times w najbliższych tygodniach przedstawiciele grupy Armani mają rozpocząć formalne rozmowy z trzema potencjalnymi inwestorami wskazanymi przez Giorgio Armaniego. Chodzi o LVMH, właściciela m.in. licznych marek luksusowych, koncern kosmetyczny L’Oréal oraz grupę EssilorLuxottica, właściciela m.in. marki Ray-Ban. Przedmiotem rozmów ma być sprzedaż mniejszościowego pakietu udziałów.

Decyzja jest następstwem testamentowych wskazań Giorgio Armaniego, który przez dekady utrzymywał ścisłą kontrolę nad założoną przez siebie grupą. Projektant zmarł we wrześniu 2025 r. w wieku 91 lat. Wcześniej, chcąc zachować niezależność firmy, przez lata odrzucał możliwość jej przejęcia przez większy koncern.

15 proc. udziałów do podziału

Zgodnie z planem pozostawionym przez Armaniego spadkobiercy mają sprzedać początkowo 15 proc. udziałów w grupie w ciągu 18 miesięcy od jego śmierci. Jednym z rozważanych scenariuszy jest podział tego pakietu pomiędzy trzy wskazane firmy: LVMH, L’Oréal i EssilorLuxottica. Jak podaje Financial Times, rozmowy na ten temat były dotąd prowadzone nieformalnie.

Żaden z potencjalnych inwestorów nie sygnalizuje jednak, według osób cytowanych przez dziennik, gotowości do przejęcia dużego pakietu udziałów. W przypadku EssilorLuxottica znaczenie ma przede wszystkim istniejąca współpraca biznesowa. Koncern ma umowę licencyjną z Armani na produkcję i dystrybucję okularów obowiązującą do 2038 r.

image

Spadkobiercy Giorgio Armani wystawią na sprzedaż część udziałów modowego giganta

Podobnie wygląda sytuacja L’Oréal. Koncern kosmetyczny posiada umowę licencyjną z Armani obowiązującą aż do 2050 r. Współpraca obejmuje biznes beauty, dlatego dla L’Oréal potencjalna inwestycja w grupę modową mogłaby być przede wszystkim sposobem na zabezpieczenie długoterminowej relacji z jedną z najważniejszych marek luksusowych.

L’Oréal ma doświadczenie w inwestowaniu w marki modowe. Koncern objął m.in. udział w Jacquemus, jednak nie zarządza bezpośrednio jego działalnością operacyjną. W przypadku Armani jego podstawowym biznesowym interesem pozostaje rozwój segmentu kosmetycznego działającego na podstawie licencji.

Armani szuka wzrostu w akcesoriach

Rozmowy z potencjalnymi inwestorami zostały opóźnione przez trwającą wewnątrz grupy reorganizację. Pierwotnie miały rozpocząć się w czerwcu, obecnie ich termin przewidywany jest na koniec września lub początek października.

Firma jednocześnie pracuje nad nową strategią z udziałem Boston Consulting Group. Jej elementem ma być uporządkowanie pozycjonowania poszczególnych marek oraz zwiększenie udziału kategorii o wyższej marży, przede wszystkim akcesoriów.

Grupa Armani obejmuje m.in. Giorgio Armani, Emporio Armani i linię haute couture Armani Privé, a także działalność hotelarską, restauracyjną i wyposażenie wnętrz. Za zmianę kierunku jednej z najważniejszych marek odpowiadać będzie Dario Vitale, który został powołany do kierowania rozwojem Emporio Armani.

Emporio odpowiada za niemal jedną trzecią rocznych przychodów grupy. Przy łącznych przychodach wynoszących w 2025 r. 2,19 mld euro oznacza to skalę około 730 mln euro rocznie, przy założeniu udziału na poziomie jednej trzeciej.

Vitale ma odświeżyć pozycjonowanie Emporio Armani i nadać marce wyraźniejszą tożsamość. Projektant wcześniej pracował przy rozwoju Miu Miu, marki należącej do Prada Group. Jednocześnie ma uczestniczyć w rozwoju segmentu akcesoriów Giorgio Armani.

Przychody spadają, EBITDA rośnie

Zmiany strategiczne zachodzą w okresie osłabienia wydatków konsumentów na dobra luksusowe. Przychody grupy Armani zmniejszyły się w 2025 r. o 2,8 proc., do 2,19 mld euro. Był to drugi kolejny rok spadku. W 2024 r. przychody obniżyły się o 5 proc.

Jednocześnie grupa poprawiła wynik EBITDA. W 2025 r. wyniósł on 153 mln euro, czyli o 3,2 proc. więcej niż rok wcześniej. Według informacji Financial Times wzrost był efektem m.in. redukcji kosztów oraz lepszych wyników Armani Privé.

image

Polak trafia do centrali L’Oréal. Krzysztof Bożek obejmuje stery marek Armani i Valentino na Europę

Dla potencjalnych inwestorów istotna będzie jednak także wycena grupy. W otoczeniu Armani pojawia się wartość sięgająca około 10 mld euro, podczas gdy potencjalni inwestorzy mają oceniać wartość przedsiębiorstwa na 3–7 mld euro. Tak duża różnica może być jednym z głównych punktów spornych podczas rozmów.

Jeżeli nie uda się znaleźć inwestora zaakceptowanego przez spadkobierców, alternatywą pozostaje debiut giełdowy. Na razie priorytetem jest jednak przygotowanie grupy do funkcjonowania bez jej założyciela.

Zmiany obejmują również radę dyrektorów. Do organów zarządzających dołączyli m.in. Marco Bizzarri, były szef Gucci, oraz Federico Marchetti, założyciel Yoox. Funkcję przewodniczącego objął wieloletni współpracownik Armaniego Leo Dell’Orco.

Dla branży beauty szczególne znaczenie ma potencjalne zaangażowanie L’Oréal. Koncern jest już związany z Armani wieloletnią umową licencyjną, a ewentualne wejście kapitałowe oznaczałoby dodatkowe powiązanie producenta kosmetyków z jedną z największych włoskich grup luksusowych. Jednocześnie skala całej transakcji i przyszła struktura właścicielska Armani pozostają przedmiotem negocjacji.

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

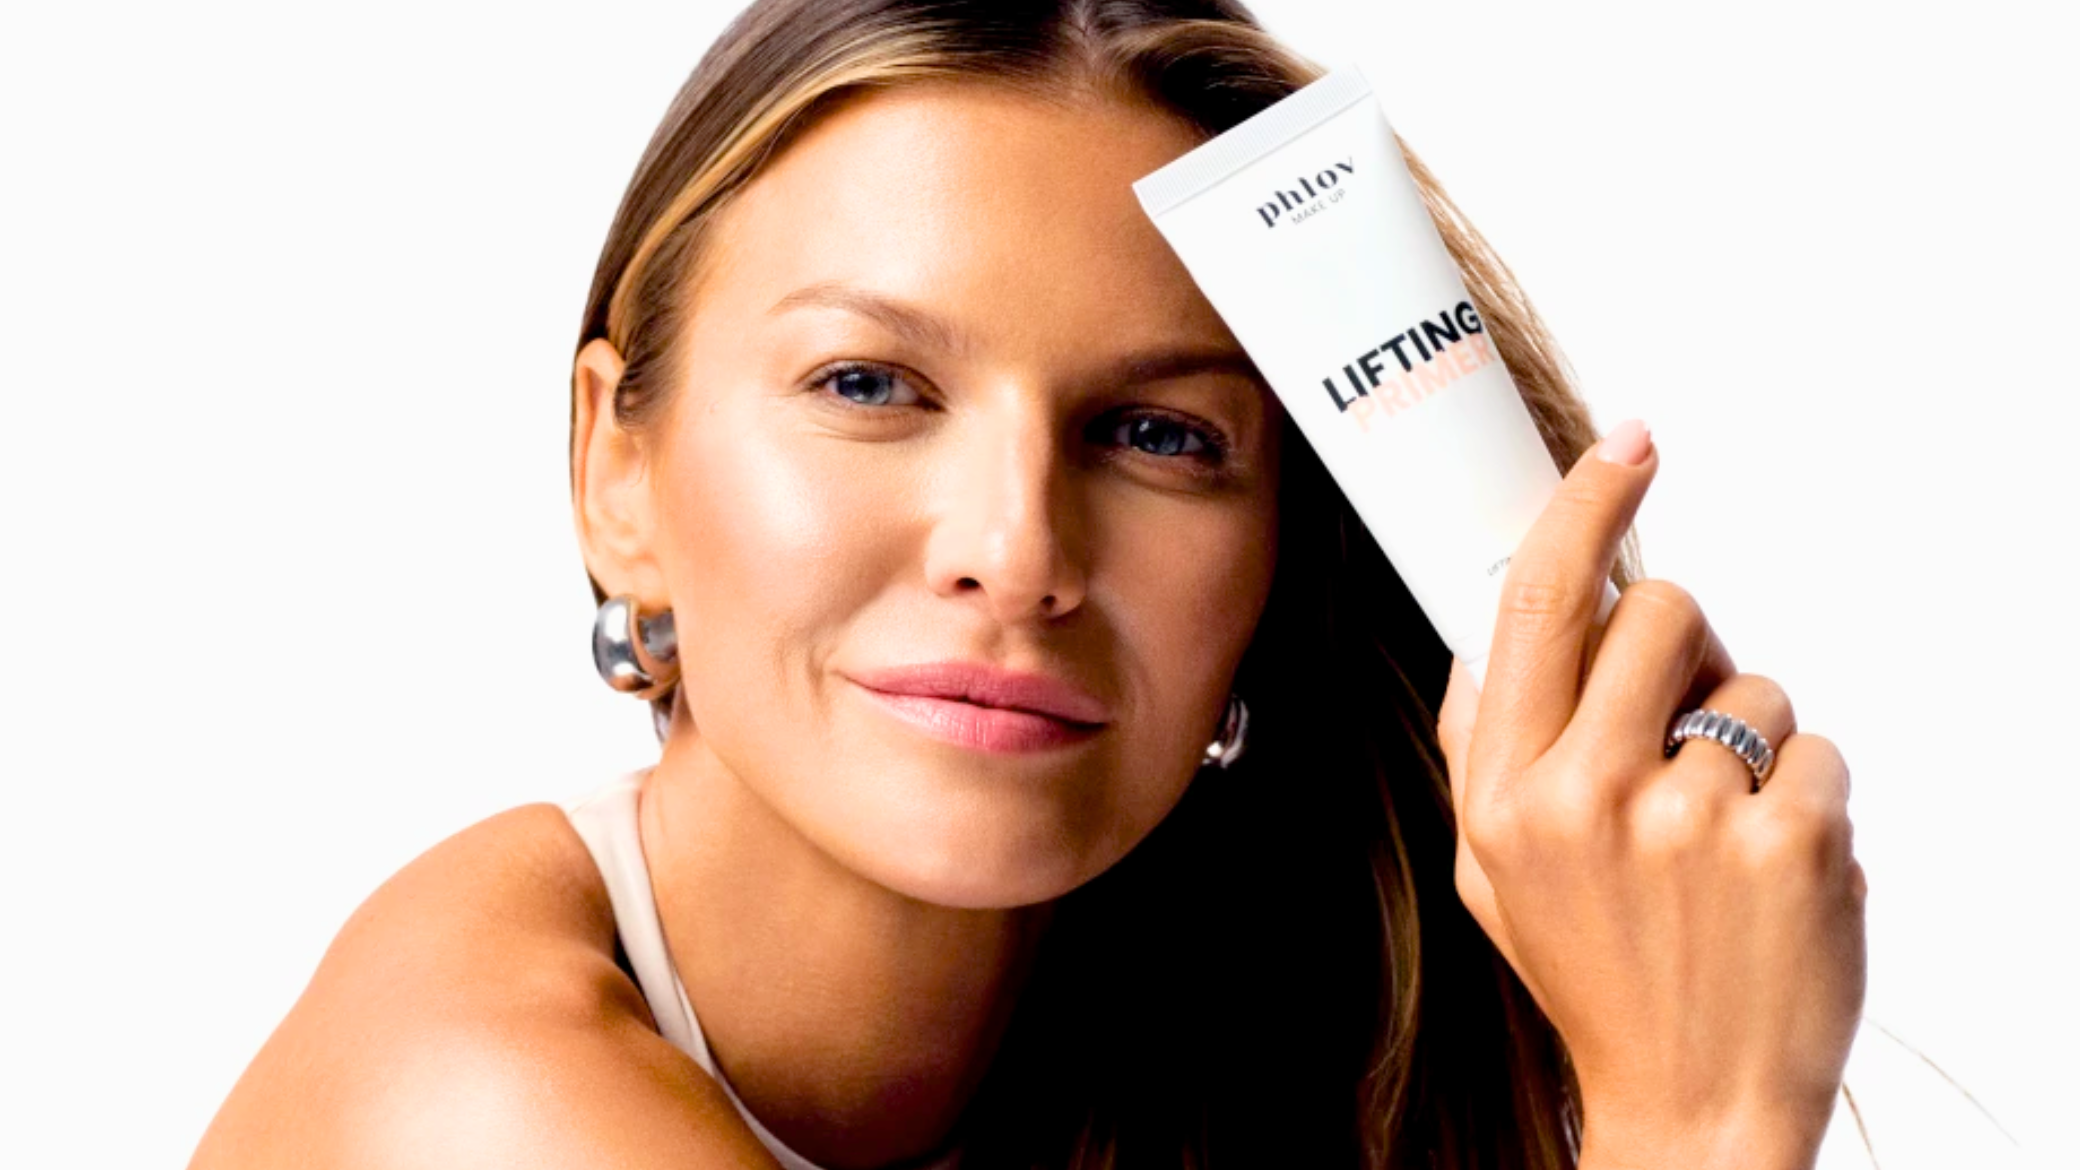
Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
29. wrzesień 2026 01:43