StoryEditor
Producenci
15.02.2024 09:55

GlobalData: Wzmożona konkurencja odpowiedzialna za upadek The Body Shop

Lider w kategorii produktów kosmetycznych wolnych od okrucieństwa robi kolejny krok w kierunku zmiany swojej postaci. / WestportWiki, CC BY-SA 3.0, via Wikimedia Commons
W poniedziałek zamiar powołania administratorów złożyła prywatna spółka The Body Shop. Proces ten prawdopodobnie spowoduje zamknięcie dziesiątek sklepów, zagrażając miejscom pracy i kluczowemu źródłu sprzedaży dla globalnej sieci drobnych rolników i producentów. Takie wydarzenie wydawało się niemożliwe, gdy w 1989 roku L’Oréal zgodził się zapłacić za ten biznes 652 miliony funtów.

The Body Shop był jednym z pionierów kosmetyków wolnych od okrucieństwa, ale L’Oréal dopiero w 1989 roku zaprzestał testowania swoich produktów na zwierzętach. Nowi właściciele zmienili także model biznesowy, przenosząc produkcję na Filipiny i skupiając się na rabatach w celu zwiększenia sprzedaży. Kiedy w 2017 r. firma została ponownie sprzedana, utrzymywała solidną rentowność, a sprzedaż rosła na całym świecie za pośrednictwem sieci ponad 3000 sklepów. L’Oréal osiągnął nominalny zwrot ze swojej inwestycji, nawet biorąc pod uwagę inflację, pobierając opłatę w wysokości 880 mln funtów od brazylijskiego nabywcy Natura. Obrót w 2022 r. spadł z 487 mln funtów do 408 mln funtów, co spowodowało zmianę zysku w wysokości 10 mln funtów w stratę w wysokości 71 mln funtów.

Jesienią ubiegłego roku Natura rozglądała się już za kupcem na The Body Shop. Niemiecka firma private equity Aurelius zdaniem Guardiana wykorzystała desperację Natura, i przejęła firmę za 207 milionów funtów, czyli mniej niż jedną czwartą kwoty, którą Natura zapłaciła sześć lat wcześniej. Aurelius, który specjalizuje się w reformowaniu upadających przedsiębiorstw, sprawował władzę nad The Body Shop zaledwie przez pięć tygodni. W tym czasie firma nie zauważyła, że posiada niebezpiecznie niski kapitał obrotowy, czyli gotówkę potrzebną przedsiębiorstwu do finansowania codziennej działalności. Świąteczne i styczniowe wyprzedaże nie pomogły, okazały się niższe, niż oczekiwano.

Po wiadomości o tym, że The Body Shop zgłosił zamiar mianowania administratorów, Tash Van Boxel, analityk w GlobalData, przedstawia swój pogląd:

Nie mogąc dotrzymać kroku swoim rywalom, firma The Body Shop upadła i popadła w administrację, co jest wynikiem zwiększonej konkurencji na kwitnącym rynku zdrowia i urody. GlobalData prognozuje, że w 2023 r. brytyjski rynek zdrowia i urody wzrósł o 7,1 proc., przy czym sektor ten dobrze radził sobie przez cały okres kryzysu związanego z kosztami utrzymania, ponieważ konsumenci w dalszym ciągu oddawali się niedrogim smakołykom. Jednakże, podczas gdy takie marki jak Boots i Superdrug osiągnęły lepsze wyniki niż rynek i wykorzystały zwiększony popyt, The Body Shop pozostaje w tyle, ponieważ jego niegdyś jasna pozycja marki została utracona.

Co oznacza wejście do administracji?

Z prawnego punktu widzenia administracja jest procedurą podlegającą przepisom dotyczącym niewypłacalności w wielu jurysdykcjach prawa zwyczajowego, podobnie jak w przypadku upadłości w Stanach Zjednoczonych i wielu krajach Europy, w tym w Polsce. Pełni funkcję mechanizmu ratunkowego dla niewypłacalnych podmiotów i umożliwia im dalsze prowadzenie działalności. Proces ten jest alternatywą dla likwidacji lub może ją poprzedzać. Administracja rozpoczyna się na podstawie zarządzenia administracyjnego. Spółką znajdującą się pod zarządem komisarycznym zarządza syndyk (jako tymczasowy dyrektor naczelny sprawujący pieczę nad majątkiem i zobowiązaniami spółki) w imieniu wierzycieli.

Administrator może dokapitalizować przedsiębiorstwo, sprzedać je nowym właścicielom lub podzielić na części nadające się do sprzedaży, a pozostałą część zamknąć. Kiedy spółka przechodzi do administracji, rozpoczyna proces prawny (zgodnie z ustawą o upadłości z 1986 r.), którego celem jest osiągnięcie jednego z ustawowych celów administracji. Może to oznaczać ratowanie rentownego przedsiębiorstwa, które jest niewypłacalne ze względu na problemy z przepływem środków pieniężnych. Zarządca (licencjonowany syndyk) zostanie powołany przez dyrektorów, wierzyciela lub sąd w celu przeprowadzenia procesu administracyjnego.​

Czytaj także: Against Animal Testing – The Body Shop wznawia sprzedaż kultowych koszulek protestując przeciw testowaniu kosmetyków na zwierzętach

ZOBACZ KOMENTARZE (0)
StoryEditor
Ogłoszenia
25.09.2026 16:39
Transfer Anny Lewandowskiej do USA, sprzedaje udziały marki kosmetycznej
Anna Lewandowska Dorota Szulc

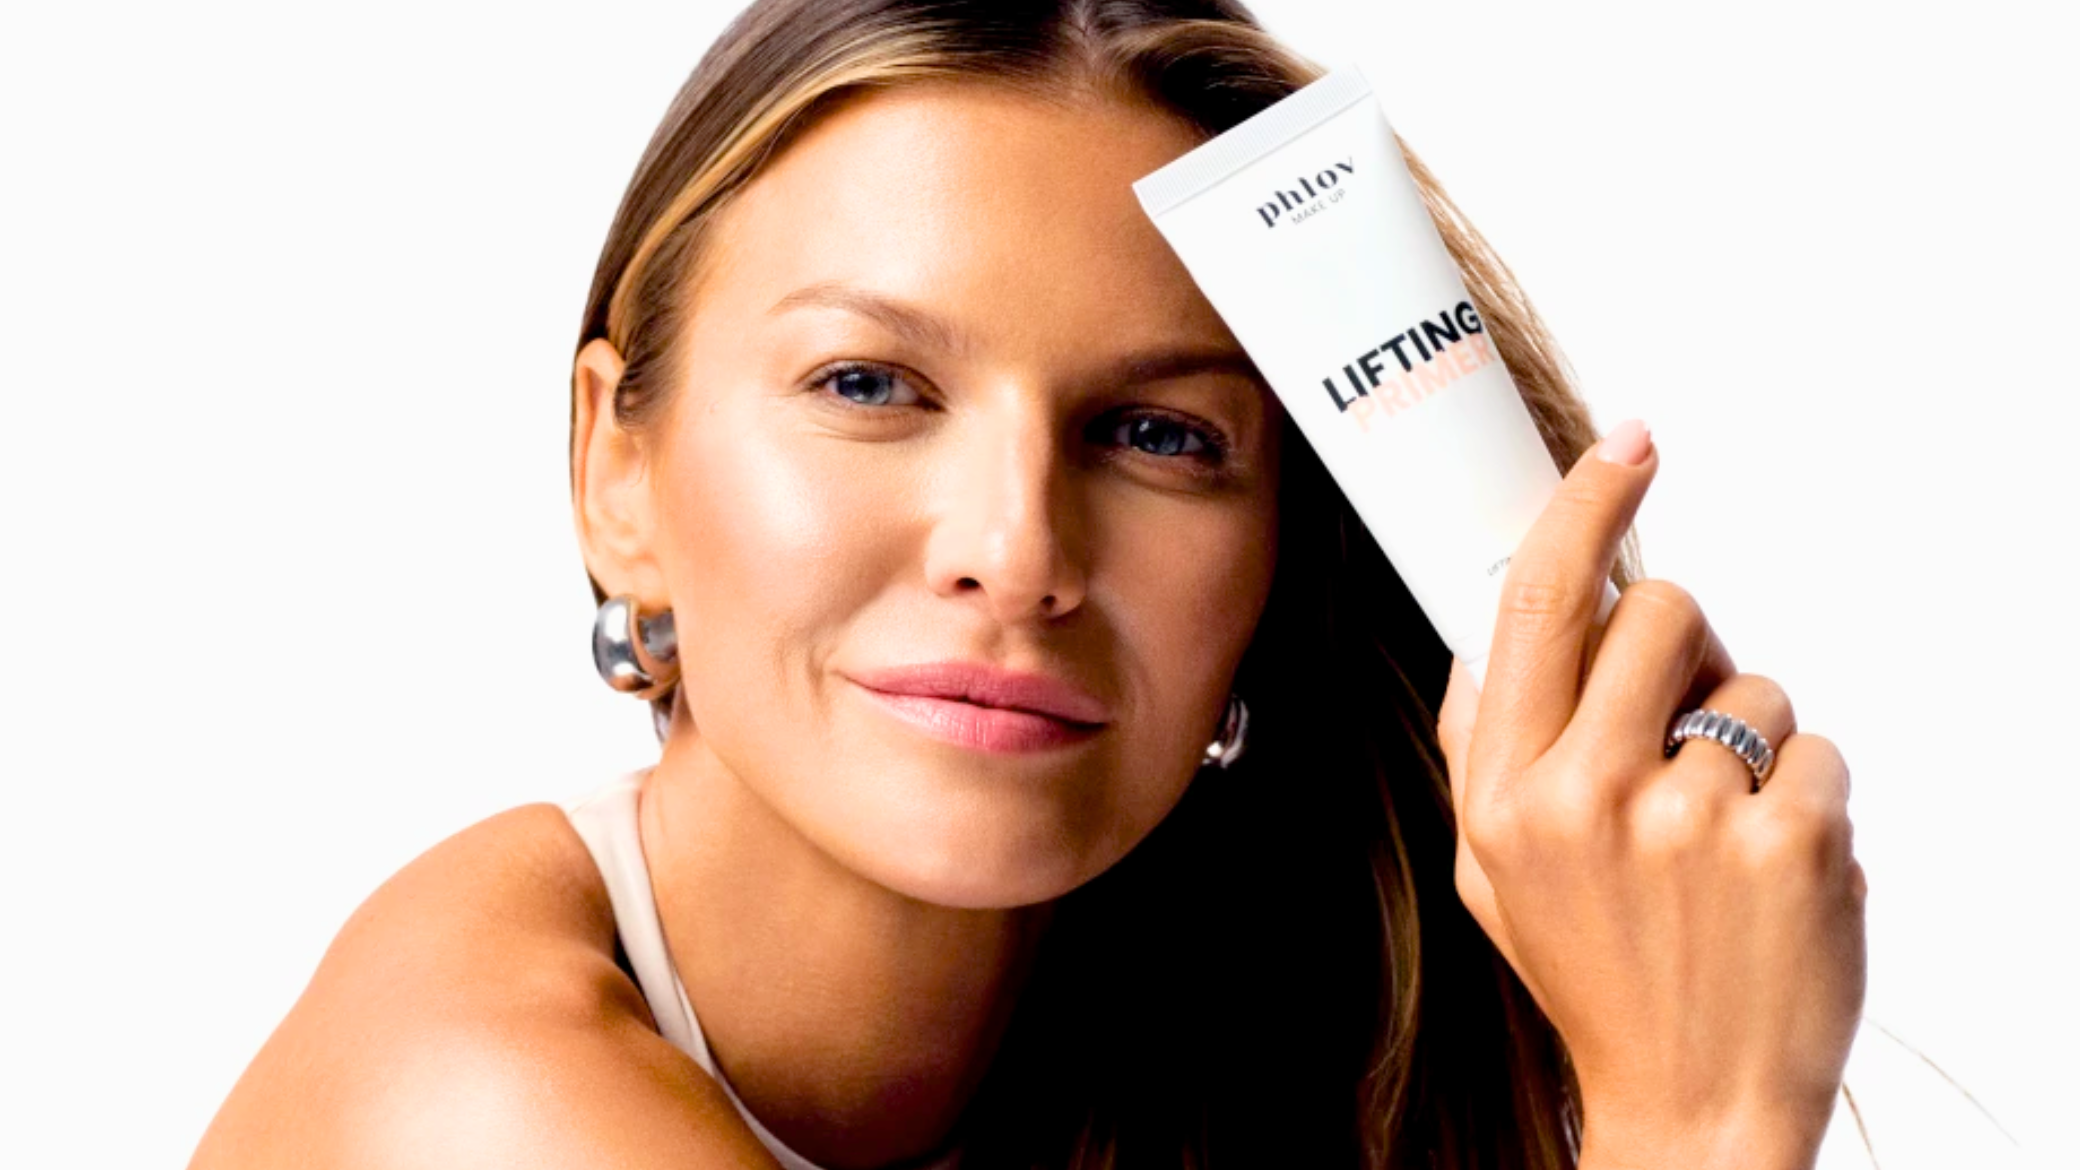
Anna Lewandowska może sprzedać udziały w marce kosmetycznej Phlov, którą współtworzy od 2019 roku. Jak podaje fashionbiznes.pl, rozmowy z potencjalnym kupcem trwają, jednak transakcja nie została dotąd oficjalnie potwierdzona. Jeśli transakcja dojdzie do skutku, może wywołać to poruszenie na rynku kosmetycznym.

Phlov pod młotkiem, czy Anna Lewandowska sprzedaje udziały? 

Jak czytamy w fashionbiznes.pl, Anna Lewandowska miała zdecydować się na sprzedaż swoich udziałów w brandzie Phlov. 

Phlov to marka kosmetyczna założona przez Annę Lewandowską i Justynę Żukowską-Bodnar, które poznały się w 2016 roku i połączyły doświadczenie w branży kosmetycznej z pomysłem na naturalne, wegańskie i innowacyjne produkty. Warto dodać, że Phlov miał swój debiut na rynku w roku 2019.

Moodiphy, spółka właścicielska Phlov, odnotowała około 1,67 mln zł zysku netto (około 390 tys. euro) przy przychodach przekraczających 20,9 mln zł (około 4,85 mln euro). Według portalu branżowego rozmowy z potencjalnym kupcem mają już trwać, ale nie wiadomo, do kogo miałyby trafić udziały.

Anna Lewandowska to polska przedsiębiorczyni, trenerka i była zawodniczka karate, a także żona piłkarza Roberta Lewandowskiego. Rozwija biznesy związane m.in. z fitnessem, zdrowym stylem życia i kosmetykami, w tym markę Phlov. 

image

Koniec rytuałów? Jeden kosmetyk chce zastąpić trzy. Skinimalizm i hybrydyzacja zmieniają rynek beauty [RAPORT WK]

Lewandowscy od lat angażują się również we współprace reklamowe. Wspólnie występowali m.in. w kampaniach Huawei, Head & Shoulders i Lidla, a Anna Lewandowska współpracowała także z takimi markami jak Calzedonia, Kinga Pienińska i 4F. Robert Lewandowski w 2026 roku bierze natomiast udział m.in. w kampaniach Hot Wheels i Banku Pekao.

Rozmowy na temat kupna Phlov trwają. Jak przekazuje serwisowi fashionbiznes.pl Anna Lewandowska: “rozmowy toczą się już od jakiegoś czasu, jednak – jak to w biznesie – wymaga to czasu, żeby obie strony były zadowolone”.

Dlaczego Phlov trafił na sprzedaż?

Jak czytamy w niemieckiej gazecie Bild, powodem ma być brak czasu po przeprowadzce rodziny do Chicago. Przedsiębiorczyni chce skoncentrować się na innych projektach, takich jak studio fitness Edan i program treningowy Kick The Barre.

Fashionbiznes.pl podaje, że część biznesów Lewandowskiej nadal działa w Europie, a wśród projektów, na których chce skupić więcej uwagi.

image

Phlov wchodzi w kategorię makijażową

Według doniesień medialnych właśnie zmiana miejsca zamieszkania i związane z nią ograniczenia czasowe są jednym z powodów planowanej sprzedaży udziałów w Phlov.

Na razie nie wiadomo, kto mógłby przejąć udziały Lewandowskiej ani jak zmieniłaby się struktura właścicielska Phlov po ewentualnej transakcji. Sprzedaż udziałów nie została dotąd oficjalnie potwierdzona.

Jak sprzedaż brandu może wpłynąć na rynek kosmetyczny?

Ewentualna sprzedaż Phlov może wpłynąć na dalszy rozwój marki i jej obecność na rynku kosmetycznym. Jeśli brand trafiłby do dużego koncernu kosmetycznego, mógłby zostać włączony do jego portfolio i zyskać dostęp do szerszej sieci dystrybucji. Marka mogłaby wówczas trafić do większej liczby sklepów, a jej oferta mogłaby zostać rozszerzona.

Osobnym kierunkiem rozwoju biznesowego Anny Lewandowskiej pozostają projekty związane z fitnessem i treningiem. Jej rozpoznawalność może ułatwiać rozwój kolejnych lokalizacji siłowni w Barcelonie, a także dalsze komercyjne wykorzystanie autorskich programów treningowych. Jeśli rodzina Lewandowskich na dłużej zwiąże swoją przyszłość ze Stanami Zjednoczonymi, jednym z potencjalnych kierunków ekspansji tych projektów może być również rynek amerykański.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
24.09.2026 16:10
Unilever sprzedaje Zwitsal. Koncern upraszcza portfolio i inwestuje w globalne marki
Zwitsal

Unilever otrzymał wiążącą ofertę od holenderskiego producenta kosmetyków i produktów higieny osobistej Royal Sanders dotyczącą przejęcia marki Zwitsal. Transakcja ma objąć działalność brandu w Holandii, Belgii, Surinamie i na holenderskich Karaibach. Sprzedaż jest kolejnym elementem strategii Unilevera zakładającej koncentrację inwestycji na największych globalnych markach i kategoriach o najwyższym potencjale wzrostu.

Zwitsal to marka specjalizująca się w produktach do pielęgnacji niemowląt i całej rodziny. Jej portfolio obejmuje m.in. kosmetyki i produkty higieniczne przeznaczone do pielęgnacji skóry dzieci. Choć brand należy do najbardziej rozpoznawalnych marek kategorii baby care w Holandii, jego działalność ma przede wszystkim charakter regionalny. To odróżnia go od marek, na których Unilever chce koncentrować kapitał i zasoby marketingowe.

Nabywcą ma zostać Royal Sanders, holenderski producent specjalizujący się w wytwarzaniu produktów personal care, produkcji marek własnych oraz własnych brandów. W jego portfolio znajdują się m.in. Odorex, Melkmeisje, Sanicur, Van Gils, Fresh Up i ProSet. Transakcja ma zostać sfinalizowana w pierwszym kwartale 2027 r. Jej wartość nie została ujawniona. Unilever przy transakcji doradzała kancelaria Baker McKenzie.

Mniej marek, większa koncentracja

Sprzedaż Zwitsal wpisuje się w szerszą zmianę sposobu zarządzania portfolio Unilevera. Koncern chce kierować większą część inwestycji do marek o globalnym zasięgu, które mogą być rozwijane jednocześnie na wielu rynkach i wykorzystywane do wprowadzania innowacji w kolejnych krajach.

Według raportu rocznego Unilevera za 2025 r. marki Power Brands odpowiadały za 78 proc. całkowitych obrotów grupy. Jeszcze wyższy był ich udział w segmencie Personal Care. Marki takie jak Dove, Rexona, Axe, Lifebuoy, Lux, Pepsodent i Closeup odpowiadały łącznie za 90 proc. obrotów tej kategorii.

image

Iwona Towalska, Unilever: Rola sieci będzie się zwiększać. Wygra nie jeden kanał, lecz najlepiej połączony ekosystem

Jednocześnie koncern ogranicza liczbę produktów w portfolio. Od 2022 r. liczba SKU w segmencie Personal Care została zmniejszona o ponad 20 proc. Unilever określa efekt tych działań jako prostsze, bardziej globalne portfolio skoncentrowane wokół Power Brands.

W przypadku Zwitsal argumentem przemawiającym za sprzedażą jest więc nie tyle rezygnacja z kategorii produktów dla dzieci, ile ograniczenie zaangażowania w markę, której potencjał geograficzny jest znacznie węższy niż w przypadku największych brandów grupy. Royal Sanders ma natomiast przejąć markę wraz z możliwością dalszego rozwijania jej pozycji w regionie.

Personal Care pozostaje priorytetem

Sprzedaż Zwitsal nie oznacza ograniczania znaczenia kategorii Personal Care w strategii Unilevera. Wręcz przeciwnie – po wynikach za 2025 r. koncern zapowiedział większą koncentrację na segmentach Beauty & Wellbeing oraz Personal Care, a także na produktach premium, handlu cyfrowym oraz rozwoju działalności w Stanach Zjednoczonych i Indiach.

W 2025 r. Beauty & Wellbeing zwiększył sprzedaż bazową o 4,3 proc., a Personal Care o 4,7 proc. Oba segmenty należały do obszarów napędzających wyniki grupy. W pierwszym kwartale 2026 r. Power Brands zwiększyły sprzedaż bazową o 5 proc., podczas gdy dla całego Unilevera wzrost wyniósł 3,8 proc.

W tym samym okresie Dove i Vaseline odnotowały dwucyfrowy wzrost wolumenowy. Wyniki te wspierają kierunek, w którym koncern chce rozwijać portfolio: większe znaczenie mają mieć marki zdolne do generowania wzrostu poprzez innowacje, segmentację premium i rozwój na wielu rynkach.

67 proc. obrotów po podziale

Koncentracja portfolio będzie jeszcze bardziej widoczna po planowanym wydzieleniu działalności Foods. Unilever łączy ten biznes z amerykańskim producentem żywności McCormick, a pozostała część grupy ma koncentrować się na czterech obszarach: Beauty, Wellbeing, Personal Care i Home Care.

Według wcześniejszych informacji po zakończeniu tego procesu Beauty, Wellbeing i Personal Care mają odpowiadać za 67 proc. obrotów grupy, wobec 51 proc. w roku finansowym 2025. Oznacza to zmianę struktury działalności i jednocześnie zwiększenie znaczenia kategorii związanych z kosmetykami, pielęgnacją oraz higieną osobistą.

image

Unilever inwestuje w papierowe opakowania. Wchodzi do konsorcjum PaperFlex

Unilever równocześnie rozwija portfolio poprzez przejęcia. Do grupy dołączyły m.in. marka refillowych dezodorantów Wild oraz producent męskich produktów personal care Dr. Squatch. Oba brandy wpisują się w kierunek zakładający rozwój segmentów premium, marketing oparty na kanałach cyfrowych oraz możliwość ekspansji na kolejne rynki.

Regionalna marka poza grupą

Z perspektywy Unilevera sprzedaż Zwitsal jest potencjalnie elementem szerszej przebudowy portfolio. Koncern ogranicza liczbę SKU, koncentruje obrót wokół swoich power brandów i kieruje inwestycje do marek, które mogą być rozwijane międzynarodowo. Jednocześnie zwiększa znaczenie segmentów Beauty, Wellbeing i Personal Care w strukturze grupy.

Dla Royal Sanders transakcja oznacza przejęcie rozpoznawalnej marki z ugruntowaną pozycją w kategorii baby care. Dla Unilevera – kolejny krok w kierunku modelu, w którym mniejsza liczba marek otrzymuje większą część dostępnych zasobów. Finalizacja transakcji jest obecnie planowana na I kwartał 2027 r.

ZOBACZ KOMENTARZE (0)
25. wrzesień 2026 18:02