
StoryEditor
Producenci
16.07.2020 00:00

Najlepsze marki kosmetyków i higieny 2020 roku? W czołówce Colgate, Sunsilk i Nivea [KANTAR]

Według raportu 2020 Brand Footprint Kantar Worldpanel, Colgate, Lifebuoy i Sunsilk to najczęściej wybierane w 2020 roku marki kosmetyków i środków higieny osobistej na świecie. Jednak pierwsze miejsce w Europie zajmuje marka Nivea -  informuje CosmeticsDesign-Europe.

Co roku międzynarodowy specjalista badań rynkowych Kantar publikuje raport Brand Footprint w ramach swojego działu Worldpanel, w którym znajduje się ranking 50 najczęściej wybieranych marek dóbr szybkozbywalnych (FMCG) na świecie, z podziałem na kategorie i regiony.

W tegorocznym raporcie za rok 2020, podobnie jak w zeszłym roku, marki kosmetyków i produktów do higieny osobistej znalazły się na liście 50 topowych, a cztery zajęły miejsce w pierwszej dziesiątce najczęściej wybieranych marek na świecie. Są to: Colgate (nr 2), Lifebuoy (nr 5), Sunsilk (nr 7) i Dove (nr 8).

W dziedzinie urody i higieny osobistej Colgate przez kolejny rok utrzymywała się na pierwszym miejscu jako najczęściej wybierana marka na świecie - znalazła się również wśród najchętniej kupowanych na świecie we wszystkich kategoriach FMCG - nawet częściej niż Coca-Cola, która zajmowała pierwsze miejsce. Kolejnymi dziewięcioma najczęściej wybieranymi markami kosmetycznymi i produktami do pielęgnacji ciała na świecie były: Lifebuoy, Sunsilk, Dove, Lux, Head & Shoulders, Nivea, Palmolive, Pantene i Pepsodent.

W Europie 10 najlepszych rankingów wyglądało zupełnie inaczej. Najczęściej wybieraną marką kosmetyczną i do pielęgnacji ciała była Nivea, a za nią Colgate, Dove, Garnier, Always, Gillette, Rexona, Oral-B, Palmolive i Schwarzkopf.

Siła dziedzictwa w Europie

Raport 2020 Brand Footprint pokazał interesujący wzrost globalnych marek. - W tym roku w FMCG obserwujemy odrodzenie globalnych marek i jest to dość spójne we wszystkich sektorach, w tym w zakresie zdrowia i urody. To był najsilniejszy rok dla światowych marek, odkąd zaczęliśmy tworzyć ten ranking - skomentował Benjamin Cawthray, dyrektor działu Global thought leadership w Kantar Worldpanel w rozmowie z CosmeticsDesign-Europe.

Raport wykazał też, że coraz więcej koszyków zakupów globalnie było zapełnianych mega-markami, a globalne marki [te, które prowadzą sprzedaż detaliczną na dwóch lub więcej kontynentach] stanowią obecnie co trzeci wybór marek na całym świecie. W Europie globalne marki miały szczególnie silną obecność i radziły sobie lepiej niż w innych regionach.

Do pięciu największych producentów kosmetyków i środków higieny osobistej - Unilever, Procter & Gamble, L'Oréal, Colgate-Palmolive i Johnson & Johnson łącznie trafiało 49 proc. wydatków w Europie w roku 2019 kończącym się w październiku, w porównaniu do zaledwie 31 proc. wydatków na świecie i 24 proc. w Azji.

- Myślę, że Europa różni się tym od reszty świata, że największe z dużych marek pozostają silne, a w Europie jest mniej konkurencji ze strony lokalnych i mniejszych producentów lub marek niezależnych. W Europie istnieje ten aspekt dziedzictwa, który oznacza, że znamy te marki, ufamy im i chociaż prawdopodobnie istnieje apetyt na próbowanie nowych rzeczy, to marki z tradycjami zawsze będą sobie dobrze radzić w Europie - powiedział ekspert.

Jego zdaniem Beiersdorf ze swoją marką Nivea - najczęściej wybieraną marką w Europie - jest tego doskonałym przykładem. Marka ma „imponującą” penetrację w Europie, docierając do ponad 50 proc. gospodarstw domowych w regionie.  - Jedyną inną marką w Europie, która ma ponad 50 proc. penetracji jest Coca-Cola - powiedział.

Chociaż ranking Kantara pokazał „mocny rok” dla globalnych marek, wśród lokalnych marek również odnotowano niesamowicie dobre wyniki - „jeszcze silniejsze” w kategoriach CRP (punktów zasięgu konsumentów). Dodał, że łączny wzrost CRP dla lokalnych marek z branży zdrowia i urody wyniósł 7,7 proc. w skali roku, w porównaniu z zaledwie 5 proc. w przypadku marek globalnych.

- Wielkie, globalne marki muszą zwracać uwagę na lokalnych graczy i sprawdzać, jakie trendy wychodzą z Azji - to jest właśnie wylęgarnia innowacji. Można sobie wyobrazić, że każda z takich lokalnych marek mogłaby łatwo zakłócić europejski rynek, gdyby rozszerzyła się na Europę lub poza nią - podkreśla Benjamin Cawthray.

Zdrowie i uroda rosną - Colgate jest silna

W całym FMCG kategoria zdrowie i uroda rosła najszybciej pod względem punktów zasięgu konsumentów (CRP) - o 6,1 proc. w skali roku w porównaniu z 2,7 proc. wzrostem CRP dla wszystkich marek FMCG.

- Zdrowie i uroda radziły sobie zadziwiająco dobrze. Rosną szybciej niż reszta branży FMCG, a właściwie dwukrotnie szybciej. Jednak wraz z ostatnimi wydarzeniami dotyczącymi COVID-19, higiena osobista ucierpiała bardziej niż inne sektory - powiedział ekspert Kantara.

Colgate zapewnił sobie pierwsze miejsce w rankingach, ponieważ ma największą penetrację spośród wszystkich marek na świecie, więc nie jest zaskoczeniem, że utrzymuje się na drugim miejscu w globalnym rankingu i na pierwszym miejscu wśród marek higieny i urody. To Indie były głównym źródłem tego wzrostu Colgate, chociaż miały na to również wpływ wyniki w Wielkiej Brytanii i na innych rynkach.

W rankingu 2020 Brand Footprint marka Sunsilk zajęła 7. miejsce wśród najczęściej wybieranych marek na świecie, tuż przed Dove (na 8. miejscu) - to nastąpiła zamiana w porównaniu z sytuacją w rankingu 2019 (Dove nr 8 i Sunsilk nr 9) Pomimo zamiany pozycji Dove wykazał „naprawdę niesamowity wzrost” i pozostał jedną z nielicznych marek, które rosły w każdym wydaniu rankingu Kantara Brand Footprint przez ostatnie osiem lat.

Sunsilk skorzystał na silniejszej obecności i wzroście w południowej i południowo-wschodniej Europie w porównaniu z Dove, ale także na wzroście na rynkach w Indiach, Filipinach i Bangladeszu. Dodał, że konsumenci na tych rynkach zazwyczaj kupują mniejsze opakowania, a produkty do pielęgnacji włosów Sunsilk są często kupowane w małych saszetkach zamiast w większych butelkach. To powoduje, że Sunsilk odnotowuje nieco silniejszy wzrost niż Dove. Jednak obie marki należą do Unilevera, więc rozwój każdej z nich jest „podwójnym zwycięstwem” dla producenta.

Do najlepiej prosperujących marek z branży zdrowia i urody  należy też Head & Shoulders z portfolia Procter & Gamble. Ta marka do pielęgnacji włosów znalazła się wśród 10 najlepszych marek we całym FMCG z największymi wzrostami penetracji w ciągu roku. Penetracja gospodarstw domowych wzrosła o 0,3 proc. w porównaniu z poprzednim rokiem, co oznacza, że ​​marka dotarła do dodatkowych 4,4 mln gospodarstw domowych na całym świecie.

O badaniu

 Rankingi 2020 Brand Footprint Kantar Worldpanel zostały ustalone na podstawie danych z 52 krajów, reprezentujących 74 proc. światowej populacji i 85 proc. globalnego produktu krajowego brutto (PKB) i obejmowały łącznie 22 900 marek.

Przegląd prasy
ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
22.10.2026 15:44
Dove wprowadz na rynek perfumy z aromatem swojego kultowego mydła
Marka znana z kultowej kostki myjącej postanowiła przekuć swój produkt w zapach.Dove

Dove zamienia jeden ze swoich najbardziej rozpoznawalnych zapachów w limitowane perfumy. Nowy produkt, zaprojektowany z myślą o codziennym użyciu, ma trafić do sprzedaży 27 października. Marka odpowiada na wieloletnie prośby konsumentów, a jej debiut wpisuje się w szerszy trend: firmy kojarzone z pielęgnacją skóry wykorzystują rozpoznawalność swoich produktów, by rozwijać ofertę zapachową. Przykładem jest Nivea, która ma w swoim portfolio trzy kompozycje.

Dove wprowadza na rynek Dove Original Fragrance — limitowaną wodę zapachową inspirowaną aromatem kostki Dove Original Beauty Bar. Według marki konsumenci od lat prosili o udostępnienie tego zapachu w formie perfum. Nowa propozycja przenosi go z kategorii produktów do mycia i pielęgnacji do segmentu zapachów.

Produkt ma odtwarzać charakterystyczny aromat Beauty Bar w miękkiej, czystej i znajomej kompozycji przeznaczonej do codziennego noszenia. Za jej opracowanie odpowiada Ann Gottlieb, uznana twórczyni zapachów. Limitowany charakter edycji oraz silne powiązanie z rozpoznawalnym produktem marki mają podkreślać jej wyjątkowość.

Opakowanie nawiązuje do kultowego produktu

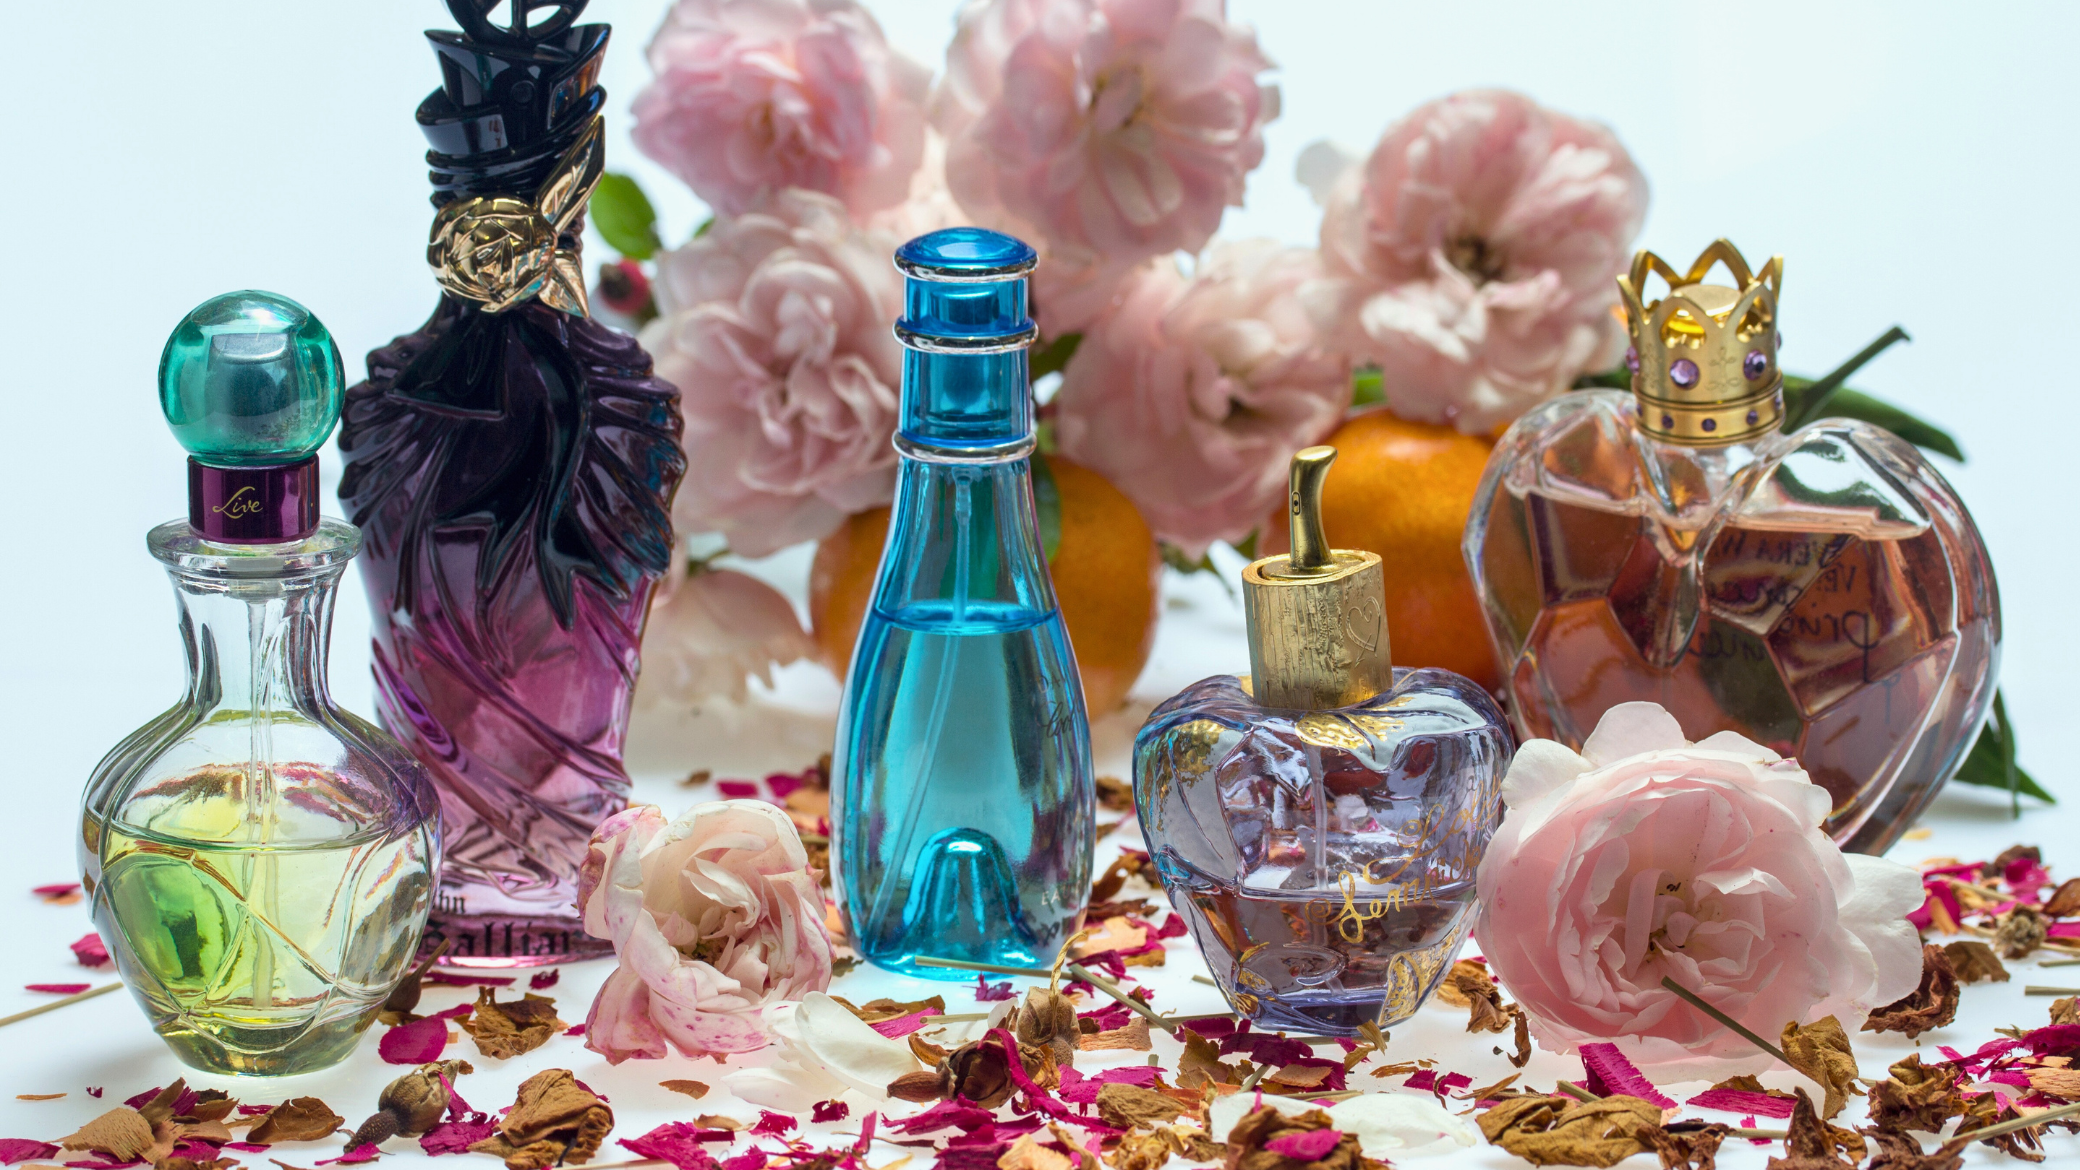
Dove Original Fragrance otrzyma flakon w kształcie kostki Beauty Bar. Szklaną butelkę wieńczy złota zakrętka z logo Dove. Projekt opakowania bezpośrednio odwołuje się do produktu, z którym konsumenci kojarzą zapach, i stanowi centralny element koncepcji nowej linii.

Marka wskazuje, że decyzja o wprowadzeniu perfum wynikała ze słuchania społeczności. Dana Paolucci, Head of Engagement Marketing w Dove U.S., określiła zapach kostki Original jako jeden z najbardziej rozpoznawalnych w branży beauty. Podkreśliła także, że nowa premiera jest ukłonem w stronę osób, które od pokoleń używają Beauty Bar.

image

GLP-1 zmienia rynek zapachów; gourmand zaczyna być substytutem rozkoszy podniebienia

Komunikacja produktu opiera się więc na dziedzictwie marki i zaangażowaniu konsumentów. Dove nie przedstawia zapachu jako zupełnie nowej historii, lecz rozwija skojarzenie, które już istnieje wokół jej produktu. To podejście pozwala połączyć znaną bazę odbiorców z ofertą z sąsiedniej kategorii.

Lista oczekujących na zakup Dove Original Fragrance ma zostać uruchomiona 22 października, a sprzedaż rozpocznie się 27 października. Marka nie podała w przekazanych informacjach ceny, wielkości flakonu ani planowanej liczby sztuk. Nie ujawniono również, czy produkt będzie dostępny poza rynkiem amerykańskim.

Pielęgnacja i zapachy w jednym portfolio

Premiera Dove nie jest pierwszym przypadkiem rozszerzenia oferty zapachowej przez markę kojarzoną przede wszystkim z pielęgnacją skóry. Nivea, należąca do hamburskiej spółki Beiersdorf AG, ma w bazie zapachów trzy perfumy. Najstarsza z wymienionych kompozycji pochodzi z 2015 roku, a najnowsza z 2019 roku. Wszystkie trzy zostały opracowane przez perfumiarkę Isabelle Abram.

Portfolio obejmuje Nivea Eau de Toilette — zapach dla kobiet i mężczyzn, Nivea Men — kompozycję dla mężczyzn, oraz Nivea Sun — zapach dla kobiet i mężczyzn. Zestawienie pokazuje, że marka pielęgnacyjna może rozwijać ofertę zarówno w kierunku produktów skierowanych do określonej grupy odbiorców, jak i kompozycji o charakterze uniseks.

Historia Nivea sięga 1882 roku, kiedy farmaceuta Paul Carl Beiersdorf założył firmę, która dała początek obecnemu przedsiębiorstwu. W przypadku tej marki przejście do perfum nie jest zatem nowym ruchem: wymienione pozycje ukazywały się w latach 2015–2019. Dove wchodzi w tę kategorię z innym punktem wyjścia — rozwija konkretny, rozpoznawalny zapach produktu pielęgnacyjnego i opiera premierę na ograniczonej edycji.

Dane dotyczące Nivea wskazują na trzy kompozycje w bazie, ale nie określają ich sprzedaży ani udziału w przychodach firmy. Podobnie w przypadku Dove dostępne informacje opisują produkt i terminy jego debiutu, lecz nie zawierają prognoz sprzedażowych. Nie ma więc podstaw do porównania skali obu przedsięwzięć w wymiarze komercyjnym.

image

„Twilight” wraca w zapachu. Dlaczego beauty tak chętnie sięga po popkulturę?

Podobny ruch, co warto pamiętać, wykonała marka Huda Beauty, przenosząc do kategorii zapachów aromat kojarzony z jednym ze swoich pudrów. Perfumy Easy Bake inspirowane są zapachem pudru Easy Bake — produktu, który zdobył rozpoznawalność wśród użytkowniczek marki. W ten sposób Huda Beauty rozszerzyła istniejące skojarzenie produktowe na nową kategorię.

Takie premiery pokazują, jak marki kosmetyczne mogą wykorzystywać charakterystyczny zapach znanego produktu do budowania oferty perfumeryjnej. W przypadku Huda Beauty punktem wyjścia był puder, a w przypadku Dove — kostka Beauty Bar. Oba przykłady łączy odwołanie do rozpoznawalnych produktów i zapachów, które konsumenci już kojarzą z marką.

Dla branży kosmetycznej istotna jest sama droga od produktu pielęgnacyjnego do zapachu: rozpoznawalność marki i istniejące skojarzenia mogą stać się punktem wyjścia dla oferty w kolejnej kategorii. Dove wykorzystuje ten mechanizm, przekładając aromat Beauty Bar na limitowane perfumy. Nivea pokazuje z kolei, że portfolio zapachowe marki pielęgnacyjnej może obejmować kilka różnych kompozycji i utrzymywać się przez kolejne lata.

ZOBACZ KOMENTARZE (0)
StoryEditor
Producenci
21.10.2026 16:42
Rosyjski atak zniszczył część zakładu 2K. Produkcja wstrzymana
Rosyjski atak uszkodził zakład 2K w Ukrainie    Epicentr K

Rosyjski atak na ukraińsko-niemieckie przedsiębiorstwo 2K w Chmielnickim doprowadził do poważnych zniszczeń zakładu produkującego chemię gospodarczą, kosmetyki do włosów i artykuły higieniczne. Firma wstrzymała działalność i szacuje straty. Jednocześnie rynek produktów higienicznych w Rosji zmienia się pod wpływem sankcji i wycofywania części zagranicznych firm, a w Ukrainie rośnie zapotrzebowanie na usługi chirurgii plastycznej i rekonstrukcyjnej.

W tym artykule przeczytasz:

  • Rosyjski atak zniszczył część zakładu 2K
  • Sankcje zmieniają rynek produktów higienicznych w Rosji
  • Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Rosyjski atak zniszczył część zakładu 2K

19 października 2026 roku rosyjski atak na Chmielnicki doprowadził do poważnych zniszczeń w zakładzie ukraińsko-niemieckiej firmy 2K. Uszkodzone zostały część mocy produkcyjnych, infrastruktura przedsiębiorstwa oraz pomieszczenia biurowe. Produkcja została wstrzymana, a firma ocenia skalę zniszczeń i wysokość strat. Według przekazanych przez nią informacji żaden z pracowników nie ucierpiał. Nie podano terminu wznowienia działalności.

2K specjalizuje się w produkcji i dystrybucji chemii gospodarczej, kosmetyków do pielęgnacji włosów oraz artykułów higienicznych. Jej produkty są dostępne na rynku ukraińskim i zagranicznym pod markami Doctor Wash, Galax, Power De Luxe, Wash & Free, Family i Dallas.

Asortyment obejmuje m.in. środki do prania i pielęgnacji tkanin, preparaty myjące i czyszczące, szampony, maski oraz odżywki do włosów, a także mydła w płynie. Firma prowadzi również produkcję kontraktową (private label), wytwarzając towary pod markami należącymi do innych przedsiębiorstw.

image

NielsenIQ dla WK: Rynek beauty na rozdrożu [analiza]

Sankcje zmieniają rynek produktów higienicznych w Rosji

Po rozpoczęciu pełnoskalowej inwazji Rosji na Ukrainę w 2022 roku część zachodnich firm ograniczyła działalność na rosyjskim rynku lub rozpoczęła proces wycofywania się z niego. Sankcje i ograniczenia handlowe wpłynęły również na dostępność niektórych produktów oraz możliwości prowadzenia działalności przez międzynarodowe koncerny. W części kategorii powstała w ten sposób przestrzeń dla lokalnych producentów.

Przykładem jest Reckitt, właściciel m.in. marek z kategorii higieny i ochrony zdrowia. Z powodu sankcji unijnych oraz ograniczeń dotyczących dostaw i praw do marek rosyjska jednostka firmy rozwijała lokalne produkty, które miały zastępować część asortymentu niedostępnego na tamtejszym rynku. Jak informował Reuters, ograniczenia związane z sankcjami wpływały na wyniki działalności koncernu w Rosji.

W lipcu 2026 roku Reckitt uzgodnił sprzedaż rosyjskiego biznesu higienicznego spółce Arnest Management. Transakcja obejmuje m.in. zakład produkcyjny w Moskwie, około 400 pracowników oraz prawa do lokalnych marek. Koncern zachowuje natomiast prawa do swoich globalnych marek i rosyjską działalność w obszarze ochrony zdrowia.

image

Fundacja Feminoteka apeluje do firm kosmetycznych o wsparcie żołnierek na ukraińskim froncie

Przypadek Reckitt pokazuje, że zmiany na rosyjskim rynku nie ograniczają się do zastępowania importowanych produktów krajowymi odpowiednikami. Dotyczą także własności biznesów, zarządzania lokalnymi markami i możliwości dalszego prowadzenia działalności przez międzynarodowe firmy. Nie oznacza to jednak, że wszystkie kategorie kosmetyków i produktów higienicznych podlegają takim samym zmianom.

Ukraiński rynek beauty: rośnie zapotrzebowanie na zabiegi

Wojna wpływa również na ukraiński rynek usług medycznych i estetycznych. Według informacji opublikowanych przez ukraiński portal UNIAN, powołujący się na przedstawicieli branży, zapotrzebowanie na chirurgię plastyczną w Ukrainie wzrosło od początku pełnoskalowej inwazji o około 100%. 

Wśród wskazywanych przyczyn są zabiegi odkładane wcześniej na później oraz większa skłonność części pacjentów do inwestowania w wygląd i samopoczucie. Jest to szacunek przytaczany przez przedstawicieli branży, a nie ogólnokrajowe dane statystyczne.

Na decyzje pacjentów wpływa również cena zabiegów. Według danych przytaczanych przez ukraińskie media niektóre usługi mogą kosztować w Ukrainie od dwóch do trzech razy mniej niż w krajach Unii Europejskiej i Stanach Zjednoczonych. Do popularnych procedur zaliczane są m.in. modelowanie owalu twarzy, lifting, powiększanie piersi i operacje nosa.

image

Michał Krygier, The Magnum Ice Cream Company: Kategoria lodów wymaga błyskawicznych decyzji [WYWIAD]

Rozwój rynku wiąże się jednak z problemami dotyczącymi kwalifikacji osób wykonujących zabiegi i nadzoru nad usługami estetycznymi. UNIAN zwracał uwagę na funkcjonowanie szarej strefy oraz trudności z jednoznacznym określeniem standardów i zasad wykonywania części procedur. 

W publikacjach branżowych pojawia się również szacunek, według którego w Ukrainie działa ponad 80 tys. specjalistów medycyny estetycznej. Liczby tej nie należy utożsamiać z liczbą lekarzy ani chirurgów plastycznych.

Osobnym obszarem jest chirurgia rekonstrukcyjna, potrzebna m.in. osobom z obrażeniami odniesionymi podczas wojny, bliznami, oparzeniami i ranami. Wymaga ona wysoko wykwalifikowanych zespołów medycznych i stanowi odrębny obszar rozwoju usług. Zapotrzebowanie na takie zabiegi może utrzymywać się długo po zakończeniu wojny, ponieważ leczenie części obrażeń i rekonstrukcja tkanek wymagają czasu oraz kolejnych etapów terapii.

Dla Europy Środkowo-Wschodniej istotne będzie połączenie rosnącego popytu na usługi estetyczne i rekonstrukcyjne z wysokimi standardami ich wykonywania. Konkurencja cenowa może przyciągać pacjentów, ale o długoterminowej pozycji rynkowej będą decydować również bezpieczeństwo, kwalifikacje specjalistów i zdolność do odpowiadania na zmieniające się potrzeby pacjentów.

Weronika Pisarska
ZOBACZ KOMENTARZE (0)
22. październik 2026 18:15